
カナダ データセンター市場規模とシェア
Mordor Intelligenceによるカナダ データセンター市場分析
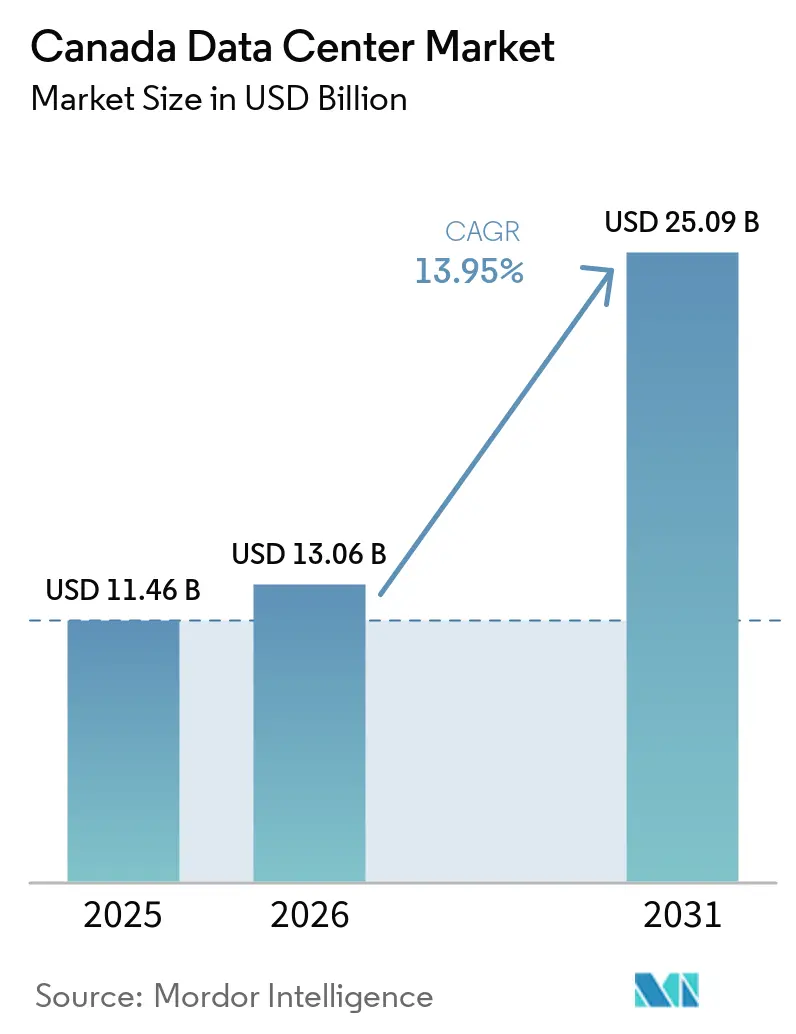
カナダ データセンター市場規模は2026年に13.06 ビリオン 米ドルと推定され、2027年には14.88 ビリオン 米ドルと予測され、2032年までに28.18 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 13.62%で成長します。
カナダのAIおよびクラウドサービス需要は、コロケーションおよび専用コンピューティング施設の機会を拡大しています。クリーンエネルギーインセンティブは適格な電力資産の経済性を改善できる一方、ネットワーク料金および専門労働力の要件が供給を制約する可能性があります。オペレーターの戦略は、計画されたキャンパス増設、署名済み顧客コミットメント、および既存サイトへの適応提案を組み合わせています。大規模AIキャンパスは大容量の系統接続に依存しているため、電力アクセスが計画容量の使用可能時期を左右します。ケベック州のコロケーションでは、水力発電に裏付けられた供給が低炭素ポジショニングを支援する一方、アルバータ州の開発者は容量拡大を制約するネットワークコミットメントに直面しています。
主要レポートのポイント
- データセンター規模別では、大規模施設が2026年のカナダ データセンター市場シェアの34.01%をリードし、2027年から2032年にかけてCAGR 14.63%で最も急成長するセグメントと予測されています。
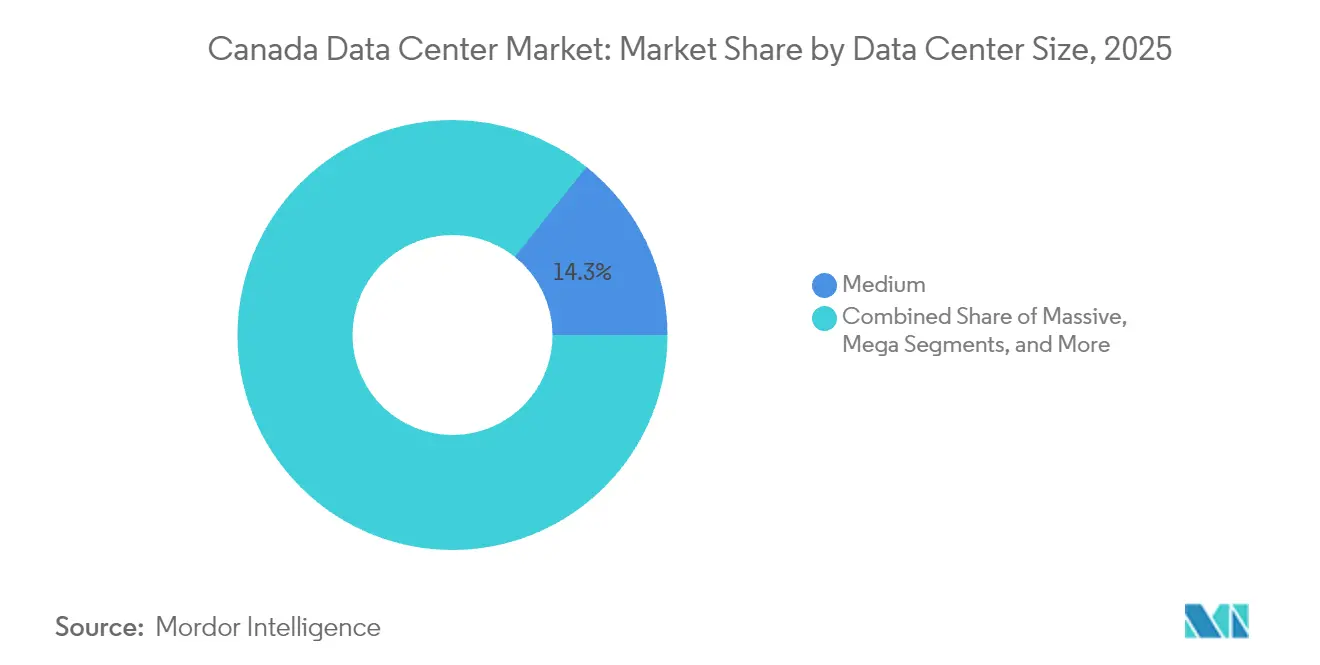
- ティアタイプはティア3が2026年のカナダ データセンター施設支出の81.11%のシェアでリードし、ティア4は2027年から2032年にかけてCAGR 15.15%で最も急成長すると予測されています。
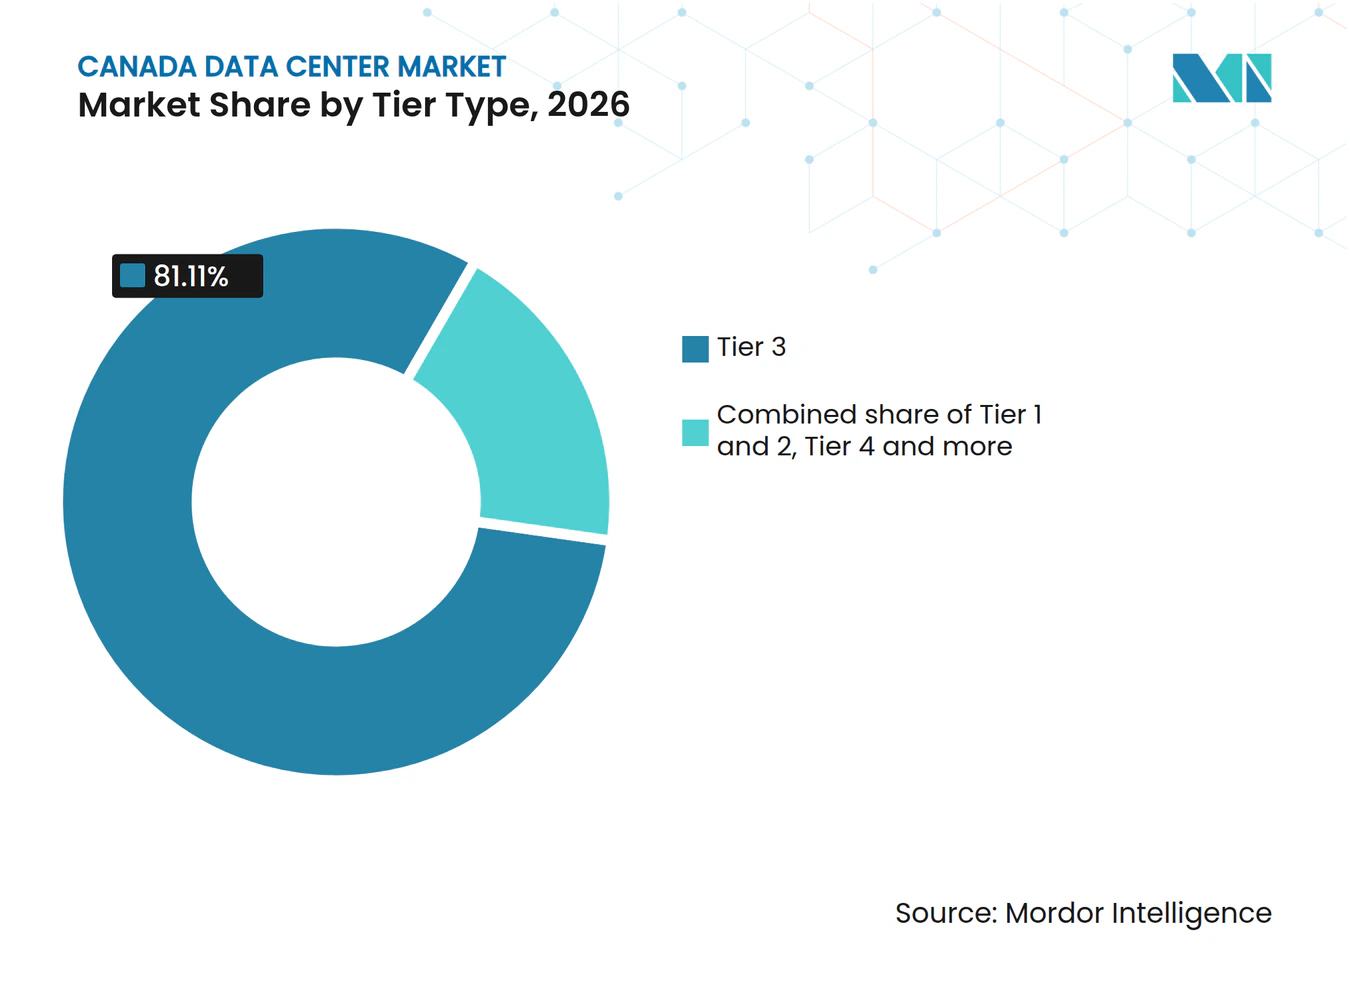
- コロケーションはデータセンタータイプカテゴリーをリードし、2026年のカナダ データセンター市場規模の90.73%のシェアを占め、ハイパースケール/自社構築施設は2027年から2032年にかけてCAGR 16.28%で最も急成長すると予測されています。
- エンドユーザーの中では、ITおよびITESが2026年のカナダ データセンター施設支出の最大シェア27.88%を保持し、BFSIは2027年から2032年にかけてCAGR 16.01%で最も急成長するセグメントと予測されています。
- ホットスポット内訳はカナダその他地域がリードし、2026年の全国施設支出の39.39%のシェアを占め、ケベック州は2027年から2032年にかけてCAGR 15.14%で最も急成長すると予測されています。
- 個別地域では、オンタリオ州が2026年の全国データセンター施設支出の35.72%のシェアでリードし、ケベック州は2027年から2032年にかけてCAGR 15.14%で最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドサービス採用の急増とハイパースケール拡張 | +8% | 全国 | 中期(2〜4年) |
| 5Gおよびビデオストリーミングによるデータ消費の増加 | +4.8% | 全国 | 短期(2年以内) |
| データセンター向け政府グリーンエネルギーインンティブ | +1.4% | 全国 | 中期(2〜4年) |
| 水力および風力発電によるカーボンクレジットの収益化 | +1% | アルバータ州 | 中期(2〜4年) |
| 米国企業からの国境を越えたデータ主権需要 | +0.2% | 全国 | 中期(2〜4年) |
| 公共部門研究からのAIおよびHPCワークロードの増加 | +0.6% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドサービス採用の急増とハイパースケール拡張
クラウドサービスの普及と新規キャンパス建設は、カナダのインフラ需要の異なる段階を支えている。AIを活用して製品を製造またはサービスを提供しているカナダ企業のうち、25.7%が2025年第2四半期の調査においてクラウドサービスまたはストレージの購入を報告しており、1年前の16.1%から増加した。[1] 回答者は回答日によって参照期間が異なるものの、直前の12か月について説明した。2026年10月1日、Bell Canadaとサスカチュワン州政府は、ルーラル・ミュニシパリティ・オブ・シャーウッドにあるBell AI Fabricの300 MWキャンパスにおける建設の進捗状況を報告した。第1フェーズの建物4棟すべてが形になりつつあり、500人以上が現場で作業していた。AIを活用する企業によるクラウド購入の増加とキャンパス建設は、シャーウッドの建物がまだ建設中であることとともに、稼働中のAIキャパシティに対する需要の高まりというカナダ データセンター市場のトレンドを反映している。
5Gおよびビデオストリーミングによるデータ消費の増加
Bell MediaのCraveサービスは2026年第2四半期末に507万件のサブスクリプションを記録し、前年同期比23%増となった。Craveのダイレクト・トゥ・コンシューマー加入者数は、2026年第2四半期に前年同期比49%増加した。別途、FlexNetworksは2025年10月、クラウドおよびコンテンツトラフィックを支援するためにミッドウェスト・インターネット・コーポレーティブ・エクスチェンジへのキャパシティを倍させると発表した。同社のカナダにおけるネットワーク拠点はサスカチュワン州、マニトバ州、オンタリオ州に及ぶ。サブスクリプションの成長と発表されたエクスチェンジの拡張は合わせて、コンテンツプロバイダーとその視聴者を結ぶ相互接続が充実した施設に対するカナダ データセンター市場の需要を支えている。
データセンター向け政府グリーンエネルギーインセンティブ
クリーンエネルギーへのインセンティブは、適格な電力資産のコストを通じてデータセンターの拡張を支援できる。カナダ・エネルギー規制機関は2026年の高位シナリオにおいて、2023年から2050年の間にデータセンター負荷によるカナダの最終用途電力需要が100 TWh増加すると予測している。連邦政府のクリーンテクノロジー投資税額控除は、申請者および資産要件を条件として、適格投資に対して30%の還付可能な控除を提供する。[2] カナダ天然資源省のガイドは、太陽光発電設備の適格性を対象としている。適格設備は新品であること、カナダ国内に設置されカナダ国内での使用のみを目的としていること、2023年3月28日から2034年12月31日までの間に取得・使用可能な状態にあることが必要である。この控除は適格なクリーン発電の資本コストを引き下げ、大規模な計算負荷と新規電力資産を組み合わせる開発者にとって供給面の経済性を改善する。
水力および風力発電によるカーボンクレジットの収益化
再生可能エネルギーの経済性は、電力の販売に加えて環境的価値を反映できる。アルバータ州は、2002年以降に開始された風力発電プロジェクトが規制およびオフセットシステムの要件を満たす場合、承認されたプロトコルに基づいて排出オフセットを生成することを認めている。適格プロジェクトは、TIER大規模排出者またはオプトイン施設であってはならず、別のオフセットシステムまたは制度の下で同一の電力生産に対して認定を受けることもできない。2026年2月26日、TransAltaはカナダ年金計画投資委員会およびBrookfieldとの間で、アルバータ州パークランド郡キープヒルズにおけるデータセンター開発に関する覚書を締結した。TransAltaは独占的なサイトおよび電力プロバイダーであり、開発は規制当局の承認および最終合意を条件としていた。提案された計算負荷はカナダ データセンター市場の成長を支援しうる電供給の機会を生み出す一方、風力オフセットの適格性は適格な発電に限定された別の潜在的な収益要素を提供する。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 水力発電豊富な州以外での高い電力コスト | -1.2% | アルバータ州スタージョン郡 | 短期(2年以内) |
| 熟練したデータセンター労働力の限られた可用性 | -0.8% | 全国 | 中期(2〜4年) |
| 先住民族の土地協議に関する長期的な許可取得 | -0.3% | アルバータ州 | 中期(2〜4年) |
| 暗号資産に特化した施設の保険料の上昇 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水力発電豊富な州以外での高い電力コスト
送電および接続料金は、高負荷コンピューティング施設の経済性に別のインフラ上のハードルを加えます。2026年7月、アルバータ州政府は、MetaのスタージョンカウンティキャンパスのAESOの請求計算機による年間送電料金の推定額が約1.968 ビリオン カナダドル(139.5 ミリオン 米ドル)であると報告しました。この推定は970 MWの需要送電サービス、90%の負荷率、およびAESOのデフォルトプール価格を前提としており、Metaの接続コストは別途計上されます。これは定期的なネットワーク費用と初期接続コミットメントを組み合わせています。予測される送電負担は、電力エネルギーコストが計算に入る前に、コンピューティング容量を追加するための財務的余地を縮小させる可能性があります。
熟練したデータセンター労働力の限られた可用性
狭い接続性取引における希少性は、それ以外の点では十分に供給されているデータセンター建設を制約する可能性がある。2026年、Amazon Web Services Inc.(AWS)はカナダにおいて光ファイバーを適切に融着接続できる技術者が不足していると報告した。融着接続は2本の光ファイバーを接合し、高速かつ信頼性の高いデータ伝送を支援する。このスキルへのアクセスが限られていると、計算キャパシティを使用可能にするために必要な接続作業が複雑になる可能性がある。AWS、コレージュ・ド・ボワ・ド・ブローニュ、および住友電工ライトウェーブは、2025年5月5日と6日にモントリオールで2日間の光ファイバー融着接続ワークショップを開催した。このスキル不足という制約のもとで接続作業を完了することは、カナダ データセンター産業の開発者にとってスケジュールおよび労務コストのリスクをもたらす。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
大規模施設はスケールと段階的開発を組み合わせる大規模施設は2026年のカナダ データセンター市場規模の34.01%のシェアを占め、2027年から2032年にかけてCAGR 14.63%で成長すると予測されており、最大セグメントかつ最も急成長するセグメントとなっています。Yondrは2025年1月にトロントで3階建て27 MWのデータセンターの着工式を行い、これが同社初のカナダ開発となりました。このプロジェクトは4.5エーカーのサイトを使用しました。
Bell Canadaは2026年3月にサスカチュワン州シャーウッド農村自治体に300 MWのデータセンターを発表し、第1段階は2027年上半期に予定されています。2026年9月、BellとサスカチュワンState政府は最大900 MWの追加容量の段階的開発に関する拘束力のないMOUを発表しました。この拡張は商業的取り決め、許可、承認、および顧客の需要とコミットメントに依存していました。大規模施設のオペレーターは、提案されたキャンパス全体を即座に使用可能な容量として得るのではなく、初期段階と条件付き拡張に対して別々の供給決定に直面します。



ティアタイプ別:
供給容量と政府ワークロードが需要を形成ティア3は2026年の施設支出によるカナダ データセンター市場シェアの81.11%をめ、最大のセグメントとなった。ブランプトンにあるティア3の55H施設は、Grain Managementが所有しCore Data Centresが運営しており、2025年に最初の5 MWのキャパシティを提供した。この拡張は高性能およびAI最適化コンピューティング向けに20 MWを追加するよう設計されており、施設は水力由来のエネルギーを使用した。最初の提供は設計された拡張の一部のみをカバーしたため、計画された全規模を必要とする購入者は後続フェーズに依存することになる。
ティア4は2027年から2032年にかけてCAGR 15.15%で最も急成長するセグメントと予測されている。オンタリオ州の2024〜25年度の近代化には、省庁および機関のソリューションをグエルフ・データセンターへ移行することが含まれ、クラウドホスティングで補完された。同施設はアップタイム・インスティテュートからティアIVのデザイン認証、構築施設認証、およびゴールドの運用サステナビリティ認証を取得した。このモデルは州の省庁および機関に共有施設の移行先を提供しつつ、クラウドホスティングを補完として維持するため、選択されたソリューションの合は上位ティアの物理サイトに対する需要を支援できる。

データセンタータイプ別:
コロケーションの規模と専用AI開発が分岐コロケーションは2026年のカナダ データセンター市場シェアの90.73%を占め、最大セグメントとなりました。2025年9月18日、Cologixはモントリオール、トロント、バンクーバーにわたる22のデータセンターを運営し、カナダのポートフォリオに106 ミリオン平方フィートのスペースと94 MWの電力を有すると報告しました。Cologixのコロケーションおよび相互接続サービスは、外部から供給されるホスティングインフラを求める顧客に商業チャネルを提供します。このフットプリントにより、Cologixは1つのプロバイダーのカナダポートフォリオ内の複数の都市圏サイトで顧客のワクロードをホストできます。
ハイパースケール/自社構築施設は2027年から2032年にかけてCAGR 16.28%で最も急成長するセグメントと予測されています。Metaは2026年7月8日にアルバータ州スタージョン郡でAIワークロード向けに最適化された計画1 GWの施設となるカナダ初のデータセンターの着工式を行いました。このプロジェクトは1つのオペレーターの計画されたコンピューティングインフラを専用のカナダサイトに集中させ、アプリケーションを施設開発と直接結びつけます。オーナー自身のワークロード向けに構築された容量は、コロケーションプロバイダーが提供するリーススペースビジネスの外で追加されるため、自社構築の成長はプロバイダーのリースに依存しません。
エンドユーザー別:
テクノロジープラットフォームがリードし、金融ワークロードが移行ITおよびITESは最大セグメントであり、2026年のデータセンター施設支出の27.88%を占めました。2026年6月30日終了の四半期において、HIVE Digital Technologies Ltd.は子会社BUZZ HPCとBell AI Fabricの間でCohere向けに約225 ミリオン 米ドルの3年間GPUクラウド契約を報告しました。これは2,304台のNVIDIA GB200 NVL72 GPUの展開をカバーし、BUZZがGPUクラウド層を提供し、Bellがデータセンター容量と接続性を提供しました。Cohereはこの契約によって支援されるエンタープライズAIプラットフォームユーザーです。Bellの容量と接続性はBUZZのGPUクラウドサービスの下にある施設層を形成し、専門的なAI利用を物理的なホスティング需要と結びつけます。
BFSIは2027年から2032年にかけてCAGR 16.01%で最も急成長するセグメントと予測されています。2025年6月、Atosはカナダのウェルスおよびアセットマネジメント会社であるIGM Financial Inc.のデータセンター移行をMicrosoft AzureおよびGoogle Cloud Platformに完了しました。完了した移行は、金融サービスのワークロードが以前のデータセンター環境から2つのパブリッククラウドに移行したことを示しています。機関所有サイトからパブリッククラウドへのワークロードの移動は、施設容量の購入をクラウドプロバイダーに移し、ホストされたプラットフォームを金融機関と施設オペレーターの仲介者にします。
ホットスポット別:
西部相互接続とケベック州キャンパス拡張が進展カナダその他地域は最大のホットスポットセグメントであり、2026年の全国施設支出の39.39%のシェアを占めました。Cologixは2025年10月にカルガリー中心部のDataHiveOneと、DataHiveのコロケーションおよび相互接続資産の大部分を取得したと発表しました。このキャリアニュートラル施設にはYYCIXインターネット交換所を含む30以上のネットワークが収容されていました。企業、キャリア、クラウドサービスプロバイダーにグローバルネットワークへの直接アクセスを提供しました。カルガリーのキャリアホテルにより、Cologixは確立されたネットワーク接の集中を通じて西部の企業とクラウドプロバイダーにサービスを提供できます。
ケベック州は2027年から2032年にかけてCAGR 15.14%で最も急成長するホットスポットセグメントと予測されています。2026年6月4日、QScaleはレヴィのQ01キャンパスのBuilding Bの建設が順調に進んでいると報告しました。7.0 ビリオン カナダドル(503.7 ミリオン 米ドル)のプロジェクトは、AIおよびハイパフォーマンスコンピューティングワークロード向けに60 MWのIT容量を追加する計画でした。2026年6月4日時点で建設中のBuilding Bは、Q01がそれらのワークロードをはるかに大きな規模でホストできるようにする計画でした。
地理的分析
オンタリオ州 データセンター市場
オンタリオ州は2026年のカナダ データセンター市場規模の35.72%を占め、最大の地域となりました。2025年の独立電力システムオペレーターのレポートは、州内に約100のデータセンターを数えました。2025年12月31日時点で、Equinixはトロントのトロント TR6フェーズ3プロジェクトが建設中であり、2027年第3四半期の開業を目標とし、1,075の販売可能なキャビネットと総プロジェクト設備投資額123 ミリオン 米ドルを報告しました。TR6の追加販売可能スペースを求める購入者は、確立された施設基盤を持つ州においても、将来の開業に依存することになります。
ケベック州 データセンター市場
ケベック州は2027年から2032年にかけてCAGR 15.14%で最も急成長する地域と予測されています。2026年3月、CologixはテクノパークモントリオールのAI対応MTL8コロケーション施設が稼働中であり、21 MWの容量を供給すると報告しました。テクノパークモントリオールは航空宇宙およびテクノロジーハブです。ラ・ケスはCologixのサイトへの継続的な投資を支援するために債務融資を提供しました。再生可能水力電力がMTL8に電力を供給し、CologixのAI対応コロケーション提供に低炭素電力基盤を与えています。
ブリティッシュコロンビア州では、BCEがBellのカムループスにあるMission Flats施設が2025年6月から稼働し、Groq AIインフェレンスが稼働中であると報告しました。レヴィのQScaleのQ01キャンパスは114 MWの保護された顧客ITロードでAIコロケーションを提供しています。アルバータ州では、GLJ Ltd.が2025年3月26日時点で22の稼働施設を特定し、公的に識別可能なコロケーション、ホスティング、および通信サイトに焦点を当てたカウントを行いました。CANIXは大西洋岸諸州のネットワーク向けにEXA Edge DC ハリファックスでコロケーションとピアリングを提供し、Bellはマニトバ州ウィニペグ/ロッサー地区の旧タンパク質加工施設を転換してAIデータセンター容量を計画しています。カムループスでのライブAIインフェレンスへのアクセスとハリファックスでの大西洋岸ネットワークのピアリングでは、地域の購買決定が異なります。
規制の枠組みと展望
この比較は、個人情報を取り扱い、系統接続施設を拡張する商業データセンターオペレーターの観点から、カナダおよびオンタリオ州の選択された管轄区域をカバーしています。連邦プライバシー義務は、国境を越えたフローを含む個人情報の対象となる商業的取り扱いに影響を与え、実質的に類似した州法が一般的に州内活動を規制します。オンタリオ州の「Protect Ontario by Securing Affordable Energy for Generations Act, 2025」は、電力系統に接続または再接続するデータセンターの基準を承認します。
規制テーブル
| 決定要因 | カナダ | オンタリオ州 |
|---|---|---|
| 主要機関 | カナダプライバシーコミッショナー事務所 | エネルギー・鉱山省 |
| 主要な手段または方向性 | 個人情報保護および電子文書法(PIPEDA);2026年6月15日に提出されたBill C-36、2026年10月21日に第2読会 | Protect Ontario by Securing Affordable Energy for Generations Act, 2025;提案された接続評価および別個の料金クラス |
| 商業的効果 | 対象となる個人情報サービスのプライバシーコンプライアンス | 対象となる新規施設の提案されたプロジェクト評価および産業保全イニシアチブの除外 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
カナダの中程度の評価と変化なしの見通しは、PIPEDAが有効なまま、その提案された代替法であるBill C-36が2026年10月21日に第2読会にあったことを反映しています。この法案は移転組織が同等の保護を確保することを要求し、プロバイダーは別の目的で情報を使用しない限り、主に保護措置と記録保持義務を負います。接続評価および料金クラス提案に関するオンタリオ州の協議は2026年9月12日に終了しました。系統接続施設を拡張するオペレーターにとって、オンタリオ州の中程度の評価と強化の見通しは、対象となる新規データセンターに対する提案された追加評価と潜在的な産業保全イニシアチブの除外を反映しています。
バリューチェーンの段階
この比較は、コロケーションプロビジョニングから相互接続および運用サポートまでの施設サービス提供を追います。Bell Wholesaleは主要なカナダの拠点でスペース、電力、冷却、および相互接続を備えたキャビネットまたはケージを供給します。Cologixはモントリオールのデータセンターネットワーク全体でクラウドオンランプ接続を提供します。これらの活動により、オペレーターは機器のホスティングと外部サービスへの接続において商業的役割を担います。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コロケーションプロビジョニング | Bell Canada、eStruxture Data Centers Inc.などのコロケーションプロバイダー | コロケーションサービス販売 | ホストされた負荷を利用可能なスペース、電力、冷却に合わせること | サイトのユーティリティサービス制限に合わせてホスト容量を段階的に配置 |
| 相互接続 | Cologix Inc.、eStruxture Data Centers Inc.などの相互接続プロバイダー | 接続性および相互接続サービス販売 | 必要なクラウド接続を選択した施設に合わせること | ワークロードを配置する前に必要なオンランプアクセスを確認 |
| 運用サポート | eStruxture Data Centers Inc.などの施設サポートプロバイダー | 運用サービス収益内のセキュリティおよびサポート | 顧客機器と施設インシデントの分担責任 | オペレーターと顧客間のエスカレーション所有権を定義 |
| 情報源: Mordor Intelligence | ||||
物理的なホスティングと接続性は補完的な収益機会を生み出し、サポートは機器配置後のオペレーターの役割を拡張します。1つのオペレーターであるeStruxtureは、コロケーション、接続性、セキュリティ、およびサポートサービスを提供します。1つのオペレーターから両方のサービスを購入する顧客は、復旧パフォーマンスへの露を集中させるため、インシデントの所有権はホスティングと接続性にまたがる必要があります。
競合環境
市場集中度
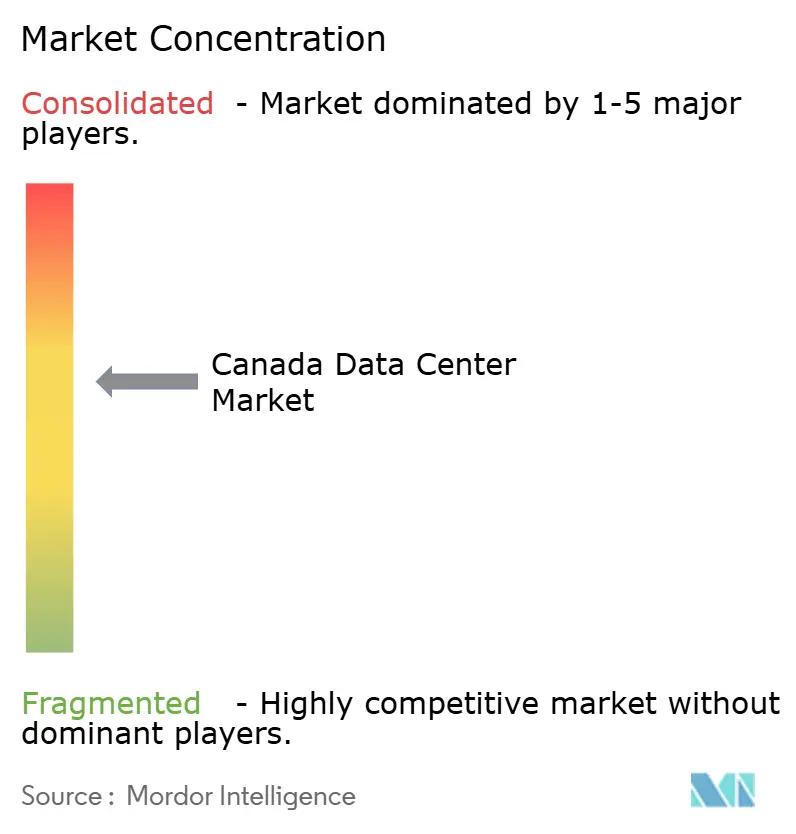
この産業は中程度に分散しており、国際的なキャンパス開発者、全国プラットフォーム、およびローカル相互接続プロバイダーが組み合わさっています。Vantage Data Centers LLCはハイパースケールキャンパスを開発し、Equinix Inc.はデータセンターを運営し、2025年にトロントを含む6つの都市圏で土地取得を完了しました。サプライヤーミックスには、カナダの施設プロバイダーであるeStruxture Data Centers Inc.、ウィニペグのManitoba Internet Exchangeを管理するLES.NET (1996) INC.、およびカナダのコンピューティングサイトを所有・運営するIREN Limitedが含まれます。競争は結果としてサイトポジションとネットワークエコシステムへのアクセスに依存し、複数のサプライヤータイプがコンピューティング需要に対応する役割を担います。
キャンパス拡張とアンカー顧客契約は、容量提案を開発するための異なる方法を表しています。2025年2月、VantageはQC24をケベックシティキャンパスの計画された第4施設として発表しました。2026年5月、eStruxtureはCoreWeaveがカルガリー地域のロッキービュー郡にあるCAL-3のフェーズ1の一部のアンカーテナントとして署名したと発表しました。キャンパスの追加はオペレーターの計画された提供を拡大し、アンカー契約は指定された容量の一部に対する直接的な商業コミットメントを提供します。署名されたテナント契約は、フェーズ1の契約部分の購入者を見つけるeStruxtureのリスクを軽減します。
既存のカナダサイトでの技術適応は、オペレーターが確立された物理プラットフォームを活用できる別の競争経路を提供します。IRENのFY25アップデートはブリティッシュコロンビア州に160 MWのサイト容量を特定し、ビットコインマイニングハードウェアからAIクラウドGPUへの移行を報告しました。2026年8月、IRENは既存サイトの電力ヘッドルームを活用するために、2027年中にマッケンジー、カナルフラッツ、プリンスジョージで液冷展開が計画されていると述べました。IRENの計画は既存サイトの電力ヘッドルームから追加のAI容量を引き出すのに対し、VantageとeStruxtureは新しいキャンパス建物を提案しており、サイト転換は追加のコンピューティングワークロードを競争するための独自の方法となっています。
カナダ データセンター産業リーダー
-
Vantage Data Centers LLC
-
Equinix Inc.
-
eStruxture Data Centers Inc.
-
LES.NET (1996) INC.
-
IREN Limited
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ データセンター市場 このレポートでカバーされる企業
- Vantage Data Centers LLC
- Equinix Inc.
- eStruxture Data Centers Inc.
- LES.NET (1996) INC.
- IREN Limited
- Keel Infrastructure Corp.
- Compass Datacenters LLC (Brookfield Infrastructure Partners L.P. and Ontario Teachers' Pension Plan Board)
- Urbacon Data Centre Solutions Inc.
- Cologix Inc.
- HIVE Digital Technologies Ltd.
- Amazon Web Services Inc.
- Digital Realty Trust Inc.
- Rogers Communications Inc. - Rogers Business
- Carrier Connex Systems Ltd.
- Bell Canada
- STACK Infrastructure Inc.
- QScale Inc.
- EdgeConneX LLC
最近の産業開発事情 カナダ データセンター市場
- 2026年10月:Bell Canadaとサスカチュワン州政府は、シャーウッド農村自治体にあるBell AI Fabricの300 MWキャンパスにおける建設進捗を報告し、構造用鉄骨が立ち上がり、第1フェーズの建物4棟すべての外殻が形成されつつあります。
- 2026年7月:MetaはアルバータState州スタージョン郡でAIワークロード向けに最適化された計画1 GWの施設となるカナダ初のデータセンターの着工式を行いました。
スコープと方法論
| 大規模 |
| 大型 |
| 中規模 |
| メガ規模 |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 未利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
| BFSI |
| ITおよびITES |
| Eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| テレコム |
| その他のエンドユーザー |
| オンタリオ州 |
| ケベック州 |
| カナダその他地域 |
| データセンター規模別 | 大規模 | ||
| 大型 | |||
| 中規模 | |||
| メガ規模 | |||
| 小規模 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 未利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| テレコム | |||
| その他のエンドユーザー | |||
| ホットスポット別 | オンタリオ州 | ||
| ケベック州 | |||
| カナダその他地域 | |||
市場の定義
- ITロード容量 - ITロード容量または設置容量とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンター容量がリースアウトされた程度を示します。例えば、100 MWのデータセンターが75 MWをリースアウトした場合、吸収率は75%となります。利用率およびリースアウト容量とも呼ばれます。
- レイズドフロアスペース - 床の上に構築された高架スペースです。元の床と高架床の間のこの隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は適切な配線および冷却インフラの確保を支援します。平方フィート(ft²)で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられたレイズドフロアスペースに基づいてセグメント化されます。メガ データセンター - ラック数が9,000以上またはレイズドフロアスペース(RFS)が225,001平方フィート以上;大型 データセンター - ラック数が9,000〜3,001またはRFSが225,000〜75,001平方フィート;大規模 データセンター - ラック数が3,000〜801またはRFSが75,000〜20,001平方フィート;中規模 データセンター - ラック数が800〜201またはRFSが20,000〜5,001平方フィート;小規模 データセンター - ラック数が200以下またはRFSが5,000平方フィート以下。
- ティアタイプ - Uptime Instituteによると、データセンターはデータセンターインフラの冗長機器の能力に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に分類されます。
- コロケーションタイプ - このセグメントはリテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は潜在的な顧客にリースアウトされるITロードの量に基づいて行われます。リテールコロケーションサービスのリース容量は250 kW未満;ホールセールコロケーションサービスのリース容量は251 kW〜4 MW;ハイパースケールコロケーションサービスのリース容量は4 MW超。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、Eコマース、テレコム、製造業が研究対象市場の主要なエンドコンシューマーです。スコープには、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービスオペレーターのみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容された機器とサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置容量とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンター容量がどれだけリースアウトされているかを示します。例えば、100 MWのデータセンターが75 MWをリースアウトした場合、吸収率は75%となります。利用率およびリースアウト容量とも呼ばれます。 |
| レイズドフロアスペース | 床の上に構築された高架スペースです。元の床と高架床の間のこの隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この配置は適切な配線および冷却インフラの確保を支援します。平方フィート/メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用されるデバイスです。 |
| 通路 | ラックの列の間の開放スペースです。この開放スペースはサーバールームの最適温度(20〜25℃)を維持するために重要です。サーバールーム内には主にホットアイルとコールドアイルの2つの通路があります。 |
| コールドアイル | ラックの前面が通路に面している通路です。ここでは、冷却された空気が通路に送り込まれ、ラックの前面から入って温度を維持できるようにします。 |
| ホットアイル | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けられます。 |
| クリティカルロード | データセンター運用にとってアップタイムが重要なサーバーおよびその他のコンピュータ機器が含まれます。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標です。(データセンター総エネルギー消費量)/(IT機器総エネルギー消費量)で計算されます。さらに、PUEが1.2〜1.5のデータセンターは非常に効率的とみなされ、PUEが2を超えるデータセンターは非常に非効率とみなされます。 |
| 冗長性 | 停電や機器障害の場合にIT機器が影響を受けないよう、追加コンポーネント(UPS、発電機、CRAC)が追加されるシステム設計として定義されます。 |
| 無停電電源装置(UPS) | ユーティリティ電源供給と直列に接続されたデバイスで、バッテリーにエネルギーを蓄積し、ユーティリティ電源が遮断された場合でもIT機器への供給が継続されるようにします。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、ダウンタイムを回避するための無停電電源供給を確保します。データセンター施設にはディーゼル発電機があり、一般的に施設内に48時間分のディーゼルが保管されて中断を防ぎます。 |
| N+1 | 「必要数プラス1」と呼ばれ、障害発生時のダウンタイムを回避するために利用可能な追加機器セットアップを示します。データセンターは4つのコンポーネントごとに1つの追加ユニットがある場合にN+1とみなされます。例えば、データセンターに4つのUPSシステムがある場合、N+1を達成するには追加のUPSシステムが必要です。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、1つの配電システムが完全に障害を起こした場合でも、もう一方のシステムがデータセンターに電力を供給し続けます。 |
| インロー冷却 | 列内のラック間に設置された冷却設計システムで、ホットアイルから暖かい空気を引き込み、コールドアイルに冷たい空気を供給することで温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設がデータセンター運用を維持する準備状況を決定します。データセンターは非冗長(N)電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(ユーティリティ電力グリッドから)を持つ場合にティア1データセンターに分類されます。ティア1データセンターのアップタイムは99.67%で、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | データセンターは冗長電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合にティア2データセンターに分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、熱排出機器、および燃料タンクが含まれます。ティア2データセンターのアップタイムは99.74%で、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長電力および冷却コンポーネントと複数の電力配電システムを持つデータセンターはティア3データセンターと呼ばれます。この施設は計画的(施設メンテナンス)および計画外(停電、冷却障害)の中断に対して耐性があります。ティア3データセンターのアップタイムは99.98%で、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源供給されており、中断が発生した場合でも耐障害性を持ち、継続的な運用を確保します。ティア4データセンターのアップタイムは99.74%で、年間ダウンタイムは26.3分未満です。 |
| 小規模 データセンター | フロアスペース面積が5,000平方フィート以下、または設置可能なラック数が200以下のデータセンターは小規模データセンターに分類されます。 |
| 中規模 データセンター | フロアスペース面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800のデータセンターは中規模データセンターに分類されます。 |
| 大規模 データセンター | フロアスペース面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000のデータセンターは大規模データセンターに分類されます。 |
| 大型 データセンター | フロアスペース面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000のデータセンターは大型データセンターに分類されます。 |
| メガ データセンター | フロアスペース面積が225,001平方フィート以上、または設置可能なラック数が9,001以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 容量要件が250 kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に選ばれます。 |
| ホールセールコロケーション | 容量要件が250 kW〜4 MWの顧客を指します。これらのサービスは主に中規模から大規模企業に選ばれます。 |
| ハイパースケールコロケーション | 容量要件が4 MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、およびOTTプレイヤー(Netflix、Hulu、HBO+など)から生じます。 |
| モバイルデータ速度 | ユーザーがスマートフォンを通じて体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されているキャリア技術に依存します。市場で利用可能なキャリア技術は2G、3G、4G、5Gであり、2Gが最も遅く、5Gが最も速いです。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続で結ぶ、国全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーが1ヶ月に消費する平均データ量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて供給されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用および商業用の両方で使用されます。ここでは、光ファイバーケーブルが銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2つ以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の点へ毎秒100〜200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の量の指標です。石炭、石油、ガスが主要な発電源であるため、この電力の消費は炭素排出に寄与します。データセンターオペレーターは施設から生じるカーボンフットプリントを抑制するために再生可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、研究対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、研究対象市場の全体像を生成するために、レベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




