
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場取引高 (2026) | 1.95 テラワット |
| 市場取引高 (2031) | 2.49 テラワット |
| 成長率 (2026 - 2031) | 5.06 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ電力市場分析
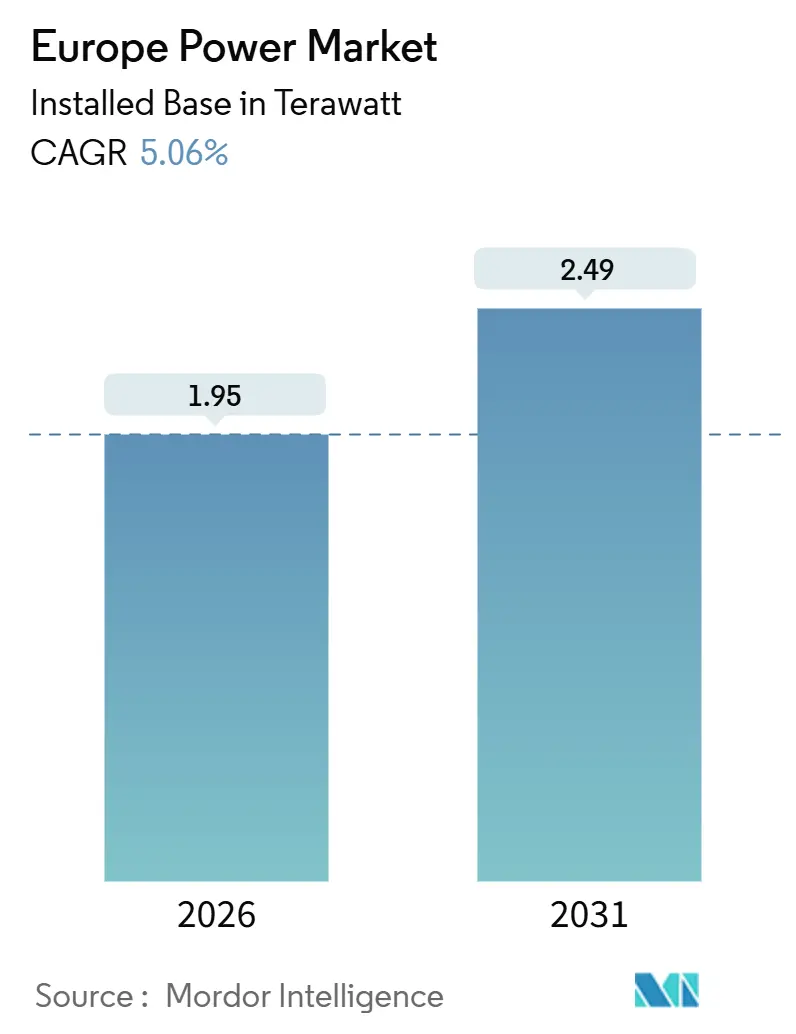
設置ベースにおけるヨーロッパ電力市場規模は、予測期間(2026年~2031年)中に5.06%のCAGRで、2026年の1.95テラワットから2031年の2.49テラワットへ成長することが見込まれています。
Fit-for-55およびREPowerEUの下での強力な政策推進力が、公益事業者に対して退役する石炭・原子力発電所を低コストの風力・太陽光発電に置き換えるよう促しており、これらの均等化発電原価(LCOE)は2024年にそれぞれ1MWh当たり35ユーロおよび40ユーロに低下しました。洋上風力パイプライン、水素対応ガス改修、AIによるグリッドアップグレードが収束し、間欠性への懸念を払拭しつつあり、また企業間の電力購入契約(PPA)は開発者に対して、従来の公益事業者調達に匹敵する追加資金調達チャネルを提供しています。仮想発電所や住宅用蓄電池を含むグリッドエッジ技術は、対応可能な柔軟性プールを拡大し、卸売価格のボラティリティを抑制しています。地域レベルでは、ドイツが設備容量の最大国であり続けていますが、デンマークが再生可能電力100%に向けた加速を進めており、競争上のバランスを再構築しています。
主要レポートの要点
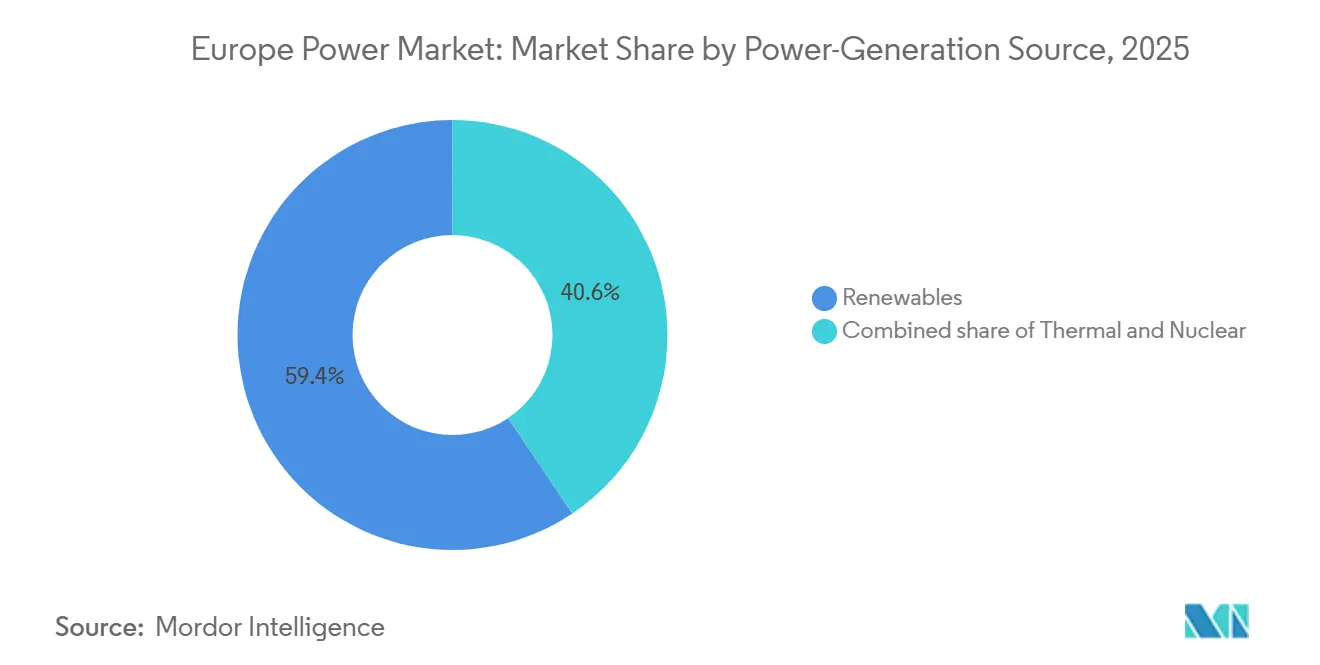
- 電力発電源別では、再生可能エネルギーが2025年のヨーロッパ電力市場シェアの59.40%を占めました。洋上風力設備容量は2031年までに8.51%のCAGRで拡大する見込みです。
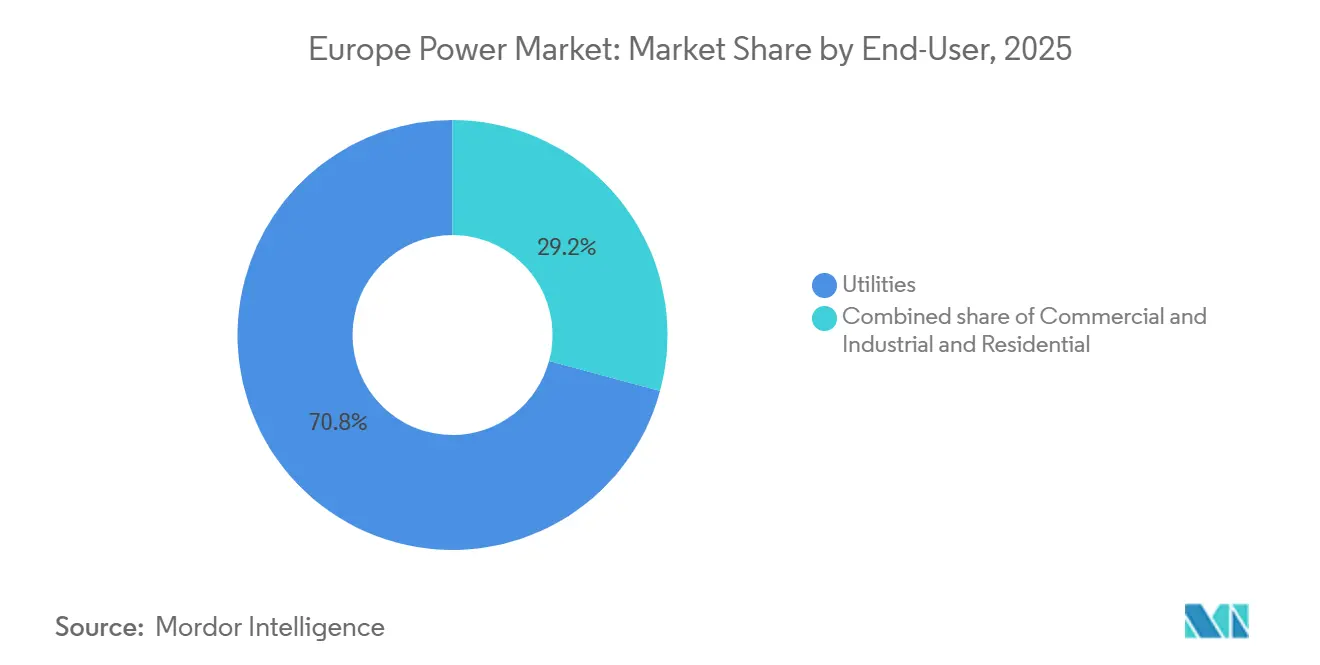
- エンドユーザー別では、公益事業者が2025年のヨーロッパ電力市場規模の70.8%を占め、住宅セグメントは2031年にかけて10.4%のCAGRで拡大しています。
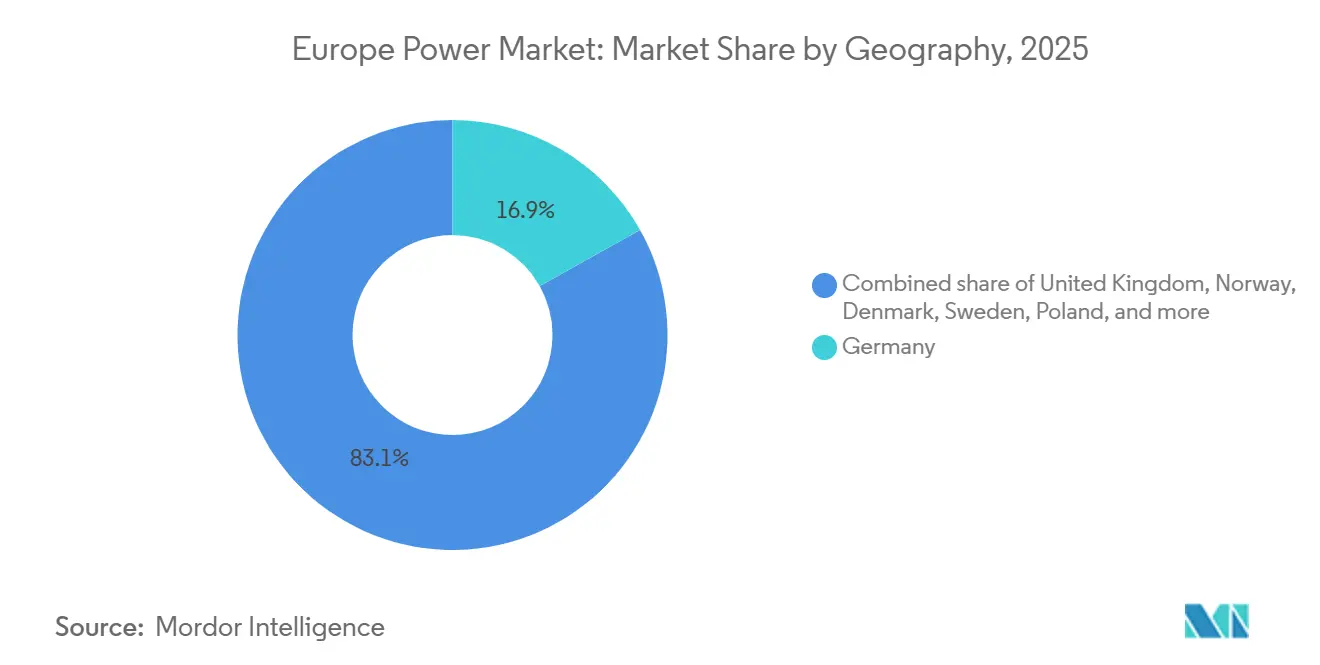
- 地域別では、ドイツが2025年のヨーロッパ電力市場の16.87%を占めており、デンマークは2031年に向けて9.5%のCAGRで最も高い成長ペースを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| EU Fit-for-55・REPowerEU脱炭素マンデート | +1.2% | EU全域、 特にドイツ、デンマーク、スペインで強い影響 | 長期 (4年以上) |
| 陸上風力・大規模ユーティリティ太陽光の 過去最低均等化発電原価(LCOE) | +1.0% | 世界全体、 スペイン、ドイツ、北欧諸国で最大の影響 | 中期 (2〜4年) |
| 2025年以降の 石炭・原子力段階的廃止の加速 | +0.8% | ドイツ、 フランス、ポーランド、ベルギー | 中期 (2〜4年) |
| グリッドのデジタル化 (AIによる予測的運用・保守管理) | +0.5% | イギリス、 ドイツ、フランス、オランダ | 短期 (2年以下) |
| データセンターの 電力需要急増(2030年までに20TWh超) | +0.7% | アイルランド、 ドイツ、オランダ、北欧諸国 | 長期 (4年以上) |
| 水素対応複合サイクルガスタービン(CCGT)改修による 柔軟なバックアップの解放 | +0.4% | ドイツ、 オランダ、イギリス、イタリア | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
EU Fit-for-55・REPowerEU脱炭素マンデート
2030年までに再生可能エネルギー比率42.5%、2050年までにネットゼロを義務付ける目標は、ヨーロッパ電力市場における開発事業者の長期的な収益見通しを安定させており、ドイツの年間太陽光発電導入量を15GW、陸上風力を10GWへと押し上げ、2020年から2023年の実績の3倍に達している。[1] 優先区域における許認可を12ヶ月以内に完了させる許可手続きの簡素化により、かつて5年に及んでいた導入の遅延が緩和されつつある一方、REPowerEUの3,000億ユーロの資金が系統強化および蓄電池の併設に向けて復興支出を振り向けている。電力会社の投資ポートフォリオも同様に変化しており、2026年予算の50%以上を再生可能エネルギーとデジタルネットワークに配分している。系統規程は現在、高速応答型の蓄電池を優遇しており、2024年には10GWhの導入を促進した。タクソノミー・フレームワークも同様に影響力を持っており、「重大な損害を与えない」ルールがリサイクルや循環経済計画を持つプロジェクトを優遇しているため、タービンメーカーはフランスとスペインにブレードリサイクルラインの設置を発表している。
陸上風力・大規模ユーティリティ太陽光の過去最低均等化発電原価(LCOE)
陸上風力が1MWhあたり35ユーロ、ユーティリティ規模の太陽光が1MWhあたり40ユーロという水準は、2024年の石炭・ガスの基準価格を50%以上下回り、ヨーロッパ電力市場において再生可能エネルギーをデフォルトの容量選択肢へと転換させている。効率向上も顕著であり、6MWの陸上タービンは2020年の機器と比べて30%多い発電量をもたらし、両面受光型パネルは太陽光発電量を最大15%向上させる。[2] スペインの2024年入札は1MWhあたり28ユーロで落札され、イギリスの最新の差額決済契約ラウンドでは洋上風力が1MWhあたり44ポンド(56米ドル)で落札された。均等化発電原価の低下には価格のパラドックスも伴っており、デンマークでは太陽光発電の高い普及率により2024年に42日間で昼間の卸売価格がマイナスとなり、同年2GWに達したパワー・ツー・X電解槽の普及を加速させた。プロジェクト経済性には現在、補助サービス収入が組み込まれており、投資家に新たな評価指標をもたらしている。
2025年以降の石炭・原子力段階的廃止の加速
ドイツの2023年4月の原子力発電終了と2030年の石炭廃止計画により19GWのベースロード電源が失われ、ヨーロッパ電力市場全体で年間再生可能エネルギー導入量と系統規模の蓄電池を倍増させる必要が生じている。フランスは、設備の腐食により2022年に原子力の稼働率が54%まで低下した後、再均衡を図っている。一方、ポーランドはEUの圧力を受けて2030年までに5GWの石炭を廃止することを約束した。設備寿命延長の決定は依然として議論を呼んでおり、ベルギーはドール3号機とティアンジュ2号機を冬季の電力供給確保のために10年間延長した。水素対応型の柔軟な複合サイクルガスタービン(CCGT)がこのギャップを埋めており、容量支払いを獲得し慣性力を確保している。RWEは2028年までに3GWの改修を計画している。ドイツへの国境を越えた純電力輸入量は2024年に15TWhに増加し、逼迫した時期における相互接続線への依存度の高まりを示している。
グリッドのデジタル化(AIによる予測的運用・保守管理)
National Gridが2024年に7,000の送電変電所で予測分析を展開した際、機械学習プラットフォームが計画外の停止を20%〜30%削減しました。シーメンスのデジタルツインが現在15の送電事業者に導入されており、高再生可能エネルギーディスパッチシナリオのストレステストを可能にし、カーテイルメントを最小化しています。人工知能制御は分散型柔軟性も解放しており、ドイツは2024年に住宅用蓄電池とEV充電器2GW相当を周波数応答市場に集約しました。NIS2指令によりサイバーセキュリティ監視が強化され、24時間以内のインシデント報告と1,000万ユーロの罰金が課されたことで、小規模な公益事業者は攻撃下でも段階的に機能するエッジコンピューティング設計の採用を余儀なくされています。総じてデジタル化により、運用・保守費用が15%〜20%削減され、新設投資への資本が解放されています。
制約要因影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 域外 相互接続線設備容量の混雑 | -0.6% | ドイツ〜フランス、 イベリア半島〜フランス、北欧〜大陸ヨーロッパ | 中期 (2〜4年) |
| 長期化する グリッド許認可とNIMBY(地域住民反対) | -0.5% | ドイツ、 イギリス、フランス、スペイン | 長期 (4年以上) |
| 公益事業者の利益を侵食する 卸売価格のボラティリティ | -0.4% | EU全域、 特にドイツ、スペイン、デンマークで深刻 | 短期 (2年以下) |
| 再生可能エネルギーにおける 重要鉱物サプライチェーンへの曝露 | -0.3% | 世界全体、 特に太陽光・蓄電池プロジェクトへの影響が大きい | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
長期化するグリッド許認可とNIMBY(地域住民反対)
系統の建設期間は平均7年から10年を要し、地域的な課題によりさらに2年から3年が加算される。これはドイツの700kmのズードリンク送電線が2028年の初送電時点で着工から13年を経過することに如実に表れており、ヨーロッパ電力市場における重要な課題を浮き彫りにしている。フランスの送電系統運用者(TSO)は、プロジェクトの40%が訴訟に直面していると報告しており、特に洋上風力接続のための海岸陸揚げ地点付近で顕著である。イギリスでは、739GWの系統接続待ち行列が一部のプロジェクトで15年先まで伸びており、新たな「先に準備が整ったものを先に接続する」ルールの導入を促している。スペインは指定区域における承認期間を18ヶ月に短縮したが、カタルーニャとアンダルシアでは実施が遅れており、不確実性が高い状態が続いている。この遅延により、2022年から2024年の間にドイツの風力・太陽光発電計画12GWが宙に浮き、これは150億ユーロの停滞資本に相当する。
域外相互接続線設備容量の混雑
ACERの2025年モニタリングレポートで指摘された14の回廊が飽和に近い状態で稼働しており、効率的なディスパッチを阻害し、2024年のドイツにおける再給電コストを42億ユーロに押し上げました。[3] フランス〜スペイン間の相互接続線の2.8GW上限により、イベリア半島の余剰太陽光15GWがフランスの日中需要ピークを緩和できずにいます。北欧〜大陸間のケーブルも冬季に混雑し、ノルウェーの水力輸出を制約し、バルト諸国がより高価なガス輸入に頼ることを余儀なくしています。2023年にようやく運用開始した1.4GWのバイキングリンクは、8年の準備期間を経て、承認パイプラインの遅さを裏付けています。頻繁なマイナス価格に直面する開発者は出力を抑制しており、スペインとデンマークでは設備利用率が最大8%低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力発電源別:
再生可能エネルギーが設備容量追加を主導再生可能エネルギーは2025年のヨーロッパ電力市場の59.40%を占め、その設置ベースは2031年に向けて8.51%のCAGRで拡大しています。[4] 洋上風力が先導しており、2024年に5GWが設置され、デンマークの3.5GW規模のホーンシー3とノース海の複数のクラスターが主導する25GWの建設キューが形成されています。陸上風力は2024年に12GW追加されており、主にスペイン、ドイツ、スウェーデンにて実施されました。ユーティリティ太陽光は18GW追加され、スペインの記録的な6GW貢献が反映されています。水力は約200GWで安定推移していますが、2024年のオーストリアの1GW揚水発電運用開始は長期蓄電池への関心再燃を示しました。バイオマス、廃棄物発電、地熱、潮力は合計で設備容量の5%未満にとどまりますが、特定の循環経済および孤立系統のニーズを満たしています。低変動費の再生可能エネルギーの流入はディスパッチ順序を変え、火力発電所を2015年の60%に対して30%〜40%の設備利用率のピーカー役割へと押しやっています。
在来型発電は依然としてシステム安定性を支えています。ガスタービンは約200GWの柔軟なバックアップを提供しており、水素対応モデルは残余炭素削減のために登場しつつあります。原子力はドイツの撤退にもかかわらず、フランスおよびイギリスにおいて地域全体で120GWと依然として顕著な存在感を持っています。石炭撤廃ブロックは排出余裕を確保しますが、十分な蓄電池が稼働するまでは適正性のギャップを残します。ヨーロッパ電力市場における柔軟なバックアップ技術の規模は、したがって投資家の関心を高めており、揚水発電、蓄電池ファーム、水素対応ガスが2031年までに新設投資の15%超を占めると見込まれています。


注記: 全セグメントのセグメントシェアはレポート購入後に閲覧可能です
エンドユーザー別:
住宅の電化が公益事業者の成長を上回る公益事業者は2025年のヨーロッパ電力市場規模の70.8%を依然として占めています。その中心的役割は大規模発電、送電、域外取引に及びます。しかし住宅の電化は他のいかなるエンドユーザーカテゴリーよりも急速に拡大しており、2023年までに350万台以上のヒートポンプが設置され、2024年に8GWの屋根上太陽光が稼働したことで10.4%のCAGRを記録しています。住宅用EV充電は2024年に50万台の公共充電器が追加されたことで急増しており、メーター後方の蓄電池が夕方のピークを平滑化しています。これらの資産はアグリゲーターを通じて補助サービス市場に参加し、収入源を拡大しながら配電設備の増強を先送りしています。
商業・産業顧客は2023年に12.7GW相当の長期PPAを通じてボラティリティをヘッジしており、テック系多国籍企業が契約量を主導しています。工場内太陽光・蓄電池システムはエネルギー集約型セクターの稼働率を向上させ、グリーンスチールへの転換はティッセンクルップのオンサイト電解槽により排出量を30%削減する形で顕在化しています。公益事業者は規制対象ネットワークを優先することで安定収益を追求しており、Iberdrolaは2024〜2026年の設備投資の60%をグリッドへ再配分し、4年前の40%から増加しました。その結果、ヨーロッパ電力産業の事業者は純粋なコモディティ販売ではなく、データ、デジタルサービス、柔軟性を軸にビジネスモデルを再編しています。

注記: 全セグメントのセグメントシェアはレポート購入後に閲覧可能です
地理分析
西ヨーロッパおよび北ヨーロッパ電力市場
ドイツ、フランス、スペイン、および北欧諸国は、2025年における総設備容量の50%超を合計で占めており、調整可能電源および変動性電源資産の地理的集中を示している。ドイツの系統混雑コストは2024年に42億ユーロに達し、2020年の15億ユーロから急激に上昇しており、南北間の再生可能エネルギー不均衡を調整するための財政的負担を浮き彫りしている。デンマークは、ヨーロッパ電力市場規模の2%未満を占めるに過ぎないにもかかわらず、洋上風力設計およびハイブリッド連系線において突出した技術的リーダーシップを発揮している。フランスの原子炉近代化計画は32基の原子炉をさらに10年延長し、2040年まで50GWの原子力ベースロードを維持する。スペインはヨーロッパで最も低い太陽光発電の均等化発電原価(LCOE)を維持しており、企業向け電力購入契約(PPA)需要を促進するとともに、連系線の制約が緩和された際には同国をマーチャント太陽光発電の輸出国として位置づけている。
東ヨーロッパ電力市場
北ヨーロッパでは、ノルウェーの33GWの水力発電およびスウェーデンの16GWが、風力発電の低迷時における供給不足を補う欧州大陸の戦略的蓄電池としての役割を果たしている。イギリスは2030年までに50GWの洋上風力発電を目指して前進しており、2024年のクラウン・エステートによる海底入札では8GWの新規区域が公開された。アイルランドでは、データセンターの需要がすでに国内総負荷の31%を占めており、ダブリン近郊での系統接停止措置が講じられるなど、系統制約に直面している。ポーランドのエネルギー転換のジレンマは、東ヨーロッパが抱えるより広範な課題を浮き彫りにしている。すなわち、老朽化した石炭発電設備はEU排出量取引制度(ETS)コストの上昇に直面しているにもかかわらず、再生可能エネルギーおよび蓄電への資金調達が遅れている。
ヨーロッパ周辺市場
イタリア、オランダ、ベルギー、オーストリア、およびバルカン諸国を含むその他のヨーロッパ地域は、設備容量全体の約35%を占めている。イタリアは25GWの分散型太陽光発電でリードし、オランダは3GWの北海洋上風力発電で優位に立ち、オーストリアは2024年に欧州大陸最大の揚水発電所を追加した。連系線への投資はこれらの分散したリソースを結びつけ始めているが、欧州エネルギー規制機関(ACER)は、地域全体のシナジーを最大限に引き出すためには2030年までにさらに1,500億ユーロの新規送電線が必要であると警告している。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
規制環境
EUの電力規制は電力市場設計改革によって再構築されており、指令(EU) 2024/1711および規則(EU) 2024/1747が2024年7月16日に施行された。この改革は、新規再生可能エネルギーおよびその他の低炭素電源への公的支援を長期的な手段(双方向差額決済契約を含む)へと誘導し、消費者保護を強化することで、価格形成と投資インセンティブをFit-for-55およびREPowerEUの脱炭素化目標に整合させるものである。
2026年には、実施の焦点が市場の健全性、小売切替、国境を越えた調整へと広がった。委員会実施規則(EU) 2026/256(2026年1月30日採択)はREMIT関連のデータ報告規則を更新し、委員会実施規則(EU) 2026/855(2026年4月)は24時間顧客切替と標準化されたデータアクセスを可能にすることを目的とした相互運用性要件を定めた。地域レベルでは、ACERが地域間送電容量および長期送電権への監視を強化し、勧告02/2026(2026年3月27日)およびコア容量算定地域方式に関する決定09-2026(2026年7月16日)を発出するとともに、南東欧における地域間容量拡大策やインフラコスト分担に関する2026年の取り組みを進めた。
競争環境
市場集中度
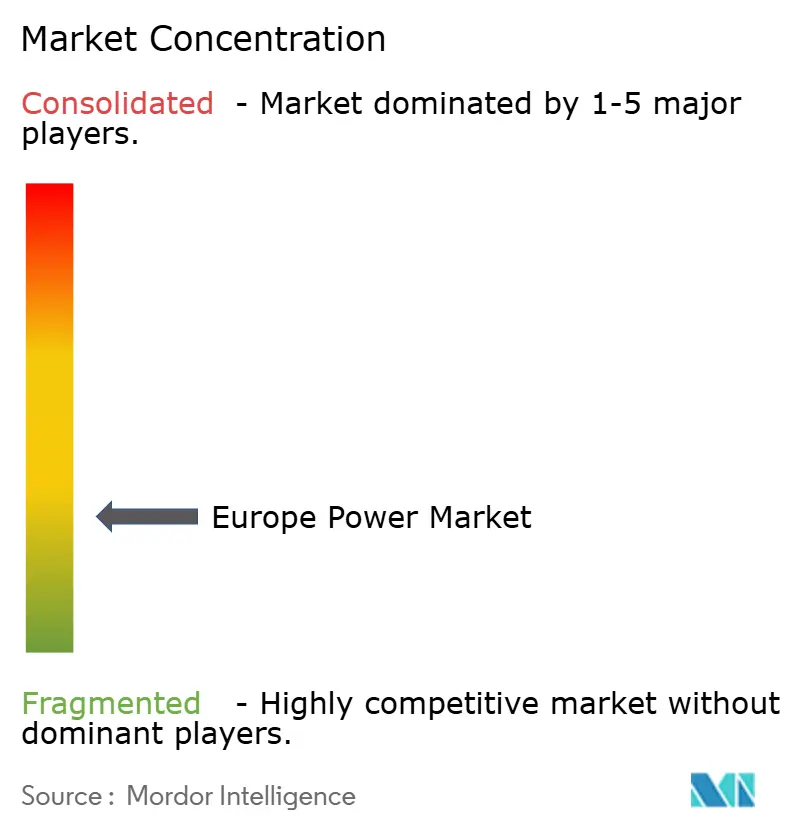
ヨーロッパ電力市場は中程度の集中度を示しており、上位5社の公益事業者であるEDF、Enel、Iberdrola、RWE、Engieが設置容量の約35%を掌握しており、地域特化型事業者や技術破壊者には相当な余地が残されています。EDFは原子力延命に500億ユーロを投じながら、ブラウンフィールドサイトでの水素製造も探索しています。一方でEnelとIberdrolaは、太陽光+蓄電池ポートフォリオを資金調達するために旧来の化石燃料発電所を売却しています。Ørstedは2026年1月のゴーデウィンド3号機の1.5GW運用開始後に洋上風力保有量を9GWへ拡大し、純粋再生可能エネルギー開発者の成長を裏付けています。送電・系統運用者であるTenneT、Terna、National Grid、Red Eléctricaは、規制上の優先事項が付与されるようになった相互接続線マンデートをめぐって競争しており、TenneT のSuedLink向け200億ユーロ資金調達にその動きが示されています。
蓄電池と仮想発電所は有望なホワイトスペースを形成しています。Fluenceは2024年にグリッドスケールの蓄電池2GWhを展開し、Next Kraftwerkeは10GWの分散資産をリアルタイム需給調整市場に集約しました。AIは戦略的差別化要因として位置付けられており、予測保全システムを持つ公益事業者は計画外ダウンタイムを削減し顧客離れリスクを低減している一方、対応が遅れた事業者は運用費用の上昇を余儀なくされています。M&A活動は活発であり、RWEの32億米ドルによるNorthland Power買収により洋上風力パイプラインが10GWに拡大し、Engieは2025年にすべての石炭発電から撤退し水素および柔軟性ガスへの完全転換を図りました。Octopus EnergyのKrakenプラットフォームによる小売分野への参入(2024年までに500万顧客を獲得)は、顧客向けサービスにまで波及する競争圧力を体現しています。
政策は課題と機会の双方をもたらしています。EU電力市場デザイン改革は、ベースロードより柔軟性を評価する容量報酬メカニズムを正式化し、収益モデルを再編しています。別途の分離規則により送電所有者は無差別アクセスの付与を義務付けられ、新規参入者に対してさらに公平な競争環境を整えています。デジタルツールの普及が進む中、発電、蓄電、需要応答の市場境界が曖昧になり、データ分析とハードウェアの専門知識を組み合わせたパートナーシップが触媒されています。
ヨーロッパ電力産業リーダー
-
Electricité de France S.A.(E.D.F.)
-
Enel S.p.A.
-
Iberdrola SA
-
RWE AG
-
Engie SA
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ電力市場 このレポートでカバーされる企業
- EDF
- Enel
- Iberdrola
- RWE
- Engie
- Statkraft
- Ørsted
- National Grid
- Vattenfall
- E.ON
- Verbund
- Fortum
- SSE
- CEZ Group
- Terna
- TenneT
- Red Eléctrica (REE)
- Agder Energi
- Energinet
- REN
市場機会と将来展望
変動性の高い再生可能エネルギーの拡大に伴い、ドイツなどの主要拠点(2024年に42億ユーロ)で混雑対応・再給電コストが高止まりしていることから、送電網と柔軟性の整備は依然として最大の空白領域である。2026年のEUレベルの施策は、蓄電と送電網投資に対するより明確な需要シグナルを追加している。欧州委員会は2026年時点でEUの稼働中エネルギー貯蔵容量が55GWであると報告し、2026年7月の電化行動計画は2030年までに200GWのエネルギー貯蔵が必要であることを再確認し、経済全体の電化の方向性を示した。また2026年6月の三者協定では、加盟国が2026年から2028年にかけて年間蓄電導入量を約45GWまで引き上げることが約束され、大規模蓄電池、再生可能エネルギーと蓄電を組み合わせたハイブリッドプロジェクト、アグリゲーター主導の柔軟性サービスへの道筋が生まれている。
機会はより迅速で資金調達しやすい需要側調達および供給力確保策にも広がっている。企業PPAは既に主要な資金調達チャネルを形成しており(2023年に12.7GWが契約された)、より長期の契約を重視する2026年の市場設計措置は、価格ヘッジを求める開発事業者や大口電力購買者を支援している。供給面では、効率化・柔軟性向上の改修や選択的な新規建設を通じて、供給力の維持・代替需要への対応が進められており、ルーマニアのミンティア複合サイクルガスタービンプロジェクトが2026年6月に完成率83%を超え、2026年後半の初期発電を目標としている例が示す通り、これは石炭火力の退役や連系線の制約が調整力を制限する状況下でのシステム供給力確保に寄与している。送電網計画改革もまた実施の余地を開いている。EUのエネルギー担当大臣は2026年6月に電力網パッケージについて妥協案に合意し、2028年1月から未使用の年間混雑収入の10%を連系プロジェクトに割り当てる要件を含め、国境を越えた容量、送電網強化、および出力制限の削減や接続時間短縮を目的としたデジタル解決策のためのより大きな計画パイプラインを支援している。
最近の産業開発事情 ヨーロッパ電力市場
- 2026年7月:EDFエナジーは、シズウェルB原子力発電所の運転を2055年まで延長するための差額決済契約について、英国政府とヘッズ・オブ・タームズを締結した。これは8億ポンドの改修プログラムに支えられている。この協定は、英国の発電構成における長期間・調整可能な低炭素電源の役割を強化するとともに、寿命延長投資に対するより明確な収益枠組みを提供する。
- 2026年1月:RWEは、英国の第7回配分ラウンドにおいて、6.9GWの海上風力容量に対する20年間の差額決済契約を確保した。この契約により、プロジェクトの資金調達適性が向上し、大規模な海上風力クラスターの建設が加速され、政策に支えられた収益安定化と新規再生可能エネルギー容量追加との結びつきが強まっている。
- 2025年11月:Ingridは、ドイツ全土で200MW規模のグリッド用蓄電池エネルギー貯蔵システムを共同開発・展開するため、Energiequelle GmbHと提携した。Energiequelleが開発を主導し、Ingridが資金調達、運用、最適化を担当する。この提携は、混雑したシステムにおける市場参加型の柔軟性資産の層を拡大し、アンシラリーサービスを支援し、再生可能エネルギー導入拡大による変動性を緩和するものである。
ヨーロッパ電力市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、ヨーロッパ電力市場を、ヨーロッパ各国において系統に接続された設置済み発電容量として定義し、GW単位で計測し、市場全体をTWで集計しています。
対象外の範囲:系統に接続されていないオフグリッドの自家発電、系統非接続の屋根設置型の背後計量システム、および送配電ネットワーク資産は、本規模算定の対象外としています。
セグメンテーション概要
- 電力源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 公益事業者
- 商業・産業
- 住宅
- 送配電電圧レベル別(定性分析のみ)
- 高電圧送電(230kV超)
- サブ送電(69〜161kV)
- 中電圧配電(13.2〜34.5kV)
- 低電圧配電(1kV以下)
- 地域別
- イギリス
- ドイツ
- フランス
- スペイン
- ノルウェー
- デンマーク
- スウェーデン
- ポーランド
- ロシア
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の境界を確定し、技術別・国別の過去の設備容量タイムラインを構築するために活用され、その後モデルのストレステストが実施されました。一貫性を確するため、Eurostatエネルギー統計、ENTSO-Eの透明性データ、IEAの電力・設備容量シリーズ、欧州委員会のエネルギー市場・政策刊行物など、公開情報源を優先的に使用しました。
これらに加え、国家規制当局および系統運用者の公表資料、プロジェクト竣工アナウンスメント、企業の年次報告書および投資家向けプレゼンテーションを精査し、増設および廃止のタイミングを把握しました。有料サブスクリプションは、企業財務情報・インテリジェンスの取得、および公開情報が不均一な大型プロジェクトパイプラインのクロスチェックにのみ使用しました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および調査の明確化のために他にも多数の文書を参照しています。
一次インタビューおよびサーベイ
一次調査は、電力会社、独立系発電事業者、EPC・O&Mサービスプロバイダー、および建設タイムラインを追跡するグリッド関連の専門家へのインタビューおよびサーベイを中心に実施しました。これらの議論を通じて、燃料種別の設備容量増加、典型的な竣工遅延、廃のトリガー、リパワリングの計上方法を確認し、その後、入力値がヨーロッパ各国の市場固有の条件と整合しているかを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:14% |
| 中位層:44% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:18% | マネージャー:54% |
市場規模算定と予測
本規模算定は、国別・発電種別の設置済み容量のトップダウン再構築から始まり、公式の設備容量登録簿および系統報告を用いて、接続済み発電資産の需要プールを再構築します。その合計値は、サンプリングされたプロジェクトレベルの増設、廃止リスト、公開企業開示からの簡易設備容量集計などの選択的なボトムアップ検証によって裏付けられ、報告の遅れが生じている箇所のギャップを修正するために使用されます。
モデルで使用される入力値には、過去の純設備容量増加(増設から廃止を差し引いたもの)、火力・原子力・再生可能エネルギー間の技術ミックスの変化、竣工・許認可のリードタイム、風力・太陽光フリートのリパワリング動向、および廃止や延長に影響する国レベルの政策シグナルが含まれます。予測は、大型プロジェクトのタイミング不確実性および政策主導の廃止を透明性をもって処理できるよう、シナリオ分析を用いて構築され、最終的なパスは専門家との対話で得られたコンセンサス範囲に整合させました。ボトムアップの視認性が不完全な場合は保守的な仮定を適用し、合計値が国別設備容量シリーズと整合するよう検証時に再確認します。
データ検証と更新サイクル
検証は、モデル化された設備容量合計値を、国レベルの設置済み容量公表値、技術別の建設トレンド、および既知の竣工・廃止イベントを含む独立したシグナルと三角測量することで実施しました。差異はアナリストレビューのためにフラグが立てられ、その後、仮定が再検討される第二パスが行われ、タイミングや定義上の違いでは説明できない不一致がある場合はインタビューが再開されます。
レポートは年次で更新され、政策転換、大型プロジェクトの遅延、または発電所の廃止加速などの重要なイベントが発生した場合には間更新が行われます。納品前に最終更新パスを実施し、市場数値が最新の公開情報および最新の一次入力を反映するようにしています。
Mordor Intelligenceのヨーロッパ電力市場規模と他の公表推計値との比較
ヨーロッパ電力の公表市場規模が大きく乖離して見える場合があります。これは、一部のソースが価値(収益)で規模を算定し、他のソースが物理的規模(設備容量)で算定しているためであり、国のカバレッジやタイミングの前提も異なります。トピックが類似していても、何を計上するか、いつ計上するかの違いが最終数値を大きく変動させる可能性があります。
以下の表は、その乖離が、米ドル対GWといった単位の選択、および設置済み設備容量に基づくスコープか電力市場収益に基づくスコープかの違いに起因することが多いことを示しています。もう一つの頻繁な要因は、リパワリング、休止中プラント、および国境をまたぐ定義の取り扱いであり、同一の資産ベースが異なる方法で解釈された場合に合計値が膨らむ可能性があります。
ベンチマーク比較
| ソース | 市場規 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.95 TW(2026年) | |
| トレードデータパブリッシャーA | 299.40 ビリオン 米ドル(2024年) | この推計は価値ベースであり、電力セクターの収益に近いため、設置済み設備容量合計値とは直接比較できず、価格サイクルや通貨タイミングによって変動する可能性があります。 |
| 産業コンペンディアムB | 2.80 トリリオン 米ドル(2026年) | この推計は電力会社の産業収益を反映していると見られ、送電、配電、および小売供給活動を含む可能性があり、発電設備容量を超えてスコープが拡大しています。 |
ベンチマーク表が示すように、最大の乖離は収益ベースの規模算定と設備容量ベースの規模算定の混在、およびより広範な電力会社活動の積み重ねから生じています。Mordor Intelligenceのモデルでは、市場はヨーロッパにおける設置済み発電設備容量として算定されており、そのため収益志向の推計やより広範な電力会社の定義とは一対一で整合しません。
レポートで回答される主要な質問
2026年のヨーロッパ電力市場規模はどのくらいですか?
ヨーロッパ電力市場規模は2026年に1.95テラワットであり、2031年までに2.49テラワットに達すると予測されています。
ヨーロッパ全域で設備容量の成長を促進しているのは何ですか?
EU Fit-for-55およびREPowerEUマンデート、過去最低の再生可能エネルギーコスト、ならびに石炭・原子力の廃止加速が主要な成長触媒です。
エンドユーザー別で最も急速に拡大しているセグメントはどれですか?
住宅需要はヒートポンプ、屋根上太陽光、EV充電により10.4%のCAGRで成長しており、公益事業者セグメントおよび産業セグメントを上回っています。
相互接続線がこの地域にとって重要な理由は何ですか?
混雑した域外送電線が国間の余剰再生可能電力の移動を阻害し、再給電コストを増大させ出力を抑制しています。
主要企業はどこですか?
EDF、Enel、Iberdrola、RWE、Engieが設備容量ランキングのトップであり、ØrstedとStatkraftはそれぞれ洋上風力および水力のニッチ分野で優位に立っています。