
欧州紙市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
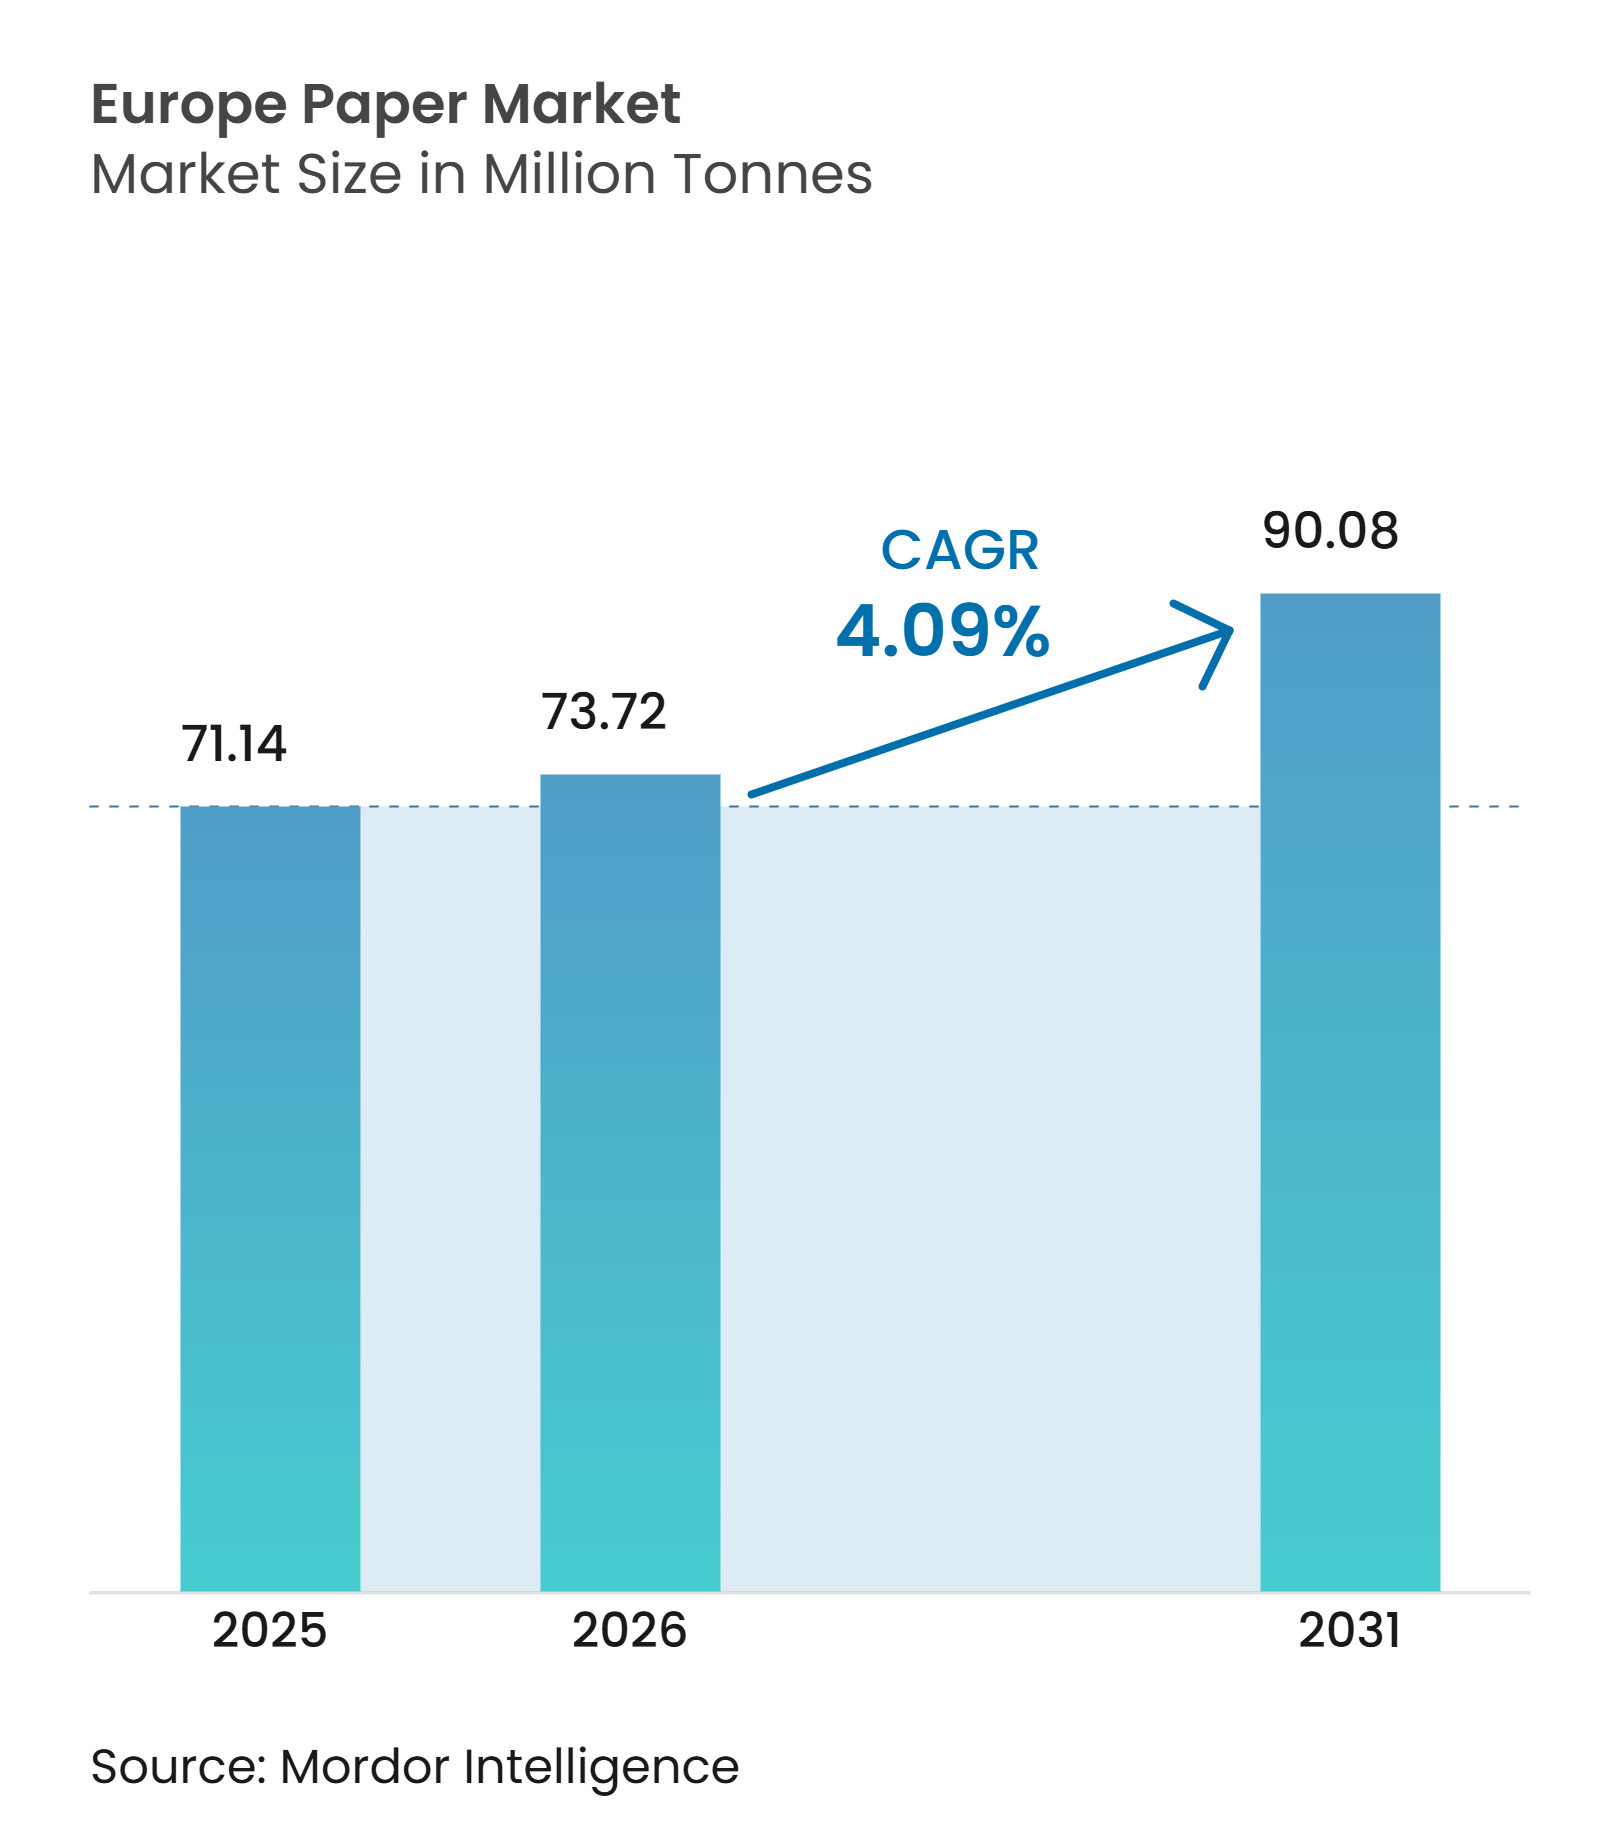
| 基準年の市場規模 (2025) | 71.14 百万トン |
| 市場取引高 (2026) | 73.72 百万トン |
| 市場取引高 (2031) | 90.08 百万トン |
| 成長率 (2026 - 2031) | 4.09 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州紙市場分析
ヨーロッパ紙市場の規模は、2025年に7,114万トン、2026年に7,372万トンと予測されており、2026年から2031年にかけてCAGR 4.09%で成長し、2031年までに9,008万トンに達する見込みです。欧州連合の包装および包装廃棄物規制によって強化された繊系包装への急速なシフトが、主要な構造的成長要因となっています。電子商取引量の増加、使い捨てプラスチックに対する禁止措置の拡大、および70%を超えるリサイクル率が、コンテナボード、成形繊維食器、およびバリアコーティング特殊紙への需要を強化しています。新聞用紙および非塗工印刷用紙からの設備転換が進み、需要が減少しているグラフィックグレードの供給を引き締める一方で、コンテナボードおよび特殊基材への勢いを加速させています。エネルギー価格の変動激化と高いパルプコストが利益率を圧迫していますが、脱インク、クローズドループ水システム、およびバイオエネルギーに投資する製紙工場は、比較的影響を受けにくい状況にあります。Smurfit WestRockを誕生させた合併、ならびにStora EnsoおよびUPMの継続的な設備刷新は、サプライチェーン全体にわたるより深い統合と規模の経済を示しています。
主要レポートのポイント
- 製品タイプ別では、ケース材料が2025年の数量の33.78%を占め、特殊紙は2031年にかけて年平均成長率5.16%で最も速い成長を記録すると予測されています。
- 原材料源別では、再生ファイバーが2025年の数量の60.32%を占め、農業残渣ファイバーは2031年にかけて年平均成長率6.03%で拡大すると予測されています。
- 坪量別では、90〜200gsmセグメントが2025年のトン数の46.88%を占め、90gsm未満のグレードは予測期間中に年平均成長率5.67%を記録すると見込まれています。
- 最終用途別では、包装・工業用途が2025年の数量の40.12%を占め、フードサービス使い捨て用品は2031年にかけて年平均成長率5.48%で最も速い成長が見込まれています。
- 国別では、ドイツが2025年の地域トン数の24.12%を占め、スペインは2031年にかけて年平均成長率6.11%で最も高い国別拡大を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能な包装の使用拡大 | +1.2% | ドイツ、フランス、オランダで特に強い、欧州全域 | 中期(2〜4年) |
| 電子商取引およびフードサービス需要の拡大 | +1.5% | ドイツ、英国、フランス、スペインに集中、欧州全域 | 短期(2年以内) |
| 繊維系包装に関するEU循環経済義務 | +0.9% | 西欧でより厳格な施行、EU27カ国 | 長期(4年以上) |
| 新型コロナウイルス感染症後の衛生紙消費の増加 | +0.6% | 南欧で需要が高い、欧州全域 | 中期(2〜4年) |
| 3次元成形繊維包装の商業化 | +0.4% | ドイツ、オランダ、スカンジナビアでの早期採用 | 長期(4年以上) |
| オンデマンドインクジェット段ボール印刷の採用 | +0.3% | ドイツ、イタリア、スペインの物流拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能な包装の使用拡大
日用消費財および電子商取引のブランドオーナーは、2030年までにすべての包装をリサイクル可能にするというEUの要件に準拠するため、完全にリサイクル可能な繊維系包装への移行を進めています。 ドイツのVerpackGは、紙ソリューションに対して拡大生産者責任費用を低く設定しており、リサイクル可能性が認定されたコンテナボードおよび特殊グレードへの調達経済を傾けています。[1] 2024年に主要な電子小売業者に採用されたMondiのMailerBAGは、ポリエチレン製メーラーに匹敵する引き裂き強度を持つ水性バリア化学で設計された紙基材を示しています。[2] そのため、生産者は脱インク、汚染物質除去、バリアコーティング設備を拡大し、長期的な競争力を確保するために高い資本集約度を受け入れています。小売業者と閉鎖ループを構築する製紙工場は、安定した回収繊維の供給と、持続可能性を重視する消費者からの優先的な棚配置を獲得しています。
電子商取引およびフードサービス需要の拡大
オンライン小売は2024年の欧州総売上の23%を占め、単品小包は店舗への積み重ね配送よりも商品1ドルあたりのコンテナボード消費量が多いため、段ボール箱の需要を押し上げています。[3] 同時に、使い捨てプラスチック指令がポリスチレン製テイクアウト容器を廃止し、ファストフードレストランを成形繊維製クラムシェルおよび紙ストローへと誘導しています。Huhtamakiの2024年スペインにおける成形繊維使い捨て用品向け15,000トンの生産能力追加は、欧州全域で繊維フォーマットを標準化する多国籍チェーンへの供給を可能にする位置付けです。小包物流とフードサービスからの複合的な需要が、従来のグラフィックラインから機械稼働時間を再配分し、コンテナボードおよび機能性特殊紙に対する欧州紙市場の需要プールを拡大しています。電子商取引が可変データ印刷を好む傾向は、デジタルプレプリントロールのより高い利益率をさらに支えています。
繊維系包装に関するEU循環経済義務
包装・包装廃棄物規制は、紙パック中の非セルロース系成分を5%に制限し、プラスチックラミネートハイブリッドよりも単一素材基材を優遇しています。加盟国は2025年までに紙および板紙の分別収集システムを導入しなければならず、これにより原料の純度が向上し、再生繊維コンテナボード向けの古段ボール(OCC)の実効供給量が増加します。拡大生産者責任費用は現在、ドイツ、フランス、イタリアでリサイクル可能性スコアに応じて設定されており、金属化バリアやポリエチレン窓を取り除くブランドに報酬を与えています。閉鎖ループチェーンを保証できる生産者はプレミアム価格を獲得し、リサイクル事業を持たない製紙工場は競争圧力の高まりに直面しています。包装・包装廃棄物規制の予定されているPFAS制限は、デンプンおよびキトサン系バリア技術のR&Dを促進し、コーティング専門知識を持つ統合プレーヤーに有利に働いています。
新型コロナウイルス感染症後の衛生紙消費の増加
欧州のティッシュ使用量は、消費をオフィスから家庭にシフトさせるハイブリッドワークパターンに支えられ、2019年の一人当たり水準を3%上回ったままです。観光業の回復により、2024年には外出先でのティッシュ消費量が再び成長軌道に乗り、スペイン、イタリア、ギリシャでの需要を押し上げました。 小売プライベートブランドは、プレミアムな柔らかさとエンボス加工のためにコンバーティングラインをアップグレードし、Essityなどのブランドティッシュリーダーとの競争を激化させています。FSCやPEFCなどの森林認証ラベルは今や必須条件となっており、製紙工場は認証済み繊維ストリームを確保するか、衛生グレードの再生原料向けに脱インクを深化させることを余儀なくされています。回復力があり、プレミアム化するティッシュセグメントは、パルプ価格の変動に悩まされる多角化した生産者のキャッシュフローの変動を平滑化します。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材パルプおよび回収紙価格の変動 | -0.8% | 北欧および中欧の製紙工場で深刻、欧州全域 | 短期(2年以内) |
| グラフィックペーパーへのデジタルメディア代替 | -1.1% | ドイツ、英国、フランスに集中、欧州全域 | 長期(4年以上) |
| エネルギーおよびカーボンクレジット価格のインフレ | -0.5% | ドイツ、ポーランド、チェコ共和国で深刻、欧州全域 | 中期(2〜4年) |
| 製紙工場に対するより厳格な水使用規制 | -0.3% | スカンジナビア、ドイツ、オーストリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
木材パルプおよび回収紙価格の変動
カナダの山火事とブラジルの物流の混乱が供給を妨げたため、2024年には北方晒しソフトウッドクラフトが1トンあたり1,000〜1,100米ドルの間で取引されました。ドイツの回収OCCは、アジアからの輸出需要の増減に伴い、1トンあたり80〜120ユーロ(86.4〜129.6米ドル)の間で変動しました。コスト急変は、自社パルプを持たない製紙工場のスプレッドを圧縮し、短期的な利益率の犠牲か、顧客離れのリスクを伴う急激な価格転嫁を余儀なくさせています。パルプ資産への資本集約的な垂直統合は大手既存企業を保護しますが、バランスシートのレバレッジを高めます。パルプの自給自足がない中小の独立系企業は、インプットコストサイクルが急騰するたびに存続の危機に直面します。
グラフィックペーパーへのデジタルメディア代替
欧州製紙産業連合(CEPI)は、広告主がデジタルチャネルに予算を再配分する中、2024年の欧州グラフィックペーパー生産量が8%減少したと記録し、10年にわたる下落を加速させています。Norske Skogはオーストリアのブルック工場を閉鎖し、22万トンの新聞用紙を除去し、欧州を席巻する閉鎖の波を確認しました。需要の侵食は遊休資産を残し、コストのかかる転換や評価損を強い、機械的および高輝度化学的需要の縮小に伴いパルプ価格を押し下げます。多角化した大手企業がコンテナボードへ転換する一方、グラフィック専業製紙工場は必要な改修資金の調達に苦労し、縮小するセグメントにおける地域的な過剰生産能力を深めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
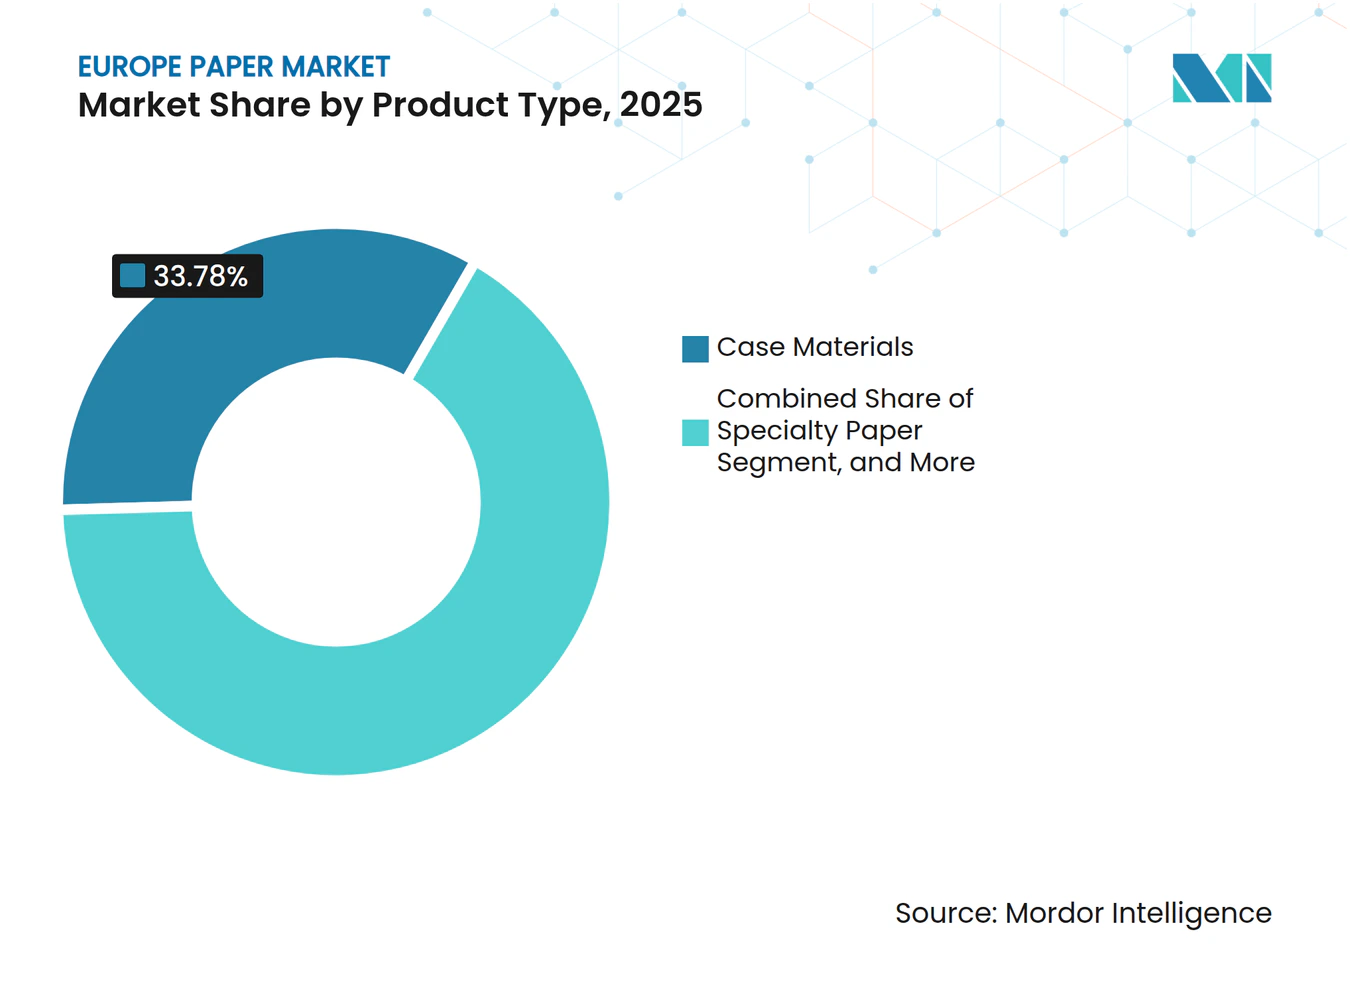
ケース材料が数量成長を牽引ケース材料は、電子商取引および工業用輸送における段ボール箱の中心的な役割を反映し、欧州紙市場において2025年の数量の33.78%を占めました。特殊紙は、食品接触バリアライナー、シリコーンコーティング剥離キャリア、ろ過媒体によって触媒され、2031年にかけて年平均成長率5.16%でトップを走ると予測されています。グラフィックペーパーは2024年にさらに落ち込み、生産量が8%縮小し、長期的な衰退を裏付けています。コンテナボードへのデジタルプレプリントやPFASフリーコーティングなどのイノベーションが、ブランドオーナーにとって特殊グレードの魅力を維持しています。
SappiのドイツにおけるバリアコーティングラインへのUSD4,320万の投資は、製紙工場がより高い利益率のニッチ市場へ積極的に進出していることを示しています。非セルロース系成分に対するEUのリサイクル可能性上限は、単一素材カートンに報酬を与え、ケース材料への需要を強化しています。コンテナボードはまた、ユニット化された段ボールソリューションを好む倉庫自動化からも恩恵を受けています。逆に、グラフィックペーパーラインは閉鎖または改修に直面し、衛生グレードはプレミアムティッシュ需要によって安定を保っています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
原材料源別:
再生ファイバーが供給を支配再生ファイバーは、欧州の成熟した71.4%のリサイクル率を活用し、2025年のトン数の60.32%を占めました。農業残渣ファイバーは小さなベースながら、製紙工場がパルプ価格リスクを緩衝するために小麦わらと麻のブレンドを試験するにつれ、年平均成長率6.03%で拡大すると予測されています。バージンファイバーの使用は衛生および高強度グレードで継続していますが、循環経済指令の下でシェアを失っています。
ドイツのVerpackG費用マトリックスは再生繊維包装に明確なコスト優位性を与え、Stora Ensoのオウル転換は50万トンを再生コンテナボードへと転換しています。スペインの農業残渣パイロットは、箱の圧縮強度を損なうことなく20%のわらをOCCと混合し、将来のスケーラビリティを示しています。持続的なNBSK変動が多様化した原料に注目を集め続けていますが、衛生グレードの輝度と強度要件により、バージンクラフトは欧州紙市場の規模配分において依然として重要な構成要素であり続けています。
坪量別:
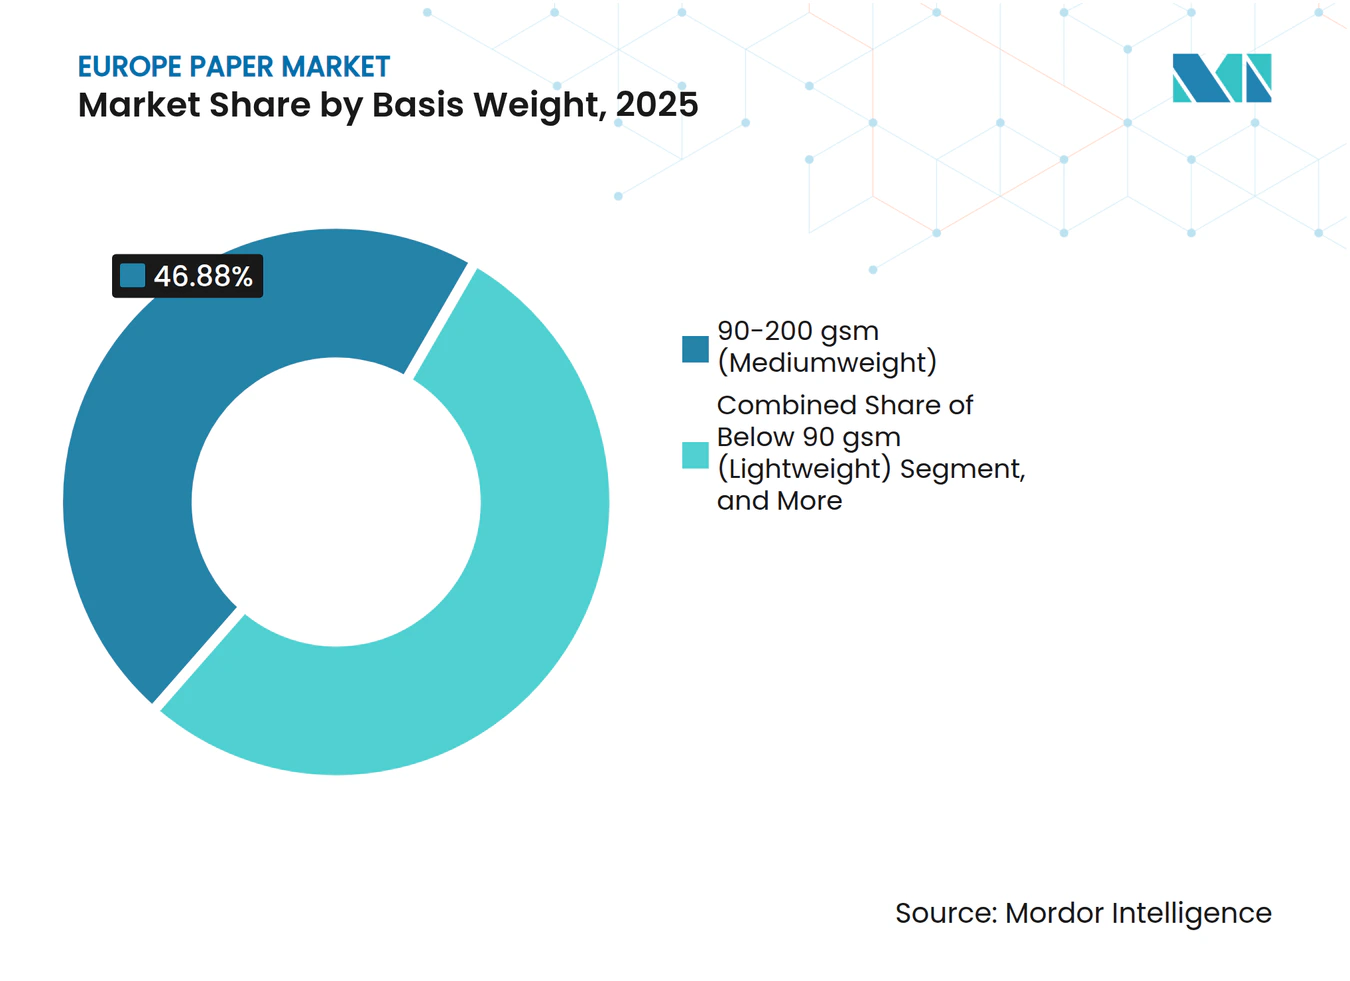
軽量化が90gsm未満の成長を牽引90〜200gsmの基材は、折りたたみカートンおよびオフィス用紙における汎用性が評価され、2025年の数量の46.88%を占めました。しかし、荷送人が貨物排出量を削減するために重量を削減するにつれ、90gsm未満のグレードが年平均成長率5.67%で最も速い成長を示しています。200gsm超の紙は、飲料キャリアや工業用ラップなど剛性が最優先される用途で引き続き重要性を保っています。
デジタルインクジェット技術はインクの定着を改善し、コンバーターがグラフィック品質を損なうことなく150gsmの代わりに120gsmのライナーを使用できるようにしています。EUのリサイクル可能性指標は、コーティングが少なくて済む薄い単一素材ソリューションをさらに動機付けています。2024年に発売されたMondiの80gsmバリアペーパーは、120gsmのポリエチレンラミネートシートと同等の防湿性を提供し、将来の薄型化の可能性を示しています。コーティング化学と繊維結合が進歩するにつれ、90gsm未満グレードの欧州紙市場シェアは拡大する見込みです。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
最終用途産業別:
包装がリード、フードサービスが加速包装・工業用途は、コンテナボード、サッククラフト、工業用ラップに牽引され、2025年の数量の40.12%を吸収しました。プラスチック禁止の追い風を受けたフードサービス使い捨て用品は、最も速い最終用途として年平均成長率5.48%で上昇する見込みです。印刷・出版は後退し、衛生製品はプレミアムティッシュ提供を通じて安定した支えを提供しています。
Huhtamakiのスペインにおける成形繊維皿への追加15,000トンは、地域全体で繊維代替を進めるファストフードレストランの需要に応えています。小包の増殖がコンテナボード機械を高稼働率に保っています。テイクアウト飲食への移行が食事ごとの包装集約度を高め、勢いを加えています。グラフィックペーパーの衰退は不可逆的であり、将来の欧州紙市場規模の拡大を支える板紙および特殊工場へ資本を誘導しています。
地理的分析
ドイツおよびスペイン紙市場
ドイツは2025年のトン数の24.12%を占め、1,920万トンの生産量と堅調な工業用包装需要に支えられている。一方、スペインは6.11%のCAGRを記録すると予測されており、SaicaによるサラゴサでのUSD 1.944 ビリオン 米ドルの拡張投資および北アフリカ輸出ルートへの近接性を活用している。フランス、スウェーデン、イタリアは中一桁台の成長で拡大し、東ヨーロッパはニアショアリングのサプライチェーンから恩恵を受けている。
北ヨーロッパ、西ヨーロッパおよび南ヨーロッパ紙市場
南ヨーロッパ、西ヨーロッパ、北ヨーロッパはそれぞれ異なる需要プロファイルをもたらしている。西ヨーロッパでは、ドイツ、フランス、オランダがコンテナボードの取扱量をリードし、強固なeコマース物流回廊から恩恵を受けている。ドイツのVerpackGなどの政策的枠組みが高いリサイクル率を支え、製紙工場向けに安定したOCCストリームを確保している。フランス全土での自治体回収設備の高度化により原料の純度が向上し、特殊グレードおよび衛生グレードの生産を支援している。
南ヨーロッパの成長はスペインとイタリアを中心に展開している。スペインのサラゴサおよびバレンシア回廊は、輸出志向の農産物および水産物セクターに対応するコンテナボード生産能力を支えている。イタリアの活発な食品および高級品産業は、プレミアム折りたたみカートンおよびラベル用紙の需要を下支えしている。成形繊維製使い捨て食器の採用拡大高い観光客数の増加が相まって、同地域のトン数増加を加速させている。
北ヨーロッパは統合された林業サプライチェーンを活用しており、フィンランドとスウェーデンが高強度包装材およびティッシュ向けにバージンクラフトパルプを供給することを可能にしている。バイオ発電タービンおよび地域熱供給システムがエネルギーコストへの露出を緩和し、カーボンクレジット費用を部分的に相殺している。同地域はまた、酵素パルプ化およびリグニン副産物の高付加価値化のパイロット事業にも取り組んでおり、ヨーロッパ紙市場における高性能基材のシェアを強化しうる将来の価値創出領域を示唆している。
規制環境
欧州連合(EU)の規制課題は、拘束力のある包装規則と循環型経済の施行を通じて、リサイクル可能な紙繊維ベースの形態へ紙需要を引き続き誘導している。包装および包装廃棄物に関する規則(EU)2025/40(PPWR)は2025年2月11日に発効し、2026年8月12日から適用され、包装組成、リサイクル可能性、廃棄物最小化に関する要件を強化し、バリア化学製品やモノマテリアル紙構造に実務的な影響を及ぼす。2026年3月、欧州委員会は加盟国間でのPPWR適用の統一性を支援するガイダンスを発出した。
PPWRの枠組みが調和的な実施に向けて進展するにつれ、標準化とコンプライアンス対応の重要性が高まっている。PPWR第10条(3)に基づき、欧州委員会は2027年2月12日までに包装最小化に関連する調和規格の策定または更新を要請しなければならない。この時間軸は、試験方法、リサイクル可能性の検証、リサイクル設計仕様の重要性を高めている。CEPIなどの業界団体も、リサイクル関連の標準化の必要性を強調し、PPWRの義務が適用され始める中で、製紙工場と加工業者を共通の技術要件に合わせて調整している。
バリューチェーン分析
欧州の紙のバリューチェーンは、認証済みバージン繊維および回収紙の収集、パルプ化と製紙、加工(コルゲート、フォールディングカートン、モールドファイバー、特殊コーティング)、ブランド事業者の調達、そして小売とEコマース物流を通じた最終市場での流通に及ぶ。リサイクル繊維は供給の中心であり続けており、高い地域紙・板紙包装リサイクル率(87%)に支えられ、リサイクル段ボール原紙や一部の特殊グレードの入手性と経済性を改善している。このチェーンは、脱墨、汚染物除去、バリアコーティング能力への投資によって、より高付加価値の包装用途に繊維流を使用可能に保つ方向で形成されつつある。
業界構造は依然として、閉ループの収集と加工ネットワークを持つ統合包装グループと、原料および energie ボラティリティにさらされる単独生産者との間で差別化され続けている(注:誤記なしで再確認)。生産能力の転換には、減少するグラフィック用紙グレードから包装用途および特殊基材への転換が含まれ、上流の製紙工場と下流の加工業者との連携を強化している。グラフィック用紙分野では、UPMとサッページの合弁事業計画(2026年半時点で欧州委員会の企業結合規制の承認待ち)などの統合努力が、資産の合理化と構造的に低下した需要への供給の適合を図る試みを反映しており、一方で包装関連のラインはより多くの資本と経営上の関心を集めている。
競争環境
市場集中度
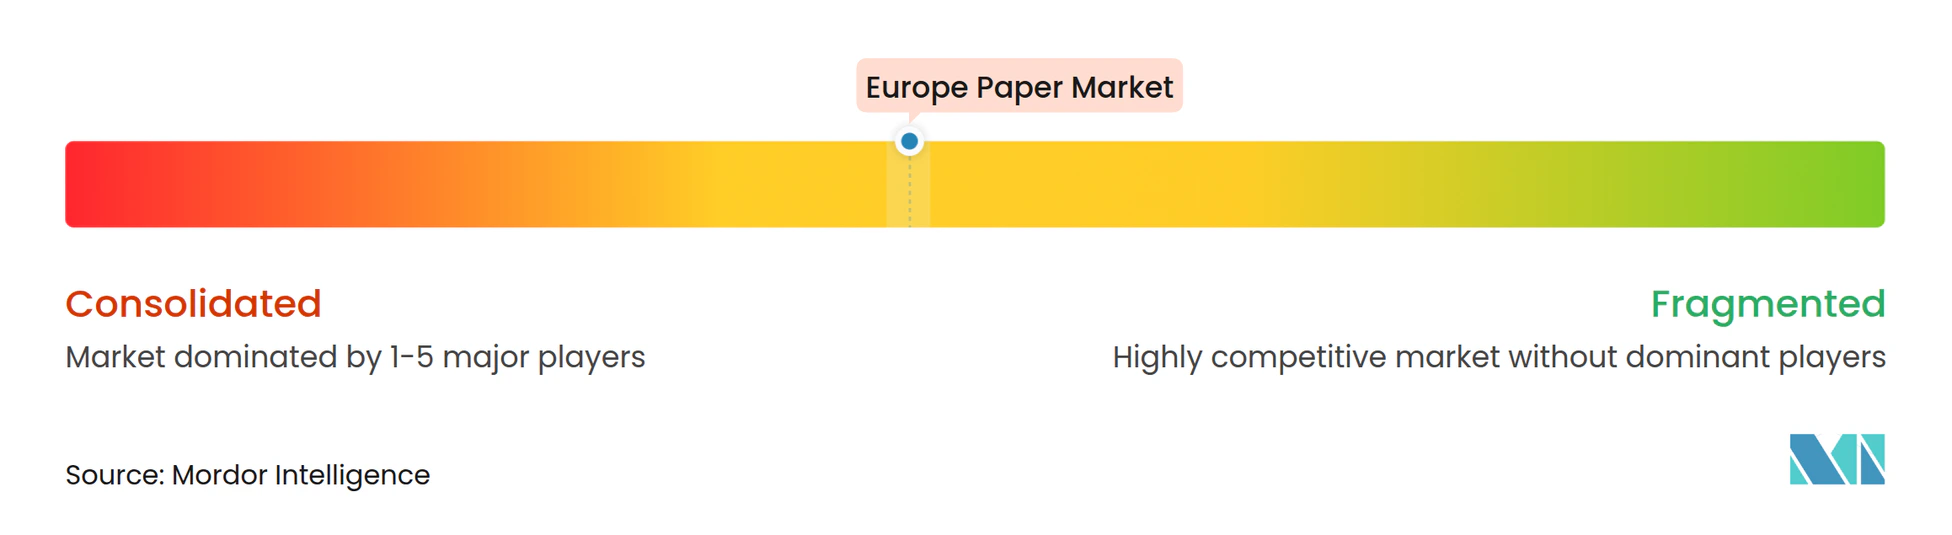
市場は中程度の集中度を示しています。Smurfit WestRockの340億米ドルの統合により、回収紙の調達および小売契約に対する影響力が高まり、ヨーロッパ全域の製紙工および段ボール工場ネットワークが合理化されています。Stora Enso、UPM-Kymmene、Mondi、およびMetsa Groupは、高収益の設備転換および特殊資産に注力し、従来のグラフィック設備を段階的に削減しています。
投資パターンは、リサイクル繊維コンテナボード、PFAS不使用バリア特殊ライン、およびエネルギー効率の高い乾燥システムへと向かっています。Sappiの4,320万米ドルのドイツにおけるバリアコーティングラインは、プラスチックを使用しないプレミアム食品包装材の需要を取り込んでいます。非上場の挑戦者であるSaicaは、スペインにおけるリサイクルライナーボードを拡大し、急成長するイベリア半島および輸出ニッチ市場でシェアを獲得しています。クローズドループ水システム、AIを活用した品質管理、およびオンデマンド段ボール印刷に関する技術導入が、利益率の安定性における差別化要因となりつつあります。
農業残渣パルプ化および成形繊維電子機器緩衝材を追求するスタートアップ企業は競争上の活力をもたらしていますが、コスト競争力を持つためには規模を拡大する必要がありす。特許出願は、デンプン系バリア化学、酵素パルプ化、およびハイブリッドフレキソ・デジタル印刷機に重点を置いています。全体として、コストを抑制しながら厳格化する環境規制を満たす能力が、ヨーロッパ紙市場における勝者の軌跡を決定づけています。
欧州紙産業リーダー
-
Stora Enso Group
-
UPM-Kymmene Corporation
-
Mondi plc
-
Metsa Group
-
Smurfit WestRock
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ紙市場 このレポートでカバーされる企業
- Stora Enso Group
- UPM-Kymmene Corporation
- Smurfit Westrock
- Mondi plc
- Metsa Group
- Holmen AB
- Svenska Cellulosa Aktiebolaget SCA
- Mayr-Melnhof Karton AG
- PRINZHORN HOLDING GmbH
- Norske Skog ASA
- Burgo Group S.p.A
- Lecta Group
- Reno de Medici S.p.A
- Sappi Limited
- Grigeo AB
- Iberpapel Gestion S.A
- Heinzel Group
- Fedrigoni SpA
- Arctic Paper S.A
- International Paper Company
市場機会と将来展望
PPWRの施行時期は、リサイクル可能性と非セルロース含有量の低さを実証しつつ、食品接触およびテイクアウト用途向けに耐油性、耐湿性、耐熱性を提供する包装用紙および板紙にとって、短期的な空白地帯を生み出している。したがって、イノベーションはPFASフリーのバリアコーティング特殊紙、機能性表面処理、より低い坪量でも性能を維持する軽量構造に集中している。加工業者やブランド事業者も、分別と再パルプ化の複雑さを軽減する設計を求めている。製紙工場にとっては、包装グレードの生産と脱墨および回収繊維の精製向上を組み合わせ、より高度な用途に向けて製品を位置付ける機会が広がっている。
資本配分およびパートナーシップ活動は、能力ギャップが埋められている分野に関するシグナルを提供しています。Mondiは、段ボールおよびフレキシブル包装にわたる包装能力を拡大するために12億ユーロの設備投資プログラムを完了しており、繊維系フォーマットおよび一貫加工への継続的な重点を反映しています。Smurfit WestRockは、近代化、脱炭素化、および持続可能な包装能力を目的として、後3年から5年にわたりフランスで6億ユーロの投資計画を発表しており、これは高度化された資産および低炭素生産への需要を支えています。これらの動きと並行して、製紙メーカー、コーティング材サプライヤー、および設備プロバイダーを含む素材エコシステム全体にわたる協力が、EU包装規制に沿ったバイオベース包装コンセプトの商業展開、ならびにフードサービスおよび電子商取引における使い捨てプラスチックからの代替を支援しています。
最近の産業開発事情 ヨーロッパ紙市場
- 2026年5月:UPM-Kymmene Oyj、Michelman、BOBSTが、SUPDを含むEU包装規則を支援する2つの実証済みバイオベース紙包装コンセプトを発表。この協業は、消費財向けの準拠したバイオベース包装オプションの入手可能性を拡大する。この取り組みは、従来のプラスチックに対する実用的な代替品を示すことで、包装用紙とバリアコーティングの需要を強化する。
- 2026年3月:UPM-Kymmene Corporationは、ニューデリー近郊に新しい接着材料のスリッティングおよび流通ターミナルを設置し、インドで事業を拡大すると発表。2026年第3四半期に稼働開始予定。この動きは、アジアにおける接着材料のサプライチェーン範囲を拡大する。現地アクセスの改善とリードタイムの短縮により、プラスチックフリーで持続可能な包装サプライチェーンを支援する。
- 2026年2月:Stora Enso Oyjは、VarkausおよびOstrołękaの製紙工場で、包装用紙の生産能力を合計年間20,000トン増強した。この能力拡大は、EUにおける包装用紙の供給を強化する。製品ミックスを強化し、当地域における包装需要の増加に対応する。
ヨーロッパ紙市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ヨーロッパ紙市場は、ヨーロッパ各国で生産・消費される紙および板紙の需給として定義され、主要な紙グレードおよび用途別に物理的な数量(トン)で測定されます。
対象外の範囲:上流の林業およびパルプ製造程は除外します。また、段ボール箱、折りたたみカートン、完成ティッシュロールなど、紙製品の産出物としてではなく製造品として価格設定・販売される下流の加工製品も除外します。
セグメンテーション概要
- 製品タイプ別
- グラフィックペーパー
- 新聞用紙
- その他のグラフィックペーパー
- ケース材料
- 衛生・家庭用紙
- 包装紙
- カートンボード
- 特殊紙
- グラフィックペーパー
- 原材料源別
- バージンファイバー
- 再生ファイバー
- 農業残渣ファイバー
- 坪量別
- 90gsm未満(軽量)
- 90〜200gsm(中量)
- 200gsm超(重量)
- 最終用途産業別
- 包装・工業用
- 印刷・出版
- 衛生・サニタリー
- フードサービス使い捨て用品
- その他最終用途産業
- 国別
- ドイツ
- フランス
- スウェーデン
- イタリア
- スペイン
- その他欧州
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、特に生産量、消費量、貿易収支、および紙グレード構成に関して、モデルの事実的な基盤を構築するために活用されました。Cepi統計、Eurostat構造事業・貿易シリーズ、国連コムトレード貿易データ、FAOSTAT林業・パルプ材指標、OECDマクロ指標などの公開情報源を精査し、市場を観測可能な活動と整合させました。
また、製紙・包装メーカーおよび大手コンバーターの年次報告書、投資家向けプレゼンテーション、サステナビリティ開示資料をスクリーニングし、あるグレードから別のグレードへのトン数移動をもたらす設備能力の変化、グレード転換、および稼働停止パターンを追跡しました。特許データベースおよび信頼性の高い報道資料は、バリアコーティングの採用状況やリサイクル技術の変化を把握するために使用し企業財務情報、ニュース・財務データ、および出荷レベルの貿易データに関する有料サブスクリプションは、企業のエクスポージャーおよび国境を越えた動向の検証に選択的に活用しました。これらのデスクリサーチ情報源はあくまで例示であり、収集、クロスチェック、および明確化のために追加の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、グレードレベルの構成およびトン数変化の実際の要因を検証することに重点を置きました。これは、マージンが変動した際に製紙工場が産出量を迅速に再配分するためです。包装、出版、衛生分野の生産者、流通業者、リサイクル業者、および大口購買者と対話し、稼働率、回収紙の入手可能性、ならびに契約価格とサーチャージの適用方法に関する前提条件を検証しました。
地域別のエネルギーコスト差、貿易フロー、および輸出拠点からの需要を反映できるよう、調査対象はヨーロッパ全域に分散させました。また、差異が生じた場合には、フォローアップの連絡を通じて最終的なモデルの前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:15% |
| 中位層:56% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:15% | マネージャー:60% |
市場規模の算定と予測
規模の算定は、国別の紙および板紙の生産量、純貿易量、および見かけの消費量を紙グレードに割り当て、ヨーロッパ全体のトン数合計に集約するトップダウン再構築から始まります。アウトプットを現実に即したものとするため、グレード別のサンプル工場能力、インタビューで議論された稼働率の範囲、および価格シグナルが入手可能な場合の平均販売単価×数量による簡易チェックなど、選択的なボトムアップ検証によって合計値を裏付けます。
トン数を迅速に動かすいくつかの市場特性指標を主要インプットとして扱いました。具体的には、工業生産量およびeコマース出荷活動に連動した包装需要、グラフィックグレードに影響を与える出版物の数量、供給柔軟性に影響する回収紙の収集・リサイクル率、稼働停止を引き起こすエネルギーコストの変動、ならびに新用紙や印刷用紙グレードからコンテナボードや特殊グレードへの転換計画が含まれます。企業開示が不完全な場合、ギャップは同業他社の稼働率バンドおよび国別平均を用いて対処し、生産量および貿易合計値に照らして再調整しました。
予測は、最も安定した指標に対する短期時系列平滑化に支えられたシナリオ分析を用いて構築し、転換タイムライン、規制主導の包装シフト、および在庫サイクルの正常化見通しに関する専門家の見解を用いて調整しました。最終予測は、示唆されるグレード構成が直近の設備能力の動向および購買者の発注パターンに関する一次フィードバックと照らして現実的であることが確認された後にのみ採用されました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、モデルが実際の市場シグナルから乖離しないようにしています。製造業の産出動向、貿易収支の変化、リサイクル実績などの独立した指標と照らして示唆される消費トレンドを比較し、グレード別に前年比で急激な変動がある場合はその説明可能性を確認します。
承認前、少なくとも2名のアナリストが前提条件、単位換算、および集計値を精査し、国別・グレード別の合計値が整合していることを確認します。新規工場の稼働開始、転換の遅延、エネルギーショック、または規制の更新によって数量が大幅に変化した場合、関連する業界関係者への再連絡を行い、変動した特定のインプットを再確認します。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の情報を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceのヨーロッパ紙市場規模と他の公表推計値との比較
ヨーロッパ紙の公表市場規模が大きく異なって見える場合があります。これは、一部の情報源が金額ベースで報告し、他の情報源がトン数ベースで報告していること、また紙の産出物と加工紙製品の境界が常に一貫して維持されているわけではないためです。また、一方の推計が生産・貿易統計を基準とし、他方が収益代理指標や広範な包装前提に依拠している場合にも差異が生じます。
この乖離は多くの場合、更新タイミングおよび為替レートのタイミングによって生じます。直近の価格サイクルおよび契約パススルーは、基礎となるトン数よりも速く金額指標を変動させる可能性があり、また価格挙動が大きく異なるグレード間で平均販売単価がどのように適用されるかによっても差異が生じます。最新の生産・貿易シリーズを用いて同一年を再計算し、インタビューベースの稼働率およびグレード構成ロジックによって再確認した場合、結果は実際の需要プールにより近い値となります。これが本調査においてMordor Intelligenceが採用した更新主導型のアプローチです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 7,114万トン(2025年) | |
| 業界専門誌A | 95.00 ビリオン 米ドル(2024年) | 収益ベースで報告されており、紙の産出物と加工紙包装材が混在している可能性が高く、包装価格サイクルが強い時期には合計値が膨らむ可能性があります。また、複数国の換算に古い為替レートが使用されている可能性があります。 |
| 業界ポータルB | 103.10 ビリオン 米ドル(2025年) | より広範な紙製品の境界と、グレード別の想定平均販売単価の推移に大きく依存した金額ベースの視点を採用しており、ヨーロッパの生産量および純貿易トン数との整合性についての可視性が限られています。 |
全体として、この比較は単位の選択と境界設定がギャップの大部分を説明していることを示しています。グレードレベルの価格設定と転換範囲が明示的にモデル化されない限り、トン数ベースの市場は金額合計と一致しません。市場を生産量、純貿易量、および毎年繰り返し可能なグレード構成チェックに結び付けることで、規模の算定は透明性を保ち、新たな統計や工場の変化が生じた際にも容易に照合できます。
レポートで回答される主要な質問
2031年までに欧州紙市場はどのくらいの規模になりますか?
市場は2031年までに9,008万トンに達すると予測されており、再生コンテナボードおよび特殊紙における安定した年平均成長率4.09%の成長に支えられています。
最も速く拡大している製品セグメントはどれですか?
特殊紙、特にバリアコーティングおよびリリースライナーグレードは、2031年にかけて年平均成長率5.16%で成長すると予測されています。
スペインが欧州紙において最も成長の速い国である理由は何ですか?
新たな再生コンテナボード生産能力、有利な拡大生産者責任インセンティブ、および北アフリカ輸出チャネルへのアクセスが、スペインの予測年平均成長率6.11%を押し上げています。
EU規制は材料選択をどのように形成していますか?
包装・包装廃棄物規制は非セルロース系成分を5%に上限設定し、リサイクル可能性を義務付けており、コンバーターを単一素材繊維パックへと傾け、コンテナボードへの需要を高めています。
製紙工場がパルプ価格の変動を管理するためにどのような戦略が役立ちますか?
パルプ資産への垂直統合、長期OCC供給契約、および農業残渣ファイバーブレンドへの多様化が、インプットコストの変動を緩和します。
競争力を再定義している技術はどれですか?
閉鎖型水循環システム、PFASフリーデンプンバリア、オンデマンドインクジェット段ボール印刷がコストを削減し、より厳格なESG規制を満たし、より高い利益率のデジタルカスタマイズを可能にしています。