
ヨーロッパアスレチックフットウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
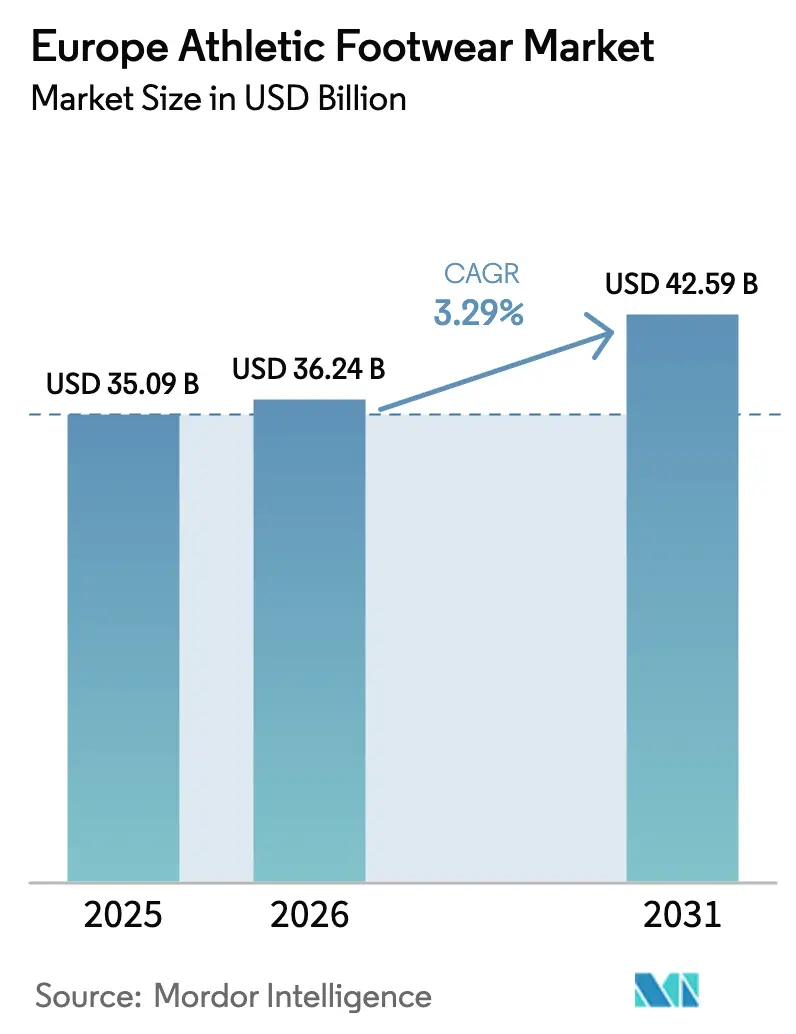
| 基準年の市場規模 (2025) | 35.09 十億米ドル |
| 市場規模 (2026) | 36.24 十億米ドル |
| 市場規模 (2031) | 42.59 十億米ドル |
| 成長率 (2026 - 2031) | 3.29 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパアスレチックフットウェア市場分析
ヨーロッパアスレチックフットウェア市場規模は、2025年の350億9,000万USDから2026年には360億2,400万USDへと成長し、2026年〜2031年の期間においてCAGR 3.29%で推移し、2031年までに425億9,000万USDに達すると予測されています。同地域の安定した成長は、パフォーマンスイノベーション、ジェンダーインクルーシブな製品ラインアップ、およびオムニチャネルショッピング習慣を引き続き受け入れる、成熟しながらも底堅い消費者層を反映しています。ブランドが価格帯を拡大し、サステナブル素材を導入し、デジタルエンゲージメントを活用して購買意欲を高めているため、インフレ圧力にもかかわらず安定性が保たれています。女性のスポーツ参加、マラソンツーリズム、および屋外レクリエーションが需要パターンを再定義しており、プレミアム化によって消費者はより高品質・高耐久性・環境配慮型の製品へと移行しています。グローバルブランド、ニッチなイノベーター、そして強力な小売業者がシェアを争う中、競争激度は引き続き高水準にありますが、クッショニングフォーム、カーボンプレート、およびバイオベースポリマーにおける技術革新が、ヨーロッパアスレチックフットウェア市場において明確な差別化のテコを提供しています。
主要レポートの要点
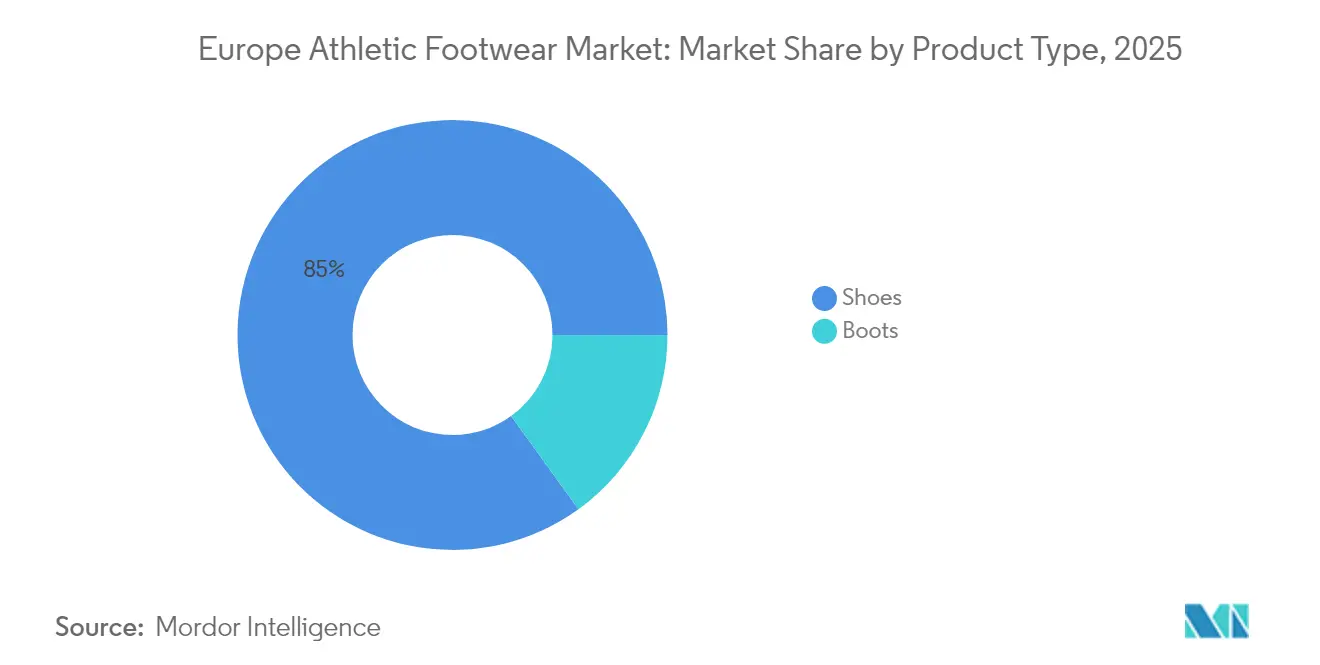
- 製品タイプ別では、シューズが2025年に84.96%の売上シェアを占めてリードしており、ブーツは2031年にかけてCAGR 4.65%で拡大すると予測されています。
- 活動別では、スポーツシューズが2025年のヨーロッパアスレチックフットウェア市場シェアの47.10%を占め、ランニングシューズはCAGR 4.43%で成長する見込みです。
- エンドユーザー別では、男性が2025年に63.10%のシェアを占め、女性用フットウェアはCAGR 4.90%で加速すると予測されています。
- カテゴリー別では、マス製品が2025年のヨーロッパアスレチックフットウェア市場規模の61.85%を占め、プレミアムラインはCAGR 4.18%が見込まれています。
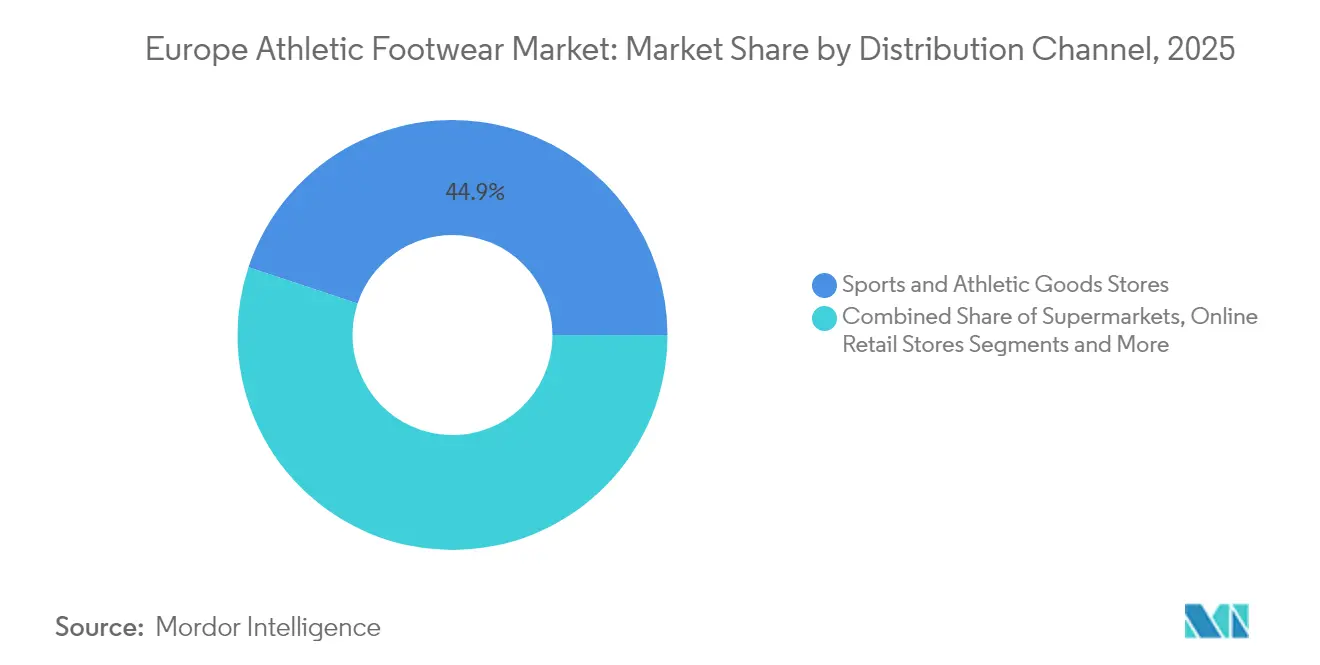
- 流通チャネル別では、スポーツ・アスレチック用品店が2025年に44.90%のシェアを保持し、オンライン小売は市場をリードするCAGR 5.92%で拡大しています。
- 地域別では、イギリスが2025年の地域売上の19.10%を占め、オランダは2031年にかけてCAGR 4.28%のペースで推移する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 女性スポーツ参加率の顕著な成長 | +0.8% | 地域的、特にイギリス、フランス、オランダで最大の伸び | 中期(2〜4年) |
| ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響 | +0.6% | 地域的、主要ヨーロッパ諸国の都市市場に集中 | 短期(2年以内) |
| 組織的スポーツイベント、マラソン、屋外活動への参加増加 | +0.7% | ヨーロッパ全域、ドイツ、イギリス、オーストリアに最大の影響 | 中期(2〜4年) |
| 快適性・耐久性・パフォーマンス向上のためのフットウェア素材における技術革新 | +0.5% | ヨーロッパ全域、特にドイツ・オランダの研究開発センター | 長期(4年以上) |
| 主要国際ブランドによる強力な存在感と投資 | +0.4% | ヨーロッパ全域、主要小売市場に集中 | 短期(2年以内) |
| カスタマイズされたフットウェアを求める消費者を引きつける製品パーソナライゼーショントレンド | +0.3% | ドイツ、イギリス、フランス、オランダのプレミアム市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
女性スポーツ参加率の顕著な成長
スポーツにおける女性参加の顕著な増加は、ヨーロッパアスレチックフットウェア市場の主要ドライバーとして台頭しており、ランニング、フィットネストレーニング、ヨガ、チームスポーツなどの活動への関与が高まることで、女性消費者向けにカスタマイズされたパフォーマンス志向でスタイリッシュなフットウェアへの需要が高まっています。スポーツイングランドによると、2023年11月から2024年11月の間に、イングランドでは1,810万人以上の女性がスポーツまたは身体活動に参加しており、このトレンドの背後にある強いモメンタムが浮き彫りになっています [1]出典:スポーツイングランド、「女性のスポーツ参加がアクティブピープルサーベイの数値増加を牽引」、sportengland.org。健康とウェルネスへの関心の高まりと、女性スポーツ参加を促進する政府の取り組みおよび草の根プログラムが、市場拡大をさらに加速させています。さらに、著名な女性アスリート、ソーシャルメディアフィットネスインフルエンサーの影響、そしてアスレジャーウェアの継続的な人気が、女性たちに快適性・耐久性・ファッション性を融合した高品質アスレチックフットウェアへの投資を促し、市場の成長見通しを強化しています。
ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響
ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響力の増大は、ヨーロッパアスレチックフットウェア市場の主要ドライバーです。欧州統計局(Eurostat)によると、2024年において、EU域内の16〜29歳の97%が毎日インターネットを利用していると回答しており、これは全人口の88%と比較して高水準であり、若年消費者のデジタルエンゲージメントの強さを示しています [2]出典:欧州統計局(Eurostat)、「EUの若者の97%が毎日インターネットを利用」、ec.europa.eu。このデジタルに深く接続された層は、Instagram、TikTok、YouTubeなどのソーシャルメディアプラットフォームを通じて、アスリート、フィットネスインフルエンサー、セレブリティが主要アスレチックフットウェアブランドを頻繁にエンドースする販促キャンペーン、新製品発表、ライフスタイルコンテンツに広く接触しています。このような可視性は、ブランド認知を強化するだけでなく、スポーツシューズをパフォーマンス志向の必需品かつファッション性の高いライフスタイル製品として位置づける向上心的な購買行動を促進します。その結果、デジタルの影響力とセレブリティ主導のマーケティングがヨーロッパ全域で消費者の好みを形成し、市場需要を大幅に押し上げています。
組織的スポーツイベント、マラソン、屋外活動への参加増加
組織的スポーツイベント、マラソン、および屋外活動への参加増加は、ヨーロッパアスレチックフットウェア市場の主要ドライバーです。2024年、BMWベルリンマラソンはドイツ最大のマラソンとして際立ち、約54,000人のフィニッシャーを記録し、こうしたスポーツイベントの巨大な規模と人気を示しました [3]出典:マラソンエルゲブニッセ、「マラソンフィニッシャー数(レース別)」、marathon-ergebnis.de。同様に、ハスパマラソンハンブルクは約11,200人の参加者を集め、国内第2位の規模となりました。これらの大規模イベントは、ランニングおよび持久系スポーツへの高まる熱意を示すだけでなく、耐久性・快適性・パフォーマンスを確保するアスレチックフットウェアへの需要増加に直接寄与しています。マラソン、コミュニティラン、および屋外レクリエーション活動が規模と知名度を増すにつれ、消費者はプレミアムスポーツフットウェアへの投資を増やしており、地域全体の市場成長を加速させています。
快適性・耐久性・パフォーマンス向上のためのフットウェア素材における技術革新
フットウェア素材における技術革新は、ヨーロッパアスレチックフットウェア市場の重要なドライバーとして台頭しており、消費者がより優れた快適性・耐久性・パフォーマンスを提供する製品をますます求めていることを反映しています。主要ブランドは、通気性のための軽量エンジニアードメッシュ、衝撃吸収性を高める先進フォームおよびクッショニングシステム、そして高まるエコ意識に対応するためのリサイクルプラスチックやバイオベース素材から作られたサステナブルファブリックなど、革新的な素材への投資を進めています。エネルギーリターンのためのカーボンファイバープレートや個々のランニングスタイルに適応するアダプティブミッドソールなどのテクノロジーの統合は、特に高強度スポーツやマラソンランニングにおけるパフォーマンス基準を再定義しています。さらに、抗菌ライニング、撥水コーティング、および改良されたアウトソールトラクション素材が製品の機能性をさらに高め、現代のアスレチックフットウェアを幅広い屋内外の活動に適したものにしています。この継続的なイノベーションは、技術的に高度なプレミアムシューズへの消費者の好みを促進するだけでなく、ブランドが競争の激しい市場で自社を差別化することを可能にし、地域全体の全体的な成長を加速させています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 模倣品の蔓延 | -0.4% | 地域的、東ヨーロッパ・南ヨーロッパへの影響が最大 | 短期(2年以内) |
| 激しい競争による価格競争と利益率の低下 | -0.3% | ヨーロッパ全域、ドイツ、イギリス、フランスで最も激化 | 短期(2年以内) |
| 一部の東ヨーロッパおよび新興市場における普及率の低さ | -0.2% | 東ヨーロッパ、特にルーマニア、ブルガリア、新興中東欧市場 | 中期(2〜4年) |
| サステナビリティと調達に関する懸念 | -0.2% | ヨーロッパ全域、規制遵守要件によって牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
模倣品の蔓延
模倣品の蔓延は、ヨーロッパアスレチックフットウェア市場に対する重大な阻害要因となっており、ブランドの評判と消費者の信頼の両方を損なっています。規制されていないオンラインマーケットプレイス、路上販売業者、非正規小売チャネルを通じて低価格で販売されることの多い偽造アスレチックシューズの入手容易性の高まりは、確立されたブランドの正規品の売上に直接影響を与えています。こうした模倣品は通常、本物のフットウェアが持つ先進素材・耐久性・パフォーマンスの利点を欠いており、消費者の不満、場合によっては傷害リスクにつながります。さらに、模倣品の広範な存在はブランド価値を希薄化させ、利益率を低下させ、イノベーション・品質・マーケティングへ多大な投資を行っている正規プレーヤーに対して不公平な競争をもたらします。知的財産権の厳格な執行や啓発キャンペーンを通じた違法取引の抑制に向けた政府の継続的な規制やブランド主導の取り組みにもかかわらず、課題は依然として存在しており、模造品はヨーロッパにおけるアスレチックフットウェア市場の持続的な成長に対する恒常的な障壁となっています。
激しい競争による価格競争と利益率の低下
激しい競争による価格競争と利益率の低下は、ヨーロッパアスレチックフットウェア市場の主要な阻害要因です。同地域には多数のグローバル・地域プレーヤーが存在し、積極的な価格戦略、頻繁な新製品投入、大規模なプロモーションキャンペーンを通じて市場シェアを獲得しようとしています。この競争環境は、豊富な選択肢と手頃な価格の提供という形で消費者に利益をもたらす一方で、ブランドの収益性維持に大きなプレッシャーをかけています。企業は競争力を維持するために価格を引き下げたり大幅な値引きを行ったりすることを余儀なくされることが多く、これにより利益率が侵食され、研究・開発・イノベーションに充てられるリソースが制限されます。さらに、原材料および生産コストの上昇に伴い、価格主導型競争の中で収益性を維持することはますます困難になっています。特にプレミアムプレーヤーは、ファストファッション小売業者や新興地域ブランドが提供する手頃な代替品に価格重視の消費者が引き寄せられる混雑した市場での差別化に苦慮しています。その結果、激しい競争と価格競争は長期的な収益性を脅かし、持続可能な市場成長に対する相当な障壁をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シューズの優位性がブーツのイノベーションに直面シューズセグメントはヨーロッパアスレチックフットウェア市場において優位を占め、2025年に84.96%という圧倒的なシェアを獲得しています。この強固な存在感は主に、シューズが複数のスポーツ分野はもとより日常のカジュアルおよびアスレチック用途にも幅広く着用されるという、セグメントの幅広い汎用性に起因しています。シューズはパフォーマンスとスタイルの両方を消費者に提供し、プロアスリートやフィットネス愛好家はもちろん、快適なファッションを求める人々にも等しく関連性があります。アスレジャーの成長トレンドがこの需要をさらに促進しており、シューズは機能性とライフスタイルの魅力をシームレスに融合させています。さらに、クッショニング技術、軽量素材、サステナブルなデザインにおける継続的なイノベーションが、このセグメントへの消費者の関心を強固なものにしています。ほぼすべての消費者層に対応できるその能力により、シューズはヨーロッパアスレチックフットウェア産業における主要な収益ドライバーであり続け、予測期間全体を通じてその優位性を維持することが見込まれています。
一方、ブーツセグメントは現在市場のより小さなシェアを占めているものの、最も急速な成長ポテンシャルを示しています。2031年にかけてCAGR 4.65%での拡大が予測されており、この成長はヨーロッパ全域で人気を集めているアドベンチャースポーツ、トレッキング、ハイキング、その他の屋外活動の台頭によって牽引されています。消費者は、過酷な環境での耐久性と快適性を高度な保護機能と組み合わせたフットウェアへの投資をますます増やしており、これがブーツを魅力的な選択肢にしています。防水性、通気性、素材強度におけるイノベーションもその普及の拡大に貢献しています。さらに、若年消費者や観光客の間でのアクティブなアウトドアライフスタイルへのシフトがこのカテゴリーの需要を増幅させています。セグメントはシューズに対して市場規模で遅れを取っているものの、その加速する成長はヨーロッパアスレチックフットウェア市場全体における新興の重要性を裏付けています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能


活動別:
ランニングシューズがスポーツシューズの成長を上回るスポーツシューズは2025年のヨーロッパアスレチックフットウェア市場においてトップの地位を維持し、実質的な47.10%のシェアを占めています。その優位性は、プロのチームスポーツから一般的なフィットネスおよびトレーニング目的に至るまで、多様な活動に対応できる能力から生まれています。この汎用性は、パフォーマンス・快適性・耐久性を重視するアスリートとレクリエーションユーザーの双方に好まれる選択肢となっています。このカテゴリーは引き続き、軽量素材、高度なトラクションデザイン、アスレチックパフォーマンスを高めるクッショニング技術のイノベーションに支えられています。さらに、スポーツからカジュアルな場面へとシームレスに移行できる多目的アスレチックフットウェアの人気の高まりが、このセグメントの需要をさらに強化しています。年齢層とスポーツカテゴリー全般にわたる強い消費者受容により、スポーツシューズはヨーロッパアスレチックフットウェア市場における収益創出の根幹であり続け、今後もそのリーダーシップを維持するポジションにあります。
一方、ランニングシューズは市場において最も急速に成長するセグメントとして際立っており、2031年にかけてCAGR 4.43%が見込まれています。この成長率は市場全体の拡大率を大幅に上回り、ヨーロッパにおける進化する健康・フィットネストレンドの影響を浮き彫りにしています。マラソンおよびレクリエーションランニングへの参加の急増と、アクティブなライフスタイルの利点への意識の高まりにより、ランニングシューズは多くの消費者にとって優先的な購入品として位置づけられています。メーカーは、さまざまなランニングニーズに合わせて強化されたクッショニング、柔軟性、エネルギーリターン、軽量構造を重視したデザインで応えています。このセグメントはまた、フィットネスインフルエンサーによる推薦や、ランニングをアクセシブルでやりがいのある活動として継続的に促進するグローバルスポーツイベントからも恩恵を受けています。ランニングシューズは現在スポーツシューズに対して市場規模で遅れを取っているものの、その強いモメンタムは長期的な成長とヨーロッパアスレチックフットウェア需要の将来を形成する上での拡大する役割を示しています。
エンドユーザー別:
女性セグメントが成長加速を牽引男性用アスレチックフットウェアはヨーロッパ市場において引き続き優位を占め、2025年に63.10%という圧倒的なシェアを獲得しています。このリーダーシップの地位は、製品イノベーションとマーケティング努力が伝統的に男性消費者をターゲットとしてきたセグメントの歴史的な発展に根ざしています。チームスポーツや競技アスレチックスにおける男性のスポーツ参加率の高さが、パフォーマンス重視のフットウェアへの安定した需要を強化してきました。確立されたグローバルブランドは、耐久性・高度なクッショニング・スタイルを強調した幅広いデザインを提供する、男性アスリートに特化した強力なポートフォリオを維持しています。さらに、スポーツと屋外活動に対する男性らしさの文化的な結びつきが、長らくこのセグメントの優位性に貢献してきました。男性カテゴリーはいくつかのサブ市場で成熟に直面していますが、最大の収益シェアを保持し続け、地域のアスレチックフットウェア産業の基盤として機能しています。
一方、女性用アスレチックフットウェアセグメントは最も急速に成長するカテゴリーとして台頭しており、2031年にかけてCAGR 4.90%が見込まれており、これは産業全体の水準を大幅に上回っています。このモメンタムは、ヨーロッパ全域で女性がフィットネスルーティン、スポーツ参加、アクティブなライフスタイルの選択にますます関与するという明確な人口動態の変容を反映しています。アスレチックフットウェアブランドは、機能的かつファッション志向の両ユースケースにわたって幅広い訴求力を確保するために、パフォーマンスとスタイルを組み合わせた女性専用製品ラインを拡大することで対応しています。ウェルネス文化の高まる影響と、ソーシャルメディア主導のフィットネストレンドが、女性向けにカスタマイズされたランニングシューズ、トレーニングフットウェア、アスレジャー志向のデザインの購入を促進しています。さらに、スポーツにおけるジェンダーインクルーシビティへの擁護の高まりが、高パフォーマンスアスレチックフットウェアへの投資に対する女性消費者の自信を強化しています。女性セグメントは現在男性より小さなシェアを占めているものの、その急速な成長軌道は消費者需要の変化するダイナミクスを浮き彫りにし、将来の市場拡大の重要なドライバーとして位置づけています。
カテゴリー別:
プレミアムセグメントが品質需要を取り込むマス市場製品はヨーロッパアスレチックフットウェア産業において優位な地位を保ち、2025年の市場シェアの61.85%を占めています。このリーダーシップは、消費者の好みを形成する上での手頃な価格とアクセシビリティの重要性を示しており、特に価格感度が依然として高い地域において顕著です。このセグメントは、基本的なパフォーマンスを犠牲にすることなく価値と機能性を優先する節約志向の消費者の間で広く受け入れられています。マス市場のフットウェアは多くの場合、学校アスリートから多目的スポーツシューズを求める大人まで、幅広い層に訴求します。スーパーマーケット、ハイパーマーケット、オンラインチャネルを通じた小売の拡大がアクセシビリティをさらに高め、マス製品が広く利用可能で手頃な価格を維持することを保証しています。その結果、このカテゴリーは産業の全体的な収益を支え続け、費用対効果の高い製品への消費者の継続的な信頼によってその圧倒的な存在感を維持することが見込まれています。
一方、プレミアムセグメントは最も急速に成長するカテゴリーを代表しており、2031年にかけてCAGR 4.18%が予測されており、これはより広い市場を上回るペースです。この成長は、品質・イノベーション・サステナビリティが価格だけでなく優先される消費者態度の明確なシフトを示しています。パフォーマンス向上デザイン・環境配慮型素材・ファッション性の高い要素を備えた技術的に高度なフットウェアへの需要の増加が、このセグメント内の拡大を促進しています。消費者、特に若手専門家や高所得層は、アスレチックのニーズとライフスタイルの願望の両方に合致するシューズにより多くを支払う意欲をますます示しています。ブランドの威信・セレブリティエンドースメント・ユニークなコラボレーションの影響もプレミアム製品の魅力を高める上で重要な役割を果たしています。セグメントの全体的な市場シェアはマス市場製品と比較してより小さい水準にとどまっていますが、その強い成長軌道は進化する消費者の好みを反映し、ヨーロッパのアスレチックフットウェア市場における将来の価値主導型拡大の重要なエンジンとして位置づけています。
流通チャネル別:
オンライン小売がショッピングパターンを変革スポーツ・アスレチック用品店は、2025年に44.90%を占め、ヨーロッパアスレチックフットウェア市場において最大の流通シェアを維持しています。その存在感は、専門的な製品フィッティング、個別のパフォーマンスコンサルテーション、プレミアムおよびブランド限定コレクションへのアクセスを含む専門サービスによって牽引されています。消費者は引き続きこれらの店舗を、専門家のガイダンスにより特定のスポーツニーズに最も適したフットウェアを購入できる信頼できる場所として見なしています。主要アスレチックフットウェアブランドとの強固なパートナーシップが、最新の製品投入とイノベーション主導のアソートメントを提供することで、重要な流通チャネルとしての役割を強化しています。試着・快適性確認・技術サポートを重視する店内体験が、消費者の信頼とロイヤルティをさらに高めています。デジタルプラットフォームとの競争が激化するにもかかわらず、スポーツ・アスレチック用品店は特にパフォーマンス重視の購買者にとってアスレチックフットウェア流通の礎石であり続けています。
一方、オンライン小売店はヨーロッパアスレチックフットウェア市場において最も急速に成長する流通チャネルを代表しており、2031年にかけてCAGR 5.92%という力強い成長を示しています。この成長率は市場全体の約2倍に達しており、デジタルプラットフォームに向けた消費者の購買行動の変革的なシフトを示しています。オンラインチャネルは比類ない利便性・幅広い商品ラインアップ・競争力のある価格を提供し、節約志向とテクノロジーに精通した消費者の双方を引き付けています。バーチャル試着ツール、AI主導のパーソナライゼーション、迅速配送サービスなどの機能がeコマースの普及をさらに加速させています。さらに、オンライン限定発売・インフルエンサーコラボレーション・オムニチャネル戦略の統合が、デジタルメディアを通じたブランドとの消費者エンゲージメントを強化しています。物理的な小売が強い存在感を維持する一方、eコマースの急速な台頭は流通ダイナミクスの根本的な再構築を示し、オンラインチャネルを将来成長の重要なエンジンとして確立しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
地域分析
西ヨーロッパ アスレチック フットウェア市場
西ヨーロッパ市場は、深く根付いたスポーツ文化と高い可処分所得を背景に、アスレチック フットウェアの採用において着実な成長を遂げています。2025年、イギリスは市場の19.10%のシェアを占め、ヨーロッパにおけるアスレチック フットウェアのトップ市場としての地位を確固たるものにしています。この優位性は、同国の熱狂的なフットボール文化、スポーツインフラへの政府投資、そびえるプレミアム アスレチック製品への消費者の旺盛な購買意欲によって支えられています。さらに、消費者がアスレチック フットウェアを日常のファッションに取り入れアスレジャーの拡大トレンドが、この地域における市場成長をさらに後押ししています。一方、ドイツとフランスは、多様なスポーツ参加と強固な小売ネットワークを活かし、マスマーケットとプレミアムセグメントの双方に対応しています。軽量化やパフォーマンス向上を実現するフットウェアなど、製品イノベーションへの注目の高まりも、西ヨーロッパにおけるアスレチック フットウェア市場の成長に寄与しています。
オランダ アスレチック フットウェア市場
オランダは上昇軌道にあり、2031年までに4.28%のCAGRが見込まれています。この成長は、国際ブランドによる巧みな市場開発戦略と、特にアスレチック フットウェアの消費トレンドを形成しつつある若年層を中心としたスポーツ参加の急増に起因しています。さらに、身体活動とスポーツ参加を促進するオランダ政府の取り組みが、市場拡大に有利な環境を生み出しています。こうした取り組みは、サステナブルかつエコフレンドリーなフットウェアの人気上昇と相まって、消費者の嗜好に影響を与え、オランダにおける需要を牽引してます。カスタマイズされた手頃な価格のアスレチック フットウェアを提供する地域・ローカルプレーヤーの存在感の高まりも、市場の発展において重要な役割を果たしています。
中央・東ヨーロッパ アスレチック フットウェア市場
中央・東ヨーロッパでは、市場環境が変化しつつあります。小売インフラの拡大、可処分所得の上昇、そしてブランド アスレチック フットウェアへの消費者嗜好のシフトが、複雑ながらも有望な成長シナリオを形成しています。さらに、これらの地域におけるEコマースプラットフォームの普及拡大により、ブランド アスレチック フットウェアがより幅広い消費者層に届きやすくなっています。このデジタルトランスフォーメーションは、フィットネスと健康への意識の高まりと相まって、予測期間中に中央・東ヨーロッパにおける市場成長をさらに加速させると見込まれています。加えて、西洋のファッショントレンドの影響力の拡大と国際スポーツイベントの人気上昇が、これらの地域の消費者にブランド アスレチック フットウェアへの投資を促し、市場拡大をらに推進しています。
規制環境
欧州のアスレチックフットウェア市場は、繊維・履物に関する規制がますます厳格化するEUの持続可能性および消費者情報の枠組みのもとで運営されている。2025年6月25日、欧州委員会はアパレルおよび履物に関する製品環境フットプリントカテゴリールール(PEFCR)を確定し、標準化されたライフサイクル影響評価手法を確立した。これは環境に関する主張を支持し、ブランドや小売業者間で製品フットプリントのより一貫した比較を可能にするものである。
並行して、持続可能な製品のためのエコデザイン規則(ESPR)は、耐久性、再利用性、リサイクル可能性に関連する要件を通じて製品デザインとサーキュラリティ(循環性)遵守を形成しており、デジタルプロダクトパスポート(DPP)要件は委任法および支援研究を通じて準備が進められている。近い将来における重要な遵守トリガーは、大企業に対する未販売履物の廃棄禁止に関するEU規制であり、2026年7月19日から適用される。これはブランドおよび小売業者に対し、コンプライアンスに反する在庫処分を減らすため、販売促進、リコマース、寄付、リテイクバックの経路を強化するよう促すものである。
競争環境
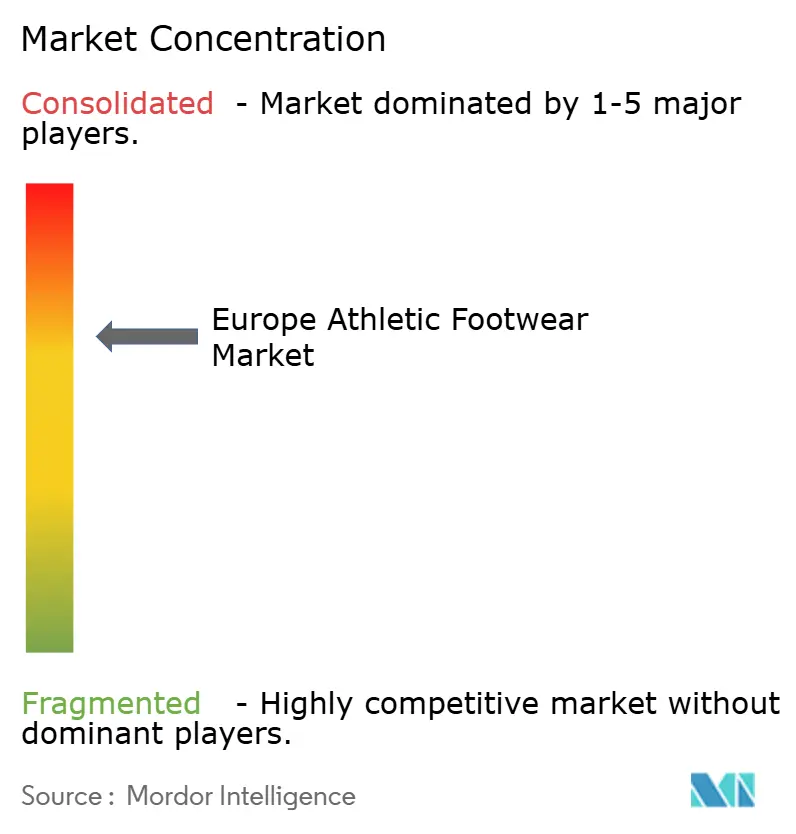
集中度スコア7を持つヨーロッパアスレチックフットウェア市場は、バランスのとれた状況を示しています。このスコアは、確立された大手企業と新興の専門企業の双方が、独自のポジショニング戦略を用いてニッチを確立できる断片化レベルを示しています。Nike、Adidas、PUMAなどの業界の巨人は、広大な小売ネットワーク、注目度の高いエンドースメント、絶え間ない製品イノベーションを通じて優位性を強固にしています。しかし、彼らは今や、特定の消費者セグメントに焦点を絞る直販ブランドとニッチパフォーマンス企業からの増大する課題に直面しています。さらに、eコマースプラットフォームの台頭が競争をさらに激化させており、小規模プレーヤーが大規模な物理的小売インフラを必要とせずに幅広い層にリーチすることを可能にしています。
今日の市場において、テクノロジーは単なる付加物ではなく、重要な差別化要因です。ブランドは素材イノベーション、パーソナライズされた提供物、サステナブルな実践に多大な投資を注いでいます。これらの取り組みはプレミアム価格帯を正当化するだけでなく、深い消費者ロイヤルティを育んでいます。一例として、NikeがAIプラットフォーム「エアイマジネーション」を初公開し、カスタムエアマックスデザインを可能にしたことが挙げられます。この動きは、業界のフロントランナーがAIと歴史的資産を活用し、小規模プレーヤーが対抗するのに挑戦となるユニークな消費者体験を創出していることを示しています。さらに、スマートインソールやコネクテッドフットウェアなどのウェアラブルテクノロジーの進歩が消費者の期待を再構築し、市場全体のイノベーションを牽引しています。
ヨーロッパアスレチックフットウェア市場における消費者の好みも進化しており、サステナビリティと倫理的な生産慣行への関心が高まっています。主要ブランドは、リサイクル素材の取り入れ、カーボンフットプリントの削減、透明なサプライチェーン慣行の採用によって対応しています。これらの取り組みは消費者の価値観に合致するだけでなく、環境意識によってますます牽引される市場における競争上の優位性としても機能しています。一方、新興プレーヤーはその機動性を活かして、より速いペースで環境配慮型製品を投入し、競争をさらに激化させています。確立されたブランドと新規参入者との相互作用は市場ダイナミクスを形成し続け、サステナビリティを差別化のための主要な競争の場としています。
ヨーロッパアスレチックフットウェア産業のリーダー
Adidas AG
Puma SE
New Balance Athletics Inc.
Nike, Inc.
ASICS Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ アスレチック フットウェア市場
- Adidas AG
- Nike, Inc.
- Puma SE
- Under Armour Inc.
- New Balance Athletics, Inc.
- ASICS Corporation
- Skechers USA, Inc.
- VF Corporation
- Decathlon S.A
- Wolverine World Wide, Inc.
- Amer Sports Corporation
- Lululemon Athletica
- Lotto Sport Italia
- Stefanel S.p.A
- Hanesbrands Inc.
- Mizuno Corporation
- Pentland Group
- Columbia Sportswear Co.
- Oberalp AG
- Fila Holdings Corp.

市場機会と将来展望
サーキュラリティ(循環性)への遵守は、未販売在庫を削減し、製品寿命終了後の回収を改善するサービスおよび運営モデルの機会を生み出している。特に2026年7月19日から大企業に対する未販売履物の廃棄を禁止するEU規制を前にした動きである。欧州で大きな事業展開を持つブランドおよび小売業者は、リコマース、アウトレット最適化、寄付パートナーシップ、リテイクバックプログラムを拡大する直接的な動機を持ち、一方で物流プロバイダーおよびプラットフォーム運営者は、製品を廃棄するのではなく使用し続けるための逆物流、再生、グレーディング能力を収益化できる。
標準化された環境測定と循環型製品デザインもまた、監査可能な製品データ、材料トレーサビリティ、拡張可能なリサイクル原料への需要を開拓している。欧州委員会は2025年6月25日にアパレルおよび履物向けPEFCRを確定し、デジタルプロダクトパスポートの準備作業を含むESPR関連要件を推進している。adidasやPUMAによるEUの持続可能性報告に合わせた開示など、報告されているサーキュラリティおよび資源利用管理に関するブランドの動きは、主要サプライヤーが既に資源利用および循環経済の取り組みに運用上の注意を割り当てていることを示唆しており、これはコンポーネントメーカーや素材イノベーターがSKUレベルでフットプリントの改善やリサイクル含有率を確実に文書化する余地を残している。
Recent Industry Developments in ヨーロッパ アスレチック フットウェア市場
- 2026年4月:Adidas AG - 2026年第1四半期の業績を発表し、欧州で6%の増収を示すとともに、障がいを持つ人々向けのSupernova Rise Adaptiveランニングシューズを発売した。四半期業績は欧州が成長エンジンであることを再確認させ、製品発売はインクルーシブなパフォーマンス製品ラインを拡大している。この動きは、アクセシブルなイノベーションへの再注力を通じてアディダスのEU市場での地位を強化する。
- 2026年2月:PUMA SE - 2026年を転換期と位置付け、在庫削減、流通の合理化、そしてフットボール(2026年ワールドカップ)、ランニング(NITRO)、HYROXパートナーシップを中心とした製品戦略を発表した。この再編は欧州における中核的な成長分野への焦点を絞り込み、サプライチェーンの効率性を改善する。
- 2026年1月:New Balance Athletics, Inc. - New Balanceドイツがオーストリアにおけるブランドの直接流通責任を負うこととなった。この変更は市場管理を強化し、オーストリアにおける利益率を向上させる可能性がある。


ヨーロッパ アスレチック フットウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、欧州アスレチックフットウェア市場は、運動活動および日常的なアクティブ用途向けに設計されたスポーツおよびスポーツ風のシューズを対象とし、欧州全域における価値ベースで測定されている。
対象範囲の除外:本市場規模には、非アスレチックなファッションフットウェア、および主に職業上の保護のために購入される作業用または安全用フットウェアは含まれない。
セグメンテーション概要
- 製品タイプ別
- シューズ
- ブーツ
- 活動別
- ランニングシューズ
- スポーツシューズ
- アドベンチャースポーツシューズ
- その他の製品タイプ
- エンドユーザー別
- 男性
- 女性
- キッズ/子ども
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- スポーツ・アスレチック用品店
- スーパーマーケット/ハイパーマーケット
- オンライン小売店
- その他の流通チャネル
- 地域別
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ベルギー
- ポーランド
- スウェーデン
- その他のヨーロッパ
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、欧州におけるアスレチックフットウェアの需要環境を把握し、価格および販売量トレンドに関する実用的な指針を設定するために使用された。Eurostatの家計消費指標、関連する履物カテゴリーに関するUN Comtradeの貿易フロー、人口および所得の背景に関する各国統計機関など、公的統計および貿易データソースを使用した。これにより、欧州各国における購買力と参加度がどのように変化しているかを理解することができた。
業界側については、企業の年次報告書、投資家向け説明資料、監査済み財務書類を確認し、ブランドミックス、チャネルの焦点、および欧州に関連する割合を把握した。次に、業界団体の最新情報および信頼できる報道を用いて、新製品発売や小売の動きを追跡した。相互確認のために、企業財務および情報に関する有料サブスクリプション、出荷レベルの輸出入記録、グローバルニュースおよび財務情報を参照し、方向性が一致する信号を検証した。ここに記載したソースは例示であり、データ収集、検証、および研究上の疑問解消の過程で他の公開文書やデータセットも参照した。
一次インタビューおよび調査
一次調査は、実際に何が売れているか、価格がどのように変化しているか、そして欧州全域でどのチャネルがシェアを拡大しているかについて、実務的な確認を得ることに重点を置いた。議論の対象は、フットウェアブランド、契約製造業者、卸売業者・小売業者、およびスポーツ参加や消費者需要を追跡する専門家であった。これらの情報は、公開データセットでは見えないギャップを埋めるのに役立ち、その後モデルの前提を精緻化するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | CXO:17% |
| ミドルティア:53% | 機能・部門リーダー:40% |
| 小規模プレイヤー:20% | マネージャー:43% |
市場規模測定と予測
市場規模の測定は、消費支出パターンと貿易活動を再構築して欧州のアスレチックフットウェア需要プールを構築するトップダウンアプローチから始まり、その後カテゴリー別の分割やチャネルダイナミクスを通じてフィルタリングされる。総計を現実的なものに保つため、カテゴリー別のサンプル平均販売価格(ASP)に想定販売量を乗じた値や、小売業者・卸売業者からのチャネル確認など、選択的なボトムアップ確認を用いて出力を検証した。
モデルで使用される主要インプットには、ランニングおよびアウトドア活動への参加トレンド、プレミアムとマス市場のミックス変化、材料および機能アップグレードによるASPの推移、オンラインチャネルへの販売シフトの割合、主要スポーツイベントおよび休日期間における季節性が含まれる。小規模国において直接的な販売量の信号が薄い場合、所得水準、都市人口比率、国境を越えた貿易パターンなどの代替指標を使用し、その後一次調査のフィードバックで調整することで、異常値が未確認のまま通過することを防いだ。予測については、インフレおよび裁量消費支出の感度に関するシナリオ分析を実施し、2026年から2031年にかけて予想される価格およびミックスの変化に関する専門家の合意を基準として選択した経路を固定した。
データ検証および更新サイクル
検証は、独立した信号間の三角測量を通じて行われ、その後国、チャネル、カテゴリーレベルでの構造化された分散確認が続く。トレンドの断絶、例えば貿易フロー、参加率の変化、あるいは企業の発表内容と一致しない突発的なASPの上昇や販売量の減少などを確認し、承認前にそれらのフラグを検討する。
アナリストによるレビューを実施し、前提、計算、および出力が一貫性および計算精度について再確認される。過去のバージョンや新たな公開データと比較して大きな差異が現れた場合、その変化が実際のものかデータに関連するものかを確認するため、一次調査の接触先に再度アプローチする。レポートは年次で更新され、重要な事象が発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう、納品前の最終確認が実施される。
Mordor Intelligenceの欧州アスレチックフットウェア市場規模と他の公開推定値との比較
欧州アスレチックフットウェアの公開市場規模はしばしば異なる。これは各発行元が、何をアスレチックとみなすか、プレミアム化が価格にどのように影響するか、オンライン販売を価値算定にどのように扱うかについて異なる判断を下しているためである。タイミングも結果に影響を与え、単位需要が安定していても、為替レート、インフレ、小売の値引きが数値を変動させることがある。
主なギャップは対象範囲の選択から生じており、主にカジュアル用途で購入されるライフスタイルスニーカーは総計から除外されている。Mordor Intelligenceでは、製品がスポーツおよびアクティブな用途向けに位置付けられている場合にのみその価値が計上され、その後チャネル確認および価格の現実性テストを通じて検証される。差異は、ASPのトレンド化の方法、例えば値引きを一時的なノイズとして扱うか、あるいは持続的なリセットとして扱うかによっても生じ、また最近のチャネルおよび貿易信号を用いて前提がどの頻度で更新されるかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 36.24 B (2026) | |
| 業界誌A | USD 39.10 B (2026) | より広範な履物の定義を用いており、アスレチック用途を超えたカジュアルなライフスタイルスニーカーを含んでいる可能性が高く、また成熟した欧州市場における値引きサイクルを過小評価しかねない、より平滑化されたASP曲線を適用している。 |
| 業界団体B | USD 33.80 B (2026) | 会員報告による販売データに依拠しており、これは規模の小さい国境を越えたオンライン販売業者や一部のプライベートブランド活動を見落とす可能性があり、欧州の最終的な価値を圧縮する可能性がある。 |
公開されている数値の差異は、主にアスレチックの対象範囲に何が含まれるか、そしてプロモーションやミックスの変化を通じて価格がどのようにモデル化されるかに起因している。当社のアプローチは、明確な需要信号、チャネル構造、および再現可能な価格ロジックに基づいた推計を維持しており、そのため最終的な数値は実務的な確認を通じて説明・検証が可能である。


レポートで回答される主要な質問
2026年のヨーロッパアスレチックフットウェア市場の規模はどのくらいですか?
市場は2026年に360億2,400万USDと評価されており、2031年までに425億9,000万USDに達すると予測されています。
ヨーロッパアスレチックフットウェア内で最も急速に成長している製品タイプはどれですか?
ブーツはアドベンチャースポーツと屋外レクリエーションによって牽引され、2031年にかけてCAGR 4.65%で上昇する見込みです。
女性用アスレチックシューズがなぜこれほど急速にシェアを拡大しているのですか?
女性スポーツ参加の増加とターゲットを絞った政府の資金援助が、女性用フットウェアをCAGR 4.90%に向けて押し上げています。
どのチャネルが他よりも速く販売を拡大していますか?
モバイルショッピング、サイズマッチングAI、迅速配送の普及に伴い、オンライン小売店がCAGR 5.92%で拡大しています。
最も高い成長機会を提供している国はどこですか?
オランダは強固なクラブスポーツ文化と高いデジタル普及率を背景に、CAGR 4.28%でリードしています。
最終更新日:



