
Mordor Intelligenceによるアスレチックフットウェア市場分析
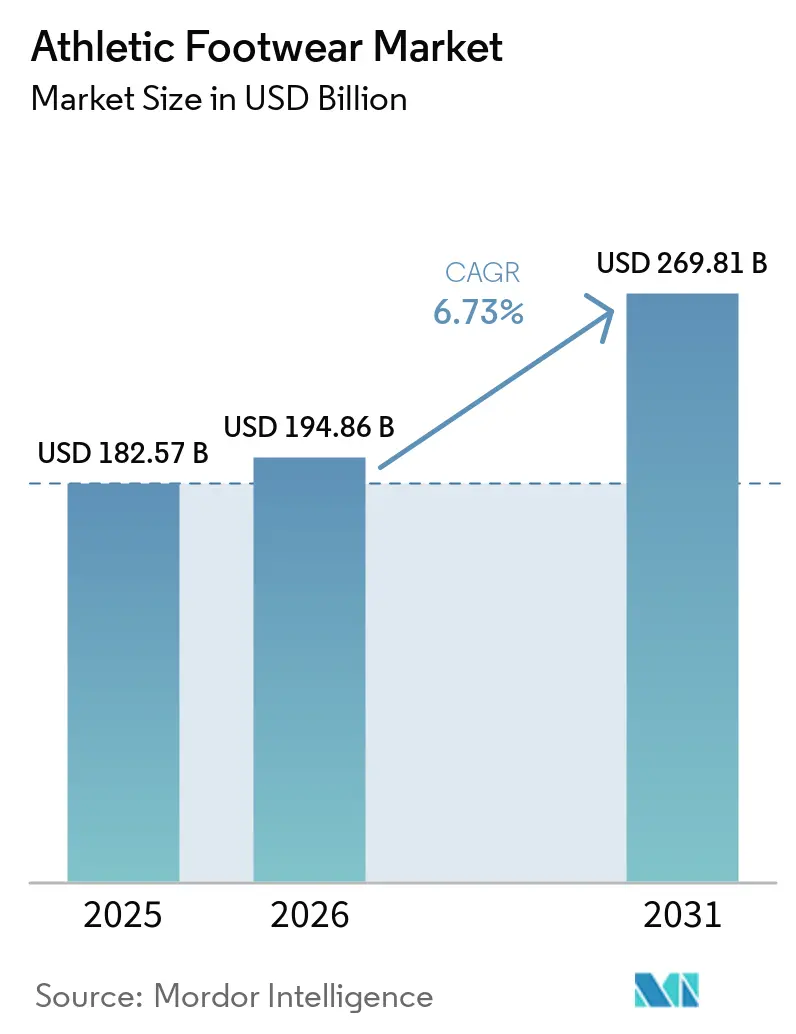
アスレチックフットウェア市場規模は、2026年の1,794億米ドルから2027年には1,877億米ドルへと拡大し、2027年〜2032年の年平均成長率4.38%で2032年には2,326億米ドルに達すると予測されている。
スペインにおける女性のスポーツ参加率の上昇と、英国におけるマルチスポーツ施設への資金援助は、パフォーマンスフットウェアの潜在的なユーザー基盤を拡大する可能性がある。ランニングシューズの需要とクッション性への嗜好は、サプライヤーにスポーツ体験を差別化する動機を与えている。フィジカルとデジタルを連携した販売により、店舗および遠隔注文を通じてこれらの提案を消費者に届けることができる。原材料コストの変動と模倣品対策の不徹底は、その需要から得られる収益を制限する可能性がある。
レポートの主要ポイント
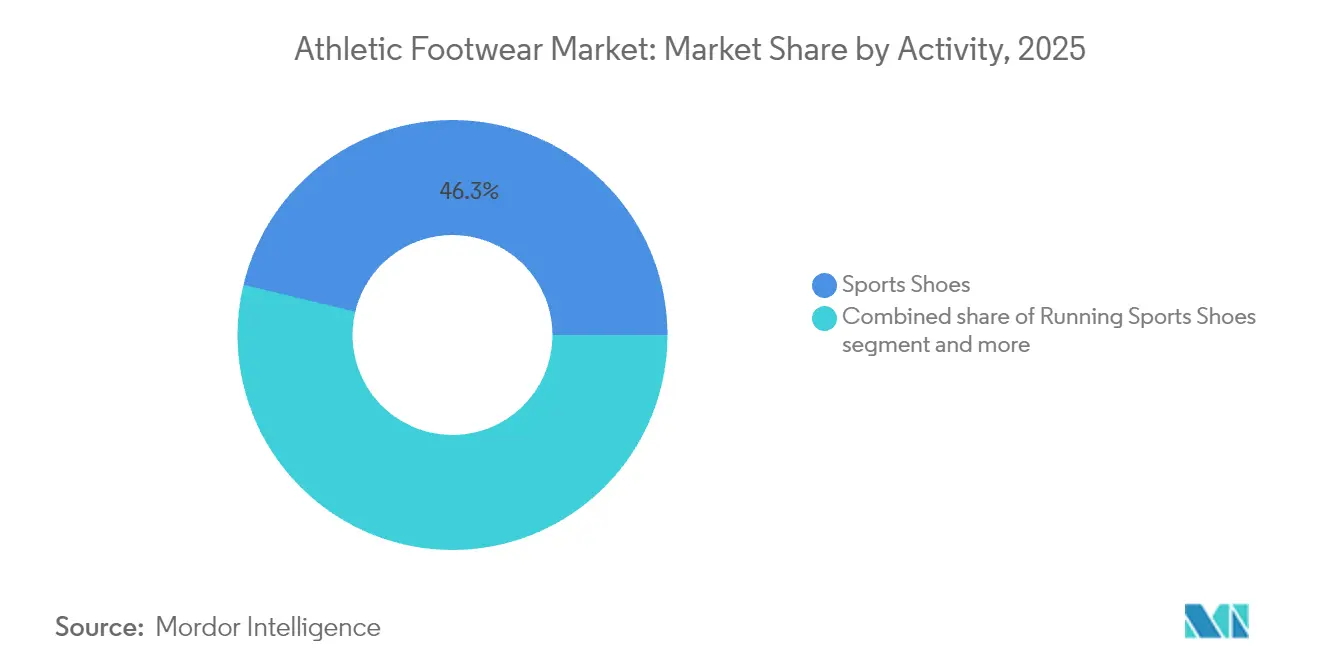
- 活動別では、スポーツシューズが2026年のアスレチックフットウェア市場シェアの46.16%を占め、ランニングシューズは2027年〜2032年にかけて年平均成長率4.85%で最も速く成長すると予測されている。
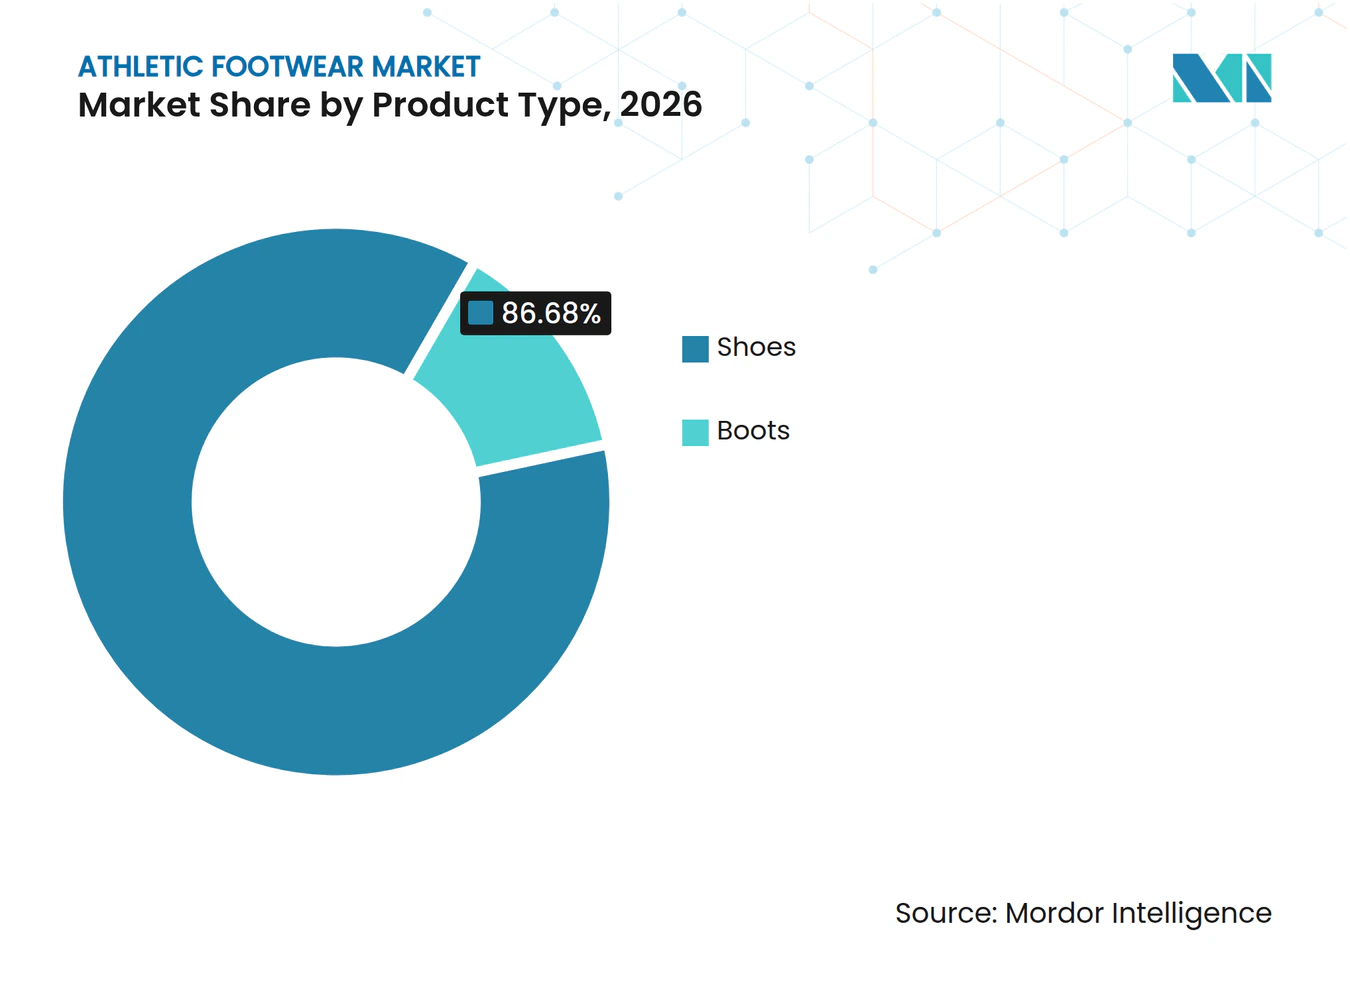
- 製品タイプ別では、シューズが2026年のアスレチックフットウェア市場規模の86.68%を占め、ブーツは2027年〜2032年にかけて年平均成長率4.7%で最も速く成長する見込みである。
- エンドユーザー別では、男性が2026年の売上高の61.24%を占めてトップとなり、子供向けフットウェアが年平均成長率5%で最も速く成長するセグメントとなっている。
- カテゴリー別では、マスフットウェアが2026年の売上高の67.12%を占めてトップとなり、プレミアムフットウェアは年平均成長率6%で最も速く成長すると予測されている。
- 流通チャネル別では、スポーツ・アスレチック用品店が2026年の売上高の58.9%を占め、オンライン小売店は年平均成長率6.5%で最も速く成長すると予測されている。
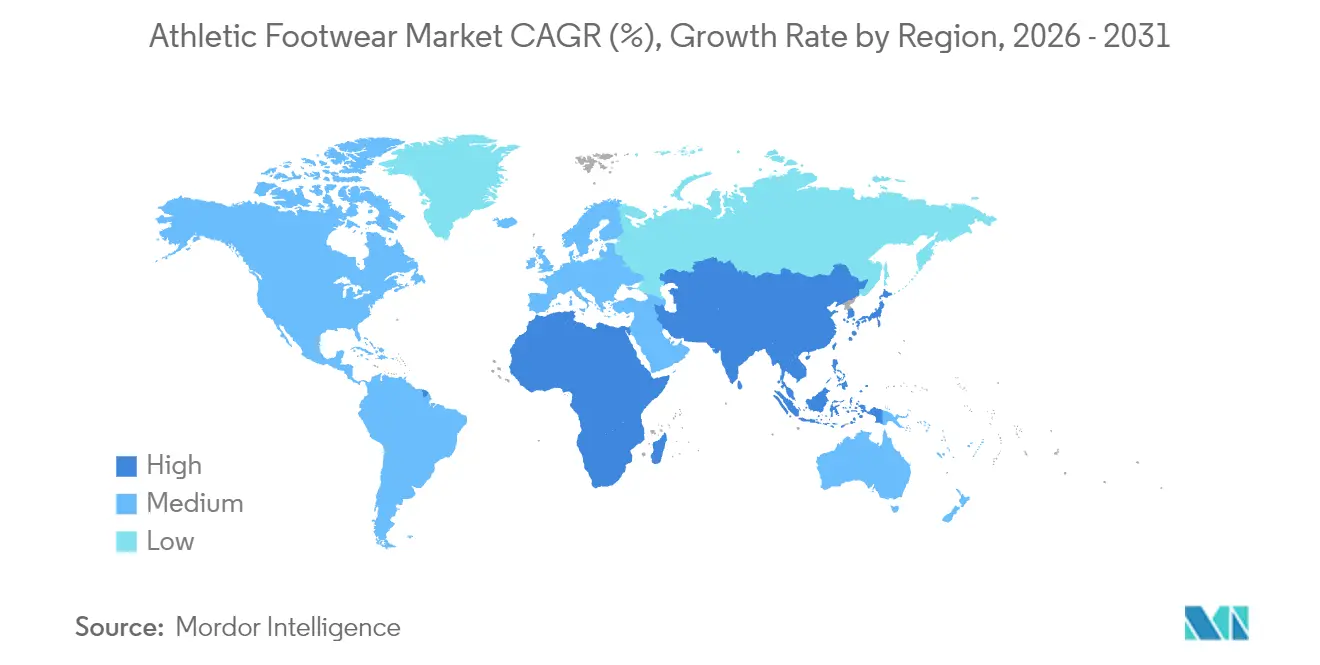
- 地域別では、北米が2026年の売上高の33.74%を占め、アジア太平洋地域は年平均成長率6.1%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 女性スポーツ参加率の著しい成長 | +1.4% | 欧州のスペイン | 中期(2〜4年) |
| 著名ブランドによる積極的なマーケティング | +1.2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響 | +1% | 北米の米国 | 短期(2年以内) |
| スポーツ文化を促進する政府の有利な施策 | +0.9% | イングランド、スコットランド、ウェールズ、北アイルランド | 中期(2〜4年) |
| より優れたクッショニングなどのイノベーションが消費者を引き付ける。 | +0.8% | 北米の米国 | 短期(2年以内) |
| オンラインショッピングによりアスレチックフットウェアがより身近になった。 | +0.7% | 欧州のポルトガル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
女性スポーツ参加率の著しい成長
女性のスポーツ参加率の上昇は、特定の複数の活動に対応したフットウェアラインナップの構築を後押しする。スペインでは、前年にスポーツを実践した女性の割合が2022年の51.8%から2024/25年には59.5%に上昇した。2024/25年の調査では、女性が最も多く実践している活動として、軽体操・激しい体操、水泳、ハイキング・登山が挙げられた。室内運動とハイキングは、参加からフットウェア需要へと至る別々の経路を提供し、女性向けラインナップが複数のスポーツ目的に対応できるようにしている。ブンドはこれらの用途にわたる機能的な専門化を通じて女性向けビジネスを拡大でき、地域の活動パターンがどのフットウェア提案にラインナップスペースを割り当てるかを導く。
著名ブランドによる積極的なマーケティング
大規模なマーケティング投資は、確立されたフットウェアブランドにパフォーマンス製品と消費者の注目を結びつける機会を繰り返し与えている。Nike Inc.は、ブランド広告やスポーツマーケティングを含む事業全体で、2026年度の需要創出費用として47.5億米ドルを計上した。Adidas Groupは、より広範な製品ポートフォリオ全体のマーケティングおよび販売時点費用を2025年に8%増の30.8億ユーロ(34.8億米ドル)に増加させた。[1] その活動にはEvo SLおよびSuperstarシューズのキャンペーンが含まれており、支出を特定のフットウェア提案に結びつけた。このような投資により、競合製品に接触する前に、技術的・スタイル上の違いを見込み客が認識しやすくなる。Evo SLおよびSuperstarのキャンペーンは、その認識を特定のシューズの購入へと向け、ブランドへの注目を特定モデルへの需要に結びつけることができる。
ソーシャルメディアプラットフォームおよびセレブリティエンドースメントの影響
ソーシャルメディアによる発見は、最終的な小売業者が選ばれる前に、フットウェアブランドに価値をもたらす可能性がある。2026年春の米国フットウェア調査では、回答者の26%がソーシャルメディアのインフルエンサーや著名人をシューズの製品発見チャネルとして挙げた。発見は販売業者自身の店舗外で起こり得るため、注目のコントロールと取引のコントロールが異なる事業者に帰属する可能性がある。2025年3月20日、米国の小売業者DICK'S Sporting Goodsは、クリエイターのIShowSpeedとアスリートのトム・ブレイディ、ケビン・デュラント、スニ・リー、トラビス・ハンターを起用したフットウェアキャンペーンを開始した。このキャンペーンは、ソーシャル、デジタル、放送、ストリーミングチャネルを通じてパフォーマンスおよびライフスタイルスニーカーとクリートを宣伝した。クリエイターを通じて自社ラインナップを宣伝することで、DICK'Sは発見と最終的な販売を同一小売業者の商業的責任のもとに置くことができる。
スポーツ文化を促進する政府の有利な施策
マルチスポーツの要件は、同一の資金援助施設内で複数の活動にわたってフットウェア需要の機会を広げることができる。英国政府は、2025/26年度のマルチスポーツ草の根施設プログラムを通じて、イングランド、スコットランド、ウェールズ、北アイルランドの991プロジェクトに資金を提供した。文化・メディア・スポーツ省は、資金援助プロジェクトの少なくとも40%がラグビー、クリケット、バスケットボールなど複数のスポーツを提供することを義務付けた。[2] イングランドのベン・スコット・フィールドへの資金援助は、ラグビー対応の3Gピッチ、更衣施設、アクセス改善の計画をカバーした。マルチスポーツ施設は、参加世帯にットウェアを購入する異なる機能的な理由を与え、その機会を実際に提供される活動に結びつけることができる。地域のフットウェア小売業者にとって、これらの施設の整備は、より幅広いスポーツ特化型ラインナップに実際の顧客基盤が生まれるタイミングを決定する。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 模倣品の蔓延 | -0.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 原材料価格の変動が生産コストを増加させ、利益率を圧迫する。 | -0.5% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 厳格な労働・環境規制 | -0.3% | ドイツ、フランス、イタリア、スペイン | 中期(2〜4年) |
| 持続可能性と調達に関する懸念。 | -0.2% | 米国、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
模倣品の蔓延
模倣品へのエクスポージャーは、アスレチックフットウェアサプライヤーにとってブランド差別化の価値をリスクにさらす。Nike Inc.は2026年の開示において、自社製品の模倣品を定期的に発見していると報告した。同社は、知的財産権の行使を怠った場合、継続的な販売が売上とブランドを損ない、消費者の嗜好を変える可能性があると警告した。正規フットウェア販売業者にとって、この条件付きエクスポージャーはブランド認知を代替品に対する不完全な防御手段にしている。製品改善は本物の提案を強化できるが、それだけでは別の販売業者がそれに付随するアイデンティティを悪用することを防げない。差別化による商業的リターンは、したがって部分的には執行可能な所有権に依存しており、さらなる製品開発だけでは解決できない制約を加えている。
原材料価格の変動が生産コストを増加させ、利益率を圧迫する。
原材料価格の不確実性は、生産コストが確定する前にアスレチックフットウェアの価格設定にコミットすることを難しくしている。2026年度の開示において、Nike Inc.はコモディティおよび原材料の変動が製品とサプライチェーン全体のコスト、粗利益率、収益性に影響を与えており、今後も重大な影響を与える可能性があると報告した。同社の契約製造業者がフットウェア製造に使用する原材料を購入している。Adidas Groupは2025年の年次報告書において、関連コストを監視し、生産パートナーと季節ごとの固定原材料価格を交渉し、例外的な場合にのみ再交渉すると報告した。ゴム、フォームクッション材、テキスタイルはフットウェアの主要な投入材であるため、価格上昇はブランドに1足あたりの収益低下か店頭価格の引き上げかの選択を迫ることになる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
活動別:
スポーツの規模とランニング需要スポーツシューズは2026年のアスレチックフットウェア市場規模の46.16%を占め、最大のセグメントとなった。Stella International Holdings Limitedは、2026年上半期のスポーツ製造カテゴリーの売上高が2.6%成長したと報告した。そのカテゴリー内では、特に新規顧客を中心とした幅広い顧客基盤への数量拡大が、最大のスポーツ顧客への出荷減少を上回った。複数のスポーツブランドにサービスを提供する商業的価値は、したがってより強靭な受注基盤であり、新規アカウントへの拡大が既存バイヤーからの弱い需要を吸収できるためである。
ランニングシューズは最も速く成長するセグメントであり、2027年〜2032年にかけて年平均成長率4.85%が予測されている。Circanaは、2026年上半期の米国ランニングシューズの金額・数量販売がそれぞれ2025年上半期比13%増加したと報告した。アドベンチャースポーツシューズは、Li-Ning Company Ltd.のCounter、Lin、Xunアウトドアシリーズ内でハイキングおよびリバートレッキング用途に対応している。中国では、これらのシリーズが2025年にハイキング、通勤、リバートレッキング用のシューズとサンダルで50万足以上を販売した。米国のランニング増加はより多くの足数の計画を支持する一方、Li-Ningのアウトドア数量はハイキング、通勤、リバートレッキングのデザインに分散して配分される必要がある。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
シューズのリーダーシップとフットボールブーツの刷新シューズは2026年のアスレチックフットウェア市場シェアの86.68%を占め、最大のセグメントとなった。On Holding AGは、2026年6月30日終了の6ヶ月間のシューズからの純売上高が2025年の同期間比11.5%増加したと報告した。シューズのフォーマットはスポーツ特化のパフォーマンスとアスレチックにインスパイアされた日常着用の両方に対応でき、1つの製品タイプが異なる使用機会に対応することを可能にしている。Onの結果は、支配的なシューズフォーマットが2026年上半期にブランドレベルの純売上高の二桁成長も支えたことを示している。
ブーツは最も速く成長するセグメントであり、2027年〜2032年にかけて年平均成長率4.7%が予測されている。2025年、Adidas Groupはフットボールフットウェアの増加をPredatorおよびF50フランチャイズの新パックとパフォーマンスアップグレードに帰因させ、商業的拡大を特定の製品ファミリーに結びつけた。Predatorはパフォーマンスフットボールブーツであり、AdidasはF50をフットボールフットウェアフランチャイズ内でその隣に置付けている。フランチャイズの刷新は、ブーツメーカーに製品開発を通じて成長する方法を与え、次の販売期間に確立されたスポーツ用途に新しいパフォーマンス提案をもたらす。

注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
エンドユーザー別:
男性の参加と子供向け小売の成長男性は2026年の市場売上高の61.24%を占め、最大のセグメントとなった。2025年第3四半期のアイルランドでは、15〜74歳の男性が女性よりもサイクリング、サッカー、ゲーリックフットボール、ゴルフ、またはランニングに参加する可能性が高かった。その年齢層では、1,462,700人の男性がスポーツまたは身体活動に参加した。アイルランドの男性向けラインナップは、したがって男性総人口だけからスタイルを配分するのではなく、活動ミックスを使用してサッカーとゲーリックフットボールのフットウェアを優先できる。
子供向けフットウェアは最も速く成長するセグメントであり、2027年〜2032年にかけて年平均成長率5%が予測されている。Foot Locker, Inc.が運営し、現在はDICK'S Sporting Goodsの一部となっているKids Foot Lockerは、2025年8月2日終了の13週間で1.65億米ドルのバナー売上高を記録した。バナーの数字はアスレチックフットウェア、アパレル、アクセサリーをカバーし、比較可能な売上高は前年同期比7.6%増加した。子供向けアスレチックフットウェアを中心に構築されたバナーはサプライヤーに若い購買層への専用小売ルートを提供し、その比較可能な売上高の増加は測定された四半期にそのルートを通じた支出が増加したことを示している。
カテゴリー別:
マスの手頃さとプレミアムの顧客リーチマスフットウェアは最大のセグメントであり、2026年の市場売上高の67.12%を占めた。Campus Activewear Limitedは、現代的なフットウェアデザインをアクセスしやすい価格帯に位置付けている。同社のインドにおけるフットウェア総数量は2026年度に2,600万足に達し、2025年度比4.2%増加した。同社はまた、より豊かな製品ミックスとポートフォリオのプレミアム化の継続を報告した。Campusの数量増加と豊かなミックスの組み合わせは、アクセスしやすいブランドポジションが追加の足数だけに依存するのではなく、ポートフォリオのアップグレードに対応できることを示している。
プレミアムフットウェアは最も速く成長するセグメントであり、2027年〜2032年にかけて年平均成長率6%が予測されている。On Holding AGは、フットウェア、アパレル、アクセサリーを含むポートフォリオを持つプレミアムパフォーマンススポーツウェアブランドとして自社を位置付けている。2026年第2四半期のアップデートで、同社は34歳未満の消費者が全体の顧客基盤の3分の1以上を占めると述べた。同社のダイレクト・トゥ・コンシューマーチャネルは、2026年第2四半期の広範な製品ラインナップ全体の純売上高の45.7%を占めた。このミックスは、若い顧客との関連性と製品提案の価値を提示・獲得できる自社販売環境を組み合わせたプレミアムフットウェア戦略を支持している。
流通チャネル別:
店舗ネットワークとデジタルフルフィルメントスポーツ・アスレチック品店は最大のセグメントであり、2026年の市場売上高の58.9%を占めた。統合型スポーツ用品メーカー兼ディストリビューターのDecathlon S.A.は、2025年12月31日時点で世界に1,902店舗のネットワークを有していた。このような統合型ネットワークは製品開発と物理的な販売を結びつけ、小売業者が相当規模の既存拠点を通じて自社のスポーツ提案を提示する方法を提供している。店舗スペースへのアクセスは、統合型スポーツ用品事業者が製造と小売の両方の能力を兼ね備えているため、販売場所だけでなくサプライヤー関係についての選択にもなる。
オンライン小売店は最も速く成長するセグメントであり、2027年〜2032年にかけて年平均成長率6.5%が予測されている。Adidas Groupは、より広範な製品ラインナップ全体のeコマース売上高が2026年上半期に2025年上半期比で為替中立ベースで26%増加したと報告した。JD Sports Fashionのオンラインビジネスは、店舗から発送されるクリック・アンド・コレクトおよび宅配注文を含め、2025/26年度の複数カテゴリーグループ全体の売上高の21%を占めた。JDが店舗発送注文をオンライン売上に含めているため、そのチャネルの拡大には店舗が来店客だけでなく遠隔注文にも対応することが必要となる。
地域分析
北米アスレチックフットウェア市場
北米は2026年のアスレチックフットウェア市場規模の33.74%を占めた。2025年、米国のアスレチックフットウェアの卸売売上高は241億米ドルに達した。[3] DICK'S Sporting Goodsは、2026年8月1日時点で米国とカナダに1,531のFoot Locker Businessストアを運営していた。その規模のマルチバナー小売オーナーは、共有された商業関係を通じて多くの販売拠点にアクセスする機会をブランドに提供できる。このネットワークへのアクセスを求めるブランドにとって、その小売オーナーとのラインナップ配置を確保することで、米国とカナダ全土の店舗へのルートを開くことができる。
アジア太平洋アスレチックフットウェア市場
アジア太平洋地域は最も速く成長する地域であり、2027年〜2032年にかけて年平均成長率6.1%が予測されている。Anta Sports Products Ltd.は、2026年上半期のANTAスポーツウェアセグメント全体の売上高が2025年上半期比4.8%増加したと報告した。同社は主にeコマースの成長と段階的・差別化された小売戦略に増加を帰因させた。中国でANTAにサービスを提供するフットウェアサプライヤーにとって、機会は差別化された小売ポジションにシューズを合わせながらオンラインリーチを確保することにある。
2026年、Adidas Groupの広範な欧州スポーツウェア売上高は上半期に為替中立ベースで6%成長し、Vulcabras S.A.の連結ブラジル国内市場純売上高は第1四半期に前年同期比12.6%増加した。ポルトガルのフットウェア産業は2025年に6,800万足を輸出した。KEMSAのSport HouseアウトレットはPlaza Norteにあり、パラグアイ北部地域の顧客にスポーツブランドへのアクセスを提供した。ANTA Internationalはアラブ首長国連邦のドバイとシャルジャに4店舗のANTAスポーツウェアストアのオープンを発表し、Nikeのディストリビューターパートナーであるハドソン・ブランド・デベロップメント・ケニアは2026年5月6日にナイロビのNikeフラッグシップ店のープンを主導した。Adidas Groupの欧州ビジネス、Vulcabrasのブラジル事業、ANTAの新しいアラブ首長国連邦店舗にサービスを提供するには異なるパートナーが必要であり、サプライヤーは地域拡大を単一のアカウント開発タスクとして扱うことはできない。
地域版
すべての地域
規制の枠組みと見通し
この比較は、成人および子供向けラインを販売する大規模なアスレチックフットウェアメーカーの観点から選択された管轄区域を評価している。製品安全、ラベリング、適合性規則は、サプライヤーが管理しなければならない材料、記録、市場参入手順を決定する。米国の鉛規制は主に12歳以下の子供向け製品に関するものであり、法定例外を含む。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 消費者製品安全委員会 | 州市場監視当局 | 工業情報化部 | InmetroおよびRBMLQ-I検査ネットワーク | サウジアラビア標準・計量・品質機構(SASO) |
| 主要な規制または方向性 | 15 U.S.C. §1278a;対象となるアクセス可能な子供向け製品コンポーネントの総鉛含有量100万分の100;法定例外あり;2026年7月8日以降、認証を必要とする対象輸入品のほとんどにeFilingが必要 | 対象消費者製品に関するEU規則2023/988第9条 | 2025年6月1日施行の強制的なGB 25038-2024フットウェア安全基準 | 対象フットウェアのPortaria 459/2025およびABNT NBR 16679:2018ラベリング | フットウェア技術規制;医療用および玩具フットウェアの除外;追加の職業用フットウェア要件 |
| 商業的影響 | 認証を必要とする対象完成品の材料適合性および輸入業者のeFiling | 市場投入前の内部リスク分析および技術的安全文書 | 機械的安全性および7つの有害物質の制限 | アクター固有の段階的導入日付を伴うラベルおよび製品情報の適合性 | SASO認定通知機関証明書;アラビア語またはアラビア語/英語のブランドおよび原産地ラベル;36ヶ月未満の乳幼児向けタイプ3およびその他のフットウェア向けタイプ1A |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 厳格化 | 変化なし | 変化なし | 厳格化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の中程度の評価は子供向け製品の規制を反映しており、2027年1月8日以降、外国貿易ゾーンから消費または保管のために搬入される証明書を必要とする対象完成品のeFilingについて厳格化される。ドイツのリスク文書と中国の運用上の安全基準は、大規模メーカーにとって繰り返し可能な製品適合プロセスにおける中程度の評価と継続性を支持している。ブラジルの中程度の評価は定義されたラベリング移行を反映しており、製造業者/輸入業者の供給適合は2026年12月31日まで、ディストリビューター/小売業者の販売適合は2027年12月31日までとなっている。サウジアラビアの通知機関認証、言語固有のラベル、および別途の乳幼児評価ルートは、確立されたサプライヤーにとって低い魅力度と継続的な市場参入依存性を正当化する。
バリューチェーンの段階
バリューチェーンは、フットウェアビジネスが売上高を得る場所と、製品設計から消費者販売へとコントロールがどのように移転するかを比較している。Nike Inc.は卸売および直販チャネルを通じてアスレチックフットウェアを設計・販売しており、独立した請負業者がほぼすべての製品を製造している。この分離により、デザインを繰り返し可能な生産に変換することが重要な商業的引渡しとなり、ブランドのコントロールと製造の実行が異なる事業者に帰属する。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品設計・開発 | Nike Inc.などのアスレチックフットウェアブランドオーナー | 完成フットウェアの卸売および小売売上 | 製品コンセプトを繰り返し可能な構造に変換すること | スケールアップ前に生産パートナーと構造要件を検証する |
| 材料の配合と供給 | BASFなどのフットウェア用ポリウレタンサプライヤー | フットウェアコンポーネント用ポリウレタンシステムの販売 | 意図されたコンポーネントへの材料挙動の適合 | 材料とコンポーネントの仕様を一緒に認定する |
| 契約製造 | Pou Chen GroupなどのアスレチックおよびカジュアルフットウェアOEM/ODMメーカー | ブランド顧客への契約フットウェア販売 | 生産規模で異なる顧客の仕様を再現すること | 顧客仕様を分離し、プロセスの一貫性を検証する |
| 卸売および直販 | Nike Inc.やAdidas Groupなどのブランド所有の卸売および直販業者 | 卸売売上および消費者小売売上 | 同一の消費者需要に対するパートナーと自社ルートの調整 | 各ルートのラインナップと販売責任を定義する |
| 情報源: Mordor Intelligence | ||||
卸売はAdidas Groupの2025年の総純売上高の60%を生み出し、自社小売およびeコマースビジネスが40%を生み出した。このミックスは、直販とパートナー流通がブランドの収益モデル内で共存できる理由を示している。Nikeの直販チャネルとアウトソーシング生産が示すように、消費者販売を所有することで工場を所有せずに小売売上を獲得できる。
競合ランドスケープ
市場集中度
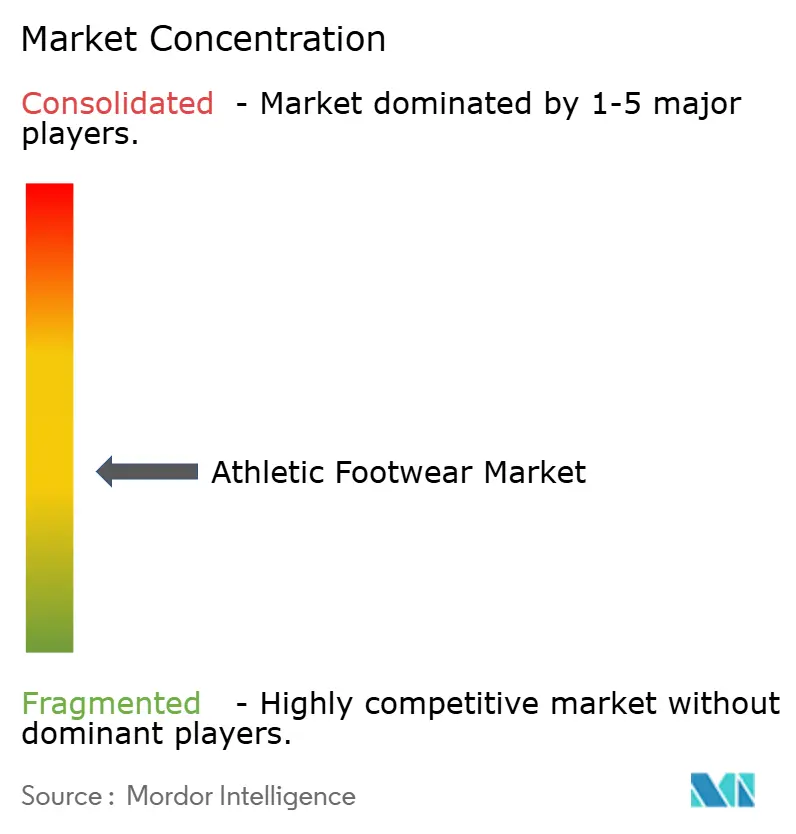
ブランド主導の競争は適度に集中しており、パフォーマンスとライフスタイル需要にまたがる複数の国際的なフットウェアビジネスが存在する。主要な競合他社にはPuma SE、Nike Inc.、Skechers USA Inc.、ASICS Corporation、Adidas Groupが含まれる。Nikeブランドのフットウェア売上高は2026年度に295億米ドルであり、報告ベースでは横ばい、2025年度比で為替中立ベースでは2%減少した。フットウェアの販売数量は1%減少し、平均販売価格の低下により為替中立売上高が約1パーセントポイント減少した。3Gキャピタルが2025年9月12日に買収したSkechersは、ライフスタイルおよびパフォーマンスフットウェアを設計、開発、マーケティングしている。
Adidas Groupのフットウェア売上高は、2026年上半期に2025年上半期比で為替中立ベースで2%増加した。この結果は、プロモーション市場においてフルプライスビジネスに焦点を当てた保守的な売り込みにもかかわらず達成され、ランニング、トレーニング、モータースポーツが複数のパフォーマンスフットウェアカテゴリーで二桁の増加をリードした。この幅広さは消費者に同一ブランド内で複数のパフォーマンス用途を提供し、サプライヤーに需要を獲得するための複数のカテゴリーを提供している。パフォーマンスカテゴリーの強い増加は、売り込みがフルプライス販売を優先する場合、同様に急速なフットウェア全体の成長に必ずしも転換されるわけではない。
生産保証は競争に運用上の基盤を加え、フットウェア提案を完成品に使用できる材料に結びつけている。Puma SEは、2025年1月〜10月のデータを使用し、498のティア1およびティア2工場からのPUMA、Cobra、stichd全体の最終製品について、制限物質リストの適合率98.2%を報告した。また、不合格材料が修正され再テストに合格するまでPUMA製品から除外することも報告した。PUMAの修正・再テスト要件は材料承認を生産使用前に置くため、魅力的なデザインだけでは製品内での材料の位置を確保できない。競争上の差別化は製品の魅力だけでなく繰り返し可能な材料管理にも依存する可能性があり、新規ブランドの実行要求を高めている。
アスレチックフットウェア産業リーダー
-
Puma SE
-
Nike Inc.
-
Skechers USA Inc.
-
ASICS Corporation
-
Adidas Group
- 注:主要企業の掲載順は順位を示すものではありません。
アスレチックフットウェア市場 このレポートでカバーされる企業
- Nike Inc.
- Adidas Group
- Puma SE
- Skechers USA Inc.
- ASICS Corporation
- Under Armour Inc.
- New Balance Athletics Inc.
- VF Corporation (Vans, The North Face)
- Misto Holdings Corp.
- Columbia Sportswear Company
- Brooks Sports, Inc.
- On Holding AG (On Running)
- Deckers Outdoor Corporation
- Li-Ning Company Ltd.
- Anta Sports Products Ltd.
- Decathlon S.A.
- Mizuno Corporation
- Xtep International Holdings Ltd.
- Wolverine World Wide, Inc.
- Yonex Co. Ltd.
市場参加者のための主要な機会
この機会は、耐久性のある構造、店舗支援型デリバリー、未販売在庫の再販を、アスレチックフットウェアの消費者販売を追加するルートとして比較している。米国の調査回答は、耐久性のあるアスレチックシューズに対してより多く支払う意欲と、フットウェア全般における価格関連およびサイズ関連の購入断念を組み合わせている。商業的リターンは介入をその障壁に合わせることに依存しており、より高い価値の製品とよりアクセスしやすい購入は取引の異なる部分を解決するためである。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 明確な価値提案を持つ耐久性のあるアスレチックシューズ | 2026年春の米国回答者の43%が、強固または耐久性のあるアスレチックシューズの構造に対してより多く支払う意欲を示した | 耐久性を優先する米国のアスレチックシューズ消費者 | 耐久性のある構造の提案を構築し実証する | 2026年春の米国フットウェア調査全体で67%が商品コストを挙げた | Nike Inc.などのアスレチックフットウェアブランド |
| 店舗での選択と宅配 | この注文方法に対する米国フットウェア調査の嗜好が2025年の8%から2026年の20%に上昇した | 特定のサイズを求めるアスレチックフットウェア購買者 | 店舗支援型の選択をプールされたサイズ在庫と宅配に接続する | 2026年春の米国フットウェア回答者の65%が入手不可能なサイズを挙げた | Nike Inc.などのアスレチックフットウェア小売業者および直販業者 |
| 未販売アスレチックフットウェアの初回販売再流通 | EU大企業廃棄禁止が2026年7月19日から特定の例外付きで適用 | 未販売の新品アスレチックフットウェアの価値志向消費者 | 割引または代替市場を通じて販売可能なペアを提供する | 入手可能なサイズとスタイルを購入意欲のあるバイヤーに合わせること | EUフットウェアアウトレット小売業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、信頼できる価格と入手可能なサイズでの耐久性のあるアスレチックフットウェアであり、米国消費者の構造に対してより多く支払う意欲と、より広範なフットウェア購入障壁を結びつけている。EU廃棄禁止は再流通の機会を加えており、大企業は2026年7月19日から販売、寄付、または再利用のための準備を優先しなければならず、中規模企業は2030年から、小規模・零細企業は免除される。特定の例外には安全でない、損傷した、模倣品、知的財産侵害、または慈善団体に拒否された商品が含まれ、免除を使用する企業は証拠を提供し、年次廃棄商品報告書を公開し、5年間記録を保持しなければならない。許可された廃棄はリサイクルを優先する廃棄物処理階層に従わなければならないため、再流通サービスには販売可能なペアのバイヤーへのアクセスと例外的な廃棄のための文書化されたルートの両方が必要である。
最近の産業開発事情 アスレチックフットウェア市場
- 2026年10月:Nike BasketballとLeBron Jamesがレブロン24シグネチャーバスケットボールシューズを発表し、2026年11月17日にグローバル発売を予定。
- 2026年10月:ASICS Japanが2026年10月1日GEL-SLOWCUSHランニングシューズを発表し、ファクトリーアウトレットを除くオンラインストアおよび直営店での日本販売を2026年10月8日に予定。発表されたシューズには新たに開発されたミッドソールクッションフォームと新しいヒールショック吸収機能が組み込まれた。
アスレチックフットウェア市場 レポートの範囲と調査方法論
市場の定義と範囲
アスレチックフットウェア市場は、グローバル市場においてスポーツ、フィットネス、アスレチックにインスパイアされた日常着用向けに設計されたフットウェアへの年間消費者支出を測定している。数値は小売チャネルを通じたエンドユーザーへの完成フットウェアの販売を反映している。
範囲の除外:スポーツアパレルおよびアクセサリー、個別に販売されるフットウェアコンポーネントおよびフットウェア修理サービス、保護用作業フットウェア、アスレチック用途に位置付けられていないフォーマルファッションフットウェアは除外される。
セグメンテーションの概要
- 活動別
- ランニングシューズ
- スポーツシューズ
- アドベンチャースポーツシューズ
- その他の製品タイプ
- 製品タイプ別
- シューズ
- ブーツ
- エンドユーザー別
- 男性
- 女性
- キッズ/子供
- カテゴリー別
- プレミアム
- マス
- 流通チャネル別
- スポーツ・アスレチック用品店
- スーパーマーケット/ハイパーマーケット
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋地域
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
二次調査では、スポーツ・フィットネス産業協会の参加報告書などの公開ソースを使用して活動レベルを追跡し、世界保健機関の身体活動ファクトシートを使用して参加トレンドを組み立て、アディダスの年次報告書を使用して製品部門およびチャネルの結果をレビューし、NIKEの開示を使用してフットウェアの売上、コスト、調達を検討する。これらのソースは、参加、消費者需要、製品ミックス、小売アクセスを測定されたフットウェア販売プールに関連付けるのに役立つ。
企業開示、投資家向け資料、政府統計、業界誌、信頼できる報道は、財務パフォーマンス、価格、製品発売、流通、市場イベントに関する詳細を追加する。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供する。
一次インタビューおよびサーベイ
構造化インタビューと短いサーベイには、グローバルアスレチックフットウェアバリューチェーン全体のフットウェアブランド、小売、製品、マーチャンダイジング、市場計画の専門家が含まれる。質問は消費者活動、チャネルミックス、価格帯、製品需要に関する二次調査の結果を確認し、回答者に欠落しているカテゴリー、異常な地域パターン、または最新の公開データ以降の変化を特定するよう求める。アナリストは回答を企業および公開市場の証拠と比較し、重要なギャップを対象を絞ったフォローアップで調査し、ソースが単一の点を支持しない場合は範囲を保持する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:18% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:32% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:23% | マネージャー:50% | 南北アメリカ:28% |
市場規模算定と予測
このモデルは、ベースイヤーの市場価値を使用し、活動、製品タイプ、エンドユーザー、価格カテゴリー、チャネル、地域にわたって拡張することで、完成アスレチックフットウェアへのグローバル年間小売支出をトップダウンで推定する。スポーツ・フィットネス参加を需要シグナルとして、世帯収入と小売支出を購買能力の指標として、フットウェア価格と製品ミックスを価値ドライバーとして、オンラインおよびスペシャリティチャネルの活動を市場へのルートの指標として追跡する。カテゴリーおよび地域シェアは、公開された市場分割、ブランドおよび小売業者の開示、各グループの相対的な成長証拠から構築される。多変量回帰は過去の市場系列をこれらの指標に関連付け、主要なイベントや短い履歴が単一のトレンドを信頼できないものにする場合はシナリオ分析が使用される。選択的なボトムアップチェックは、サンプリングされた小売価格を推定ペア数量で乗算し、その結果をサプライヤーまたはチャネルのロールアップと比較する。専門家は予測の方向性と変数の関係がフットウェア購買と地域条件に適合しているかどうかをレビューし、ペア数、価格、またはチャネルカバレッジのギャップは最も近い公開データで境界を設定し、裏付けが取れるまで範囲として保持される。
データ検証と更新サイクル
アナリストは市場合計とセグメントの動きを独立した企業開示、小売業者の開示、参加指標、関連する公開統計と照合し、前年比の変化、シェア、地域合計を断絶や説明のない分散についてチェックする。レビュアーはサインオフ前に各異常をそのソース、単位、年、境界まで追跡し、アナリストは回答が大きく矛盾する場合、新しいイベントが見通しを変える場合、または主要な入力が調整できない場合に回答者に再連絡する。モデルは年次更新され、重要な市場イベント後にサイクル間で再検討され、納品前に新鮮なソースと計算レビューが行われる。
Mordor Intelligenceのアスレチックフットウェア市場推定値と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合がある。アスレチックフットウェア市場は、グローバル市場においてスポーツ、フィットネス、アスレチックにインスパイアされた日常着用向けに設計されたフットウェアへの年間消費者支出を測定している。
主要なギャップドライバーには、調査の定義された範囲と市場固有のモデリングの選択が含まれる。専門家は予測の方向性と変数の関係がフットウェア購買と地域条件に適合しているかどうかをレビューし、ペア数、価格、またはチャネルカバレッジのギャップは最も近い公開データで境界を設定し、裏付けが取れるまで範囲として保持される。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,877億米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 1,301億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,877億米ドルを2年後に30.7%下回っている。公開されたベースイヤー推定値は本レポートの年より前であり、ページはその後の上方市場経路を示している。 |
| グローバルリサーチパブリッシャーB | 1,428億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値1,877億米ドルを2年後に23.9%下回っている。公開されたベースイヤー推定値は本レポートの年より前であり、その後の予測は上方に進んでいる。 |
Mordor Intelligenceのアナリストは市場合計とセグメントの動きを独立した企業開示、小売業者の開示、参加指標、関連する公開統計と照合し、前年比の変化、シェア、地域合計を断絶や説明のない分散についてチェックする。
レポートで回答される主要な質問
アスレチックフットウェア市場の規模と成長見通しは?
2027年に1,877億米ドル、2032年までに2,326億米ドルに達し、2027年〜2032年の年平均成長率は4.38%と予測されている。
アスレチックシューズの需要を牽引しているものは何か?
スポーツ参加とブランド投資が需要を支えている。スペインの2024/25年調査では、前年にスポーツを実践した女性の割合が59.5%と記録された。
アスレチックフットウェアの売上高で最も大きな割合を占める活動はどれか?
スポーツシューズが2026年の売上高の46.16%を占め、ランニングシューズは2027年〜2032年にかけて年平均成長率4.85%で最も速く成長すると予測されている。
アスレチックフットウェアの主要な競合他社はどの企業か?
主要な競合他社にはPuma SE、Nike Inc.、3Gキャピタル傘下のSkechers USA Inc.、ASICS Corporation、Adidas Groupが含まれる。3Gキャピタルは2025年9月12日にSkechersの買収を完了した。
アスレチックフットウェアサプライヤーの見通しを制約する可能性があるものは何か?
原材料コストの変動と模倣品対策の不徹底は、Nike Inc.の2026年度リスク開示が示すように、収益と売上に圧力をかける可能性がある。
どの地域がアスレチックフットウェアの売上高をリードし、どこで成長が最も速いか?
北米が2026年の売上高の33.74%を占め、アジア太平洋地域は年平均成長率6.1%で最も速く成長すると予測されている。