
ヨーロッパ時計市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 26.63 十億米ドル |
| 市場規模 (2026) | 28.47 十億米ドル |
| 市場規模 (2031) | 35.09 十億米ドル |
| 成長率 (2026 - 2031) | 4.27 % |
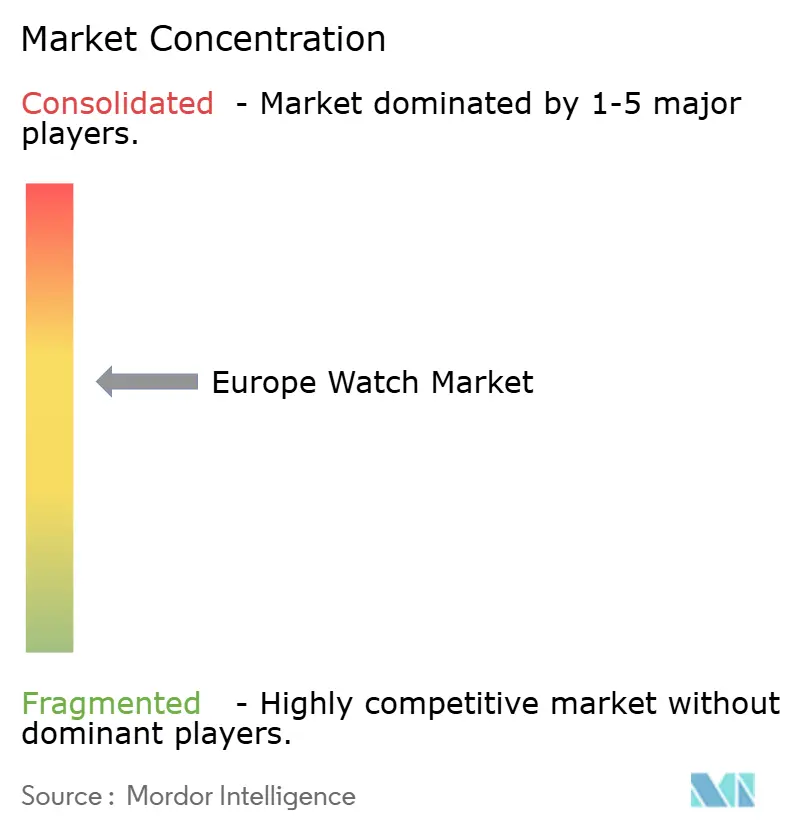
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ時計市場分析
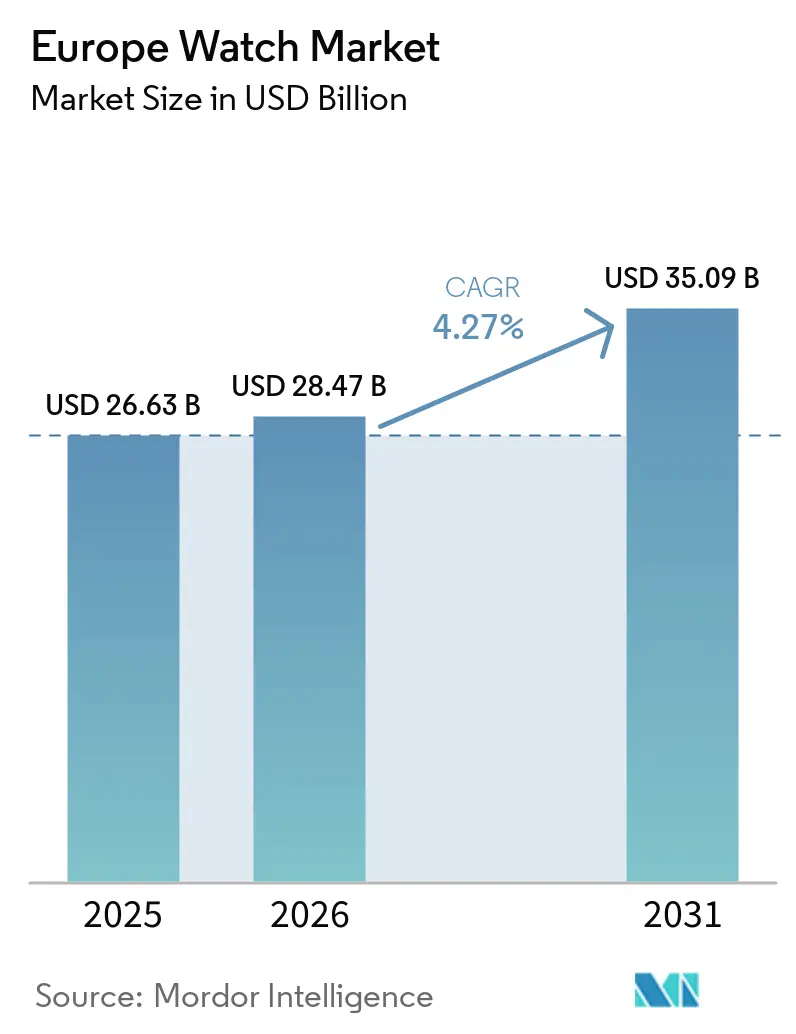
ヨーロッパ時計市場の規模は2025年に26.63 ビリオン 米ドル、2026年には28.47 ビリオン 米ドルとなり、2031年までに35.09 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて4.27%のCAGRで拡大します。機械的な職人技はバイオメトリクス統合とますます融合しており、これはEUの拡大生産者責任規制の厳格化によって推進されており、ブランドをモジュール式で修理しやすい設計へと誘導しています。心拍数センシングとGPSを耐衝撃性とシームレスに組み合わせたアドベンチャースポーツ向けウェアラブルによって需要が高まっています。さらに、富裕層の購買者は、特に不動産の不確実性を背景に、時計をオルタナティブ投資として捉えるようになっています。競争の激しさは中程度ですが、スイスの輸出割当の厳格化によりコンポーネント供給が制限されており、垂直統合型のメゾンが恩恵を受けています。同時に、クラウドファンディングが北ヨーロッパ全域でマイクロブランドの立ち上げを活性化しています。この勢いの主な原動力には、ドイツのプレミアム市場への盛な需要、スペインの観光業の回復、そして認定中古品取引を拡大させているダイレクト・トゥ・コンシューマーのeコマースへの急速なシフトが含まれます。しかし、課題も依然として存在します。偽造品の蔓延、都市部のブティックへの来客数の減少、スイス輸入品への関税変動、そしてジェネレーションZによるエキゾチックスキンストラップの顕著な拒絶反応です。こうした障壁にもかかわらず、ヨーロッパ時計市場は65,000人を超える堅調なスイスの雇用者数と高等教育分野での役割の増加に支えられており、地政学的緊張の中でも技術投資へのコミットメントを強調しています[1]。
レポートの主要ポイント
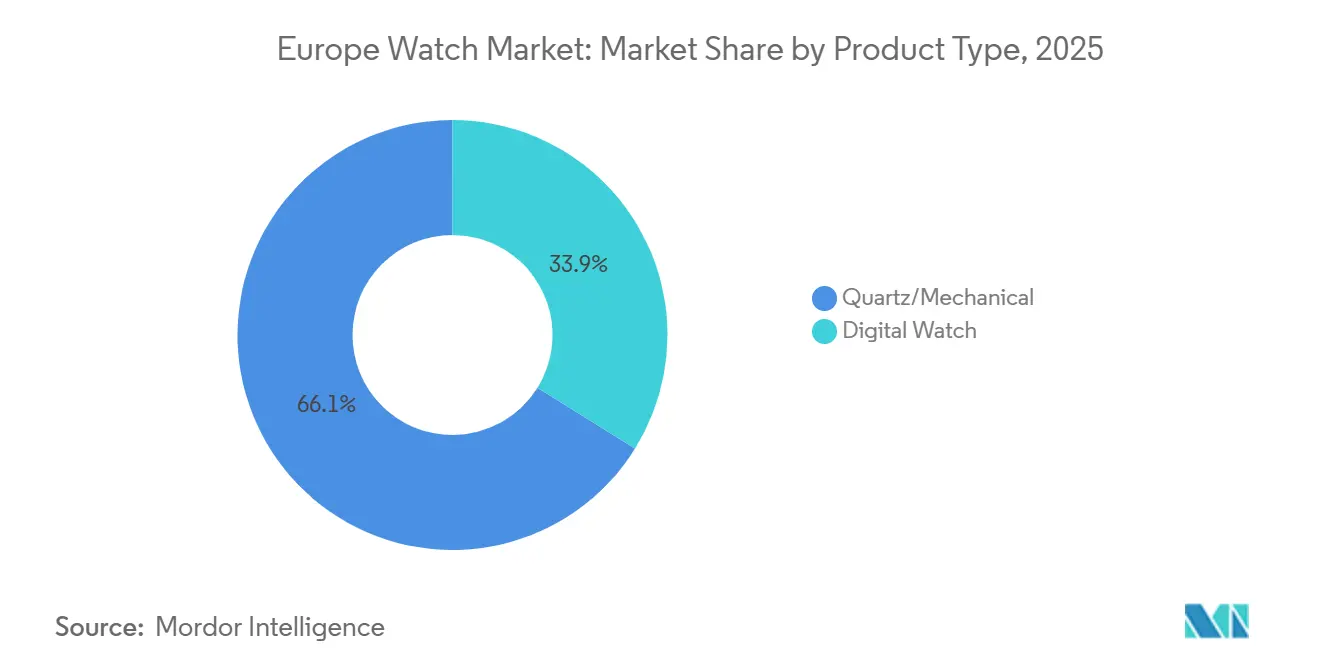
- 製品タイプ別では、クォーツ/機械式時計が2025年のヨーロッパ時計市場シェアの66.14%を占め、デジタルセグメントは2031年までに5.18%のCAGRで拡大すると予測されています。
- カテゴリー別では、マスマーケットセグメントが2025年のヨーロッパ時計市場規模の58.57%を占め、プレミアム層は2031年にかけて6.24%のCAGRで成長する見込みです。
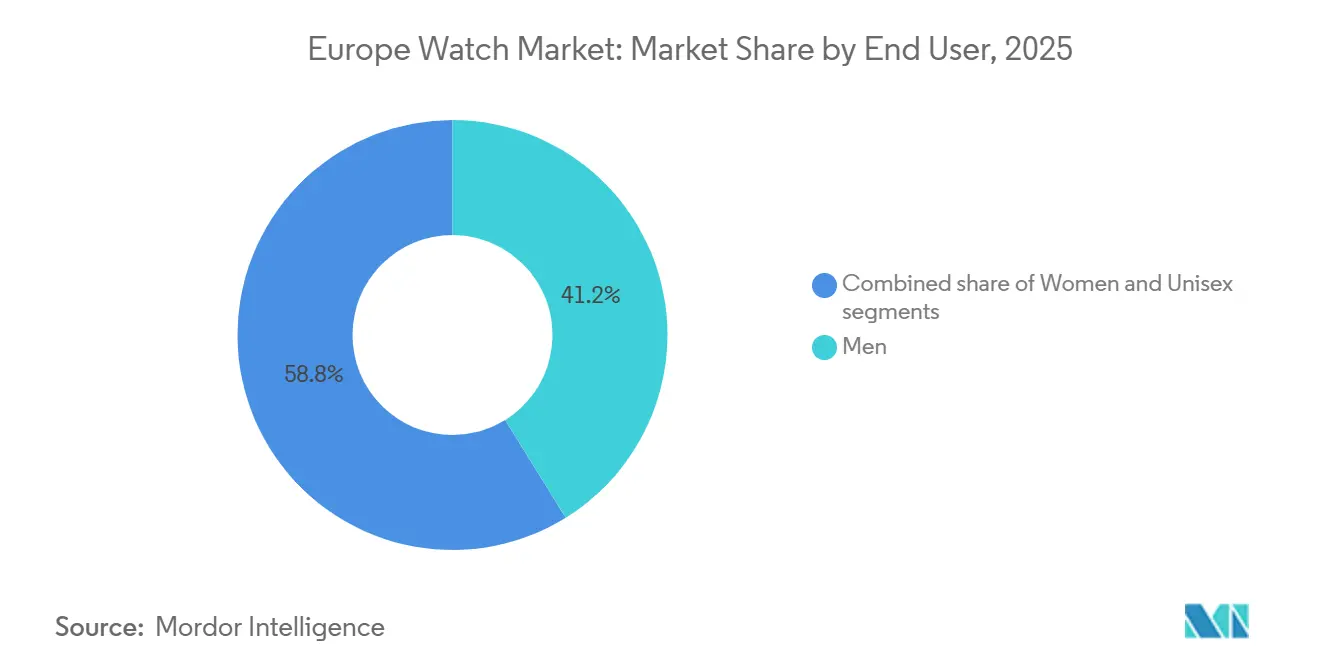
- エンドユーザー別では、男性が2025年の販売の41.17%を占めましたが、ユニセックスデザインは2031年までに6.14%のCAGRで拡大しています。
- 流通チャネル別では、専門店が2025年に45.52%のシェアを維持し、オンラインチャネルは2031年にかけて5.61%のCAGRで上昇すると予測されています。
- 地域別では、ドイツが2025年に27.15%の収益シェアでトップとなり、スペインは2026年から2031年にかけて最速の6.14%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アドベンチャースポーツとよりスマートなウェアラブルの融合 | +1.2% | ヨーロッパ、北欧諸国とアルプス地域での早期採用 | 中期(2〜4年) |
| 高級時計への嗜好 | +1.5% | ドイツ、イギリス、フランス、イタリア;ベネルクスへの波及 | 長期(4年以上) |
| 可処分所得の増加とファッション意識の高まり | +1.0% | スペイン、ポーランド、スウェーデン;西ヨーロッパ全域の都市部 | 中期(2〜4年) |
| クラウドファンディングによる機械式ヘリテージブランドの復活 | +0.6% | イギリス、ドイツ、オランダ;フランスのニッチコミュニティ | 短期(2年以内) |
| モジュール式・修理可能なデザインを促進するEU EPR規則 | +0.8% | EU加盟27カ国、ドイツ、フランス、オランダで最も厳格な施行 | 長期(4年以上) |
| バイオメトリクス対応高級ハイブリッド時計 | +0.9% | ドイツ、イギリス、北欧諸国;南ヨーロッパの富裕層セグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アドベンチャースポーツとよりスマートなウェアラブルの融合
高度計、GPS、光学式心拍数モニターを搭載した頑丈なスマートウォッチは、フィットネストラッカーと従来のスポーツウォッチの境界線を曖昧にし、200メートルの防水性能を誇っています。CasioのG-SHOCK GSW-H1000はこの進化を体現しており、Wear OS、デュアルレイヤーディスプレイ、プレミアムチタン製ケースバックを特徴とし、価格は779 USDです。この製品は、ハイキング、登山、ウォータースポーツなどの過酷なアクティビティにおいて耐久性とデータの両方を重視するドイツとスカンジナビアのアウトドア愛好家に支持されています。GarminとSuuntoがこのニッチ市場で長らく優位を保ってきましたが、歴史あるスイスブランドでさえハイブリッドモデルを投入しており、物語とパフォーマンス指標を融合させたデバイスへの需要の高まりが浮き彫りになっています。これらのハイブリッドモデルは、伝統的な職人技と先進技術を組み合わせることが多く、より幅広い層に訴求しています。特に、若い消費者はプレステージと実用性の選択という古くからのジレンマを避ける傾向が強まっており、アクティブなライフスタイルと現代的な嗜好に合った製品を求めて採用が急増しています。
高級時計への嗜好
ドイツ、イギリス、フランス、イタリアでは、富裕層のコレクターが機械式時計をインフレに対するヘッジとして捉えています。この見方が需要を押し上げ、RolexやPatek Philippeの人気モデルには数年待ちのウェイティングリストが生じています。これらの時計は高級品としてだけでなく、時間の経過とともに価値を維持または上昇させる投資資産としても見られています。より広い高級品販売の状況が軟化の兆しを見せる中でも、これらの時計への需要は堅調を維持しています。人口動態の変化を示す例として、Sotheby'sは2015年以降、女性入札者が70%増加したことを指摘しており、時計市場における女性の関心の高まりを反映しています。さらに、二次市場でのプレミアムは、管理された希少性が価値と独自性を維持する上での有効性を裏付けています。その結果、ヨーロッパ時計市場は、金利上昇という課題に直面しながらも、依然として強力な価格決定力を持ち続けています。
可処分所得の増加とファッション意識の高まり
スペイン、ポーランド、スウェーデンでは、都市化と賃金上昇が200 EURから1,500 EURの価格帯のクォーツおよびエントリーレベルの機械式時計への需要を押し上げています。このトレンドは、スタイリッシュながら手頃な時計を求める可処分所得が増加した中産階級の拡大を反映しています。Daniel Wellingtonなどのブランドは、消費者の嗜好に影響を与えブランドの認知度を拡大する上で重要な役割を果たすソーシャルメディアによる発見のおかげで売上が急増しています。一方、142 EURで販売されるCasioのBright Metallicsラインは、ジェネレーションZの手頃なスタイルへの追求に応え、若い消費者の共感を呼ぶ鮮やかなデザインを提供し、数量成長を後押ししています。高級市場も進化しており、ファッション主導の消費がTiffany & Co.やJaeger-LeCoultre などのブランドをジュエリーとしても機能するモジュール式デザインの導入へと促し、多様性と革新性を重視する消費者に訴求しています。
クラウドファンディングによる機械式ヘリテージブランドの復活
イギリス、ドイツ、オランダのマイクロブランドは、KickstarterやIndiegogoのキャンペーンを活用して限定生産品を迅速に資金調達し、コレクターコミュニティを構築し、従来の卸売チャネルを迂回しています。これらのプラットフォームは、小規模ブランドが従来の金融機関や大規模投資家に頼ることなく資金を確保するためのアクセスしやすい手段を提供しています。早期支援者は、自分たちの初期出資を準投資として捉え、納品が始まると高いリターンを享受することが多く、スニーカー文化で見られるトレンドを反映しています。このモデルは、デジタル金融ツールが従来の流通規範に与える変革的な影響を浮き彫りにし、ブランドがニッチなオーディエンスと直接つながることを可能にしています。同時に、ヨーロッパ時計市場に革新的なデザインの洞察をもたらし、創造性と成長のための活発な環境を育んでいます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 偽造品の蔓延 | -0.7% | ヨーロッパ、南欧・東欧で最も高い発生率 | 短期(2年以内) |
| 実店舗型時計店への来客数の減少 | -0.9% | イギリス、ドイツ、フランス、イタリア;都市部の小売地区 | 中期(2〜4年) |
| スイスムーブメントの輸出割当による供給のボトルネック | -0.6% | ヨーロッパ全域のスイス依存ブランド;ブレグジット後のイギリスへの波及 | 長期(4年以上) |
| ジェネレーションZのエキゾチック素材ストラップへの嫌悪 | -0.4% | 西ヨーロッパ、北欧諸国;都市部のミレニアル世代とジェネレーションZのセグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
毎年、EU国境機関は数百万個の偽造時計を押収しています。しかし、ソーシャルメディアプラットフォームは販売者が税関検査を回避するための抜け穴を提供することが多く、偽造品が消費者に直接流通することを可能にしています。このトレンドは、偽造対策に充てるリソースが高級ブランドに比べて乏しい中堅ブランドに不均衡な影響を与えています。スイス時計産業連盟は、公開ガイダンスページや報告メカニズムを含む偽造対策イニシアチブを運営していますが、偽造業者が精巧な製造技術(レーザー刻印のシリアルナンバー、ほぼ同一のパッケージング、一般の購買者には検出が困難な機能的なムーブメント)を採用しているため、問題の規模は依然として続いています[2]。レーザー刻印のシリアルナンバーや複製されたムーブメントの使用により、課題はさらに深刻化しており、本物製品を非常に精巧に模倣しているため、当局による検出がますます困難になっています。これに対応するため、多くの企業はブロックチェーンパスポートを製品の真正性を確認し、サプライチェーン全体のトレーサビリティを確保し、消費者の信頼を構築するための解決策として採用しています。この技術は偽造対策の強力な手段を提供する一方で、追加コストも発生させ、小規模ブランドにとっては大きな負担となる可能性があります。
実店舗型時計店への来客数の減少
消費者がオンラインプラットフォームへと移行するにつれ、都市部のブティックでは来客数の減少が見られます。この消費者行動の変化は、eコマースプラットフォームが提供する利便性、品揃えの豊富さ、競争力のある価格設定によって促進されています。2026年度上半期において、Watches of Switzerland Groupはイギリスで2%という控えめな収益成長を報告しており、アメリカでの20%急増とは対照的で、イギリス市場での高まる圧力を浮き彫りにしています。この格差は、変化する消費者の嗜好と地域市場のダイナミクスへの適応において従来の小売業者が直面する課題を強調しています。これに対応するため、小売業者はパーソナライズされたサービス、限定製品の展示、ブランドストーリーテリングなどの没入型体験を提供するモノブランドのフラッグシップストアへと焦点を移しています。同時に、業務を統合し、店舗の立地を最適化し、急速に進化する小売環境で競争力を維持するために全体的な顧客体験を向上させることで、マルチブランドの店舗展開を合理化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
機械式ヘリテージが価値を支え、デジタルがユーティリティシェアを獲得2025年、クォーツ時計と機械式時計は合わせてヨーロッパ時計市場の66.14%という支配的なシェアを占めました。このリーダーシップの地位は、これらの時計が体現する精度、職人技、ヘリテージへの消費者の深く根付いた信頼に支えられています。プレステージ機械式時計、特に限定版は、ユニット販売が安定する中でも、ブランドエクイティに支えられたプレミアム価格を維持しています。これらのハイエンド時計は高級品と独自性に関連付けられることが多く、精巧なデザインと伝統的な時計製造技術を重視するコレクターや愛好家に訴求しています。一方、307 EURのEDIFICEオートマチックなどの製品を持つCasioのようなブランドは、機械式時計をより身近なものにしています。これらの選択肢は、高額なスイス製品を必要とせずに本物志向を求める愛好家に応え、高級品と手頃な価格の間のギャップを埋めています。これらのダイナミクスは総合的に、これらの時計の価値を維持するだけでなく、ヨーロッパの時計学的景観における重要な役割を確固たるものにしています。
デジタル時計は急速な上昇軌道にあり、2031年にかけて5.18%のCAGR成長率が予測されています。この急増は主に、テクノロジーと現代のライフスタイルの需要とのシームレスな融合に起因しています。機能性と美観を兼ね備えたフィットネス重視のスマートウォッチへの需要が顕著に増加しています。これらのデバイスには、健康意識の高い消費者に対応した心拍数モニタリング、GPSトラッキング、睡眠分析などの高度な機能が搭載されるようになっています。AppleやGarminなどの業界リーダーは、スマートフォンやその他のデジタルエコシステムとシームレスに統合する製品を提供し、パフォーマンスと接続性のゴールドスタンダードを設定しています。一方、CasioのG-SHOCKハイブリッドは、堅牢なデザインと高度なデジタル機能を組み合わせ、革新性とともに耐久性を優先する消費者に訴求しています。成長軌道は特に、健康モニタリングとデジタルライフへのスムーズな接続を重視する都市部のアクティブな消費者の間で顕著です。このトレンドは、デジタル時計をヨーロッパ時計市場で最も機動的で進化するセグメントとして確固たる地位に置いています。
カテゴリー別:
マス規模とプレミアムの加速2025年、マスマーケット時計はヨーロッパ時計市場の58.57%という圧倒的なシェアを確保し、支配的なセグメントとしての地位を確立しました。Casio、Swatch、Fossil、Timexなどのブランドが、その広範な入手可能性、トレンディなデザイン、競争力のある価格設定によって市場をリードしています。これらの戦略は、都市部および外の多様な消費者層に響いています。Swatch GroupのMoonSwatchが385米ドルで販売されているように、これらのブランドのコラボレーションは、日常的な実用性とファッション性を融合させる能力を示しており、高級品層に関連するハイプ戦術を活用しています。ダイレクト・トゥ・コンシューマーの参入企業がマージンを圧迫する一方で、マスマーケットブランドは革新的な限定ドロップとダイナミックなマーケティングで対抗し、ブランドロイヤルティを確保しています。このセグメントの回復力は、経済的不確実性の中でも信頼性が高く手頃な時計への一貫した需要を裏付けています。要するに、マスマーケット時計は業界の販売量の基盤を支えるだけでなく、変化する小売環境を巧みに乗り越えています。
一方、プレミアム時計セグメントは急速な上昇軌道にあり、2031年にかけて6.24%のCAGRで成長すると予測されています。この急増は主に、富裕層の消費者が時計を携帯可能な価値の保存手段として捉えるようになっていることによって推進されています。希少性と職人技を強調する戦略が非弾力的な需要育んでいます。例えば、限定版リリースは、世界的な評価額が270億米ドルに達し二桁成長を続ける二次市場においても、プレミアム価格を維持しています。注目すべきは人口動態の変化で、女性コレクターが存在感を示し、サザビーズなどの著名なオークションへの参加が増加しており、セグメントの訴求力を従来の基盤を超えて拡大しています。プレミアム時計メゾンは課題を巧みに乗り越え、独自性の維持とジェネレーションZの優先事項(サステナビリティや倫理的調達など)への対応のバランスを取っています。二次取引市場は流動性を高め、再販価値の上昇を可能にし、投資としての時計の魅力をさらに高めています。こうしたダイナミクスを踏まえると、プレミアム時計はヨーロッパの進化する高級品市場において大きな価値を獲得する態勢が整っています。
エンドユーザー別:
男性がリード、ユニセックスデザインがジェネレーションZを獲得2025年、男性向け時計はヨーロッパ時計市場の41.17%のシェアを占め、古典的な男性らしさへの継続的な嗜好の中でリーディングセグメントとしての地位を強化しました。確立されたブランドは、伝統的なケースサイズと堅牢なデザインで、ヘリテージと精度を優先するプロフェッショナルやコレクターに対応しています。都市部の市場がこの需要を支えており、時計はビジネスとレジャーの両方でステータスシンボルとして機能しています。インクルーシブな選択肢からの競争が高まる中、男性向けモデルは忠実なリピート購入と休日や節目における贈り物の伝統という優位性を享受しています。ブランドはコアな美観から逸脱することなく関連性を維持するため、製品にテクノロジーを巧みに統合しています。このセグメントの継続的な優位性は、市場がより広いパーソナライゼーションへとシフトする中でも、安定した信頼性を示しています。
ユニセックスモデルは最も急成長するセグメントとして台頭しており、2031年にかけて6.14%のCAGRを誇っています。その台頭は、従来のマーケティング規範に挑戦するジェンダーニュートラルなデザインによって促進されています。Rolex Oyster PerpetualからCartier Tankまでのケース径は、スタイルと自己表現における流動性を優先するミレニアル世代とジェネレーションZに共鳴しています。機械式時計への女性の熱意が高まっており、特にオークションへの参加増加により、職人技と現代的なエンパワーメントが融合しています。インクルーシブなサイジング戦略を採用するブランドは、ノンバイナリーの消費者からお揃いのペアを探すカップルまで、より広い人口層を取り込んでいます。マーケティング戦略は、サステナビリティと多様性などの共有価値を前面に出すよう変化しており、多様なライフスタイルにわたるロイヤルティを育んでいます。この成長軌道は、ヨーロッパの進化する消費者景観を形成する上でのユニセックス時計の重要性を強調しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
専門店が地位を維持、オンラインが急成長2025年、専門ブティックはヨーロッパ時計市場の収益の45.52%を確保し、支配的なチャネルとしての地位を確立しました。これらのブティックは、パーソナライズされた専門知識と高級品在庫への独占的なアクセスを活用しています。触覚な体験を重視し、店内イベントを開催し、信頼できるセレクションをキュレーションすることで、特にプレミアムおよび高級品の購入において長期的な関係を育んでいます。RolexやPatek Philippeなどのブランドのキュレーションされたセレクションに引き付けられた富裕層の購買者は、真正性と即時の満足感を求めています。デジタルシフトが進む中でも、ブティックは希少性のナラティブを強調し、ロイヤルティを高めるアフターセールスサービスを提供することで収益の優位性を維持しています。マルチブランドの環境は発見を促し、迅速な取引よりもヘリテージストーリーテリングを優先するコレクターに訴求しています。このチャネルの強固な地位は、プレミアム主導の小売環境における人間的なタッチへの持続的な好みを裏付けています。
オンラインプラットフォームは急速に最も成長の速いセグメントとして台頭しており、2031年にかけて5.61%のCAGRが予測されています。アクセシビリティの向上と技術革新によって流通に革命をもたらしています。好例として、Watches of Switzerland Groupがデジタルチャルにロレックス認定中古品ラインを拡大しており、超高級品セクターのeコマースへの受け入れの高まりを示しています。バーチャル試着ツール、ブロックチェーン認証、ダイレクト・トゥ・コンシューマーモデルなどの革新が信頼と利便性を高め、特にジェネレーションZのデジタルファーストのアプローチに響いています。これらのプラットフォームは単に販売するだけでなく、モバイルコマースの急増の中で、グローバルな在庫、カスタマイズされたレコメンデーション、柔軟なファイナンスオプションを提供しています。このオンラインの成長はブティックの独自性に挑戦し、データ駆動型のパーソナライゼーションと迅速な配送を活用しています。その結果、オンラインチャネルはヨーロッパ時計市場の小売環境を再定義し、ハイブリッド体験へと導く態勢が整っています。
地域分析
ドイツ時計市場
2025年、ドイツは市場の27.15%という支配的なシェアを占めており、プレミアム機械式時計に対する堅調な国内需要、専門小売店の広範なネットワーク、そして時計製造の職人技と工学的精度を重視する文化的風土によって支えられている。高品質な工学と精密製造を重視するドイツの長年の伝統は、同国を高級時計市場における主要プレイヤーとして位置づけており、ドイツの消費者は伝統と革新を重視する確立されたブランドに対して強い選好を示している。さらに、ドイツは世界中に多数の時計を輸出している。2024年、スイスからドイツへの時計輸出額は11億750万スイスフランに達し、2023年比で3.8%の減少を記録した。この落込みは、業界全体が2.8%の低下を経験する中で生じたものであり、輸出総額は260億スイスフラン[3]にまで低下した。
ヨーロッパの主要市場
スペインは最も成長の速い市場として台頭し、2026年から2031年にかけて約6.14%のCAGRを誇っています。一方、ロシアの市場は急激な縮小に直面し、西側諸国の制裁の影響と2022年のウクライナ侵攻後の高級ブランドの撤退に苦しんでいます。これにより、ロシアへのスイス輸出が顕著に減少し、多くのグローバルブランドが事業を停止し、在庫を他のヨーロッパ諸国や中東に振り向けました。オランダ、ポーランド、ベルギー、スウェーデンなどの国々は合わせて中程度から高い一桁台の市場シェアを保有しています。ポーランドの成長は可処分所得の増加と新興中産階級によって推進されており、オランダはアムステルダムの物流ハブとしての地位から恩恵を受けています。ベルギーの高級時計需要はアントワープのダイヤモンド取引との結びつきによって強化されています。
アメリカ合衆国時計市場
地理的な状況は消費者の多様な傾向を示している。ドイツとイギリスが機械式高級時計と伝統的ブランドを志向する一方、スペインとポーランドはファッション性と価格を重視する傾向がある。北欧諸国は一方で、サステナビリティとアドベンチャー向けウェアラブルを支持している。2025年8月以降、スイス製品に対するアメリカ合衆国の関税は輸入コストに39%が上乗せされる見通しであり、大西洋横断サプライチェーンに依存するブランドに不確実性の影を落としている。しかしながら、ヨーロッパの需要は底堅さを示している。特筆すべきは、Watches of Switzerland Groupが、Rolex、Tudor、Omega、Audemars Piguetといった高級ブランドによる値上げが実施された後も、2025年10月時点で消費者行動に顕著な変化は見られなかったと報告していることである。
規制環境
欧州の時計市場は、伝統的な時計とコネクテッドウェアラブルの両方に適用されるEU全域の製品安全および消費者保護規則の下で運営されている。規則(EU) 2023/988(一般製品安全規則、GPSR)は、リコールや安全通知を含む改善措置に関する要件を強化し、安全な製品のみを市場に流通させる義務を強化する。これにより、EU27カ国全体で販売するブランドおよび小売業者に対するコンプライアンス要件が高まっている。
貿易および地政学的政策は、国境を越えた時計の流通と高級品の販売網に引き続き影響を及ぼしている。2026年4月、EUはロシアに対する第20次制裁パッケージを採択し、規則833/2014およびその附属書に基づく制限リストにより高級品も対象となり、輸送や並行取引のパターンに影響を与えた。2026年7月1日から2029年12月31日まで、規則(EU) 2026/1455は一定の関税を調整し、米国原産の特定品目に対する関税割当枠を設けるもので、欧州向けに複数国から調達・流通を管理する輸入業者にとって、関税および割当枠のモニタリングがさらに重要になる。
競争環境
ヨーロッパ時計市場では、中程度の統合が続いています。スイスの高級大手LVMH、Richemont、Swatch Groupが、RolexやFossil Groupなどの独立系メーカーとともに優位を争っています。競争には、Seiko、Citizen、Casioなどの日本の多国籍企業や、特に急成長するスマートウォッチセグメントにおけるApple、Samsung、Garminなどのテクノロジー大手も含まれています。プレミアム層では、垂直統合型プレーヤーが優位を保っています。例えば、RolexとPatek Philippeは独自の鋳造所、ムーブメント工場、ケース製造施設を誇っています。
バイオメトリクス高級ハイブリッド、認定中古品プラットフォーム、修理と買い取りスキームを重視したサーキュラーエコノミーモデルなどの分野で新たな機会が見られます。Rolexが2022年後半に導入した認定中古品イニシアチブは、2025年10月までにすべてのアメリカの代理店に拡大され、二次市場を正当化するだけでなく、グレーマーケットのディーラーやオークションハウスがかつて享受していたマージンをRolexが取り戻すことを可能にしています。新規参入者が景観を揺るがしています。クラウドファンディングを活用して従来の小売を迂回するマイクロブランド、Instagramインフルエンサーの力を活用するDaniel WellingtonやMVMTなどの直販型ブランド、そして分解を前提に設計し買い取りプログラムを提供するCircular Clockworksなどのサステナビリティ重視のスタートアップです。
テクノロジーが競争環境を再定義しています。グローバルスマートウォッチ市場をリードするApple Watchは、ECGや転倒検知などの健康機能でスタンダードを設定しています。これらのベンチマークは今や高級ハイブリッドのゴールドスタンダードとなっています。さらに、ブロックチェーンベースのデジタルパスポートとNFCチップが偽造防止と再販認証のための不可欠なツールになりつつあります。スイス時計産業連盟は偽造対策措置を強化しています。2028年までに、EU売上高が1億5,000万 EURを超えるスイスグループはコンプライアンスが必要になります。サーキュラリティとトレーサビリティを製品設計とサプライチェーン管理に組み込むブランドが最も恩恵を受けることになります。
ヨーロッパ時計産業のリーダー企業
-
Rolex SA
-
Compagnie Financière Richemont SA
-
The Swatch Group Ltd
-
Fossil Group Inc.
-
LVMH SE
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ時計市場
- Apple Inc.
- Bulgari SpA
- Bulova Corp.
- Casio Computer Co., Ltd
- Citizen Watch Co., Ltd
- Daniel Wellington AB
- Fossil Group Inc.
- Garmin Ltd
- Google LLC (Fitbit Inc.)
- Huawei Technologies Co., Ltd
- LVMH SE (TAG Heuer, Zenith, Hublot)
- Mondaine Watch Ltd
- MVMT Watches
- Patek Philippe SA
- Richemont SA
- Rolex SA
- Samsung Electronics Co., Ltd
- Seiko Holdings Corp.
- The Swatch Group Ltd
- Timex Group
- Uhrenfabrik Junghans GmbH & Co. KG
市場機会と将来展望
スイスにおける生産能力および垂直統合への投資は、欧州向けブランドの供給安定性を支え、輸送や部品のボトルネックにもかかわらず高級セグメントの品質とスループットを守る一助となっている。2026年3月、オーデマ ピゲはムージャンで拡張生産施設を開所し、2026年6月にはル・ブラッシュに自動保管システムを備えた「アーク」生産施設を開所した。これは高級時計製造におけるインダストリー4.0導入の動きを示している。2026年7月、フレデリック・コンスタントはプラン・レ・ワットで拡張本社を開設し、年間生産能力の向上を目指す一方、ビュールで報じられた大規模なロレックス施設の計画も、ムーブメント・ケース・ダイヤルの自社内管理を重視し続ける姿勢を裏付けている。
持続可能性を重視した製品・素材選定は、特にEU政策が製品安全と循環性を重視し、消費者の異素材離れの傾向と一致する中で、修理可能性や真贋認証をめぐる、より具体的な空白領域を生み出している。スワッチグループの2025年サステナビリティレポート(2026年4月発表)は、スイス国内生産におけるリサイクル鋼の使用を強調し、その比率を高める道筋を示した。これは、デザインコードを損なうことなく低環境負荷素材を説得力を持って訴求できるブランドに機会をもたらす。欧州向けの成長領域には、再販検証や偽造防止のための認証中古品・トレーサビリティツールに加え、バイオメトリクス機能と伝統的デザイン言語を組み合わせた耐久性の高いスマートウォッチや高級ハイブリッド機種も含まれ、これはアドベンチャースポーツ向けウェアラブルやデジタル起点の購買行動にすでに見られる需要の高まりを反映している。
Recent Industry Developments in ヨーロッパ時計市場
- 2026年7月:リシュモンは、2026年1月に締結された契約に基づき、ボーム・エ・メルシエをダミアーニグループへ売却する取引を完了した。この取引により、スイスの時計メゾンが異なる所有構造へ移行し、ブランド戦略、販売優先事項、欧州全域での製品投資配分に影響を及ぼす。
- 2026年6月:欧州連合は、外国直接投資の審査に関する規則(EU) 2026/1386を採択し、2019年の枠組みを置き換え、27加盟国全体でより統一された基準を確立した。適用開始は2028年1月17日からであるが、新たな義務的最低適用範囲により、コネクテッドウォッチに関連する高級品製造、小売網、技術資産を含む国境を越えた投資に対するデューデリジェンスおよび透明性の要件が強化される。
- 2025年12月:ビュールマンは、DAN Europeとの協業により、ビュールマンZH-L16Bアルゴリズムに基づく減圧表示とツインセーフティベゼルを特徴とする機械式ダイバーズウォッチ「Decompression 02」を発売した。この発売は、ニッチなパフォーマンスダイビングセグメントにおける差別化を強化し、標準的な耐水性やタイミング性能を超えた技術的訴求によるプレミアム化を後押しする。
ヨーロッパ時計市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ヨーロッパ全域で販売されたウォッチの価値を捉えており、あらゆる価格帯のタイムピースと、オフライン小売およびオンラインチャネを含む主要な流通経路を対象としています。一貫性を保つため、数値は米ドルで処理され、調査期間中の地域内販売を反映しています。
スコープの除外事項:ウォッチ部品および修理サービスは除外しており、機能する計時ムーブメントを持たないジュエリーはカウントしていません。
セグメンテーション概要
- 製品タイプ別
- クォーツ/機械式
- デジタル時計
- スマートウォッチ
- その他のデジタルタイプ
- カテゴリー
- マス
- プレミアム
- エンドユーザー
- 男性
- 女性
- ユニセックス
- 流通チャネル別
- オンライン小売店
- 専門店
- スーパーマーケット/ハイパーマーケット
- その他の流通チャネル
- 国
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヨーロッパの明確なファクトベースを構築することから始まります。特に、ウォッチが小売に到達する前に国境を越えるトレード連動カテゴリーにおいて重要です。Eurostat、UN Comtrade、世界貿易機関、および各国統計局などの公的情報源を活用し、輸出入動向、マクロ需要シグナル、および高水準での価格方向性を把握しました。また、中央銀行およびIMFのデータセットでインフレと為替レートの文脈を確認しました。これらは、現地需要が安定して見える場合でも、報告される米ドル建て数値に影響を与える可能性があるためです。
モデルを単一のデータストリームに依存させないよう、企業の年次報告書、投資家向けプレゼテーション、および製品ローンチ、チャネルシフト、価格動向を論じた信頼性の高い報道記事とのクロスチェックを実施しました。必要に応じて、企業財務・ニュースの有料データベース、特許データベース、および輸出入の積荷レベルデータベースを活用し、企業のフットプリントとトレードミックスに関するギャップを補完しました。これらのデスクソースは網羅的なものではなく、収集したインプットの明確化と検証のために追加の公的参考資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、平均販売価格の動向、プレミアム購買と大衆購買の比率、専門店とオンライン小売のチャネルミックスなど、価値を左右するデスク上の前提を検証するために活用しました。ヨーロッパの主要市場全体にわたり、ブランド側のリーダー、ディストリビューター、小売オペレーター、および業界スペシャリストと幅広く対話し、需要とプロモーションサイクルにおける国別の差異を最終モデルに反映できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:15% |
| 中位層:50% | 部門・ユニットリーダー:32% |
| 中小プレイヤー:17% | マネージャー:53% |
市場規模算定と予測
規模算定は、まずトップダウンアプローチを用いて構築しました。ヨーロッパの需要を消費シグナルとトレード方向の組み合わせで再構築し、国別ウェイトで精緻化しています。並行して、サンプリングしたブランドおよび小売業者の収益パターン、チャネル別の典型的な販売数量、主要市場における平均販売価格×販売数量のサニティチェックなど、選択的なボトムアップ検証によって合計値を裏付けました。これにより、一つの指標が他を上回った際に合計値を調整することができました。
最も重要なインプットは、ウォッチの輸出入額、現地通貨から米ドルへの換算タイミング、オンラインへの小売チャネルシェアシフト、平均販売価格を押し上げるプレミアム化トレンド、および裁量的購買に影響する消費者支出シグナルでした。予測にあたっては、シナリオ分析を活用して平均販売価格の成長とカテゴリーミックスの異なる経路を反映し、プロモーション、新製品ローンチ、プレミアム需要の底堅さについて一次回答者が述べた内容とそれらの経路を整合させました。小規模国でボトムアップ情報が乏しい場合は、比較可能な市場とトレード強度を用いた比率ベースのスケーリングでギャップを補い、最終的に地域レベルで整合性チェックを実施しました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、数値が単一の前提に依存しないようにしています。モデルのアウトプットは、トレード合計値、観察された価格方向性、チャネル成長パターンなどの独立したシグナルと比較され、内部承認前に外れ値がレビューされます。差異が重大な場合は、ドライバーを再確認し、換算アプローチを見直し、不一致が実際の市場変化を示唆する場合はソースに再確認を行います。
レポートは年次で更新され、主要なイベントが需要、価格、または流通に重大な影響を与えた場合には中間更新が行われます。納品前に最新データをモデルに再投入するため、クライアントは古いスナップショットではなく最新の見解を受け取ことができます。
Mordor Intelligenceのヨーロッパ ウォッチ市場規模と他の公表推計との比較
同じ地域と期間を対象としているように見えても、公表されているヨーロッパ ウォッチ市場の数値が異なることは通常のことです。差異は通常、ウォッチとして何をカウントするか、価格を小売価格で扱うか卸売価格で扱うか、そして基準年における通貨換算とインフレの処理方法から生じます。
この市場において最大のギャップ要因は、スマートウォッチおよびデジタルウォッチがクォーツおよびメカニカル製品と並んで含まれているかどうか、プレミアムと大衆のミックスが平均販売価格の推移にどのように反映されているか、そして推計が名目卸売価格のトレード価値に依拠しているか消費者向け販売価値に依拠しているかです。更新頻度が低い場合、最近の価格変化やチャネルシフトが過小評価されたままとなり、同じ年の市場規模が小さく表示されることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 263.63 ビリオン 米ドル(2025年) | |
| トレードデータブク A | 79.0 ビリオン 米ドル(2035年) | トレードおよび生産者価値に連動した名目卸売価格ロジックを使用しており、通常は小売マージンを除外するため、プレミアム比率の高い国では消費者向け価値を過小評価する可能性がある。 |
| グローバルデータパブリッシャー B | 158.0 ビリオン 米ドル(2024年) | アナログ対デジタルなどの従来のタイプ区分を重視しているようであり、スマートウォッチおよびデジタルウォッチの取り扱いを明確に確認していないため、カウントされる需要プールが縮小し、平均販売価格が低下する可能性がある。 |
この表は、価格基準と製品包含範囲が単一の成長前提よりも差異の大部分を説明していることを示しています。デジタルウォッチおよびスマートウォッチを同じヨーロッパ合計に含め、プレミアムミックスを国別チェックとともに平均販売価格の変化に反映させることが、2025年の数値を観察された購買パターンと整合させる要因であり、これはMordor Intelligenceが採用したアプローチです。
レポートで回答される主要な質問
ヨーロッパ時計市場の現在の規模はどのくらいですか
ヨーロッパ時計市場の規模は2025年に26.63 ビリオン 米ドル、2026年には28.47 ビリオン 米ドルとなり、2031年までに35.09 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて4.27%のCAGRで拡大します。
どの国がヨーロッパの販売をリードしていますか?
ドイツが2025年の地域収益の27.15%という最大のシェアを保有しています。
プレミアム時計セグメントはどのくらいの速さで成長していますか?
1,500ユーロ以上の価格帯のプレミアム時計は、2026年から2031年にかけて6.24%のCAGRで拡大すると予測されています。
最も急成長しているチャネルはどれですか?
ダイレクト・トゥ・コンシューマーおよび認定中古品プラットフォームを含むオンライン小売は、2031年にかけて5.61%のCAGRで上昇ると予測されています。