
アジア太平洋地域アスレチックフットウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
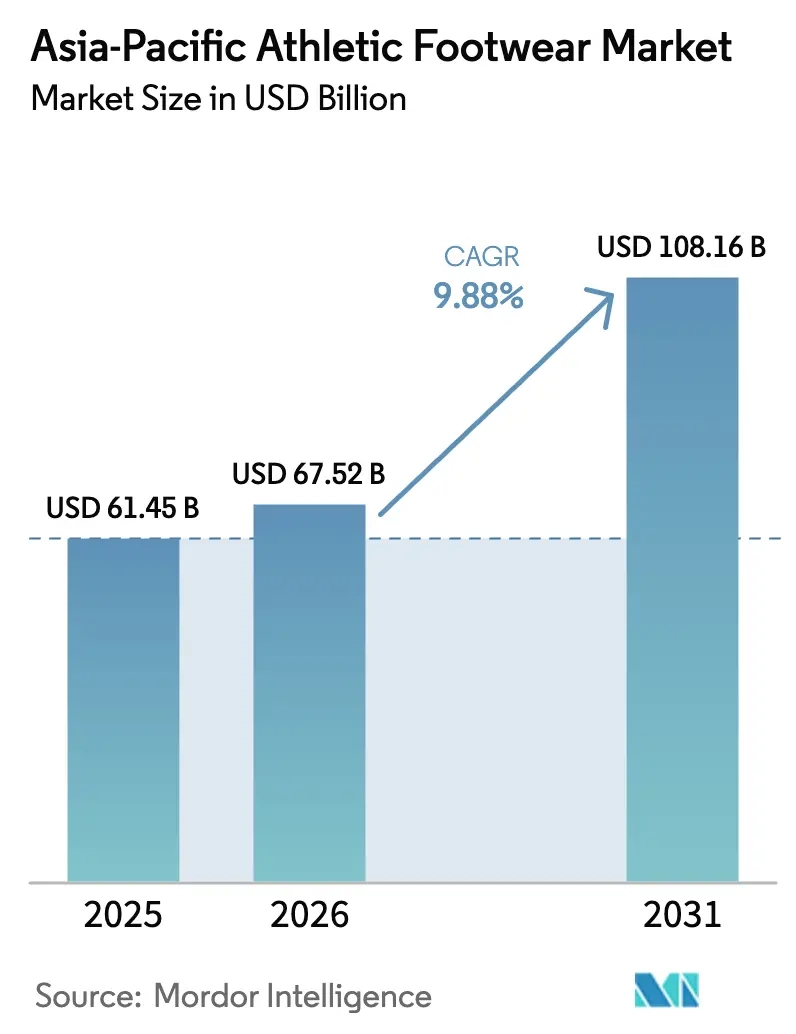
| 基準年の市場規模 (2025) | 61.45 十億米ドル |
| 市場規模 (2026) | 67.52 十億米ドル |
| 市場規模 (2031) | 108.16 十億米ドル |
| 成長率 (2026 - 2031) | 9.88 % |
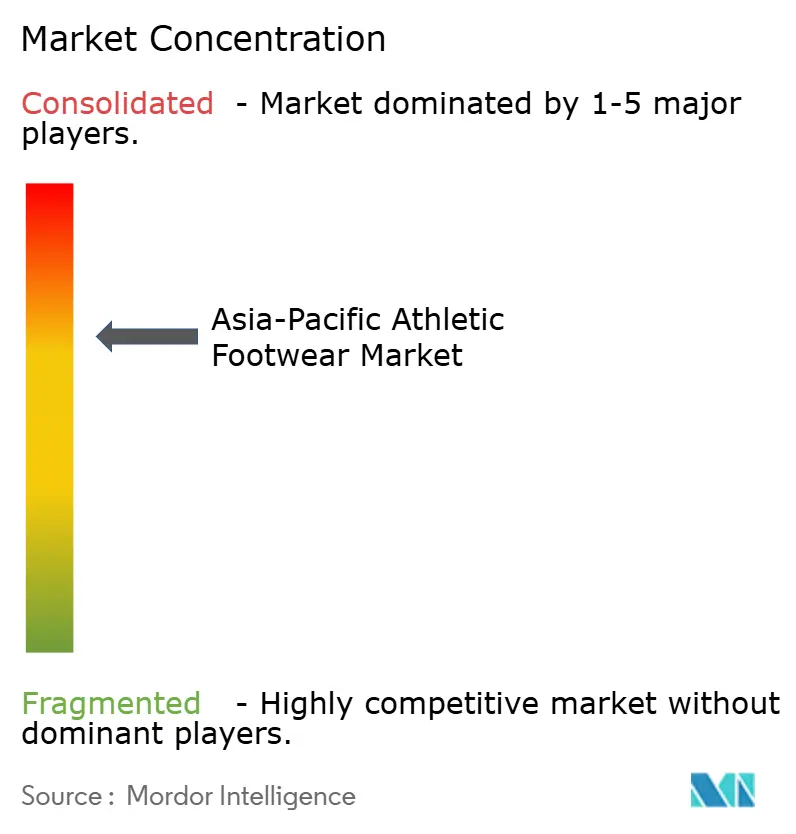
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域アスレチックフットウェア市場分析
アジア太平洋地域のアスレチックフットウェア市場規模は、2025年の611億4,500万USDから2026年には675億2,000万USDへと成長し、2026年〜2031年のCAGR 9.88%で2031年までに1,081億6,000万USDに達すると予測されています。中国は2024年の売上の59.27%を占め、地域全体のパフォーマンスを牽引しています。一方、インドおよび東南アジア諸国は、拡大する中間層人口とスポーツインフラの整備を通じて段階的な販売量の増加をもたらしています。パンデミック後のライフスタイルの変化により、消費者は日常的な身体活動へと向かい、多用途なランニングシューズおよびアスレジャーシューズへの需要が持続しています。軽量クッション性、リサイクル素材のアッパー、ブランドの信頼性を求める消費者が増えるにつれ、プレミアム化が加速しています。デジタルチャネルが購買行動を変革しており、主要ブランドは製品サイクルを加速させ、機動力のある地域競合他社へのシェア流出を抑制するために研究予算を増加させています。
主要レポートのポイント
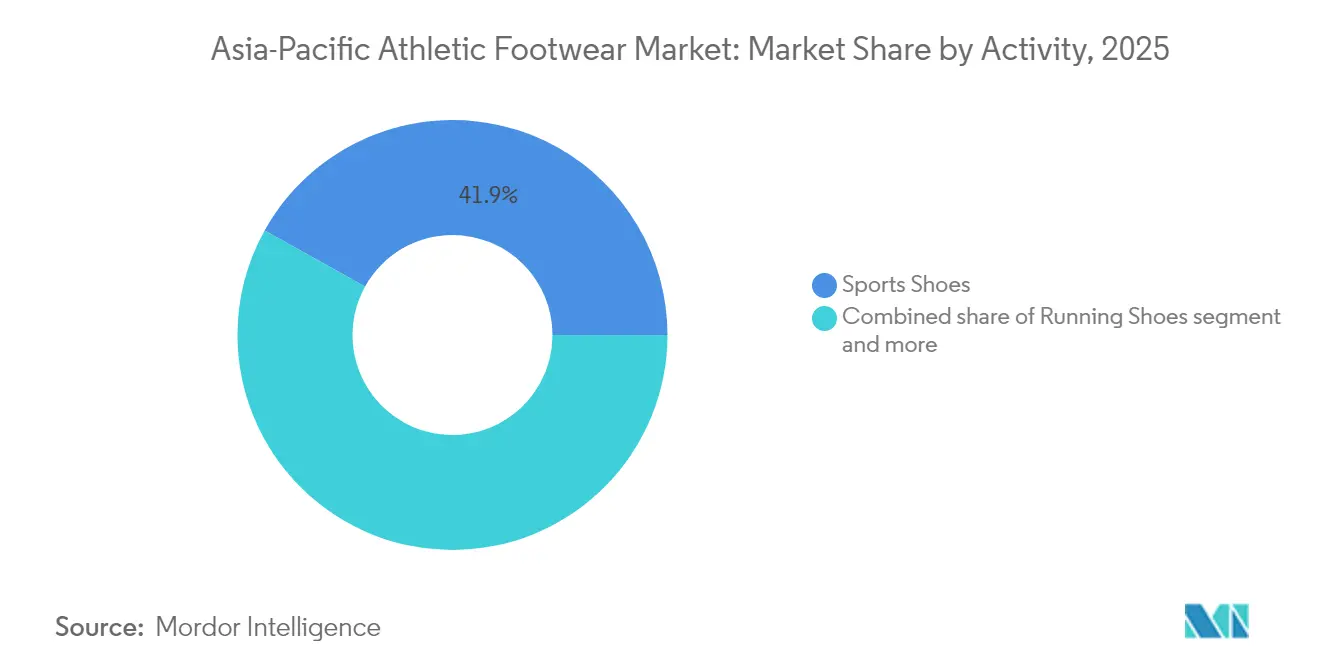
- 活動別では、スポーツシューズが2025年に41.92%の市場シェアを占めてトップとなり、ランニングシューズは2031年にかけてCAGR 10.34%で成長する見込みです。
- 製品タイプ別では、シューズが2025年のアジア太平洋地域アスレチックフットウェア市場シェアの86.68%を占め、ブーツは2031年までにCAGR 10.11%で拡大する見込みです。
- エンドユーザー別では、男性が2025年に67.62%のシェアを占め、キッズセグメントは2026年〜2031年にかけてCAGR 10.58%で拡大しています。
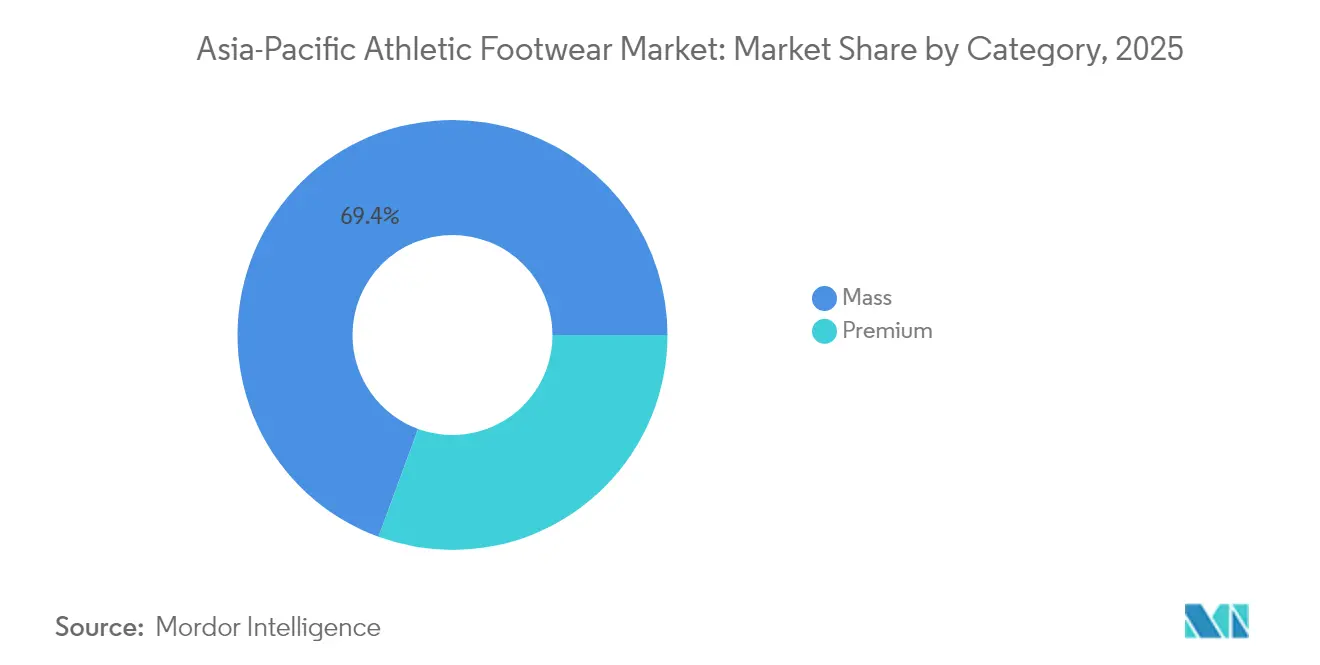
- カテゴリー別では、マス市場ラインが2025年のシェアの69.41%を占め、プレミアム製品はCAGR 10.76%で成長すると予測されています。
- 流通チャネル別では、スポーツ・アスレチック用品店が2025年に53.88%のシェアを獲得し、オンライン小売は予測期間中にCAGR 11.21%を記録する見込みです。
- 地域別では、中国が2025年に58.64%の市場シェアで首位を占め、インドは2031年にかけて最速のCAGR 11.52%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ文化振興に向けた政府の有利な施策 | +1.8% | 中国、インド、インドネシア、ベトナム | 中期(2〜4年) |
| 著名ブランドによる積極的なマーケティング | +1.5% | 地域全体、特に中国とインドに重点 | 短期(2年以内) |
| 女性スポーツ参加率の著しい成長 | +1.2% | オーストラリア、日本、中国 | 中期(2〜4年) |
| 持続可能な製品への消費者の傾向 | +1.0% | 日本、オーストラリア、都市部の中国 | 長期(4年以上) |
| 若年人口とインフルエンサー文化 | +2.1% | 中国、インド、東南アジア | 短期(2年以内) |
| 健康・フィットネス意識の高まり | +1.6% | アジア太平洋地域、特に先進市場で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スポーツ文化振興に向けた政府の有利な施策
アジア太平洋地域全体の政府施策は、インフラ整備とスポーツ参加プログラムを通じてアスレチックフットウェアの需要を促進しています。中国の政策は、スポーツと観光・医療を組み合わせた統合ビジネスモデルの推進や、スポーツ企業の社債・株式市場へのアクセス支援を通じて、金融機関がスポーツ産業を支援するよう促しています。インドの国家スポーツ政策2024は、スポーツを経済発展に組み込み、フットウェア需要を高める用具製造とスタートアップエコシステムに焦点を当てており、青少年スポーツ省スポーツ局によって報告されています [1]出典:スポーツ局、「国家スポーツ政策2024」、yas.nic.in。インドネシアはスポーツ開発指数を導入してアスリートのパフォーマンス向上のためのインフラを整備し、ベトナムのハノイ戦略はベトナム法律図書館によると2030年までに50%の定期的な身体活動参加率の達成を目指しています。これらの政策的枠組みは連鎖的な効果をもたらし、施設・プログラムへの政府投資がスポーツへの持続的な国民参加を促進しています。香港の文化・スポーツ・観光局は、スポーツ施設の拡充を通じてコミュニティへの関与とエリートスポーツプログラムを強化し、フットウェア消費に貢献しています。
著名ブランドによる積極的なマーケティング
アジア市場におけるブランドマーケティング戦略は、市場シェアの獲得・拡大を目的として、ローカライズされたコンテンツ制作と戦略的なアスリートパートナーシップを優先しています。デジタルエンゲージメントプラットフォームとツールは、消費者の獲得・維持における基本的な要素となっています。直接消費者向け販売アプローチを重視したパンデミック期間を経て、各社は包括的なイノベーション施策を実施しており、複数年にわたるイノベーションサイクルの開始を示しています。特にパリオリンピックなどの主要な国際イベントは、特定の市場セグメントにおけるブランドの認知度と浸透率を高めると期待されています。アジアの消費者エンゲージメント戦略において、本物のローカルコンテンツの実装と強固なコミュニティとのつながりの構築は、従来のセレブリティマーケティングアプローチと比較して優れた効果を示しています。この変化は、地域の消費者の嗜好と行動パターンに対するより深い理解を反映しています。
女性スポーツ参加率の著しい成長
アジア太平洋地域の市場では、主要スポーツイベント後のインフラ投資と文化的変化により、女性のスポーツ参加が増加しており、女性向けアスレチックフットウェアセグメントに機会をもたらしています。2023年のFIFA女子ワールドカップ後のオーストラリアの施設・プログラムへの投資は、女性スポーツ振興への取り組みを示しています。2024年のオリンピック競技大会はジェンダー平等のマイルストーンを達成し、女性リーグの商業的成功の向上と長期的な成長投資へのシフトをもたらしました。現在の投資戦略はインフラとグラスルーツプログラムを優先しており、持続可能な発展のために透明性の高い財務報告が不可欠となっています。市場は、パフォーマンス重視のスポーツよりも社交的・自然志向の活動への嗜好の高まりを反映しており、快適で多用途なフットウェアへの需要が増加しています。エリート重視から包括的な参加モデルへのこの移行は、レクリエーションおよびライフスタイル向け女性アスレチックフットウェアセグメントにおけるブランドの市場機会を拡大しています。
若年人口とインフルエンサー文化
アジア太平洋地域の若年人口と広範なソーシャルメディアの影響力は、特にデジタルプラットフォームでの活動が活発な若年消費者の間でアスレチックフットウェアの普及を引き続き促進しています。中国では、競技パフォーマンス指標よりも社会的体験やコミュニティとのつながりを重視する若年層の間でトレイルランニングが大きな人気を集めています。スポーツブランドは、従来のセレブリティ推薦と比較して、ローカライズされたソーシャルメディアコンテンツとコミュニティ主導のキャンペーンを通じてより高いエンゲージメント率を達成しています。地域の消費者は、競争力のある価格設定、豊富な製品バリエーション、効率的な配送システムに対して強い嗜好を示しています。また、持続可能な製品、環境に配慮した製造プロセス、AIとデータ分析によって実現されるパーソナライズされたショッピング体験への関心も高まっています。ソーシャルコマース戦略と本物のコミュニティエンゲージメントアプローチを効果的に組み合わせる企業は、このダイナミックな市場において大きな成長機会を獲得する好位置にあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品の蔓延 | -1.3% | 中国、東南アジア、フィリピン | 短期(2年以内) |
| プレミアムフットウェアの高コスト | -0.9% | インド、東南アジア新興市場 | 中期(2〜4年) |
| 激しい市場競争 | -1.1% | アジア太平洋地域、特に中国 | 短期(2年以内) |
| 原材料価格の変動 | -0.8% | 製造拠点:ベトナム、中国、インドネシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造アスレチックフットウェア市場は、収益を奪い、ブランド価値を希薄化することで、正規市場の成長に悪影響を与えています。最近の取締り活動により、アジア市場全体で広範な不正活動が明らかになっています。フィリピンのパンパンガでは、フィリピン刑事捜査検出グループが「クロックス」商標を含む45,000足以上を含む269万USD相当の偽造フットウェアを押収しました [2]出典:フィリピン通信社、「当局がフィリピンペソ1億5,200万相当の偽造フットウェアを押収」、pna.gov.ph。この押収は、偽造品がもたらす重大な経済的・安全上のリスクを示しています。偽造市場は特にプレミアムフットウェアセグメントに影響を与えており、高い利益率が違法生産を誘発しています。これにより、正規メーカーは製品イノベーションではなく、認証技術や法的執行にリソースを割かざるを得なくなっています。アジアの正規製造施設近くに集中する偽造業者は、消費者が偽造品を識別することを困難にする高度な複製手法を可能にしています。
激しい市場競争
アスレチックフットウェア市場は、グローバルブランドが地域プレーヤーや直接消費者向けブランドからの挑戦を受けるにつれ、競争が激化しており、利益率と市場ポジショニングに影響を与えています。Nike はサードパーティ小売チャネルでのプレゼンスを縮小した後、275億USDの時価総額の下落を経験し、実店舗とオンラインの両方でのブランド認知度が低下しました。これにより、HokaやOnなどの競合他社が市場シェアを獲得する機会が生まれました。PUMAは2025年第1四半期にアジア太平洋地域での売上が4.7%減少して5億739万USDとなりましたが、これは主に中国本土での低調なパフォーマンスによるものです。ただし、PUMAのフットウェア全体の売上はランニング、バスケットボール、スポーツスタイルカテゴリーの成長に支えられ2.4%増加しました。市場の進化により、確立された企業はチャレンジャーブランドが特化した製品を通じて市場シェアを獲得し続ける中、広範な市場戦略からより焦点を絞ったコミュニティ志向のアプローチへと転換を迫られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
活動別:
スポーツシューズが市場シェアを支配し、ランニングセグメントが急速な成長を示すスポーツシューズは2025年に41.92%の支配的な市場シェアを保持し、ランニングシューズは2031年にかけてCAGR 10.34%で最高の成長率を示しています。この成長は、健康意識の高まりとレクリエーションフィットネス活動の増加に起因しています。スポーツシューズの市場リーダーシップは、日常着から運動まで様々な活動に適応する多目的アスレチックフットウェアへの消費者の嗜好を反映しており、特にアスレチックフットウェアの日常生活への統合が進む都市部のアジア市場において顕著です。ランニングシューズの成長は、レクリエーションランニングとトレイル活動への参加増加と一致しており、日本では若者と屋外での社交活動を求める女性が主導する第3次トレイルランニング拡大フェーズが進行しています。アドベンチャースポーツシューズは、屋外活動が普及しているオーストラリアや日本などの先進市場を中心に特定の市場セグメントを占め、その他のカテゴリーはコートスポーツやトレーニングにおける特化したニーズに対応しています。
製品イノベーションは、企業が特定のパフォーマンス要件に向けた高度なモデルを開発するにつれ、明確な市場セグメントを生み出しています。2025年5月、ASICS はFF Blast Plus Ecoミッドソールクッション、保護用ロックプレート、ASICSグリップテクノロジーを搭載したゲル-トラブコ13トレイルランニングシューズを発売し、持続可能性と機動性向上のためのスタックハイトの低減を強調しました。2025年5月、HOKAはウルトラトレイルランナー向けにデュアルレイヤーミッドソール構造、カーボンファイバープレートの統合、耐久性のある軽量アッパー素材を特徴とするマファテXトレイルランニングシューズを発売しました。これらの製品発売は、パフォーマンス向上、持続可能性、特化した機能性への業界の注力を示しており、活動特化型カテゴリーにおけるプレミアムセグメントの拡大を支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
シューズが市場シェアを支配し、ブーツが急速な成長を示すシューズは2025年に86.68%の市場シェアを保持し、従来のアスレチックフットウェアへの強い消費者嗜好を示しています。ブーツセグメントは屋外活動参加の増加に牽引され、2031年にかけてCAGR 10.11%で成長しています。シューズセグメントには、アジア市場全体でパフォーマンスとカジュアルウェアの両方の要件を満たすランニング、トレーニング、バスケットボール、ライフスタイルアスレチックフットウェアが含まれます。ブーツセグメントの成長は、アドベンチャースポーツ参加の増加と屋外レクリエーションに起因しており、特に日本のトレイルランニングの復活とオーストラリアの屋外活動主導のフットウェア需要において顕著です。このトレンドは、ハイキング、トレイルランニング、屋外活動に適した多用途フットウェアへの消費者嗜好を示しています。
ブーツメーカーは、アスレチックパフォーマンス機能と屋外耐久性の統合に注力しています。テバのアベントレイルシューズはこのトレンドを体現しており、アスリートとのコラボレーションを通じて開発され、サンダルの快適性とランニングシューズの機能性を組み合わせています。ウルトラランナーのマイク・ウォーディアンがアパラチアントレイルでクローズドトゥデザインをテストし、軽量構造、排水性、グリップ力、クッション性における有効性を確認しました。この製品はグリップ力と快適性を高めるSPIDER RUBBERテクノロジーを採用しており、ユーザーの快適性を維持しながら屋外パフォーマンスを向上させる技術的進歩への業界の注力を示しています。アスレチックと屋外機能の統合により、ブランドは成長するアドベンチャースポーツ市場に対応し、多目的フットウェアへの消費者需要を満たすことができます。
エンドユーザー別:
男性セグメントが支配し、子供カテゴリーが最速の成長を示す男性セグメントは2025年に67.62%の最大市場シェアを保持しており、確立されたスポーツ参加パターンと購買行動を反映しています。一方、子供セグメントは若年層のスポーツ参加の増加と子供の健康への親の関心の高まりに牽引され、2031年にかけてCAGR 10.58%で最高の成長率を示しています。男性セグメントの優位性は、より高いスポーツ参加率、より多くの素材使用を必要とする大きなシューズサイズ、アジア市場全体における伝統的なスポーツ参加パターンに起因しています。
2024年のオリンピック競技大会はスポーツ参加におけるジェンダー平等を達成し、女性リーグの商業的成功の向上と女性スポーツインフラへの投資の方向転換に貢献しました。子供セグメントの成長は、アジアの中間層家庭における可処分所得の増加と教育・身体的発達への文化的重視によって支えられています。インドおよび東南アジアの大きな若年人口は、子供向けアスレチックフットウェアへの安定した需要を生み出しています。対照的に、日本などの先進市場における高齢化人口は、成人セグメント向けの快適性重視のデザインへの製品開発に影響を与えています。
カテゴリー別:
マス市場の優位性とプレミアムセグメントの成長マス市場製品は2025年に69.41%のシェアを保持し、アジア経済全体の価格意識の高い消費者にサービスを提供しています。一方、プレミアムセグメントは高度なパフォーマンスと持続可能性機能を求める消費者に牽引され、2031年にかけてCAGR 10.76%で最速の成長を示しています。マス市場の強固なポジションは、価格感度が購買決定に影響を与えるアジア新興市場の経済状況を反映しています。これは特に、拡大する中間層人口が手頃な価格のアスレチックフットウェアの機会を生み出すインドや東南アジアなどの地域で顕著です。
持続可能で技術的に高度な製品への消費者嗜好は、主要市場全体でプレミアムセグメントの成長を支援しています。調査によると、ビーガン素材やリサイクル素材で作られたフットウェアに対してより高い価格を支払う消費者の意欲が高まっており、環境意識が購買決定に影響を与えています。例えば、ASICSはライフサイクル終了時のリサイクル機能を備えたNIMBUS MIRAIランニングシューズを発売しました。このシューズはリサイクル効率のための均一なポリエステルアッパーと24%の再生可能素材を含むミッドソールを特徴とし、2050年までにネットゼロカーボン排出を達成するというASICSの目標に沿っています。このイノベーションは、プレミアムポジショニングにより、メーカーが環境意識の高い消費者を通じてより高いマージンを維持しながら持続可能な技術を実装できることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オンライン小売が従来の販売を変革スポーツ・アスレチック用品店は2025年に53.88%の市場シェアで流通ランドスケープを支配しています。これらの店舗は、専門的な製品知識とパーソナライズされたフィッティングサービスを通じてリーダーシップを維持しています。オンライン小売チャネルは、消費者の購買嗜好の変化に牽引され、2031年にかけてCAGR 11.21%で最速の成長を経験しています。従来の実店舗は、特に適切なフィットが直接ユーザー満足度に影響するパフォーマンス製品において、消費者がアスレチックフットウェアを実際に試着することを好む傾向から、その強みを維持しています。これらの専門小売業者は、専門的なガイダンス、豊富なブランド選択肢、即時の製品入手可能性を提供しています。スーパーマーケットとハイパーマーケットは、他の商品と一緒に基本的なアスレチックフットウェアを購入する利便性重視の消費者に対応し、ブランド直営店や専門アウトドア小売業者を含む代替流通チャネルは特定の市場セグメントにサービスを提供しています。
小売におけるデジタルトランスフォーメーションは、従来のオンラインショッピングの制限に対処する改善された顧客体験と技術的進歩を通じて継続しています。ASICSはMuleSoftのAnypoint Platformを使用してブランド全体の様々なバックエンドシステムを接続する統合eコマースプラットフォームを実装しました。この実装により開発速度が2.5倍向上し、プラットフォームの立ち上げを4週間以内に完了しました。このシステムにより、ASICSはアプリケーション間で共有コードを活用しながら顧客体験を優先し、開発期間とシステムの複雑さの両方を削減することができます。
地域分析
中国のアスレチックフットウェア市場
中国は2025年に58.64%のシェアを占め、アジア太平洋地域のアスレチックフットウェア市場を牽引しており、その背景には膨大な人口基盤、強固な製造エコシステム、そしてスポーツ・フィットネス製品への消費者支出の増加がる。同国の優位性は、官民パートナーシップと統合型ビジネスモデルを促進する政府主導のスポーツ産業振興プログラムによってさらに強化されている。中国の旺盛な国内消費と輸出能力は、引き続き同地域におけるリーダーシップの地位を支えている。
日本のアスレチックフットウェア市場
日本市場は技術革新とパフォーマンスを重視しており、高齢化社会やトレイルランニングなどのアウトドアレクリエーション活動の人気上昇といったトレンドに対応している。若年層および女性消費者がこのセグメントの成長を牽引しており、社会的なつながりを持てるフィットネス活動への関心が高まっている。ASICS Corporationはこうしたトレンドを活かし、日本をはじめとする市場においてランニングシューズに積極的に注力することで、2030年までに64億米ドルの売上を目標としている。
インドのアスレチックフットウェア市場
インドは同地域で最も成長の速い市場として台頭しており、2031年までCAGR 11.52%で拡大すると予測されている。成長は、若く都市化が進む人口、拡大する中間層、そして援的な政府政策を含む複合的な要因によって牽引されている。青少年スポーツ省が主導する「国家スポーツ政策2024」は、スポーツを経済発展と国民の幸福のためのツールとして推進している。また、国内のアスレチックフットウェア製造、スタートアップ企業の支援、および国家教育政策を通じた教育システムへのスポーツ統合も促進している。これらの取り組みは、フィットネス意識の高まりやブランド浸透の拡大と相まって、インドの地域市場における台頭を加速させている。
規制環境
アジア太平洋地域全体で、製品品質とトレーサビリティに関する規制要件が厳格化しており、オフライン・オンライン両チャネルで販売されるアスレチックフットウェアのコンプライアンス負荷が増大している。中国では、SAMR(国家市場監督管理総局)が管轄するGB規格が、フットウェアの物理的安全性と化学物質含有量を規定している。ベトナムでも2026年に製品・商品品質法の改正が導入され、三段階のリスク分類と2026年1月1日発効のデジタル製品パスポート制度が設けられ、ブランドやEコマース販売業者に対して新たな文書化・モニタリング要件が加わった。
インドは品質管理の運用を、製造業と消費者安全の両面のレバーとして活用しつつ、イノベーションの余地も生み出している。DPIIT(産業国内貿易促進局)は2026年6月にフットウェア品質管理命令(QCO)を改正し、研究開発向けの適用除外(年間最大4,500組)を含め、一部フットウェアQCOのコンプライアンス期限を2027年7月31日まで延長した。これにより輸入業者や国内生産者の当面のコンプライアンス日程が変化する。他の国別規制も市場アクセスの形成に影響を与え続けており、インドネシア工業省規則2024年第5号は該当する場合にAPI-U輸入許可に商標証明書の提出を要求し、マレーシアのSIRIM/DOSHによる労働安全用フットウェアの表示要件は、パフォーマンス品や保護仕様品の仕様表示方法に影響している。
競争ランドスケープ
アジア太平洋地域のアスレチックフットウェア市場は、グローバルブランドと地域ブランドの競争によって特徴づけられる中程度の集中度を示しています。Nike、Adidas、Pumaが重要なプレゼンスを維持する一方、ANTAやLi-Ningなどの中国企業は地域市場の専門知識と政府の支援を通じて相当な市場シェアを獲得しています。市場リーダーは、イノベーション重視のアプローチからローカライズされたコミュニティエンゲージメントまで差別化された戦略を採用しており、成功は従来のセレブリティ推薦よりも本物の地域とのつながりに依存するようになっています。
市場はパフォーマンス特化セグメントと持続可能な製品ラインに成長機会を提供しており、各社は環境に優しいイノベーションの開発で競い合っています。On Runningなどの新規参入者は、特定の技術と焦点を絞った市場戦略を通じて市場ポジションを確保しています。各社はNikeの「ズームエア」やAdidas の「ブースト」技術に見られるように、特許を通じてイノベーションを保護しています。競争はますます技術的進歩を中心に展開しており、実証可能なパフォーマンス上の利点を持ち、より高い価格を実現できる製品を生み出すための素材研究、バイオメカニクス、デジタル機能への投資が行われています。
ホワイトスペースの機会は、アドベンチャースポーツフットウェア、持続可能な素材の統合、従来の小売の制限を回避する直接消費者向けデジタルプラットフォームなどの特化セグメントに存在しています。Li-NingとHongShanのグローバル展開に向けたコラボレーションに代表される戦略的パートナーシップと合弁事業は、地域ブランドが市場アクセスの強化と専門知識の共有を通じて国際的な既存企業と競争することを可能にしています。
アジア太平洋地域アスレチックフットウェア産業リーダー
Nike Inc
Adidas AG
Puma SE
ASICS Corporation
Under Armour Inc
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域のアスレチックフットウェア市場
- Nike Inc
- Adidas AG
- Puma SE
- ASICS Corporation
- Under Armour Inc
- Li-Ning Company Ltd
- ANTA Sports Products Ltd
- Skechers USA Inc
- Fila Holdings Corp
- New Balance Athletics Inc
- Mizuno Corp
- Berkshire Hathaway Inc.
- Xtep International Holdings Ltd
- 361 International Ltd
- Peak Sport Products Co Ltd
- Decathlon SA (Kiprun/Quechua)
- Deckers Outdoor Corp (Hoka One One)
- On Holding AG (On Running)
- Columbus Shoes
- Authentic Brands Group (Reebok)

市場機会と将来展望
コンプライアンスに関連した製品ガバナンスは、試験、トレーサビリティ、文書化を拡張できるブランドやメーカーに、特にオンライン主体の流通において新たな市場空白を生み出している。ベトナムの2026年1月1日発効のデジタル製品パスポート要件は、品目単位の情報管理と市場投入後の監視水準を高め、デジタルコンプライアンス基盤が強固でブランドからマーケットプレイスまでの管理が連携している企業に有利に働く。インドでは、2026年6月のDPIITによるフットウェアQCO改正(年間最大4,500組の研究開発向け適用除外、一部命令の期限を2027年7月31日まで延長)により、品質管理の枠組みの中で試験生産、アスリートテスト、迅速な反復開発を行いやすい環境が整いつつある。
需要側では、政府のスポーツ振興プログラムと製造業政策がフットウェア分野の発展とより直接的に結びついている。インドの2024年国家スポーツ政策は、スポーツ参加と用具製造・スタートアップ生態系を明確に結びつけ、大衆向け・プレミアム向け両方のアスレチックフットウェアの現地製品開発とサプライチェーンを後押ししている。産業連携プラットフォームも、地域の製造基盤における事業機会を示しており、インドネシアで開催されたインドネシア・フットウェア・サミット2026は、業界発展と競争力強化に重点を置き、現地生産者や業界団体による能力向上・輸出体制整備への継続的な注目を示している。
Recent Industry Developments in アジア太平洋地域のアスレチックフットウェア市場
- 2026年7月:アディダスは、インド・タミルナードゥ州カルールで新規フットウェア製造工場の建設を開始した(Evervan GroupとKothari Industrial Corporationの合弁)。年間生産能力4,000万組、雇用創出1万5,000人。この開設は高成長市場における地域生産能力を拡大し、アディダスのアジア地域における拠点を多様化する。インド国内のローカルサプライチェーンと規模を強化する。
- 2026年6月:ナイキは韓国で「Tigers of Asia」カプセルコレクションを発表した。G-Dragonおよび大韓サッカー協会とのコラボレーションによる「Cryoshot」スニーカー。この発売は主要APAC市場において高い注目度を持つ製品イベントを生み出す。ブランドは地域限定コラボレーションを活用し、プレミアム化と若年層への訴求力を高め、平均販売価格(ASP)と需要の勢いを押し上げる可能性がある。
- 2026年5月:ナイキは、BTSワールドツアー「ARIRANG」カスタマイズ体験と、マーチャンダイジングパートナーシップ「Nike By You」をアジア各地で展開すると発表した。この取り組みは体験型リテールとAPAC消費者エンゲージメントを結びつける。異文化にわたるファン基盤を活用し、来店促進とブランド親近感を高めることで、直接消費者向け(D2C)およびパーソナライゼーションの訴求力を強化する。


アジア太平洋地域のアスレチックフットウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、アジア太平洋地域で販売されるスポーツ・フィットネス用途のアスレチックフットウェアから生じる収益を対象とし、地域内の販売時点におけるオフライン・オンライン両チャネルでの購入を集計対象とする。
対象範囲の除外項目:非アスレチックのファッション向けフットウェア、フォーマルシューズ、および主に職場の安全対策目的で購入される保護用産業フットウェアは対象外とする。
セグメンテーション概要
- 活動別
- ランニングシューズ
- スポーツシューズ
- アドベンチャースポーツシューズ
- その他の活動
- 製品タイプ別
- シューズ
- ブーツ
- エンドユーザー別
- 男性
- 女性
- キッズ/子供
- カテゴリー別
- プレミアム
- マス
- 流通チャネル別
- スポーツ・アスレチック用品店
- スーパーマーケット/ハイパーマーケット
- オンライン小売店
- その他の流通チャネル
- 地域別
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋地域その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋地域におけるアスレチックフットウェアの需要と貿易の背景を明確に構築することから始まり、これによりモデルは観測・検証可能な事実に基づくものとなる。貿易フローについてはUN Comtradeなどの公的情報源、マクロ動因については世界銀行やIMFの指標、可能な範囲では小売・家計支出動向について各国統計局のデータを確認する。
これに加え、業界団体・標準化団体や業界出版物、例えばWorld Footwear、フットウェア連合のウェブサイト、税関・関税関連文書を参照し、製品範囲と流通動向を明確化する。企業の年次報告書、投資家向け説明資料、監査済み財務書類を用いて、ブランドがカテゴリー成長、流通構造の変化、価格設定についてどのように説明しているかを読み取り、現実的な前提の構築に役立てる。有料サブスクリプションは、企業財務状況の確認、特許・意匠集約度の確認、公開情報の粒度が乏しい場合の出荷・貿易レベルの三角検証を迅速化する目的でのみ選択的に使用する。ここに記載した情報源は代表例であり、データ収集、明確化、相互検証の過程ではさらに多数の情報源が使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチで得られた知見を検証し、チャネル構成、価格帯、用途・エンドユーザー別の需要変化に関するギャップを補うために実施される。主要アジア太平洋市場の地域流通業者、小売業者、ブランド側カテゴリーチーム、業界専門家に取材を行い、販売量と平均販売価格に関する前提を現場の実情に合わせて調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:27% | 経営幹部(CXO):13% |
| 中位層:55% | 機能/事業部門責任者:36% |
| 小規模事業者:18% | マネージャー:51% |
市場規模算定と予測
市場規模の算定はトップダウンとボトムアップの両approach を組み合わせて行われ、国別の需要シグナルから地域の消費を再構築し、選択的なサプライヤー・チャネル集計データと相互検証する。トップダウン側では、フットウェア支出とスポーツ参加傾向を反映した国別合計値を出発点とし、貿易パターンと小売チャネル構造を用いて精緻化したアスレチックフットウェアの比率を適用する。
モデルを実用的に保つため、マス向けとプレミアムのカテゴリー構成、チャネル別の平均販売価格の変動、オンライン比率の進展、ランニングやマルチスポーツ参加に関連する需要変化など、少数の市場指標を各サイクルで追跡・更新する。輸出入動向と通貨のタイミングも、単位需要が安定していても表面上の価値額を変化させ得るため確認する。ボトムアップの入力値を用いる場合は、合理性確認のために適用され、例えばブランドおよび小売業者の収益開示のサンプリング、典型的な価格帯の調整、想定される販売量の検証などが行われる。小規模市場でカバー範囲が不均一な場合は、類似市場からの代理比率でギャップを補い、その後値を確定する前に検証を行う。
予測は、同じ動因に基づく単純な傾向予測を伴うシナリオ分析を用いており、予測の説明可能性と再現性を維持している。想定される価格設定、チャネル変化、参加率変化を反映した基本シナリオを構築し、より速いプレミアム化やより緩やかな裁量的支出を反映した上振れ・下振れシナリオでストレステストを行い、専門家からのフィードバックと整合させる。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な数値が単一のデータセットや単一の前提に依存しないようにしている。貿易額の動向、小売の勢いを示す指標、想定される価格・数量の関係など、独立したシグナルと結果を比較し、外れ値を調査した上でモデルを確定する。
第二の分析担当者によるレビューを実施し、計算の整合性、定義の一貫性、および使用した動因が面談で回答者が説明した内容と一致していることを確認する。大きな差異が見られた場合は、情報源に再度確認を行い、その原因となった前提(多くは価格設定、チャネル構成、国のカバー範囲に関連する)を再検証する。レポートは年次で更新され、需要、供給、価格設定に重大な変化が生じた場合には中間更新を行う。提供前には最終確認を行い、クライアントが最新の入力情報に基づく最も現在的な見解を受け取れるようにする。
Mordor Intelligenceによるアジア太平洋アスレチックフットウェア市場規模と他の公表推計との比較
アジア太平洋のアスレチックフットウェアに関する公表市場規模は、トピック名が似ていても、対象製品、対象国リスト、価格基準が必ずしも一致しないため、異なる場合がある。差異は、オンライン販売の扱い方、プレミアムとマスの価格設定の区別、通貨や需要の変化に応じて前提をどの頻度で更新しているかによっても生じる。
チャネル構成、価格帯、国別カバー範囲のルールを追跡することで、Mordor Intelligenceは2025年の数値を、非アスレチックのファッション向けフットウェアを除外し、国境を越えた流通の二重計上を回避したアジア太平洋の需要プールに結びつけている。一部の推計では、カジュアルスニーカーなどの隣接カテゴリーが混在していたり、より広範なアジアの定義が使用されていたりし、これが総額を押し上げる場合がある。また別の場合では、保守的なシナリオが主要な数値として報告されていたり、通貨換算のタイミングが引用されている基準年と一致していなかったりし、これが記載された値を圧縮または増大させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 61.45 B (2025) | |
| 地域コンサルティング会社A | USD 58.20 B (2025) | より狭い対象国範囲を用い、プレミアム製品に対して保守的な平均販売価格の前提を適用しており、またオンライン成長を抑制的に見積もっているように見え、これが価値の取り込みを縮小させている。 |
| 業界誌B | USD 66.90 B (2025) | 地域の一部でアスレチックフットウェアをより広範なライフスタイルスニーカーと混在させており、再輸出やチャネルマージンを十分に調整せずに出荷価値の代理指標に大きく依存している。 |
数値の幅は主に、何がアスレチックフットウェアとして計上されるか、アジア太平洋にどの国が含まれるか、基準年における価格設定と貿易フローの扱い方によって説明される。当社のアプローチは、チャネル比率、価格帯、国別合計といった主要な要因が可視化され検証可能であり、検証時点で不一致があれば調整されるため、追跡可能性を保っている。


レポートで回答される主要な質問
アジア太平洋地域のアスレチックフットウェア市場の現在の規模はどのくらいですか?
市場は2026年に675億2,000万USDと評価されており、2031年までに1,081億6,000万USDに達すると予測されています。
地域で最大のシェアを持つ国はどこですか?
中国は大きな人口と強固な製造能力に牽引され、2025年の売上の58.64%を占めてトップとなっています。
最も速く成長しているセグメントはどれですか?
ランニングシューズは2026年〜2031年の間に最高のCAGR 10.34%を記録すると予測されています。
オンライン小売はどのくらいの速さで拡大していますか?
ソーシャルコマースの普及が拡大するにつれ、オンラインチャネルはCAGR 11.21%で成長すると予測されています。
最終更新日:



