
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 28.77 十億米ドル |
| 市場規模 (2031) | 68.11 十億米ドル |
| 成長率 (2026 - 2031) | 18.81 % |
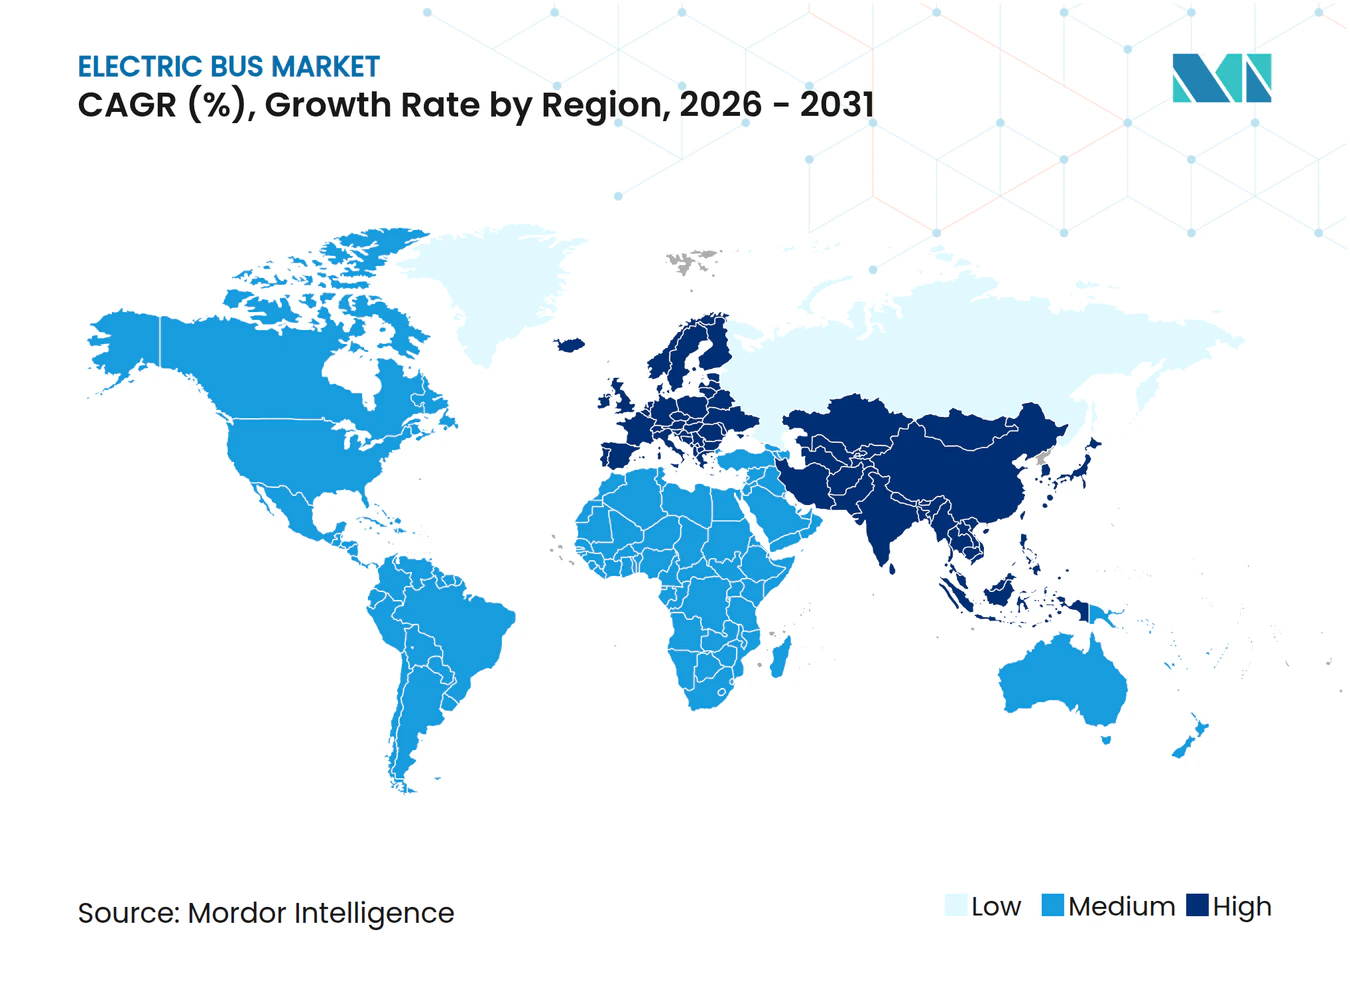
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気バス市場分析
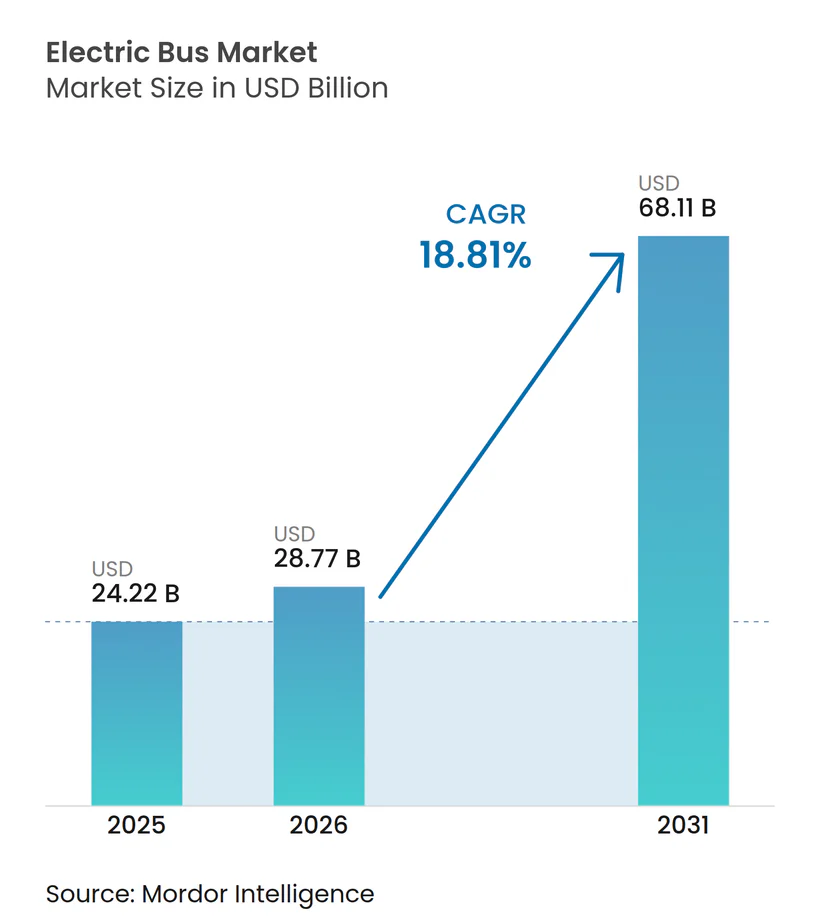
電気バス市場規模は、2025年の242億2,000万USDから2026年には287億7,000万USDへと成長し、2026年~2031年の年平均成長率(CAGR)18.81%で2031年までに681億1,000万USDに達すると予測されています。ディーゼル廃止義務の拡大、バッテリー価格の低下、総保有コスト優位性への認識の高まりが、短期的な需要を下支えすると見込まれます。交通機関は排出ゼロ目標を達成するために車両更新サイクルを短縮しており、港湾当局や都市間事業者は航続距離の制約を回避するために水素の活用を多様化しています。中国の重要鉱物政策に関連するサプライチェーンの混乱がリン酸鉄リチウム(LFP)の採用を加速させており、車庫での電力網アップグレードの遅延により、事業者はフリート展開スケジュールの見直しを迫られています。垂直統合された中国のOEMが競合他社を価格面で下回ることで競争圧力が高まり、既存企業は車両クラス間でパワートレインを共有するモジュール式プラットフォームベースのアーキテクチャへの移行を余儀なくされています。一方、ルート・アズ・ア・サービス契約が資金調達の回避策として台頭し、資本リスクをメーカーおよびインフラパートナーに移転しています。
主要レポートのポイント
- 推進方式別では、バッテリー電気バスが2025年に83.92%のシェアで電気バス市場をリードし、燃料電池型は2031年までに20.82%のCAGRで成長すると予測されている。
- 用途別では、都市・路線バス車両が2025年に62.37%のシェアを占、300〜450kmの航続距離能力の向上により、都市間路線は19.18%のCAGRで拡大している。
- 車両長別では、9〜14メートルモデルが2025年の電気バス市場導入台数の67.29%を占め、14〜18メートルの連節型車両は19.06%のCAGRで進展する見込みである。
- バッテリー化学別では、LFPパックが2025年に59.63%のシェアを保持し、エネルギー密度の向上に伴いNMC/NCA化学は20.28%のCAGRが見込まれている。
- モーターアーキテクチャ別では、永久磁石同期モーターが2025年に64.31%のシェアで優位を占め、スイッチトリラクタンス方式は21.09%のCAGRを記録すると予想されている。
- モーター出力別では、151〜200kW帯が2025年の導入台数の49.72%を占め、251〜320kWセグメントは20.31%のCAGRで成長すると予測されている。
- 航続距離別では、201〜300kmの航続距離を持つバスが2025年に47.17%のシェアを保持し、450km超のカテゴリーは20.16%のCAGRで加速すると予想されている。
- 最終用途別では、公共車両が2025年の電気バス市場調達台数の81.18%を占め、企業シャトルの電動化が進む中、民間事業者は19.44%のCAGRで成長すると見込まれている。
- 地域別では、アジア太平洋地域が2025年に64.82%の台数シェアでリードし、欧州はクリーン車両指令に支えられ19.88%のCAGRが見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー価格の1kWh当たり85USD未満への低下 | +4.1% | グローバル | 中期(2~4年) |
| 大都市圏における主流EV義務化 | +3.2% | グローバル、EU・中国・カリフォルニアで高い | 短期(2年以内) |
| グローバルOEMプラットフォームのモジュール化 | +2.4% | グローバル、中国・欧州が主導 | 長期(4年以上) |
| 港湾回廊における水素燃料電池電気バス(FCEB)パイロット | +1.8% | 北米、欧州、アジア太平洋の一部港湾 | 中期(2~4年) |
| ルート・アズ・ア・サービス契約 | +1.6% | ラテンアメリカ、東南アジア、EUの早期採用 | 長期(4年以上) |
| 二次利用バッテリーの収益化 | +1.3% | 北米、欧州、中国でのパイロット段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッテリー価格の1kWh当たり85USD未満への低下
アジアの主要生産拠点は規模の経済を実現し、バッテリーコストの継続的な低下をもたらしています。アナリストは、これらのコストが近い将来さらに低下し、車両寿命と燃料価格に関する一定の条件が満たされれば、補助金なしでも電気自動車が内燃機関と価格面で競争できる可能性があると予測しています。電気バス市場においては、バッテリーコストの低下が車両の購入しやすさを向上させ、初期調達の障壁を低減する可能性があります。一方、ナトリウムイオンバッテリーなどの新興技術はコスト面での利点をもたらす可能性がありますが、従来のリチウムイオンバッテリーと比較するとエネルギー密度においてトレードオフが生じます。バッテリー価格の下落に伴い、セカンドライフバッテリー市場が顕著に拡大しています。使用可能容量をまだ相当量保持している使用済みバッテリーパックが、定置型エネルギー貯蔵向けに再利用されています。このトレンドはバッテリーの残存価値を高めるだけでなく、電気自動車のリース条件をより魅力的なものにする道を開いています。
大都市圏における主流EV義務化
主要都市におけるゼロエミッション規制は事実上のディーゼル禁止令として機能し、車両更新のタイムラインを最短5年に圧縮し、地域の製造能力を上回る大規模調達を引き起こしています[1]。交通機関はデポの再設計と運転手の再訓練に追加費用を負担し、プロジェクト予算を15〜20%押し上げています。低コスト資本へのアクセスを欠く小規模事業者は撤退または合併を余儀なくされることが多く、大規公共フリートへの集中が進んでいます。香港やホーチミン市などのアジアの都市は2030年までの完全電動化を誓約しており、同期した需要ピークがグローバルサプライチェーンに負荷をかけています。電気バス産業においては、コンプライアンスコストが車両を超えて電力網のアップグレードや人材の再スキル化にまで及び、展開スケジュールを複雑にしています。
グローバルOEMプラットフォームのモジュール化
中国メーカーはモジュール式車両設計において先導的な役割を果たしており、モーター、バッテリーパック、シャシーなどの共通コンポーネントを多様な車両サイズにわたって活用するプラットフォームを構築している。この戦略は生産コストを削減するだけでなく、電気バス市場における市場投入までの時間を短縮する。欧州の自動車メーカーもこれに追随しており、例えばある著名なブランドは、重量のあるディーゼル専用部品を廃した専用電動プラットフォームを導入し、車両効率と航続距離を向上させている。モジュール式アーキテクチャにより、OEM(相手先ブランド製造業者)はわずかなエンジニアリング変更のみで、空港シャトルやスクールバスなどのニッチ市場に容易に参入できる。車両運行事業者もその恩恵を受け、メンテナンスの容易化と部品在庫の合理化により、運用効率の向上を実現している。
港湾回廊における水素燃料電池電気バス(FCEB)パイロット
水素燃料電池バスは15分で給油でき、400~500kmの航続距離を達成できるため、長距離または山岳路線の事業者に特に魅力的です。主要都市は当初産業用途向けに設計された既存の水素インフラを活用してパイロットプログラムを実施しています。この戦略は給油ステーションに必要な初期投資を大幅に削減します[2]。しかし、グリーン水素の価格は依然として従来燃料を上回り、即時のスケーラビリティを制限しています。欧州が資金提供する大規模プロジェクトが補助金を通じて早期採用を牽引していますが、今後10年間にわたるこれらの取り組みの経済的実行可能性は依然として不透明です。
制約要因の影響分析*
| 制約要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車庫における電力網アップグレードのボトルネック | -2.1% | 北米、欧州、アジア太平洋の一部都市 | 短期(2年以内) |
| 重要鉱物の輸出規制 | -1.7% | グローバル、特に中国以外のサプライチェーン | 短期(2年以内) |
| 総保有コスト(TCO)が成立する燃料電池用水素の不足 | -1.4% | グローバル、産業用水素クラスター外で深刻 | 中期(2~4年) |
| 残存価値の不確実性 | -1.2% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
車庫における電力網アップグレードのボトルネック
電気車両フリートのデポ容量拡大には、追加の変圧器容量や電力会社との広範な調整を含む電力インフラの大規模なアップグレードが必要となることが多い。これらのプロジェクトは、系統連系の順番待ちや既存施設における用地制約により遅延する可能性があり、電気バス市場における不動産計画の複雑さとコストを増大させる。さらに、高度なエネルギー管理システムと電力網の近代化の必要性が新たな課題の層を加え、シームレスな統合とスケーラビリティを確保するために、車両運行事業者、電力会社、政策立案者間の連携が求められる。
総保有コスト(TCO)が成立する燃料電池グレード水素の不足
燃料電池バスのパイロットプログラムは経済的課題に直面しています。グリーン水素のコストが高いため、その運用コストはディーゼル車両よりも高い水準にとどまっています。これは、燃料補給インフラに必要な多額の投資を考慮する前の段階での話です。さらに、水素供給における地理的格差が展開を複雑にし、効率を低下させるルート調整を必要としています。最近の米国の法律が短期的な経済性を強化する生産インセンティブを提供しているものの、次の10年を超えた先の不確実性が専門的な燃料補給ネットワークへの民間投資を抑制しています。これらのインフラおよび燃料コストの障壁は、電気バス産業における代替ゼロエミッョン技術の競争力にも影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進方式別:
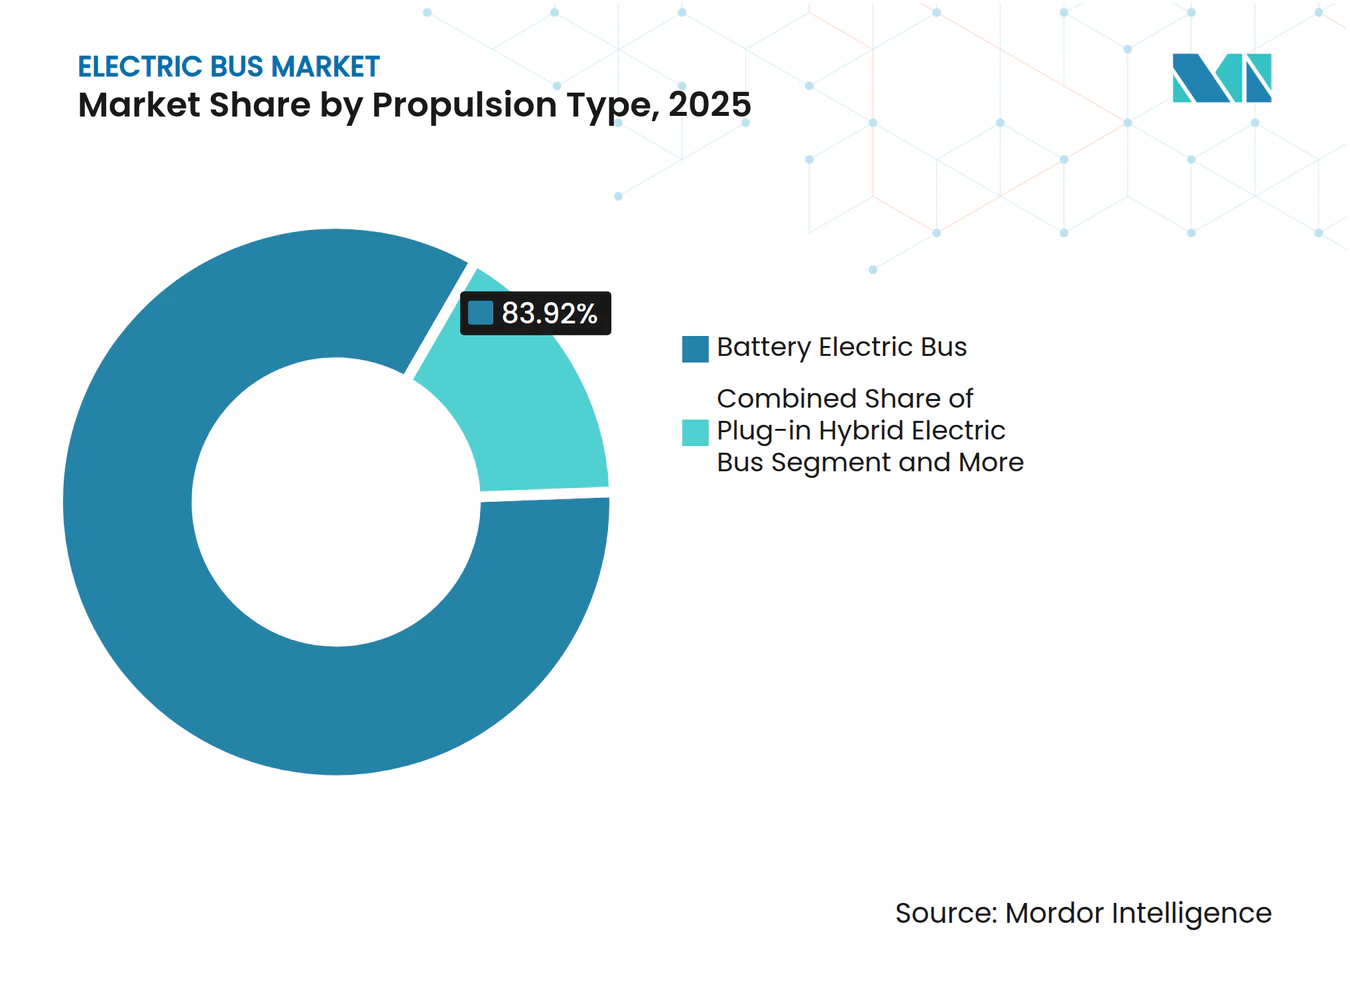
航続距離需要の高まりに伴う水素の台頭バッテリー電気バスは2025年に電気バス市場シェアの83.92%を占め、都市間事業者が400~500kmの航続距離と15分未満の給油を重視することから、燃料電池モデルは2031年にかけて年平均成長率(CAGR)20.82%が予測されています。バッテリー航続距離が300kmを超えるにつれてプラグインハイブリッドは縮小しています。バッテリー電気バス(BEB)の成長はリチウムイオン価格の低下、車庫充電の互換性、有利な夜間充電料金と直接連動しています。燃料電池電気バス(FCEB)の成長は港湾や山岳地帯に集中しており、重量削減が重要で既存の水素インフラが設備投資を削減できる場所です。
市内フリートは2028年までにバッテリー電気バスを標準化し、長距離回廊はコストが1kg当たり3~4USDに近づくにつれて水素を採用します。カリフォルニア州の先進クリーンフリート規制は両技術をコンプライアンスとして認定し、規制上のインセンティブを整合させています。急速給油と軽量な車軸荷重により、グリーン水素がスケールアップすれば燃料電池電気バスは時間に敏感な路線で競争力を持ちます。



用途別:
都市間路線が航続距離革新を牽引路線バスは2025年の導入台数の62.37%を占めましたが、300〜450 kmのバッテリーパックの入手可能性が拡大していることから、都市間サービスは19.18%のCAGRで成長すると予測されています。連邦政府の多額の補助金を背景に、スクールバスの電動化が勢いを増しています。一方、空港シャトル事業者は限られた運行環境における騒音と排出ガスの削減を目指し、電気自動車への転換を進めています。これらの多様な用途が、電気バス市場における複数の車両カテゴリーにわたる需要を支えています。
都市路線は電動化をリードしており、その発進・停止を繰り返す走行パターンが回生ブレーキの恩恵を最大限に活用しています。バッテリーエネルギー密度の向上とコストの急落により、高価な途中充電ステーションへの依存度が低下し、都市間での普及が進んでいます。さらに、観光および企業向けシャト車両も電動モデルへの移行を進めており、サステナビリティ目標に沿いながら大幅なメンテナンスコスト削減の恩恵を享受しています。
バッテリー化学別:
安全性とコストでLFPが優位LFPパックはコストと熱安定性の面で2025年の導入台数の59.63%を占め、エネルギー密度が250 Wh/kgを超えるにつれてNMC/NCA化学系は20.28%のCAGRが見込まれています。リチウムチタン酸塩は急速充電が必要な都市内ループに対応し、ナトリウムイオンはコスト重視の短距離用途をターゲットとしています。これらのバッテリー選択は、電気バス産業全体にわたって車両航続距離、充電要件、および運用経済性に影響を与えます。バッテリーパックのコストが1 kWhあたり80米ドルを下回るにつれて
LFPのコバルトフリー設計はサプライチェーンリスクを軽減し、劣化を加速させることなく完全放電サイクルを可能にします。NMCおよびNCAアーキテクチャは450 km超の航続距離を必要とするルートに対応しますが、より堅牢な熱管理が必要となり、パックコストが上昇します。ナトリウムイオンはリチウム価格変動へのエクスポージャーを低減しますが、航続距離性能を犠牲にするため高密度な都市内運行に限定されます。
車長別:
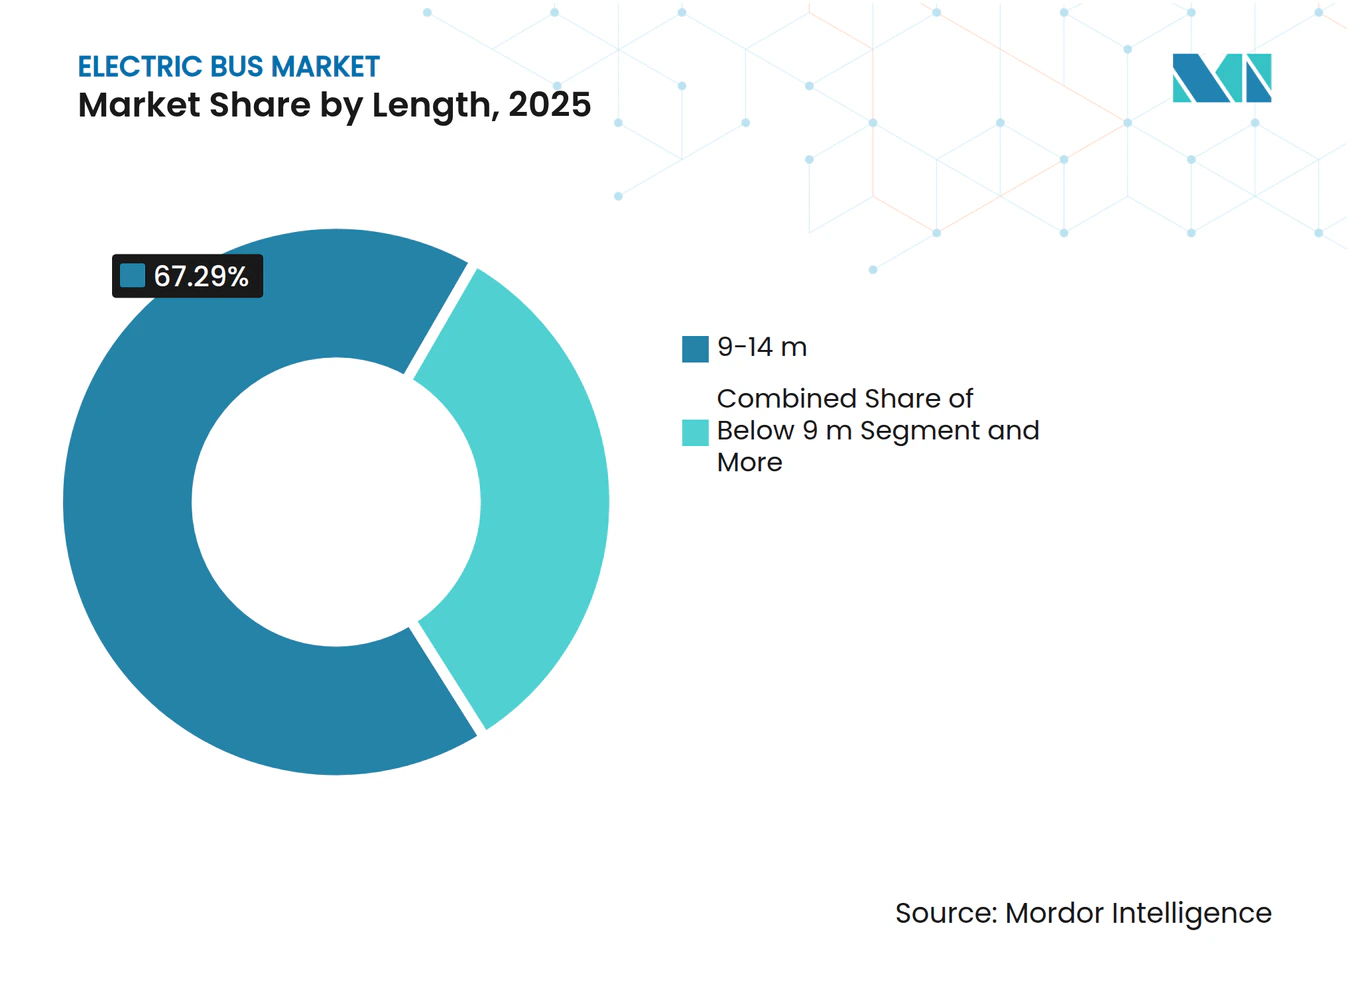
連節型モデルが高容量回廊に対応標準的な9~14メートルバスが2025年の納入台数の67.29%を占め、14~18メートルの連節型モデルは幹線路線で1時間当たり8,000人を超える乗客需要に対応するため年平均成長率(CAGR)19.06%で増加すると予測されています。9メートル未満のフォーマットは狭い道路や農村部の用途に対応し、18メートル超の車両は専用BRT回廊に限定されています。
連節バスは乗客1マイル当たりの人件費が低く、高容量路線の主要な選択肢となっています。しかし、大幅に大きなバッテリーパックが必要なため、初期投資が増大します。欧州の歴史的な市街地では機動性向上のために短いバスが好まれる一方、アジアの主要都市は専用交通レーンを整備し、連節型電気フリートを長期的な都市モビリティ計画に組み込んでいます。

モーターアーキテクチャ別:
効率向上のためのスイッチトリラクタンスモーター(SRM)の台頭永久磁石同期モーター(PMSM)は2025年に64.31%のシェアを保持しましたが、希土類価格の変動がマグネットフリーソリューションを促進することから、スイッチトリラクタンスモーター(SRM)は年平均成長率(CAGR)21.09%が予測されています。誘導モーターは価格重視のセグメントで存続しています。
スイッチトリラクタンスモーター(SRM)はネオジム依存を排除し効率を向上させ、航続距離を最大15km延長します。制御アルゴリズムの最近の進歩によりトルクリップルと車内騒音が軽減されています。永久磁石同期モーター(PMSM)は特に高速都市間運行においてトルク密度のベンチマークであり続けています。
モーター出力別:
高出力型が連節型および山岳路線に対応151~200kWクラスが2025年に49.72%のシェアを占め、251~320kWクラスは連節バスや持続的な勾配のある路線に電力を供給するため年平均成長率(CAGR)20.31%で拡大すると見込まれます。100kW未満のモーターは軽量モデルに対応し、320kW超は双連節型BRT展開をターゲットとしています。
モーター効率の向上により、2028年までに200kWユニットが現在の220kW仕様に取って代わり、OEMポートフォリオが簡素化される可能性があります。出力帯の選択は路線の地形、バスの車長、および望ましい加速性能と相関しています。
航続距離別:
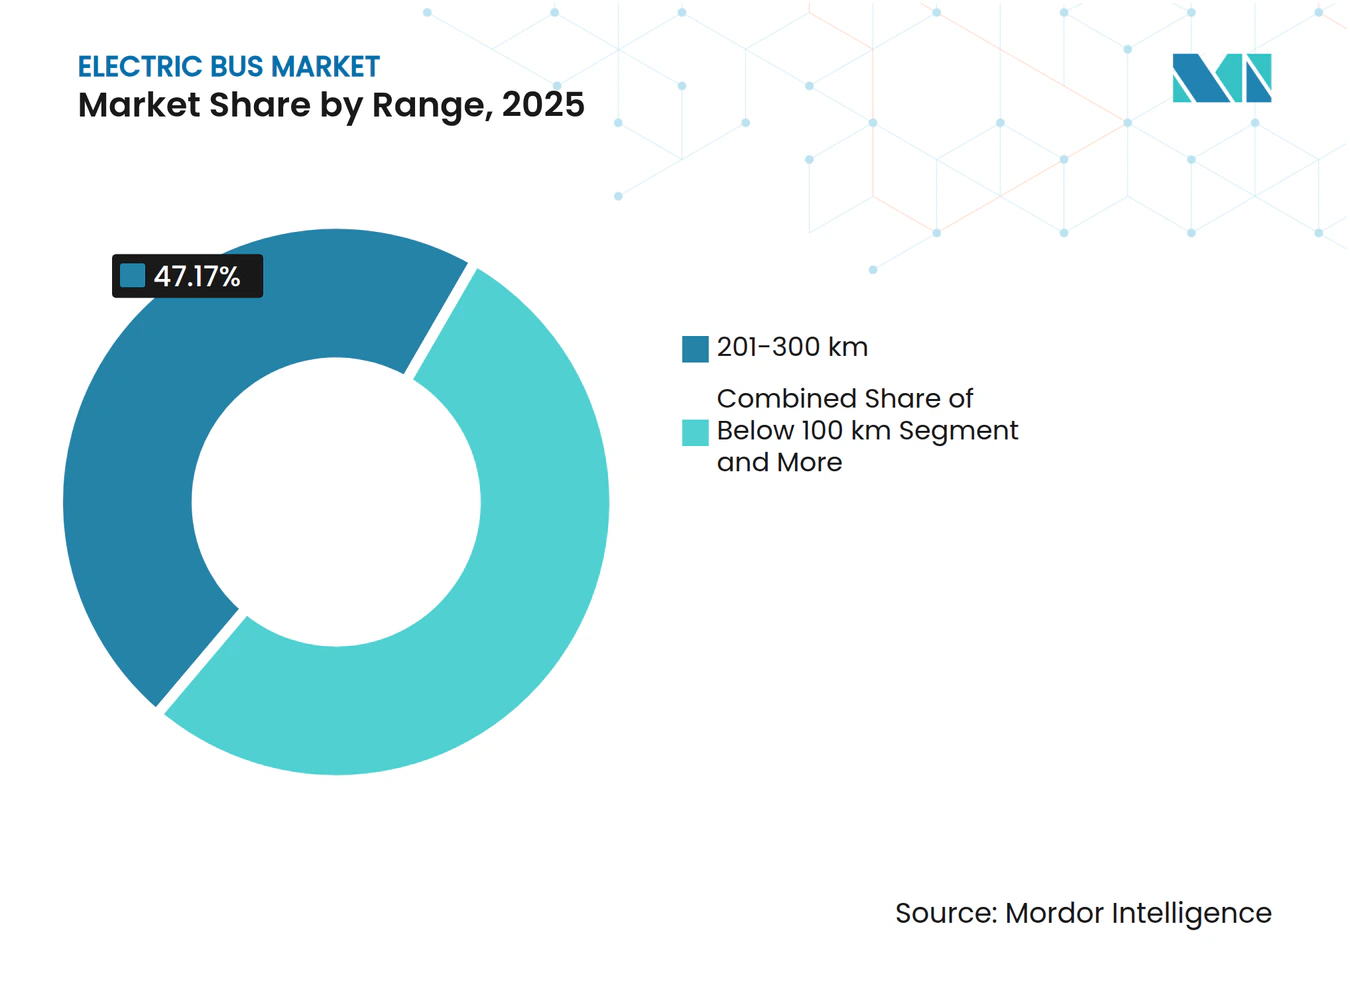
長距離モデルが充電不安を解消航続距離201〜300 kmのバスは2025年の需要の47.17%を占め、都市間事業者が途中充電を省略して設備投資を削減するにつれ、450 km超の車両は20.16%のCAGRで拡大する見込みです。100 km未満の設計は、高密度な都市グリッドにおけるパンタグラフ式急速充電を活用しています。
バッテリーパックのコストが1 kWhあたり80米ドルを下回るにつれ、大容量化する傾向が高まっています。このアプローチはスケジューリングの柔軟性を高め、残存価値を向上させるだけでなく、長期的な運用上のメリットをもたらします。バッテリーパックを大容量化することで、企業は広範な充電インフラへの依存度を低減し、エネルギー使用を最適化し、全体的なフリート効率を向上させることができます。電気バス市場のフリート事業者にとって、この戦略はバッテリーの初期費用の増加と、充電インフラおよび運用コストの潜在的な節約とのバランス取ることができます。
最終用途別:
持続可能性義務化の下での民間フリートの電動化公共フリートは規制上の期限と補助金に牽引され2025年の購入の81.18%を占めましたが、企業キャンパスや観光事業者の電動化に伴い民間事業者は年平均成長率(CAGR)19.44%で増加すると見込まれます。高い資金調達コストと残存価値への懸念が民間セクターの採用を遅らせていますが、サステナビリティ連動型融資と二次利用バッテリーの収益化がギャップを縮小するのに役立っています。
企業テクノロジーキャンパスは100台以上の電気シャトルを運行しており、電動化を従業員エンゲージメントとESGの重要なマイルストーンとして位置づけています。民間企業における迅速な意思決定サイクルにより、次世代プラットフォームのより早期の採用が可能となっています。
地域分析
アジア太平洋地域の電気バス市場
2025年、アジア太平洋地域は市場を席巻し、総量の64.82%を占めた。中国の広大な電気バス車両群と、インドの国家補助金イニシアチブが相まって、アジア全域でのバス車両群の電動化が推進されている[3]。これらのイニシアチブは、電気バスとディーゼルバスのコスト格差を縮小し、事業者が移行しやすい環境を整えている。同時に、日本と韓国は水素モビリティの最前線に立ち、燃料電池バスを国家アジェンダに組み込むことで、水素インフラの強化とよりクーンな交通手段の推進を図っている。
ヨーロッパの電気バス市場
ヨーロッパは、EUクリーン車両指令によるゼロエミッション都市バスへの推進を背景に、堅調な19.88%のCAGRを達成する軌道に乗っている。ドイツやフランスなどの国々は、電気バスに対する多額の財政的インセンティブでこの移行を後押ししている。さらに、ロンドン、パリ、ミラノなどの都市は、低排出ゾーンの設置に支えられながら、ディーゼル車両の段階的廃止に向けた取り組みを強化している。国内電池セル生産を促進するため、ローカルコンテンツ規制が支持を集めており、NorthvoltやLG Energy Solutionなどの業界大手がギガファクトリーの生産能力を増強している。
北米・中南米・中東の電気バス市場
北米では、連邦補助金とインフラ整備イニシアチブが移行を牽引しており、特にスクールバス車両群においてその傾向が顕著である。しかし、電力系統への接続遅延が進捗の妨げとなっている。一方、中南米では、財政的な障壁を乗り越えるため、都市が「ルート・アズ・ア・サービス」などの革新的な契約モデルを試的に導入している。中東では、都市部が広範な持続可能性目標に沿って、主要シャトルルートに電気バスを統合している。
地域版
すべての地域
競合環境
市場集中度
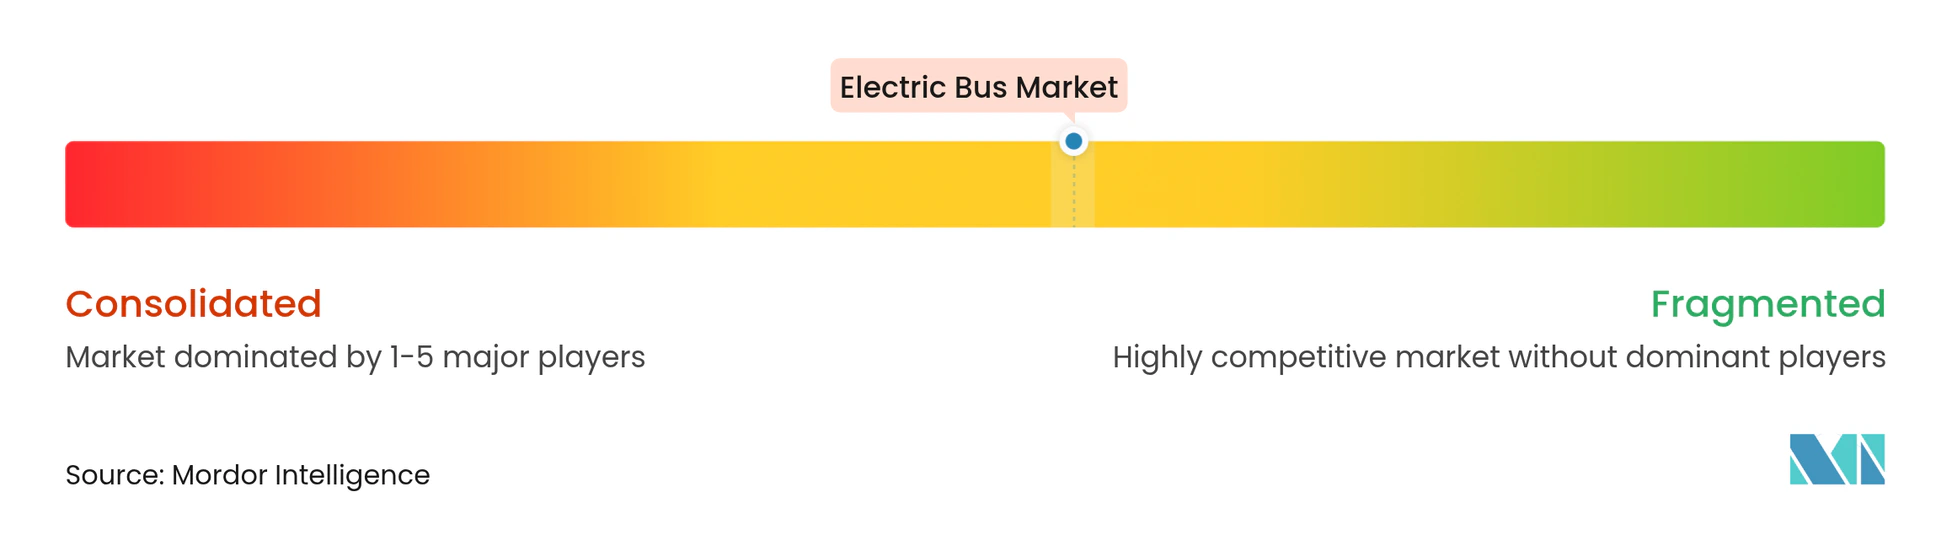
少数の主要メーカーが世界の電気バス市場を支配しており、市場集中度は中程度であることを示しています。垂直統合を活用し、中国企業は価格面での優位性を享受しています。これに対応して、欧州および北米の競合他社は長期的なバッテリー供給契約を締結し、専門的な電気自動車プラットフォームへのリソース投資を行っています。
著名な米国メーカーの最近の経営破綻とそれに続く資産清算は、このセクターの資本集約的な性質と残存価値の予測不可能性を浮き彫りにしています。DaimlerやVolvoなどの業界の老舗は、従来のディーゼル事業からの収益を活用して電気部門のマージン圧力に対抗しています。対照的に、新規参入者は軽量シャシーの革新とサービス主導のビジネスモデルへの注力でニッチを開拓しています。
固体電池、ワイヤレス充電、AI主導の予知保全などの主要な技術的進歩はすべて、車両のダウンタイムを最小化することを目的としています。安全性とサイバーセキュリティ基準の進化により、新規参入者にとって高いハードルが設定されています。さらに、インド、ブラジル、米国などの重要市場における地域コンテンツ義務化が、国際的な事業拡大の課題を複雑にしています。
電気バス産業のリーダー企業
-
BYD Company Ltd.
-
Yutong Bus Co., Ltd.
-
CRRC Electric Vehicle Co. Ltd.
-
NFI Group.
-
Volvo Group AB
- 注:主要企業の掲載順は順位を示すものではありません。
電気バス市場 このレポートでカバーされる企業
- BYD Company Ltd.
- Yutong Bus Co. Ltd.
- CRRC Electric Vehicle Co. Ltd.
- NFI Group
- Volvo Group AB
- Proterra Inc.
- Alexander Dennis Ltd.
- VDL Bus and Coach
- Ebusco Holding N.V.
- Solaris Bus and Coach
- Switch Mobility Ltd.
- Wrightbus
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Daimler Truck Holding AG
- King Long United Automotive
- Zhongtong Bus Co. Ltd.
- Anhui Ankai Automobile
- Chery Automobile Co. Ltd.
- Chongqing Changan Automobile
最近の産業開発事情 電気バス市場
- 2025年10月:ブリュッセルで開催されたBusworld 2025において、JBM Electric Vehicles(JBM EV)は最新のイノベーションである全電動市内バス「ECOLIFE e12」を発表しました。全長12メートルのECOLIFE e12は都市交通向けに設計されています。軽量ステンレス鋼モノコックボディで製造され、1回の充電で400キロメートルという印象的な走行距離を誇ります。ECOLIFE e12は都市部における持続可能で効率的な公共交通ソリューションへの高まる需要に応えるよう設計されています。先進的なバッテリー技術とエネルギー効率の高いシステムを組み込み、運用コストの削減と環境への影響の最小化を実現しています。JBM EVはこの最先端の電気バスで都市がよりクリーンなモビリティオプションへの移行を支援することを目指しています。
- 2025年9月:インドにおける公共交通の電動化と革新的な都市モビリティの促進に向けた重要な取り組みとして、国際金融公社(IFC)は1億3,700万USDの融資パッケージを提供しました。この資金はeモビリティセクターの2つの主要プレーヤーに分配されます。JBM Auto Limitedの子会社でインドの電気バスの主要メーカー兼オペレーターであるJBM ECOLIFE(JBM)が1億USDを受け取り、Eversource Capitalが支援するインド最大のOEMに依存しない電気バスオペレーターであるGreenCell Mobility(GreenCell)が3,700万USDのメザニン資本を確保します。
世界の電気バス市場レポートの調査範囲
電気バス市場レポートは、推進方式(バッテリー電気バス、プラグインハイブリッド電気バス、燃料電池電気バス)、用途(市内・路線、都市間・地域、コーチ・観光、スクールバス、空港、その他)、バッテリー化学(LFP、NMC/NCA、LTO、その他)、車長(9m未満、9~14m、14~18m、18m超)、モーターアーキテクチャ(PMSM、誘導モーター、SRM、その他)、モーター出力(100kW未満、100~150kW、151~200kW、201~250kW、251~320kW、320kW超)、航続距離(100km未満、100~200km、201~300km、300~450km、450km超)、最終用途(公共、民間)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(USD)および数量(台)で提供されます。
セグメンテーション概要
推進方式別
| バッテリー電気バス(BEB) |
| プラグインハイブリッド電気バス(PHEB) |
| 燃料電池電気バス(FCEB) |
用途別
| 市内・路線 |
| 都市間・地域 |
| コーチ・観光 |
| スクールバス |
| 空港 |
| その他 |
バッテリー化学別
| リン酸鉄リチウム(LFP) |
| ニッケルマンガンコバルト(NMC)・ニッケルコバルトアルミニウム(NCA) |
| チタン酸リチウム(LTO) |
| その他(ナトリウムイオン、新興・パイロット) |
車長別
| 9m未満 |
| 9~14m |
| 14~18m |
| 18m超 |
モーターアーキテクチャ別
| 永久磁石同期モーター(PMSM) |
| 誘導モーター・非同期交流 |
| スイッチトリラクタンスモーター(SRM) |
| その他 |
モーター出力別
| 100kW未満 |
| 100~150kW |
| 151~200kW |
| 201~250kW |
| 251~320kW |
| 320kW超 |
航続距離別
| 100km未満 |
| 100~200km |
| 201~300km |
| 300~450km |
| 450km超 |
最終用途別
| 公共 |
| 民間 |
地域別
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| 中東・アフリカその他 |
| 推進方式別 | バッテリー電気バス(BEB) | |
| プラグインハイブリッド電気バス(PHEB) | ||
| 燃料電池電気バス(FCEB) | ||
| 用途別 | 市内・路線 | |
| 都市間・地域 | ||
| コーチ・観光 | ||
| スクールバス | ||
| 空港 | ||
| その他 | ||
| バッテリー化学別 | リン酸鉄リチウム(LFP) | |
| ニッケルマンガンコバルト(NMC)・ニッケルコバルトアルミニウム(NCA) | ||
| チタン酸リチウム(LTO) | ||
| その他(ナトリウムイオン、新興・パイロット) | ||
| 車長別 | 9m未満 | |
| 9~14m | ||
| 14~18m | ||
| 18m超 | ||
| モーターアーキテクチャ別 | 永久磁石同期モーター(PMSM) | |
| 誘導モーター・非同期交流 | ||
| スイッチトリラクタンスモーター(SRM) | ||
| その他 | ||
| モーター出力別 | 100kW未満 | |
| 100~150kW | ||
| 151~200kW | ||
| 201~250kW | ||
| 251~320kW | ||
| 320kW超 | ||
| 航続距離別 | 100km未満 | |
| 100~200km | ||
| 201~300km | ||
| 300~450km | ||
| 450km超 | ||
| 最終用途別 | 公共 | |
| 民間 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
市場の定義
- 車両タイプ - このカテゴリーには中型および大型バスが含まれます。
- 車両ボディタイプ - このカテゴリーにはバスカテゴリーが含まれます。
- 燃料カテゴリー - このカテゴリーは、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など、さまざまなタイプを含む電気推進システムのみを対象としています。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。自動車、バス、トラックを含みます。この用語には全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関(ICE)を持たないため、無公害です。従来の燃料エンジンと比較して運用コストが低く、エンジン騒音が少ないです。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高いです。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に全電気自動車およびプラグインハイブリッドを含みます。 |
| プラグインハイブリッドEV | 内燃機関(ICE)または電気モーターのいずれかで動力を供給できる車両。通常のハイブリッドEVとは対照的に、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が起こるエンジン。通常、ガソリン・ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電気モーターと組み合わせた内燃機関(ICE)によって動力を供給される車両。これらはICEからの電力と回生ブレーキによって継続的に再充電されます。ハイブリッドEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物の輸送のために設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電気モーターまたはエンジン駆動の車両です。これらの車両は乗客の輸送に使用され、運転席に加えて8席以下で構成されます。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001~10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| 中・大型トラック | 10,001~14,000ポンド(クラス3)、14,001~16,000ポンド(クラス4)、16,001~19,500ポンド(クラス5)、19,501~26,000ポンド(クラス6)、26,001~33,000ポンド(クラス7)および33,001ポンド超(クラス8)の範囲の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す交通手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | 主燃料としてディーゼルを使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | 主燃料としてガソリン・ペトロールを使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグからの火花によって空気・燃料混合物が点火されます。 |
| LPG | 主燃料としてLPGを使用する車両が含まれます。専用およびバイフューエルLPG車両の両方が調査の範囲内で考慮されます。 |
| CNG | 主燃料としてCNGを使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)をバッテリーを再充電する電気に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって動力を供給されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電できます。PHEVはBEVよりも航続距離が長いですが、比較的環境に優しくありません。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの自動車です。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの自動車は四輪駆動を備え、通常は地上高が高いです。これらの自動車はオフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)で、より多くの乗客を運ぶために設計されています。5~7人を乗せることができ、荷物のスペースもあります。通常、平均的なファミリーセダン車よりも背が高く、より大きなヘッドルームとアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量で提供されています。市場収益は販売数量にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定にあたっては、平均インフレ率、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者は市場の全体像を把握するために、さまざまなレベルおよび職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




