
電気自動車センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.37 十億米ドル |
| 市場規模 (2031) | 25.17 十億米ドル |
| 成長率 (2026 - 2031) | 15.28 % |
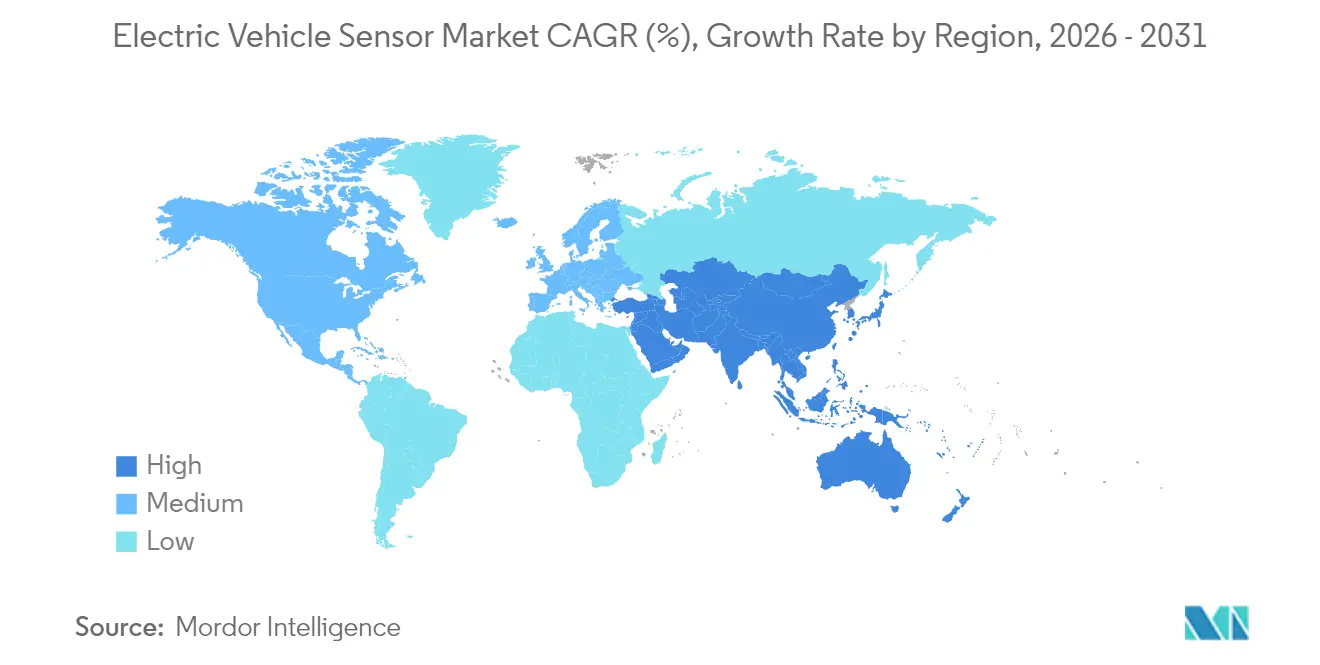
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
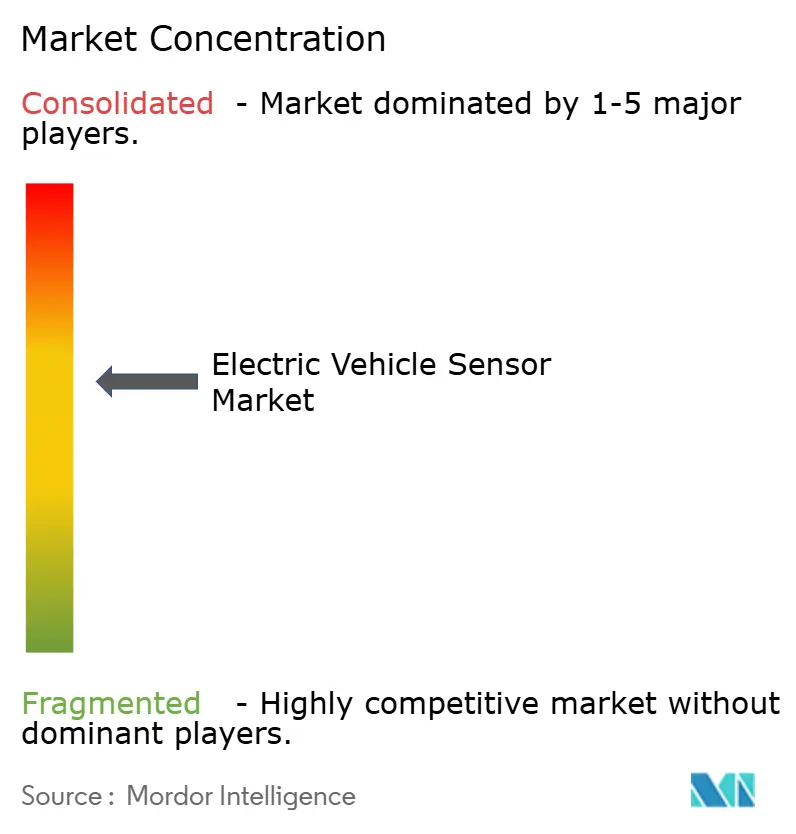
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車センサー市場分析
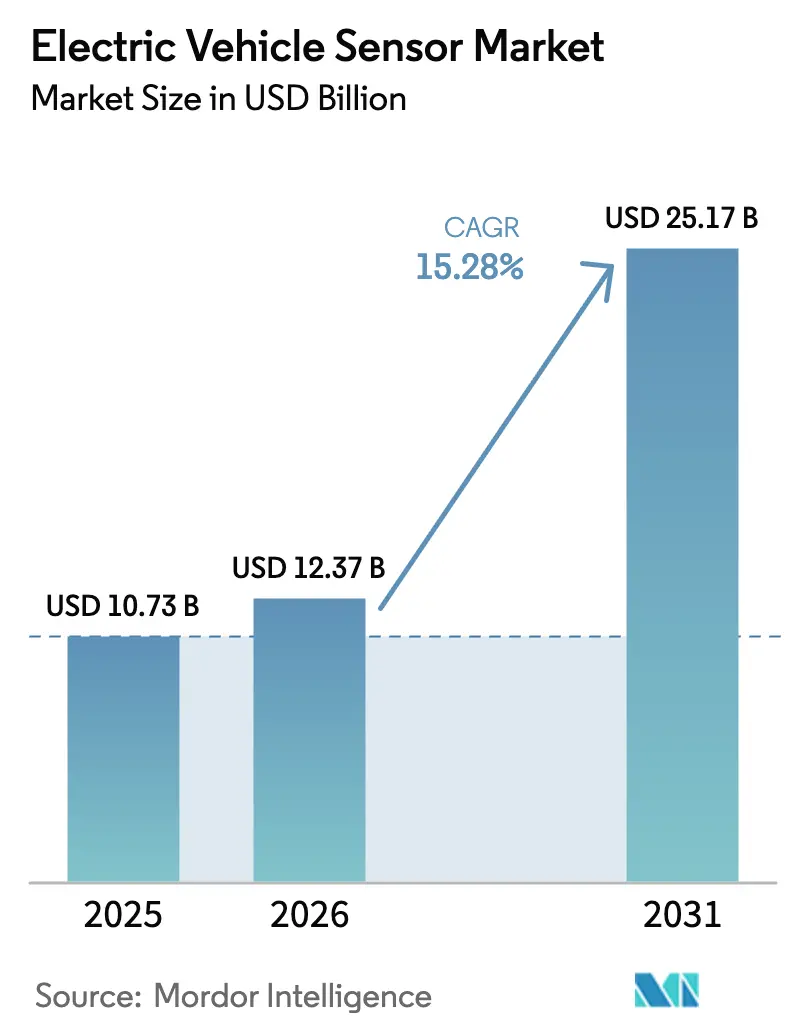
電気自動車センサー市場規模は2025年に107億3,000万米ドルと評価され、2026年の123億7,000万米ドルから2031年には251億7,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは15.28%です。800V車両プラットフォームが性能ブランドから量産モデルへと移行するにつれて需要が高まり、より広い帯域幅と高い絶縁性を実現するための電流・電圧センシングアーキテクチャの再設計が求められています。磁気抵抗(XMR)の精度向上、ホール効果センサーの平均販売価格の低下、およびISO 26262機能安全レベルの義務化が設計サイクルを加速させています。OEMは予測バッテリー分析、ソフトウェア定義車両、AIを活用したセンサーフュージョンをサポートするためにセンサー数を増やし、ユニット数とシリコン含有量を拡大しています。電気自動車センサー市場はまた、欧州と中国における厳格なバッテリー健全性OBD規制の恩恵を受けていますが、XMRウェーハおよびTier-2チップセットの供給制約が短期的な利益率を抑制しています。
主要レポートのポイント
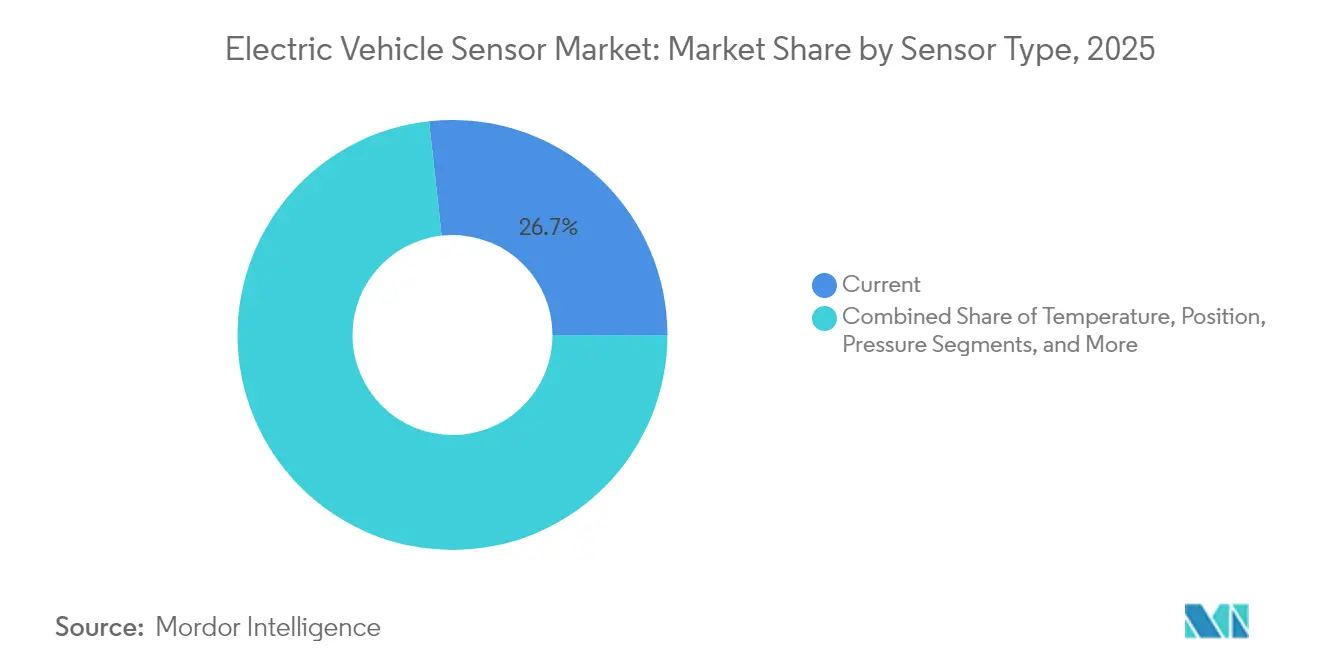
- センサータイプ別では、電流センサーが2025年の電気自動車センサー市場シェアの26.74%をリードし、磁気抵抗センサーは2031年にかけて最高の15.44% CAGRを記録しています。
- 車両タイプ別では、乗用車が2025年の電気自動車センサー市場シェアの73.52%を維持しており、商用車は2031年にかけて15.46% CAGRで最も速く拡大しています。
- 推進タイプ別では、バッテリー電気自動車が2025年の電気自動車センサー市場規模の66.43%のシェアを占め、燃料電池電気自動車は2031年にかけて15.77% CAGRで成長しています。
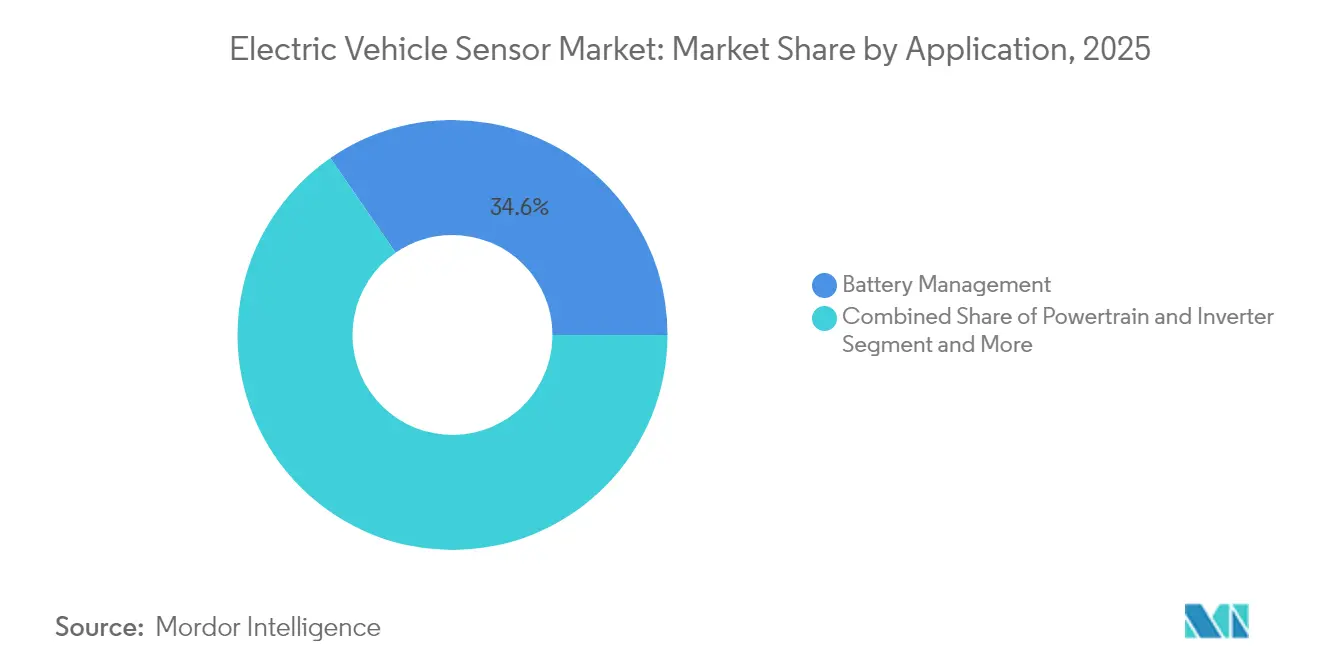
- アプリケーション別では、バッテリー管理が2025年の電気自動車センサー市場規模の34.61%を占め、ADASおよび安全システムは2031年にかけて15.69% CAGRで進展しています。
- センサー技術別では、ホール効果デバイスが2025年の電気自動車センサー市場シェアの32.98%を保持し、XMR技術は2031年にかけて15.41% CAGRを記録しています。
- 地域別では、アジア太平洋地域が2025年の電気自動車センサー市場規模の36.12%を占め、2031年にかけて15.36% CAGRで最も速く成長している地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 800Vプラットフォームの進化 | +2.8% | アジア太平洋と欧州が採用をリードするグローバル市場 | 中期(2〜4年) |
| ホール効果センサーの平均販売価格の低下 | +2.1% | 価格に敏感な市場で最も強い影響を持つグローバル市場 | 短期(2年以内) |
| ISO 26262機能安全レベルの義務化 | +1.9% | 主に欧州と北米、グローバルに拡大中 | 長期(4年以上) |
| 厳格なバッテリー健全性OBD要件 | +1.6% | 欧州と中国、他地域への波及あり | 中期(2〜4年) |
| 多軸センシングを必要とするAI強化BMS | +1.4% | グローバルのプレミアム車両セグメント | 長期(4年以上) |
| 新たな電流センシングソケットを開くGaN/SiCへの移行 | +1.2% | グローバルの高性能EVセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
800Vプラットフォームの進化による電流・電圧センサー需要の拡大
OEMが400Vから800Vの電気アーキテクチャへ移行することで、連続電流要件が1,000Aに向かって高まり、スイッチング周波数が100kHzを超えるようになり、より広い帯域幅と強化された絶縁性を持つXMRおよび高度なホールセンサーの採用が求められています。ポルシェはタイカンで800Vを商業化し、22.5分での5〜80%の急速充電を実現しました。[1]「タイカン充電技術」、Porsche AG、porsche.com ヒュンダイのE-GMPはこのトポロジーをより大量生産セグメントに拡大し、サプライチェーン全体で新しいセンサー仕様を標準化しています。[2]「E-GMPアーキテクチャ概要」、現代自動車、hyundai.com 炭化ケイ素インバーターは応答遅延への感度を高め、マイクロ秒精度と機能安全診断を組み合わせたセンサーを優先します。サプライヤーはこの移行を活用して、機能豊富なセンシングモジュールの平均販売価格を引き上げ、次世代プラットフォームの長期的な設計受注を確保しています。
ホール効果センサーの平均販売価格の低下によるBEV普及の拡大
12インチファブでの製造規模拡大と高スループットのテストフローにより、ホール効果センサーの平均販売価格が毎年大幅に削減され、コスト重視のBEV車種が車両の手頃な価格を維持しながら1台あたり120以上のセンサーを統合できるようになっています。TDK-マイクロナスとAllegro MicroSystemsは、センシング、コンディショニング、デジタルインターフェースを統合した単一パッケージのホールセンサーを提供し、部品表と基板面積を削減しています。中国のBEVはこれらのデバイスを使用して基本的な機能安全要件を満たし、電気自動車センサー市場をエントリーレベルに拡大しています。価格弾力性の効果により、収益の侵食よりも速くユニット需要が拡大し、市場全体の価値を維持しています。
牽引インバーター向けISO 26262機能安全レベルの義務化
ASIL-D義務は、電流センサーにおける二重冗長測定チャネル、自己診断、および障害報告を必要とします。Melexisは、インバーターのASIL-Dターゲットを満たすためにオンチップ安全モニターを搭載したMLX9042x ICを発売しました。コンプライアンスはセンサーあたり5〜15米ドルを追加しますが、非認定ベンダーを排除し、既存企業の価格決定力を強化します。規制当局は欧州から北米へと標準を拡大し、長期的にグローバルな調和を加速させています。
厳格なバッテリー健全性OBD要件(EU 2027年、中国2026年)
ユーロ7および中国の今後のOBD規制は、劣化と熱暴走のセル単位の継続的なチェックを義務付け、分散型温度・電圧センサーネットワークを促進しています。Amphenol Advanced Sensorsは、800V EMI条件に耐えるノイズ免疫サーミスターを供給しています。既存フリートへの改修義務が交換需要を生み出し、義務付けられたデータインターフェースがアフターマーケット分析サブスクリプションを促進しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| XMRウェーハのインフレ | -1.8% | 特殊センサーサプライヤーへの影響が最も強いグローバル市場 | 短期(2年以内) |
| Tier-2チップセットの持続的不足 | -1.5% | 自動車セクターで深刻なグローバルサプライチェーン | 中期(2〜4年) |
| 中国と他地域のIP分裂によるサプライチェーンの断片化 | -1.2% | 中国市場と西側市場の二極化を伴うグローバル市場 | 長期(4年以上) |
| センサー部品表を引き上げるサイバーセキュリティ義務 | -0.9% | 当初は先進国市場、グローバルに拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
XMRウェーハのインフレによる利益率の圧迫
自動車グレードのXMRウェーハに対するグローバルファウンドリー能力の限界により、2024年水準と比較して調達コストが大幅に上昇し、強力なトップライン成長にもかかわらず粗利益率が圧縮されています。希土類商品価格の変動が圧力を増幅させており、特にヘッジ契約を持たない小規模ベンダーに影響しています。TDK-マイクロナスはフライベルクの生産能力を拡大しましたが、資本集約度が急速な増設を制限しています。利益の逆風は、サプライチェーンパートナーシップと垂直統合戦略を促進しています。
Tier-2チップセットの持続的不足
自動車用マイクロコントローラーとアナログフロントエンドICは26〜52週のリードタイムを経験し、センサーモジュールの認定を遅らせ、OEMの発売スケジュールを延長しています。ルネサスは300mmの那珂ラインを拡張しましたが、関税懸念からさらなる拡張を延期しました。センサーメーカーは在庫を高く維持し、運転資本を拘束し、2027年までのコスト予測を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
XMR採用の増加に伴い電流センサーがリード電流センサーは、BMS、インバーター、充電、および車載DC-DCコンバーターへの普遍的な展開を背景に、2025年の電気自動車センサー市場シェアの26.74%を維持しました。モーター出力レベルの継続的なスケーリングと並列牽引アーキテクチャがボリュームの勢いを維持しています。磁気抵抗センサーは2031年にかけて15.44% CAGRを記録し、サブマイクロ秒応答と3ppmオフセットドリフトを活用してホールデバイスを上回っています。温度センサーはバッテリーパック内での普及が続き、位置・速度センサーはモーター制御と回生制動精度を支えています。
電気自動車センサー市場は、電流、温度、絶縁機能を統合した単一パッケージの組み合わせを求めるOEMの要求に応え、設計サイクルを短縮しています。Tier-1はXMRモジュール内にシャントベースのバックアップを組み込み、PCBフットプリントを複製することなくASIL-D冗長性を満たしています。圧力センサーは冷却プレート回路と燃料電池スタック監視において成長していますが、水素の普及が遅いためボリュームは遅れています。新興のガス検出と振動センシングは、フリート所有のバンやバスにわたる予知保全へのシフトを予告しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


車両タイプ別:
商用フリートが電動化加速を牽引乗用車は、インセンティブとバッテリーコストの低下が世界的な主流採用を刺激したことで、2025年の電気自動車センサー市場シェアの73.52%を保持しました。それにもかかわらず、商用車はカリフォルニア州の先進クリーントラック規制などの規制推進を活用し、2031年にかけて最強の15.46% CAGRを記録しています。日々の走行距離が総所有コストの利点を強化し、熱、負荷、予知安全監視のための大規模なセンサーアレイを動機付けています。市内バスとラストマイルバンは、一般的な乗用車の130〜150台に対して1台あたり190以上のセンサーを搭載し、サブシステムの機会を拡大しています。
フリートオペレーターはダウンタイムを削減するためにリアルタイム診断を求めており、CAN-FDと自動車用イーサネットを搭載したスマートセンサーがデータを前処理するためにエッジに向かっています。乗用車モデルは触覚式気候制御や生体認証監視などの体験的差別化要因に軸足を移し、適度だが持続的なセンサー平均販売価格の成長を促しています。クロスセグメントの技術共有がコンポーネントの差異を縮小し、電気自動車センサー市場内のTier-1サプライヤーにプラットフォーム経済を可能にしています。
推進タイプ別:
BEV優位にもかかわらず燃料電池が加速バッテリー電気自動車は、密な充電ネットワークと改善されたLFPパック経済性の恩恵を受け、2025年の電気自動車センサー市場規模の66.43%を支配しました。燃料電池電気自動車は、貨物回廊の水素ステーションとUN GTR 13安全調和に支えられ、2031年にかけて15.77% CAGRを記録しています。燃料電池スタックは水素漏れ、湿度、気流、スタック電圧センサーを必要とし、初期段階のボリュームにもかかわらず車両あたりのセンサー価値を高めています。
プラグインハイブリッドはインフラが限られた地域での存在感を維持していますが、バッテリー航続距離が600kmを超えるにつれてシェアを失っています。プラットフォームエンジニアリングはBEVとFCEVの両方のバリアントに適したモジュラーセンサーハーネスを中心に収束し、部品の共通性をサポートしています。この収束は調達カレンダーを安定させ、主要センサーファブでの能力利用のバランスを取っています。
アプリケーション別:
ADASおよび安全システムが成長見通しを強化バッテリー管理は、リチウムイオン化学内の固定された安全義務を通じて、2025年の電気自動車センサー市場規模の34.61%のシェアを維持しました。それにもかかわらず、ADASおよび安全システムは、規制当局が欧州と中国で2028年から自動緊急ブレーキとレーンキーピング支援を義務付けるにつれて、最速の15.69% CAGRを記録しています。レーダー、ライダー、超音波、カメラストリーム間のセンサーフュージョンは、精密な自車運動と電流フィードバックを必要とし、センサー数と帯域幅を増加させています。
熱管理センサーは、冷却液流量、パックインターフェース温度、乗客快適負荷を同時に監視する分散アーキテクチャに移行しています。パワートレイン制御センサーは、SiCインバーターの25kHz PWMスイッチングをサポートするためにより高い帯域幅仕様に進化し、シャーシアプリケーションはホイールエンド電流センサーを統合して回生トルク分配を最適化しています。キャビン快適センサーは、改修型スマート気候モジュールの成長するアフターマーケットを開いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
センサー技術別:
ホール効果の優位性がXMRの挑戦に直面ホール効果デバイスは、低コストと高い認定成熟度により、2025年の電気自動車センサー市場シェアの32.98%を支配しました。磁気抵抗(XMR)の採用は15.41% CAGRで急速に進み、高電圧バッテリーパックと800Vインバーター内で不可欠な優れたノイズ免疫性を提供しています。MEMSの慣性センサーは路面プロファイリングとバッテリー膨張検出に拡大し、光学エンコーダーは高速モーターの精密なロータ位置フィードバックで増加しています。
容量性および超音波デバイスはユーザーインターフェースと駐車アプリケーションを強化し、価格に敏感なままです。Melexisの漂遊磁場に強い磁気センサーは、炭化ケイ素ステージに固有の電磁障害に耐え、長期的な安定性のためのOEM移行を促進しています。センシング素子、信号チェーン、デジタルインターフェースを1つのリードフレームに収容した統合ソリューションが、電気自動車センサー市場全体での設計受注の勢いを固めています。
地域分析
アジア太平洋地域の電気自動車センサー市場
アジア太平洋域は2025年の電気自動車センサー市場シェアの36.12%を占め、2031年までに15.36%のCAGRで成長すると予測されている。中国は2024年に1,149万台の電気自動車を製造し、半導体部品の国産化を推進することで、2028年までに輸入依存度を70%未満に低下させることを目指している。北京の補助金は現在、国内センサー調達と連動しており、外国サプライヤーは合弁事業または技術ライセンス契約への参加を余儀なくされている。韓国と日本は高度なXMRおよびMEMSの知的財産を提供し、東南アジア諸国はヨーロッパおよび北米への無関税輸出を目指した生産能力拡大を誘致している。
ヨーロッパの電気自動車センサー市場
ヨーロッパは、ISO 26262およびユーロ7規制がすべての新型電気自動車に最低限のセンサー搭載を義務付けることで、プレミアムセンサー技術のハブとしての地位を維持している。ドイツは専門ファブを擁するバリューチェーンの中核を担い、北ヨーロッパは積極的な税制優遇措置を通じて一人当たりの電気自動車普及率を促進している。ヨーロッパの電気自動車センサー市場は、国内シリコン向けのEUップス法インセンティブによるサプライチェーンの強靭化を優先している。2027年に施行されるバッテリー健全性OBD義務化により、センサーの搭載率がさらに拡大する見込みである。
北米の電気自動車センサー市場
北米は、インフレ抑制法による国内半導体ラインへの製造税額控除およびカリフォルニア州のZEV規制に支えられ、安定した成長を示している。米国の商用フリートは宅配バン、スクールバス、ごみ収集車の電動化を進めており、それぞれが高サイクル耐久性に対応した堅牢なセンサーネットワークを必要としている。カナダはホールセンサーおよびXMR磁石向けの重要鉱物を供給し、メキシコは米国OEM工場向けのティア1センサーモジュールのコスト最適化された組立ハブとして位置付けられている。USMCA加盟国間で調和された安全基準およびサイバーセキュリティ規制は、型式認証の取り組みを簡素化し、電気自動車センサー市場における国境を越えた量産拡大を支援している。

規制環境
EV用センシングハードウェアに対する安全性およびサイバーセキュリティ要件は引き続き強化されており、ADAS、ステアリング、ブレーキ、高電圧監視全般にわたって冗長性、文書化、検証への期待が高まっている。センサーとアクチュエーターの電子制御システムの挙動と故障対応を規定するUN Regulation No 171は2025年9月26日に施行され、安全性ケース内でのセンサー診断、妥当性チェック、故障処理に関する正式な要件を定めた。
車両レベルでは、ISO 26262およびISO/SAE 21434が、センサー展開にセキュアなインターフェースとアップデート対応能力を組み込む方法を規定する枠組みとして重要性を増している。英国では2026年7月のGB型式認証対応により18の義務付けられた車両安全技術が確認されており、米国では2026年NHTSA規制アジェンダにFMVSS基準の現代化が含まれ、2026年3月にはADS搭載車両向けのFMVSS 103および104の改正案が提案されており、既存要件がセンサー主体のアーキテクチャに継続的に整合していることを示している。
バリューチェーン分析
EVセンサーのバリューチェーンは、センシング素子(ホール、XMR)から、アナログフロントエンドおよびミックスドシグナルICの設計、ウェーハ製造を経て、先進パッケージングとテスト、その後Tier-1による モジュール統合と車載グレードの検証へと至る。認定サイクルはAEC-Qグレード要件とISO 26262プロセス証拠に結び付けられている。800Vおよびシリコンカーバイド(SiC)/ガリウムナイトライド(GaN)への移行はまた、絶縁性、帯域幅、EMI耐性の要件を高め、専門的なパッケージング、キャリブレーション、エンドオブライン試験能力への重点を移している。
下流では、Tier-1およびシステムサプライヤーがセンサーを機能モジュールにパッケージ化し、部品数と配線の複雑さを削減している。これには、Sensataが高電圧コンポーネント内で保護機能を統合するようなより高度な統合アプローチ(例えば、ヒューズとコンタクターの統合)が含まれる。ソフトウェア定義車両への移行が進む中、センサーデータを中央の高性能コンピューターに供給する前にエッジ近くで前処理するインターフェースおよびI/Oデバイスが台頭しており、半導体ベンダーと車両ドメインのコンピュートプロバイダー間のより緊密な連携の必要性を強めている。地域化戦略もまた、サプライヤーが関税および貿易リスクを軽減しつつ現地調達要件を満たすため、主要な自動車製造拠点間でウェーハおよびモジュールの生産拠点をどのように調整するかという形で現れている。
競合環境
電気自動車センサー市場は中程度の集中度を示しています。Continental、Bosch、ZFはシステム統合の強みとマルチドメインECUポートフォリオを活用して、レガシーOEMとのプラットフォーム受注を確保しています。Infineon、NXP、Allegro、Melexisなどの半導体スペシャリストは、独自のXMRおよび漂遊磁場に強い知的財産で差別化しています。ルネサスとTIは、ソフトウェア定義車両の勢いを取り込むためにセンシングインターフェースをドメインコントローラーSoCにバンドルしています。
センサーサプライヤーがアルゴリズムスペシャリストとパッケージハウスを買収してターンキーモジュールを提供するにつれて、統合が加速しています。中国のOEMは、米中輸出規制の中でセンサー能力を確保するために国内ファブと合弁事業を形成しています。戦略的な動きには、インバーター、BMS、電力分配センシングを単一のMCUドメインに統合するルネサスの8-in-1 eアクスルリファレンスデザイン、および動的センサー駆動制御ロジックによって航続距離を24%改善するValeoのスマートeDrive 6-in-1熱電力ユニットが含まれます。[4]「スマートeDriveとパノビジョンショーケース」、Valeo SA、valeo.com
競争は個別コンポーネントのコストからライフサイクルデータの価値へと軸足を移し、ベンダーはエッジAIアクセラレーターと無線更新フックを組み込むよう促されています。機能安全認定とサイバーセキュリティ認証は参入障壁であり続けています。水素漏れ検出とパック膨張音響の周辺でニッチな機会が花開いており、グローバルサプライヤーが特許を保有しているのはわずかです。OEMがデュアルソーシングの制約とソフトウェアの複雑さに取り組む中、サプライヤーの交渉力が高まっています。
電気自動車センサー産業のリーダー
Continental AG
Robert Bosch GmbH
ZF Friedrichshafen AG
Denso Corporation
Sensata Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車センサー市場
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Denso Corporation
- Sensata Technologies Inc.
- Valeo Group
- Amphenol Corp.
- Renesas Electronics Corp.
- NXP Semiconductors N.V.
- Allegro MicroSystems Inc.
- Infineon Technologies AG
- Melexis NV
- Analog Devices Inc.
- TE Connectivity Ltd.
- Texas Instruments Inc.
- ON Semiconductor Corp.

市場機会と将来展望
機会は、センシング帯域幅、絶縁性、機能安全診断が差別化要因となる高電圧・高周波パワートレインプラットフォームを中心に拡大しており、特にトラクションインバーターやバッテリーパックにおける電流、電圧、温度センシングで顕著である。これは、中国(2026年)およびEU(2027年)におけるより厳格なバッテリー健全性OBD規制など、既に進行中のコンプライアンスの節目によって強化されており、これらはパック内での継続的な監視と分散型センシングを要求する。これにより、温度センサーおよび電圧センサーの搭載率が高まり、高EMI環境における耐ノイズ性コンポーネントの価値が増す。
第二の機会は、電気機械サブシステムおよびシャシー部品内でのより統合されたセンシングであり、統合により重量と配線を削減しつつ精度と耐久性を向上させることができる。OEMのプログラムはこの方向性を反映しており、ZFがCadillac CELESTIQ向けにSmart Chassis Sensorの量産を開始し、サスペンションのボールジョイントにセンシングを統合したこと、そしてContinentalがロータに直接温度を測定し希土類使用量を削減するロータ搭載型のeMotor Rotor Temperature Sensor(eRTS)を開発したことが挙げられる。電子部品面では、ZFとSiliconAutoが高性能コンピューティングプラットフォーム向けのリアルタイムセンサー前処理を実現するI/Oインターフェースチップのコンセプトを実証したことは、レイテンシ、決定性、サイバーセキュリティ制約がセンサーモジュール設計を形作る、センサーからコンピュートへのアーキテクチャにおける未開拓領域を示している。
Recent Industry Developments in 電気自動車センサー市場
- 2026年6月:Robert Bosch GmbHは、EV用パワーエレクトロニクスの効率と性能を向上させるため、インドで第3世代シリコンカーバイド(SiC)半導体を導入した。これにより、Boschの現地半導体生産能力が拡大し、地域プラットフォームにおけるEVセンサーおよびパワーエレクトロニクス統合をより広範に支援する。この取り組みはまた、インド国内でのインバーターおよび関連センシングコンポーネントの調達を支援する。
- 2026年3月:ZF Friedrichshafen AGは、SiliconAutoと共同開発した車載高性能コンピューター向けの新しいI/Oインターフェースチップおよびマイクロコントローラ設計を、Embedded World 2026で実証した。この実証は、ZFのソフトウェア定義車両アーキテクチャへの移行を強調するものである。この協業により、ZFは車載コンピューター向けの高度なセンサーデータ処理への注力を広げている。
- 2026年1月:ZF Friedrichshafen AGは、CESにおいて高性能センサーを用いたAIベースのシャシー適応システムであるAI Road Senseを発表し、2028年の量産を予定している。このシステムは、ソフトウェア主導のシャシーソリューションを通じてセンサーデータを収益化するZFのアプローチを反映している。また、EVプラットフォーム全体でAI対応のセンサーフュージョンを補完するものである。


電気自動車センサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査方法において、電気自動車センサー市場は、バッテリー電気自動車およびプラグインハイブリッド車に搭載され、主要なEVシステム全体にわたって重要な車両状態(温度、圧力、電流、電圧、位置、速度)を測定、検出、または制御するために設計されたセンサーを対象とする。
対象範囲外:充電スタンド用センサーおよび非自動車用センサーを除外し、また、センサーハードウェアを伴わずに販売される単独の車両ソフトウェアおよび分析についても対象としない。
セグメンテーション概要
- センサータイプ別
- 電流
- 温度
- 位置
- 圧力
- 磁気
- 速度・回転
- その他
- 車両タイプ別
- 乗用車
- 商用車
- 推進タイプ別
- バッテリー電気自動車
- プラグインハイブリッド
- 燃料電池電気自動車
- アプリケーション別
- バッテリー管理
- パワートレインおよびインバーター
- ADASおよび安全
- 熱管理
- シャーシ・制動
- キャビン快適
- センサー技術別
- ホール効果
- MEMS
- 磁気抵抗
- 光学
- 容量性
- 超音波
- その他
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、まずEV需要プールを基点として設定し、その後、電動化に伴って通常スケールするセンサーコンテンツへと絞り込む。IEAのEV販売・保有データ、各国の車両登録統計、UNECEまたはNHTSAの安全性および機能要件などの公開情報源を用いて、地域および車両クラス別に現実的な普及パターンを設定する。
構築内容の価格付けと妥当性確認のため、ISOの機能安全文書、SAEまたはIEEEのセンシングおよびパワーエレクトロニクスに関する刊行物、センシングアーキテクチャの動向(例えば電流センシングおよびバッテリー監視)を示す特許データベースなどの技術・業界情報源を確認する。企業の開示資料、投資家向け説明資料、信頼性の高い報道は、製品ミックスの変化、生産能力の増強、主要な設計変更を相互確認するために使用される。必要に応じて、企業財務情報、ニュース スクリーニング、契約・入札調査、特許検索のために有料サブスクリプションを限定的に使用する。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために追加の情報源も使用される。
一次インタビューおよび調査
一次情報は、デスクリサーチの前提、特に車両当たりのセンサー数、センサー技術のミックス、コスト削減プログラムの下での価格動向を検証するために使用される。主要な生産・消費地域にわたり、EV OEMエコシステムの関係者、部品サプライヤー、および販売・統合パートナーにインタビューを行うことで、モデルが実際の設計採用、規制主導の変化、およびプラットフォーム更新のタイミングを的確に反映できるようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):12% | アジア太平洋:45% |
| ミドルティア:60% | 機能/事業部門リーダー:35% | 欧州・中東・アフリカ:36% |
| 中小プレーヤー:14% | マネージャー:53% | 米州:19% |
市場規模算定と予測
規模算定は、パワートレインおよび地域別に区分したEV生産数および保有台数を、典型的なEVアーキテクチャを反映した普及率および車両当たりコンテンツの前提を用いてセンサー需要プールに変換するトップダウン構築から始まる。次に、主要用途向けにサンプリングされたセンサーASPを推定台数に乗じた選択的なボトムアップ検証や、過大計上を修正するためのサプライヤーおよび販売チャネルからのフィードバックにより、合計値を裏付ける。
結果に最も影響を与える傾向がある要因には、EVの販売台数とプラットフォームミックス(BEVとPHEV)、バッテリー監視および熱管理に関連する平均センサー数の増加、電流および電圧センシング需要に影響する400V対800Vプラットフォームの比率、量産規模拡大に伴うセンサー種類別のASPの推移、および義務的な監視・診断を促す規制動向が含まれる。用途レベルのデータが不足している場合は、類似の車両プログラムからの代替比率を使用し、適用前にインタビューによるフィードバックでその比率を検証する。
予測にあたっては、異なるEV展開およびコスト削減の道筋の下で普及率と価格を連動して調整できるようシナリオを実行する。最終的な道筋は、一次調査からの合意結果、および観測可能なEV生産計画と政策動向と比較検証した上で選定される。
データ検証と更新サイクル
数値を独立した指標と整合させるため、EV生産動向、センサーコンテンツの変化、価格に影響を与えうる半導体供給状況を含む複数のパスを通じて出力を確認する。地域および用途別に分散チェックを実施し、急激な変化については、それがプラットフォーム移行などの実際の要因によるものであり、モデル上の誤差でないことを確認するため再確認する。
最終確定前に、モデルと前提はアナリストによるレビュー手順を経て、データポイントが想定範囲外にある場合には対象を絞った再確認を行う。レポートは毎年更新され、見通しに影響を与える重大な出来事が発生した場合には中間更新が追加される。納品直前には、最終更新パスを完了し、クライアントが同じ再現可能な手順に支えられた最新の見解を受け取れるようにしている。
Mordor Intelligenceの電気自動車センサー市場推計と他の公開推計との比較
EVセンサーに関する公開数値は、各発行元が市場の枠組みを異なる方法で設定し、異なる価格および車両台数の前提を適用しているため、大きく異なることがある。差異は、何をEVセンサーとしてカウントし、何を一般的な自動車用センサーとするかの違い、また各モデルがEVプラットフォームの変化に応じてどれだけ迅速に更新されるかからも生じる。
主な差異は、一般的な自動車用センシング(特にADASおよびキャビン内センシング)が、すべての電動車両に対して完全に含まれているかどうかにある。Mordor Intelligenceでは、ASP曲線を適用する前に、車両構成およびプラットフォーム電圧ミックスの確認を用いて、EV特有のセンシングコンテンツに規模算定を結び付けている。一部の推計では、OEM装着センサーとより広範なアフターマーケット代替品を混在させており、他方ではコスト削減主導のASP段階ではなく積極的な価格上昇を用いているため、差異がさらに広がる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 10.73億米ドル(2025年) | |
| 業界出版社A | 10.73億米ドル(2024年) | 2024年を基準年として使用し、より広範な自動車用センサーコンテンツをEVプログラムに混在させる可能性があり、EV専用の車両当たりセンサーコンテンツが分離されていない場合、合計値が変動する可能性がある。 |
| グローバル出版社B | 15.11億米ドル(2024年) | すべてのEVタイプおよび地域にわたって、より高いASPおよび車両当たりコンテンツの前提を適用することが多く、EV専用とは一貫して言えない、より広範なセンシングカテゴリーを含む場合がある。 |
この表は、単一の算定ステップではなく、基準年の選択とEV専用センシングとして何を含めるかが、差異の大部分を説明していることを示している。車両台数、プラットフォーム移行、現実的なASP低下が整合的に保たれている場合、この推計は明確な入力データに遡って追跡しやすく、新たなEVプログラムが開始されるたびに更新しやすくなる。


レポートで回答される主要な質問
電気自動車センサー市場の現在の規模と成長見通しは?
市場は2026年に123億7,000万米ドルと評価されており、2031年までに251億7,000万米ドルに達すると予測され、2026年〜2031年の期間で15.28% CAGRに相当します。
最大の収益シェアを持つセンサータイプはどれですか?
電流センサーが2025年に26.74%のシェアでリードし、磁気抵抗デバイスが2031年にかけて最速の15.44% CAGRを記録しています。
最も速く成長しているアプリケーションセグメントはどれですか?
ADASおよび安全システムが最高の15.69% CAGRを記録しており、義務的な自動緊急ブレーキと拡大されたセンサーフュージョン要件によって牽引されています。
最大かつ最も速く成長している市場はどの地域ですか?
アジア太平洋地域は2025年に36.12%の収益シェアを保持し、中国の大規模なEV生産に支えられ、市場をリードする15.36% CAGRを示しています。
将来のセンサー需要に最も影響力のある規制は何ですか?
牽引インバーター向けのISO 26262 ASIL-D機能安全義務に加え、ユーロ7および中国2026年の車載バッテリー診断が必要なセンサー数を大幅に増加させています。
市場成長を妨げる可能性のある供給側の課題は何ですか?
XMRウェーハのコストインフレとTier-2チップセットの長期リードタイムが利益率を圧迫し、特に今後2〜4年にわたって製品発売サイクルを延長しています。
最終更新日:



