
アフリカ電気バス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 99.41 百万米ドル |
| 市場規模 (2026) | 116.74 百万米ドル |
| 市場規模 (2031) | 260.69 百万米ドル |
| Growth Rate (2026 - 2031) | 17.45 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ電気バス市場分析
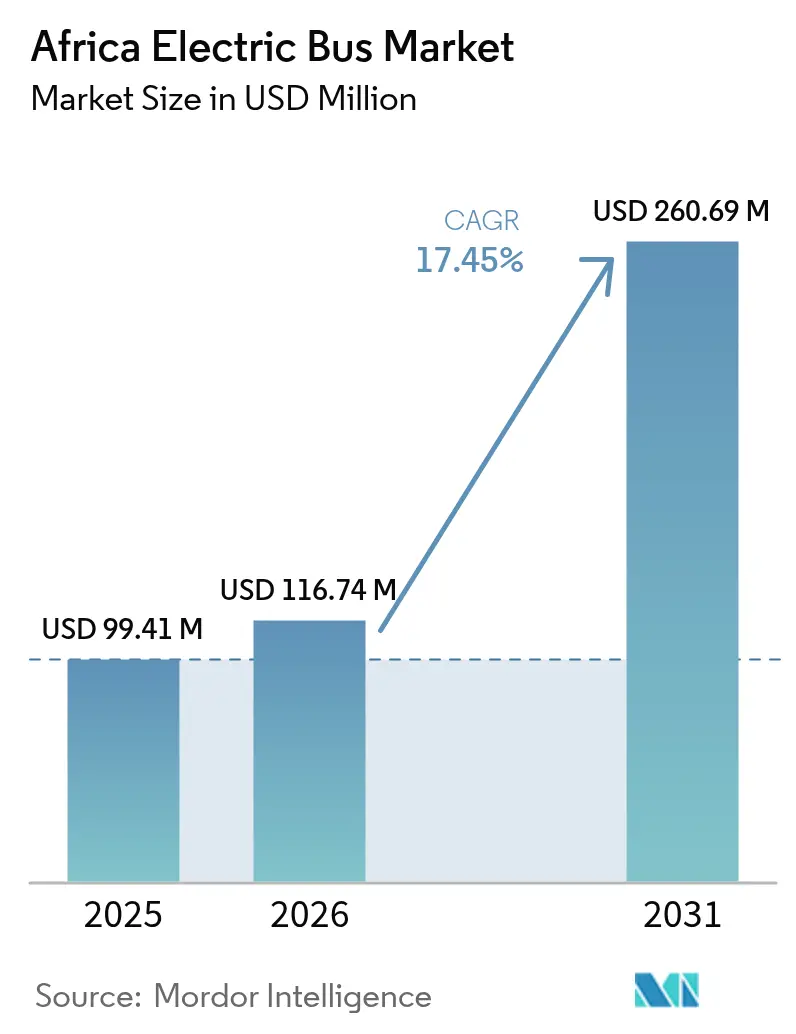
アフリカ電気バス市場規模は、2025年の9,941万USDから2026年には1億1,674万USDへ拡大し、2031年には年平均成長率(CAGR)17.45%(2026〜2031年)で2億6,069万USDに達すると予測されています。フリートオペレーターは、リチウムイオンバッテリーパック価格の低下、2027年までに見込まれる総保有コスト(TCO)の同等化、および炭素クレジット収益が残存する資金ギャップの縮小を背景に、購入を加速させています。バッテリーコストの低下、政府の調達目標、および中国OEMのローカライズされた現地組立工場が、三大成長触媒となっています。太陽光発電を活用したデポ充電が、南アフリカ、ケニア、およびルワンダにおける電力網の信頼性リスクを軽減する一方、第6条炭素市場は民間オペレーターの事業採算性を改善しています。BYD、Yutong、King Longがノックダウン組立を拡大し、RoamやIZIなどの地場企業がアフリカの道路・気候条件に合わせてシャーシ、サスペンション、冷却システムを設計するなか、競争の激しさは中程度にとどまっています。
主要レポートのポイント
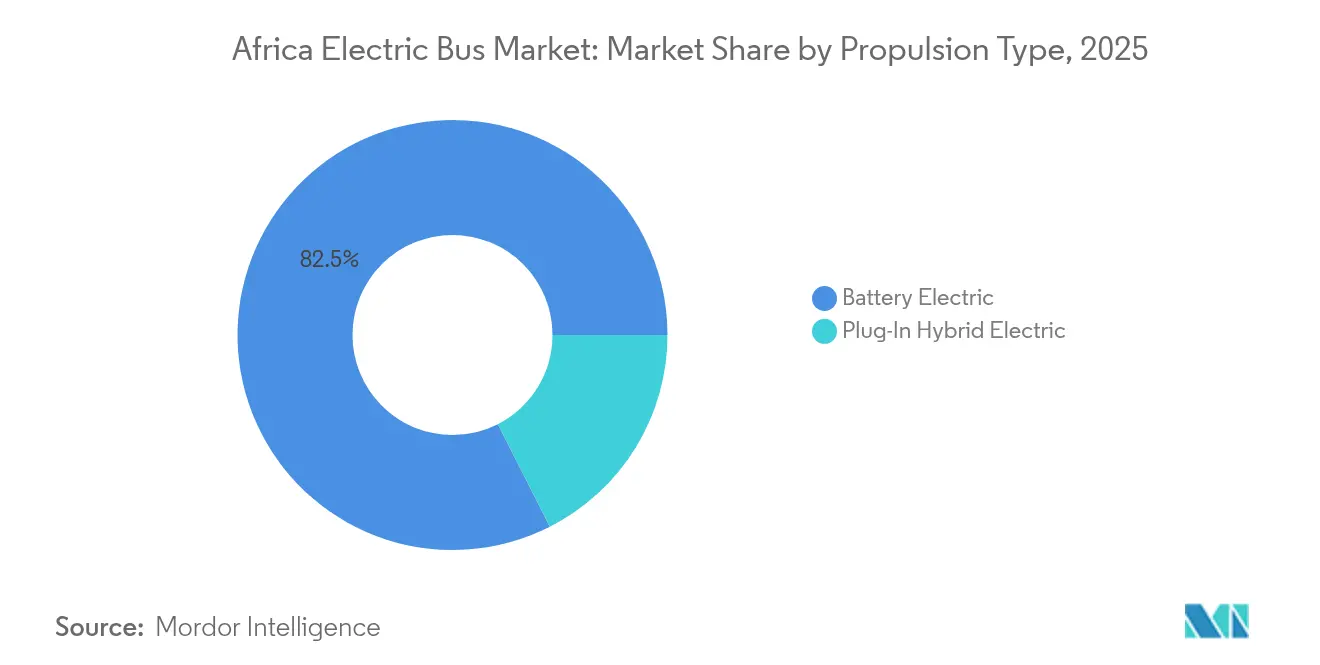
- 推進タイプ別では、バッテリー電気バスが2025年のアフリカ電気バス市場シェアの82.48%を占め、2031年にかけて最も高い年平均成長率(CAGR)20.98%で成長する見込みです。
- 消費者タイプ別では、政府調達が2025年のアフリカ電気バス市場規模の61.55%を占め、フリートオペレーターは2031年にかけて年平均成長率(CAGR)17.84%で成長しています。
- バス全長別では、スタンダード(9〜14m)セグメントが2025年のアフリカ電気バス市場規模の56.32%のシェアを占め、ミニバス(9m未満)は2031年にかけて年平均成長率(CAGR)19.18%で拡大しています。
- 充電モード別では、デポ/夜間充電が2025年のアフリカ電気バス市場シェアの68.62%でトップを占め、オポチュニティ/ルート内充電は2026〜2031年の間に年平均成長率(CAGR)18.39%を記録すると予測されています。
- バッテリー容量別では、201〜400kWhが2025年のアフリカ電気バス市場シェアの52.88%でトップを占め、200kWh以下のバッテリー搭載バスは2031年にかけて年平均成長率(CAGR)18.79%で拡大する見込みです。
- 国別では、南アフリカが2025年に41.98%の収益シェアで首位を占め、その他のアフリカ地域セグメントは2031年にかけて年平均成長率(CAGR)18.11%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アフリカ電気バス市場のトレンドと考察
ドライバーの影響度分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| バッテリー価格の低下・TCO同等化 | +4.2% | 南アフリカ、ケニア | 中期(2〜4年) |
| 政府による電気バス調達プログラム | +3.8% | ケニア、ナイジェリア、ルワンダ、南アフリカ、モロッコ | 短期(2年以内) |
| 中国OEMのCKD(ノックダウン)展開拡大 | +3.1% | 南アフリカ、モロッコ、エジプト | 中期(2〜4年) |
| 太陽光発電を活用したデポ充電マイクログリッド | +2.4% | サブサハラアフリカの農村部および準都市部 | 長期(4年以上) |
| クリーン交通への都市部需要 | +2.2% | ラゴス、カイロ、ヨハネスブルク、カサブランカ | 短期(2年以内) |
| 第6条に基づく炭素クレジットの収益化 | +1.8% | ガーナ、ケニア、ルワンダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2027年までのバッテリー価格低下とTCO同等化
世界のリチウムイオンバッテリーパックの平均価格は2023年に139USD/kWhへ低下し、さらに2024年には約115USD/kWhとなり、2026年にはさらに低下すると予測されており、アフリカ電気バス市場はディーゼルバスとの運営コスト同等化に近づいています[1]「リチウムイオンバッテリーのコスト軌跡と電動モビリティへの影響」、アフリカ開発銀行、afdb.org。Roamのナイロビパイロットはディーゼルフリートと比較してメンテナンスコストが低下し、燃料節約が増加していることを示しています。モロッコのRenaultおよびStellantisを中核とするサプライチェーンは、同国がバッテリーモジュール組立を現地化する立場に置いており、一方でエジプトの200MWhの貯蓄を伴う1GWオベリスクソーラーパークは大陸全体における定置型バッテリーシステムへの親和性を示しています。
政府による電気バス調達プログラムおよび補助金
ケニアの2024年電動モビリティ草案政策は、グリーンナンバープレート、関税免除を導入し、稼働していない再生可能エネルギー容量が毎日7,000台のバスに電力を供給できると試算しています[2]「国家電動モビリティ政策草案」、ケニア道路交通省、mot.go.ke。ナイジェリアの2024年10月のロードマップは、設備投資リスクを民間コンソーシアムに移転する総費用契約(グロスコストコントラクト)方式を優先しています。ルワンダは現地製造バスに対するVATを免除し、IZIのインパラE30の展開を可能にした一方、ガーナは組立済み電気自動車に対して8年間の輸入関税免除を付与しています。
アフリカにおける中国OEMのCKD(ノックダウン)組立工場の急速な拡大
BYDのケープタウン120台プログラムは、南部アフリカ開発共同体(SADC)全域にサービスを提供する潜在的なノックダウン工場のアンカープロジェクトです。Yutongは2025年にモロッコへ723台の電気バスを出荷しており、Tractafric Motorsとともにノックダウン組立(CKD)サイトを検討しています[3]「モロッコ輸出セレモニープレスリリース」、Yutong Bus、yutong.com。エジプトのMCV-Volvo複合施設は、さらなる中国メーカーの現地化に対応できる既存のサプライベースを提供しています。CKDキットは陸揚げコストを15〜25%削減し、現地組立トレーニングを通じて技術者のスキルアップを加速させます。
オフグリッドマイクログリッドを活用した太陽光発電デポ充電の台頭
南アフリカ初のオフグリッドバスデポは、2.5MWpの太陽光発電(PV)と4MWhのバッテリーを組み合わせ、負荷制限(ロードシェディング)中も途切れないサービスを確保しています。ケニアの再生可能エネルギー電力網により、中小都市のデポは自家消費型太陽光発電とリチウム蓄電池のみで完全に運営することが可能です。世界銀行はガンビアとセネガルにおいて同様の計画を実現するためのハイブリッド太陽光・系統連系マイクログリッドを支援しています。オペレーターは、系統のみの充電と比較して大幅な電力コスト削減を報告しています。
制約要因の影響度分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電力網容量の制限 | -2.8% | ナイジェリア、南アフリカ、ガーナ | 短期(2年以内) |
| 高い初期費用と財政的制約 | -2.1% | 全地域(西アフリカおよび中央アフリカで特に深刻) | 中期(2〜4年) |
| バッテリーリサイクルインフラの不足 | -1.4% | 中央アフリカおよび西アフリカ | 長期(4年以上) |
| 熟練した電気自動車(EV)整備要員の不足 | -1.2% | 農村部および中規模都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力網容量の制限および電力供給の不安定性
南アフリカにおける負荷制限(ロードシェディング)およびナイジェリアにおける頻繁な停電により、オペレーターはバックアップ用ディーゼル発電機の設置や拡張延期を余儀なくされ、運営費(オペックス)が増加しています。世界銀行の16億USD規模の西アフリカ地域電力市場プログラムは2028年までに国境を越えた送電網を整備する予定ですが、ほとんどのデポでは安定したサービスを確保するためにアイランド型マイクログリッドが依然として必要です。
新型コロナウイルス感染症(COVID)後の高い初期費用と自治体財政の制約
電気バスはディーゼル車に比べて初期費用が40〜60%高く、パンデミック期の収入損失により財政が悪化した都市の予算を圧迫しています。アブジャ、アクラ、ダカールはいずれも2023年以降BRT(バス高速輸送システム)の整備を延期しています。総費用契約(グロスコストコントラクト)方式の入札と多国間保証が助けとなっていますが、自治体レベルでの調達能力は依然として不足しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:バッテリー電気の優位性が市場の進化を牽引
バッテリー電気バスは2025年に82.48%の市場シェアを占め、同セグメントは年平均成長率(CAGR)20.98%で成長する見込みです。この優位性は、ドライブトレインの複雑性が低いことと、リチウムイオンパック価格の急速な低下に起因しています。BYDのケープタウンフリートはすでに同等のディーゼル路線と比較して運営コストを大幅に削減しており、経済的な魅力を裏付けています。
プラグインハイブリッドは残りのシェアを占め、主に長距離または電力網に制約のある回廊で使用されていますが、エネルギー密度の向上と太陽光充電デポの普及に伴い、その重要性は低下すると予想されます。自治体は大気質の改善を最大化し、メンテナンスを簡素化するために純粋なバッテリープラットフォームを志向しています。ケニアの物品税免除などの政策支援も、新規入札をゼロエミッションフリートに向かわせる要因となっています。
注記: 全セグメントのシェアはレポート購入後に利用可能


消費者タイプ別:政府のリーダーシップが民間セクターの成長を促進
公共調達フレームワークがネットワークの電動化を開始したことで、政府機関が2025年需要の61.55%を占めました。アブジャの100台パイロットとアディスアベバの4,800台輸入計画は規模の利益を示しています。資産ファイナンサーが車両、充電器、炭素クレジット収益を走行距離ベースの支払い契約にまとめるにつれ、民間フリートオペレーターは急速にその差を縮めており、同セグメントは2031年にかけて年率17.84%で成長すると予測されています。
Roamなどのアーリーアダプターは、最適化されたデューティサイクル、ダイナミックプライシング、デポのエネルギー管理のアウトソーシングにより、初年度からプラスのキャッシュフローを実現できることを実証しています。その結果、民間オペレーターに帰属するアフリカ電気バス市場シェアは2030年までに大幅に上昇すると予想されます。
バス全長別:スタンダードバスがリードし、ミニセグメントが加速
スタンダード9〜14mモデルが2025年の収益の56.32%を占め、カイロ、ヨハネスブルク、ラゴスのBRT(バス高速輸送システム)幹線回廊を支えています。高い乗客スループットと予測可能なデポの収益がこのフォーマットを政府入札の中核に位置付けています。一方、ミニバス(9m未満)は年平均成長率(CAGR)19.18%と最も高い成長を示しており、旋回半径と軸重制限が重要となる都市近郊のフィーダーサービスや狭い道路で重宝されています。
IZIのインパラE30とRoamの33席シティシャトルは、ローカライズされたシャーシと複合材ボディによって車両重量を大幅に削減し、航続距離を犠牲にすることなく200kWh以下のバッテリーパックを実現する方法を示しています。その結果、ライドシェアリング協同組合がインフォーマルな路線を電動化するにつれ、2026〜2031年にかけてミニバスのアフリカ電気バス市場規模は拡大する可能性があります。
充電モード別:デポ充電の優位性とオポチュニティ充電の上昇余地
デポベースの夜間充電は、インフラの簡便さとオフピーク時の余剰発電を活用できることから、2025年の納入台数の68.62%を占めました。ケープタウンとナイロビの太陽光発電+バッテリーシステムにより、エネルギーコストが30〜40%削減されています。オポチュニティ充電はまだニッチな存在ですが、カサブランカとダカールにパンタグラフ対応停留所が整備されるにつれ、年平均成長率(CAGR)18.39%で規模が拡大し、1日の航続距離が延び、バッテリーサイズ要件が削減されるでしょう。
西アフリカ電力プール(West Africa Power Pool)の下での電力網強化と、第14条の固定価格買取制度(フィードインタリフ)改革を組み合わせることで、オペレーターは昼間の太陽光余剰発電を系統に売電して収益化することが可能となり、アフリカ電気バス市場の経済性がさらに向上します。

注記: 全セグメントのシェアはレポート購入後に利用可能
バッテリー容量別:中容量パックが性能とコストのバランスを実現
201〜400kWhクラスが2025年に52.88%のシェアを占め、都市部デューティサイクルにおいて実走行距離200〜250kmと最適な総保有コスト(TCO)を実現しています。エネルギー密度が330Wh/kgを超えて上昇し、ルートベースの充電が普及するにつれ、200kWh以下のパックは年平均成長率(CAGR)18.79%で拡大する見込みです。
400kWh超のバッテリーはヨハネスブルク〜プレトリア間のシャトルなどの都市間サービスに特化したままですが、オポチュニティ充電ネットワークが稠密化するにつれてコスト上の優位性は低下しています。パック価格が2026年までに低下するにつれ、200kWh以下パック構成のアフリカ電気バス市場規模は2030年までに逆転すると予想されます。
地域分析
2025年における南アフリカの41.98%のシェアは先行者優位を反映しています。Golden Arrowの120台BYDフリート、オーテルの240kW急速充電器、および同国初の太陽光マイクログリッドデポにより、ケープタウンのサービスはステージ5の負荷制限(ロードシェディング)中も継続稼働しています。モロッコのシェアは、タンジールとケニトラの自動車産業ゾーンがRenaultおよびStellantisのアフリカ向け生産の60%を担っていることに支えられています。Yutongの723台輸出契約と、ラバートにおけるONCFの電気バスパイロットを組み合わせることで、同王国は年間大幅成長に向けた態勢を整えています。
エジプトは大規模な需要と製造ポテンシャルを兼ね備えています。MCVはすでにVolvoブランドの都市型バスを製造しており、地場EV生産コストをカバーする政府補助金により回収期間が短縮されています。1GWのオベリスクソーラーパークは低炭素電力を保証しており、オポチュニティ充電の経済性にとって重要な要素となっています。
その他のアフリカ地域の需要は急増しており、2031年にかけて年平均成長率(CAGR)18.11%を支えると予測されています。ナイジェリアは総費用契約(グロスコストコントラクト)のテンプレートを最終調整中で、ガーナの8年間の関税免除が施行されており、エチオピアは2025年にGolden Dragon100台を受領し、東アフリカ最大の電気バス運行を開始しました。アフリカ大陸自由貿易圏(AfCFTA)の下での国境を越えた電力プールとCKDインセンティブの標準化により、これらの個別の需要が一体的な大陸規模の成長エンジンへと統合されることが期待されています。
規制環境
アフリカの電動バス導入は、国の電動モビリティ政策、財政的インセンティブ、そして充電インフラに関する新たな技術規則によってますます形作られている。ケニアは2026年2月に国家電動モビリティ政策を発表し、以前の電動モビリティ向け関税・税制優遇措置を土台に、公共交通の電動化に向けたより明確な枠組みを導入した。ルワンダは、ルワンダ公共事業規制庁(RURA)が2026年6月に規則N 011/ENERGY/RURA/2026を発行したことで、EV充電とバッテリー交換に関する運用要件を強化し、試験導入の段階を超えて安全性、認可、技術基準に関する正式なコンプライアンスへと移行した。
大陸レベルでは、2026年4月にアフリカ連合の運輸・エネルギー担当大臣らが大陸電動モビリティ枠組みを承認したことで、政策協調が進展した。これは充電の相互運用性と国境を越えた規格のより一層の整合を目指すものである。標準化団体や各国規制当局も、車両およびインフラの承認に関するコンプライアンスを支援しており、これにはARSO(UN ECE規則と整合したARS 1595-2021車両型式認証要件を通じて)や、IEC基準に基づくEV充電システムに関するガーナエネルギー委員会の電気技術規格が含まれる。これらの措置が相まって、南アフリカ、ケニア、ルワンダにおける調達仕様、輸入適格基準、そしてデポ充電およびオポチュニティ充電の設計選択が形作られている。
バリューチェーン分析
アフリカの電動バスのバリューチェーンは、輸入プラットフォームおよびコンポーネントが主体であるが、現地組立とボディ統合も拡大している。上流では、バッテリー、eアクスル、パワーエレクトロニクス、高電圧補機類は主に世界的なサプライヤーから調達されており、多くの場合中国のOEMサプライチェーンを通じている。中流の活動は、CKD/SKD組立、ボディおよび熱管理システムの現地化、そしてアフリカの運用条件に合わせたデポ・エネルギー統合にますます重点が置かれている。OEMおよび現地インテグレーターであるBYD、Yutong、King Long、Roam、IZI、BasiGo(Kenya Vehicle Manufacturersとの提携)、エチオピアのBelayneh Kindie Groupは、車両供給と充電器、部品、トレーニングを結びつけ、ダウンタイムを削減し技術者のスキルアップを加速させている。
下流では、政府機関や大規模なフリート事業者が入札やコリドープログラムを通じて需要の基盤を担い、プロジェクト開発者、資金提供者、エネルギーパートナーがインフラと資金の循環を完結させている。高出力デポ充電器や太陽光・蓄電併設マイクログリッドを含む充電機器およびEPCサービスは、ルート計画やバス仕様に影響を与える並行的なバリューチェーンを形成している。最近の取引は国境を越えた産業化とサービス網の構築を示しており、Golden Arrow Bus Servicesがウガンダを拠点とするKiira Motorsとの間で、ウガンダで製造される電動バス450台に関する1億5,000万米ドルの契約を締結したことが挙げられる。KCB銀行、ePureMotion、Matatu Owners AssociationによるナイロビのPSV充電ステーションのような事業者主導・銀行支援型の充電イニシアチブもまた、流通とアフターセールスが単独の車両販売ではなく、複数ステークホルダーによる取り組みによってますます推進されていることを示している。
競争環境
中国OEMが出荷量で優位を占めていますが、現地化されたアフリカ企業との競争が高まっています。BYD、Yutong、King Long、Golden Dragonは2024年の納入において注目すべきシェアを集積し、コスト効率の高いサプライチェーンと統合型ドライブトレインプラットフォームを活用しています。BYDがケープタウンにAutel支援の充電ハブを設置したことは、ソリューションプロバイダーとしての戦略を示しています。
地場スタートアップは市場固有のエンジニアリングで差別化を図っています。Roamのナイロビ工場は地場調達の鉄鋼を使用して軽量バスフレームを溶接し、高温環境に最適化されたバッテリーパックを統合しています。ルワンダのIZIはモジュール式複合材ボディを採用し、重量を削減して修理を簡素化しています。
戦略的パートナーシップが競争の物語を形成しています。BYD〜Golden Arrow、Yutong〜Tractafric Motors、Golden Dragon〜Belayneh Kinde Group、そしてAutel〜ケープタウン市は、車両、充電器、メンテナンス、およびファイナンスを一体化したターンキーエコシステムの典型例です。炭素クレジットの創出は新たな競争優位となりつつあります。第6条の下で排出削減量を検証できるオペレーターは、実効価格を1kmあたり5〜10セント低く提示でき、競争入札において優位性を持ちます。
アフリカ電気バス産業のリーダー企業
BYD Auto Co., Ltd.
Zhengzhou Yutong Bus Co., Ltd.
King Long United Automotive Industry Co., Ltd
Zhongtong Bus Holding Co., Ltd
Kiira Motors Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な機会の一つは、充電を閉鎖型のデポから、都市間輸送や高稼働率運用を支える公共のコリドー対応型ネットワークへと拡大することである。2026年7月、BasiGoとRubis Energy Kenyaは、Rubis Sabaki駅において公共DC急速充電拠点を開設し、メルー、ニャニュキ、ニエリにも追加拠点が計画されている。この展開は、複数の事業者が契約可能な標準化された相互運用可能な充電サービスに向けた明確な空白領域を生み出しており、車両供給、エネルギー供給、フリート管理がキロメートル課金制またはサービス保証型モデルで提供される、より広範なバンドル型ソリューションへの移行と一致している。
製造・組立の現地化も、政府と事業者がより低い着地コストとより信頼性の高いアフターセールスを求める中で、大きな影響力を持つ好機となっている。ウガンダは地域的な供給拠点として台頭しており、Kiira Motorsは2026年5月にジンジャ工場の3件の国際認証取得を報告し、南部アフリカへの大規模な供給契約に結びつけている。ケニアもまた、BasiGoとKenya Vehicle Manufacturersとの提携などを通じて組立ルートを強化している。西アフリカでは、現地化がより具体化しており、Coscharis MotorsとAsia Starが2026年4月に提携を深化させ、ナイジェリアのAwoyaya工場でのFKD組立に向けた動きが進んでおり、これが部品流通、技術者トレーニング、地域に根ざしたサービス網を支えている。
最近の業界動向
- 2026年7月:BasiGoとRubis Energy Kenyaが、Rubis Sabaki駅を起点とする公共DC急速充電ネットワークを開設し、メルー、ニャニュキ、ニエリに追加拠点を特定した。この動きは充電をデポ限定モデルの枠を超えて拡大し、バスおよび他の商用EVのより高い日次稼働率を支えている。また、主要路線におけるインフラの利用可能性を強化し、限られたグリッド容量とデポアクセスに伴う運用上の制約を軽減している。
- 2026年1月:Yutongはモロッコで723台のバスの導入を完了し、2025年12月から2026年1月にかけてのAFCON 2025のモビリティを支え、その後継続的な都市公共交通サービスへと移行した。この規模の展開は、協調的なサービス支援を伴う大量バッチの実行能力を持つOEMの能力を裏付けている。また、公共交通プログラムに紐づく電動化・現代化されたバス車両群の主要な受け入れ市場としてのモロッコの地位を強化している。
- 2024年7月:BYDはケープタウンにおける電動バス120台についてGolden Arrow Bus Servicesと購入契約を締結し、南アフリカ初の電動バス車両群に向けた画期的な一歩となった。この契約は複数年にわたる試験運用を経たものであり、充電および運用支援を含む、より広範な車両電動化パッケージの基盤を確立した。また、大規模調達およびデポ充電投資を検討する他のアフリカ都市にとって参考プロジェクトとなった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、アフリカ各国において供給・使用される電動バスから生じる収益を対象とし、完全電動駆動系を有し、公共交通またはフリート運用を目的とするバスのみを対象として数えている。
範囲の除外事項:電動ミニバスおよびバン、乗用車、充電インフラおよびデポ機器、そして完全な電動バスに紐づかない部品のみの販売は除外している。
セグメンテーション概要
- 推進タイプ別
- バッテリー電気
- プラグインハイブリッド電気
- 消費者タイプ別
- 政府
- フリートオペレーター
- バス全長別
- ミニ(9m未満)
- スタンダード(9〜14m)
- 連節(14m超)
- 充電モード別
- デポ/夜間充電
- オポチュニティ/ルート内充電
- バッテリー容量別
- 200kWh以下
- 201〜400kWh
- 400kWh超
- 国別
- 南アフリカ
- モロッコ
- エジプト
- その他のアフリカ
データソース、市場規模算定、および検証
デスクリサーチ
出発点を設定するため、バスの調達サイクル、導入が実際に行われている場所、そして輸送車両群の資金調達方法についてファクトベースを構築した。公的な情報源は、政府の運輸・エネルギー関連刊行物、車両輸入に関する関税・貿易統計、大量輸送プロジェクトに関する開発銀行の発表、そしてマクロ指標に関する国家統計局を含め、国別の活動状況と導入シグナルの基盤として役立った。
また、車両の適格性および公共入札に影響を与える政策・規格に関するシグナルについても、UNEPおよびその他の国連の運輸・気候関連資料、国際エネルギー機関の電動化に関する解説、バッテリーコストおよび総所有コストに関する査読済み論文などの情報源を用いて確認した。発表された注文、組立計画、納車時期を確認するために、企業年次報告書、投資家向け資料、信頼性の高い報道機関の記事を用いた。必要に応じて、企業財務情報・インテリジェンス、ニュースおよび財務データ、特許データベース、出荷単位の輸出入データベースなどの有料サブスクリプションを参照し、主張の裏付けを行った。これらの例は網羅的なものではなく、データ収集、検証、明確化のために追加の公的・有料情報源を用いた。
一次インタビューおよび調査
一次調査は、発表されている内容だけでなく、実際に購入・導入されているものを検証することに重点を置いた。アフリカ全域の交通当局やフリート事業者、バス組立業者や主要部品サプライヤー、プロジェクト資金提供者やエンジニアリングコンサルタントに聞き取りを行い、納車スケジュール、価格帯、運用に関する前提のギャップを解消した。
大陸全体で調達状況が不均一であるため、より大規模な交通市場と新興の試験導入プログラムの両方をバランスよく調査対象とし、その上で異常値については追加質問で再確認を行い、数量と価格に関する一貫した見解に到達するまで検証を重ねた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:39% | 経営幹部(CXO):16% |
| ミドルティア:43% | 機能/事業部門リーダー:34% |
| 小規模プレイヤー:18% | マネージャー:50% |
市場規模算定と予測
規模算定は、公共調達サイクル、輸入・納車シグナル、および国別の導入パイプラインから年間の電動バス需要を再構築するトップダウン方式から開始し、その需要を観測された価格帯を用いて収益に変換した。結果は、バスの長さおよびバッテリー容量別のサンプル単価や、入手可能なデータに基づく既知のサプライヤー・組立業者の活動からの妥当性検証の積み上げなど、選択的なボトムアップ推計によって裏付けを行った。
モデルの主要な入力データには、発表済みおよび受注済みの入札量、納車リードタイム、バッテリー電動車とプラグインハイブリッド車の比率、都市フリートにおける一般的なバス長の構成、路線運行サイクルに関連するバッテリー容量の範囲、輸入完成車と現地組立車の間の差異が含まれる。契約価格が非開示であるなど、ボトムアップの数値が欠けている場合には、インタビューに基づく価格帯を用いて保守的な中間値を適用し、その後、予算計上済みの資本支出開示や比較可能な最近の受注実績と照合した。
予測にあたっては、資金調達承認やグリッド・デポの準備状況によって導入状況が急速に変化する可能性があるため、シナリオ分析を用いた。シナリオは、バッテリー価格の方向性、デポにおける充電準備状況、優遇融資の利用可能性、主要交通都市における政策執行のペースに関する専門家の見解に基づいて設定され、最終予測における中心的なケースへと統合された。
データ検証と更新サイクル
算出結果は、入札カレンダー、出荷タイミング、公表されている車両電動化目標などの独立したシグナルと照合され、数値を確定する前に差異が調査された。差異が大きい場合には、単価、納車タイミング、対象車両群の境界といった前提を再検討し、説明が明確でない場合には追跡調査のための連絡を行った。
レポートは年次で更新され、大規模な複数都市にわたる受注、大規模な資金調達の完了、調達適格性を変化させる政策変更など、重要な事象が発生した場合には随時更新される。提供前には、アナリストが主要変数および通貨換算について最新の確認作業を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのアフリカ電動バス市場規模算定と他の公表推計値との比較
アフリカの電動バスに関して公表されている市場規模は、対象範囲の境界が一貫しておらず、価格算定の論理が明確に示されることが少ないため、大きく異なることが多い。この差は、通貨換算に用いられる年や、バッテリーの値下がりに応じた平均販売価格の調整速度、そして発表済みプロジェクトが納車済みユニットと同様に扱われているかどうかによっても生じ得る。
当社の検証において、最大の差異要因は、隣接地域が含まれているかどうか、トロリーバスや充電システムが収益として含まれているかどうか、そして推計値がユニット導入数から構築されているか、より広範なモビリティ支出から構築されているかであった。年次更新時に通貨換算のタイミングと価格帯を更新し、公表直前に入札および納車シグナルを再検証することで、当モデルは実際に調達・納車されているものと結びついた状態を維持している。これはMordor Intelligenceが採用している手法である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 99.41 M (2025) | |
| 業界誌A | USD 1.60 B (2024) | この数値は、より広範な収益プールを反映しているように見え、発表済みのパイプラインやより広範な電動化バスプログラムが含まれている可能性があり、価格が特定のアフリカ市場における納車済みユニットと明確に結びついていない。 |
| 地域コンサルティング会社A | USD 4.40 B (2025) | 対象範囲には中東とアフリカが含まれており、トロリーバスやより広範な用途も含まれている可能性があり、より厳格な包含ルールを持つアフリカ限定の電動バス収益の見方と比較して総額が押し上げられている。 |
この表は、対象範囲とタイミングの選択が差異の大部分を説明していることを示している。地域を中東を含む範囲に拡大した場合、または限られた検証のもとでパイプラインや隣接する電動バスの種類が数え入れられた場合、市場全体の規模は急速に上昇する。当社のアプローチは、推計値を調達、納車、現実的な価格帯に追跡可能な形で結びつけており、前提を再検討する際にも手順を再現可能にしている。


レポートで回答する主要な質問
アフリカにおける電気バスの収益はどのくらいの速さで成長するか?
収益は2025年の9,941万USDから2026年には1億1,674万USD、2031年には2億6,069万USDへと増加し、2026〜2031年の年平均成長率(CAGR)は17.45%となる見込みです。
どの国が普及をリードしているか?
南アフリカが2025年の販売の41.98%を占め、次いでモロッコおよびエジプトが続き、ケニア、ルワンダ、エチオピアが最も速いペースで拡大しています。
最も一般的なバッテリーサイズは何か?
201〜400kWhのパックが台数の52.88%を占めており、これは一般的な都市路線における航続距離と初期コストのバランスが取れているためです。
なぜミニ電気バスが人気を集めているか?
9m未満のミニバスは年平均成長率(CAGR)19.18%で拡大しており、フィーダー路線への適合性と低いインフラ需要が要因となっています。
最終更新日:



