
デジタルカメラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.19 十億米ドル |
| 市場規模 (2031) | 12.78 十億米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
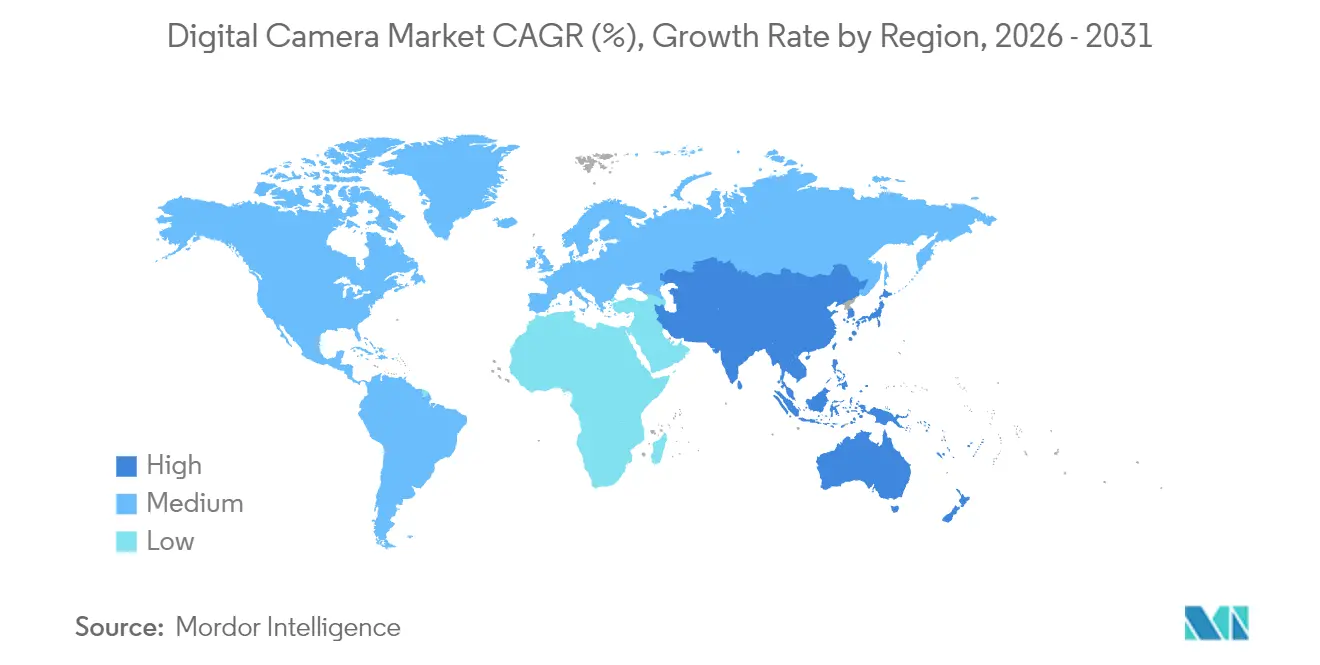
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
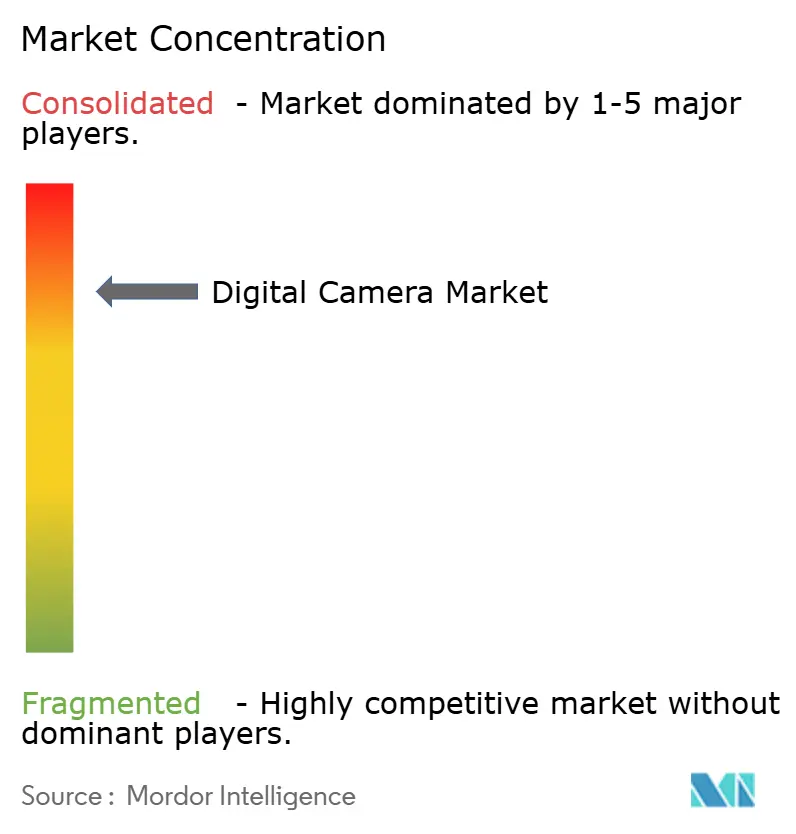
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルカメラ市場分析
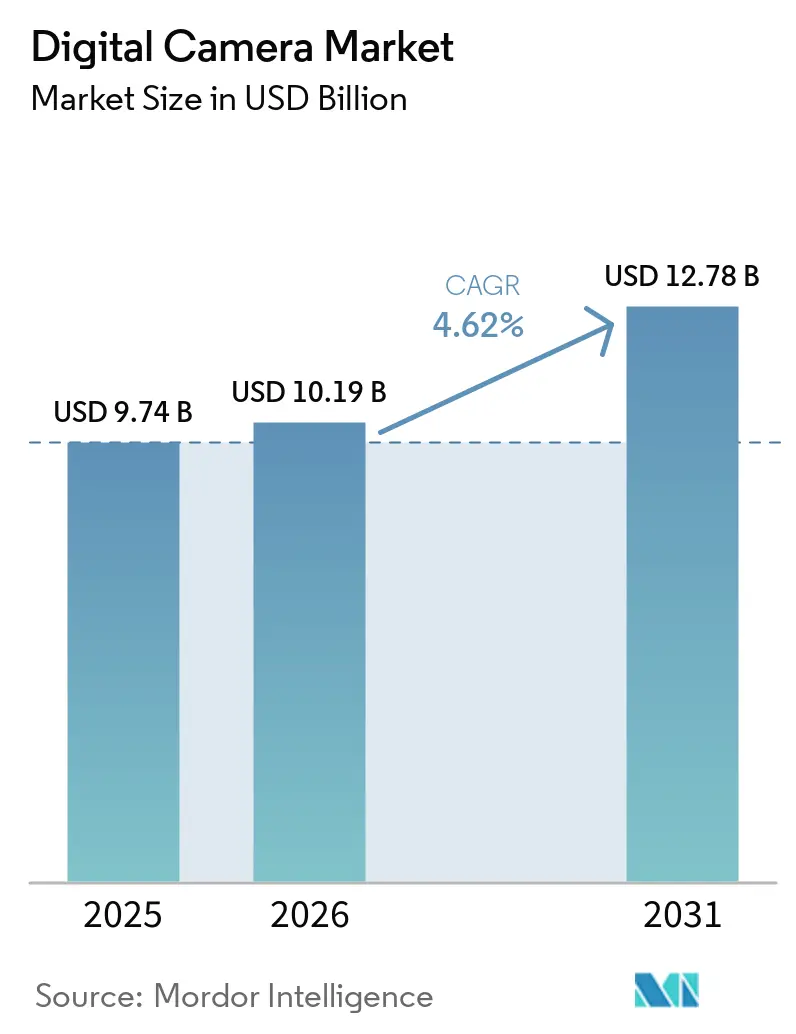
2026年のデジタルカメラ市場規模は101億9,000万米ドルと推定され、2025年の97億4,000万米ドルから成長し、2031年予測では年平均成長率4.62%(2026年〜2031年)で127億8,000万米ドルに達する見込みです。
市場規模が隣接する多くのイメージング分野よりも速いペースで拡大していることを示しています。メーカーはハードウェアをプロフェッショナルおよびクリエイター向けの専用ツールとして再配置し、ユニット数量がスマートフォン普及に遅れをとる中でも平均販売価格の上昇を可能にしています。アジア太平洋の優位性、Canon Inc.の22年連続レンズ市場シェア首位、そしてクリエイターエコノミーのダイナミクスは、プレミアムハードウェア、AI搭載機能、ソーシャルメディアワークフローがデジタルカメラ市場を牽引している様子を包括的に示しています。[1]出典:Canon Inc.、「キヤノン、22年連続インターチェンジャブルレンズカメラシェアNo.1を達成」、global.canon 競争の焦点は価格単独ではなく、演算オートフォーカスおよびライブストリーム統合に移行しており、半導体不足および米国の24〜46%の関税によるサプライチェーンショックが主要ブランド全体で小売価格を20〜40%押し上げています。中国のコンパクトカメラ出荷台数213%急増、観光需要の回復、フルフレームセンサーの普及は、デジタルカメラ市場がモバイル写真の補完的存在として価値提案を再構築することに成功していることを裏付けています。
主要レポートの要点
- カメラタイプ別では、ミラーレスシステムが2025年のデジタルカメラ市場シェアの57.85%を占め、同セグメントは2031年にかけて年平均成長率6.23%で拡大しています。
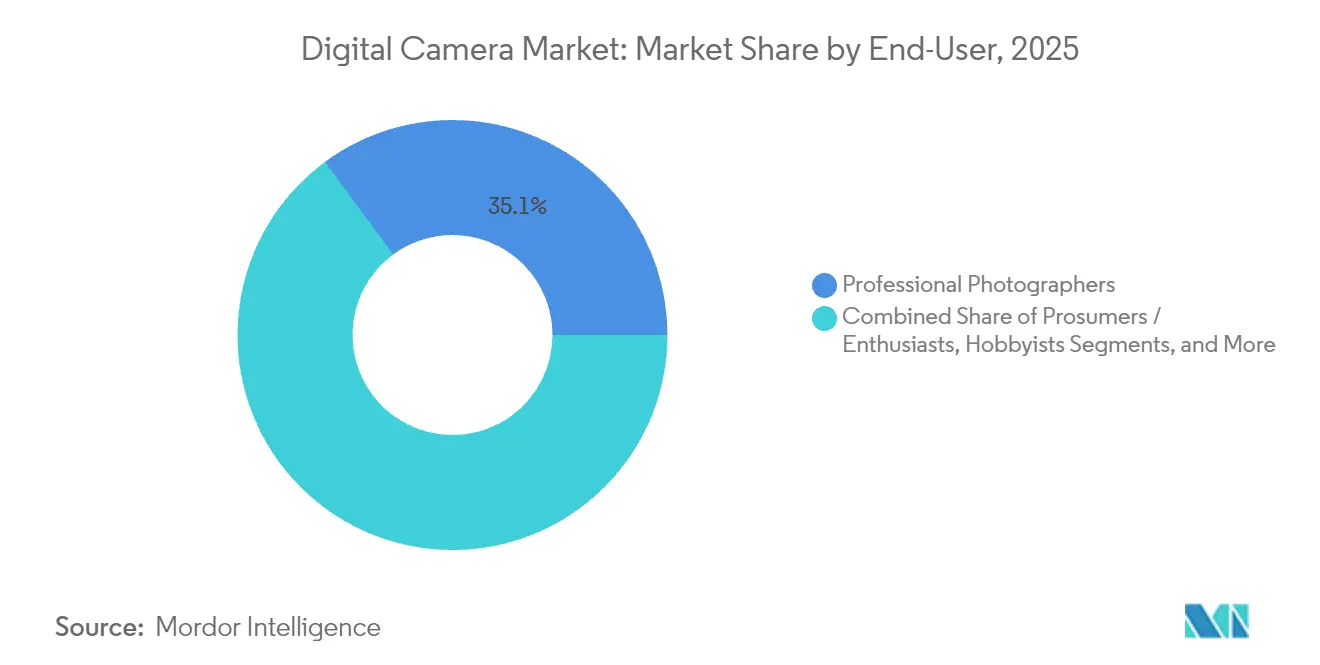
- エンドユーザー別では、コンテンツクリエイターが2031年までの年平均成長率6.44%で最も速い成長軌跡を記録し、プロフォトグラファーは2025年に35.10%の売上シェアを維持しました。
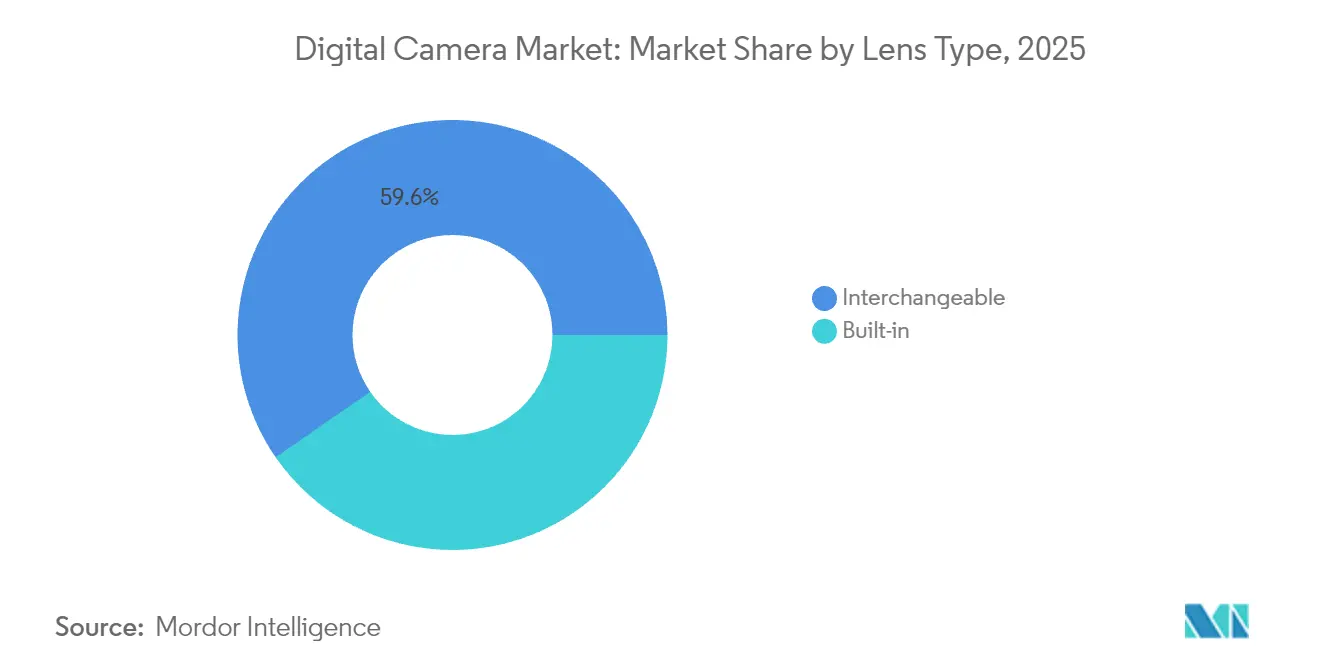
- レンズタイプ別では、交換式システムが2025年のデジタルカメラ市場規模の59.62%を占め、2026年〜2031年にかけて年平均成長率5.52%で拡大する見込みです。
- センサーサイズ別では、フルフレームが2025年のデジタルカメラ市場規模の37.25%を占め、2031年まで5.63%の成長率で拡大しています。
- 地域別では、アジア太平洋が2025年のデジタルカメラ市場において31.42%のシェアで首位を占め、2031年まで5.76%の成長率で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| DSLRから高利益率ミラーレスシステムへのシフト | +1.8 | グローバル;アジア太平洋が主導 | 中期(2〜4年) |
| ハイブリッドフォトビデオ機器に対するクリエイターエコノミーの需要 | +1.2 | 北米・欧州が中核;アジア太平洋へ拡大 | 長期(4年以上) |
| AI駆動オートフォーカスおよび被写体追跡の飛躍的進歩 | +0.9 | グローバル、プレミアムセグメント | 短期(2年以内) |
| コロナ後の観光需要回復によるプレミアムカメラ販売促進 | +0.7 | アジア太平洋が中核;欧州への波及 | 中期(2〜4年) |
| Z世代におけるコンパクト「レトロ」固定レンズモデルの台頭 | +0.6 | グローバル;中国および北米 | 短期(2年以内) |
| カメラとライブストリームアクセサリーをバンドルするOEMパートナーシップ | +0.4 | 北米・欧州;グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドフォトビデオ機器に対するクリエイターエコノミーの需要
クリエイターエコノミーは2倍の規模に拡大する軌道にあり、シネマティックな8K60p、ライブストリーム対応コーデック、シームレスなTikTokエクスポートを求める購買層を生み出している。[2]出典:David Schonauer、「クリエイターエコノミーの成長はカメラ販売のブームを牽引するか?」ai-ap.com CanonのEOS R5 Mark IIは、内部8K RAWおよびCinema EOSワークフローとの連携機能を備え、このプロシューマー層をターゲットとしている。発売から5年が経過したPowerShot G7X Mark IIIへのバイラル需要は、特定の機能がインフルエンサーの共感を得た場合に、ソーシャルメディアが製品ライフサイクルを延長する様子を示している。[3]出典:Allison Johnson、「Galaxy S23 Ultraカメラセンサー比較」theverge.com B and H Photo Videoは、2025年におけるシネマカメラの購入件数の42%にサードパーティによるファイナンスが関与していたことを明らかにしており、支払いの柔軟性がフリーランスの映像作家やブティック代理店の所有を可能にしていることを示している。スチルと動画のワークフローの境界が曖昧になるにつれ、メーカーはすべてのフラッグシップ製品にコネクティビティとモバイルアプリを組み込む必要がある。
DSLRから高利益率ミラーレスシステムへのシフト
ミラーレスカメラは、デジタルカメラ市場がAIファームウェアアップデートとサイレントシャッターに対応したアーキテクチャへ移行していることを裏付けています。[4]出典:DPReviewスタッフ、「CIPAの2025年1月データ、コンパクトカメラがかつてないほど人気を示す」、dpreview.com Canon Inc.のEOS R1はデュアルDIGICプロセッサーと毎秒40コマのバーストを組み合わせることでこのシフトを体現し、プレミアム価格設定を正当化しています。ブランドがより少なく、より高機能なボディからより高い粗利益を得る中で、平均販売価格は5年間で200%上昇しました。ソフトウェアとハードウェアの統合が今や競争優位の基盤となり、ミラーレスのロードマップは急成長するビデオワークフローへと延伸しています。
AI駆動オートフォーカスおよび被写体追跡の飛躍的進歩
深層学習アルゴリズムはオートフォーカスを反応型から予測型へと転換しています。Canon Inc.のアクション優先AFは動きベクトルを解析し、ピークアクションの前にアスリートを捕捉します。[5]出典:Dave Etchells、「キヤノンインタビュー CP+ 2025」、imaging-resource.com Sony Group CorporationのCamera Verifyは、画像の出所を証明する暗号署名を組み込み、合成メディアの脅威に対抗します。Canon Inc.のニューラルネットワークアップスケーリングは解像度を400%向上させ、ノイズを2段階削減し、小型センサーが中判出力に匹敵することを可能にします。これらの機能は防御可能な堀を形成し、演算フォトグラフィーをデジタルカメラ市場の必須要件にしています。
コロナ後の観光需要回復によるプレミアムカメラ販売促進
中国人旅行者が海外旅行を再開し、観光地での優れた光学性能を求める中、ミラーレスの売上は上昇しました。CIPAの調査では、日本の10代の若者の40%がパンデミック後に旅行の瞬間を撮影する意欲が高まったと回答しています。観光需要の回復は高利益率のフルフレームボディとプレミアムズームレンズに不均衡な恩恵をもたらし、デジタルカメラ市場のプレミアム化テーゼを支持しています。
抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートフォンの演算フォトグラフィーによるカニバリゼーション | -1.4 | グローバル;新興市場 | 長期(4年以上) |
| レンタル・サブスクリプションモデルの拡大によるユニット需要の低下 | -0.8 | 北米・欧州 | 中期(2〜4年) |
| グローバルなメモリーチップ不足によるBOMコスト上昇 | -0.6 | グローバル;アジアの製造拠点 | 短期(2年以内) |
| シャッターサイクル耐久性に関するEUサステナビリティ規制 | -0.3 | 欧州;グローバルへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォンの演算フォトグラフィーによるカニバリゼーション
Samsung Electronics社のGalaxy S23 Ultraは、ピクセルビニングを備えた2億画素センサーを搭載し、エントリーレベルのカメラに匹敵するシェア可能な画像を生成し、入門者向け需要を侵食しています。Vivo社のX90 Proは1インチセンサーを追加し、コンパクトカメラの存在意義をさらに圧迫しています。カメラメーカーは、スマートフォンの利便性に影響されない顧客層を維持するために、交換レンズ、低光量の優位性、光学的なエルゴノミクスを強調しなければなりません。
レンタル・サブスクリプションモデルの拡大によるユニット需要の低下
GoPro, Inc.の収益モデルのシフトは、サブスクリプションが新規ユニット購入をカニバリゼーションしながらも、時間をかけてユーザーを収益化できることを示しています。レンズレンタルプラットフォームは、フリーランサーが3,000米ドルのシネレンズを週末40米ドルで利用することを可能にするという、参入障壁を取り除きながらも直接販売を減少させる価値提案を提供しています。したがってデジタルカメラ市場は、ブランド独自のレンタルエコシステムやバンドルファイナンシングを提供することで、販売数量と顧客生涯価値のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンズタイプ別:
交換式システムがプレミアムへの移行を牽引交換式システムは2025年のデジタルカメラ市場規模の59.62%を占め、フォトグラファーがレンズコレクションを長期資産と見なす中、2031年まで年平均成長率5.52%で拡大する見込みです。Canon Inc.の22年連続レンズ市場首位は、ブランド乗り換えを抑制しエコシステム価値を強化するロックイン経済学を裏付けています。
レンズマウントの堀は、ユーザーがボディの寿命期間中に複数のレンズを購入するため、年間ボディ出荷台数が変動しても収益を安定させ、利益率を守ります。内蔵レンズモデルは、光学的な柔軟性よりも堅牢性とポータビリティが重視されるコンパクトおよびアクションカテゴリーで引き続き有効であり、デジタルカメラ市場が利便性重視と性能重視の両方のニッチに対応し続けることを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能


カメラタイプ別:
ミラーレス革命の加速ミラーレスは2025年のデジタルカメラ市場シェアの57.85%を占め、2031年にかけての年平均成長率6.23%でDSLRを上回っています。Canon Inc.、Nikon Corporation、Sony Group Corporationはいずれも2024〜2025年にフラッグシップミラーレスボディを発表し、業界全体のコミットメントを確認しました。
R&D予算がミラーレスへ全面移行する中、DSLRの衰退は加速しています。コンパクトカメラおよび360度カメラは、DJI Technology Co., Ltd.のPocket 3が単月でRMB 8,000万(1,120万米ドル)と売上を3倍に伸ばしたように、ソーシャルメディアのバイラル効果を通じて隣接した成長を切り開いています。したがってアクションカメラはミラーレスの優位性と直接競合するのではなく補完し、デジタルカメラ市場のユースケースの多様性を維持しています。
エンドユーザー別:
コンテンツクリエイターが成長エンジンとして台頭コンテンツクリエイターは年平均成長率6.44%を記録し、消費者に親しみやすい価格でライブストリーム対応機能を求めることでデジタルカメラ市場規模の軌跡を再形成しています。プロフォトグラファーは依然として高額ボディおよびレンズ販売の大部分を生み出していますが、クリエイターは数量とソーシャルでの露出を提供しています。
プラットフォームがアルゴリズム的に高品質動画を優遇する中、クリエイターはスマートフォンからクリーンなHDMI出力、縦動画メタデータ、クラウドへの直接アップロードが可能なミラーレスリグへと移行しています。Canon Inc.のLive Switcher Mobileアプリは、2台のEOSボディをポータブルマルチカムスタジオに変えることでこのギャップに応えています。デジタルカメラ市場は今や、従来のプロワークフローとクリエイター向けバンドルに二分されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に取得可能
センサーサイズ別:
フルフレームの優位性がプレミアム重視を反映フルフレームは37.25%のシェアを保持し、年率5.63%で成長を続け、デジタルカメラ市場シェア階層におけるプレミアムベンチマークとしての地位を確固たるものにしています。中判は2025年に2億4,700万画素システムの噂で究極の解像度の可能性を示しています。
APS-Cは望遠性能と価格の手頃さを求める愛好家にとって依然として重要であり、マイクロフォーサーズは軽量性が重視されるアクションおよびビログプラットフォームを維持しています。AIアップスケーリングが最終的に知覚されるギャップを縮める可能性がありますが、光学駆動のボケはフルフレームを憧れの存在に留めています。したがってセンサーのラダー構造は、デジタルカメラ市場内の価格階層化を支えています。
地域分析
アジア太平洋地域デジタルカメラ市場
アジア太平洋地域は2025年のデジタルカメラ市場規模の31.42%を占め、2031年にかけて5.76%の成長を続けている。中国は製造拠点から消費大国へと転換し、Xiaohongshuがカメラ関連コンテンツで12億回の閲数を記録し、DJI Pocket 3のバイラル販売を後押しした。日本はR&Dのリーダーシップを担い、BCN賞はソニーとニコンが国内市場でシェアを拡大していることを示している。
南北アメリカ、欧州・中東・アフリカおよびアジア太平洋地域のデジタルカメラ市場
北米は、輸入品に対する関税による小売価格の20〜40%の上昇にもかかわらず、クリエイターワークフローにおけるトレンドセッターであり続けている。同地域の成熟した既存ユーザー基盤は、AI機能やブロードキャストコーデックを確保するためにアップグレードを進めている。欧州の2024/1781エコデザイン規制は、ブランド各社にシャッターサイクル耐久性の延長を義務付け、エンジニアリング予算を修理容易性の向上へと誘導している。 南米、中東、アフリカは現時点では小さなシェアにとどまっているが、ミラーレスカメラの手頃な価格帯とソーシャルメディアの普及が長期的な成長余地を生み出している。ニコンはインドが4年以内に同社の上位5市場の一つになると見込んでおり、アジア内のサブ地域間の差異を反映している。富士フイルムがインドの小売拠点を拡大する計画もこの見方を裏付けている。デジタルカメラ市場は、成熟した飽和状態と新興のホットスポットが混在し、全体的な成長を持続させている。

規制環境
デジタルカメラは市場ごとに異なる製品コンプライアンスおよび貿易規制の集合に直面している。欧州連合では、共通充電器要件によりUSB-C充電端子と充電器のアンバンドル化が義務付けられ、2024年12月28日から適用開始となるコンプライアンス期限が、同地域における付属品パッケージングおよびデバイス設計を形づくっている。国境を越えた貿易も価格設定や調達に影響を与える。業界分類では8525.89、9006.53、9006.59などのHSコードが使用され、これが仕向地別の関税結果に影響を及ぼす。米国は中国原産の一部輸入品に対して通商法301条による措置を実施している。インドではカメラ輸入にBIS認証要件が適用され、一方で欧州は修理可能性に関する消費者政策を強化しており、2026年7月31日から加盟国が修理規則を採用することで、補修部品の入手性とサービス対応力が向上している。
バリューチェーン分析
デジタルカメラのバリューチェーンは、上流のイメージング部品(CMOSセンサー、光学ガラスおよびレンズ素子、プロセッサー、メモリー、電源管理IC)から始まり、センサーパッケージング、シャッターまたはIBISモジュール、EVF/LCD、レンズ群を経て、最終組立とファームウェア統合へと進む。重要部品の管理は差別化要因であり、Sony Semiconductor Solutionsが多くのブランドにとって中心的なセンサーサプライヤーとして機能し、光学技術と精密製造がレンズ交換式エコシステムにおける差別化を支えている。中流の製造・組立は東アジアに集中しており、カメラモジュールおよび関連組立能力は中国と、韓国、台湾、ベトナムなどの近隣拠点に根付いており、物流や部品不足に対する脆弱性を生んでいる。下流では、ブランドは消費者直販型のEコマース、専門写真店販売、プロフェッショナル向けチャネルを組み合わせて活用し、アフターサービス網によって支えられている。最近の供給状況は、サプライヤーが休止していた生産ラインを再稼働させ、ブランドがセンサー、光学系、ファームウェアのロードマップ間でより緊密な連携を求める中、光学系とセンサーにおける生産能力の柔軟性の必要性を浮き立たせている。
競争環境
Canon Inc.、Sony Group Corporation、Nikon Corporationが合計で過半数のシェアを保有し、デジタルカメラ市場は中程度に集中しているものの、破壊的イノベーションに対してオープンな状態です。Canon Inc.の22年連続インターチェンジャブルレンズ市場首位は、蓄積されたレンズマウント投資とプロサービスインフラを反映しています。Sony Group Corporationは内製センサー製造を活用して新しいAlphaシリーズモデルを迅速に投入し、光学性能を超えた差別化をもたらすAIオートフォーカスと出所証明機能を搭載しています。
Nikon CorporationによるRED Digital Cinema, LLCの買収は、デジタルシネマワークフローへの垂直統合的な事業拡大を示し、総アドレス可能市場を拡大しています。DJI Technology Co., Ltd.やInsta360(Arashi Vision Inc.)などの中国勢は、アジャイルな家電サプライチェーンを活用してアクションおよび360°ニッチを支配し、中国のパノラマセグメントの約70%のシェアを獲得しています。現在、全プレイヤーのイノベーションの焦点は、純粋な画素数競争ではなく、AIアップスケーリング、クラウド統合、エンドツーエンドのクリエイタースイートに移行しています。
チップ不足と関税がコストを押し上げる中、価格戦略はプレミアム寄りに傾いていますが、ブランドはサブスクリプション特典、延長保証、ソフトウェアアンロックを通じて反発を緩和しています。2025年4月のCanon Inc.による自動化レンズ工場の稼働開始は、柔軟な製造への事業転換を示しています。したがって競争の物語は、デジタルカメラ市場を活性化させるエコシステムの深さ、AIによる差別化、オムニチャネルエンゲージメントを中心に展開されています。
デジタルカメラ産業リーダー
Canon Inc.
Sony Group Corporation
Nikon Corporation
Fujifilm Holdings Corporation
Panasonic Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルカメラ市場
- Canon Inc.
- Sony Group Corporation
- Nikon Corporation
- Fujifilm Holdings Corporation
- Panasonic Holdings Corporation
- OM Digital Solutions Corporation
- Leica Camera AG
- Sigma Corporation
- Victor Hasselblad AB
- Eastman Kodak Company
- Ricoh Imaging Company, Ltd.
- GoPro, Inc.
- Insta360 (Arashi Vision Inc.)
- DJI Technology Co., Ltd.
- Blackmagic Design Pty. Ltd.
- Phase One A/S
- RED Digital Cinema, LLC
- Z CAM (Shenzhen ImagineVision Tech)
- Pentax (Brand of Ricoh Imaging)
- Tamron Co., Ltd.
- Carl Zeiss AG (Consumer Imaging)
- Yongnuo Photographic Equipment Co., Ltd.

市場機会と将来展望
主要メーカーが差別化されたハードウェアとワークフローを推進する中、プレミアムおよび専門的な撮影セグメントが拡大している。Canonの1インチSPADセンサーを核とした超低照度・フルカラー動画撮影向け多用途カメラ「MS-510」はこの変化を象徴しており、Sonyは6,680万画素の積層型フルフレームセンサーとAI処理を搭載した「Alpha 7R VI」を発表し、オールインワン超望遠ズーム機「RX10 V」は統合型クリエイターのニーズに対応している。クリエイター向け動画機能やシネマ関連のバンドルは成長チャネルとして浮上しており、Canonは「EOS R6 V」と「RF20-50mm F4 L IS USM PZ」を動画クリエイター向けキットとして位置付け、Nikonは2026~2030年度計画を通じてシネマ性能の強化のためRED社との連携を進めており、CIPAによればカメラ総出荷台数は2025年に944万台、2026年に959万台に達する見込みである。2026年7月から強化されるEU修理要件は、補修部品エコシステムとサービス網をさらに刺激している。
Recent Industry Developments in デジタルカメラ市場
- 2026年7月:Sony Electronicsは、24-600mmレンズにAI搭載のリアルタイム認識AFと1.0型積層センサーを組み合わせた第5世代オールインワン超望遠ズームカメラ「RX10 V」を発表した。この発売は、旅行や野生動物撮影用途を1台に集約するプレミアム固定レンズカメラの需要を後押しし、オートフォーカス性能を主要な差別化要因として維持している。
- 2026年5月:Canonは、内蔵パワーズーム機構を備えた初のRF Lシリーズレンズ「RF 20-50mm F4 L IS USM PZ」とともに、フルフレームミラーレスカメラ「EOS R6 V」を発表した。この組み合わせは、滑らかなズーム制御とハイブリッド写真・動画運用を重視するクリエイターのワークフローを対象とし、ボディとレンズをマッチしたキットとして設計することでエコシステムの粘着性を強化している。
- 2024年3月:Nikonは、プロフェッショナル向けデジタルシネマカメラ事業を拡大するため、RED.com, LLCの買収契約を発表した。この動きは、Nikonの光学技術および撮像分野の伝統とREDのシネマプラットフォーム能力を結びつけ、より広範なレンズ交換式カメラ市場に隣接する高級動画制作分野でのNikonの地位を強化している。


デジタルカメラ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、デジタルセンサーで画像・映像を撮影し電子的に保存するデジタルカメラハードウェアの販売から生じる収益として定義される。対象には、主要地域のオンラインおよびオフラインチャネルを通じて販売される、一般消費者向けおよびプロフェッショナル向けの主要カメラフォーマットが含まれる。
対象外:本市場規模の算定には、スマートフォン、ウェブカメラ、独立カテゴリとして販売されるビデオカメラ、および純粋なソフトウェア編集サブスクリプションは含まれない。
セグメンテーション概要
- レンズタイプ別
- 内蔵
- 交換式
- カメラタイプ別
- コンパクトデジタルカメラ
- DSLR(デジタル一眼レフ)
- ミラーレス
- アクション/360°
- エンドユーザー別
- プロフォトグラファー
- プロシューマー/愛好家
- ホビイスト
- コンテンツクリエイター/ストリーマー
- センサーサイズ別
- 中判
- フルフレーム
- APS-C
- マイクロフォーサーズ以下
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、再現性のある公開シグナルにインプットを紐付けるために活用された。業界団体によるカメラ・映像産業の出荷統計、輸出入フローに関する税関・貿易データシリーズ、消費者向け電子機器支出と価格動向を反映した政府統計などを参照した。
単一データセットへの過度な依存を避けるため、企業の年次報告書や決算資料、製品発表のアナウンスメント、ミラーレス採用・レンズ装着動向・センサーフォーマット構成比といった映像トレンドに関する信頼性の高い報道も精査した。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプションソース、特許データベース、輸出入の積荷レベルデータベースを活用し、生産能力・製品マッピング・貿易方向のクロスチェックを行った。これらのソースはあくまで例示であり、収集・検証・明確化のために他の公開文書やデータポイントも参照した。
一次インタビューおよびサーベイ
一次調査は、実際のカメラ購買・買い替えを促進する要因の検証と、合計値を左右しうるデスク調査の前提条件のストレステストに重点を置いた。ブランドおよび製造パートナー、チャネル・流通担当エグゼクティブ、プロフェッショナルユーザーコミュニティなど、バリューチェーン全体のステークホルダーと対話し、回答者のカバレッジをアジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、南北アメリカ地域にわたってバランスよく維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):17% | アジア太平洋地域(APAC):48% |
| 中位層:42% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域(EMEA):29% |
| 中小規模プレイヤー:22% | マネージャー:42% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は、カメラ出荷量と貿易シグナルを用いてグローバル需要をトップダウンで再構築し、平均販売価格帯とカメラタイプ別の構成比シフトで調整するところから始まる。最初の合計値が算出された後、主要カメラフォーマット別のサンプリングによる平均販売価格×販売数量や、販売実績パターンに関するチャネルチェックといった選択的なボトムアップ検証によって裏付けを行い、乖離が説明可能な場合は合計値を調整する。
モデルの主要インプットには、交換レンズ式対固定レンズ式の構成比、ミラーレス対一眼レフ対コンパクトの構成比、センサーサイズ構成比(フルフレーム対APS-Cおよびその他)、買い替えサイクルのタイミング、貿フローと出荷トレンドに現れる地域別需要の偏りが含まれる。中小ブランドや一部市場では開示情報が不均一なため、欠損データは地域別出荷比率と価格帯分布によるプロキシ推計で補完し、インタビューフィードバックによる再確認を行う。
予測にあたっては、出荷量と平均販売価格の推移に対するトレンドスムージングを用いたシナリオ分析を採用した。前提条件は、チャネルおよび製品の専門家がサイクル中期の需要、クリエイター主導の購買、4K・8K動画やコネクティビティといった機能主導のアップグレードに対して見込む内容に整合させている。各シナリオは内部整合性の観点からレビューされ、成長率が現実的な販売台数の回復と価格動向を上回らないよう確認している。
データ検証と更新サイクル
アウトプットは、報告されたカテゴリ別出荷合計、貿易方向の変化、価格動向指標といった独立したシグナルとのクロス検証を行い、その後モデルを地域別・カメラフォーマット別に外れ値チェックする。乖離が大きすぎる場合は、前提条件の経緯を再検討し、関連するインタビュー象者へのフォローアップ質問を実施して要因を把握する。
承認前には複数ステップのレビューを実施し、計算・単位換算・為替処理を再確認するとともに、別のアナリストがロジックを検証する。レポートは年次で更新され、主要な製品サイクルの転換や急激な需要変化など重要なイベントが発生した場合には中間更新を行う。納品前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのデジタルカメラ市場規模と他の公表推計値との比較
デジタルカメラの公表市場規模がしばしば一致しないのは、調査によって対象製品、基準年、通貨換算のタイミングが異なるためである。また、コンパクト・一眼レフ・ミラーレスカメラ間の価格構成比の扱い方によっても差異が生じる。販売台数トレンドと平均販売価格の動向が逆方向に作用することがあるためである。
本調査において推計値の乖離を生む最大の要因は、アクションカメラおよび360度カメラをデジタルカメラの一部として含めるかどうか、バンドルレンズキットの評価が一貫してるかどうか、そして地域別合計値を現実的に保つために貿易・出荷シグナルを活用しているかどうかである。一部の推計値は楽観的な販売台数の回復を前提としたり、明確な販売台数ロジックなしに広範なアクセサリー付帯を適用して収益を水増ししており、チャネルの販売実績が示す水準から乖離する場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 10.19 ビリオン 米ドル(2026年) | |
| 業界出版社A | 7.16 ビリオン 米ドル(2023年) | より早い基準年を使用しており、ナラティブの一部でカメラ関連周辺機器を隣接カテゴリとして折り込む場合があり、カメラハードウェアのみの視点と比較して合計値がずれる。 |
| 地域コンサルタントB | 9.77 ビリオン 米ドル(2025年) | 2025年をアンカー年として設定し、予測期間をさらに延長しており、長期的な高成長前提と地域構成比の選択が示唆される収益経路を押し上げる可能性がある。 |
表中の乖離は主に基準年の選択と、カメラ収益として計上される項目とキットやアクションフォーマットなどの隣接項目との区別によって説明され、これらの選択が平均販売価格と構成比の計算に影響を与える。出荷量・貿易チェックに合計値を紐付け、カメラタイプの対象範囲を明示することで、推計値は明確な変数に対してトレーサブルな状態を保つ。これはMordor Intelligenceが適用する規律である。


レポートで回答される主要な質問
デジタルカメラ市場は2031年までにどの程度の規模になりますか?
2026年から年平均成長率4.62%で拡大し、127億8,000万米ドルに達すると予測されています。
最も速い成長を遂げているカメラタイプはどれですか?
ミラーレスボディが年平均成長率6.23%で首位を走り、2025年の57.85%シェアから2031年までに市場を支配する見込みです。
コンテンツクリエイターがカメラ販売において重要な理由は何ですか?
クリエイターエコノミーは価値が倍増しており、クリエイターはハイブリッドフォトビデオツールを求めているため、同セグメントの年平均成長率6.44%を牽引しています。
どの地域が最も成長を牽引していますか?
アジア太平洋は31.42%のシェアを保有し、中国のコンパクトカメラ需要急増と地域の観光需要回復を背景に5.76%の成長率を記録しています。
2026年の市場規模はいくらですか?
2026年は101億9,000万米ドルです。
最終更新日:


