
デジタルポリメラーゼ連鎖反応市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.07 十億米ドル |
| 市場規模 (2032) | 2.13 十億米ドル |
| 成長率 (2027 - 2032) | 14.78 % |
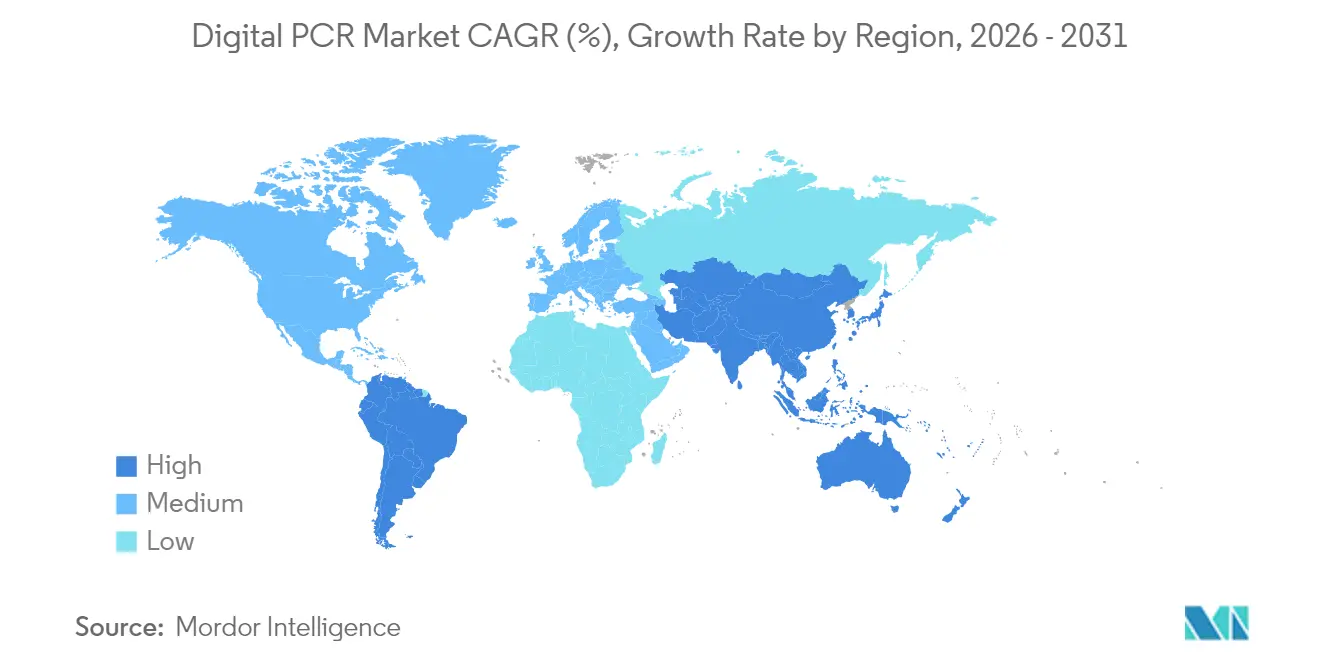
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
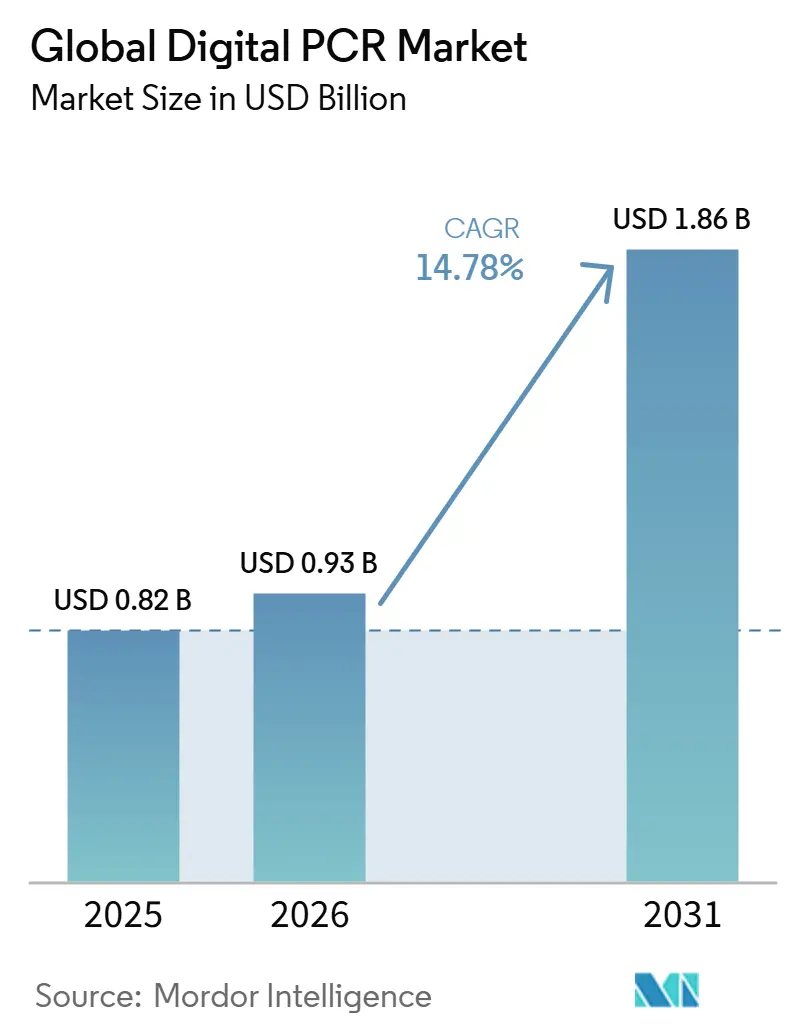
Mordor Intelligenceによるデジタルポリメラーゼ連鎖反応市場分析
デジタルポリメラーゼ連鎖反応市場規模は、2026年の9.4億米ドル(0.94 ビリオン 米ドル)から2027年には10.7億米ドル(1.07 ビリオン 米ドル)に成長し、2027年~2032年のCAGR 14.78%で2032年までに21.3億米ドル(2.13 ビリオン 米ドル)に達すると予測されています。
この拡大を支えるマクロレベルの要因がいくつか存在します。第一に、精密腫瘍学プログラムがリキッドバイオプシー戦略と絶対定量アッセイを組み合わせ、0.01%までの変異アレル検出を可能にし、米国MolDXおよびEUの並行フームワークの下で支払者が保険適用を維持するよう説得する臨床的エビデンスを生み出しています。第二に、国家規模の下水道ネットワークおよび病院感染管理部門における抗菌薬耐性(AMR)サーベイランスプロジェクトが、チップあたり5,000回を超えるリアクション数で病原体負荷を定量化するためにデジタルPCRを活用しており、高スループット試薬キットへの継続的な需要を生み出しています。第三に、ベンチトップ型機器は現在、ミリリットルレベルのサンプル要件で±0.1℃の熱精度を達成しており、この仕様により分散型ラボがコア施設向けに予約されていた分子検査を採用することが可能になっています。最後に、コンパニオン診断に対するFDAの迅速承認経路と、細胞・遺伝子治療の効力試験へのバイオファーマ投資が組み合わさり、機器・試薬・ソフトウェアのアップグレードへの資本流入を加速させる予測可能な規制・商業環境を生み出しています。
レポートの主要ポイント
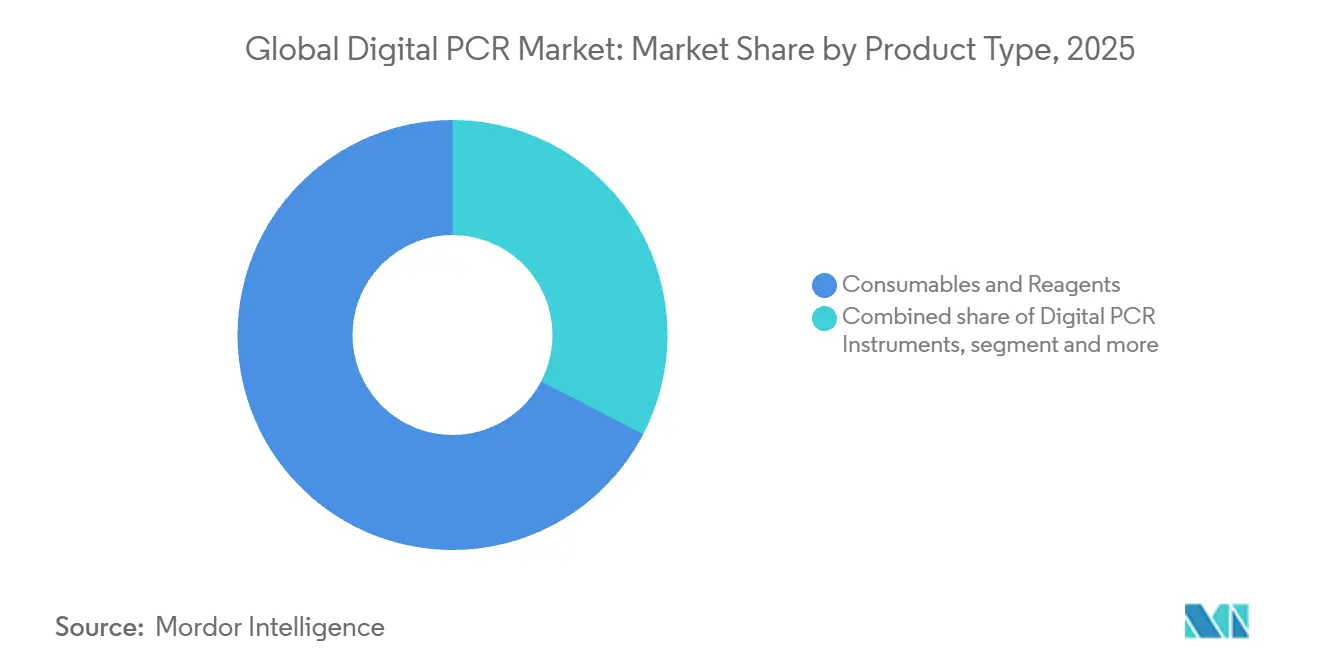
- コンポーネント別では、消耗品・試薬が2026年のデジタルPCR市場シェアの67.35%を占め、ソフトウェア・サービスは2032年にかけてCAGR 14.14%で拡大しています。
- 技術別では、ドロップレットシステムが2026年の収益シェアの64.78%を支配しており、マイクロ流体プラットフォームは2032年までにCAGR 15.50%で進展すると予測されています。
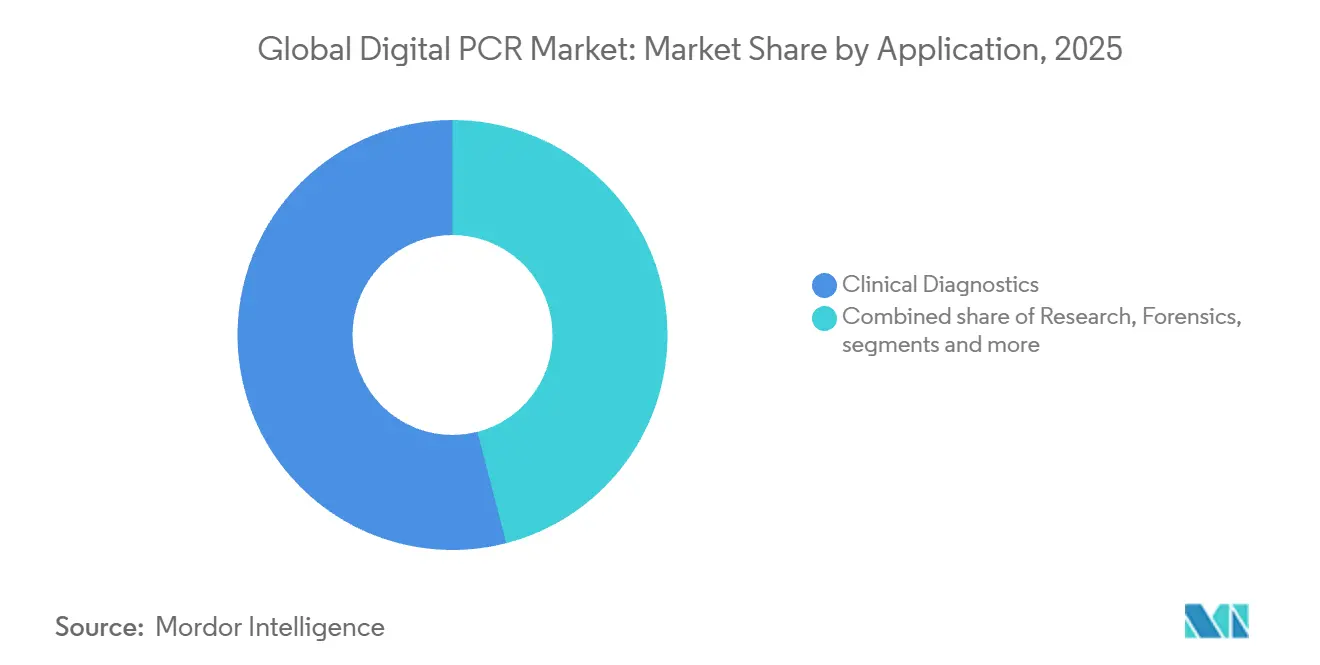
- 用途別では、臨床診断が2026年のデジタルPCR市場規模の54.02%を占め、リキッドバイオプシーの普及を背景に引き続き成長しています。
- エンドユーザー別では、病院および臨床検査室が2026年のデジタルPCR市場規模の41.69%を占め、製薬・バイオテクノロジー企業は2032年にかけてCAGR 16.04%を記録する見込みです。
- 地域別では、北米が2026年のデジタルPCR市場シェアの40.85%を占め、アジア太平洋地域が2032年にかけて地域別最高のCAGR 16.18%を示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 液体生検対応アッセイに向けた精密腫瘍学の推進 | +2.1% | 世界全体、北米およびEUでの早期採用 | 中期(2~4年) |
| 世界的なAMRサーベイランスプログラムの拡大 | +1.8% | 世界全体、アジア太平洋および新興市場で強い | 長期(4年以上) |
| ベンチトップ型デジタルPCRによる分子検査の分散化 | +1.2% | 北米およびEU、アジア太平洋へ拡大中 | 短期(2年以内) |
| 主流の保険償還承認 | +1.5% | 主に北米およびEU | 中期(2~4年) |
| 細胞・遺伝子治療効力試験へのバイオファーマのシフト | +2.3% | 世界全体、バイオファーマ拠点に集中 | 長期(4年以上) |
| 廃水疫学の拡大 | +1.4% | 世界全体、大都市圏に焦点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
液体生検対応アッセイに向けた精密腫瘍学の推進
デジタルPCRプラットフォームは現在、臨床的に実用可能なレベルで循環腫瘍DNAを検出し、腫瘍専門医が侵襲的な組織サンプリングなしにリアルタイムで転移性疾患をモニタリングできるようにしています。93施設をカバーする欧州多施設標準化により、アッセイプロトコルが日常的な採用に十分成熟していることが確認されています。MITの研究では、プライマーベースの濃縮により循環腫瘍DNAシグナルをさらに60倍増幅できることが示されており、偽陰性率を低下させ、液体生検モニタリングの対象患者層を拡大しています。これらの進歩が相まって、デジタルPCRは探索的研究ツールから精密腫瘍学における保険適用可能な第一線診断へと移行しています。
絶対定量を用いた世界的なAMRサーベイランスプログラムの拡大
国家公衆衛生機関は、高度に希釈された環境マトリックス中でも耐性菌を定量化できるため、デジタルPCRを廃水検査グリッドに統合しています。欧州のコンソーシアムは現在、デジタルPCRと全ゲノムシーケンシングを組み合わせたデュアル検査パイプラインを義務付けており、迅速な定量化に続いて詳細な耐性プロファイリングを確保しています。オーストラリアおよびニュージーランドの検査室では、標準化されたデジタルPCRプロトコルが研究室開発のqPCR法に取って代わった後、施設間比較可能性が向上したと報告されています。都市廃水プログラムが拡大するにつれ、毎日数千件のサンプルにわたって分析の一貫性を維持する試薬カートリッジへの需要が高まっています。
コンパクトなベンチトップ型デジタルPCRによる分子検査の分散化
ポータブルプラットフォームは8℃/秒の加熱速度と−9.3℃/秒の冷却速度を達成し、35分以内に40サイクルのアッセイ実行をサポートしています。ワークフローの自動化によりサンプル前処理時間が数時間から数分に短縮され、一般病院や外来クリニックでも、かつては中央参照検査室が必要だった腫瘍学または感染管理アッセイを運用できるようになっています。人工知能による最適化がリアルタイムで熱プロファイルを調整し、手動パラメータ調整を不要にして初心者ユーザーをサポートしています。QIAGENなどのメーカーは、サンプル前処理、増幅、分析を単一のフットプリントに統合した低スループット機器を発売し、市場リーチを拡大する計画です。
米国およびEUにおける主流の償還承認
メディケアのMolDXフレームワークは現在、デジタルPCRアッセイがNGS検査よりも少ない複雑さで満たす分析検証ティアを列挙しており、新たな腫瘍学用途の保険適用までの時間を短縮しています。並行して、2024年に導入されたEU体外診断規則(IVDR)が分子診断の性能評価要件を調和させ、単一の申請書類で27加盟国へのアクセスを可能にしています。大腸がんにおける微小残存病変アッセイに資金を提供する地域保険適用決定が成果連動型支払いモデルを検証し、デジタルPCRを基盤とした追加申請を促しています。米国15州の州バイオマーカー義務化法案が、臨床的に有用な分子検査の保険適用を法的に義務付けることで、支払者への圧力をさらに高めています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用およびサンプルあたりの試薬コスト | -2.8% | 世界全体、新興市場で最も強い | 短期(2年以内) |
| qPCRおよびNGSと比較したスループットの制限 | -1.5% | 世界全体、大規模スクリーニングプログラム | 中期(2~4年) |
| 腫瘍学以外の規制承認済み体外診断検査メニューの不足 | -1.2% | 北米およびEU | 長期(4年以上) |
| クロスプラットフォームキット互換性を遅らせる知的財産の断片化 | -0.9% | 世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用およびサンプルあたりの試薬コスト
機器の導入価格は約38,000米ドルから始まり、年間保守費用、専用消耗品および専門スタッフのトレーニングを含めると上昇します。新しい試薬バンドルが最大5つのアッセイを1回の実行に統合してコストを43%削減する[1]としても、検査あたりの総費用は地域病院における高スループットqPCRの2〜3倍を依然として上回っています。スタートアップ企業はコスト同等性に達するために必要な長期の研究開発サイクルをカバーするために9桁のベンチャーラウンドを調達することが多く、急速な地理的拡大を制限する資本集約性を浮き彫りにしています。新興市場の予算は、ベンダーが段階的価格設定や試薬レンタルスキームを導入しない限り、多目的血液学または化学分析装置を優先する傾向があります。
集団規模検査におけるqPCRおよびNGSと比較したスループットの制限
州規模の新生児スクリーニングプログラムは毎週数万件のサンプルを処理しており、現在のドロップレットシステムは1日あたり約480サンプルで頭打ちとなり、より高い多重化能力を持つ競合モダリティの余地を残しています。高齢化人口統計に起因する疫学的需要はアッセイ量を10年ごとに倍増させており、この傾向は集団保健検査室においてqPCRアレイや次世代シーケンシングを有利にしています。メーカーは384サンプルのマイクロ流体カートリッジで対応していますが、NGSのスケーラビリティに匹敵する前に物理的なパーティション数の上限に衝突しています。その結果、デジタルPCRは根本的なアーキテクチャの革新が現れるまで、低スループットながら超高感度な用途においてニッチを維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
消耗品が収益を牽引し、ソフトウェアが成長を加速消耗品・試薬は2026年の収益を牽引し、定期的なキット購入がベンダーの収益性を支えることで、デジタルPCR市場シェアの67.35%を占めました。このリーダーシップは、検査室が毎日補充しなければならない専門的なドロップレット安定化化学物質に起因しており、規制対象アッセイの検証要件を満たす汎用代替品は存在しません。廃水疫学および分散型腫瘍学センターが複数回実行のワークフローを計画するにつれて消耗品需要はさらに高まり、サプライヤーの受注可視性を高める一括購入契約を促進しています。イノベーションも急増しており、2025年のVericheck ddPCR Empty-Full Capsid Kitは1つのアッセイで二重パラメーターAAV評価を実現し、細胞療法のロットリリーススケジュールを合理化するとともに、先進治療における対応可能なユースケースを拡大しています。
ソフトウェア・サービスは、より小さなベースから出発しているものの、エンドツーエンドのゲノムデータ管理を求める検査室に牽引され、2032年にかけてCAGR 14.14%で拡大する見込みです。サンプルトラッキング、アッセイパラメーター、HIPAA準拠の結果レポートを統合するクラウドプラットフォームは、大規模なオンプレミスITへの投資なしに新たなIVDRデータ整合性規則に対応します。その結果、ソフトウェアサブスクリプションはベンダーに対して資本設備購入の景気循環性を緩和するアニュイティ収益ストリームを提供します。臨床の文脈では、監査証跡機能がFDA 21 CFR Part 11の要件に合致し、コンプライアンスの障壁を低下させてアッセイ検証サイクルを加速します。2032年までには、機器リースにバンドルされたクラウドアナリティクスがデフォルトの調達モデルとなり、顧客ロックインを強化しながら検査室の生産性を向上させる可能性があります。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
技術別:
ドロップレットデジタルPCRがリードし、マイクロ流体イノベーションが加速ドロップレットシステムは2026年のデジタルPCR市場において収益シェアの64.78%を維持しました。これは主に、このフォーマットが複雑なマイクロファブリケーションを必要とせずに統計的精度を高める最大20,000個の油中封入パーティションを提供するためです。先行者であるBio-Radは10年にわたる査読済み検証研究を活用し、分析性能に関する購入者の懸念を払拭しました。産業ユーザーは、ベクターゲノム、残留宿主細胞DNA、低コピーウイルス汚染物質を定量化するための簡便なドロップレットワークフローを高く評価しています。しかし、このアーキテクチャが油水乳化に依存していることは、一部のサステナビリティプログラムが削減対象として指摘する消耗品のオーバーヘッドと化学廃棄物を生じさせます。
マイクロ流体チッププラットフォームは、ガラスまたはポリマー基板にマイクロチャンバを直接加工することで油懸濁液を排除し、反応あたりの試薬量を削減することにより、CAGR 15.50%を記録する見込みです。ナノマテリアルコーティングは増幅効率と流体制御を向上させ、サンプル前処理、増幅、読み取りをクレジットカードサイズのカセット内に統合するポイントオブケアカートリッジを実現します。このアーキテクチャは並列化にも適しており、5,000~10,000個のマイクロリアクターを搭載したチップが単一分子感度を維持しながら複数の患者サンプルを同時に処理します。マイクロ流体リーダーのコストは従来のドロップレットジェネレーターより約30%低く、中所得国の初回購入者にとって参入が現実的となるため、設備投資のシフトが生じています。ドロップレットシステムは大量処理の腫瘍学検査室に根強く定着していますが、マイクロ流体技術はポータビリティとサンプルあたりコストの低減を必要とする新規ユーザーを引き付けています。
用途別:
臨床診断がスケールアップし、研究イノベーションが成長を牽引臨床診断は2026年のデジタルPCR市場規模の54.02%を占め、現在は治療選択と残存病変サーベイランスに情報を提供するリキッドバイオプシー腫瘍学パネルによって牽引されています。結核薬剤耐性、移植レシピエントにおけるCMVウイルス量、HIVリザーバー検出のためのアッセイが臨床メニューを拡大し、デジタルPCRを病院病理学予算に深く組み込んでいます。検査室は、先制的な抗ウイルス療法を誘発する微妙なウイルス量変化を解明するための絶対定量化において、この技術を高く評価しています。規制当局もまた、新興標的療法に対してデジタルPCR読み取りを義務付けるコンパニオン診断承認を発行しており、予測期間を通じて臨床需要を固定しています。
研究分野は価値面では小規模ですが、シングルセルワークフローおよびレアバリアント発見がNGSヒットの直交検証にデジタルPCR精度を依存するため、CAGR 14.86%で成長する見込みです。Shasta Single-Cellプラットフォームは1回の実行で1,500細胞を処理し、免疫学者がqPCR単独では達成できない信頼区間でT細胞受容体多様性をマッピングすることを可能にします。腫瘍学バイオマーカーコンソーシアムは、高コストの臨床試験に候補を進める前に循環腫瘍細胞のコピー数変化を確認するためにデジタルPCRを適用しています。学術センターでは、グラント審査員が絶対定量化データをますます要求するようになっており、これが間接的に橋渡し研究検査室への機器設置を加速しています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院が採用をリードし、製薬企業がイノベーションを牽引病院および臨床検査室は2026年のデジタルPCR市場規模の41.69%を占め、腫瘍専門医や移植外科医の処方を変える当のctDNAまたはCMVアッセイを展開しています。ワークフローの自動化により技術者の手作業時間が大幅に削減され、既存スタッフが人員を増やすことなく分子プラットフォームを運用できるようになっています。COVID-19パンデミック後、管理者はウイルス検出から腫瘍学または抗菌薬耐性パネルへの転換が可能な多目的分子システムを優先しており、デジタルPCRは柔軟なアッセイメニューを通じてこのニーズに応えています。
製薬・バイオテクノロジー企業は、細胞・遺伝子治療パイプラインが各バッチに対して検証済みのウイルス力価アッセイおよび残留DNA検査を必要とするため、CAGR 16.04%を記録する見込みです。受託開発製造機関はドロップレットプラットフォームをロットリリースプロトコルに組み込み、グローバル品質ガイドラインへの準拠を確保しています。バイオロジクス医薬品スポンサーはさらに、治療用細胞の持続性またはウイルスベクタークリアランスをインビボでモニタリングする薬物動態試験にデジタルPCRを統合しています。前臨床段階での早期採用により、製品が市場承認に達した際に試験量を倍増させながら、この技術が将来の商業ワークフローに組み込まれます。
地域分析
北米デジタルポリメラーゼ連鎖反応市場
北米は2026年にデジタルPCR市場シェアの43.10%を獲得し、支払者の償還政策、FDAコンパニオン診断承認、およびThermo Fisherによる2028年までの20億米ドル(2 ビリオン 米ドル)のライフサイエンス設備拡張を背景にリードしました。同地域の学術医療センターはNIH精密医療グラントを機器調達に直接充当し、商業検査室はボリュームディスカウントを確保する試薬常備注文を交渉しています。その結果、サプライヤーは北米の規制承認を優先し、腫瘍学および移植アッセイをグローバル展開の1年前に米国市場でリリースしています。その結果、北米のデジタルPCR市場規模は予測期間を通じてリード地位を維持すると予測されています。
EMEA、APACおよび南米デジタルポリメラーゼ連鎖反応市場
アジア太平洋地域は地域別CAGRで最高の18.92%を記録する見込みであり、これは中国のゲノミクスインフラに対する省レベルの資金援助と、インドのNABL認定臨床検査機関への積極的な民間投資を反映している。中国の「健康中国2030」計画に基づく政策イニシアチブは先進的な分子診断への資金を確保しており、国内メーカーはグローバルベンダーと協力して試薬生産の現地化とコスト低減を図っている。日本と韓国は、デジタルPCRを国家がん検診パイロットプログラムおよ希少疾患の新生児検査に統合することで地域の勢いを補完している。機器と複数年の試薬契約を組み合わせた政府入札は、初めての購入者の市場参入を加速させている。 ヨーロッパは、IVDRが欧州全域の分子診断に関するパフォーマンス評価ドシエを標準化するなか、着実な拡大を維持している。ドイツ、フランス、英国はトライコア需要クラスターを形成しており、バイオファーマハブと十分な資金を持つ医療システムが腫瘍センターおよび中央検査機関においてデジタルPCRを採用している。EU新興経済国はコヒージョン政策資金を活用して診断インフラを近代化しており、試薬消費を最小化するマイクロフルイディクスプラットフォームを選択することが多い。一方、中東・アフリカおよび南米は、三次病院および公衆衛生機関でのパイロットプロジェクトによる初期段階の採用曲線を示しており、コスト障壁が緩和されれば本格的な調達サイクルへ移行する可能性がある。
競合状況
市場集中度
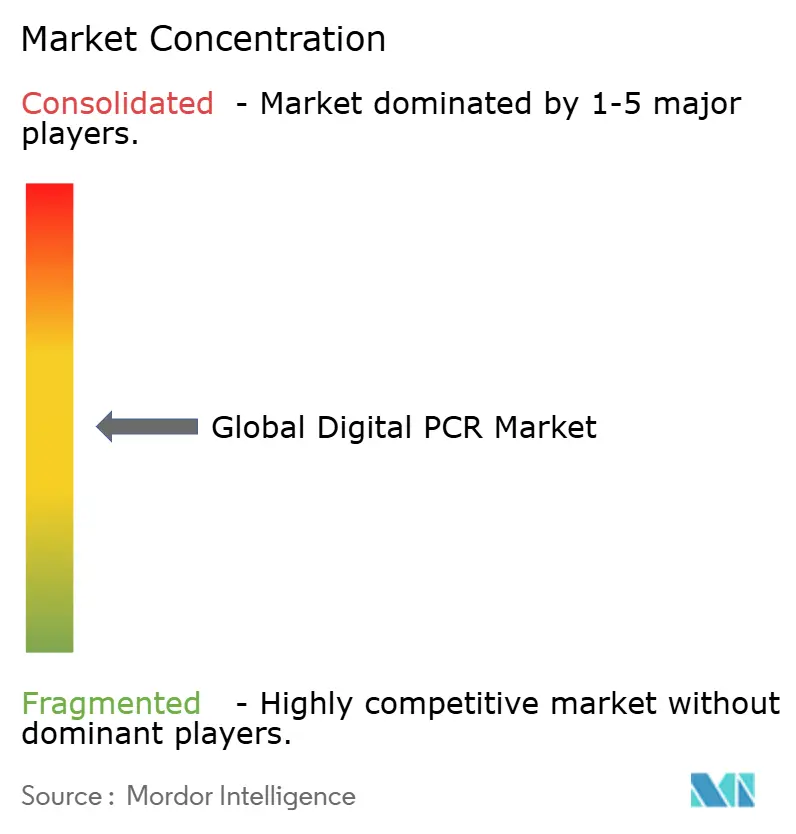
市場集中度は中程度であり、上位5社が合計で世界収益の約55%を占めています。Bio-Rad Laboratoriesは、広範なドロップレットデジタルPCRポートフォリオと8,000件以上の支持論文を持ち、アッセイ感度とパーティション安定性の技術的ベンチマークを事実上設定することで先頭走者の地位を確保しています。同社がStilla Technologiesを2025年第3四半期までに買収する拘束力のある申し出[2]は、マイクロ流体アーキテクチャへのアクセスを拡大し、Bio-Radが定着した顧客基盤内でチップベースシステムをクロスセルし、ドロップレット収益への依存を均衡させる位置付けをしています。
Thermo Fisher Scientificは、2024年のCombinati買収を含む400〜500億米ドルのM&Aパイプラインを通じて無機的成長を追求し、高解像度カウント技術を機器スイートに注入しています。QIAGENはサンプル前処理、アッセイ化学およびクラウドインフォマティクスを組み合わせた垂直統合ワークフローから競争優位性を引き出し、保管連鎖および規制文書要件を満たす単一ベンダーソリューションを検査室に提供しています。Sysmex Corporationは血液学の専門知識を活用して血液由来変異検査で差別化を図り、デジタルPCRモジュールを主流の分析装置に統合することで既存の病院アカウントでのクロスセル機会を獲得しています。
新興のホワイトスペース機会には、中所得国向けの低価格帯とニッチな環境モニタリング用途が含まれます。Standard BioToolsはNext Gen Diagnosticsと提携してサンプルあたりのシーケンシングコストを10米ドル未満に削減しており、この積極的な価格設定がデジタルPCRベンダーに対して大規模サーベイランスにおいて競合ではなく補完的なアッセイとして位置付けることを強いています。[3] Meridian Bioscienceは専門的な消化器系病原体パネルで競争しており、より広いアッセイメニューが大手企業に支配されている場合でも、標的を絞った用途が牽引力を得られることを示しています。顧客がハードウェア・ソフトウェア・試薬の統合エコシステムをますます要求するにつれて、フルスタックポートフォリオを持たないサプライヤーはパートナーシップを求めるか、買収対象となる可能性が高いです。
デジタルポリメラーゼ連鎖反応産業リーダー
-
Bio-Rad Laboratories, Inc.
-
Thermo Fisher Scientific Inc
-
Sysmex Corporation
-
QIAGEN N.V.
-
QIAGEN N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルポリメラーゼ連鎖反応市場 このレポートでカバーされる企業
- Bio-Rad Laboratories
- Thermo Fisher Scientific
- QIAGEN
- Sysmex
- Danaher
- Merck
- Agilent Technologies
- Standard BioTools
- Takara Bio
- Meridian Bioscience
- JN Medsys
- Stilla Technologies
- Avance Biosciences
- RainDance Technologies
- Analytik Jena GmbH
- Combinati Inc.
- NIPD Genetics
- Quantabio
- Precigenome LLC.
最近の産業開発事情 デジタルポリメラーゼ連鎖反応市場
- 2025年2月:Bio-Rad Laboratoriesは次世代デジタルPCR能力を拡大するためにStilla Technologiesを買収する拘束力のある申し出を発表しました。
- 2025年2月:Bio-RadはAAVベクター品質評価の精密化のためにVericheck ddPCR空充填カプセルキットを発売しました。
- 2024年7月:Stilla TechnologiesはクリスタルデジタルPCRプラットフォームを拡大するためにAvantorと米国流通パートナーシップを締結しました。
- 2024年2月:Stilla Technologiesはマイクロ流体デジタルPCR機器の商業化を加速するために2,650万米ドルのシリーズCラウンドを完了しました。
デジタルポリメラーゼ連鎖反応市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、デジタルPCR市場を、17カ国の臨床・研究・法医学・環境分野において、核酸サンプルを数千のマイクロリアクションに分割して絶対定量化を行う専用機器、ならびにその専用消耗品、試薬、バンドル分析ソフトウェアから生じる収益と定義しています。
スコープ除外:受託検査サービスおよび従来型またはリアルタイムPCRプラットフォームは本評価の対象外です。
セグメンテーション概要
- コンポーネント別
- デジタルPCR機器
- ドロップレットベースプラットフォーム
- チップベースプラットフォーム
- 消耗品および試薬
- ソフトウェアおよびサービス
- デジタルPCR機器
- 技術別
- ドロップレットデジタルPCR
- BEAMingデジタルPCR
- マイクロ流体デジタルPCR
- 用途別
- 臨床診断
- 腫瘍学
- 感染症検査
- 遺伝性疾患
- 研究
- 遺伝子発現解析
- コピー数変異
- 法医学
- その他の用途
- 臨床診断
- エンドユーザー別
- 病院および臨床検査室
- 学術・研究機関
- 製薬・バイオテクノロジー企業
- 受託研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法とデータ検証
一次調査
Mordorアナリストは、北米、欧州、アジア太平洋地域の分子病理学者、臨床検査室マネージャー、調達責任者、地域ディストリビューターにインタビューを実施しました。
これらの対話により、平均販売価格、交換サイクル、および新興の腫瘍学・廃水検査の普及状況を二次エビデンスと整合させることができました。
デスクリサーチ
米国FDA 510(k)承認、EurostatのHSコード9027.80貿易フロー、NIH RePORTERグラントトレンド、WHO病原体サーベイランスダッシュボードなどの公開データセットが基礎的なユニット数を提供しました。
次に、分子病理学協会などの機関からのインサイト、査読済みジャーナル、企業の10-K、Dow Jones FactivaおよびD&B Hooversを通じて取得したニュースでこれらを補完しました。
このメニューは例示的なものであり、データの収集、検証、明確化には他の多くのソースが使用されました。
市場規模算定・予測
トップダウン再構築は、デジタルPCR機器の国内生産量と輸入量から始まり、地域固有の移転価格を用いて価格設定した後、検査室普及率でフィルタリングします。
サプライヤーのインストールベースの積み上げおよびサンプリングされたASP×消耗品使用量がボトムアップのクロスチェックとして機能します。
リキッドバイオプシー検査量、感染症資金調達、試薬対機器アタッチメント比率、交換タイミング、設備稼働率などの主要変数が多変量回帰コアに投入され、ARIMAオーバーレイがトレンドを2030年まで延長します。
データ検証・更新サイクル
アウトプットは3層の分散チェック、シニアアナリストレビュー、通貨正規化を経ます。
データセットは毎年更新され、主要な承認、買収、または±10%の価格変動によって中間更新がトリガーされます。
MordorのデジタルPCRベースラインが信頼性を持つ理由
プロバイダーが技術バスケット、通貨処理、予測ケイデンスを混在させるため、公表数値はしばしば乖離します。
観察された主要なギャップ要因には、qPCRまたはサービス収益の包含、単一時点の通貨換算、製造能力制約を無視した積極的な腫瘍学検査仮定が含まれます。
ベンチマーク比較
| 市場規模 | 匿名化ソース | 主要ギャップ要因 |
|---|---|---|
| 8.4億米ドル(2025年) | Mordor Intelligence | - |
| 8.6億米ドル(2025年) | グローバルコンサルタンシーA | 複数年サービス契約と延長保証をバンドル |
| 71.2億米ドル(2024年) | 産業ジャーナルB | デジタル、リアルタイム、従来型PCRおよびアウトソーシング検査収益を合算 |
| 7.0億米ドル(2024年) | リサーチブティークC | COVID-19前の輸入ベースラインを使用し、消耗品アタッチメントを省略 |
これらの対比は、明確な変数と再現可能なステップに遡及可能な、厳格にスコープされたハードウェアプラス消耗品モデルを規律ある年次ケイデンスで更新するMordorのアプローチが、意思決定者にバランスのとれた透明性の高いベースラインを提供することを示しています。
レポートで回答される主要な質問
現在のデジタルPCR市場規模はどのくらいですか?
デジタルPCR市場は2026年に9.4億米ドル(0.94 ビリオン 米ドル)と評価され、2032年までに21.3億米ドル(2.13 ビリオン 米ドル)に達すると予測されており、CAGR 14.78%で成長しています。
どのコンポーネントセグメントが収益をリードしていますか?
消耗品・試薬は、定期的なキット購入が検査室支出を支配することにより、2026年のデジタルPCR市場シェアの56.74%でリードしています。
なぜアジア太平洋地域が最も成長の速い地域なのですか?
中国の省レベルのゲノミクス助成金、インドの拡大する臨床検査室ネットワーク、および日本の支援的な保険償還政策がアジア太平洋全体で18.92%のCAGRを牽引しています。
病院は現在デジタルPCRをどのように使用していますか?
病院は当日の液体生検腫瘍学検査、移植患者のウイルス量モニタリング、および感染管理部門での迅速なAMR検出にデジタルPCRを使用しています。
グローバルデジタルPCR市場で最大のシェアを持つ地域はどこですか?
2026年において、北米は世界のデジタルPCR市場において最大の市場シェアを占めています。
デジタルPCRのより広い普及を制限しているものは何ですか?
高い資本支出、専用試薬コスト、およびqPCRとNGSと比較したスループットの上限が、特に大規模な公衆衛生環境での普及を制約しています。