
臍帯血バンキングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 35.81 十億米ドル |
| 市場規模 (2031) | 49.85 十億米ドル |
| Growth Rate (2026 - 2031) | 6.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
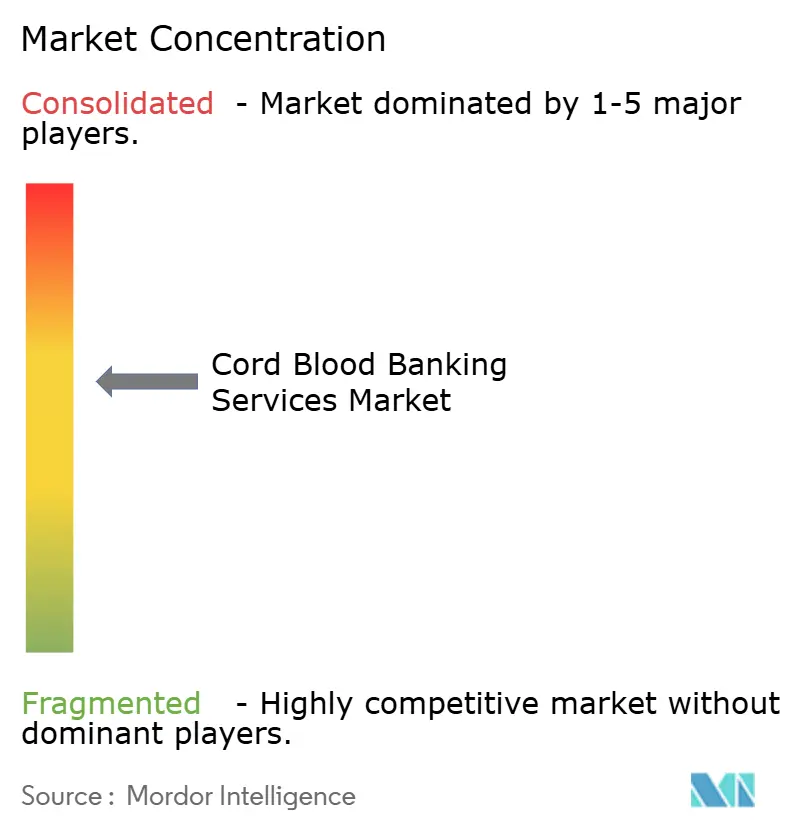
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臍帯血バンキングサービス市場分析
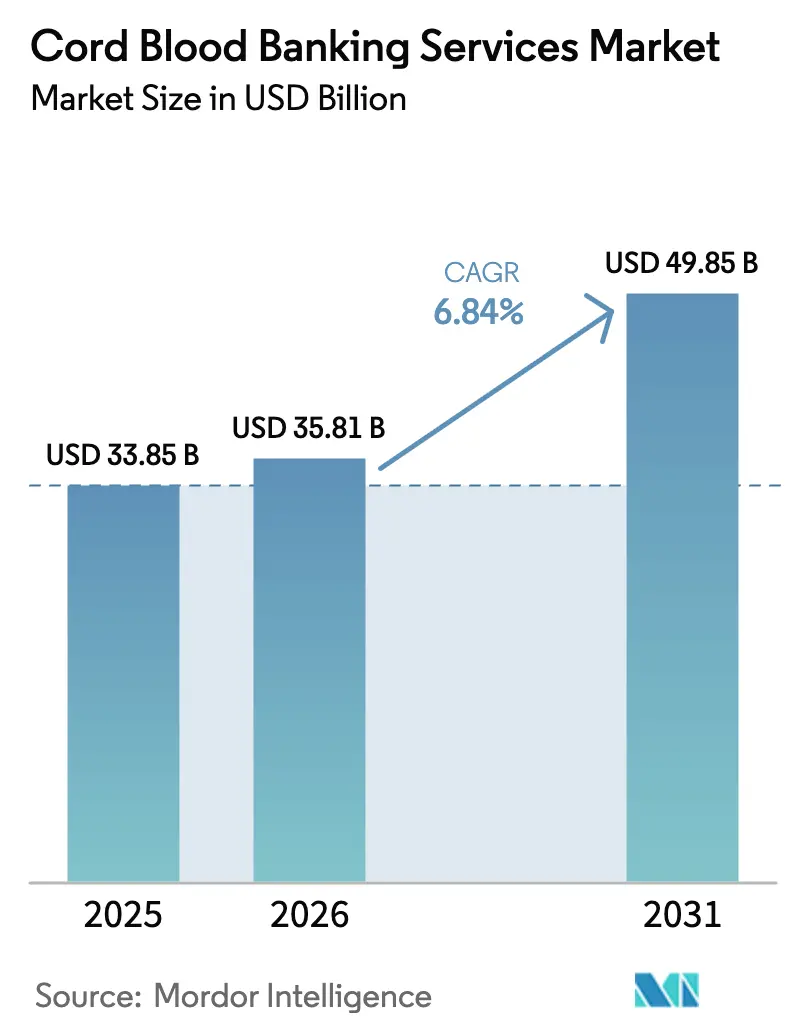
臍帯血バンキングサービス市場規模は、2025年の338億5,000万米ドルから2026年には358億1,000万米ドルに成長し、2026年から2031年にかけて6.84%のCAGRで2031年には498億5,000万米ドルに達すると予測されています。
2025年12月に米国食品医薬品局(FDA)が重症再生不良性貧血に対する体外増幅製品Omisirgeを承認したことに代表される臨床的検証は、長年にわたる投与量の制約を取り除き、臍帯血を用いた移植に対する医師の信頼を高めています。[1]米国食品医薬品局、「FDAが重症再生不良性貧血に対する初の体外増幅臍帯血製品を承認」、FDA.gov 民間保管が移植で治療可能な疾患に対する生物学的保険として機能するという認識が親の間で高まっており、この傾向は産科医の推薦やターゲットを絞ったデジタルキャンペーンによって強化されています。一方、公共バンクは採取コストを補助し遺伝的多様性を拡大する新たな政府資金の恩恵を受けており、公的に寄付されたユニットが移植センターにとってより利用しやすくなっています。[2]保健資源・サービス局、「国家臍帯血在庫契約」、hrsa.gov 自動化された閉鎖系処理、リアルタイム低温監視、ブロックチェーン監査証跡といった技術的アップグレードにより、汚染リスクが低下し、AABBおよびFACT-NetCord基準との整合性が図られています。これらの複合的な力が臍帯血バンキングサービス市場を安定した中一桁台の年間成長へと導きながら、公共の利他主義と民間の選択肢を融合させた新たなハイブリッドサービスモデルの普及を促しています。
レポートの主要ポイント
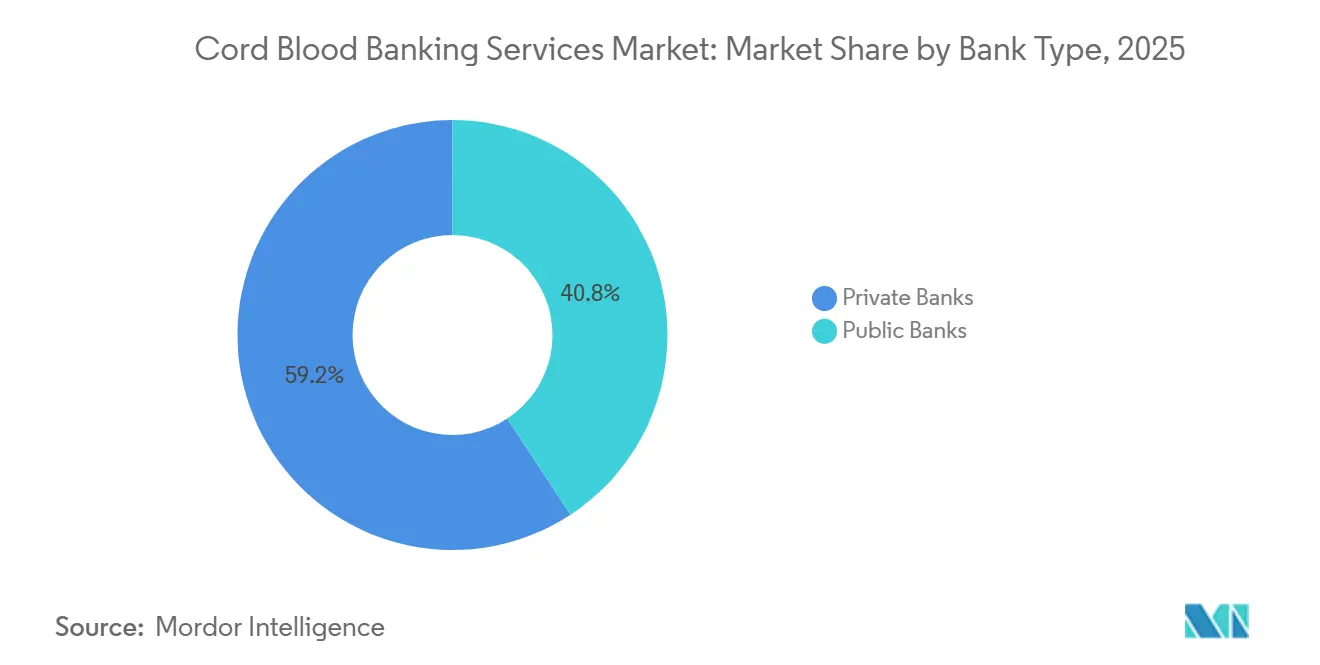
- 銀行タイプ別では、民間事業者が2025年の臍帯血バンキングサービス市場シェアの59.24%を占め、公共バンクは2031年までに9.14%のCAGRで最高成長率を記録する見込みです。
- 保管サービス別では、処理・保管の組み合わせが2025年の臍帯血バンキングサービス市場規模の47.25%を占め、処理のみの契約は2026年から2031年にかけて9.53%のCAGRで拡大すると予測されています。
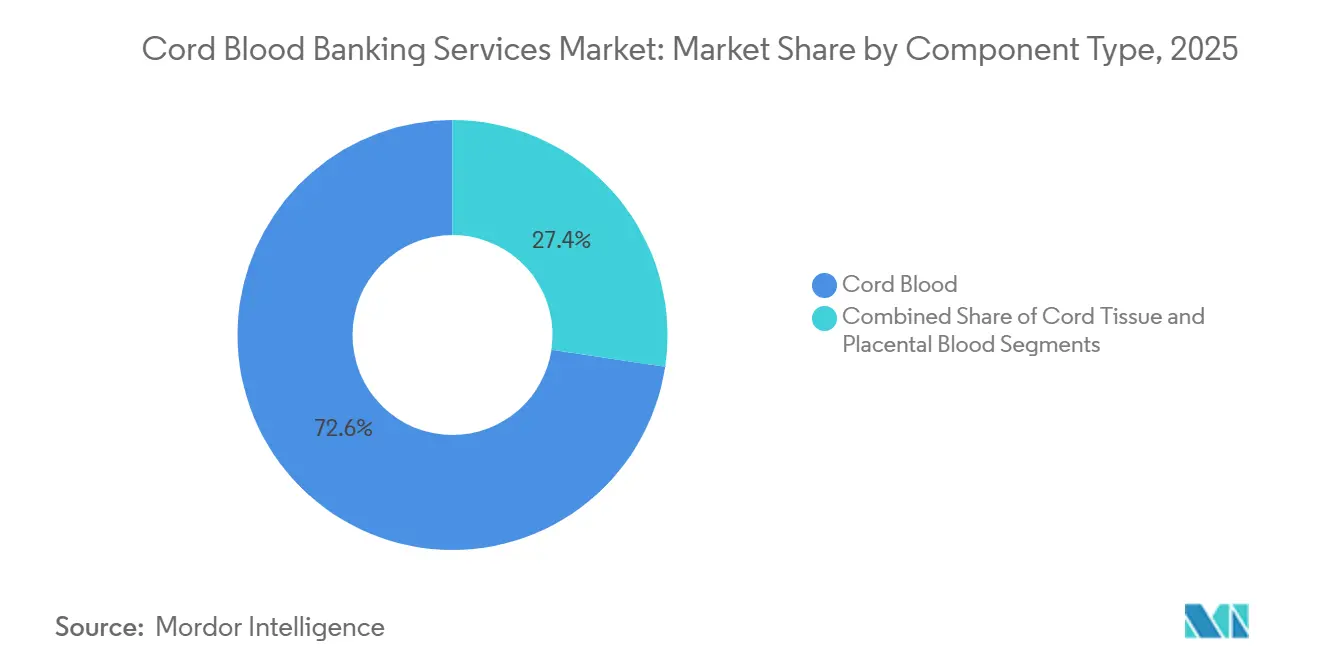
- コンポーネント別では、臍帯血が2025年の臍帯血バンキングサービス市場シェアの72.64%をリードし、臍帯組織は2031年までに10.43%のCAGRで最も速く成長する見込みです。
- 用途別では、がんが2025年の臍帯血バンキングサービス市場規模の37.67%を占め、代謝性疾患は2031年までに10.32%のCAGRで最も速い成長軌道にあります。
- エンドユーザー別では、病院・クリニックが2025年の臍帯血バンキングサービス市場シェアの43.74%を占め、研究機関は2026年から2031年にかけて最高の9.54%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の臍帯血バンキングサービス市場シェアの39.54%をリードし、アジア太平洋地域は2031年までに8.24%のCAGRで最も強い地域拡大を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 移植で治療可能な疾患の 罹患率増加 | +1.2% | 北米、欧州 | 長期(4年以上) |
| 親の意識向上と 民間バンク利用の拡大 | +1.5% | 都市部の北米、欧州、 アジア太平洋 | 中期(2〜4年) |
| 公共バンクへの政府資金援助 | +0.9% | 北米、欧州、一部の アジア太平洋 | 中期(2〜4年) |
| 凍結保存・処理技術の進歩 | +1.1% | 北米・欧州主導のグローバル | 長期(4年以上) |
| 体外幹細胞増幅 プラットフォーム | +1.3% | 北米、欧州、日本 | 長期(4年以上) |
| ハイブリッド官民コスト共有 モデル | +0.8% | アジア太平洋、中東、ラテン アメリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
移植で治療可能な疾患の罹患率増加
白血病および遺伝性貧血は移植需要を継続的に押し上げており、適合する成人ドナーが得られない場合に臍帯血が重要な役割を果たしています。急性リンパ性白血病および急性骨髄性白血病は小児臍帯血移植の約60%を占め、鎌状赤血球症とベータサラセミアはキャリア保有率の高い地域で最も急速に増加しています。[3]米国血液学会、「血液悪性腫瘍に対する臍帯血移植」、米国血液学会、hematology.org 拡大された新生児スクリーニングも、転帰が最良となる早期段階での代謝性疾患移植を促進しており、生後9か月以前に治療されたハーラー症候群の5年生存率は80%を超えています。欧州の複数の国では、遺伝的リスクが証明された家族に対して民間バンキングを保険償還しており、医療的価値の訴求を強化しています。
親の意識向上と民間バンク利用の拡大
主要都市の親は、バンキングされたユニットが低確率ながら高い価値を持つセーフティネットを提供するという認識を深めています。1,400〜2,300米ドルの初期費用に加え、年間125〜300米ドルの保管料は富裕層世帯にとって許容範囲内であり、Cord Blood Registryの全エクソーム塩基配列解析バンドルのようなパートナーシップにより、家族は保管と遺伝的知見を連携させることができます。自家使用率は1%未満にとどまっていますが、保管しないことへの潜在的なリスクという認識が強力な動機として機能し、民間需要の底堅さを維持しています。
公共バンクへの政府資金援助
公共在庫は採取を補助し多様な組織型を維持する政府助成金に依存しています。2024年、米国保健資源・サービス局は5つのバンクに対して合計1,650万米ドルを交付し、非血縁移植ニーズに対応する15万ユニットの在庫を確保しました。欧州連合および日本における同様のプログラムは移植活動に連動した資金提供を行い、安定した品質を確保する一方で、政策変更に対する予算リスクも抱えています。
凍結保存・処理技術の進歩
自動化された閉鎖系は手動方式と比較してより多くの細胞を回収し、汚染リスクを低減します。新施設では液体窒素の冗長供給とユニットレベルのブロックチェーン追跡が導入されており、Cryo-Cell Internationalが2024年に開設したダーラムの5万6,000平方フィートの施設がその好例です。ガラス化も臍帯組織において普及が進んでおり、間葉系細胞は緩慢凍結法への反応が乏しいためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民間バンキングの高コスト | –0.7% | 新興アジア太平洋、ラテンアメリカ | 短期(2年以内) |
| 承認済み臨床用途の 限定性 | –0.5% | グローバル | 中期(2〜4年) |
| 規制認定のギャップ | –0.4% | アジア太平洋(日本除く)、中東、 ラテンアメリカ | 長期(4年以上) |
| 人工多能性幹細胞ソースとの 競合 | –0.6% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
民間バンキングの高コスト
価格は年収が1万米ドル未満の多くの世帯を除外しており、特に通貨変動が費用をさらに押し上げる新興市場においてその傾向が顕著です。保管費用を負担する保険会社はごく少数にとどまり、高所得層以外への普及を制限しています。
承認済み臨床用途の限定性
約80の疾患が臍帯血治療の対象となっていますが、民間バンクのマーケティングの多くは、第III相試験での証明が欠如している脳性麻痺などの潜在的な再生医療用途を強調しています。オーストラリアおよびカナダの消費者保護機関は誇大表示に対して警告を発しており、一部の企業は広告内容を抑制せざるを得ない状況となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
銀行タイプ別:
公的資金がより速い成長を促進公共機関は2025年の臍帯血バンキングサービス市場の40.76%を占め、政府が在庫の多様性を支援することで2031年まで年率9.14%の成長が見込まれています。民間事業者は確立されたブランドと消費者直接マーケティングにより主導的地位を維持していますが、1%未満の自家使用率は引き続き精査を受けており、消費者の選択肢を保ちながら公共在庫を充実させる新たなハイブリッド価格設定を促しています。
民間事業者は現在、遺伝子スクリーニング、組織オプション、体外増幅への将来的なアクセスを組み合わせてプレミアム価格を正当化し、ハイブリッドによる市場侵食を抑制しようとしています。公共バンクはより広いHLAカバレッジと移植成功率の向上を武器に、利他的な寄付を社会的責任と医療効率の両面から訴求しています。


保管サービス別:
処理のみの契約が加速病院は大型低温保管庫の維持に伴う資本負担を回避するために処理のみの契約を選択するケースが増えており、このニッチ分野は9.53%のCAGRが見込まれています。処理・保管の組み合わせは依然として2025年収益の47.25%を占め、保管の継続性とチェーン・オブ・アイデンティティの厳格な管理を推進するフルサービス民間バンクの主力サービスとして位置づけられています。
大型施設に投資するバンクはユニットあたりコストの低減という恩恵を受けますが、採取から凍結まで48時間以上経過すると細胞生存率が低下するため、輸送時間の管理も課題となります。保管のみの契約は規模は小さいものの、国際的な転居後により高い認定を受けた保管庫に既存のバンキングユニットを移したい親を引き付けています。
コンポーネントタイプ別:
臍帯組織が勢いを増す臍帯血は数十年にわたる移植データと成人投与量の問題を解消する新たな増幅承認に支えられ、臍帯血バンキングサービス市場規模の72.64%を占め続けています。間葉系細胞が豊富な臍帯組織は、移植片対宿主病や整形外科的修復における有望な試験結果を背景に年率10.43%の成長が見込まれています。民間バンクは組織と血液をバンドル提供することで登録あたりの平均収益を高め、治療の不確実性に対するヘッジを図っています。
胎盤血はより多くの細胞量を提供しますが、採取の複雑さと汚染リスクが加わるため、普及は中程度にとどまっています。ガラス化プロトコルの改善に伴い組織バンキングのコストは低下しており、標準的な臍帯血保管との価格差が縮小しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
代謝性疾患が最も速く成長がんは白血病およびリンパ腫移植に牽引され2025年収益の37.67%を占めましたが、代謝性疾患は10.32%のCAGRで急速に拡大しています。ハーラー症候群およびクラッベ病の早期治療は明確な神経学的効果を示しており、より広範な新生児スクリーニングと迅速な移植紹介を促しています。
鎌状赤血球症とベータサラセミアも、バンキングされた幹細胞を活用する遺伝子編集プログラムの支援を受けて着実に拡大しています。試験結果が混在する中、実験的な神経学的用途は臨床的に不確実な状態が続いており、「その他」カテゴリーの成長を抑制しています。
エンドユーザー別:
研究機関が在庫ニーズを拡大病院・クリニックは移植の大部分を実施し、2025年に43.74%のシェアを占めましたが、研究機関は体外増幅、遺伝子編集、人工多能性幹細胞比較試験を検証するにつれて年率9.54%の成長を遂げるでしょう。各フェーズII試験は数百ユニットを消費する可能性があり、公共バンクに新たな収益源をもたらすとともに、高品質なプロトコルグレードの材料への需要を高めています。
専門移植センターはT細胞除去に依存するハプロ同一アプローチを採用することで中一桁台の成長を維持しています。規制当局が検証済みの温度監視機能を欠く家庭用デュワー瓶に対して警告を発しているため、家庭保管は依然として周辺的な位置づけにとどまっています。
地域分析
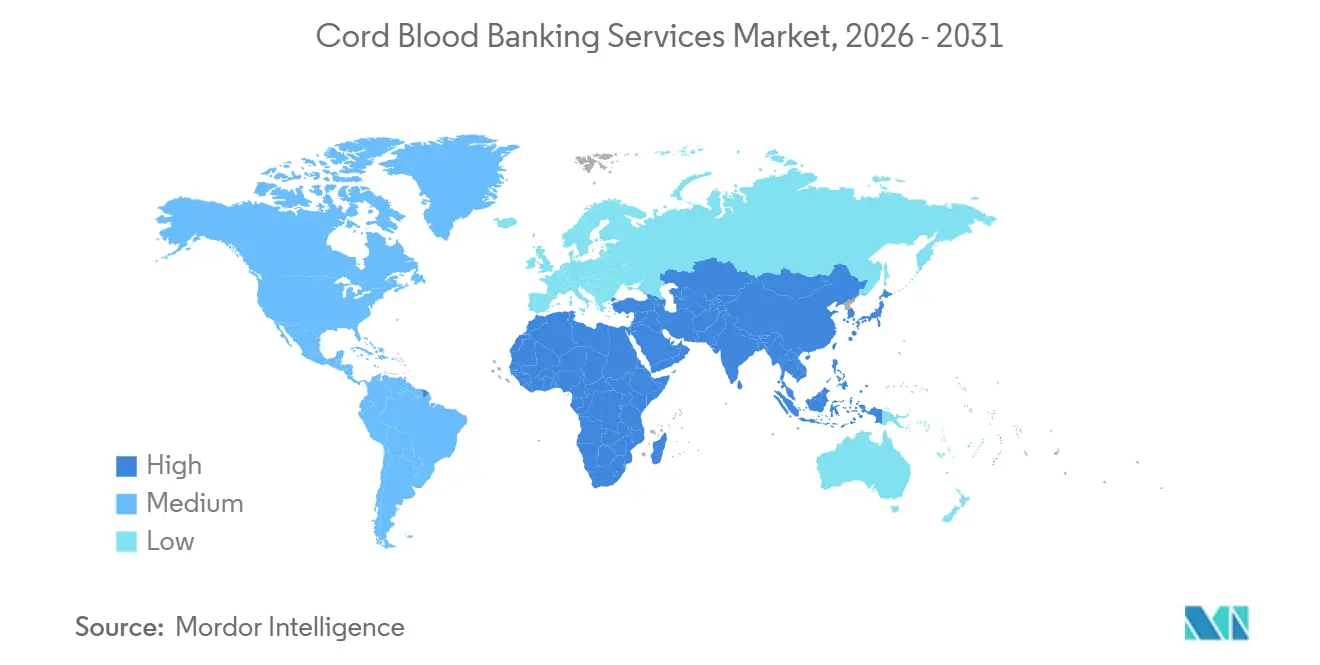
北米臍帯血バンキングサービス市場
北米は、成熟したプライベートバンキング、FDA義務付けの品質管理、および15万件の多様なユニットを保存した1,650万米ドルの国家臍帯血在庫への資金提供を背景に、2025年において39.54%のシェアで首位を占めた。カナダはHLAギャップを埋めるために先住民族由来のユニットを重視しており、メキシコの親たちは米国の監督機関へのアクセスを求めて国境を越えて保管することが多い。Cord Blood Registry、ViaCord、Cryo-Cellの間の競争はマージンを圧迫し、サービスのバンドル化を促進している。
アジア太平洋臍帯血バンキングサービス市場
アジア太平洋地域は、地域別CAGRで最も高い8.24%を記録する見込みである。中国の7ライセンス上限制度は準独占状態を生み出し、プレミアム価格設定と医療ツーリズム促進しており、China Cord Blood Corporationは2024年の収益として1億8,000万米ドルを報告している。インドのLifeCellおよびStemCyteは、中産階級の認知度と産科医の推薦の高まりを受けて年率15%で拡大している。日本は集中管理されたネットワークを通じて厳格な品質を維持しており、オーストラリアは医薬品・医療機器行政局(Therapeutic Goods Administration)のライセンスにより事業者を3社に限定している。
欧州・中東・ラテンアメリカ臍帯血バンキングサービス市場
欧州は2025年の収益の約4分の1を占めた。英国およびドイツの強固な公的ネットワークは、移植成功に焦点を当てた成果連動型の資金調達を活用しており、一方でプライベートバンキングは公的寄付への文化的嗜好から普及率が5%未満にとどまっている。Zemcelpro(ゼムセルプロ)の欧州医薬品庁(EMA)による条件付き承認により、同地域は臍帯血療法の拡大において最前線に立っている。中東では、アブダビ・バイオバンクの10万ユニット規模の保管施設がUAEを越境保管ハブとして位置づけている一方、ラテンアメリカは認定基準の不均一さという課題抱えており、ブラジルのANVISAはGMP(医薬品製造管理および品質管理基準)の厳格な遵守を求めているが、近隣諸国は遅れをとっており、より高い保証を求めて国境を越えて保管する家族が増えている。

規制環境
臍帯血バンキングは、意図された用途と対象市場によって異なる、生物製剤、組織、医療サービス許認可の枠組みが入り混じった制度によって規制されている。米国では、非血縁者間同種移植を目的とする臍帯血はFDAにより生物製剤として規制され、流通にはINDまたはBiologics License Application(生物製剤承認申請)による承認が必要である(施設はドナースクリーニングおよび検査に関する21 CFR Part 1271の要件、および現行の適正組織規範にも準拠する必要がある)。品質要件は一般に、採取、加工、保管、ラベリングまたは追跡可能性、および出庫に関するAABBおよびFACT-NetCord基準を基準として評価される。
欧州全域では、指令2004/23/EC(および2006/17/ECなどの技術実施指令)が組織および細胞に関する品質・安全性要件を定め、各国の所管当局が組織施設の認可および査察を監督している。アジアでは、許認可制度に業務上の耐障害性要件が追加されている。シンガポールでは、臍帯血バンキングはHealthcare Services Act 2020およびHealthcare Services (Cord Blood Banking Service) Regulations 2021のもとで規制され、安全性、品質、生存性、有効性を保護するための緊急時対応計画の義務化が含まれる。インドでは、Indian Council of Medical Research(ICMR)の指針とDrugs and Cosmetics Act and Rulesが基盤となり、これによりバンクがプロセスをどのように検証し、広告表現の境界をどのように管理し、国内および国境を越えた利用のための追跡可能性をどのように文書化するかが規定される。
バリューチェーン分析
臍帯血バンキングのバリューチェーンは、登録、同意、採取時点での実施を推進する産科病院および産科ネットワークから始まり、続いて識別連続性を支える検証済み採取キットおよびラベリングまたは追跡可能性システムがある。時間および温度管理された物流により、ユニットは分娩室から加工ラボへ移送され、そこでバンクは受入検査、感染症検査およびドナー適格性審査、容量削減および細胞回収(クローズド型・自動化された加工プラットフォームの利用が増加)、そして長期の低温保存前の制御速度凍結を実施し、継続的モニタリングおよび災害復旧対策を伴う長期低温保存を行う。
下流では、流通および出庫管理により、厳格な文書管理、輸送適格性評価、および認証審査(多くの紹介経路においてAABBおよびFACT-NetCord)を通じて在庫が移植センター、病院、研究機関に結び付けられる。ボトルネックは、加工用消耗品および機器における単一ベンダー依存、および採取用構成部品に関する規制主導の変更に集中しており、これらは再検証を要し、複数拠点ネットワークの継続性を混乱させる可能性がある。Cryoviva Life Sciencesが独占提携(2026年7月)を通じてインドでPrepaCyte-CBを導入するといった技術導入の事例は、バンクが臨床および研究需要に対するコンプライアンスと相互運用性を維持しつつ、ユニットの利用価値を高め単位当たりコストを削減するために、より高い回収率を実現する加工ツールをどのように導入しているかを示している。
競合状況
市場の主要企業にはCord Blood Registry、China Cord Blood Corporation、ViaCord、Cryo-Cell International、Cordlifeが含まれており、中程度の集中度を示しています。China Cord Blood Corporationは限定されたライセンスを活用して地域的な優位性を維持し、Cryo-Cell Internationalは50万ユニットを収容する自動化されたダーラム施設を通じてスケールメリットを追求しています。Cord Blood Registry は付加的な遺伝子サービスと研究連携を通じて差別化を図り、その在庫を精密医療パイプラインに統合しています。
地域参入企業は、規制の枠組みが断片的でありながら需要が高まっている東南アジア、中東、ラテンアメリカに注力しています。ハイブリッド官民価格設定、体外増幅パートナーシップ、組織バンドル提供が新規参入者の主要な競争手段となっています。ユニットがバンキングされると乗り換えコストは低くなりますが、評判への信頼と認定状況が意味のある参入障壁を形成しています。
臍帯血バンキングサービス業界リーダー
Cord Blood Registry (CBR) |
China Cord Blood Corporation
Cryo-Cell International
FamiCord Group
Revvity
- *免責事項:主要選手の並び順不同
臍帯血バンキングサービス市場
- AlphaCord
- Americord Registry
- Be The Match BioTherapies
- Biovault
- Boyalife Group
- Canadian Blood Services – CBB
- China Cord Blood Corp.
- Cord Blood Registry (CBR)
- Cordlife Group Ltd
- Cryo-Cell International
- FamiCord Group
- LifeCell International
- New York Blood Center (NCBP)
- NHS Cord Blood Bank
- Revvity Inc.
- Smart Cells International
- Stem Cell Technologies
- StemCyte
- Vita34 AG

市場機会と将来展望
主要な機会は、従来の単一ユニット移植を超えた臨床的検証と在庫収益化の交差点にある。2025年12月のOmisirgeのFDA承認は、従来の用量制約に対応する体外増幅アプローチへの信頼を強化し、新たな臨床結果は臍帯血が高度な移植戦略のための入手可能な出発材料であるという裏付けを続けている。例えば、Fred Hutchinson Cancer Centerは2026年4月、白血病および骨髄異形成症候群患者において臍帯血と併用されるプール型臍帯血幹細胞製品(ジラヌビセル)の第2相試験結果を報告し、これはより高品質で特性が明確なユニットおよびより信頼性の高い出庫準備への需要を高める、より広範な採用経路を支持するものである。
業務上の空白は、地域や顧客タイプ(移植・病院向け加工専用契約、および研究利用を含む)にわたる標準化された期待に対応するための品質システムの高度化とスケーリングに残っている。FACTおよびAABBの認証状況、ならびにドナー適格性、追跡可能性、検証済み低温保存緊急時対応計画に関する規制準拠文書は、米国のHRSA支援によるNational Cord Blood Inventory契約のような公的在庫多様性プログラムに関連するハイブリッド型アプローチを含め、民間・公的モデル双方において商業的差別化要因として活用されている。バンクはまた、遺伝子スクリーニング、組織アドオン、デジタル管理連鎖ツールを組み合わせることでサービス価値を拡大でき、増幅されたHSPC向けに最適化された低温保存ソリューションに関する新たな取り組みは、体外増幅および橋渡し研究のワークフローを、より高い解凍後回収率とより一貫した製品性能で支援することを目指すバンクにとって、もう一つの道を提供している。
Recent Industry Developments in 臍帯血バンキングサービス市場
- 2026年4月:Cryo-Cell Internationalは、臍帯血の採取、保管、および投与用出庫に関するFACT認証を更新し、有効期限を2029年4月3日まで延長した。この更新は、病院や移植センターが検証済みプロセスおよび監査可能な識別連鎖を求めてバンクを審査する市場において、第三者による品質保証を強化するものである。
- 2026年2月:Cordlife Groupは、China Stem Cells (South) Co.の間接株式を売却する対価として、China Cord Blood Corporationの株式10%を取得する契約を発表した。この取引は、限定的な許可が地域の競争力学を左右し得る、認可済みの中国臍帯血能力を巡る継続的な国境を越えた布陣を示すものである。この動きは、規制対象能力へのアクセスを統合し、アジア全域における複数拠点加工ネットワークを支援するというより広範な戦略と一致している。
- 2025年11月:マリコパ郡の裁判官は、アリゾナ州司法長官が提起した消費者詐欺訴訟の棄却申立てを、Cord Blood Registry(CBR)Systemsに対して却下した。この判決により、民間バンクのマーケティングおよび販売慣行に対する訴訟圧力が継続し、実証済みの臨床利用に関する主張の重要性と、顧客向けコミュニケーションに対するより厳格なコンプライアンス審査の重要性が高まった。


臍帯血バンキングサービス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、出生時の臍帯血および関連する出生時組織から採取した幹細胞を採取、加工、検査、および低温保存するための有料サービスを対象とし、これにより検体を後日医療または研究目的で使用できるようにするものである。
範囲の除外:一般的な出生前検査、通常の病院分娩費用、および保管ユニットが利用のために出庫された後に発生する下流の細胞治療コストは対象外とする。
セグメンテーション概要
- 銀行タイプ別
- 公共
- 民間
- 保管サービス別
- 処理のみ
- 保管のみ
- 処理・保管の組み合わせ
- コンポーネントタイプ別
- 臍帯血
- 臍帯組織
- 胎盤血
- 用途別
- がん
- 血液疾患
- 代謝性疾患
- その他
- エンドユーザー別
- 病院・クリニック
- 専門移植センター
- 研究機関
- 家庭保管ユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バンキングサービスとして数えられる範囲の境界を設定し、量および価格設定の前提に関する明確な出発点を構築するために用いられた。米国CDC(出生統計)、米国FDA(HCT/Pおよび臍帯血関連指針)、公的臍帯血バンキングに関するHRSA資料、およびWHOの保健統計といった公開の非有料源からの参照を検討し、対象となる出生数および医療システム能力の枠組みを構築した。
また、査読付き学術誌および臨床試験登録を確認し、臍帯血ユニットがどの程度の頻度で使用され、どの適応が最も引用されているかを把握し、長期保管需要の妥当性確認に役立てた。その他の二次的情報源には、企業開示資料や投資家向け説明資料、信頼性のある報道、低温保存および加工技術に関する特許データベース、および事象追跡のためのニュース・財務データベースが含まれる。ここに記載された情報源は例示に過ぎず、データ収集、検証、および明確化のために多数の追加参照が使用された。
一次インタビューおよび調査
一次インタビューおよび構造化調査は、サービスバンドル、更新行動、および加工種類、保管期間、追加検査に応じて価格がどのように変化するかを確認するために用いられた。米州、EMEA、APAC全域の事業者、チャネルパートナー、および臨床関係者と対話を行い、デスクリサーチのギャップを埋め、観察された購買・運営パターンに対して前提を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):16% | APAC:44% |
| 中堅層:52% | 機能・事業部門責任者:36% | EMEA:34% |
| 小規模事業者:18% | マネージャー:48% | 米州:22% |
市場規模算定と予測
当社の規模算定は、地域別の出生数から構築されたトップダウン型の需要プールから始まり、これを臍帯血バンキングの普及率、および民間・公的保管の分割によってフィルタリングする。対象となる量が確定した後、典型的な一回限りの加工・採取費用および毎年発生する保管料を用いて収益を再構築し、複合パッケージが一般的に販売されている場合には別のロジックを適用する。
モデルの妥当性を確保するため、プロバイダーの収益レンジ、サンプル価格表、および家族が初期契約期間を超えて保管を更新する頻度に関するチャネル確認など、選択的なボトムアップ近似値を相互検証として用いた。モデルに影響を与えた主要な入力には、出生動向、公的献血率、民間保管の採用率、平均保管契約期間、年間保管更新率、および加工と長期保管の一般的な価格帯(臍帯組織や胎盤成分がバンドルされた場合の価格設定を含む)が含まれる。
予測にあたっては、シナリオ分析を用い、規制、認知度、および臨床利用が時間とともに採用をどのように変化させる可能性があるかについての専門家の見解を裏付けとした。小規模国においてデータが不十分な場合は、類似市場における医療費支出、出生数、および採用率を用いた代替前提を適用し、その後一次調査からのフィードバックに基づいて調整した。
データ検証と更新サイクル
検証は複数回のパスで行われ、総計が実世界の指標と整合するようにしている。アナリストは、出生統計、示されたバンク能力の指標、および報告された運営規模といった独立した指標に対して結果を比較し、観察された価格設定・更新行動と一致しない大きな変動については再確認を行う。不一致が発見された場合、追跡確認の連絡が行われ、承認前に前提が修正される。
本報告書は年次で更新され、価格、需要、またはサービス提供状況に重大な影響を与える事象が発生した場合には中間更新が行われる。最終提供前には、市場観が最新の入手可能なデータおよび地域間で一貫した通貨タイミングを反映するよう、最終レビューパスが完了される。
Mordor Intelligenceによる臍帯血バンキングサービス市場規模と他の公開推計値との比較
臍帯血バンキングサービスに関する公開されている市場価値は、同じテーマについて論じているように見えても、大きく異なる場合がある。この差異は通常、各調査がサービスバンドルをどのように扱うか、どの出生時組織成分が計上されているか、および各国間で価格がどのように換算・更新されているかに起因する。
この市場では更新主導の差異が急速に現れる。というのも、料金は前払いの加工費用と繰り返し発生する保管更新料の組み合わせであり、両者は地域によって異なる速度で変動するためである。為替レートのタイミング、更新率、パッケージ単位の平均販売価格が同時に更新される場合、総計は現在の購買行動とより整合するようになり、これがMordor Intelligenceのモデルで採用されているアプローチである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 35.81 B (2026) | |
| グローバルコンサルティング会社A | USD 26.99 B (2024) | より早い基準年を使用しており、価格構築は過去の料金水準により強く依拠しているように見えるため、保管更新およびバンドル型追加サービスが出生数よりも速く拡大する場合、収益を過小評価する可能性がある。 |
| 業界出版社B | USD 3.27 B (2025) | より狭い収益範囲(保管サービスのみ、または限定されたバンクタイプに近い場合が多い)を適用している可能性が高く、加工や検査などサービスチェーンの一部を除外する場合があり、これにより計上される収益プールが縮小する。 |
表全体を通して、この差異は主に基準年の選択、課金対象のバンキング収益として計上されるサービス、および繰り返し発生する保管料が予測にどのように反映されるかによって説明できる。範囲を採取、加工、検査、および低温保存に結び付け、平均販売価格および更新前提をストレス検証することで、最終的な市場価値は明確な入力と再現可能な手順に追跡可能な状態が保たれる。


レポートで回答される主要な質問
2031年までの臍帯血バンキングサービス市場に期待されるCAGRは?
市場は2026年から2031年にかけて年率6.84%で成長すると予測されています。
公共臍帯血バンクが民間バンクよりも速く拡大している理由は?
採取費用を賄い遺伝的に多様な在庫を構築する政府助成金が、公共バンクの9.14%のCAGRを牽引しています。
最も速く成長しているコンポーネントタイプは?
臍帯組織は間葉系幹細胞療法への関心の高まりにより、年率10.43%で拡大すると予測されています。
OmisirgeはどのようにしてADULT移植に影響を与えますか?
Omisirgeの体外増幅は歴史的な細胞投与量の制限を克服し、好中球生着時間を約半分に短縮します。
民間バンクのより広い普及を制限する要因は何ですか?
高額な初期費用および年間保管料と、FDA承認用途の限定性が、中所得層家庭への普及を制約しています。
最終更新日:



