
英国バンキング・アズ・ア・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 442.30 百万米ドル |
| 市場規模 (2027) | 494.70 百万米ドル |
| 市場規模 (2032) | 901.10 百万米ドル |
| 成長率 (2027 - 2032) | 12.70 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国バンキング・アズ・ア・サービス市場分析
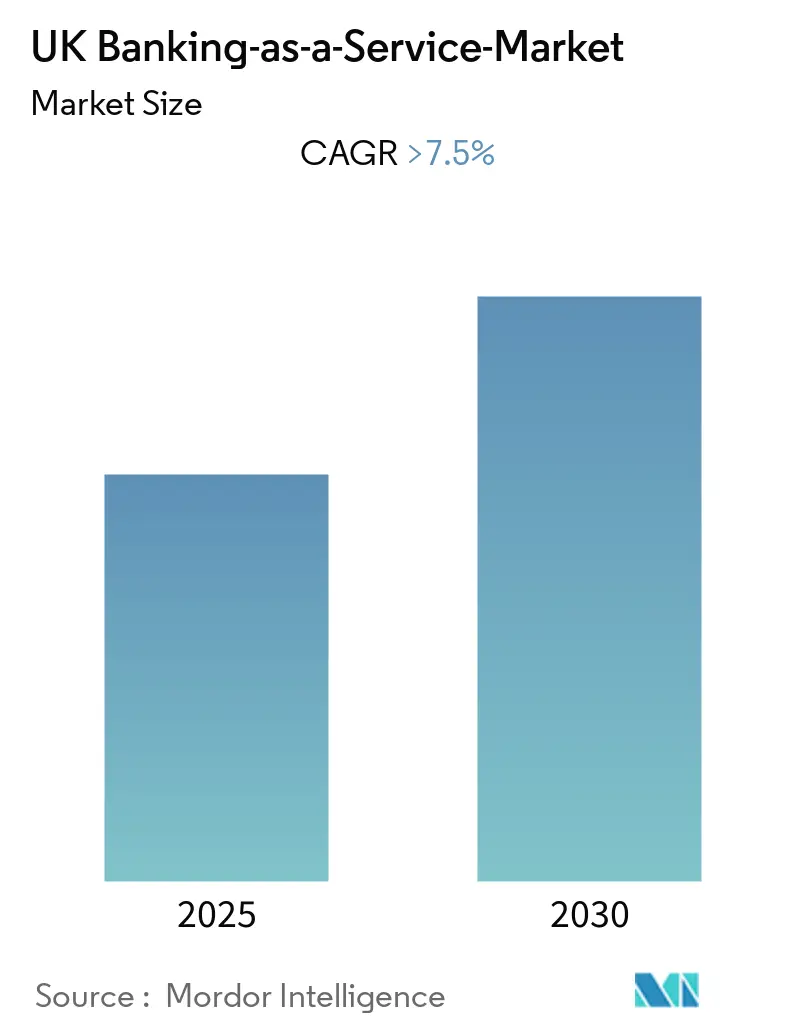
英国バンキング・アズ・ア・サービス市場規模は、2026年の442.30 ミリオン 米ドルから2027年には494.70 ミリオン 米ドルに成長し、2027年〜2032年にかけて12.70%のCAGRで2032年までに901.10 ミリオン 米ドルに達すると予測されています。
英国のバンキング・アズ・ア・サービス市場は、アプリケーション・プログラミング・インターフェースを通じて提供されるモジュール型バンキング機能へのシフトによって支えられています。プラットフォームは、口座、決済、カード発行、レンディング、コンプライアンス機能を内部で構築するのではなく、ライセンスを持つプロバイダーから調達するケースが増えています。金融行動監視機構(FCA)と健全性規制機構(PRA)は、決済サービス、電子マネー、預金受け入れ活動に対して個別の経路を設けており、専門的なインフラプロバイダーを支援しています。オープンバンキングの普及により、決済開始、口座接続、組み込み型決済ツールのアドレサブルベースが拡大しています。競争活動は、英国認可、直接決済スキームへのアクセス、およびプラットフォームの統合負担を軽減する製品機能を持つプロバイダーを中心に展開されています。
主要レポートのポイント
- 製品タイプ別では、決済・資金移動が2026年の英国バンキング・アズ・ア・サービス市場シェアの39.6%を占め、レンディング&クレジットは2032年までに16.4%のCAGRで成長すると予測されています。
- クライアント規模別では、大企業が2026年の英国バンキング・アズ・ア・サービス市場シェアの62.1%を占め、中小企業(SME)は2032年までに14.7%のCAGRで成長すると予測されています。
- クライアントタイプ別では、fintech企業が2026年の英国バンキング・アズ・ア・サービス市場シェアの47.8%を占め、マーケットプレイス、プラットフォーム&バーティカルSaaSは2032年までに15.2%のCAGRで成長すると予測されています。
- 収益コンポーネント別では、取引・口座ベース手数料が2026年の英国バンキング・アズ・ア・サービス市場シェアの36.4%を占め、インターチェンジシェア&スキーム関連収益は2032年までに15.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
英国バンキング・アズ・ア・サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ライセンス取得済み銀行インフラへの 需要 | +2.5% | 英国、ロンドンのfintech コリドーに集中 | 短期 (≤2年) |
| バーティカルソフトウェアおよびプラットフォームへの 組み込み型バンキング | +2.3% | 英国、ロンドン、マンチェスター、エジンバラで 早期の成果 | 中期 (2〜4年) |
| オープンバンキングによる 口座間決済 | +1.9% | 英国 | 中期 (2〜4年) |
| APIベースのバンキングと リアルタイム決済 | +1.6% | 英国 | 短期 (≤2年) |
| 統合型金融ワークフローへの 中小企業の需要 | +1.5% | 英国 | 長期 (≥4年) |
| アウトソーシングされた銀行統合と コンプライアンス | +0.8% | 英国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
完全な銀行ライセンスを取得せずに銀行インフラへの需要
英国のバンキング・アズ・ア・サービス市場は、fintechおよびデジタルプラットフォームが直接の銀行認可を取得して独自の規制業務を構築するのではなく、既存の銀行インフラを活用することで恩恵を受けています。Griffinは2025年に資産管理、送金、レンディング、不動産テクノロジー分野で顧客基盤を拡大し、SidekickはGriffinとの契約締結から8週間で稼働を開始し、既存の銀行インフラが製品ローンチを加速できることを示しました[1]。これらの動向は、独立した銀行を設立すことなくデジタルプラットフォームに統合できる規制対応の銀行機能への需要を浮き彫りにしています。
バーティカルSaaSおよびデジタルプラットフォームを通じた組み込み型バンキングの拡大
英国のバンキング・アズ・ア・サービス市場は、ソフトウェアプラットフォームが既存のビジネスワークフローに銀行・決済機能を統合することで拡大しています。2025年10月、ClearBankは給与計算ソフトウェアプロバイダーのPayCaptainを初の法人向け組み込み型バンキングパートナーとして発表し、300社超の法人クライアントの従業員に対してリアルタイムの給与支払いと組み込み型貯蓄を支援しています[2]。このパートナーシップは、組み込み型金融サービスが従来の金融テクノロジー企業を超えて、法人向けソフトウェアや給与計算プラットフォームにまで拡大していることを示しています。組み込み型金融機能は、プラットフォームが使用するのと同じワークフローに業務・取引情報をもたらすことも可能です。その情報は、プラットフォームが後にレンディングサービスを追加する際に、より文脈に即した与信審査やリスク判断を支援することができます。
オープンバンキングによる口座間決済の成長
英国のバンキング・アズ・ア・サービス市場は、オープンバンキングの普及拡大から恩恵を受けており、fintechおよびデジタルプラットフォームが口座間決済・回収をサービスに統合することを可能にしています。Open Banking Limitedは2025年3月に1,330万人のアクティブユーザーを報告し、前年比40%増となった一方、月間オープンバンキング決済件数は3,100万件に達し、前年比70%増となりました[3]。変動型継続支払いはオープンバンキング決済全体の13%を占め、BaaSプロバイダーが継続的な回収、サブスクリプション、組み込み型決済サービスを支援する機会を浮き彫りにしています。これらの機能により、プラットフォームは決済機能を顧客ジャーニーに直接統合し、従来の決済手段への依存を低減することができます。オープンバンキングの普及が拡大するにつれ、安全な決済開始、口座接続、APIベースの決済インフラへの需要が英国BaaS市場の成長を支えると予想されます。
APIベースのバンキングとリアルタイム決済機能の採用
決済スキームへの直接参加は、英国における銀行インフラの経済性を改善しています。Modulrは2026年8月にCHAPSに直接加盟し、CHAPS、ファスター・ペイメンツ、Bacsに接続する唯一の非銀行決済サービスプロバイダーとなりました。CHAPSは2025年に5,330万件の決済で93.9 トリリオン 英ポンド(120.2 トリリオン 米ドル)決済し、直接参加者に主要な高額決済システムへのアクセスを提供しました[4]。Modulrはまた2026年9月にMCPコネクターを導入し、ワーキングプロトタイプの開発時間を最大3倍短縮できると報告しました。統合の迅速化により、プラットフォームが規制対応の金融機能から手数料を生み出し始めるまでの期間を短縮することができます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| パートナーシップ全体における 規制上の説明責任 | -0.7% | 英国 | 中期 (2〜4年) |
| セーフガーディングと 顧客資金保護 | -0.6% | 英国 | 短期 (≤2年) |
| スポンサーバンクおよび集中型インフラへの 依存 | -0.5% | 英国 | 長期 (≥4年) |
| 詐欺、 金融犯罪、業務上の回復力 | -0.4% | 英国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
BaaSパートナーシップ全体における規制上の説明責任とコンプライアンスの複雑性
英国のバンキング・アズ・ア・サービス市場は、パートナーシップが異なる規制要件のもとで運営されるライセンス銀行、電子マネー機関、テクノロジープロバイダー、サードパーティディストリビューターを含む可能性があるため、規制上の複雑性に直面しています。金融行動監視機構のコンシューマー・デューティは、直接的な顧客関係を持たない場合も含め、その活動が小売顧客の成果を定または実質的に左右する製品流通チェーン全体の規制対象企業に適用されます。2026年7月15日から、英国は関連する後払い決済(BNPL)レンディングをFCAの規制フレームワーク内に取り込み、影響を受けるプロバイダーに認可取得または適用される経過措置のもとでの運営を求めています。これらの要件により、規制上のデューデリジェンス、責任の明確な配分、BaaSパートナーシップ全体にわたる継続的なコンプライアンス監視の必要性が高まっています。その結果生じるコンプライアンス負担は、特に小規模プロバイダーやプラットフォーム事業者にとって、オンボーディング時間と運営コストを増加させる可能性があります。
決済・電子マネーモデルにおけるセーフガーディングと顧客資金保護義務
英国のバンキング・アズ・ア・サービス市場は、決済機関および電子マネー機関が顧客資金に対する管理を強化するにつれ、追加のコンプライアンス要件に直面しています。FCAの補足的セーフガーディング制度は2026年5月7日に発効し、対象企業の記録管理、照合、報告、ガバナンスに関する強化された要件を導入しました。このフレームワークには月次の規制報告とセーフガーディング保証要件も含まれており、CASS 10Aは対象企業に対して、企業が破綻した場合に顧客資金の返還を支援するために必要な情報を含む解決パックの維持を義務付けています。2026年3月、財務報告評議会は新制度のもとでセーフガーディング保証業務を行う監査人を支援するための暫定ガイダンスを発行しました。これらの要件は業務・監査コストを増加させる可能性があり、コンプライアンスリソースが限られた小規模な決済・電子マネープロバイダーにより大きな圧力をかけています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:決済インフラが主導し、レンディングが拡大
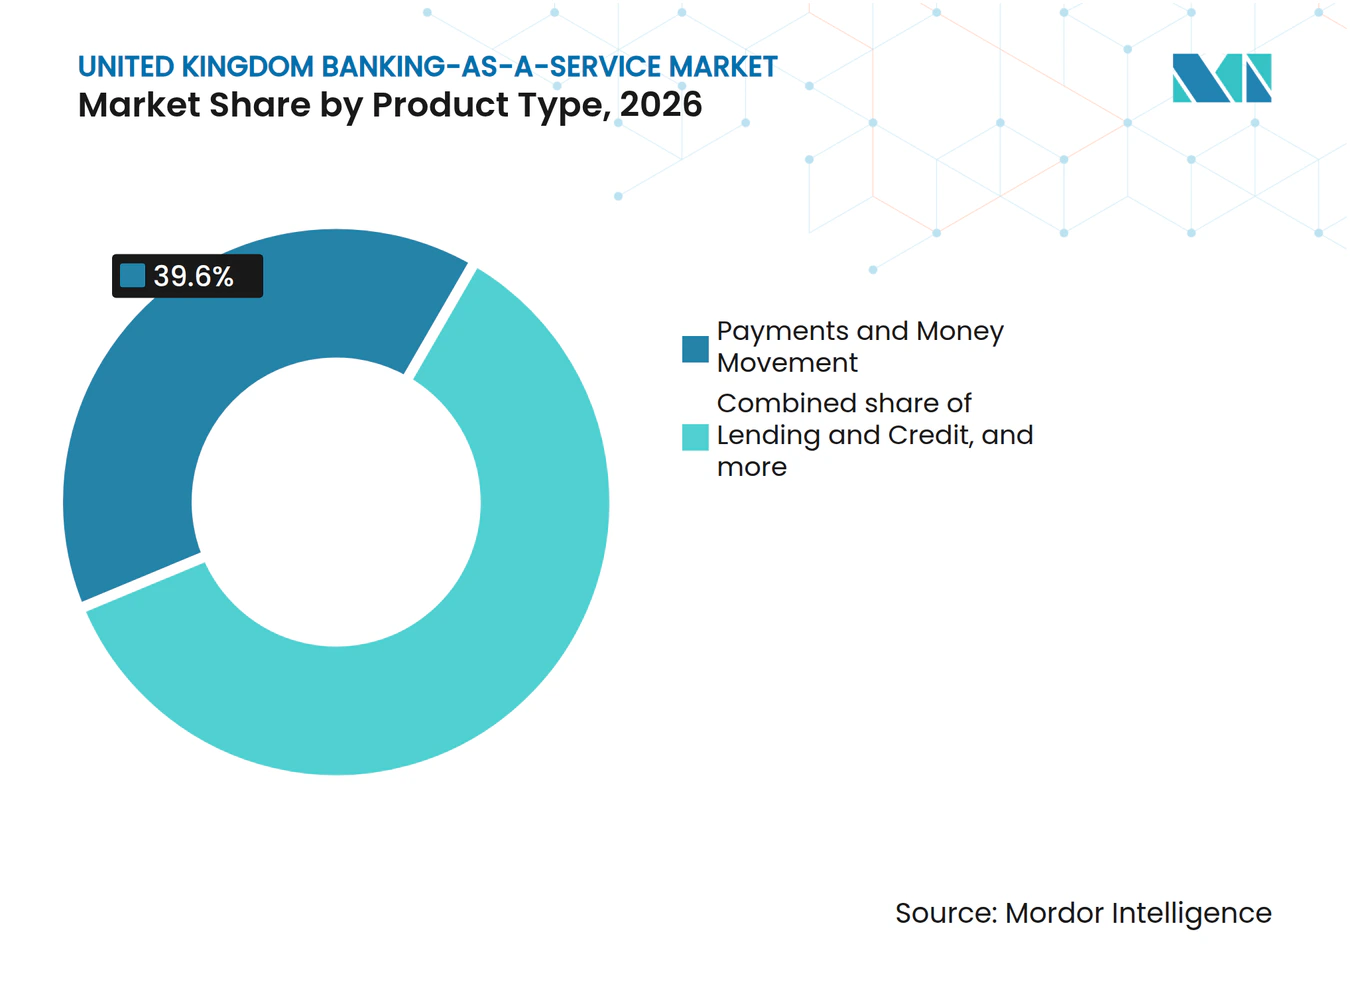
決済・資金移動は2026年の英国バンキング・アズ・ア・サービス市場の39.6%を占めました。決済処理、口座接続、資金移動がほとんどのBaaSオファリングのコア機能を形成しているため、このセグメントが主導しています。ClearBankは2025年に2億6,200万件の決済取引を処理し、2024年の1億6,700万件と比較して約57%の成長を示しました。Modulrは6,000社超の企業に対して年換算で1,800億 英ポンド(2,300億 米ドル)超の決済を処理し、スケーラブルな決済インフラへの需要を示しました。
レンディング&クレジットは2032年までに16.4%のCAGRで成長すると予測されています。2026年7月15日からの関連する後払い決済(BNPL)製品の規制化により、影響を受ける貸し手が金融行動監視機構の規制フレームワーク内に取り込まれ、コンプライアンス対応の与信インフラと管理の重要性が高まっています。口座・セーフガーディングも、2026年5月に決済・電子マネー企業向けの強化されたセーフガーディング要件が導入された後、引き続き重要です。カード発行は、企業がデジタルバンキング、経費管理、消費者向け決済製品にカードプログラムを統合するにつれ、引き続き機会を提供しています。


クライアント規模別:大企業が主導し、中小企業が需要を構築
大企業は2026年の英国バンキング・アズ・ア・サービス市場シェアの62.1%を占めました。エンタープライズとの関係は相当な決済活動を生み出し、インフラプロバイダーに大規模な下流顧客基盤にサービスを提供する機会をもたらします。ClearBankは2025年末時点で279のライブグループクライアントを報告し、その組み込み型バンキングプラットフォームはほぼ80万社の中小企業にサービスを提供するTideを支援しました。ClearBankはまた、Capital on Tapの貯蓄口座が2026年1月までに顧客預金で10億 英ポンド(13.5億 米ドル)に達したと報告し、組み込み型金融製品が確立されたプラットフォームを通じて達成できる規模を示しました。
中小企業(SME)は2032年までに14.7%のCAGRで成長すると予測されています。中小企業はサプライヤー支払い、クロスボーダー取引、日常的な金融業務を簡素化する統合型決済機能をますます求めています。2026年10月、OakNorthは年間売上高が100万 英ポンド(135万 米ドル)から1億 英ポンド(1億3,500万 米ドル)の対象英国法人顧客向けの国際決済を強化するためにWise Platformを選択しました。このパートナーシップは、金融インフラプロバイダーが既存のデジタルバンキング関係を通じて中小企業に国際決済機能を提供できることを示しています。
クライアントタイプ別:fintechがコアを形成し、プラットフォームが拡大
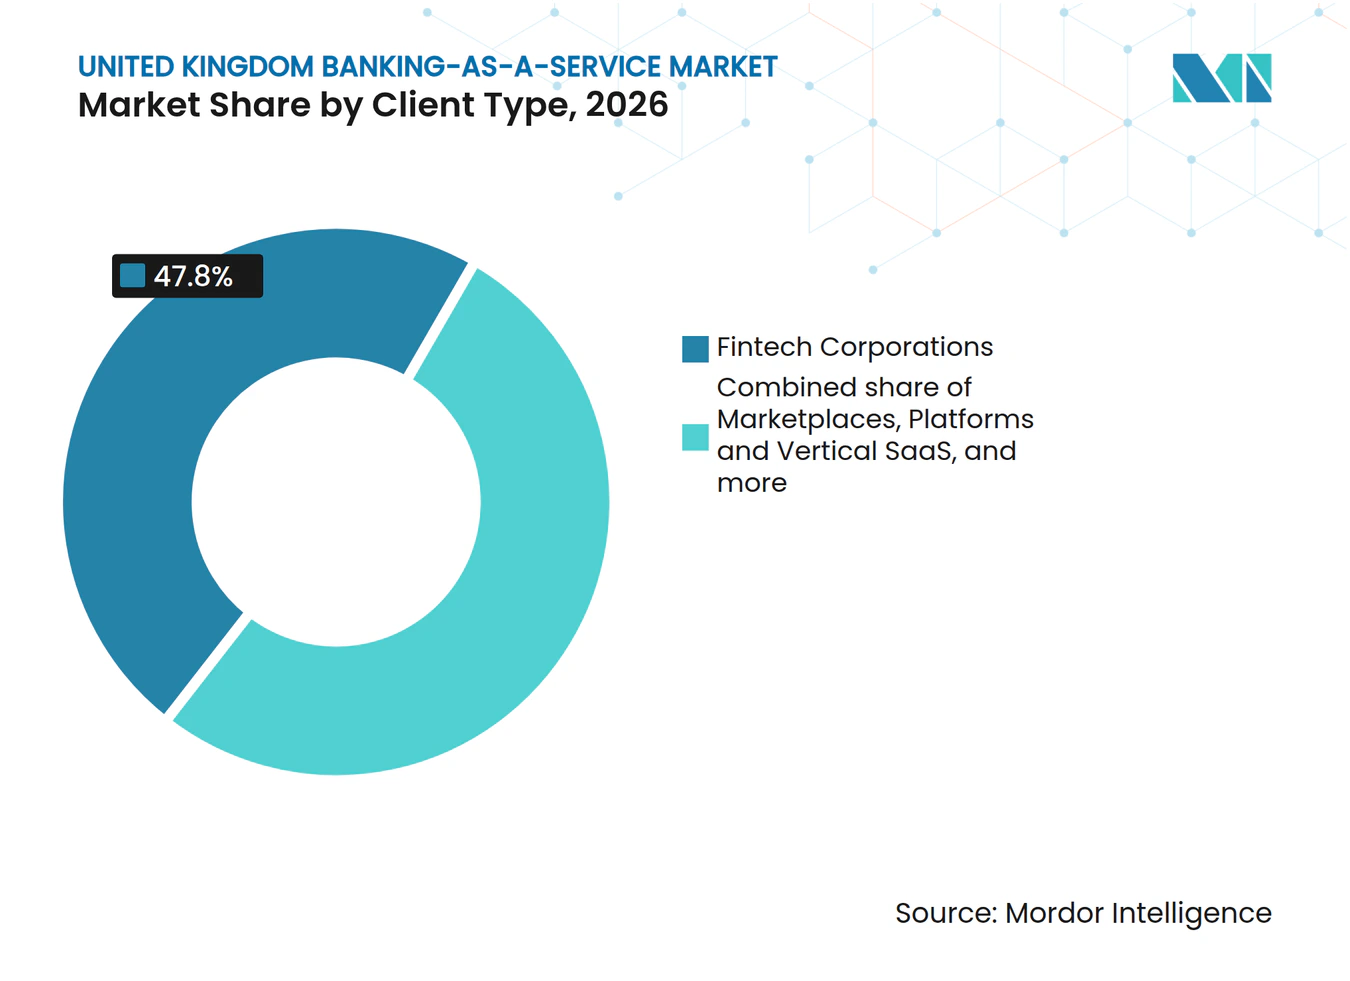
fintech企業は2026年の英国バンキング・アズ・ア・サービス市場のクライアントタイプ別収益の47.8%を占めました。fintechは銀行インフラを活用して、口座、決済、貯蓄、その他の金融機能を顧客向けサービスに統合しています。Griffinは2025年12月時点で50社超のプラットフォーム顧客を報告し、資産管理、決済、レンディング、送金、保険、不動産テクノロジー、デジタルバンキングにわたる金融製品を支援しました。その顧客にはYonderとProsperが含まれ、Uber、Marqeta、Access Group、Sidekickはそのプラットフォームとの統合を開始または進めていました。
マーケットプレイス、プラットフォーム&バーティカルSaaSは2032年までに15.2%のCAGRで成長すると予測されています。これらの企業は、確立された顧客・ビジネスワークフローに決済、口座、貯蓄、その他の金融サービスを組み込むことができます。2025年10月、ClearBankは給与計算ソフトウェアプロバイダーのPayCaptainを初の法人向け組み込み型バンキングパートナーとして指名し、300社超の法人クライアントの従業員に対してリアルタイムの給与支払いと組み込み型貯蓄を支援しました。このパートナーシップは、組み込み型バンキングが主要事業が金融サービスである企業を超えて拡大していることを示しています。

収益コンポーネント別:取引手数料が主導し、インターチェンジが成長
取引・口座ベース手数料は2026年の英国バンキング・アズ・ア・サービス市場収益の36.4%を占めました。取引処理、口座活動、プラットフォーム利用は、金融機関および組み込み型ファイナンスプラットフォームにサービスを提供するプロバイダーに手数料収入をもたらします。ClearBankは、グループの手数料ベース収益が2025年に51%増加し、グループの正規化収益の約4分の3を占めたと報告し、取引活動の増加および組み込み型バンキング、エージェンシーバンキング、外国為替、マルチカレンシーサービスへの需要を反映しています。これらの企業業績は、BaaS市場における手数料収益サービスの重要性を示しています。
インターチェンジシェア&スキーム関連収益は2032年までに15.8%のCAGRで成長すると予測されています。成長機会は、組み込み型カードプログラムと取引活動の拡大に関連しており、対象プロバイダーはインターチェンジまたはその他のスキーム関連収益の一部を受け取る可能性があります。2026年5月、Marqetaは Banking Circleとのコラボレーションを拡大し、30の追加欧州諸国で組み込み型バーチャル口座とマルチレール決済機能を提供し、2022年から2025年にかけて欧州カードプログラムの総処理活動が8倍に成長したと報告しました。これらの動向はカード・決済インフラの拡大を示しています。
地理的分析
英国は金融行動監視機構(FCA)と健全性規制機構(PRA)が監督する国家規制フレームワークのもとで運営されていますが、金融サービス活動は地理的に集中しています。ロンドンは引き続き国内の主要な金融・fintechハブであり、大規模な金融サービス人材、投資へのアクセス、規制当局との近接性によって支えられています。ClearBankはロンドンに主要オフィスを構え、他の決済・組み込み型バンキングプロバイダーはテクノロジーと規制対応インフラを通じて市場にサービスを提供しています。ブレグジット後、欧州経済領域の決済・電子マネー機関は英国へのパスポートが認められなくなり、規制対象活動を行うために別途英国認可が必要になる場合があります。これらの条件は、英国顧客にサービスを提供するBaaSプロバイダーにとって、国内規制許可と確立されたインフラの重要性を強化しています。
ロンドンと南東部は金融機関、fintech企業、テクノロジー人材の集積から恩恵を受けており、マンチェスター、エジンバラ、リーズ、その他の地方都市が広範な金融サービスエコシステムに貢献しています。政府の調査はロンドンを最大の金融サービス雇用ハブとして特定する一方、リーズやグレーター・マンチェスターを含む確立された地域クラスターも認識しています。ClearBankの組み込み型バンキングインフラはTideなどのプラットフォームを支援し、プロバイダーがすべての地域に物理的な銀行インフラを維持することなく、英国全土の中小企業にデジタル金融サービスを届けることを可能にしています。2026年8月、Modulrは単独規制企業向けのFCAの初回スケールアップユニットコホートに参加し、決済サービスの拡大にあたって個別の規制支援を受けました。
英国のバンキング・アズ・ア・サービス市場は、銀行テクノロジーと決済インフラを国際市場に輸出する機会も有しています。Engine by Starlingは7,000万 英ポンドのコミット済み年間経常収益を確保し、200万人超の基礎ユーザーを持つカナダのScotiabankの子会社であるTangerineを初の北米顧客として獲得し、ニュージーランドのSBS Bankとも契約を締結し、2025年度にStarlingから1,970万 英ポンド(2,660 米ドル)の投資を受けました。別途、2026年10月にOakNorthは英国法人顧客向けの国際決済を強化するためにWise Platformを選択し、クロスボーダー決済インフラへの需要を示しました。
競合環境
市場集中度
英国のバンキング・アズ・ア・サービス市場は断片化しており、規制対応の銀行インフラ、決済処理、口座サービス、カード発行、組み込み型ファイナンスプラットフォームにわたって競争が広がっています。ClearBank、Modulr、Griffinは銀行・決済インフラで事業を展開し、Railsr、Weavr、OpenPayd、Wise Platform、Adyen、Stripeは組み込み型ファイナンスと決済バリューチェーンの異なる部分に対応しています。ClearBankのグループ顧客預金は2025年に178億 英ポンド(227億 米ドル)に達し、同社は1,710万口座を提供し、市場全体の集中を確立することなくその規模を示しました。
決済スキームへの直接参加は重要な競争上の差別化要因になりつつあります。2026年8月、ModulrはCHAPS、ファスター・ペイメンツ、Bacsへの直接アクセスを持つ英国唯一の非銀行決済サービスプロバイダーとなり、決済フローと決済業務に対するより大きな管理権を獲得しました。これにより高額・時間的制約のある法人決済における地位が強化される可能性がありますが、コスト削減の程度はサービスと運営モデルによって異なります。製品バンドルも別の競争アプローチです。2026年5月、MarqetaはBanking Circleとのコラボレーションを拡大し、30の追加欧州諸国で組み込み型バーチャル口座とマルチレール決済機能を提供しました。Griffinは不変のコアバンキングシステム、APIを中心とした統合、開発者向けワークフロー用のMCPサーバーを中心に構築された独自のバンキングプラットフォームで差別化を図っています。これらの異なるアプローチは、単一プロバイダーによる支配ではなく、複数の機能にわたる競争を示しています。
組み込み型クレジットと決済サービスは、プロバイダーが非金融プラットフォーム内での役割を拡大するさらなる機会を提供しています。関連する規制許可、返済能力評価、口座インフラ、タイムリーな資金送金を支援できるプロバイダーは、金融製品の組み込みを求めるプラットフォームにサービスを提供するうえでより有利な立場にある可能性があります。ただし、消費者向けクレジットの許可と要件は製品・プロバイダーによって異なるため、これらの機能を市場全体に当てはめることはできません。2026年6月にAdyenがGOV.UK Payの新たな決済サービスプロバイダーとして選定され、非クラウンカード決済および口座間決済サービスでStripeに取って代わったことは、機関向け決済契約をめぐる継続的な競争を示しています。政府デジタルサービスは同サービスが約1,000の公共部門サービスを支援していることを確認しましたが、発表では契約が年間2,500万 英ポンド(3,190万 米ドル)相当であるという主張を裏付けていませんでした。
英国バンキング・アズ・ア・サービス業界のリーダー企業
-
ClearBank
-
Modulr
-
Railsr
-
Griffin
-
OpenPayd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Wise PlatformがOakNorthに選定され、年間売上高が100万 英ポンド(127万 米ドル)から1億 英ポンド1億2,700万 米ドル)の英国法人顧客向けの国際決済を、中間市場為替レートで20通貨超にわたって提供。Wiseは決済の77%が20秒未満で完了すると報告し、80超のライセンスネットワークと9市場での国内決済システムへの直接アクセスによって支えられています。
- 2026年9月:ModulrがモデルコンテキストプロトコルMCPコネクターを立ち上げ、AIコーディングツールをAPIを通じて決済プラットフォームに直接接続し、開発者がより効率的に統合を構築できるよう支援。同社はコネクターによりワーキングプロトタイプの開発に要する時間を最大3倍短縮できると述べました。
- 2026年8月:OpenPaydがCircle Payments Networkと統合し、ステーブルコインインフラを使用したほぼ即時のクロスボーダー法定通貨決済を可能にしながら、企業が従来の通貨で送受金できるようにしました。OpenPaydは1,200社超の企業にわたる年間決済量が2,800億 米ドルを超えると報告しました。
- 2026年8月:Modulrが英国のCHAPS、ファスター・ペイメンツ、Bacsスキームへの直接アクセスを持つ唯一の非銀行決済サービスプロバイダーとなり、イングランド銀行で決済するCHAPS直接参加者として承認されました。CHAPSは2025年に5,330万件の決済で93.9 トリリオン 英ポンド(120.2 トリリオン 米ドル)を処理しました。Modulrはまた、単独規制企業向けのFCAの初回スケールアップユニットコホートに参加し、成長に向けた個別の規制支援を受けています。
英国バンキング・アズ・ア・サービス市場レポートの範囲
| 口座・セーフガーディング |
| 決済・資金移動 |
| カード発行 |
| レンディング&クレジット |
| コンプライアンス&業務サービス |
| その他の機能 |
| 大企業 |
| 中小企業(SME) |
| fintech企業 |
| マーケットプレイス、プラットフォーム&バーティカルSaaS |
| 非金融企業およびその他のクライアント |
| プラットフォーム/インフラ手数料 |
| 取引・口座ベース手数料 |
| インターチェンジシェア&スキーム関連収益 |
| 顧客資金に対する純利息 |
| コンプライアンス&付帯サービス手数料 |
| 製品タイプ別 | 口座・セーフガーディング |
| 決済・資金移動 | |
| カード発行 | |
| レンディング&クレジット | |
| コンプライアンス&業務サービス | |
| その他の機能 | |
| クライアント規模別 | 大企業 |
| 中小企業(SME) | |
| クライアントタイプ別 | fintech企業 |
| マーケットプレイス、プラットフォーム&バーティカルSaaS | |
| 非金融企業およびその他のクライアント | |
| 収益コンポーネント別 | プラットフォーム/インフラ手数料 |
| 取引・口座ベース手数料 | |
| インターチェンジシェア&スキーム関連収益 | |
| 顧客資金に対する純利息 | |
| コンプライアンス&付帯サービス手数料 |
レポートで回答される主要な質問
英国でバンキング・アズ・ア・サービスの採用を促進しているものは何ですか?
オープンバンキング決済、組み込み型バンキングへの需要、ライセンス取得済みインフラの必要性が採用を支えています。このセクターは2027年から2032年にかけて12.7%のCAGRで成長すると予測されています。
英国バンキング・アズ・ア・サービスをリードする製品カテゴリーはどれですか?
決済・資金移動が2026年に39.6%のシェアで主導しました。レンディング&クレジットは2032年までに16.4%のCAGRで最も急成長している製品カテゴリーです。
プラットフォームがバンキング・アズ・ア・サービスプロバイダーを利用する理由は何ですか?
プロバイダーは規制対応の口座、決済、カード、レンディング機能、コンプライアンスツールを提供できます。これにより、これらの機能を独自に開発するために必要な時間とコストを削減できます。
オープンバンキングはバンキング・アズ・ア・サービス市場のプロバイダーにどのような影響を与えますか?
オープンバンキングの決済量は2025年に3億5,100万件に達し、ユーザー接続数は1,650万件に達しました。この活動は決済開始、口座接続、回収製品を支えています。
最も急成長しているクライアントグループはどれですか?
中小企業(SME)は2032年までに14.7%のCAGRで成長すると予測されています。マーケットプレイス、プラットフォーム&バーティカルSaaSも15.2%のCAGRで拡大しています。
英国の主要プロバイダーはどこですか?
ClearBank、Modulr、Griffinは重要なインフラプロバイダーです。その他の活発な企業にはRailsr、Weavr、OpenPayd、Wise Platform、Adyen、Stripeが含まれます。