
フランスの血糖モニタリングデバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 基準年の市場規模 (2025) | 0.94 十億米ドル |
| 市場規模 (2026) | 1.01 十億米ドル |
| 市場規模 (2031) | 1.48 十億米ドル |
| 成長率 (2026 - 2031) | 7.90 % |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランスの血糖モニタリングデバイス市場分析
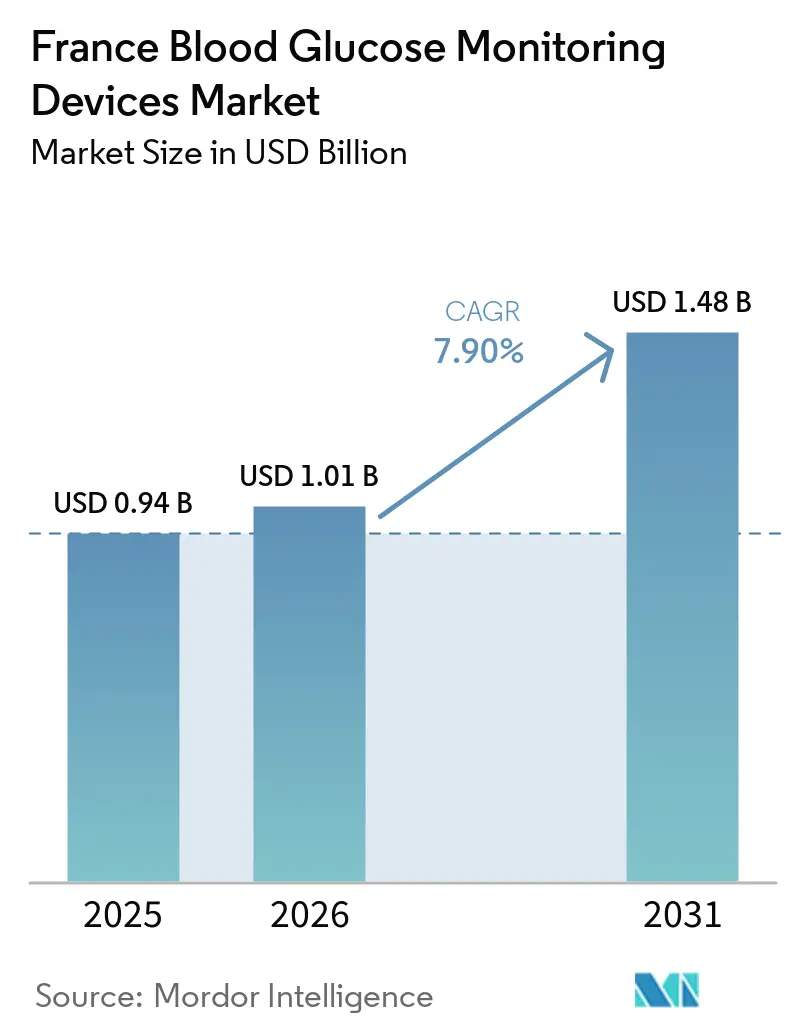
フランスの血糖モニタリングデバイス市場規模は2025年に9億4,000万USDと評価され、2026年の10億1,000万USDから2031年には14億8,000万USDに達すると推定され、予測期間(2026年〜2031年)における年平均成長率は7.9%です。
COVID-19の重症化における最も重大なリスク要因の一つは糖尿病(糖尿病メリタス)です。このリスクは、高齢、炎症促進・過凝固状態、高血糖、および基礎疾患(高血圧、心血管疾患、慢性腎臓病、肥満)など、糖尿病メリタスに頻繁に伴ういくつかの変数によって影響を受けると考えられています。糖尿病は、コロナウイルス感染症2019(COVID-19)パンデミックの流行時に、悪化転帰のリスク要因として早期に認識されました。糖尿病はこれ以前にも、中東呼吸器症候群関連コロナウイルス(MERS-CoV)または2009年のH1N1パンデミックインフルエンザに感染した患者における死亡の重大なリスク要因として確認されていました。さらに近年では、糖尿病はCOVID-19に関連する主要な併存疾患の一つとして一貫して位置付けられています。
糖尿病は、フランスの法定医療保険(SHI)によって100%給付されているすべての慢性疾患の中で最も高い有病率を示しており、給付を受ける患者数は過去10年間で2倍に増加しています。フランスはヨーロッパ地域の主要国の一つです。世界保健機関(WHO)によると、フランスでは約100万人が糖尿病と診断されています。フランスでは、肥満人口の増加、不健康な食生活、および座りがちなライフスタイルに起因して、すべての年齢層において糖尿病の有病率が上昇しています。さらに、約26万人がこの地域で1型糖尿病を抱えて生活していると推定されています。このように、糖尿病および肥満の有病率の上昇、糖尿病ケアに関する意識の向上、医療費の増大、および技術的進歩は、フランスにおける糖尿病ケアデバイス市場をさらに牽引するいくつかの要因となっています。フランスには中央集権的な医療システムがあり、すべての償還決定は国家レベルで行われ、その後すべての地域に適用されます。フランスにおける糖尿病関連技術デバイスの償還は、料金制度に基づいています。
したがって、上述の要因により、分析期間を通じて調査対象市場は成長が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランスの血糖モニタリングデバイス市場のトレンドとインサイト
フランスにおける1型糖尿病患者数の増加
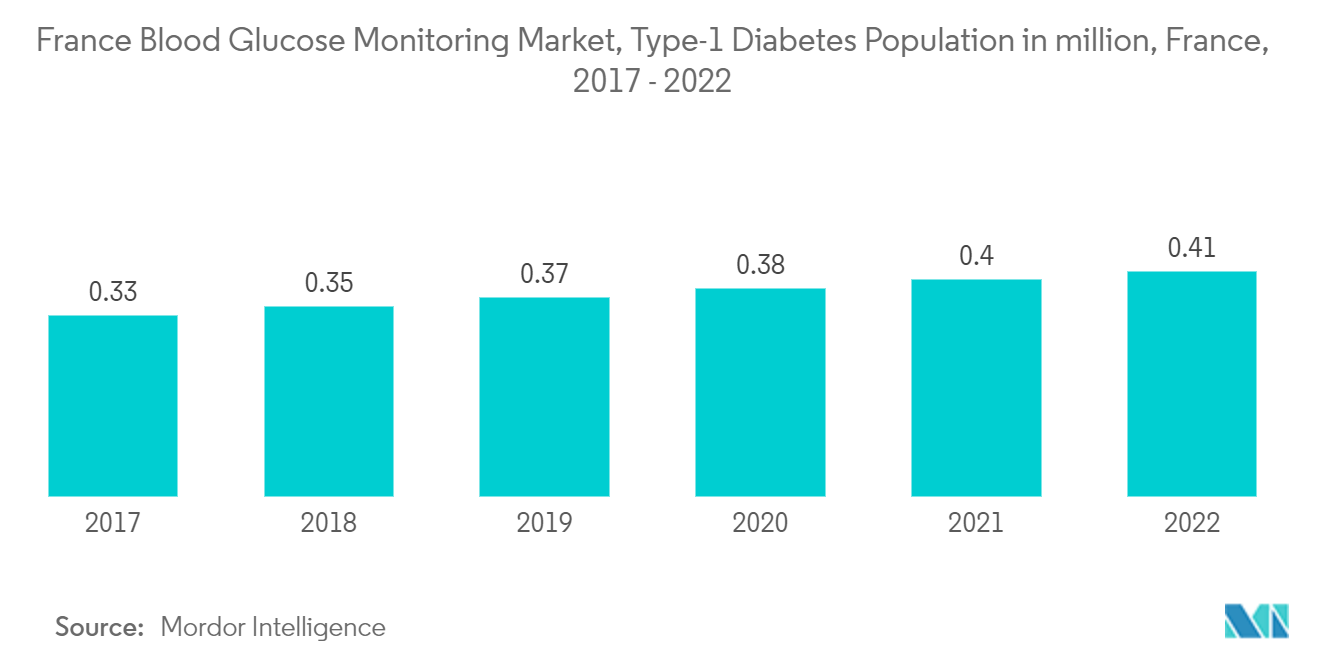
2022年〜2027年の予測期間において、フランスの1型糖尿病患者数は年率3%を超える速度で増加しました。フランスは国際糖尿病連合(IDF)EUR地域の59か国のうちの一つです。さらに、2021年には欧州で6,100万人、世界全体で5億3,700万人が糖尿病に罹患しており、2045年までに6,900万人に増加する見込みです。EU委員会の調査によると、慢性糖尿病患者数が最も多い国はフランスであり、10人に1人が本疾患に罹患しています。フランスでは糖尿病が一般的ですが、推奨される医療受診の80%遵守という規則の目標が常に達成されているわけではありません。積極的な治療調整を促し、治療的惰性を低減するために、患者と環境に焦点を当てた新しい手法が開発されています。糖尿病に関連する合併症および入院の負担を軽減するためには、医師の教育と情報提供が必要です。したがって、上記の要因により、調査対象市場はフランスにおいて成長が見込まれます。糖尿病は、フランスの法定医療保険(SHI)によって100%給付されているすべての慢性疾患の中で最も高い有病率を示しており、給付を受ける患者数は過去10年間で2倍に増加しています。フランスはヨーロッパ地域の主要国の一つです。世界保健機関(WHO)によると、フランスでは約100万人が糖尿病と診断されています。フランスでは、肥満人口の増加、不健康な食生活、および座りがちなライフスタイルに起因して、すべての年齢層において糖尿病の有病率が上昇しています。
さらに、約26万人がこの地域で1型糖尿病を抱えて生活していると推定されています。このように、糖尿病および肥満の有病率の上昇、糖尿病ケアに関する意識の向上、医療費の増大、および技術的進歩は、フランスにおける糖尿病ケアデバイス市場をさらに牽引するいくつかの要因となっています。フランスには中央集権的な医療システムがあり、すべての償還決定は国家レベルで行われ、すべての地域に適用されます。フランスにおける糖尿病関連技術デバイスの償還は、料金制度に基づいています。
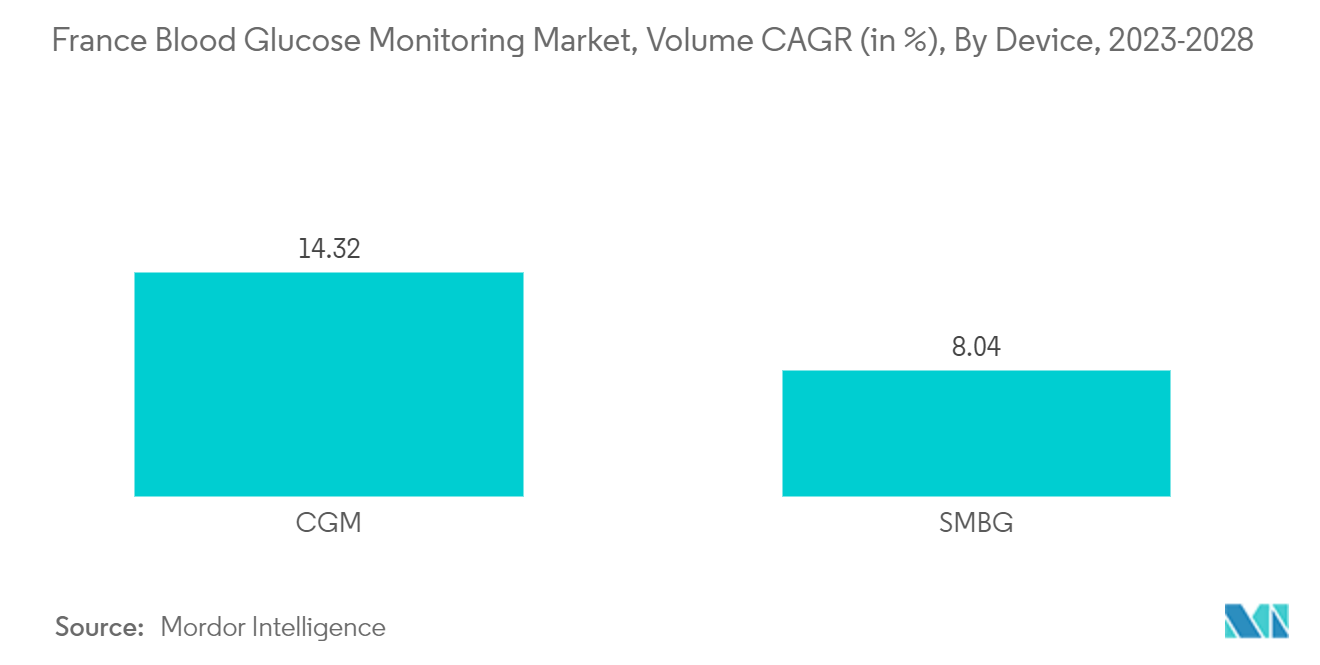
持続血糖モニタリングはフランスの血糖モニタリングデバイス市場において最高のCAGRを記録。
フランスでは、G6リアルタイムCGMシステムは、長期にわたる1型糖尿病(T1D)者に対して、生涯を通じてSMBGよりも費用対効果が高い可能性があります。2018年から2022年のフランス国家健康戦略において掲げられたコミットメントの一つは、新しい医療機器などのイノベーションへの即時かつ普遍的なアクセスを確保することです。しかし、多くの医療システムにおける財政的圧力の高まりにより、革新的技術のコストは、Dexcom G6リアルタイムCGMシステムの漸進的な臨床的・生活の質(QoL)上の利益を踏まえ、現在利用可能な技術を上回るのに十分な臨床的便益によって正当化される必要があります。糖尿病患者はCOVID-19に感染しやすいため、フランスの企業は、影響を受けた市民の健康を確保するために、市場において必要なモニタリングデバイスの十分な供給を確保しています。
CGMは、一定間隔での従来の定期的な血糖値測定では得られない、血糖パターンおよびトレンドのより詳細な説明的な情報を提供するために使用されます。現在のCGMデバイスは、データをダウンロードすることで血糖値のトレンドを遡及的に表示するか、受信機のディスプレイを通じてリアルタイムの血糖値を表示することができます。ほとんどのリアルタイムCGMは、実際または差し迫った血糖値の変動時に患者、保護者、または介護者に警告を発し、血糖管理のタイムリーな対応を促すことができます。この要因に加え、携帯電話との統合などの新技術の登場によりCGMデバイスが低価格化していることから、CGM市場は予測期間中に着実な成長を示すと予想されます。
糖尿病に対する国民的意識の高まりは、SMBGおよびCGMの両方の普及を促進し、従来の血糖検査と並行してフランス持続血糖モニタリングの拡大を支援すると予想されます。
競合環境
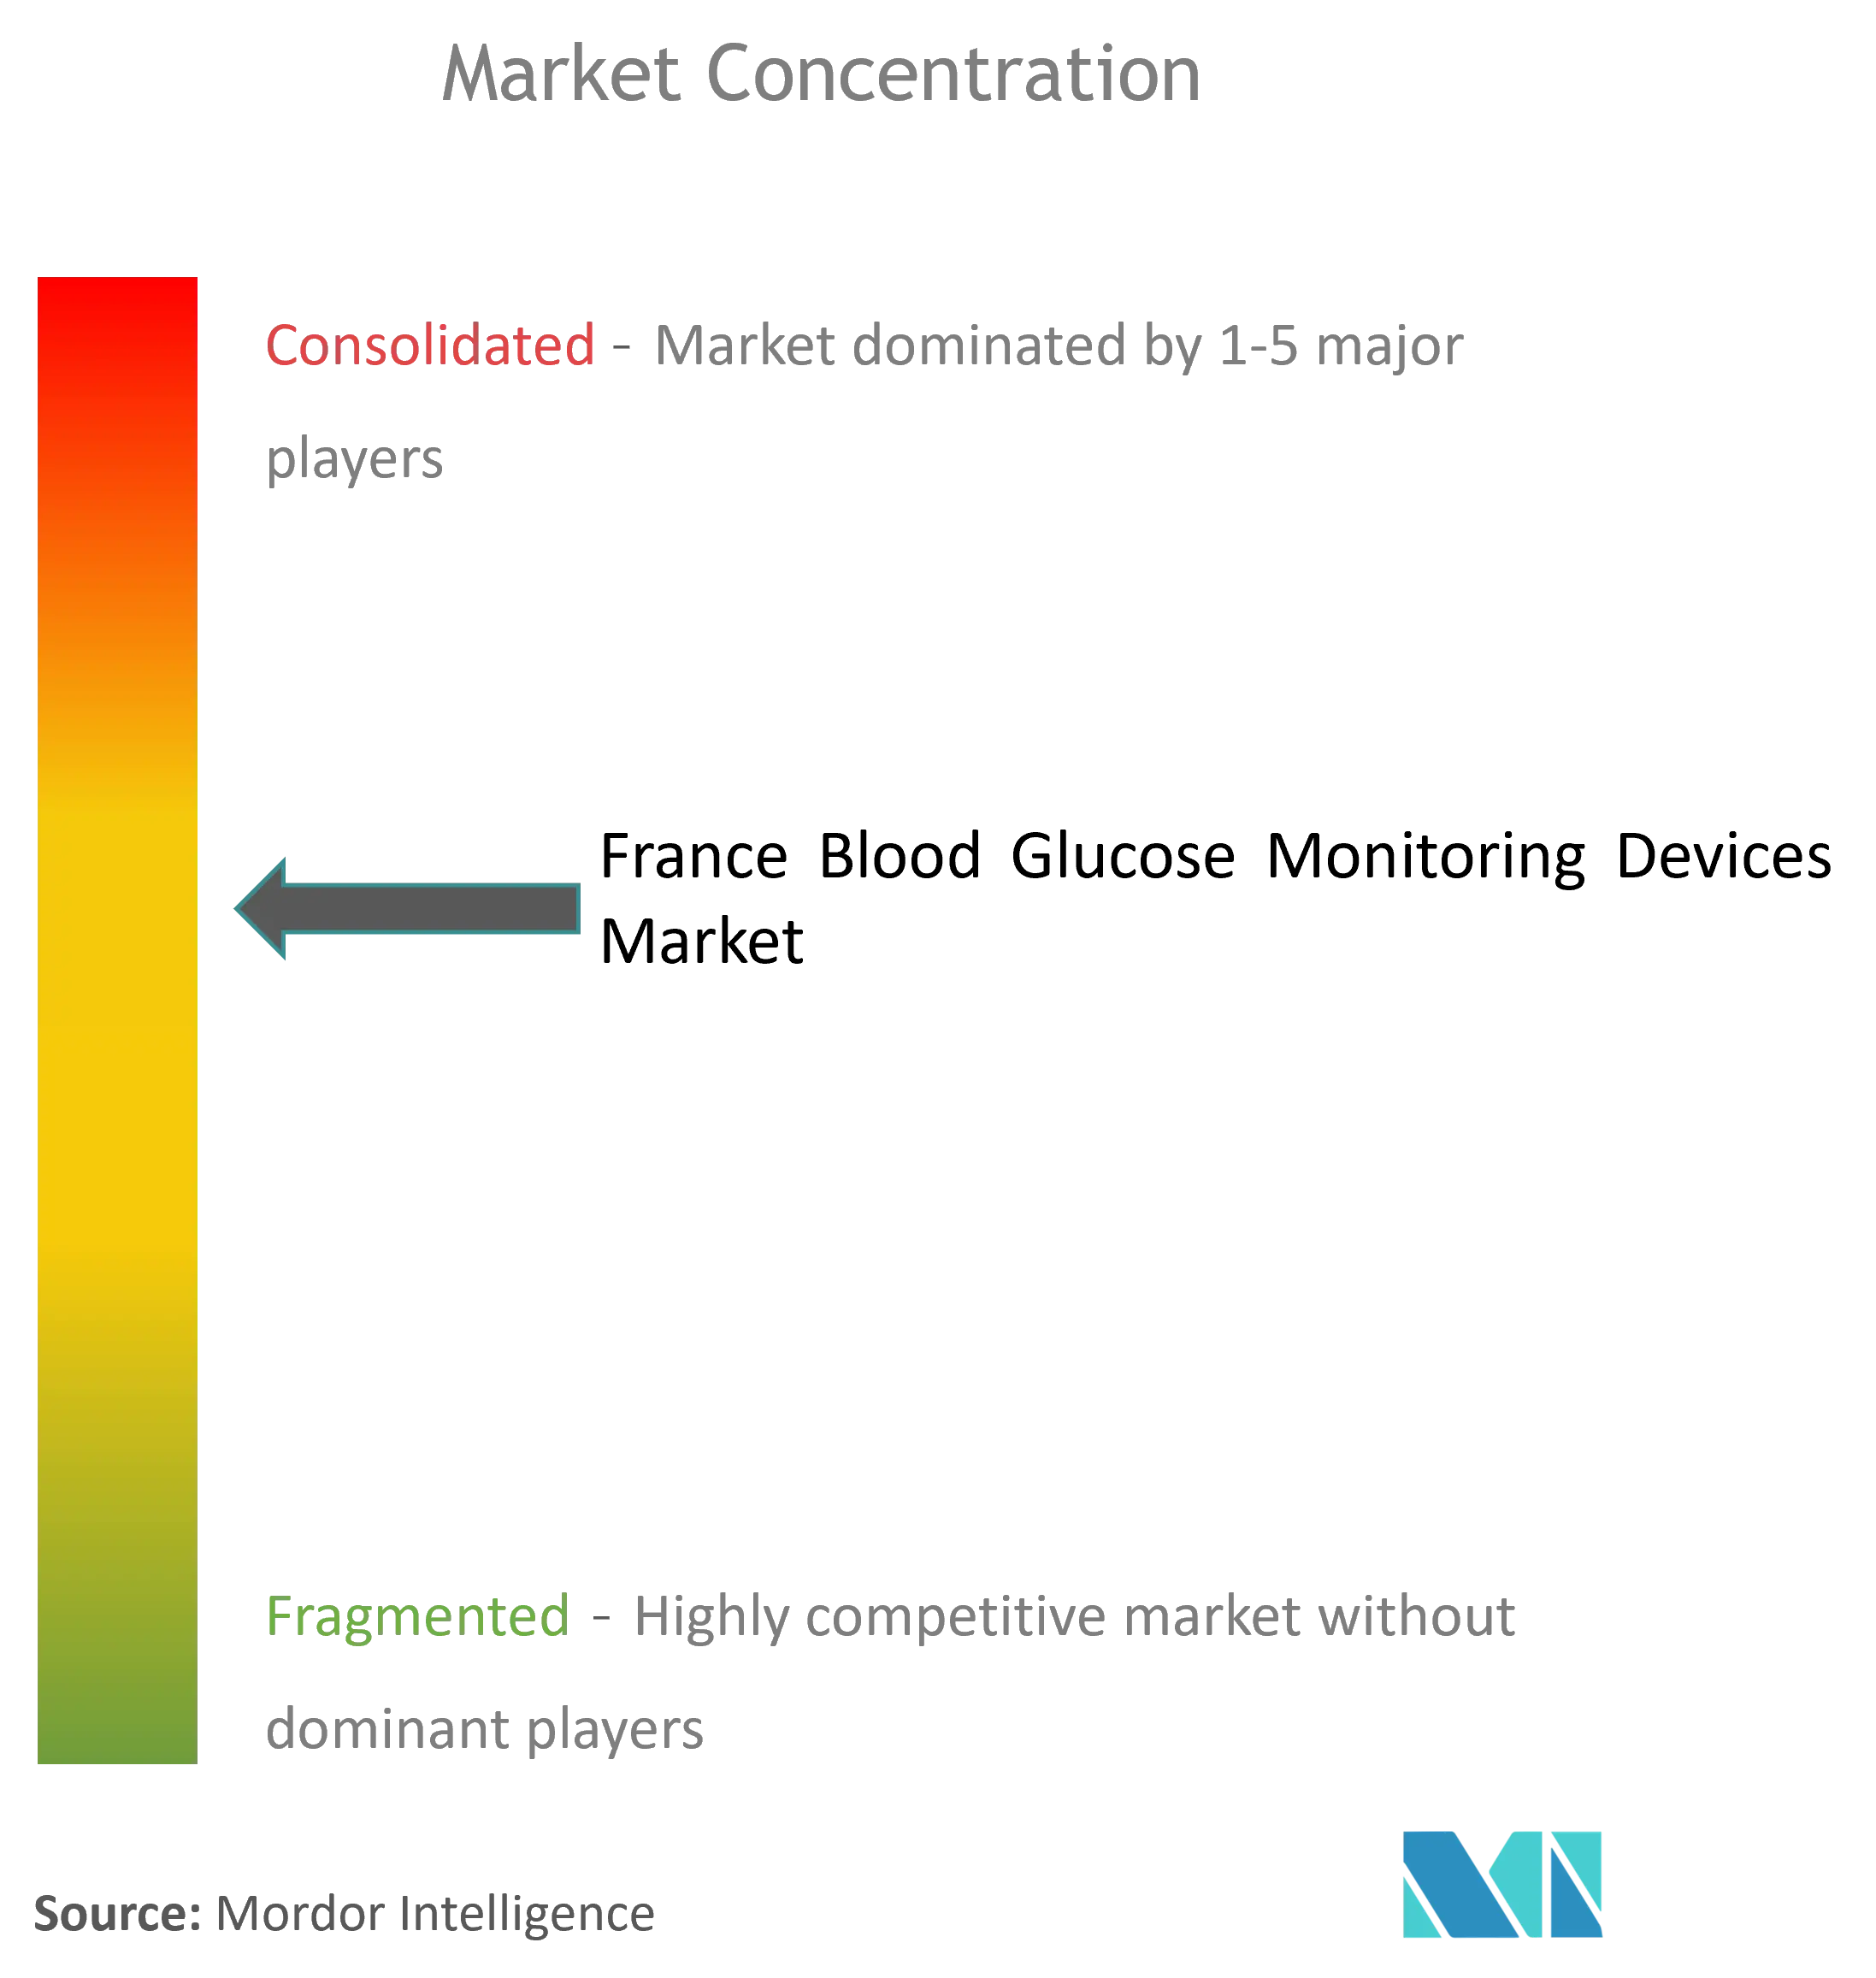
フランスの血糖モニタリングデバイス市場は非常に断片化されており、市場には少数の主要メーカーが存在しています。CGMデバイス市場はDexcom、Medtronic、Abbott、Senseonicsなどの主要プレーヤーが支配しています。血糖計(BGM)デバイス市場は、Roche、LifeScan、Arkray、Ascensiaなどのよりジェネリックなプレーヤーで構成されています。近年の技術革新により、各社は市場でのプレゼンスを強化しました。
フランスの血糖モニタリングデバイス業界リーダー
-
Roche
-
Abbott
-
Medtronics
-
LifeScan
-
Dexcom
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
フランスでは、償還適応と医療提供体制の整合が進む中、CGM(持続血糖モニタリング)および連携型糖尿病管理のより広範な普及の余地がある。HASおよびCNEDiMTSによる評価は、LPPR収載制度とともに、血糖モニタリングおよび連携型糖尿病ソリューションのアクセス条件を引き続き規定している。一部のCGM使用事例における従来の開始制限を緩和する最近の更新は、高度なインスリン投与関連システムを開始できる場所を広げ、公立および民間の病院施設での開始も含まれるようになった。
第二の機会は、血糖データをフランスの国家デジタルヘルス基盤へより緊密に統合することである。同国は、Mon espace santeおよび関連するデジタルIDと連携基盤(Pro Sante Connectを含む)を通じた相互運用性と患者アクセスの整備を進めており、これはCGMおよびSMBGに関連するソフトウェア対応の糖尿病モニタリング、遠隔フォローアップ、データ共有ワークフローを支えている。これに加え、欧州健康データスペースとの整合を念頭に置いたフランスのAIおよび健康データに関する国家戦略は、フランスの評価プロセス内でケアチーム支援や集団モニタリングのために検証済みデバイスデータを活用できる分析主導の糖尿病プラットフォームにとって、制度的な後押しとなっている。
最近の業界動向
- 2026年6月:MiniMedとAbbottがパートナーシップを拡大し、MiniMedのスマート投与システムと統合されたデュアルグルコース・ケトンセンサーを商業化。デュアルセンサー技術の拡大は自動インスリン投与を支え、欧州全体での統合型CGMおよびインスリン投与に対する需要の勢いを高める。この協業は、フランス/欧州におけるCGM対応インスリン投与分野での競争的地位も強化する。
- 2026年3月:LPPに基づくDexcom ONE+の償還条件を変更する2026年3月24日付政令(Arrêté du 24 mars 2026)。償還プロセスの変更は、フランス市場におけるCGM普及への明確な道筋を生み出す。この更新は、フランスにおけるDexcom ONE+の価格設定と市場アクセス計画に反映される。
- 2026年3月:Abbott製Instinctセンサーを搭載したMiniMed 780Gシステムに対するCEマーク取得、フランスを含む欧州展開。この規制承認により、欧州全体でのMiniMedセンサー統合の拡大が可能となり、より広範な提供を支える。これにより、フランスにおける製品提供が加速し、CGM・インスリン統合の展開範囲が拡大する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は糖尿病ケアのための血糖値測定を目的として、フランスで販売・使用される血糖モニタリングデバイスを対象とし、家庭用途およびケア施設での使用を含みます。市場規模は、定期的な血糖検査および継続的なモニタリングに関連するデバイスおよび消耗品の収益を基に算出されています。
対象外の範囲:インスリン投与デバイス、糖尿病治療薬、および定期的な血糖モニタリングに使用されない一般的な検査診断は除外されます。
セグメンテーション概要
- 自己血糖モニタリングデバイス
- 血糖計デバイス
- テストストリップ
- 採血針
- 持続血糖モニタリングデバイス
- センサー
- 耐久品(受信機および送信機)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フランスにおける需要背景のマッピングから開始しました。フランスでは、糖尿病の有病率、ケアの経路、および償還ルールがモニタリング頻度と製品の普及に影響を与えます。インプットの信頼性を確保するため、補償・請求ルールに関するアシュランス・マラディの公表資料、フランス保健省おび公衆衛生機関の統計、OECDの医療指標、ユーロスタットの人口時系列データ、およびデバイスの流通状況が有用なクロスチェックを提供した場合の税関貿易統計などの公開情報を使用しました。
供給および価格面では、EU規制の枠組み内でのデバイスの規制・安全性に関する参考資料、自己モニタリングおよび持続モニタリングの使用パターンを説明する査読済み臨床論文、および入手可能な場合は公開入札・病院調達シグナルを調査しました。また、企業財務情報やニュースに関する有料サブスクリプション、および特許データベースを活用し、製品サイクルを検証するとともに、センサー主導の新たな成長を過大評価しないようにしました。上記のデスクソースは例示的なものであり、収集、クロスチェック、および明確化のために他の多くの公開文書やデータセットも使用されました。
一次インタビューおよびサーベイ
一次調査は、測定頻度、チャネルミックス、メーター・試験紙・穿刺針・センサー・耐久品の平均販売価格帯に関するデスク上の前提を検証するために使用されました。SMBGとCGMの普及の違い、および償還に関連する変化が最終モデルに反映されるよう、フランスのメーカー、販売業者、ケア提供者、および糖尿病関連ステークホルダーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | 最高経営幹部(CXO):12% |
| 中位層:53% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:21% | マネージャー:52% |
市場規模算定と予測
市場規模の算定は主にトップダウン型の需要プールを用いて構築されました。フランスの糖尿病人口とモニタリング利用率を試験紙およびセンサーの年間消費量に換算し、デバイスの付属品および交換サイクルを用いて拡張しました。モデルを実用的に保つため、治療を受けている糖尿病人口のトレンド、集中的インスリン療法を受けている患者の割合、患者一人当たりの測定頻度、患者コホート別のCGM普及率、受信機および送信機の交換サイクル、試験紙およびセンサーの価格動向など、少数の重要インプットを優先しました。
コアの合計値が算出された後、チャネル別のサンプル価格ポイントを用いた選択的なボトムアップ検証と、フランスへのサプライヤー収益エクスポージャーに対するサニティチェックを実施しました。これにより、外れ値の調整と、公開データが乏しい部分のギャップ補完が可能となりました。予測にはシナリオ分析を用い、償還の厳格化またはセンサー普及の加速を明確なケースとして表現し、ベースケースとしてインタビューで最も多く見られた専門家の見解に整合させました。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、基本的な数値チェックから始まり、糖尿病有病率のトレンド、製品ミックスの変化、関連する場合の輸入フローの方向性などの独立したシグナルに対する妥当性チェックへと進みます。数値に異常が見られる場合は、前提を再検討し、必要に応じて専門家に再確認を求め、その差異が実際のものか、タイミング・価格・チャネル効果によるものかを確認します。
最終承認前に、モデルおよびレポートは別のアナリストによってレビューされ、主要インプット、換算、および年次マッピングの整合性が確認されます。レポートは年次で更新され、償還変更や主要製品の移行などの重要なベントが発生した場合には中間更新が追加されます。納品直前に最新のレビューが実施され、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceのフランス血糖モニタリングデバイス市場規模と他の公表推計との比較
フランスの血糖モニタリングデバイスに関する公表市場価値は、調査によって異なる場合があります。これは、調査によって対象製品の範囲や最終用途の設定が異なり、消耗品や接続コンポーネントの取り扱い方も異なるためです。また、価格前提が償還価格ではなく定価から取得されている場合や、古い基準年が更新なしに繰り越されている場合にも差異が生じます。
インスリンポンプおよびペンはここでは計上されておらず、その除外項目はMordor Intelligenceの対象範囲外であり、推計をSMBGメーター・試験紙・穿刺針およびCGMセンサーとその関連耐久品に集中させています。その他の主な差異要因としては、通常、処方箋不要の小売販売が償還対象量と混在しているかどうか、センサーの平均販売単価(ASP)の下落モデル化の速度、および受信機・送信機の交換タイミングが定期的なサイクルとして扱われているか一回限りの購入として扱われているかが挙げられます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9,400万米ドル(2025年) | |
| 業界専門誌A | 9,500万米ドル(2023年) | より古い基準年を使用しており、モニタリングと隣接するケア支出を混在させる可能性のある広範な糖尿病デバイスの議論を含んでおり、償還価格とセンサーASPの下落の適用方法が明確に示されていません。 |
| 業界出版社B | 4,900万米ドル(2026年) | 主に自己モニタリングの収益に焦点を当てているようであり、CGMセンサーおよび耐久品を過小評価している可能性があり、インスリン治療コホート内での普及に関する予測パスは保守的に見えます。 |
この比較は、対象範囲の整合性と年次選択が、単純な計算上の差異よりも数値の乖離の大部分を説明していることを示しています。製品バスケットがモニタリングデバイスおよび定期消耗品に明確に限定され、利用率および償還連動価格が更新されている場合、結果として得られる市場価値は更新をまたいで追跡・再現しやすくなります。
レポートで回答された主要な質問
フランスの血糖モニタリングデバイス市場の規模はどのくらいですか?
フランスの血糖モニタリングデバイス市場規模は2026年に10億1,000万USDに達し、年平均成長率7.9%で成長して2031年には14億8,000万USDに到達する見込みです。
フランスの血糖モニタリングデバイス市場の現在の規模はどのくらいですか?
2026年において、フランスの血糖モニタリングデバイス市場規模は10億1,000万USDに達する見込みです。
フランスの血糖モニタリングデバイス市場における主要プレーヤーは誰ですか?
Roche、Abbott、Medtronics、LifeScan、Dexcomがフランスの血糖モニタリングデバイス市場で事業を展開する主要企業です。
このフランスの血糖モニタリングデバイス市場レポートが対象とする期間と、2025年の市場規模はどのくらいですか?
2025年において、フランスの血糖モニタリングデバイス市場規模は10億1,000万USDと推定されました。本レポートはフランスの血糖モニタリングデバイス市場の過去の市場規模として、2019年、2020年、2021年、2022年、2023年、および2024年を対象としています。また、本レポートはフランスの血糖モニタリングデバイス市場の市場規模として、2026年、2027年、2028年、2029年、2030年、および2031年の予測も提供しています。