
静脈内輸液市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.27 十億米ドル |
| 市場規模 (2031) | 18.28 十億米ドル |
| Growth Rate (2026 - 2031) | 5.08 % |
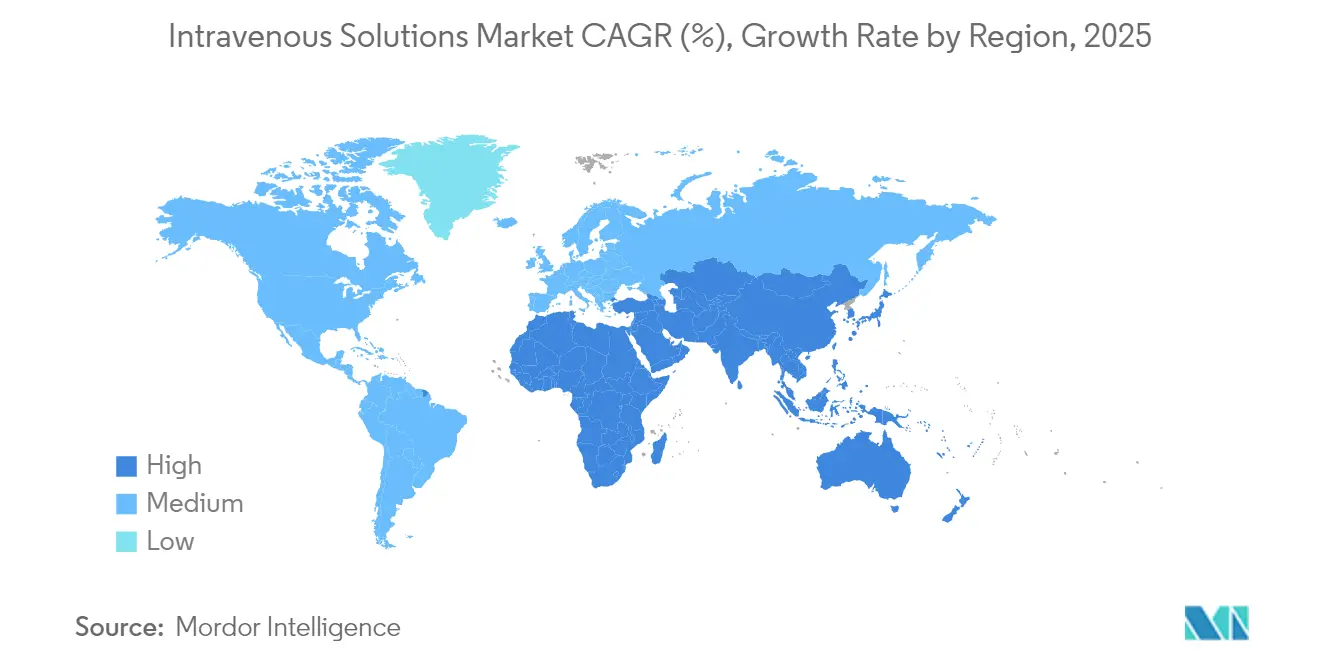
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
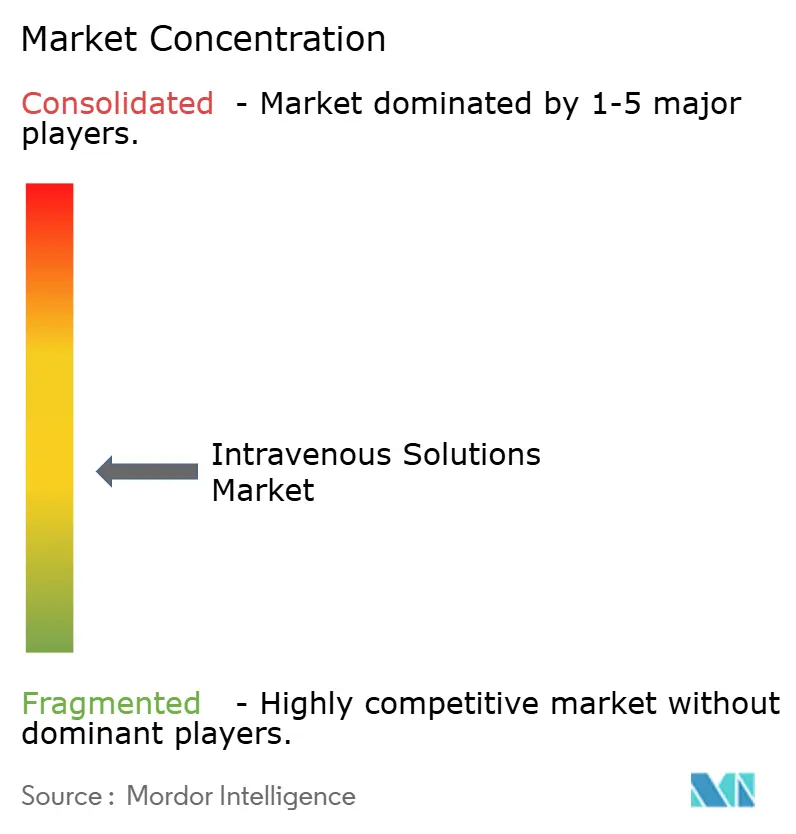
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる静脈内輸液市場分析
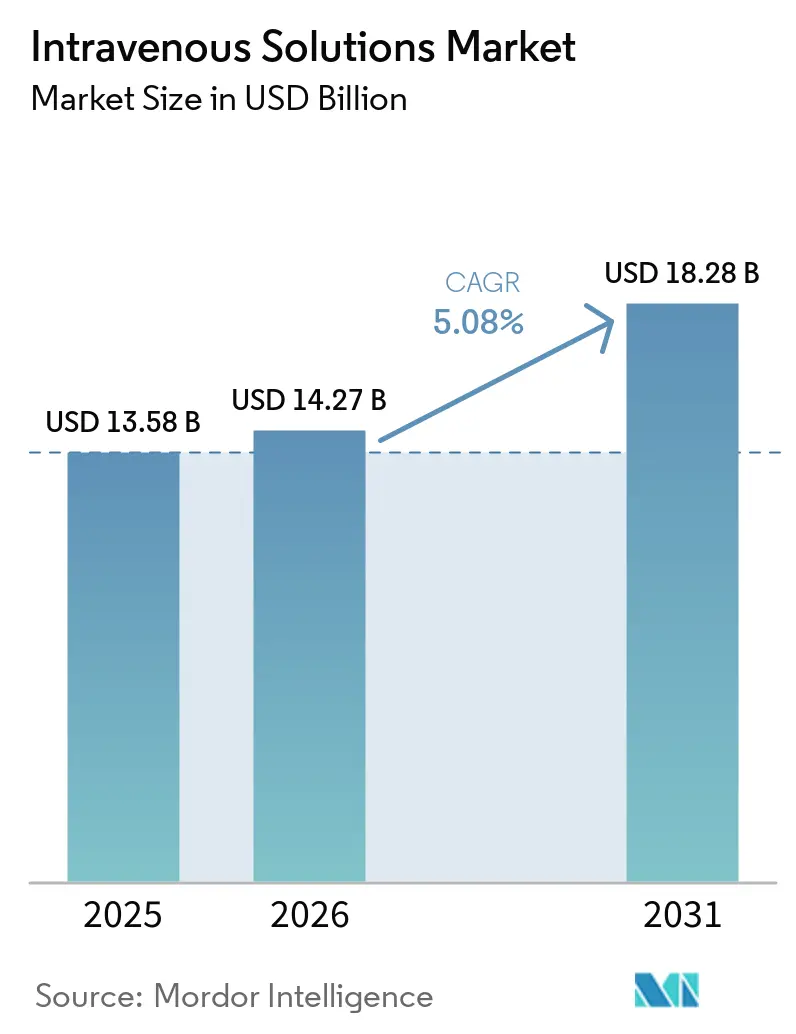
静脈内輸液市場の規模は2025年に135.8億米ドルと評価され、2026年の142.7億米ドルから2031年の182.8億米ドルへと、予測期間(2026年〜2031年)中に5.08%のCAGRで成長すると推計されています。
成長の原動力は、人工知能による投与ツールが推進する精密設計製剤へのシフトの加速、外科手術件数の増加、および信頼性の高い非経口療法への需要を高める慢性疾患負担にあります。環境法制はPVC包装からの移行を促進しており、政府主導の国内回帰施策は最近の災害関連不足を受けて国内供給の保護を目指しています。静脈内輸液市場のリーダー企業は、したがって、垂直統合型製造、AI対応栄養プラットフォーム、そして気候変動や地政学的ショックに耐えられる強靭なロジスティクスネットワークへの投資を進めています。
主要レポートの要点
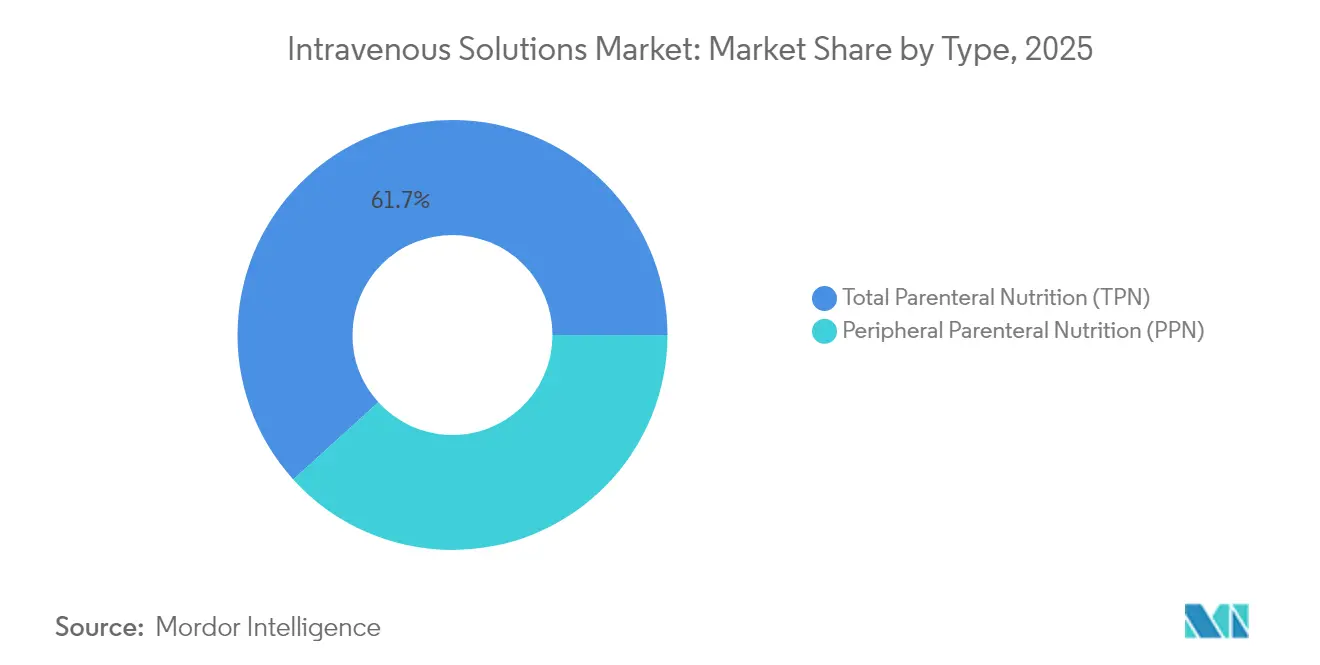
- タイプ別では、2025年の静脈内輸液市場シェアにおいて完全静脈栄養(TPN)が61.72%でトップとなりましたが、末梢静脈栄養(PPN)は2031年に向けて8.26%のCAGRで拡大しています。
- 溶液組成別では、生理食塩水溶液が2025年の静脈内輸液市場の52.60%を占め、脂質乳剤は2031年にかけて最も速い9.02%のCAGRを記録しています。
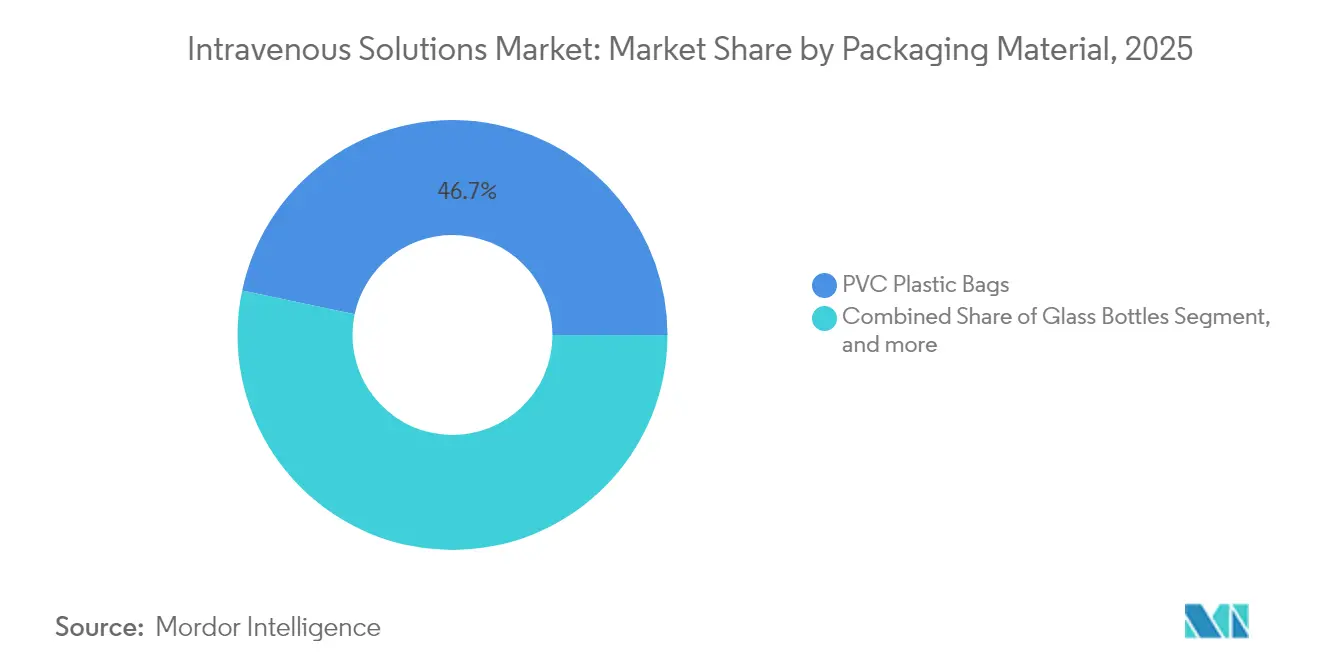
- 包装材料別では、非PVCポリオレフィン形式が9.41%のCAGRで進展しており、PVCバッグは2025年の静脈内輸液市場でまだ46.68%のシェアを保持しています。
- エンドユーザー別では、病院・クリニックが2025年に68.55%の収益シェアを占め、在宅ケア環境は2031年に向けて最も高い7.62%のCAGRを示しています。
- 地域別では、北米が2025年に39.35%のシェアを占めましたが、アジア太平洋地域は2031年に向けて6.93%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| AIを活用した個別化非経口栄養プロトコルの採用 | +1.2% | 世界規模、北米とEUで早期採用 | 中期(2〜4年) |
| 慢性疾患有病率の着実な増加 | +0.8% | 世界規模、アジア太平洋地域で顕著 | 長期(4年以上) |
| 在宅および外来ケアモデルの急速な普及 | +0.9% | 北米とEUが先導、アジア太平洋地域へ拡大 | 短期(2年以内) |
| 高齢化人口と外科手術件数の増加 | +0.7% | 世界規模、先進国市場で最大 | 長期(4年以上) |
| 安定性最適化大容量非経口製剤の登場 | +0.6% | 世界規模 | 中期(2〜4年) |
| 政府主導の国内回帰施策 | +0.5% | 北米、EUでも同様の動向 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIを活用した個別化非経口栄養プロトコルの採用
AI駆動型ソフトウェアは現在、専門家によるTPN処方と94%の一致率を示しながら、投与エラー率を54%削減しています。[1]Katherine Lee、「深層学習ツールが新生児栄養専門家と94%の一致率を達成」、nature.com 年間数万件の栄養処方を処理する病院では、調製ごとに数分節約でき、薬剤部の労働力を解放してコストを削減します。標準化されながらも個別化されたレジメンは、エビデンスに基づくコンプライアンスを強化し、新生児集中治療室と成人集中治療室全体にわたって代謝アウトカムを守ります。スケーラビリティは、専任の栄養士がいないリソース制約のある施設にとって魅力的なアプローチとなっています。その結果、臨床プロトコルは手動計算からアルゴリズム主導の処方へと移行しており、静脈内輸液市場における製剤の柔軟性への需要が強化されています。
慢性疾患有病率の着実な増加
2024年、米国成人の76.4%が少なくとも1つの慢性疾患を抱えていると報告されており、これが非経口的な水分補給および栄養補給を必要とする入院の繰り返しを引き起こしている。[2]疾病管理予防センター、「国立健康統計センター:慢性疾患指標」、cdc.gov 若年患者における多疾患併存の増加が、生涯にわたる点滴療法への暴露期間を延長させている。外科医は、胸腰椎固定術の件数が2040年までに297,994件に増加すると測しており、周術期の輸液需要がさらに拡大する見込みである。[3]A. Smith ら、「胸腰椎固定術の予測トレンド」、worldneurosurgery.org そのため病院は、多剤投与レジメンに対応可能なグルコース静脈内輸液を含む広域スペクトルの静脈内輸液プラットフォームを優先的に採用しており、この傾向が静脈内輸液市場のベースライン成長を後押ししている
在宅および外来ケアモデルの急速な普及
ポータブルポンプ、遠隔モニタリング、長期保存可能なバッグにより、化学療法、抗生物質、および栄養療法が病院外へのシフトを可能にしています。パンデミック時の経験が臨床的安全性を検証し、院内感染リスクを低下させました。メーカーは現在、常温安定性と使いやすいコネクターを備えた溶液を製剤化しており、静脈内輸液市場の対応可能量を拡大しています。支払者もまた、アウトカムを犠牲にすることなく入院日数コストを削減することから、この移行を支持しています。
高齢化人口と外科手術件数の増加
中央年齢の上昇に伴い、弁置換術、整形外科手術、および腫瘍外科手術が増加しています。併存疾患を持つ高齢患者は、回復を早め腎臓ストレスを回避するために、電解質バランスが取れたエネルギー密度の高い輸液を必要とします。主要手術の候補者の多くが2030年までにBMI高値を示すと予測されており、輸液分布が複雑化し、カスタマイズされた多量栄養素比率が必要となります。高齢者生理に向けた精密ブレンドは、したがって、その重要性が高まり、静脈内輸液産業のフットプリントをさらに広げています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| GMPに関連する高いコンプライアンス負担 | -0.4% | 世界規模、強度は様々 | 中期(2〜4年) |
| 継続中のサプライチェーン制約 | -0.3% | 世界規模、北米で深刻 | 短期(2年以内) |
| 単回使用IV用プラスチックへの環境面での精査 | -0.2% | 北米とEU、世界的に拡大中 | 中期(2〜4年) |
| 皮下および経腸投与ルートへの臨床的シフト | -0.3% | 世界規模、先進国市場で加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GMPに関連する高いコンプライアンス負担
改訂されたEU附属書1は現在、完全な汚染管理戦略と広範なバリア技術を要求しており、中小企業の資本閾値を引き上げています。使用準備済みコンテナの検証は、最大18か月の上市スケジュール延長をもたらし、文書化は開発予算の20%を消費する可能性があります。新興地域では、各国規制の相違による並行審査が規制リソースを消耗させています。これらの負担は新規参入を抑制し、価格競争を制限することで、静脈内輸液市場の成長を緩和しています。
継続中のサプライチェーン制約
Baxterノースコーブ工場の操業停止は、単一工場の稼働停止が全国規模の使用節約プロトコルを余儀なくさせることを証明しました。アジアからの原薬輸入への依存は、企業を港湾閉鎖や輸出禁止に対して脆弱にしています。典型的な賞味期限が2年未満であるため、備蓄は困難です。メーカーは余剰在庫を保有することで運転資本が膨らむ一方、病院は製剤プロファイルが一致しない可能性のある代替品を慌てて探しています。このような不安定性が、静脈内輸液産業の短期的な拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
TPNがリーダーシップを維持しながらPPNが勢いを増す完全静脈栄養は最大の収益を生み出し、2025年の静脈内輸液市場シェアの61.72%に相当します。AI誘導型計算ツールは現在、代謝マーカーに基づいてアミノ酸、脂質、電解質の投与量を調整し、TPNを静的なレシピではなく精密ツールへと変えています。需要は、腸管機能が障害されている新生児病棟および腫瘍科に根強く存在しています。
末梢静脈栄養は、より小さいベースを占めていますが、トップの8.26%のCAGRを記録すると予測されています。在宅輸液プログラムがPPNを選好するのは、末梢ラインが中心カテーテルの感染リスクを回避し、看護ケアを簡素化するためです。多室PPNバッグは調製エラーを削減し、安定性が向上した製剤はハングタイムを延長することで、院外での使用を支援しています。その結果、臨床医がリスク、コスト、および患者の快適さを考慮するにつれて、静脈内輸液市場内での投与量の着実な再バランスが生じています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


溶液組成別:
脂質乳剤が生理食塩水の定番を超えて加速生理食塩水は2025年に52.60%の収益シェアを維持しており、蘇生および希釈タスクにおけるその遍在性を示しています。それにもかかわらず、オメガ3強化脂質乳剤は2026年から2031年にかけて9.02%のCAGRで進展しています。SMOFlipidなどの複合製品は肝毒性を抑制し炎症を調節することで、ICUコホートに測定可能な生存便益をもたらしています。
タンパク質加水分解物、炭水化物ブレンド、および微量元素カクテルは、敗血症および外傷回復時のより厳密な栄養管理をエビデンスが支持するにつれてニッチな成長を享受しています。パスチャリゼーション後も生理活性を維持する熱安定性タンパク質キャリアの研究により、コールドチェーンへの依存がまもなく解消され、フロンティア市場が開拓され、静脈内輸液市場の地理的多様性が強化される可能性があります。
包装材料別:
非PVC形式が持続可能性アジェンダを推進PVCバッグは2025年に46.68%の市場シェアでユニットベースにおいて依然として優位を保っていますが、非PVCポリオレフィンコンテナは最も高い9.41%のCAGRを記録しています。カリフォルニア州の段階的廃止期限は既に12億米ドルの資本を設備再整備へと向けており、欧州の入札はDEHPフリー製品をますます求めています。
ガラスボトルおよび多層ポリプロピレンバイアルは、材料適合性が最重要な細胞毒性物質および生物製剤を含むニッチセグメントに対応しています。水蒸気透過率を大幅に低減するバリアコーティングポリオレフィンフィルムは、アミノ酸溶液の保存期間を延長し、静脈内輸液市場のサプライチェーンに強靭性を加えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
在宅ケアが施設環境を上回るペースで拡大病院・クリニックは2025年に68.55%の収益シェアを確保しており、入院プロトコルへの定着を反映しています。しかし、在宅ケアサブセグメントは、支払者のインセンティブと患者の馴染みある環境への好みを原動力として年間7.62%で拡大しています。ポータブルスマートポンプはテレヘルスセンターにデータを送信し、リアルタイムの投与量調整を可能にしています。
外来輸液スイートは、費用のかかる一泊入院なしに専門スタッフを提供することで中間的な位置を占めています。これらのハイブリッドモデルは、より広範なアクセスを維持し、かつて経口療法が支配していた地域社会の環境へ静脈内輸液市場を牽引しています。
地域分析
北米静脈内輸液市場
北米は2025年収益の39.35%を占め、最大の地域シェアを維持しており、高度な病院ネットワークとAI投与ソフトウェアの早期導入に支えられています。大統領令14293および各州の並行インセンティブは、現在中西部における新たな無菌充填施設の整備を支援しており、ハリケーン多発地域からリスクを分散させています。高い保険普及率も革新的な非PVCバッグのプレミアム格設定を後押しし、同地域の静脈内輸液市場のパフォーマンスをさらに押し上げています。
アジア太平洋静脈内輸液市場
アジア太平洋地域は2031年までに6.93%のCAGRという最も力強い勢いを示しています。中国の省別入札は国内生産能力の増強を優遇し、インドは輸出契約向けに低コストの充填・仕上げ労働力を活用しています。日本は厳格な高齢者医療ガイドラインを満たす長鎖脂肪酸を配合したエマルジョンへのR&D補助金を投入しています。東南アジアにおける糖尿病および肥満の有病率の上昇も電解質管理輸液への需要を高めており、同地域は静脈内輸液市場にとって重要な成長エンジンとなっています。
欧州静脈内輸液市場
欧州はGMP準拠を評価する厳格な品質規制に支えられ、着実な拡大を示しています。病院はDEHPフリーの調達を優先しており、非PVC転換を加速させてプレミアムニッチ市場を開拓しています。一方、東欧の受託製造業者は西欧の供給不足を補う補完的生産の入札を行っています。これらのダイナミクスが総合的に作用し、環境税や薬局方基準の変化にもかかわらず静脈内輸液産業の底堅さを維持しています。

規制環境
無菌静脈内輸液は医薬品として規制されており、米国FDAの21 CFR Part 211に基づく要件や、無菌工程で製造される無菌医薬品に関するFDAガイダンスなど、厳格な現行適正製造基準(cGMP)および無菌操作の要件が適用される。欧州では、無菌医薬品に関するAnnex 1を含むEudraLex Volume 4のGMP要件が、EU域内生産および輸入供給の両方に影響を及ぼす汚染管理および施設適格性評価における高い基準を引き続き設定している。
最近の規制および規格に関する動きも、既製の製造者調製済み静脈内輸液の需要に影響を与える調剤・バリデーション実務を形成している。米国では、無菌調剤に関するUSP一般章797の改訂(2023年11月施行)により、調剤環境、トレーニング、モニタリングに関する運用要件が強化される一方、FDAは静脈内輸液の供給混乱に対応して、2024年10月にアウトソーシング施設による特定の調剤活動を可能にするガイダンスを発出した。EUでは、EMAが2026年1月にGMP Annex 15(適格性評価及びバリデーション)の改訂に関するコンセプトペーパーを公表し、無菌最終製品に対する強固なバリデーションパッケージと継続的な管理戦略の重視を強めている。
競合環境
最大手3社のBaxter International、Fresenius Kabi、B. Braunは、適度な集中度を反映して世界収益の高いシェアを共同で占めています。Baxterは静脈内輸液と輸液ポンプを組み合わせてシステム販売を確保しており、2024年には10の新規注射剤の展開で病院へのウォレットシェアを拡大しました。Fresenius KabiのEUR600(USD708.2)百万のバイオシミラーフランチャイズにより、生物製剤と支持的非経口製剤のバンドルが可能となり、そのカタログの差別化が図られています。B. BraunのDEHPフリー生産への12億米ドルの投資は、持続可能性重視の入札における競争力を強化しています。
中位クラスの企業は規模拡大のためパートナーシップを追求しており、その典型がICU MedicalとOtsukaとの2億米ドルの合弁事業で、年間14億枚のバッグを生産しています。スタートアップはAI誘導型調製サービスを目指し、病院薬局とのライセンス契約を求めています。FDAの先進的製造技術プログラムなどの規制的取り組みは、リードタイムの短縮と無菌介入の削減を約束する連続製造プロトタイプをさらに奨励しています。競合関係は、したがって、企業が静脈内輸液市場のシェアを争うにあたり、生産能力、コンプライアンスの俊敏性、そしてデジタルヘルス統合に左右されています。
静脈内輸液産業のリーダー企業
B. Braun SE
ICU Medical Inc.
Ajinomoto Co., Inc.
Baxter International Inc.
Grifols S.A.
- *免責事項:主要選手の並び順不同
静脈内輸液市場
- Baxter
- B. Braun
- Fresenius
- Grifols
- ICU Medical
- Ajinomoto Co., Inc.
- Otsuka
- PHARMASYNTEZ JSC
- SGD Pharma
- Vifor Pharma Ltd.
- Hospira Inc. (Pfizer)
- JW Life Science Co., Ltd.
- Sichuan Kelun Pharmaceutical
- Terumo
- Aculife Healthcare Pvt. Ltd.
- SSY Group Limited
- Nipro
- Axa Parenterals Ltd.
- JMS Co., Ltd.
- Qilu Pharmaceutical Co., Ltd.

市場機会と将来展望
最近の供給不足および配給サイクルを経て、供給の強靭性と地域生産が実行可能な余地として浮上しており、メーカーと政府は新たな生産能力と冗長性への資金投入を進めている。FDAが2025年8月に発表した塩化ナトリウム0.9%注射液の全国的な供給不足解消は、追加供給と運用面での回復が定着すると需要と配給のダイナミクスがいかに急速に変化しうるかを示しており、サプライヤーは急増する需要への対応能力と効率的な定常運用のバランスを取ることを迫られている。これにより、複数拠点での無菌製造戦略、充填・仕上げ工程における自動化の高度化、容器・閉塞部品に対するより強固なサプライヤー適格性評価プログラムの余地が生まれている。
持続可能性を重視した包装転換と非DEHP製品ラインは、静脈内輸液インフラに関連する大規模な資本支出の発表に支えられ、もう一つの明確な商業化の道筋を生み出している。2026年7月、Otsuka ICU Medical LLCはテキサス州オースティンにおける静脈内輸液製造の5億米ドルを超える拡張を発表し、供給の強靭性および非DEHP製品の支援に明確に結びつけている。また2026年4月にはオマーン(Izz Pharma)とエジプト(Ateco Pharma)における生産能力増強が発表され、国内の安全保障目標に対応し現地供給を拡大する新たな地域拠点の動きを示している。これらの供給側の動きに加え、より厳格な無菌調剤の要件(例えばUSP 797)や病院における業務負荷の圧力が、院内での調製作業を減らし入院・在宅療養両方の場面での投与を簡素化する、既製の製剤形態やより長い安定性フォーマットへの需要を強めている。
Recent Industry Developments in 静脈内輸液市場
- 2026年7月:Otsuka ICU Medical LLCは、テキサス州オースティンにおける静脈内輸液製造拠点の5億米ドルを超える拡張を発表し、これには新たに50万平方フィートの施設と、既存の70万平方フィート工場のアップグレードが含まれる。この投資は地域における供給の強靭性向上を目的とし、非DEHP静脈内輸液ポートフォリオの拡大を支援するもので、進化する病院の調達要件および環境要件に生産資産を適合させるものである。
- 2025年3月:MallinckrodtとEndoは、無菌注射剤およびジェネリック医薬品の能力を統合した多角的製薬企業を形成する合併を発表した。この統合により、静脈内投与療法を含む病院向け無菌製品カテゴリー全体にわたり、製造インフラの集約と供給遂行力の強化が図られる。
- 2024年7月:Amneal Pharmaceuticalsは、既製の静脈内輸液バッグ入りの0.9%塩化ナトリウム注射液中リン酸カリウムの新製剤について、米国FDAの承認を取得した。この承認により、臨床医の調剤工程を削減する無菌の予混合製剤へのアクセスが拡大し、急性期医療現場でのより安全かつ迅速な投与を支援する。


静脈内輸液市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおける静脈内輸液市場は、経口摂取が制限されている場合に水分補給の維持、電解質バランスの回復、または栄養補給を目的として静脈内に投与される、無菌かつ化学的に調製された輸液を対象とする。
調査範囲の除外事項:カテーテル、チューブセット、ポンプなどの静脈内投与デバイスおよび消耗品は除外し、輸液製剤のみを対象として規模を算定する。
セグメンテーション概要
- タイプ別
- 完全静脈栄養(TPN)
- 末梢静脈栄養(PPN)
- 溶液組成別
- 生理食塩水
- 炭水化物
- アミノ酸・タンパク質加水分解物
- 脂質乳剤
- 電解質・ビタミン・微量元素
- 包装材料別
- ガラスボトル
- PVCプラスチックバッグ
- 非PVC/ポリオレフィンバッグ
- エンドユーザー別
- 病院・クリニック
- 外来手術・輸液センター
- 在宅ケア環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、静脈内輸液が使用される主要な医療現場をマッピングし、時間の経過とともに消費量に影響を与える需要ドライバーを整理するために活用される。患者が静脈内輸液サポートに移行するタイミングや、輸液組成が一般的にどのように選択されるかを理解するために、公衆衛生統計および臨床ガイダンスを参照している。
基盤となる主要な公的情報源としては、世界保健機関、米国疾病管理予防センター、安全性および供給不足に関するコミュニケーションのための米国食品医薬品局、ならびに非経口栄養および入院患者の水分補給に関する査読済み臨床文献のための米国国立医学図書館などが挙げられる。また、設備増強、製品ミックスの変化、および包装変更を把握するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い医療専門誌も参照している。さらに、収益の内訳や製剤活動に関するデータの空白を補完するために、企業財務および特許出願に関する有料データベースを選択的に活用している。上記に挙げた具体的な例はあくまで例示であり、データ収集、検証、および調査の明確化のために他の多くの公的情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、病院、外来センター、在宅ケアにわたる輸液量の動向、および生理食塩水、炭水化物輸液、ビタミン・ミネラル配合輸液間のミックス変化を検証することに重点を置いている。利用状況、価格設定、および包装ミックスに関する前提条件を合計値確定前に検証できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる供給側および需要側のステークホルダーとバランスよく対話を行っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:12% | アジア太平洋地域:41% |
| 中位層:54% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ地域:32% |
| 小規模プレイヤー:16% | マネージャー:51% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせた手法を用いており、治療患者数および医療活動指標を静脈内輸液需要に変換し、輸液組成および包装タイプ別の平均価格を用いて金額に換算する。需要プールが確定した後、主要な医療現場に分割し、合計値が一般的な臨床使用を反映するようにミックスを調整する。
モデルに影響を与える主な変数としては、入院患者数および外科手術件数、静脈内栄養補給サポートを必要とする疾患の有病率、急性期医療における平均在院日数のパターン、栄養療法における非経口栄養の割合、ならびにガラス包装とフレキシブル包装間のシフトが挙げられる。これらの変数は、モデルが単一のデータ系列に依存しないよう、インタビュー対象者が報告する利用状況の変化および価格動向と照合される。
予測は、主要ドライバーのトレンド見通しに基づくシナリオ分析を用いて作成され、最終的な成長経路は地域別の専門家の繰り返しの見解と整合性が保たれる。国レベルのデータが限られている場合に推定値を現実的に保つため、同等の医療支出および病院キャパシティに基づく保守的な代替指標が適用され、レビュー時に再検討される。
データ検証と更新サイクル
検証は、独立したシグナル間のクロスチェックを通じて行われる。例えば、患者一人当たりの推定消費量が臨床使用規範と整合しているか、地域合計値が病院活動および供給可用性と連動しているかなどを確認する。外れ値については、前提条件の再確認、単位換算の照合、および差異が重大な場合の情報源への再問い合わせによって調査される。
各モデルの処理は、前年比の急激な変動が既知の政策、供給不足、または価格イベントと一致しない場合に注意を払いながら、承認前にアナリストによるレビューを経る。レポートは年次で更新され、主要な供給変動または規制変更が観察された場合には中間更新が行われる。納品前に最終確認が完了し、クライアントが最新の更新済み見解を受け取れるようにしている。
Mordor Intelligenceの静脈内輸液市場規模と他の公表推計値との比較
異なる出版社が異なる市場規模を示すことが多いのは、対象製品バスケット、基準年、および最終数値を大きく左右しうる価格設定ロジックが異なるためである。また、規模算定が臨床需要プール、サプライヤー収益合計、またはクロスチェックが限定的な混合手法のいずれに基づいているかによっても差異が生じる。
一部の推計値は、薬剤点滴や灌流関連輸液など、より広範な静脈内輸液カテゴリーを含んでおり、エンドユース定義が一貫して保たれていない場合に数値が高くなる傾向がある。Mordor Intelligenceでは、非経口栄養タイプおよび記載された輸液組成のみを計上し、予測前提条件を適用する前に包装およびエンドユーザー別に合計値をフィルタリングしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.27 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 13.80 ビリオン 米ドル(2025年) | 異なる基準年と速い前向き成長曲線を使用しており、包装ミックスおよび輸液組成別に調整するのではなく、広範なカテゴリーレベルで価格推移を適用している。 |
| 産業出版社B | 14.91 ビリオン 米ドル(2025年) | 薬剤および灌流関連の静脈内輸液収益を取り込む可能性のある、より広範な用途セットを含んでおり、医療現場の利用状況の内訳に対する可視性が低いサプライヤー側の積み上げに近いアプローチを採用している。 |
全体として、この差異は主に製品スコープに何が含まれるか、および基準年の価格とミックスがどのように繰り越されるかによって説明される。需要プール、成ミックス、および包装前提条件を明示することで、最終値は医療活動シグナルに対して追跡可能な状態を保ち、インプットが更新された際に再現できる。


レポートで回答されている主要な質問
静脈内輸液市場の現在の規模はどのくらいですか?
市場は2026年に142.7億米ドルであり、2031年までに182.8億米ドルに達する見込みです。
静脈内輸液市場ではどの製品タイプが優勢ですか?
完全静脈栄養が61.72%の市場シェアでリードしていますが、末梢静脈栄養は8.26%のCAGRでより速く成長しています。
なぜ非PVCコンテナが普及しているのですか?
カリフォルニア州の有毒物質フリー医療機器法などの環境規制がDEHP含有PVCを段階的に廃止しており、ポリオレフィンバッグに対して9.41%のCAGR成長を牽引しています。
人工知能はIV輸液需要にどのような影響を与えていますか?
スタンフォード大学のTPN2.0などのAIプラットフォームは個別化投与を標準化し、エラー率を削減して病院の効率性を高めることで、カスタマイズ可能な製剤への需要を高めています。
どの地域が最も速い成長を示すと予想されますか?
アジア太平洋地域は、医療インフラの整備と慢性疾患負担の増大に牽引され、2031年に向けて6.93%のCAGRで拡大すると予測されています。
最終更新日:



