
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
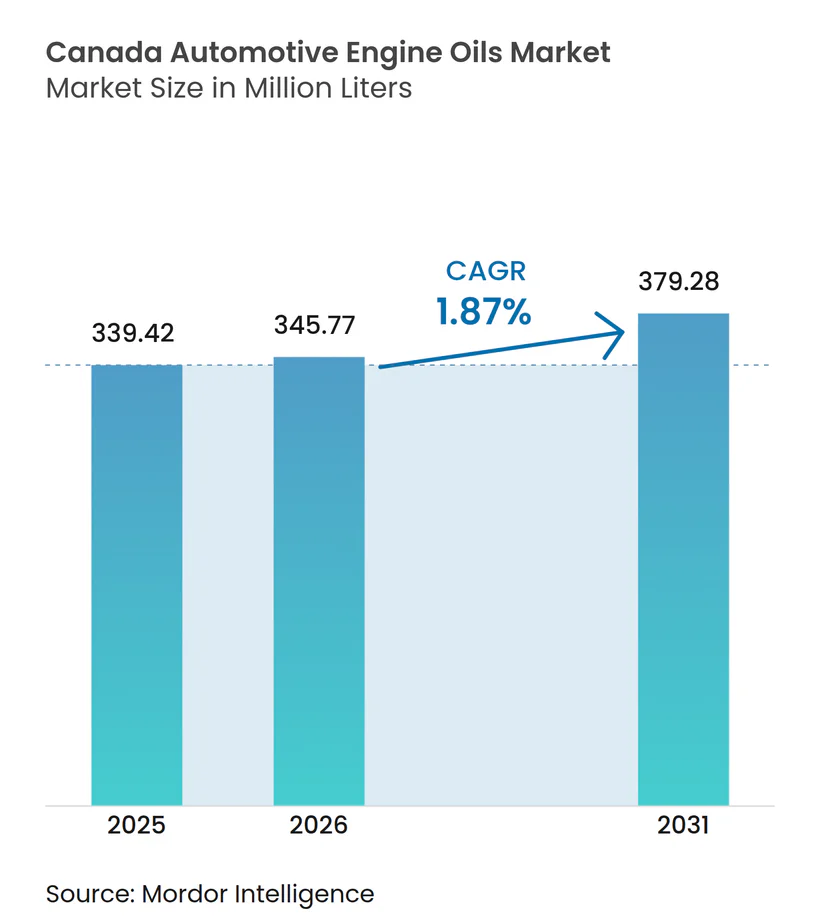
| 基準年の市場規模 (2025) | 339.42 百万リットル |
| 市場取引高 (2026) | 345.77 百万リットル |
| 市場取引高 (2031) | 379.28 百万リットル |
| 成長率 (2026 - 2031) | 1.87 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自動車エンジンオイル市場分析
カナダ自動車エンジンオイル市場規模は、2025年の3億3,942万リットルから2026年には3億4,577万リットルへと成長し、2026年〜2031年のCAGR 1.87%で2031年までに3億7,928万リットルに達すると予測されます。低粘度合成グレードへの需要拡大、重機用車両活動の底堅さ、および気候に起因する粘度要件が、カナダ自動車エンジンオイル市場の着実な拡大を支えています。電動化が米国およびメキシコでの潤滑油消費を侵食し始めている一方で、カナダの寒冷な気候、長い平均車齢、および広大な資源採掘回廊が代替効果を緩和しています。多国籍サプライヤーは、0W-20および5W-20配合を優遇するクリーン燃料規制に対応するため、合成油の生産能力を拡大しています。同時に、電子商取引の成長が小型商業フリートを頻繁な発進・停止を繰り返す都市サイクルでの運行に駆り立て、オイルへのストレスレベルを高め給油頻度を加速させており、乗用車EV普及による数量損失を部分的に相殺しています。競争力学は、アルバータ州原油への上流アクセス、オンタリオ州およびケベック州の精製所の存在、全国的な小売店舗網を活用する垂直統合型大手企業によって形成され続けており、高いブランド認知度と規模の効率性を維持しています。
レポートの主要な知見
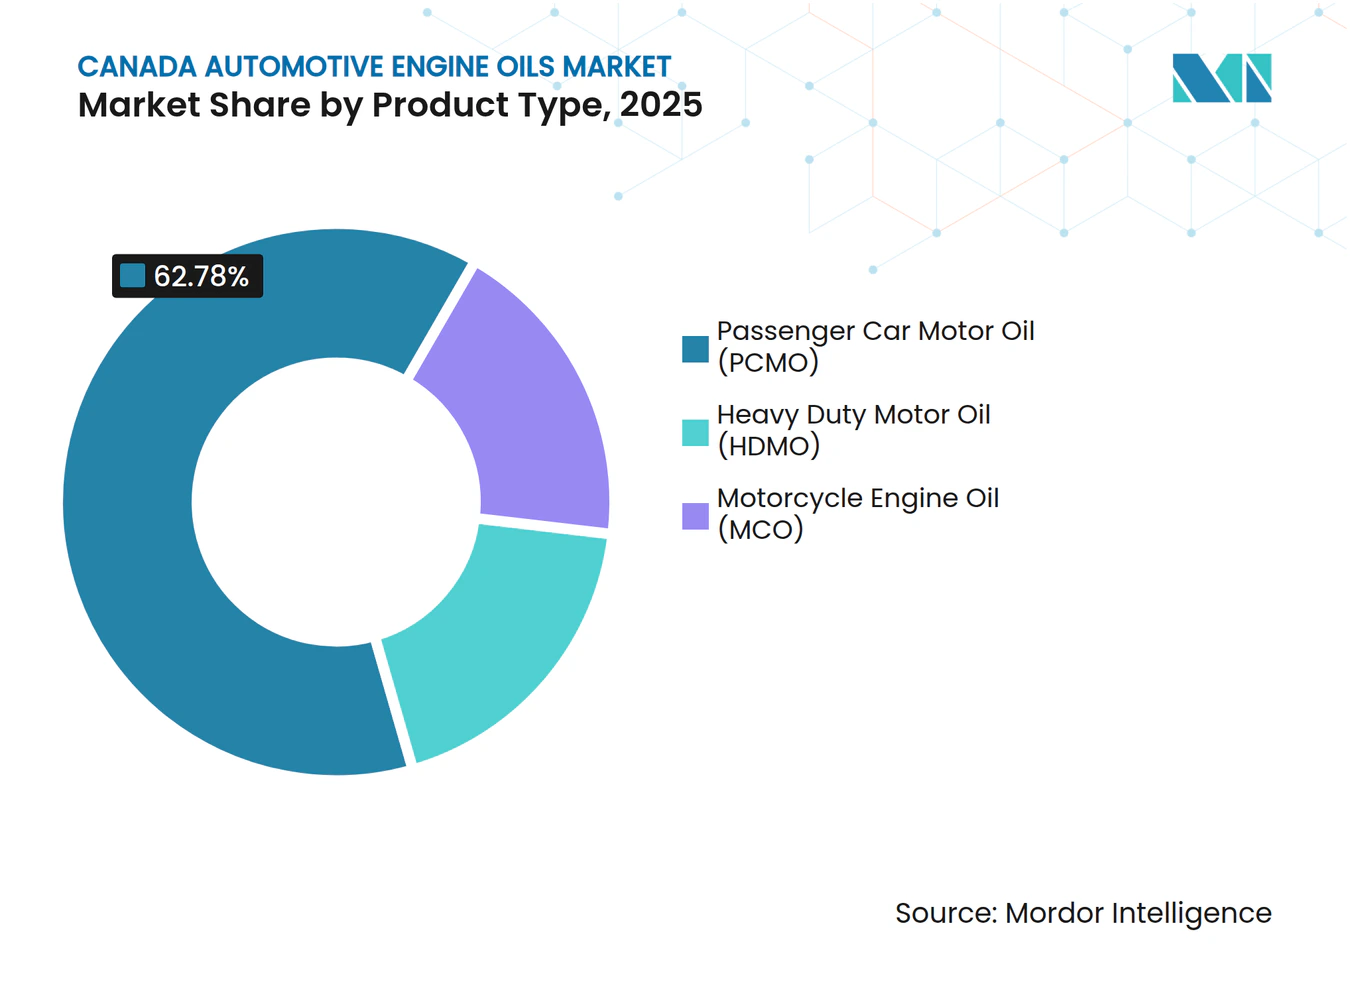
- 製品タイプ別では、乗用車用モーターオイルが2025年のカナダ自動車エンジンオイル市場規模の62.78%のシェアを占め、一方で重機用モーターオイルは2031年にかけてCAGR 2.02%で成長すると予測されます。
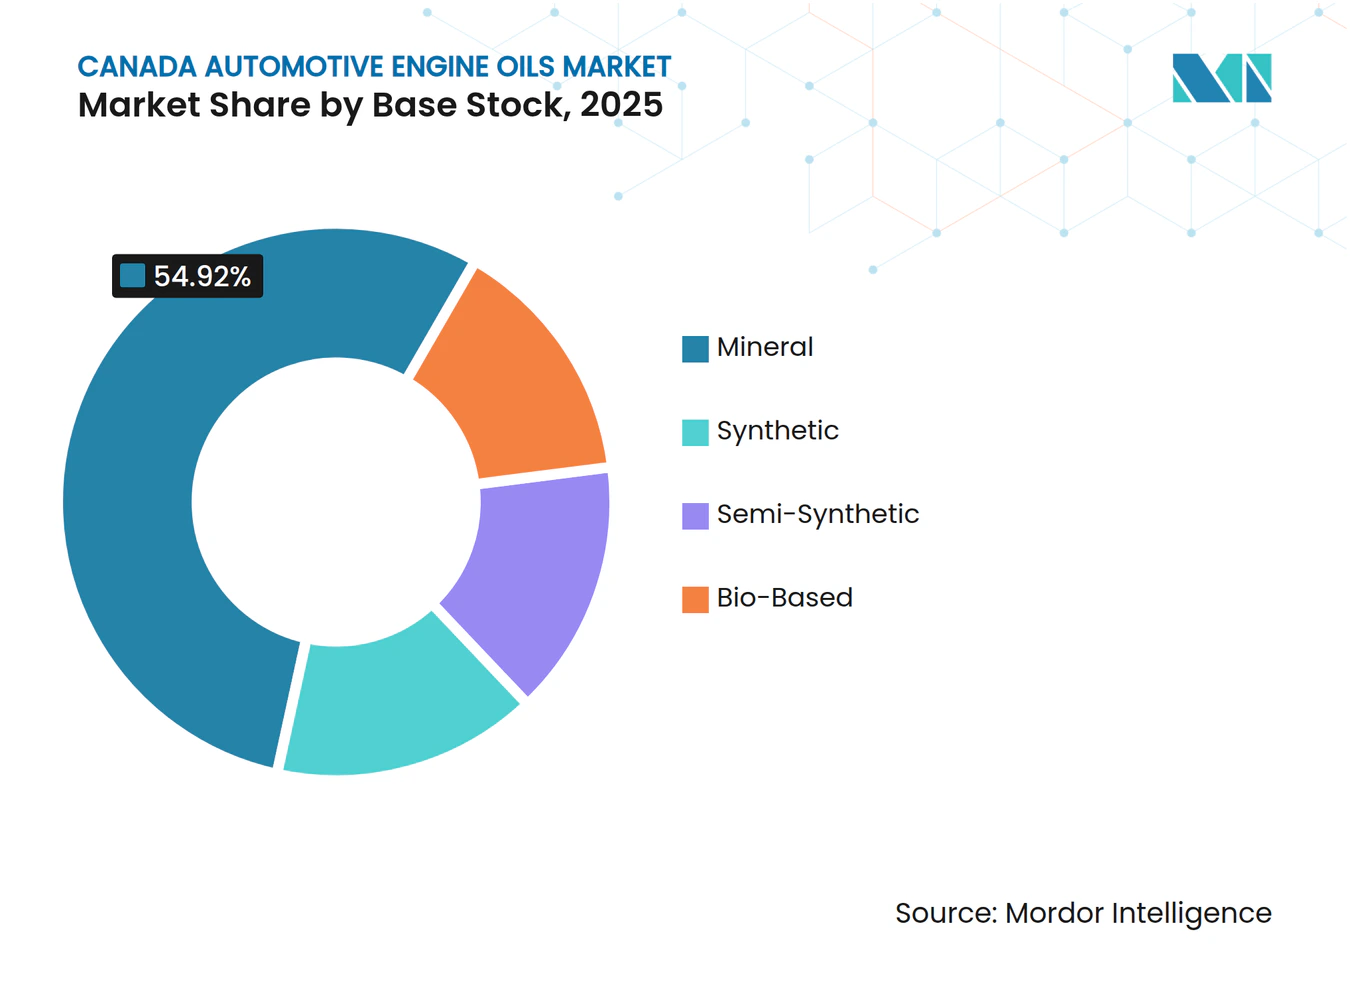
- ベースストック別では、鉱物系オイルが2025年のカナダ自動車エンジンオイル市場シェアの54.92%を占め、合成グレードは2026年〜2031年にかけてCAGR 2.14%で拡大すると見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ自動車エンジンオイル市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGRの予測に対する影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラストマイル配送フリートの急速な成長 | +0.40% | 全国的、トロント・バンクーバー・モントリオール都市圏に集中 | 中期(2〜4年) |
| ライドヘイリングプラットフォーム車両の急増とバルクサービス提携 | +0.30% | 都市中心部、中規模都市への拡大 | 短期(2年以内) |
| CO₂排出規制強化/ユーロ6相当の排出基準がプレミアム合成油を牽引 | +0.20% | 全国的、ブリティッシュコロンビア州・オンタリオ州で早期採用 | 長期(4年以上) |
| OEM規定による延長交換インターバルが1回あたりの充填価値を向上 | +0.10% | 全国的、プレミアム車両セグメントが先導 | 中期(2〜4年) |
| 二輪車愛好家文化が高性能オイルを促進 | +0.10% | 地域的、アルバータ州・ブリティッシュコロンビア州で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ラストマイル配送フリートの急速な成長
商業車登録台数は2024年に8.3%増加し、その増加分の大部分が電子商取引フルフィルメントを担う小型バンによるものでした[1]。このコホートの車両はいずれも、頻繁なコールドスタート、長時間のアイドリング、密集した断続走行を経験し、従来型オイルを急速に劣化させます。フリートマネージャーは現在、高いサンプ温度での粘度維持と混合メーカーフリート全体での保証適合を確保するため、半合成または全合成配合を指定しています。トロント、バンクーバー、モントリオールでの集中した活動が潤滑油需要の局所的な急増を生み出しており、卸売業者は柔軟な在庫プログラムで対応する必要があります。カナダ自動車エンジンオイル市場は、これらのフリートがOEMの指針にもかかわらず予防保全によるダウンタイム削減を優先し、10,000 km以下の交換を選択することで恩恵を受けています。テレマティクスベースのオイルモニタリングをバルク配送契約にバンドルするサプライヤーは、この急成長するニッチ市場で長期的な顧客定着を強化しています。
ライドヘイリングプラットフォーム車両の急増とバルクサービス提携
Uberおよびその他のモビリティプラットフォームは2024年に車隊整備契約を正式化し、オペレーターが交渉済みの料金でプレミアム合成油を購入できるようにしました。典型的なライドヘイリング車両は年間200,000 km以上を走行し、プラットフォームが厳格な車両稼働率指標を適用することで合成油の普及を促進しています。これらのB2Bチャネルは現在、以前はクイックルーブ店舗を通じて販売されていた都市部の乗用車用モーターオイル(PCMO)数量のかなりの部分を獲得しています。大都市圏への需要集中により、サプライヤーはミルクラン配送をスケジュールし、ラストマイル物流コストを削減できます。カナダ自動車エンジンオイル市場は、全体的な乗用車走行距離が横ばいになる中でも、平均販売価格の上昇を記録しています。B2B関係を持たない新規参入者は、フリートオーナーが値札ではなく総所有コストで購入するためにブランド切り替えコストが低下し、より険しい参入障壁に直面しています。
CO₂排出規制強化/ユーロ6相当の排出基準がプレミアム合成油を牽引
クリーン燃料規制は段階的な炭素集約度削減を義務付けており、自動車メーカーをより薄いオイル向けに調整されたエンジンへと駆り立てています。OEMサービスマニュアルは、流体力学的抵抗を最小化する高VIベースオイルを使用した0W-20および5W-20合成油をますます規定しています。鉱物油は、プレーリー州で一般的な-30°Cでのコールドクランクシミュレーションに失敗することが多く、グループIIIまたはグループIVストックへの移行を余儀なくされています。排気筒排出に対して州レベルの炭素課徴金を課す州では採用が加速しており、積極的なZEVクレジット制度によりブリティッシュコロンビア州が先行しています。エンジンのダウンサイジングとターボチャージングが普及するにつれ、配合専門家はアフタートリートメントデバイスを保護するためにせん断安定性粘度調整剤と低SAPs添加剤パックを組み込んでいます。合成油へのシフトを促す規制は、交換インターバルが延長される中でも数量を維持し、カナダ自動車エンジンオイル市場の収益の回復力を支えています。
OEM規定による延長交換インターバルが1回あたりの充填価値を向上
Fordの2024年の通達は、特定モデルの定期交換を8,000 kmから16,000 kmに移行しましたが、これは認定合成油の使用を条件としています。この方針は定期整備コストを消費者に転嫁しますが、全合成油が鉱物油代替品に対して40〜60%の価格プレミアムを持つため、1回あたりの充填価値を引き上げます。フリートはサービス停止の減少による生産性向上を得る一方、潤滑油マーケターはリットル数の縮小をより豊かなマージンで補っています。添加剤メーカーは、より長いサイクルにわたってTBN保持を提供するホウ素およびモリブデン化学に投資しています。カナダ自動車エンジンオイル市場は、したがって高付加価値SKUへと傾き、電動化による数量減少からサプライヤーを緩衝しています。延長交換はまた、最適なオイル交換タイミングを予測するデジタルフリートダッシュボードを促進しており、サービスプロバイダーにデータ中心の収益機会を創出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測に対する影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シェアモビリティの統合による民間車両走行距離の減少 | -0.20% | 都市中心部、特にトロント・バンクーバー・モントリオール | 中期(2〜4年) |
| 並行輸入潤滑油によるブランド数量の侵食 | -0.10% | 国境地帯、オンライン小売チャネル | 短期(2年以内) |
| 高性能潤滑油による交換インターバル延長でサービス頻度が低下 | -0.10% | 全国的、OEM規定により加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シェアモビリティの統合による民間車両走行距離の減少
2024年には都市世帯がカーシェアリングサブスクリプションを選択したことで、世帯あたり車両保有台数が1.4台で横ばいとなりました[2]。各シェアユニットは年間走行距離が増加しますが、余剰な民間車両が路上から姿を消すにつれ、全国集計の車両走行距離(VKT)は縮小します。カナダ自動車エンジンオイル市場は、これらのシェア車両を整備するプロフェッショナルフリートデポが延長交換合成油を採用することが多く、従来の小売取引を失います。多様な交通手段とゼロエミッションゾーンへの自治体投資は、2027年までにこのトレンドを深化させるでしょう。サプライヤーはプロモーション予算を消費者チャネルからフリートアカウント管理へとシフトしていますが、個人ドライバーへのブランド認知度は低下しており、所有が回復した場合の将来の維持がより困難になっています。
並行輸入潤滑油によるブランド数量の侵食
2024年には通貨変動により米国とカナダの小売価格差が拡大したため、電子商取引サイトを通じた並行輸入が急増しました。非公式チャネルはブランド品を20〜30%の割引で提供し、正規ディストリビューターを下回る価格を設定しています。これらのオイルはAPIおよびILSACラベルを満たしているため保証条項による制限がほとんどなく、価格に敏感なDIY消費者に受け入れられています。カナダ自動車エンジンオイル市場は、プレミアムカテゴリー内においても価格下落圧力に直面しています。規制当局はラベル遵守の執行を見直していますが、数千の小荷物を取り締まることは困難です。認定サプライヤーはQRコード認証とロイヤルティプログラムで対応していますが、米国国境に近い地域では競争上の優位性が縮小し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:商業フリートが重機用モーターオイルの勢いを牽引
重機用モーターオイルはより小さいベースを占めますが、カナダ自動車エンジンオイル市場において2031年まで CAGR 2.02%で成長すると予測されます。アルバータ州、サスカチュワン州、ブリティッシュコロンビア州での資源採掘は、エンジンを研磨性粒子と40°Cの温度変動にさらし、オペレーターに高TBN合成油の指定を余儀なくさせています。OEMはディーゼルコストが急騰した際に魅力的な燃費3%向上を約束する10W-30 CK-4配合を推薦しています。フリート試験では、オイル分析プログラムの下で20,000 kmの交換が実現可能であり、遠隔採掘現場でのサービス停止を削減することが示されています。幹線貨物輸送業者においては、国境の混雑と長時間のアイドリングがスートレベルを上昇させ、プレミアムな洗浄性が不可欠となっています。フィールドラボサンプルキットを提供するサプライヤーは価値認識を向上させ、契約更新を確保しています。
乗用車用モーターオイルは、2025年のカナダ自動車エンジンオイル市場規模において62.78%の支配的なシェアを維持しました。しかし、都市中心部で電気自動車が内燃機関のシェアを侵食するにつれ、成長は緩やかになっています。残存するICE車両は平均10.6年と高齢化しており、シールを膨張させブローバイに対抗する高マイレージ5W-30配合への需要を支えています。しかし、新型車向け0W-20合成油へのOEMの推進がミックスをシフトさせ、リットルあたりの収益を押し上げています。クイックルーブチェーンは、チケット価格を維持するためにキャビンフィルターおよびタイヤローテーションとバンドルした合成油アップグレードを促進することで適応しています。レクリエーション用オフロードドライバーとパフォーマンス愛好家は、プレミアムマージンをもたらす5W-50および10W-60のニッチグレードへの需要を維持しています。
二輪車用エンジンオイルはカナダ自動車エンジンオイル市場においてニッチながら高付加価値のポジションを維持しています。アルバータ州とブリティッシュコロンビア州のシーズンライダーは、共用サンプトランスミッションでのせん断に耐えるエステルリッチ合成油を好み、4月から7月の間に需要が急増します。パワースポーツディーラーシップは、リットルあたりの魅力的な収益をもたらす小型パックのSKUを在庫していますが、総リットル数は控えめです。LIQUI MOLYのParts Canadaとの提携は1,200拠点での棚の存在感を拡大し、専門ブレンダーが収益性の高いマイクロセグメントを開拓する機会を示しています。


注記: 各セグメントの個別シェアはレポート購入後に入手可能
ベースストック別:合成油のリーダーシップが強化
合成配合は、カナダ自動車エンジンオイル市場において他のすべてのベースストックカテゴリーを上回るCAGR 2.14%を2031年まで記録すると予測されます。グループIIIおよびグループIVストックは-40°C以下の流動点を実現し、プレーリーの冬での信頼性の高い始動に不可欠な特性です。多国籍企業が生産能力を増強するにつれ価格プレミアムは縮小しており、SarniにおけるShellの1,500万カナダドルの拡張がその好例であり、従来の鉱物ブレンドの単位経済性を圧縮しています。フリートの総所有コスト(TCO)計算は、交換インターバルが12,000 kmを超えると合成油を支持し、コスト意識の高い中小オペレーターでさえ調達方針を転換させています。
鉱物系オイルは依然として2025年のカナダ自動車エンジンオイル市場シェアの54.92%を占めており、2015年以前に製造されたレガシー車両の所有者の間に定着した習慣を反映しています。大型小売店で4リットルジャグの特売を購入するDIY消費者は、最低限の保証適用範囲を最低の初期コストで満たすSNグレード5W-30従来型オイルに忠実であり続けています。しかし、ILSAC GF-6の下での揮発性とコールドクランクのベンチマークの厳格化により、鉱物配合がコストのかかる添加剤補強なしに適合を維持することが困難になっています。半合成ブレンドは妥協的なソリューションとして浮上し、品質曲線を上向きに移動するドライバーを取り込みながら価格への衝撃を軽減しています。
バイオベース系潤滑油は依然として黎明期にあり、スコープ3排出削減を目指す自治体フリートへのパイロット導入に限定されています。Earth AliveによるInterlubeの買収は生分解性油圧作動液をスケールアップする位置に置くものの、ASTMの酸化安定性のハードルが解消されるまで自動車クランクケースの数量は小規模にとどまるでしょう。それでも、クリーン燃料規制はライフサイクル排出に炭素価値を割り当てているため、政策インセンティブが強化された場合、早期採用者は補助金支援を獲得し将来的な恩恵を確保できる可能性があります。

注記: 各セグメントの個別シェアはレポート購入後に入手可能
地理的分析
オンタリオ州とケベック州は合わせて全国潤滑油需要の数量ベースの半分以上を占めており、1,820万台の登録車両と製品の入手可能性を確保する密なディーラーシップネットワークが支えています。オンタリオ州の自動車組立回廊は輸出向け車両のOEMファクトリーフィル要件を牽引し、0W-20合成油の安定した消費を支援しています。ケベック州の冬季気候は小売業者に-35°Cで流動するより高VIグレードを在庫させ、平均以上の合成油ミックスを促進しています。トロントとモントリオールでの都市電動化戦略は成長を抑制しますが、郊外の流通拠点周辺に集積するラストマイルバンフリートが基本的な消費を維持しています。
カナダ西部はカナダ自動車エンジンオイル市場に最も速い増分リットルをもたらしています。アルバータ州のオイルサンドハウリングトラックは、深刻なスート負荷の下で粘度を維持する高度な分散剤パックを持つ5W-40 HDMOを使用しています。ブリティッシュコロンビア州の林業および鉱業セクターは、極圧添加剤を必要とする水圧破砕および伐採機器に依存しています。レクリエーションビークル文化は、オフロードトレイルアクセスが開く春の雪解け時を中心に二輪車およびATVオイルの堅調な販売を支えています。サプライヤーは在庫を遠隔の北部の町に移動させる物流上の課題に直面しており、エドモントンおよびカルガリーのターミナルへのバルク鉄道輸送の後、道路タンカーによる再配送が行われています。
大西洋岸カナダは控えめながら安定した需要を記録しています。高齢化した車両群は鉱物系オイルへの傾向が強く、厳しい塩分含有の冬季が車両寿命を短縮し、平均的なエンジン技術を古いままに保っています。分散した沿岸コミュニティ全体での流通コストが店頭価格を押し上げ、一部の消費者がグレー輸入チャネルに流れるオンライン越境購入へと向かわせています。それでも、商業漁業フリートは連邦補助金プログラムの下で生分解性ギアオイルの試験を増やしており、技術的障壁が解消されれば、バイオベース系クランクケース液の早期採用者としての役割を担う可能性を示しています。
規制環境
カナダの自動車エンジンオイルに関する規制は、潤滑油や添加剤パッケージに使用される成分の化学物質評価とリスク管理を規定する1999年カナダ環境保護法(CEPA)を基盤としている。カナダ環境・気候変動省(ECCC)は、クリーン燃料規則(SOR/2022-140)も管轄しており、これはライフサイクル炭素強度への準拠と、OEM要件に沿った低粘度・高効率エンジンオイルの需要を形成する製剤・添加剤の文書化実務とを結びつけている。
コンプライアンス義務は、添加剤を含む液体燃料を400立方メートル超生産または輸入する企業に報告を義務付ける燃料情報規則第1号を通じて、燃料および添加剤の報告にも及ぶ。規格の監督面では、カナダ標準総局(CGSB)が2025年2月にディーゼル燃料に関するCAN/CGSB-3.517-2025を公表し、2026年4月1日をもってCGSBは規格開発および適合性評価サービスの提供を停止したが、規格カタログへのアクセスは維持しており、市場参加者による規格文書の参照・調達方法が変化している。
バリューチェーン分析
原油の供給と精製から始まるバリューチェーンは、アルバータ州(原料)およびオンタリオ州、ケベック州の精製拠点を含む州にわたるカナダの統合的な石油事業基盤に支えられている。基油はその後、国内の潤滑油製造・調合工程に移行し、オンタリオ州ミサソーガのPetro-Canada Lubricantsなどの大規模生産者が、基油および特殊潤滑油製品を1日約15,600バレル生産する主要施設を運営している。調合工程では、低温での稼働に対応するOEMの粘度・性能要件を満たすように、基油と添加剤パッケージを組み合わせている。
下流工程では、包装と流通が、ターミナル、卸売経路、小売・サービスチャネルからなる全国ネットワークに依存している。業界インフラを代表するカナダ燃料協会は、加盟企業として16の製油所、76の燃料配送ターミナル、約12,000の小売拠点を含む会員基盤を有し、DIY小売パックと、フリート、ディーラー、クイックルーブ事業者向けのバルク供給の両方に対応可能な体制を支えている。CEPAおよび燃料関連規則は、調達(添加剤選定、トレーサビリティ)や在庫戦略に影響を与えるコンプライアンス・文書化の工程を追加しており、オンタリオ州にあるShellのブロックビル潤滑油工場のような国内調合資産は、乗用車用および大型車用製剤の供給継続性を支えている。
競争環境
市場集中度
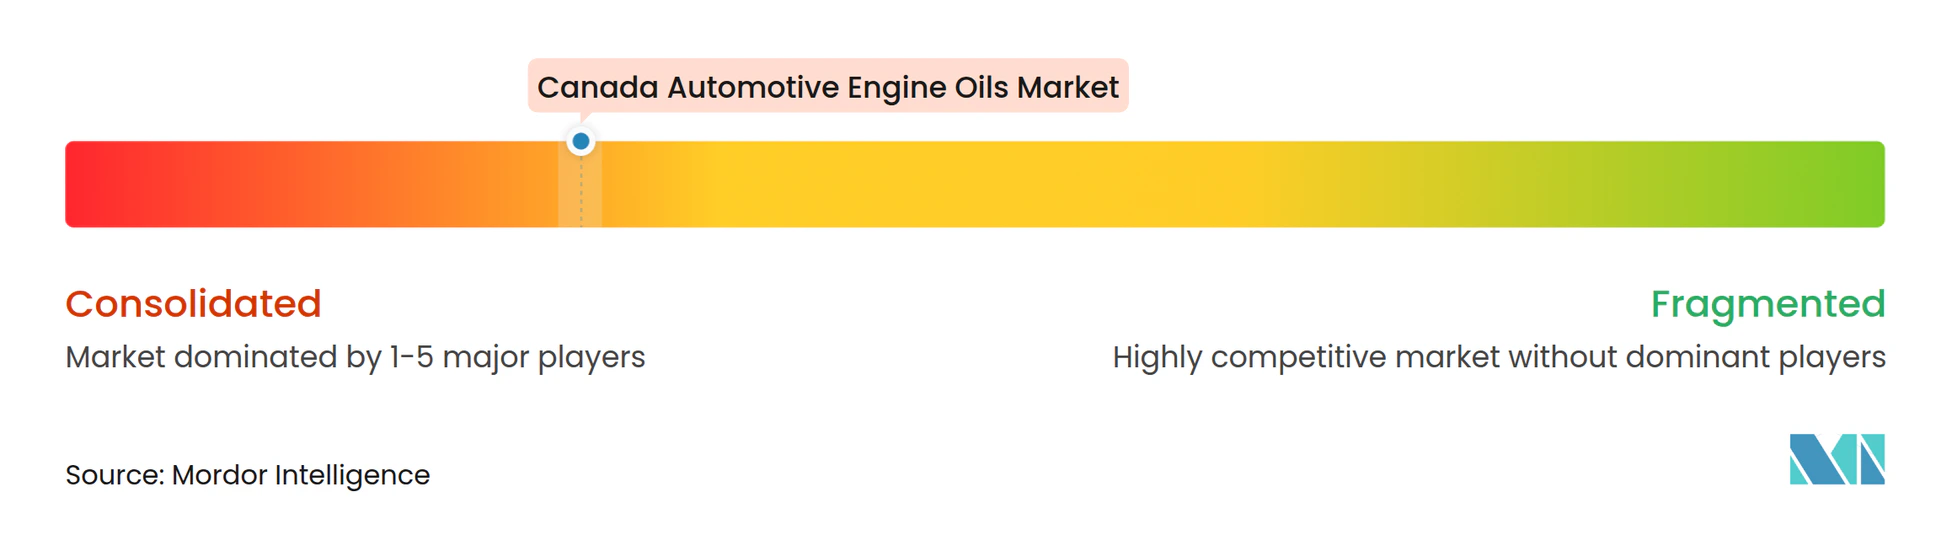
カナダ自動車エンジンオイル市場は集中した競争構造を示しています。規模の優位性により安定した原料調達が確保され、大手企業はより大きな数量にわたって添加剤の研究開発コストを償却し、積極的な価格プロモーションを維持できます。プライベートラベルのストアブランドはスポット市場でベースオイルを調達しブレンドをアウトソースしており、OEM特定配合を合わせたりファクトリーフィル契約を確保したりする能力が限られています。
デジタルトランスフォーメーションがチャネル力を再形成しています。クイックルーブチェーンはテレマティクスデータに基づいてサービス窓口を推薦するサブスクリプションアプリを展開し、顧客をブランドエコシステムに囲い込んでいます。B2Bプラットフォームはライドヘイリングまたは小荷物配送フリートと複数年の供給契約を交渉し、潤滑油、フィルター、診断サービスをバンドルしています。都市部デポへの競争力ある料金でのジャストインタイム配送を保証できる大手企業がシェアを獲得し、より小規模な地域ブレンダーはヴィンテージカー向け亜鉛リッチ配合や生分解性油圧オイルなどのニッチ製品へとピボットしています。
イノベーションの焦点は、2030年以前に展開されるGF-7およびAPI SP+規格を満たす低粘度合成油に集中しています。企業はターボチャージドガソリン微粒子フィルターを保護するためにモリブデンベースの耐摩耗剤とカルシウムリッチ洗浄剤に投資しています。Petro-Canadaのデジタルハンドブックプラットフォームは、冬季ゲル化問題を抱えるフリートマネージャーの粘度選択を簡素化し、顧客維持を高めています。Castrol、Valvoline、Mobilは小売パートナーシップを活用して0W-20パックを大型小売店に押し込み、全体的な乗用車のリットルが徐々に減少する中でもブランドエクイティを強化しています。
カナダ自動車エンジンオイル産業リーダー
-
BP p.l.c.
-
HF Sinclair Corporation (Petro-Canada lubricants)
-
Imperial Oil Limited
-
Shell Plc
-
Saudi Arabian Oil Co.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
OEM推奨(特に0W-20および5W-20)に適合し、効率改善を評価する炭素強度コンプライアンスプログラムと連動する、プレミアムな低粘度合成油を中心にホワイトスペースが形成されている。ECCCによるクリーン燃料規則は2030年まで政策的な基盤を提供しており、2026年7月には連邦政府がガソリン中硫黄規則改正規則を登録し、2026年から2030年までの一時的なコンプライアンス単位取引制度を再制定したことで、燃料および添加剤サプライチェーンの運用上の柔軟性が維持されている。これにより添加剤の性能、文書化、適合性への注目が続き、それがエンジンオイルの製剤設計と製品位置付けに反映されている。
流通・サービスモデルの拡大は依然として実践的なレバーであり、地域流通プラットフォームの統合と拡張が、フリートおよび独立系ワークショップへのアクセスを改善している。具体的な例として、Harnois EnergiesとMichaud Petroleumが2024年5月に締結した契約があり、これはカナダ全土での燃料、潤滑油、特殊製品の流通に特化した新会社を設立するもので、主要な都市圏の物流経路を超えて供給可能性を広げる中間流通業者の影響力を強化している。サプライチェーンの変動性や化学成分に対する規制上の監視が、基油・添加剤の調達先の多様化や、使用済み油の回収・リサイクル経路の拡大を促すため、循環性とリスク管理にも機会が存在する。これにより、大型車両向けおよび資源産地向け事業に対応した油分析プログラムやバルク物流といったサービス主導型の提供が支えられている。
最近の業界動向
- 2026年7月:カナダ環境・気候変動省が、ガソリン中硫黄規則改正規則を登録し、2026年から2030年までの一時的なコンプライアンス単位取引制度を再制定した。この改正は、燃料および添加剤のコンプライアンスを管理する製油業者や輸入業者に運用上の柔軟性を提供し、潤滑油・燃料エコシステム全体における添加剤供給と文書化の計画に影響を与える。
- 2025年4月:Petro-Canada Lubricantsが、新興のILSAC GF-7およびAPI SQ性能基準に対応した改良版SUPREME乗用車用モーターオイル製品ラインを発売した。この製剤・パッケージの刷新は、製品ポートフォリオのプレミアム化を支え、流通業者やサービスチャネルに新たなSKU群を提供することで、顧客をより高価値な合成油・合成配合油製品へ誘導することを可能にする。
- 2024年5月:Harnois EnergiesとMichaud Petroleumが2024年5月に契約を締結し、カナダ全土での燃料、潤滑油、特殊製品の流通に特化した新会社を設立した。この統合により地域流通網が強化され、フリートおよび独立系ワークショップを対象とするエンジンオイル供給業者にとって、製品供給可能性とサービス範囲の改善が期待される。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はカナダにおける道路走行車両向けに消費される自動車エンジンオイルを対象とし、乗用車、商用車、オートバイにわたるエンジン潤滑用オイルの販売量として、小売チャネルおよびワークショップチャネルを通じて計測される。
対象除外範囲:産業用潤滑油、油圧作動油およびギアオイル、冷却液、グリース、ならびにカナダにおけるエンジンオイル消費量として記録されないファクトリーフィル量は除外する。
セグメンテーション概要
- 製品タイプ別
- 乗用車用モーターオイル(PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 重機用モーターオイル(HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 二輪車用エンジンオイル(MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 乗用車用モーターオイル(PCMO)
- ベースストック別
- 鉱物系
- 合成系
- 半合成系
- バイオベース系
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールを確定し、検証可能な公開シグナルに仮定を結びつけるために活用された。Statistics Canada、Natural Resources Canada、Transport Canadaなどのソースから、車両保有台数おび登録動向、走行距離のコンテキスト、ならびに修理・メンテナンス行動を参照し、オイル交換の頻度とそのサービスパターンが示す量を把握した。
粘度およびベースストック混合に影響を与える技術的・規制的シグナルも調査した。これらはドレンあたりのリットル数および製品選択に影響するためである。例示的なソースとして、粘度グレードおよびサービスカテゴリーに関するSAEおよびAPIの文書、Environment and Climate Change Canadaのカナダ気候平年値、ならびに公開広報および業界団体ページを通じて共有されたOEMおよびサービスベイのガイダンスが含まれる。上場企業の開示書類や投資家向けプレゼンテーションなどの一般的な二次情報は、チャネルの重点分野と製品ミックスを把握するために使用され、潤滑油に特化した有料サブスクリプションおよび輸出入の船積みレベルデータベースは、供給および貿易方向のクロスチェックに選択的に活用された。記載されているデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開資料が使用された。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に確認できない事項、特にドレンインターバル、合成油の普及率、および需要がDIY小売とインストーラー主導チャネルの間でどのようにシフトするかを検証するために活用された。カナダ全土のブレンダー、ディストリビューター、サービスネットワーク、フリートメンテナンスチーム、および独立系ワークショップと対話し、合計値を確定する前にサービスあたりのリットル数およびエンジンオイル製品ミックスに関する仮定を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:14% |
| 中位層:56% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:19% | マネージャー:53% |
市場規模算定と予測
規模算定は、カナダにおける使用中の車両保有台数をサービス行動と組み合わせて年間エンジンオイル消費量を推計するトップダウン型の需要再構築から始まる。コアビルドでは、ガソリン対ディーゼルの保有台数比率、車両タイプ別の平均オイルサンプサイズ、観測されたドレンインターバル(厳冬期使用による変動を含む)、合成油および半合成油のシェア、ならびに交換あたりのリットル数を削減し得る低粘度グレードへのミックスシフトなどの市場フィンガープリントを使用する。
需要プールが形成されると、合計値が実用的なものとなるよう選択的なボトムアップチェックで裏付けを行う。これらのチェックには、代表的なパックサイズと回転率のチャネルレベルサンプリング、限定的な代表的流通経路に関するサプライヤーおよびディストリビューターのロールアップ、ならびに輸入が供給の重要な部分を占める場合の貿易フローとのサニティチェックが含まれる。データギャップが生じた場合(例えば、混在したチャネル報告やオートバイ量の部分的なカバレッジ)、モデルは保守的な範囲を使用し、一次フィードバックを通じて絞り込む。
予測においては、ドライバーが直線的に動いていないためシナリオ分析を使用しており、保有台数とドレンインターバルの仮定における小さな変化がリットル数を大きく変動させる可能性がある。予測は、予想される車両保有台の推移、軽量車両の電動化ペース、大型車の活動見通し、および合成油シェアの予想進展に結びつけられており、最終的な範囲は業界回答者が今後5年間にわたって現実的と考える水準に合わせられている。
データ検証と更新サイクル
異常な急変が最終的な市場系列に紛れ込まないよう、アウトプットは複数のパスを通じてチェックされる。車両あたりの推定リットル数を独立したシグナルと比較し、車両タイプおよびチャネル別の分散をレビューし、外れ値を生じさせた元の仮定に遡って再確認する。
承認前に、第二のアナリストが計算チェーンをレビューし、ドレンインターバルや合成油普及率などの主要インプットの感度をテストして、方向性が合理的であることを確認する。レポートは年次で更新され、主要な規制変更、供給混乱、または車両保有台数の明確なシフトなど、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終的な鮮度チェックが完了し、公開されるビューが最新の利用可能なインプットを反映していることが確認される。
Mordor Intelligenceのカナ自動車エンジンオイル市場規模と他の公表推計との比較
カナダにおける自動車エンジンオイルの市場合計は、同一のトピックを対象としているように見えても、出版物によって異なる場合がある。実際には、差異は通常、市場の境界の設定方法(エンジンオイルのみか、より広範な自動車用潤滑油か)、結果がリットルで示されているか収益に換算されているか、およびドレンインターバルと合成油ミックスが経時的にどのように扱われているかに起因する。
ドレンインターバルのシフト、冬季主導の粘度ミックス、および合成油普及率の更新を追跡することで、Mordor Intelligenceは2025年の推計をエンジン以外の潤滑油カテゴリーを混入させたり価格主導のインフレ仮定を用いたりすることなく、カナダで消費されるリットル数に結びつけている。スプレッドはまた、調査がプレミアム化に関する積極的な仮定を適用しているか、または現在の使用中フリートの軌跡を反映していない古い保有台数インプットを使用しているかによっても影響を受ける。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3億3,942万リットル(2025年) | |
| 業界誌A | 3.40 ビリオン 米ドル(2026年) | この推計はエンジンオイルの量ではなく、より広範な自動車用潤滑油の収益を対象としているようであり、対象範囲が拡大され、消費リットル数とは比較できない価格仮定が導入されている。 |
| 業界出版社B | 9.02 ビリオン 米ドル(2023年) | この合計は潤滑油市場全体(産業用および自動車用)に対応しており、年度も異なるため、隣接する製品カテゴリーおよび異なる基準期間の通貨換算によって数値が膨らんでいる。 |
総合すると、この比較は最大のギャップが対象範囲と単位の選択に起因し、次いで基準年の差異が続くことを示している。境界をエンジンオイルに限定し、主要ドライバーを平易な言葉(保有台数、ドレン、ミックス、気候)で示すことで、得られる市場規模は将来の更新においても監査および再現が容易となる。
レポートで回答される主要な設問
カナダ自動車エンジンオイル市場の2026年の規模はどれくらいですか?
カナダ自動車エンジンオイル市場規模は2026年に3億4,577万リットルに達しました。
2031年までのカナダにおけるエンジンオイルのCAGRはどの程度ですか?
需要はCAGR 1.87%で成長し、2031年までに数量が3億7,928万リットルに達すると予測されます。
カナダのエンジンオイル市場で最も急成長しているセグメントはどれですか?
重機用モーターオイルが資源・貨物活動を原動力にCAGR 2.02%で成長をリードしています。
カナダで合成油がシェアを拡大している理由は何ですか?
クリーン燃料規制、寒冷地での性能、およびOEMによる延長交換インターバルの義務化が低粘度合成油の採用を推進しています。
エンジンオイルを最も多く消費する州はどこですか?
オンタリオ州とケベック州が大規模な車両群と産業基盤を背景に全国需要の半分以上を占めています。
ライドヘイリングフリートは潤滑油販売にどのような影響を与えていますか?
モビリティプラットフォームとの一括購入契約により数量がB2Bチャネルにシフトし、合成油ミックスが向上することで、小売取引が減少する中でもリットルあたりの価値が増加しています。