
アフリカ自動車エンジンオイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
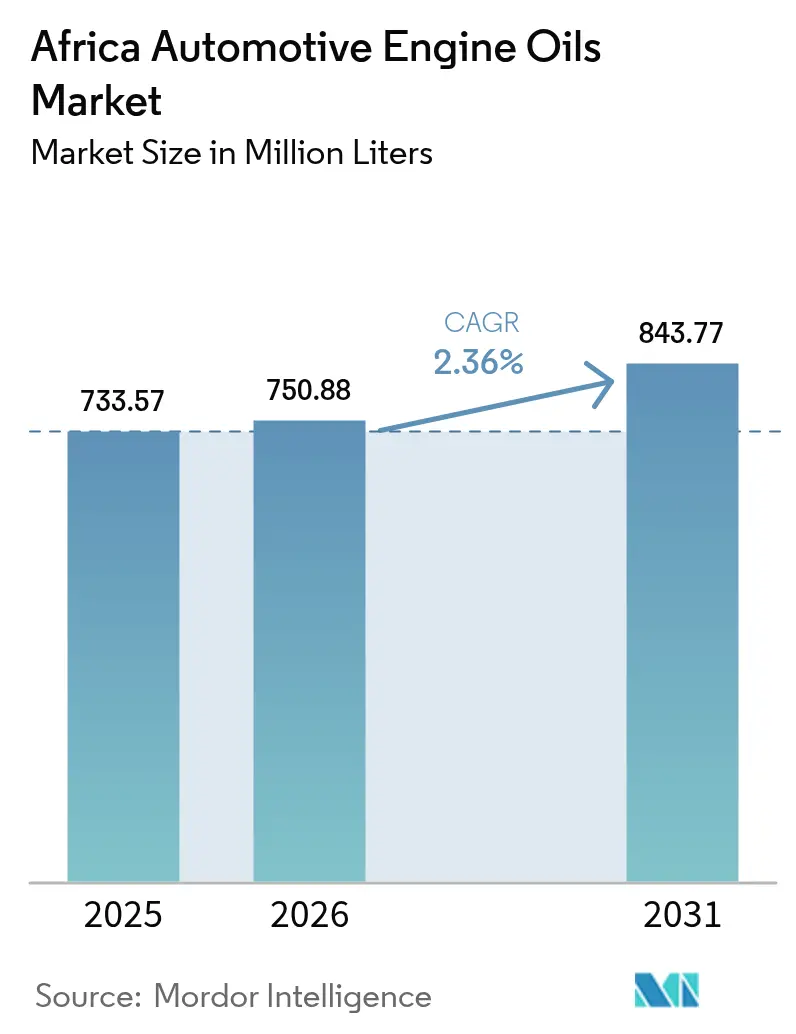
| 基準年の市場規模 (2025) | 733.57 百万リットル |
| 市場取引高 (2026) | 750.88 百万リットル |
| 市場取引高 (2031) | 843.77 百万リットル |
| 成長率 (2026 - 2031) | 2.36 % |
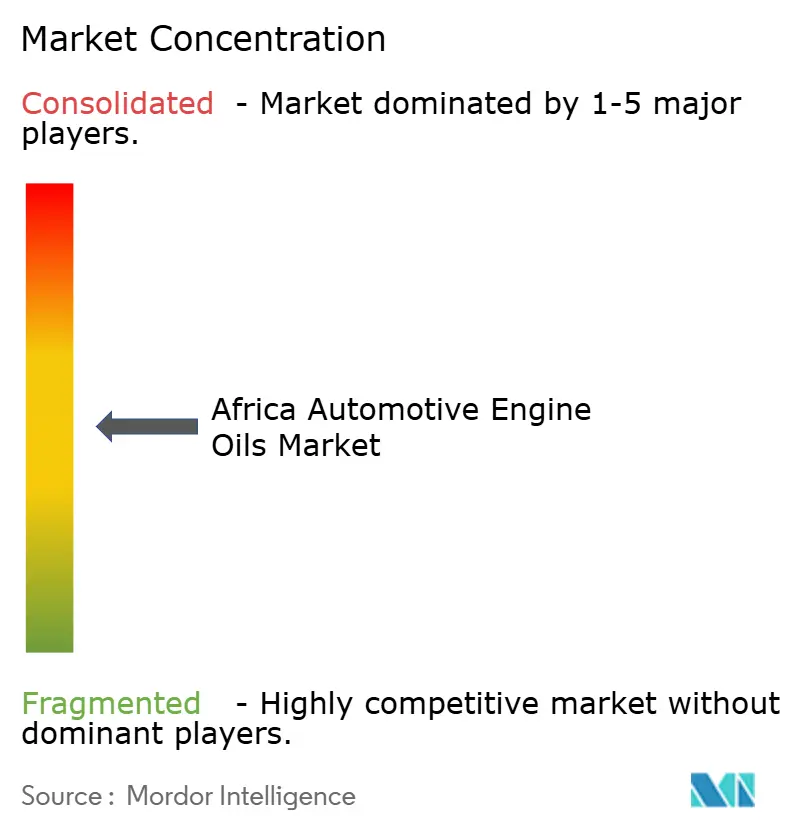
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ自動車エンジンオイル市場分析
アフリカ自動車エンジンオイル市場規模は2025年に7億3,357万リットルと評価され、2026年の7億5,088万リットルから2031年には8億4,377万リットルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは2.36%です。南アフリカにおける製油所の操業停止は構造的な供給不足をもたらしています。一方、基油輸入の変動と中国系OEM組立工場の急速な拡大が、アフリカの自動車エンジンオイル市場における競争力学を変化させています。アフリカ大陸自由貿易地域(AfCFTA)は関税を合理化し、主要ブレンダーが南アフリカ、モロッコ、ケニアに生産を集中させることを可能にしています。しかし、ディーゼル硫黄規制と排出規制が混在しているため、企業は並行した製品ラインを維持せざるを得ません。さらに、ライドヘイリングサービスに使用されるオートバイはオイル交換頻度を高めており、乗用車が電動化に向かう中でも販売量を押し上げています。法人フリートは合成油や再精製ブレンドへの傾向を強め、購買決定において延長ドレイン経済性と低炭素フットプリントを優先しています。総じて、アフリカの自動車エンジンオイル市場はますます細分化されています。グループII/IIIバレルをグローバルに調達できる垂直統合型大手は、流通密度と競争力のある価格設定を活用して市場ニッチを切り開くローカル独立系企業との競争に直面しています。
主要レポートのポイント
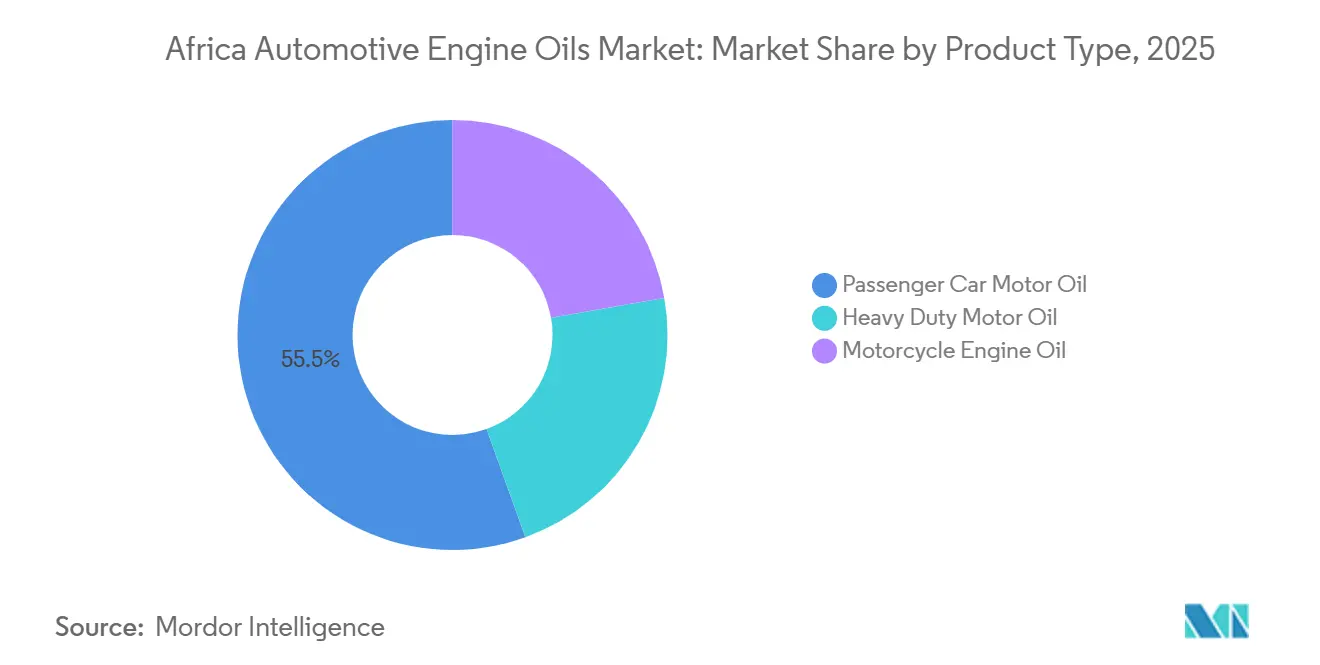
- 製品タイプ別では、乗用車用モーターオイルが2025年のアフリカ自動車エンジンオイル市場シェアの55.51%をリードし、オートバイ用エンジンオイルは2031年までにCAGR 2.69%で拡大する見込みです。
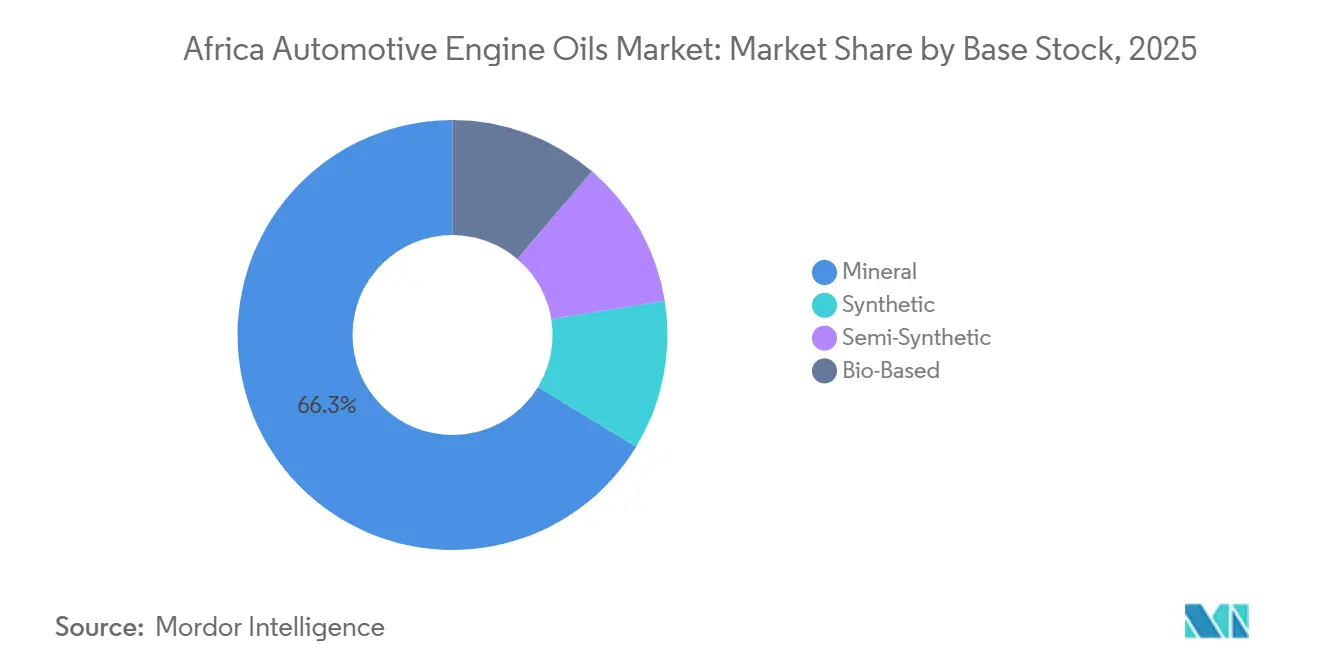
- 基油別では、鉱物油が2025年のアフリカ自動車エンジンオイル市場規模の66.31%を占め、合成油は2026年〜2031年の間にCAGR 2.78%で成長する見込みです。
- 地域別では、南アフリカが2025年に35.58%の容量シェアを占め、2031年に向けてCAGR 2.53%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムおよび合成配合への移行 | +0.60% | 南アフリカ、アルジェリア、エジプト、ケニア・ナイジェリアの都市部への波及 | 中期(2〜4年) |
| より厳格な排出規制と先進エンジン設計 | +0.50% | 東アフリカ共同体(ケニア、ウガンダ、タンザニア、ルワンダ、ブルンジ)、西アフリカ経済共同体(ナイジェリア、ガーナ、コートジボワール)、南アフリカ | 長期(4年以上) |
| ライドヘイリングおよびモトタクシーの急増によるドレイン頻度の向上 | +0.70% | ナイジェリア、ケニア、ガーナ、セネガル、コートジボワール、タンザニア | 短期(2年以内) |
| 中国系OEM組立拡大とファクトリーフィル契約 | +0.40% | 南アフリカ、ウガンダ、ケニア、ナイジェリア | 中期(2〜4年) |
| AfCFTA関税削減による地域潤滑油ハブの実現 | +0.30% | 汎アフリカ、南アフリカ・モロッコ・ケニアにハブを設置 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムおよび合成配合への移行
アルジェリアは合成グレードの調達を増やしており、特に低硫黄燃料への移行に伴い、高性能潤滑油への需要の高まりを示しています。TotalEnergiesのRubia EV3Rは再精製基油から製造されており、循環型原料の利点を示しています。すなわち、低炭素フットプリントとプレミアム価格であり、特に持続可能性を重視するフリート購買者にとって魅力的です。アフリカ連合の大陸循環経済行動計画(2024年〜2034年)はこのトレンドを強化し、再精製目標を生産者責任義務と結びつけています。南アフリカのFFS Refinersやウガンダのアフロオイルなどのローカルプレーヤーは廃油を有価商品に変える回収拠点を設置しています。さらに、中国系・インド系OEMのターボチャージャー付きダウンサイジングエンジンの保証要件がこの移行を促進しています。これらのエンジンは酸化安定性が高く揮発性の低いオイルを必要とし、鉱物グレードではしばしばこの基準を満たせません。鉱物製品がアフリカの自動車エンジンオイルセクターを支配している一方で、グループII/IIIモレキュールと主要添加剤技術コラボレーションへのアクセスを持つサプライヤーへの顕著なシフトが見られます。
より厳格な排出規制と先進エンジン設計
2024年、東アフリカ共同体加盟国はユーロ4相当の基準と50ppmディーゼルを採用しました。一方、西アフリカ経済共同体は製油所に対して2025年1月の期限を設定しましたが、コンプライアンスは依然として限定的です。南アフリカは2027年7月までに10ppmを目標としており、需要の二極化をもたらしています。すなわち、新型トラック向けの低SAPs油と旧型向けの高TBNブレンドです。アフリカ地域標準化機構(ARSO)はISO/TC 28に沿って潤滑油試験方法を整合させていますが、この採用速度は規制当局によって異なります。この不整合により、ブレンダーはさまざまなSKUと添加剤の組み合わせを管理せざるを得ません。ユーロ6運用で最前線に立つモロッコは、API CK-4およびACEA E6配合の収益性の高い市場を開拓し、相当なマージンを享受しています。エンジンのダウンサイジングと燃焼圧力の上昇が動作温度を高める中、多国籍企業はPAO強化合成油を推進して粘度を確保しています。これらの厳格な規制は大規模事業者に有利に働く傾向があり、グローバルな生産量にわたって研究開発費を分散させることができます。
中国系OEM組立拡大とファクトリーフィル契約
BAIC、Foton、Cheryは南アフリカとウガンダに完全ノックダウンラインを設立しています。仕様に基づくファクトリーフィル契約は、OEM基準に合致した全合成または半合成グレードを優先しています。ダーバンにグループIIハブを持つChevronは、これらの組立業者が承認するAPI SN PlusおよびILSAC GF-6オイルを供給する戦略的な立場にあります。アフリカ自動車製造業者協会はAfreximbankと連携し、汎アフリカ自動車協定を主導し、組立業務を5つの地域ハブに集約することを目指しています。この購買力の集中は、OEM承認テストの手段を持たない独立系プレーヤーにとって障壁となっています。ウガンダのローカルブレンディングによるコンテンツ義務の充足は、ファクトリーフィル量が国内の潤滑油ブレンド工場(LOBP)にシフトする可能性を示唆しています。今後、これらの契約はアフリカの自動車エンジンオイル市場の一部を小売チャネルから独占供給契約へと転換させる可能性があります。
AfCFTA関税削減による地域潤滑油ハブの実現
AfCFTAの完成潤滑油および基油に対する関税削減により、ダーバン、モハメディア、ナイロビの集中型工場が複数の国に効率的に対応できるようになりました[1]アフリカ地域標準化機構、「標準調和作業」、arso-oran.org。Vivo EnergyによるEngenの買収はさまざまなステーションへのリーチを拡大し、この物流上の優位性を活用しています。TotalEnergiesはナイロビのブレンダーの能力を拡大し、大湖地域とアフリカの角への輸出センターとしています。Chevronは関税フリーの経路を活用し、グループIIバレルをモハメディアから西アフリカに出荷し、西アフリカ経済共同体市場を狙っています。しかし、統一燃料基準の各国への適用が不均一なため、非関税障壁は依然として障害となっており、通関、物品税コード、ラベリングにおけるローカル知識の必要性を浮き彫りにしています。これらの課題を克服したブレンダーは、アフリカの自動車エンジンオイル分野においてAfCFTAを重要な優位性として活用できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 地域製油所およびLOBP閉鎖による基油供給の制限 | -0.40% | 南アフリカ、ナイジェリア、中央アフリカ(カメルーン、ガボン、コンゴ) | 短期(2年以内) |
| 長ドレインインターバルオイルおよびOEM延長サービスパック | -0.30% | 南アフリカ、ケニア、OEMディーラーネットワークを持つ都市部 | 中期(2〜4年) |
| 都市バスフリートの電動化加速 | -0.20% | ケニア、ガーナ、ルワンダ、エチオピア、南アフリカ(市営フリート) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長ドレインインターバルオイルおよびOEM延長サービスパック
2024年5月、アウディ南アフリカはフリーウェイプランの延長を発表し、15年または30万キロメートルをカバーするようになりました。この動きにより、車両の寿命を通じたオイル交換頻度が実質的に半減します。同様に、JACモータースはT9バッキーのオイル交換インターバルを2万キロメートルに延長しました。Mobil Delvacは、ACEA E9化学と組み合わせたリアルタイムオイル分析の利点を強調し、採掘フリートのオイルドレインインターバルの延長に成功しました。これらの戦略的な動きはパフォーマンス価値を強調しており、合成油サプライヤーが1リットルあたりのプレミアム価格を設定できる一方で、鉱物油の使用量を削減しています。ディストリビューターにとって、このトレンドは特にディーラー主導のセグメントにおいて、高マージンのサービス訪問の減少を意味します。販売量の減少は、従来のオイル交換インターバルを支持する非公式ガレージとは対照的に、プレミアムおよびフリートチャネルで特に顕著です。その結果、アフリカの自動車エンジンオイル市場において二極化した需要曲線が生じています。
都市バスフリートの電動化加速
市営ゼロエミッション義務に沿って、ケニア、ガーナ、ルワンダはバッテリー電気バスを導入しています。ナイロビのBoltのフリートは乗用車の電動化において大きな進展を遂げています。内燃機関オートバイは依然として普及していますが、電気バスに置き換えられるディーゼルバス1台ごとにエンジンオイルの年間需要が減少します。電気バスの財務的実行可能性は、専用都市路線での運行と充電デポの設置によって高まっており、購入は多くの場合多国間融資機関によって支援されています。この移行は人気のSAE 15W-40オイルの消費を抑制していますが、アフリカの自動車エンジンオイル市場全体への影響は主に都市部に限定されています。一方、長距離トラックや都市間コーチはディーゼルへの依存を続けており、アフリカの広大な距離と給油の課題を考えると、これは重要なニーズです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
オートバイ用オイルが乗用車用販売量を上回るアフリカ自動車エンジンオイル市場において、オートバイ用エンジンオイルは2026年〜2031年の予測期間中にCAGR 2.69%でリード成長を示し、ナイジェリア、ケニア、タンザニアにおけるライドヘイリングおよびモトタクシーサービスの急速な拡大によって牽引されています。2025年、乗用車用モーターオイルは最大シェアを占め、市場の55.51%を代表しました。高温と頻繁な停車を特徴とする都市走行サイクルにより、ボダボダ事業者は一般ドライバーよりも頻繁にオイルを交換し、JASO MA2 10W-40の需要を高めています。旧型トラックやオフロード機器はSAE 15W-40 CI-4などの大型ディーゼルオイルに依存し続けていますが、低硫黄ディーゼルが普及している地域ではACEA E6低SAPs ブレンドが人気を集めています。
気候は粘度の好みに大きく影響します。南アフリカとモロッコは5W-30および5W-40マルチグレードを好む一方、西アフリカと中央アフリカは10W-40および15W-40を好みます。農業用エンジンではモノグレードが依然として普及しており、農村部の整備士はコールドスタートの利点の付加価値をしばしば認識していません。ShellのエジプトにおけるAPI SQオートバイ用オイルの発売は変化を示しており、OEMレベルのパフォーマンスが二輪車にも拡大していることを示しています[2]Shell、「Shellがエジプトでオートバイ用オイルポートフォリオを新発売」、shell.com。規制が強化される中、アフリカの自動車エンジンオイル市場はオートバイ電動化のペースと乗用車OEMによる延長オイルドレインの推進に基づいて進化するでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


基油別:
鉱物油優位の中で合成油が拡大2025年、鉱物グレードはアフリカの自動車エンジンオイル市場の66.31%のシェアを占めました。しかし、OEMファクトリーフィル仕様とダウンタイム削減を優先するフリートテンダーに牽引された合成油は、2026年〜2031年の予測期間中にCAGR 2.78%で着実な成長を示しました。合成油浸透率70%のアルジェリアは、脱硫燃料が普及するにつれて大陸的なトレンドを示しています。TotalEnergiesのRubia EV3Rは、再精製基油がパフォーマンスを損なうことなく企業の持続可能性目標に合致できることを示しています。グループIIIとグループIをブレンドした半合成油は、適度なプレミアムで十分な酸化耐性を提供します。
バイオベース油は依然として実験段階にありますが、循環経済に関するアフリカ連合のビジョンと一致しています。FFS Refinersは再精製工場に供給する複数の廃油回収ハブを運営し、グループI代替品の国内供給を確保しています。同様に、ウガンダのアフロオイルはこのモデルの小規模版を採用しています。AfCFTAが関税調和に向けて進展するにつれて、特に添加剤供給と品質認証を確保した地域プレーヤーが再精製または半合成ストックをローカルで生産することで、アフリカの自動車エンジンオイル市場のより大きなシェアを獲得する有利な立場に置かれています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
南アフリカ自動車用エンジンオイル市場
2025年、南アフリカはアフリカの自動車用エンジンオイル市場において35.58%のシェアを占め、2026年から2031年の予測期間中に2.53%のCAGRで成長すると予測されている。製油所の閉鎖という課題に直面しながらも、南アフリカはダーバンを通じて低硫黄ディーゼルを巧みに輸入している。この動きにより、低SAPsのAPI CK-4およびACEA E6オイルの普及が加速している。Vivo EnergyによるEngenの買収により多数のスタンドが統合され、保管・物流面での規模の経済が実現した。これは独立系プレーヤーにとって達成困難な成果である。鉱業分野におけるMobil Delvacのロングドレインプログラムの推進は、市場トレンドを浮き彫りにしている。すなわち、顧客はライフサイクルコストの削減効果が明確に見込める場合、高性能合成油への投資を積極的に行うようになっているということである。
北・西・東アフリカ自動車用エンジンオイル市場
エジプトとナイジェリアは、それぞれ異なるアプローチを取りながらも、重要なプレーヤーとして台頭しつつある。エジプトはスエズ運河の海上航路に近接していることに加え、ShellによるAPI SQモーターサイクルオイルの導入が二輪車向けプレミアムオイルの普及を後押ししている。一方、ナイジェリアは複雑な状況を呈している。完成潤滑油の輸入に主に依存している中、ダンゴテ製油所の操業停止により国内基油の供給が遅延している。それでも、アブジャでは新型乗用車の流入に伴い5W-30オイルへの需要が高まっており、ラゴスのライドヘイリング産業は引き続き高いモーターサイクル需要を支えている。ケニア、ウガンダ、タンザニアなど東アフリカ共同体の加盟は低硫黄ディーゼルとユーロ4エンジンを採用しており、低SAPsオイルの需要が急増している。ナイロビにおけるTotalEnergiesの大幅な生産能力増強は、大湖地域諸国への事業拡大に向けた戦略的な布石となっている。
北・西・中央アフリカ自動車用エンジンオイル市場
しかしながら、アフリカにおける進展は一様ではない。ECOWASが低硫黄基準を設定している一方で、セネガルやコートジボワールなどの国々は製油所の近代化に必要な資金不足から遅れをとっている。中央アフリカは老朽化した設備への依存が続いており、輸入依存から脱却できていない。モロッコはユーロ6規制とモハメディアにおけるChevronのグループII基油ハブを擁することで独自の地位を確立しており、ACEA C3合成油の成長を促進している。ARSOがSAE J2227およびSAE J357による地域標準化に取り組んでいるにもかかわらず、執行の一貫性が欠如しているため、アフリカの自動車用エンジンオイル市場で成功を収めるには、流通業者が現地のラベル表示規制や通関手続きを巧みに対処する必要がある。
競争環境
アフリカ自動車エンジンオイル市場は中程度に細分化されています。TotalEnergies、Shell、BP、ExxonMobil、Chevronなどの主要プレーヤーは、グローバルなグループII/III精製とブランドサービスステーションを組み合わせています。この戦略は、供給不足時の原料確保を保証するだけでなく、LubrizolやInfineumなどの企業からライセンスを受けた独自の添加剤化学を活用しています。持続可能性への注力とコストヘッジ戦略を示す動きとして、TotalEnergiesは2024年にTecoilの再精製工場を傘下に収めました。一方、Shellは多くの大手が見落としていたニッチ市場であるエジプトのオートバイセグメントを戦略的に狙い、乗用車のドレインサイクルが延長する中で販売量を増やしています。
Engen(現Vivo Energy傘下)、Astron、Oando、Afriquiaなどの地域独立系企業は、密度の高いディストリビューターネットワークと迅速な意思決定を活用しています。Vivoの複数国にわたる広範なステーション展開は、上流統合なしでも規模を達成できることを示しています。FFS Refinersやアフロオイルなどの破壊的プレーヤーは、廃油をグループI/IIバレルに変換することで革新を起こしており、著しく低いエネルギー消費でコストとESGの両面でメリットを享受しています。同時に、中国系添加剤サプライヤーが市場に参入し、特にAPI SL/SMグレードで競争力のある価格の製品を提供し、既存プレーヤーに挑戦しています。
BPによるCastrolユニットの精査は戦略的不確実性をもたらしています。潜在的なプライベートエクイティへの売却により、Castrolのアフリカオペレーションがリージョナルブレンダーと統合され、ブランドの市場ポジションが再形成される可能性があります。ExxonMobilのベイタウン施設は2028年までにグループIII供給を拡大する予定であり、早期の引き取り契約はアフリカの輸入業者が合成油の価格変動を乗り越えるのに役立つ見込みです。LubrizolとOil Storeの協力により完成流体の直接出荷が可能となり、添加剤メーカーが従来のブランドオーナーを迂回して下流マージンを獲得しようとする野心を示しています。最終的に、アフリカの自動車エンジンオイル市場の軌跡は、能力の深さと原料アクセスの確実性によって決まるでしょう。
アフリカ自動車エンジンオイル業界リーダー
TotalEnergies
BP p.l.c.
Shell Plc
Chevron Corporation
Engen Petroleum Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ自動車用エンジンオイル市場
- Afriquia
- Astron Energy Pty Ltd
- BP p.l.c
- Chevron Corporation
- Engen Petroleum Ltd
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International
- LUKOIL
- Motul
- Oando PLC
- OLA Energy
- PETRONAS Lubricants
- Saudi Arabian Oil Co.
- Shell plc
- TotalEnergies

Recent Industry Developments in アフリカ自動車用エンジンオイル市場
- 2025年8月:Castrolはボツワナのハボローネで開催された発表イベントにおいて、GTX 5W-30およびGTX 10W-40を導入したアップグレード版GTXレンジを発表しました。これらの新配合は、旧型・新型車両の両方に対して強化された保護、清浄性、パフォーマンスを提供し、ドライビング体験を向上させるよう設計されています。
- 2025年4月:EngenはXtremeルブリカンツレンジをリブランドし、南アフリカのドライバー向けプレミアム選択肢として新たに展開しました。地元の道路と気候の独自の課題に合わせて設計されたリニューアルXtremeレンジは、強化されたパフォーマンス、最先端の保護、新鮮なパッケージデザインを誇ります。


アフリカ自動車エンジンオイル市場レポートの範囲
自動車用エンジンオイルはモーターオイルとも呼ばれ、外部可動部品用の潤滑油とは異なり、車両の内燃機関向けに特別に配合された潤滑油です。自動車エンジン内の過酷な条件に耐えるよう設計されたこの石油系流体は、原油から精製された基油と各種性能添加剤を組み合わせて製造されます。ブランド、粘度グレード、仕様の違いにより、基油と添加剤パッケージの品質と組成に差異が生じます。
アフリカ自動車エンジンオイル市場は、製品タイプ、基油、地域別に区分されています。製品タイプ別では、乗用車用モーターオイル、大型車用モーターオイル、オートバイ用エンジンオイルに区分されています。基油別では、鉱物油、合成油、半合成油、バイオベース油に区分されています。本レポートはまた、アフリカの主要地域3カ国における自動車エンジンオイルの市場規模と予測もカバーしています。各セグメントの市場規模と予測は容量(リットル)を基準に行われています。
| 乗用車用モーターオイル(PCMO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| モノグレード | |
| その他のグレード | |
| 大型車用モーターオイル(HDMO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| モノグレード | |
| その他のグレード | |
| オートバイ用エンジンオイル(MCO) | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| モノグレード | |
| その他のグレード |
| 鉱物油 |
| 合成油 |
| 半合成油 |
| バイオベース油 |
| 南アフリカ |
| エジプト |
| ナイジェリア |
| その他のアフリカ |
| 製品タイプ別 | 乗用車用モーターオイル(PCMO) | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| モノグレード | ||
| その他のグレード | ||
| 大型車用モーターオイル(HDMO) | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| モノグレード | ||
| その他のグレード | ||
| オートバイ用エンジンオイル(MCO) | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| モノグレード | ||
| その他のグレード | ||
| 基油別 | 鉱物油 | |
| 合成油 | ||
| 半合成油 | ||
| バイオベース油 | ||
| 地域別 | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
2031年までにアフリカ自動車エンジンオイル市場はどの程度の規模になりますか?
アフリカ自動車エンジンオイル市場規模は2026年に7億5,088万リットルであり、CAGR 2.36%で2031年までに8億4,377万リットルに達する見込みです。
アフリカの潤滑油分野で最も成長が速いセグメントはどれですか?
オートバイ用エンジンオイルはライドヘイリングおよびモトタクシーフリートに牽引され、2031年までにCAGR 2.69%でリードしています。
合成配合が普及している理由は何ですか?
OEMファクトリーフィルの必要性、より長いドレインインターバル、持続可能性義務が、高価格にもかかわらず合成油を優位にしています。
南アフリカの現在のシェアはどのくらいですか?
南アフリカは2025年の販売量の35.58%を占め、2031年に向けてCAGR 2.53%で拡大しています。
AfCFTAは潤滑油の流通にどのような影響を与えますか?
統一関税により、ダーバン、ナイロビ、モハメディアの集中型ブレンドハブが地域全体に関税フリーで出荷でき、陸揚げコストを低減します。
将来の需要を最も大きく削減する可能性のある制約要因は何ですか?
OEMによる延長ドレインサービスパックにより、車両1台あたりのオイル交換回数が半減し、ディーラー主導市場における鉱物油の販売量が減少する可能性があります。
最終更新日:



