
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
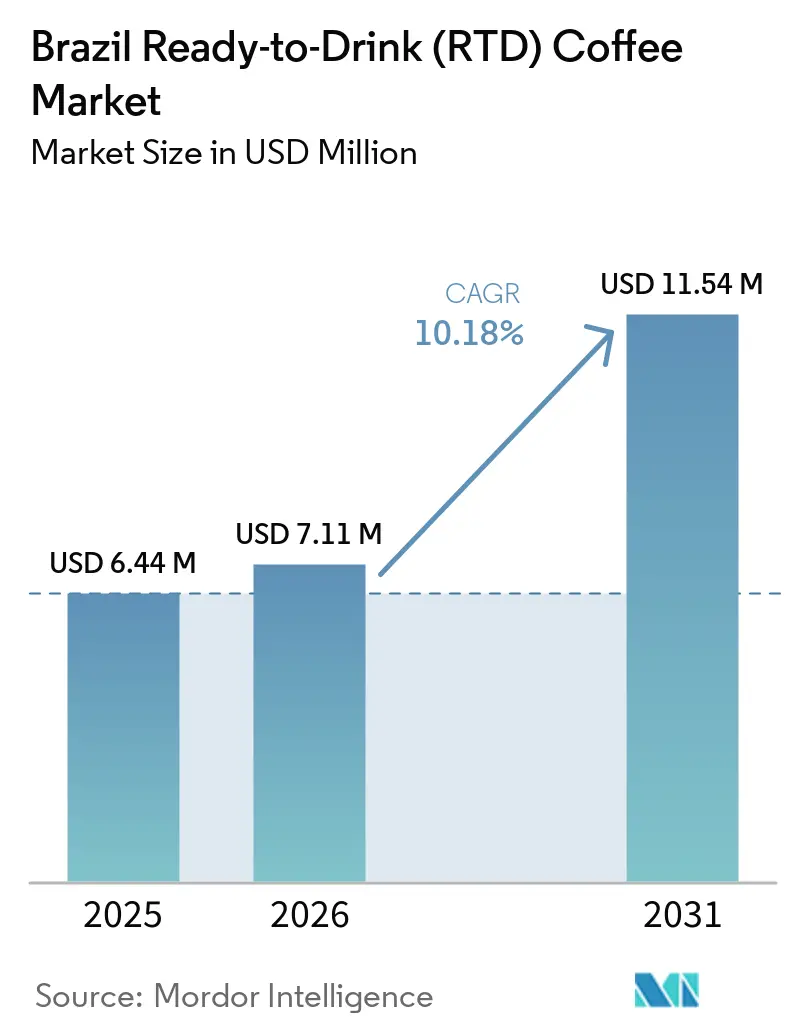
| 基準年の市場規模 (2025) | 6.44 百万米ドル |
| 市場規模 (2026) | 7.11 百万米ドル |
| 市場規模 (2031) | 11.54 百万米ドル |
| 成長率 (2026 - 2031) | 10.18 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルのレディ・トゥ・ドリンク(RTD)コーヒー市場分析
ブラジルのレディ・トゥ・ドリンクコーヒー市場規模は2026年に711 ミリオン 米ドルと推定され、2025年の644 ミリオン 米ドルから成長し、2031年には1,154 ミリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 10.18%で成長しています。この成長は、都市部人口の移動性の向上、革新的なプレミアムフレーバーの導入、および大手飲料企業による継続的な資本投資など、いくつかの主要な要因によって牽引されています。これらのトレンドは消費者の嗜好を再形成しており、より多くの人々が従来の炭酸飲料の代替として、冷たいシングルサーブコーヒーを便利な選択肢として選ぶようになっています。市場に対する企業の信頼は明らかであり、2024年以降の投資コミットメントは92 ビリオン ブラジルレアル(BRL)を超えています。さらに、コールドチェーンインフラの改善とデジタルコマースプラットフォームの拡大により、流通上の課題が軽減され、製品へのアクセスが向上しています。健康志向の製品改良、持続可能な包装ソリューションの採用、および機能性成分の取り込みも、市場の競争ダイナミクスに影を与えています。消費者ロイヤルティを確保するため、ブランドは嗜好性、自然素材のポジショニング、および価格競争力のバランスを取ることに注力しています。市場は中程度の集約状態にあり、上位2社が合計60%の市場シェアを保有しており、地域プレーヤーやニッチなイノベーターが存在感を確立・拡大する大きな機会が残されています。
主要レポートのポイント
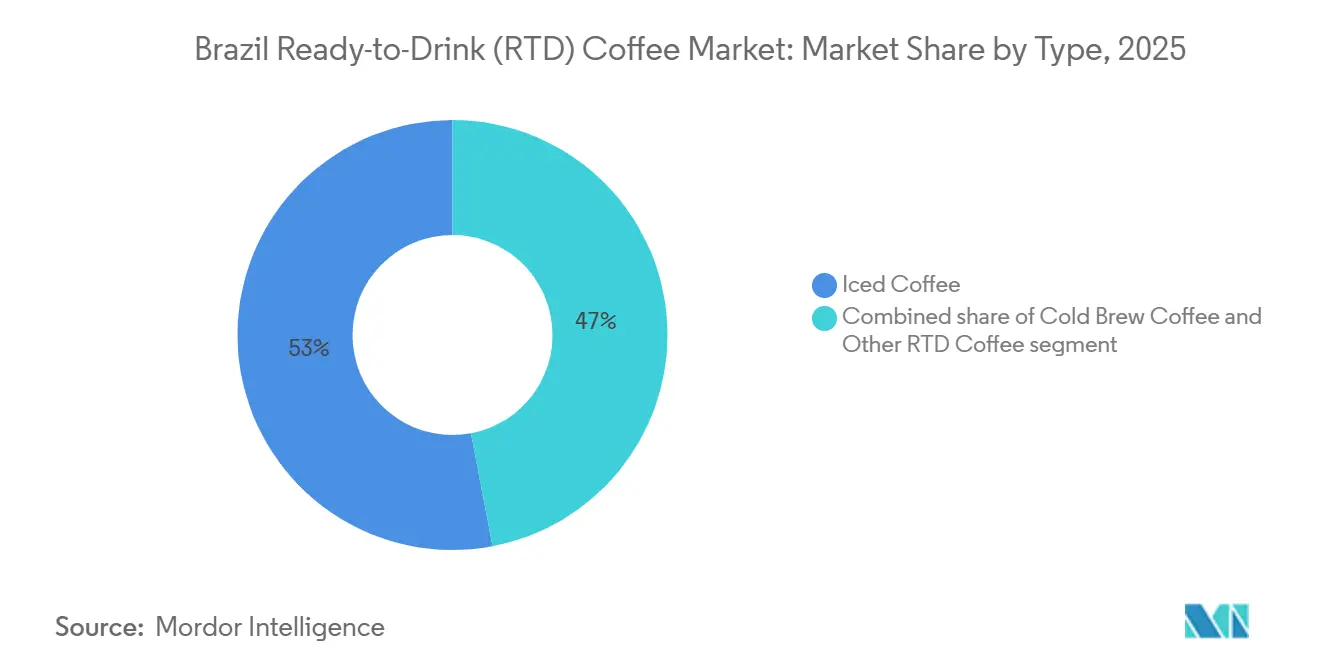
- タイプ別では、アイスコーヒーが2025年に52.98%のシェアでトップとなり、一方でコールドブリューは2031年にかけてCAGR 11.37%でブラジルのレディ・トゥ・ドリンクコーヒー市場を上回るペースで成長する見込みです。
- 包装別では、PETボトルが2025年にブラジルのレディ・トゥ・ドリンクコーヒー市場シェアの34.84%を占め、金属缶はCAGR 11.42%で2031年まで最も速い成長を記録すると予測されています。
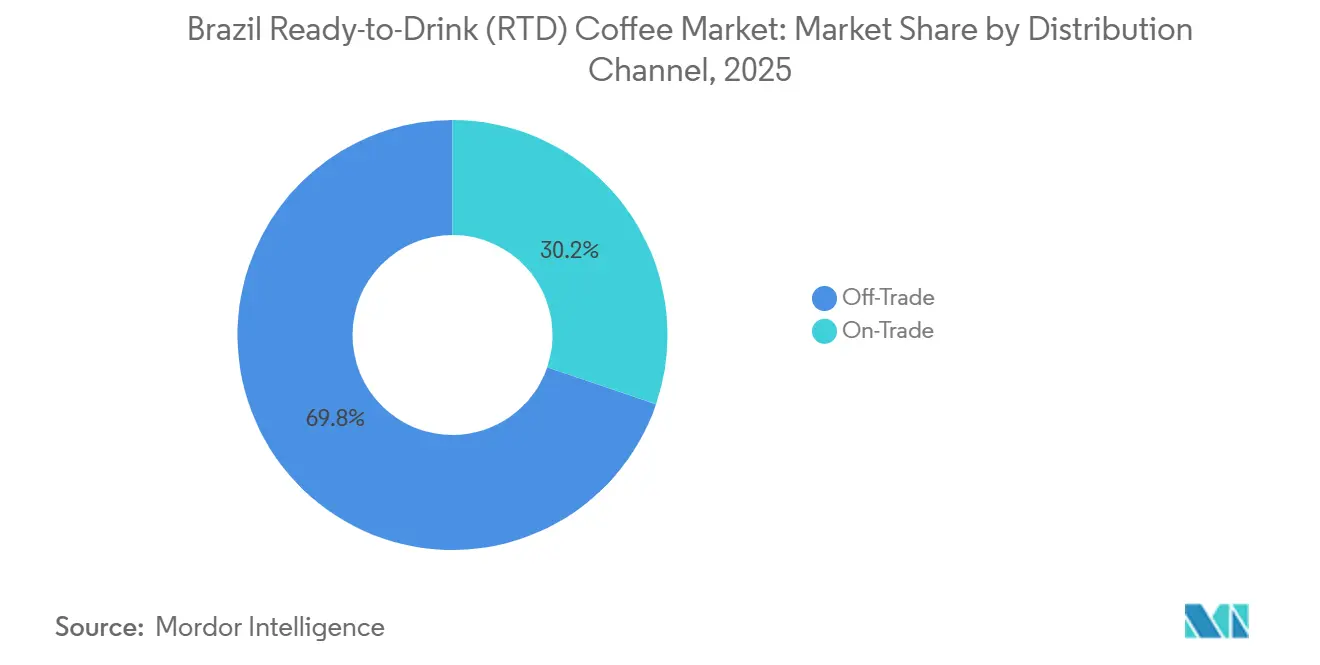
- 流通チャネル別では、オフトレードが2025年に69.78%のシェアで優位を占め、CAGR 10.87%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジルのレディ・トゥ・ドリンク(RTD)コーヒー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外出先でのライフスタイルの向上と便利なカフェイン摂取形態に対する需要の増加 | +2.8% | 全国的、特にサンパウロ、リオデジャネイロ、ベロオリゾンテの大都市圏に集中 | 短期(2年以内) |
| 滑らかで酸味の少ないプロファイルによるコールドブリューおよびアイスコーヒーの人気上昇 | +2.1% | 全国的、都市部および専門コーヒーショップでの早期採用 | 中期(2〜4年) |
| 炭酸清涼飲料からRTDコーヒーなど「より目的意識の高い」飲料へのシフト | +1.9% | 全国的、都市市場のミレニアル世代およびZ世代の健康意識による牽引 | 中期(2〜4年) |
| 若い消費者を引き付けるフレーバードおよびインダルジェントなバリアントの拡大 | +1.6% | 全国的、サンパウロ、リオデジャネイロ、ブラジリアでのプレミアムポジショニング | 短期(2年以内) |
| 健康意識への対応として低糖・無糖処方への関心の高まり | +1.4% | 全国的、ANVISAフロント・オブ・パック表示規制により加速 | 中期(2〜4年) |
| エナジードリンクと競合するエナジースタイルRTDコーヒーへの製品多様化 | +1.2% | 全国的、主要都市のフィットネスおよびプロフェッショナルセグメントをターゲット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外出先でのライフスタイルの向上と便利なカフェイン摂取形態に対する需要の増加
ブラジルの大都市圏における都市化の進展と通勤時間の増大は、コーヒーの消費習慣に大きな影響を与えており、従来の着席型カフェ体験から、分断化された日常スケジュールに対応するより便利なグラブ・アンド・ゴー形態へのシフトをもたらしています。Nestléはこのトレンドを認識し、24歳未満の若い消費者のニーズを満たすために、シングルサーブのレディ・トゥ・ドリンク(RTD)コーヒー製品および屋外自動販売機を戦略的に重点化しています。このデモグラフィックは、従来の抽出の儀式よりも利便性とスピードを重視しており、そのような製品の主要ターゲットとなっています。NestléはそのRTDコーヒーポートフォリオが年間15%という印象的な成長を遂げると予測しており、これはブラジルのコーヒー市場全体の成長率5〜6%を大幅に上回るものであり、旧来のカテゴリーよりも利便性主導の形態に対する消費者嗜好の高まりを裏付けています。このトレンドを支えるものとして、コンビニエンスストアチェーンのOxxoはブラジルでの店舗数を564店まで拡大し、過去1年間で184店を新規出店し、2024年11月にはAndattiコーヒーブランドを導入しました。この動きは、コンビニエンスストアチェーンがRTDコーヒーを顧客の来店促進要因および利益率向上への貢献要因として位置づけ、従来のスナックや飲料の提供を補完していることを示しています。さらに、Starbucks FrappuccinoがDrogal薬局チェーンを通じて280ml1個あたりBRL 14.99の価格で販売されていることは、利便性とブランドエクイティが効果的に連携していれば、非伝統的な小売環境においてもRTDコーヒーがプレミアム価格を実現できる可能性を示しています。
滑らかで酸味の少ないプロファイルによるコールドブリューおよびアイスコーヒーの人気上昇
コールドブリューの20時間抽出プロセスは、熱抽出コーヒーと比較して酸度が67%低いコーヒー濃縮液を生み出します。この低酸度は、従来のエスプレッソベースの飲料で消化器系の不快感を経験する消費者や、よりなめらかでマイルドな風味プロファイルを好む消費者にとって特に魅力的です。この風味プロファイルは、熱抽出コーヒーにしばしば伴う苦みを避けながら、ミルク、甘味料、フレーバーの追加によるカスタマイズに適しています。Dark Angel Cold Brewは、フロリアノポリスを発祥とする200ml形態のブラジル初の全国展開オーガニックコールドブリューコーヒーを導入しました。この製品は、大量生産のアイスコーヒーに代わるプレミアムで健康意識の高い代替品として位置づけられています。サンパウロでは、アイスコーヒーの販売がカフェ総売上の12%を占めており、最大の購買層は30歳未満の消費者です。このトレンドは、冷たいコーヒーの形態が季節的な目新しさにとどまらず、世代的な嗜好として定着しつつあることを示しています。2024年には、McDonald's、Havanna、Momo、Benditoなどの主要ブランドがBRL 14.90からBRL 26.00の価格帯でコールドコーヒー製品を発売しました。これらの製品は、ブラジルでのStarbucks店舗閉鎖を受けてプレミアムコールドコーヒー体験を求める消費者を指す「Starbucksオーファン」をターゲットとしていました。この動向は、レディ・トゥ・ドリンク(RTD)コーヒー市場においてアクセシブルなラグジュアリーに対する需要が高まっていることを浮き彫りにしています。
炭酸清涼飲料からRTDコーヒーなど「より目的意識の高い」飲料へのシフト
2024年8月にKerry Groupが225名のブラジル人参加者を対象に実施した消費者調査では、飲料消費の嗜好における顕著な変化が明らかになりました。調査では、回答者の49%がソーダの消費量を減らす意向を示し、54%がより天然成分を含み砂糖含有量が少ない処方であれば飲料の摂取量を増やす意向があると回答しました。さらに、調査対象者の49%が機能的または栄養的な効能を持つ飲料を積極的に求めていることがわかりました。これらの知見は、タンパク質、アダプトゲン(身体がストレスに適応するのを助けると考えられる天然物質)、ノートロピクス(認知機能を高める可能性がある化合物)などの成分を組み込むことでこれらの嗜好に応えられるレディ・トゥ・ドリンク(RTD)コーヒーへの需要が拡大していることを示しています。ブラジルでは、機能性飲料およびスペシャルティコーヒーの市場が力強い成長を経験しており、2023年から2034年にかけての予測CAGRは、消費者支出が健康効果をもたらすと認識される製品に向けた構造的なシフトを反映しています。ブラジルの清涼飲料と同義のフレーバーであるグアラナは、カフェインの相乗効果と文化的な親しみやすさの組み合わせを提供するために、RTDコーヒーの処方にますます取り入れられています。世界的に、グアラナ市場はCAGR 9.6%で成長すると予測されており、南米が総需要の約46%を占めています。各種形態の中では、液体グアラナエキストラクトがRTD飲料への応用において特に好まれています。
若い消費者を引き付けるフレーバードおよびインダルジェントなバリアントの拡大
2025年4月、Nestléはチョコレートおよびキャラメルフレーバーを特徴とするラテ、カプチーノ、モカバリアントのネスカフェ・レディ・トゥ・ドリンク(RTD)コーヒーをブラジルで発売する計画を発表しました。このイニシアチブは、飲料とスイーツの特性を融合させた贅沢なデザート風コーヒー体験を好む若い消費者に対応することを目的としています。ブラジルのスペシャルティコーヒー消費者の60〜70%を占めるミレニアル世代とZ世代は、独特のフレーバープロファイル、視覚的に魅力的なプレゼンテーション、および本物感のために、カフェ環境において1ユニットあたりBRL 10からBRL 45のプレミアム価格を支払うことに前向きです。ブラジルのサードウェブコーヒーショップは年率15〜20%で成長しており、プレミアム価格設定を支持し、小売チャネルで販売されるRTD製品のフレーバー実験を促進するトレンドを育んでいます。2012年に設立されたブラジル企業であるCafé Caramelloは、30種類以上のフレーバーのコーヒークリームを製造しています。これらの製品はホットまたはコールドで提供され、乳糖フリー、グルテンフリー、防腐剤フリーで、大さじ1杯あたり27カロリーです。同社は200か所以上の拠点を運営し、ブラジル、米国、ポルトガルに製造施設を持ち、2025年末までにフランス、ドバイ、イタリアに追加工場を設立する計画があります。このグローバルな拡大は、ブラジルのコーヒーフレーバーイノベーションが、食事制限やカロリー意識の高い嗜好に対応しながら味を損なわずに国際的な成功を収める方法を示しています。さらに、フレーバーの多様性は消費者の試飲を促進します。ブラックコールドブリューを好まない人々も、キャラメルマキアートやモカオプションを試す傾向があります。これにより、市場は従来のコーヒー愛好家だけでなく、炭酸飲の消費者やデザート風飲料を求める人々にも広がります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一部の処方における高カフェイン摂取量および人工添加物に関する消費者の懸念 | -0.9% | 全国的、健康意識の高い都市部のデモグラフィックにおいて意識が高い | 中期(2〜4年) |
| 多くのRTDコーヒーに含まれる高糖分が健康・ウェルネストレンドと相反すること | -1.3% | 全国的、ANVISAフロント・オブ・パック表示および公衆衛生キャンペーンにより加速 | 短期(2年以内) |
| コールドチェーンへの依存が物流・マーチャンダイジングコストの増加をもたらすこと | -1.1% | 全国的、インフラ不足により北部・北東部地域で深刻な課題 | 長期(4年以上) |
| ラベル上の乳製品、コーヒー、機能性表示に関する規制の複雑さ | -0.7% | 全国的、ANVISA RDC 429/2020およびIN 75/2020により規定 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
一部の処方における高カフェイン摂取量および人工添加物に関する消費者の懸念
レディ・トゥ・ドリンク(RTD)コーヒーのカフェイン含有量は大きく異なり、240mlの標準的なアイスコーヒー1人前の80ミリグラムから、エナジー重視のコールドブリュー濃縮液では200ミリグラム以上に達します。このばらつきは過剰摂取のリスクをもたらし、特にカフェイン摂取量を過小評価している消費者や、1日を通じて他のカフェイン含有飲料とRTDコーヒーを組み合わせて摂取する消費者にとって問題となります。Kerry Groupが2024年8月に実施した調査によると、ブラジル人消費者の49%が機能的または栄養的な効能を持つ飲料を積極的に求めています。しかし、この健康意識の高まりは、消費者が人工添加物、防腐剤、合成フレーバーに関して成分表示を詳しく確認するきっかけにもなっています。このトレンドは、クリーンラベル処方の採用を求めるプレッシャーをメーカーに与え、生産コストの増大および賞味期限延長の選択肢の制限をもたらす可能性があります。さらに、ブラジル国家衛生監督庁(ANVISA)が提案している非砂糖甘味料に対する警告ラベルは、人工添加物に関する規制上の懸念を浮き彫りにしています。このようなラベル表示は、アスパルテーム、スクラロース、またはアセスルファムカリウム(アセスルファムK)で甘みをつけたRTDコーヒー製品を消費者が購入する意欲を低下させる可能性があります。その結果、ブランドはこれらのラベルに関連するネガティブな認識を避けるために、ステビアやモンクフルーツなどのより高価な天然甘味料に投資する必要が生じる可能性があります。
多くのRTDコーヒーに含まれる高糖分が健康・ウェルネストレンドと相反すること
大量生産のレディ・トゥ・ドリンク(RTD)コーヒー製品は、苦みを和らげてデザートのような甘さを提供するために、300mlの1人前あたり通常20〜30グラムの砂糖を添加しています。この糖分含有量は、ブラジル国家衛生監督庁(ANVISA)が定める100mlあたり7.5グラムの閾値を超えており、消費者に対して「糖分が多い」ことを示すフロント・オブ・パック警告ラベルの表示が義務付けられます。Kerry Groupが2024年8月に実施した調査では、ブラジル人消費者の54%が、製品の砂糖が少なくより天然成分が多ければ飲料の消費量を増やすと回答しました。これは、高糖分のRTDコーヒー処方が消費者嗜好と一致していないことを示しており、低糖分の代替品が普及するにつれて市場シェアを失うリスクがあることを示しています。コーヒーの消費はブラジル人成人における砂糖入り飲料の摂取量を1日あたり47〜57ミリリットル減少させますが、RTDコーヒーが代替する清涼飲料と同等の砂糖含有量を持つ場合、この代替効果は打ち消され、より健康的な代替品としてのポジショニングが損なわれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:コールドブリューがプレミアムポジショニングを獲得
コールドブリューコーヒーは2026年から2031年にかけてCAGR 11.37%で成長し、アイスコーヒーやその他のレディ・トゥ・ドリンク(RTD)コーヒーセグメントの成長を上回ると予測されています。この成長は、従来のエスプレッソベースの飲料に通常伴う苦みのないプレミアムコーヒー体験を求める消費者に響く、よりなめらかで酸味の少ないプロファイルによって牽引されています。2025年には、アイスコーヒーがNestlé、Coca-Cola、PepsiCoなどの企業によるマスマーケット向け製品に支えられ、市場シェアの52.98%を占めました。これらの製品は、職人的な製造方法よりも手頃な価格と広範な流通を重視しています。
Dark Angel Cold Brewは、20時間の浸出プロセスを利用した200ml形式で、ブラジル初の全国販売向けオーガニックコールドブリューを発売しました。BRL 14.90の価格設定で、この製品は標準的なアイスコーヒーより30〜40%のプレミアムを支払う意欲のある健康志向の消費者をターゲットにしています。同様に、BRL 14.90で販売されるCafé Constantinoの269mlールドブリューは、100%アラビカ豆の使用を強調しています。これは、コールドブリューセグメント内での差別化において、産地の透明性と品質が不可欠な要素になりつつある成長トレンドを反映しています。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
包装タイプ別:金属缶が勢いを増す
金属缶は、2026年から2031年にかけてCAGR 11.42%で成長し、全包装タイプセグメントの中で最も速い成長率を示すと予測されています。この成長は、サステナビリティの優位性、携帯性、および若い消費者に訴求するエナジードリンクの美学との相性によって牽引されています。PET(ポリエチレンテレフタレート)ボトルは2025年に34.84%の市場シェアを保有し、低い単位コスト、製品の色を際立たせる透明性、および充実したリサイクルインフラによって支えられています。例えば、ブラジルのPET消費者使用済み再生品(PET-PCR)リサイクル率は56.4%に達し、世界でも最高水準の一つです。CANPACKはSão Geraldoと提携し、レディ・トゥ・ドリンク(RTD)コーヒー向けに350mlアルミ缶を供給しており、包装サプライヤーが金属缶の需要増加に対応するための専用生産能力に投資していることを示しています。アルミ缶は100%リサイクル可能であり、急速な冷却が可能で、外出先での利便性を提供します。しかし、2024年末までの24ヶ月間で原材料コストが18〜30%上昇し、利益率が圧縮され、ブランドはプレミアム価格設定が高い包装費用を相殺できるかどうかを評価する必要に迫られています。
ガラス瓶はプレミアムニッチを占めており、職人的な品質とカフェスタイルのプレゼンテーションと結びつけられることが多いです。しかし、その重量、割れやすさ、および高い物流コストが、専門小売チャネルおよびダイレクト・トゥ・コンシューマー販売への採用を制限しています。テトラパックカートン、パウチ、その他のラミネート形態などのアセプティックパッケージは、コールドチェーン物流を不要とする常温保存可能なレディ・トゥ・ドリンク(RTD)コーヒーを可能にします。この利点にもかかわらず、常温RTDコーヒーは味が劣るという消費者の認識がしばしばあり、コスト効率とブランドポジショニングの間のトレードオフが生じています。
流通チャネル別:eコマースがオフトレードの優位性を加速
オフトレードチャネルは2025年に市場シェアの69.78%を占め、2026年から2031年にかけてCAGR 10.87%で成長すると予測されています。この成長は、eコマースの普及拡大、コンビニエンスストアの拡大、およびスーパーマーケットでのプロモーション活動など、レディ・トゥ・ドリンク(RTD)コーヒーの認知度と試飲機会を高める要因によるものです。ブラジルでは、コーヒーのeコマースは2025年の1億3,650 ミリオン 米ドルから2029年には3億3,790 ミリオン 米ドルに、CAGR 25.4%で成長すると予測されています。ただし、eコマースは現在、コーヒー小売総額のわずか0.6%を占めるに過ぎず、オンラインチャネルには大きな成長余地があることを示しています。
Mercado Livreは2024年に食料品の総商品取引額(GMV)で8億3,000 ミリオン ドルを生み出し、ブラジルの包装食品・飲料向けeコマースプラットフォームのリーダーとなっています。これにより、同プラットフォームは従来の小売の門番を迂回しようとするRTDコーヒーブランドにとって重要な発見チャネルとして位置づけられています。さらに、AmbevのBEES企業間(B2B)マーケットプレイスとZe Deliveryの直接消費者向けサービスは、非アルコール性RTD飲料を含むサードパーティ製品の提供を拡大しています。これらのプラットフォームはAmbevの物流インフラと顧客関係を活用して飲料エコシステムを強化し、バー、レストラン、小規模小売業者へのRTDコーヒーの流通を可能にしています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
地理的分析
ブラジルにおけるレディ・トゥ・ドリンクコーヒー市場は、サンパウロ、リオデジャネイロ、ミナスジェライス、エスピリトサントを含む南東部地域に主に集中しています。この地域は全国人口の60%を占め、一人当たり所得が全国平均を上回り、日常生活に深く根付いた強いコーヒー文化を誇っています。Nestlé S.A.は2026年までに10億ブラジルレアルの投資を約束しており、大都市圏でのシングルサーブRTDコーヒーおよびアウト・オブ・ホーム自動販売機に注力しています。この取り組みは、利便性を優先し新しいコーヒーフォーマットの探求に積極的な24歳未満の消費者をターゲットとしています。サンパウロでは、カフェがアイスコーヒーのカフェ総売上への貢献度を12%と報告しており、30歳未満の消費者が最大の購買層を形成しています。これは、南東部地域がコールドコーヒー普及の中心地であることを裏付けており、このトレンドは2031年まで継続すると予想されています。
バイア、ペルナンブコ、セアラー、マラニョンを含む北東部地域は、可処分所得の増加、都化の進展、およびRTDコーヒーのターゲット層と合致する若い人口動態により、成長機会が拡大しています。しかし、この地域のコールドチェーンインフラの不足により、物流コストの上昇と腐敗リスクが生じています。これらの課題により、超高温(UHT)処理および無菌包装を使用した常温保存可能なRTDコーヒーフォーマットが、冷蔵ポリエチレンテレフタレート(PET)ボトルや金属缶と比較してより有利となっています。
北部および中西部地域は、人口密度の低さ、一人当たり所得の低さ、およびコールドチェーンインフラの限界により、発展途上の市場にとどまっています。これらの課題にもかかわらず、都市化の加速と近代的な小売フォーマットの拡大に伴い、これらの地域は長期的な成長ポテンシャルを秘めています。ブラジルの輸送・物流インフラは、需要を満たすために国内総生産(GDP)の2.26%相当の投資を必要としています。しかし、現在の支出はGDPの0.39%にとどまり、1.87パーセントポイントの不足が生じています。このギャップは内陸部地域に不均衡な影響を与え、コールドチェーンの制を回避できる常温保存可能なRTDコーヒーに競争上の優位性をもたらしています。
競争環境
市場集中度
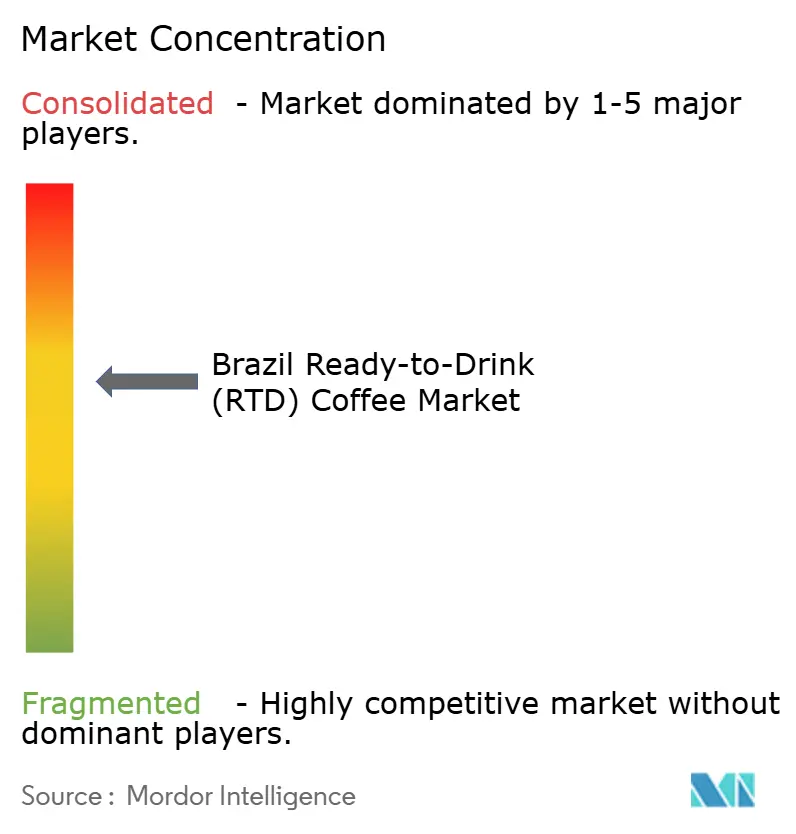
ブラジルのレディ・トゥ・ドリンクコーヒー市場は中程度の集約状態を示しており、主要企業からの多額の投資が行われています。Nestléの2026年までのBRL 10億の投資、Coca-Colaの2025年までのBRL 70億のコミットメント、およびPepsiCoの2023年のBRL 12億の支出は、大規模プレーヤーが専用のRTDコーヒー生産ラインを確立し、流通ネットワークを拡大し、マーケテングキャンペーンを実施するための取り組みを示しています。これらのイニシアチブは、小規模な競合他社が市場に参入する際の課題を生み出しています。
2024年1月のJDE Peet'sによるMaratáのコーヒー・紅茶事業の買収は、グローバルコーヒー企業が確立された流通ネットワークを持つ地元ブランドを買収する集約戦略を反映しています。このアプローチは市場参入を加速し、ブランドエクイティをオーガニックに構築するために必要な時間とコストを削減します。一方、Starbucks Brazilが2024年から2025年にかけて30店舗以上を閉鎖し、6都市から撤退したことは、ブランドエクイティだけでは運営上の非効率性や高い小売賃料コストを克服できないことを示しています。しかし、Starbucksは実店舗の存在感が低下する中でも、Drogalファーマシーチェーンやスーパーマーケットを通じたRTD製品の流通によって収益を維持し続けています。
プロテイン、アダプトゲン、ノートロピクス、プレバイオティクスを含む機能性RTDコーヒー製剤には機会があり、朝の覚醒と午後の生産性に対する消費者需要に対応しています。さらに、低糖質およびオーガニックのRTDコーヒーセグメントは、ブラジル保健規制庁(ANVISA)のフロントオブパック表示規制と高まる消費者の健康意識に合致しています。AmbevのBEES企業間(B2B)マーケットプレイスとZe Deliveryの直接消費者向けサービスは、新興RTDコーヒーブランドの参入障壁を下げるデジタル流通チャネルを提供しています。これらのプラットフォームにより、小規模ブランドは従来の販売代理店との関係に依存することなく、バー、レストラン、小規模小売業者にリーチできます。
ブラジルのレディ・トゥ・ドリンク(RTD)コーヒー産業リーダー
-
Nestlé S.A.
-
The Coca-Cola Company
-
Starbucks Corporation
-
PepsiCo Inc.
-
Grupo 3corações
- 注:主要企業の掲載順は順位を示すものではありません。
調査範囲と方法論
ブラジルのRTDコーヒーのバリューチェーンは、スル・デ・ミナス、パラナ、バイーアといった伝統的産地に集中する生産者、協同組合、貿易業者ネットワークを通じたグリーンコーヒーの調達から始まり、その後焙煎と抽出の工程に進む。RTD製造では、コーヒー抽出、乳製品または代替品とのブレンド、甘味料・香料の添加、安定化といった飲料特有の工程が加わり、続いてPET、缶、瓶、無菌パッケージなどの形態での包装が行われる。焙煎、抽出、無菌充填を専門の飲料製造施設内で統合することは、リードタイム管理と品質の一貫性を確保する上で重要な効率化手段となっている。
下流工程では、冷蔵単品形態が冷蔵輸送と店内冷蔵設備に依存するため、コールドチェーンとマーチャンダイジングの実行が中心的な役割を果たし、これは近代的小売業態やガソリンスタンド併設コンビニエンスストア網などの高集客立地を優遇する傾向がある。ABIC(コーヒー製品の品質・純度に関する基準)やCecafe(MTEとのPrograma Trabalho Sustentavelなどの持続可能性プログラムを含む輸出エコシステムの調整)といった業界団体・協議会は、基準の整合性と供給の信頼性を支える結節点として機能している一方、乳製品原材料の調達や冷蔵制約は、主要都市回廊以外では依然として繰り返し発生するボトルネックとなっている。
ブラジルのレディ・トゥ・ドリンク(RTD)コーヒー産業リーダー
ブラジルのレディ・トゥ・ドリンクコーヒー市場は中程度の集約度を示しており、主要企業からの多額の投資が行われています。Nestléの2026年までのBRL 10億の投資、Coca-Colaの2025年までのBRL 70億のコミットメント、およびPepsiCoの2023年のBRL 12億の支出は、大規模プレイヤーが専用のRTDコーヒー生産ラインの確立、流通ネットワークの拡大、およびマーケティングキャンペーンの実施に注力していることを示しています。これらのイニシアチブは、小規模な競合他社の市場参入に対する障壁を生み出しています。
JDE Peet'sによる2024年1月のMaratáのコーヒー・紅茶事業の買収は、グローバルなコーヒー企業が確立された流通ネットワークを持つ地元ブランドを買収する統合戦略を反映しています。このアプローチは市場参入を加速し、ブランドエクイティをオーガニックに構築するために必要な時間とコストを削減します。一方、2024年から2025年にかけてのStarbucks Brazilによる30店舗以上の閉鎖および6都市からの撤退は、ブランドエクイティだけでは業務上の非効率性や高い小売賃料コストを克服できないことを示しています。しかし、Starbucksは物理的な店舗の存在が減少する中でも、Drogal薬局チェーンおよびスーパーマーケットを通じたRTD製品の流通によって収益を維持し続けています。
タンパク質、アダプトゲン、ノートロピクス、プレバイオティクスを含む機能性RTDコーヒー処方において、朝の目覚めおよび午後の生産性に対する消費者需要に応える機会があります。また、低糖分およびオーガニックRTDコーヒーセグメントは、ブラジル国家衛生監督庁(ANVISA)のフロント・オブ・パック表示規制および消費者の健康意識の高まりと一致しています。AmbevのBEESビジネス・トゥ・ビジネス(B2B)マーケットプレイスおよびZe Deliveryダイレクト・トゥ・コンシューマーサービスは、新興RTDコーヒーブランドの参入障壁を下げるデジタル流通チャネルを提供しています。これらのプラットフォームにより、小規模ブランドは従来の販売代理店との関係に依存することなく、バー、レストラン、および小規模小売店にリーチできます。
市場機会と将来展望
短期的な機会の一つは、コーヒーサプライチェーン全体で強まる透明性とコンプライアンスへの期待に合致したRTDコーヒーの提案を開発することである。2026年2月、CONABはPlataforma Parque Cafeeiroを立ち上げ、コーヒー栽培地域をマッピングし、EU環境規則に関連するトレーサビリティおよびゼロ森林破壊検証を支援した。この取り組みにより、ブランドが原産地ストーリーテリングやコンプライアンスに適合した調達に活用できる明確なデータ基盤が構築され、特にプレミアムおよびオーガニックのポジショニングにおいて有効である。
最も強固な冷蔵回廊の外側では、ブラジルにおける流通と形態のホワイトスペースが依然として顕在であり、これにより常温保存可能なRTDコーヒー(無菌/UHT)およびハイブリッド流通経路(オンライン小売やB2Bプラットフォーム)が品揃え拡大において引き続き重要となっている。産業能力への注力の証拠も、コーヒーのより広範なすぐ飲める形態への製品化を後押ししている。Nestleは2026年、サンパウロ州のアラーラス工場周辺の活動に言及し、フレーバー、機能性、低糖再処方を含むRTDイノベーションパイプラインを支えうる大規模かつ統合的なコーヒー加工拠点の役割を強化しつつ、オフトレードチャネル全体でのより広範な入手可能性を支えている。
最近の業界動向
- 2026年4月:Nestle Brasilは、可溶性コーヒーの出荷増加を軸とした2026年計画を発表し、サンパウロ州のアラーラス工場を主要生産拠点と位置付けた。可溶性形態を中心とした動きではあるが、この動きは上流の加工能力と産業規模を強化し、すぐ飲めるコーヒー製品ポートフォリオを支え、ブラジルの小売全体での入手可能性を拡大しうるものである。
- 2025年12月:Oxxo(FEMSA)は、前年比184店舗の拡大を経てブラジル国内564店舗のネットワーク全体でAndattiコーヒーブランドを導入した。これにより、コンビニエンス小売におけるテイクアウト用コーヒー飲料の専用棚やクーラー展開が拡大し、都市回廊での試飲・リピート購入の動態が改善した。
- 2024年4月:Nestleはブラジルでラテ、カプチーノ、モカのバリエーション(チョコレートおよびキャラメルのフレーバー付き)によるNescafe RTDコーヒーを発売した。この展開により、RTDコーヒーは手頃なプレミアム単品オプションとしての地位を確立し、同社の大都市圏流通およびアウトオブホーム販売拠点への投資戦略と整合した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、ブラジルで即時消費を目的として事前に醸造・包装・販売されるレディ・トゥ・ドリンクコーヒー製品を対象としており、通常は缶やボトルなどのシングルサーブフォーマットで、小売およびオンラインチャネルを通じて販売されます。
対象外の範囲:乾燥コーヒー(豆、粉末、ポッ)、またはカフェや外食サービスで現地で提供・調製されるコーヒーは含まれません。
セグメンテーション概要
- タイプ別
- コールドブリューコーヒー
- アイスコーヒー
- その他のRTDコーヒー
- 包装タイプ別
- PETボトル
- ガラス瓶
- 金属缶
- アセプティックパッケージ(テトラパック、カートン、パウチ)
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンライン小売
- その他の流通チャネル
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、ブラジルにおける包装飲料の追跡方法に沿った定義を維持するために使用されました。価格正規化のためのブラジル政府の経済・インフレ系列、コーヒー由来の投入物に関する貿易・税関統計、および包装RTDコーヒーとして販売されるものを把握するための規制当局が公表した食品・飲料表示規則など、公的統計および参照ソースを活用しました。
仮定を真空状態で構築することを避けるため、飲料ポートフォリオに関する企業の財務報告書および投資家向けプレゼンテーション、業界団体のウェブサイト、RTDの発売および包装変化に関する信頼性の高い報道を精査しました。また、カテゴリーレベルの行動を裏付けるために、冷蔵飲料の消費および処方変更トレンドを論じた査読済み論文も参照しました。必要に応じて、有料サブスクリプションは企業財務・インテリジェンス、一般ニュース・財務スクーニング、および製品・包装イノベーションのシグナルを把握するための特許データベースにのみ使用しました。これらは例示的なものであり、データ収集・検証・明確化のために追加の公的ソースも使用しました。
一次インタビューおよびサーベイ
一次調査は、ブラジルにおいてRTDコーヒーとして実際にカウントされるものを検証し、チャネルミックス・パックサイズ・価格帯など価値を左右する主要な投入値をストレステストすることに重点を置きました。主要州および所得層によって市場の動向が異なる場合にデスクリサーチの投入値を修正できるよう、小売・専門チャネルの視点を含む、ブランド側および流通側の回答者を組み合わせてヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部(CXO):15% |
| 中位層:47% | 機能・ユニットリーダー:34% |
| 中小規模プレイヤー:15% | マネージャー:51% |
市場規模算定と予測
規模算定モデルは、包装飲料消費シグナルを流通チャネルの販売動態に結び付、観察された価格帯を用いてその需要プールを金額に換算することで、ブラジルRTDコーヒー需要のトップダウン再構築から始まります。このコアビューが構築されると、主要チャネルにわたるサンプリングされたパックレベルの価格ポイントと、最も視認性の高いSKUのサプライヤーおよびブランドのロールアップを使用して、選択的なボトムアップ検証が実施されます。これらの検証は、過大または過小カウントを調整するために使用されます。
この市場で重要な投入値には、シングルサーブパックミックス(缶対ボトル)、平均パックサイズ、冷蔵RTDのコールドチェーン利用可能性と棚配置、スーパーマーケットと専門店の比率、およびインフレと販促強度に連動した価格変動が含まれます。また、コールドブリューとその他のRTDコーヒースタイルなど、製品タイプミックスの変化も追跡しています。これは、価格ラダーと販売速度がフォーマットによって異なる可能性があるためです。
予測は、基本需要指標に対するシンプルな時系列平滑化に支えられたシナリオ分析を用いて構築され、その後、流通拡大・イノベーションのペース・価格行動に関するインタビュー対象者の見通しを用いて調整されます。小規模な地域ブランドに対してボトムアップの視認性が低い場合、ギャップは推定された棚存在感にチャネルレベルの販売速度レンジを適用し、合計を全体的な需要プールと照合することで対処されます。
データ検証と更新サイクル
アウトプットは、チャネルミックスの妥当性テスト、価格推移のレビュー、および既知のカテゴリー変化に対する前年比成長の合理性を含む、複数の独立した検証による三角測量を通じて検証されます。ある項目が不自然に見える場合、基礎となる仮定が再検討され、それが実際の変化なのかデータの人工物なのかを確認するためのフォローアップ通話が実施されます。
承認前に、モデルは最初に投入値レベル、次に市場全体レベルという段階的なレビューが行われ、定義と計算が整合した状態を維持します。レポートは年次で更新され、規制・包装・流通に重大な変化が生じた場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは新の更新されたビューを受け取ります。
Mordor Intelligenceのブラジルのレディ・トゥ・ドリンクRTDコーヒー市場規模算定と他の公表推計との比較
ブラジルRTDコーヒーの公表市場規模が大きく異なって見える場合があるのは、カウントされる製品セットが必ずしも同一ではなく、価格設定とチャネルの仮定が異なる形で適用されているためです。また、ある出版社が小売価格を基準とする一方で、別の出版社がより広範なレディ・トゥ・ドリンクコーヒーの隣接カテゴリーを混在させている場合にも差異が生じます。
主なギャップは、より広範なコーヒーフレーバーのレディ・トゥ・ドリンク飲料が合計に含まれるかどうかから生じており、Mordor Intelligenceのモデルでは、定義された小売およびオンラインチャネルを通じてシングルサーブ容器で販売される包装済みのすぐに消費できるRTDコーヒーのみがカウントされます。このアプローチでは、価格は予測前に記載された年に正規化されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.44 ミリオン 米ドル(2025年) | |
| 業出版社A | 513.16 ミリオン 米ドル(2025年) | この推計は、より広範な包含セットを使用しているようであり、狭義のシングルサーブRTDコーヒーの定義を超えた隣接するレディ・トゥ・ドリンクコーヒー飲料を捉えている可能性が高く、チャネルカバレッジが類似して見えても価値ベースを膨らませる可能性があります。 |
| 市場出版社B | 1.40 ビリオン 米ドル(2023年) | より大きな数値は、より広い範囲と早期の基準年と整合しており、小売価格には追加のエンドユーザーまたは飲料カテゴリーが含まれ、RTDコーヒーのみの同一条件での比較に整合しない異なる価格ラダーまたは通貨タイミングが適用されている可能性があります。 |
この差異は、トレンドの方向性に関する真の不一致よりも、主に対象範囲と価格基準年によって説明されます。投入値を観察可能なパックフォーマット、チャネルミックス、および年次固有の価格設定に結び付けることで、結果として得られる数値は再現が容易となり、新たな発売やチャネルの変化が生じた際の更新も容易になります。
レポートで回答される主要な質問
2026年のブラジルのレディ・トゥ・ドリンクコーヒー市場規模はどのくらいですか?
ブラジルのレディ・トゥ・ドリンクコーヒー市場規模は2026年に711 ミリオン 米ドルであり、2031年までに1,154 ミリオン 米ドルに達すると予測されています。
この飲料セグメント内で最も成長が速いタイプはどれですか?
コールドブリューコーヒーは、2026年から2031年にかけてCAGR 11.37%で拡大し、アイスコーヒーやその他のレディ・トゥ・ドリンク形態を上回ると予測されています。
オフトレードチャネルのシェアはどのくらいですか?
オフトレードチャネルは2025年の金額の69.78%を占め、eコマースとコンビニエンスストアの売上増加を背景にCAGR 10.87%で成長すると予測されています。
なぜ金属缶が普及しているのですか?
金属缶は完全なリサイクル可能性、急速な冷却、およびエナジードリンクの美学を組み合わせており、2031年にかけてCAGR 11.42%の成長を牽引しています。