
シンガポール即食食品市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
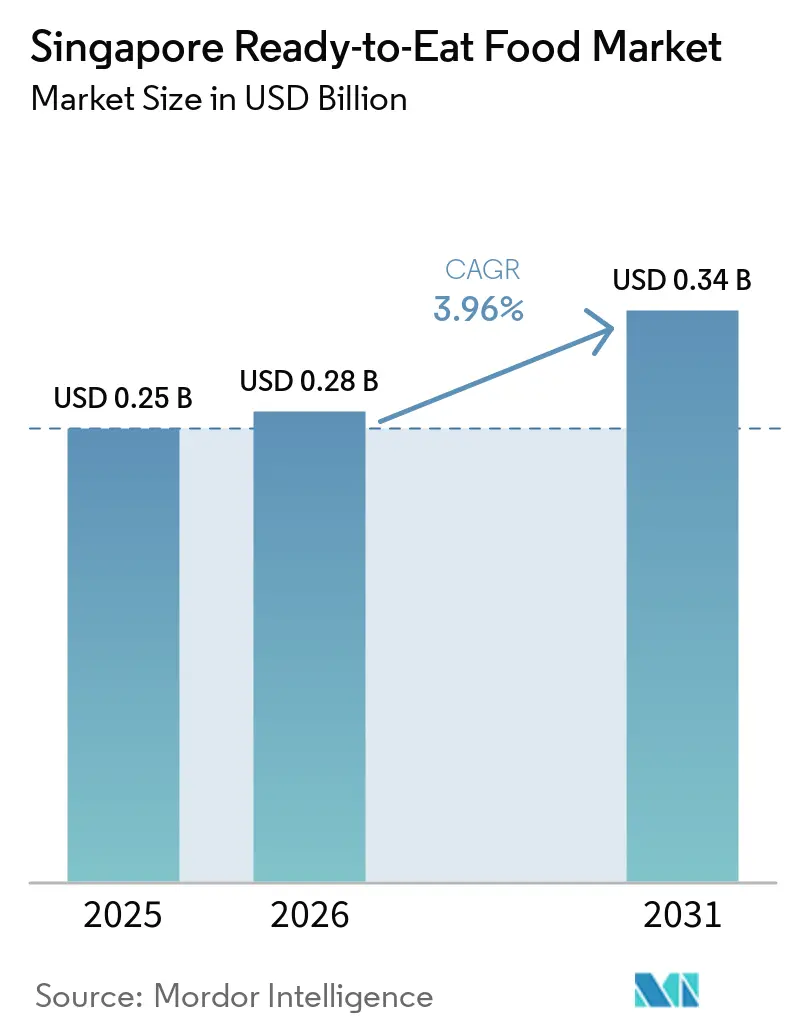
| 基準年の市場規模 (2025) | 0.25 十億米ドル |
| 市場規模 (2026) | 0.28 十億米ドル |
| 市場規模 (2031) | 0.34 十億米ドル |
| 成長率 (2026 - 2031) | 3.96 % |
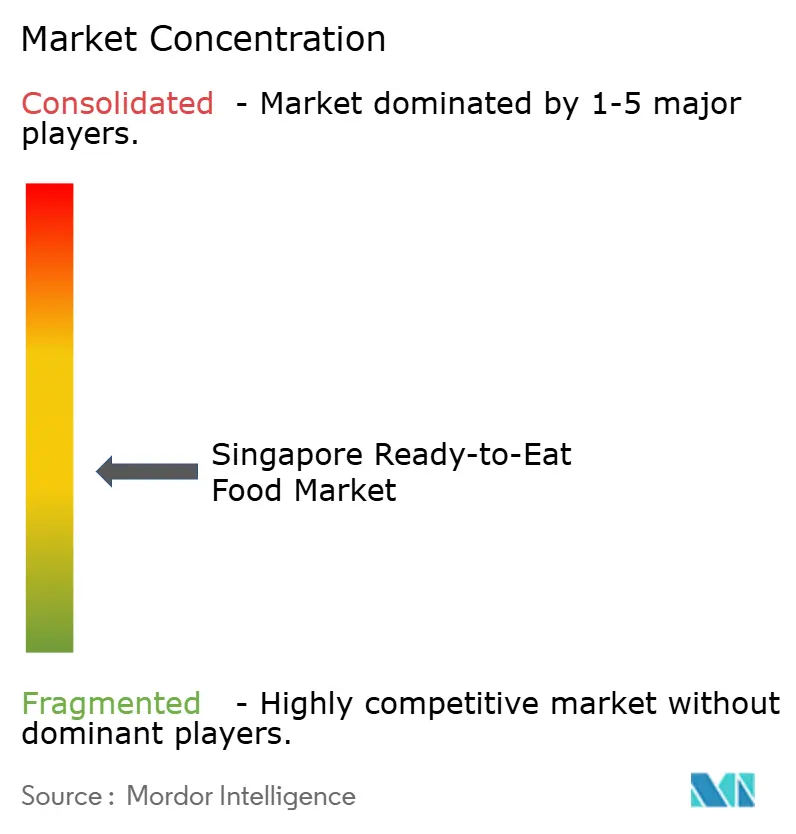
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール即食食品市場分析
シンガポールの即食食品市場規模は2026年に0.28 ビリオン 米ドルと評価されており、2025年の0.25 ビリオン 米ドルから成長し、2031年までに0.34 ビリオン 米ドルに達すると予測され、CAGR 3.96%で前進します。需要の勢いは、国内の活気あるホーカー文化が習慣的な食事機会を引き続き支配する中でも、利便性のために対価を支払う意欲のある時間に追われた都市部の世帯に支えられています。共働き家族、eコマース普及率の向上、機能性製品のアップグレード、賞味期限を延長する包装技術が、総じて段階的な販売量の増加を持続させています。大手食料品チェーンによるプライベートブランドの拡大がブランド品の利益を圧迫しており、既存企業はヘルスクレーム、民族的フレーバー、代替タンパク質を活用して価格プレミアムを正当化しようとしています。一方、シンガポールの新規食品に対する明確な規制経路は、同国を培養肉および精密発酵原料の地域的な発売拠点として位置づけており、シンガポール即食食品市場内の提供品目をさらに多様化させています。
主要レポートのポイント
- 製品タイプ別では、レディミールが2025年のシンガポール即食食品市場シェアの38.28%をリードし、インスタントスープおびスナックは2031年にかけてCAGR 4.81%で拡大すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のシンガポール即食食品市場規模の51.27%を占め、オンライン小売は2031年にかけてCAGR 5.23%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール即食食品市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧米系利便性食品の採用拡大 | +0.6% | 国内全体、特に駐在員が集中する地区(オーチャード、マリーナベイ)での普及率が高い | 中期(2〜4年) |
| 時間効率の高い食事を求める共働き世帯 | +0.8% | 国内全体、HDB団地および民間コンドミニアムに集中 | 長期(4年以上) |
| 電子商取引および食品デリバリープラットフォームの拡大 | +0.7% | 国内全体、シンガポール中央部および東部での早期普及 | 短期(2年以内) |
| 健康意識の高まりがオーガニック・低糖・植物性即食食品の需要を牽引 | +0.5% | 国内全体、高所得層および若年層に偏重 | 中期(2〜4年) |
| 文化的多様性が多様な料理の即食食品オプションを促進 | +0.4% | 国内全体、マレー系・インド系・中国系・フュージョンの嗜好を反映 | 長期(4年以上) |
| 包装技術の進歩が賞味期限を延長 | +0.3% | 国内全体、地域輸出市場へのスピルオーバー効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
時間効率の高い食事を求める共働き世帯
シンガポールでは、高い労働力参加率と長い労働時間が構造的な時間不足をもたらしています。即食食品(RTE)サプライヤーは、小分けされた電子レンジ対応オプションを提供することでこの需要に対応しています。シンガポール人消費者の約28%が料理をする時間が不十分と回答しており、これは世界平均を8ポイント上回っています。また、シンガポール人の49%が週に少なくとも1回はテイクアウトまたは出来合いの食事を摂取しています。世帯支出調査によると、食事サービスへの支出は1993年のSGD 404.1(USD 299)から2023年にはSGD 965.7(USD 715)へと大幅に増加しています。この年率2.9%の成長率はヘッドライン・インフレを上回っており、利便性への持続的なシフトを示しています。この層の消費者はスピードと後片付けの少なさを優先し、チキンライス、ラクサ、ナシレマクなどの人気ホーカー料理を一人前トレイに包装した即食食品を選ぶことが多いです。人材省によると、2024年に飲食サービス従事者の月収中央値をSGD 5,500(USD 4,070)に引き上げた段階的賃金モデルは、世帯の時間的余裕をさらに制約しています[1]。賃金上昇により利便性への支出余力が高まる中、一から料理をする動機は低下しています。
電子商取引および食品デリバリープラットフォームの拡大
2023年、食品・飲料のオンライン販売は23億1,000万米ドルに達し、食品・飲料総収益の約25〜27%を占めました。オンライン食料品チャネルは2024年に14億米ドルを生み出し、2033年までに23億米ドルに成長すると予測されています。シンガポール人の約68%が食品デリバリーサービスを毎日利用しており、月平均SGD 108(USD 80)を支出しています。同プラットフォームはComfortDelGroタクシーとのラストマイル配送提携により高い注文量を維持しており、人口密集住宅地域での2時間以内の配送を実現しています。Foodpandaのパンダマートダークストアは40,000以上のSKUを在庫し、平均配送時間25分を提供しています。これにより即食食品製品は、価格ではなくスピードで競争するオンデマンドの食事ソリューションとして効果的に位置づけられています。こうしたインフラの進歩により、ブランドは従来の小売交渉を迂回し、在庫リスクを最小限に抑えながら限定フレーバーや機能性バリアントをテストできるようになっています。これにより、デジタルファースト型の製品開発サイクルは18ヶ月から6ヶ月未満に短縮されています。
健康意識の高まりがオーガニック・低糖・植物性即食食品の需要を牽引
2023年、シンガポールの代替タンパク質への投資は1億7,000万米ドルに達し、2021年の8,500万米ドルから大幅に増加しました。この増加は、政府支援のイニシアチブと新規原料の規制明確化を求める民間資本の両方によって牽引されています。2024年半ばまでに、シンガポール食品庁は16件の細胞培養および精密発酵製品を承認し、同市を次世代即食食品(RTE)処方のテストにおけるグローバルハブとして確立しました。例えば、GOOD Meatの培養チキンは、GOOD MeatおよびSFAの報告によると、2024年5月よりHuber's Butcheryにて120グラムあたりSGD 7.20(USD 5.33)で販売開始されます[2]。Nestléがアップサイクルされた大麦粒から高タンパク・高食物繊維の麺を開発するためにKosmodeHealthと提携したことは、2023年のシンガポール国際商工会議所イベントで「最も変革的なコラボレーション」として認められ、主流の即食食品製品における循環経済原則への業界のシフトを示しています。さらに、参加店舗でのナトリウムおよび糖分の削減を義務付ける健康促進委員会の「より健康的な食事プログラム」が、小売即食食品カテゴリーに影響を与えています。メーカーは将来の規制措置による評判リスクを軽減するため、これらの進化する基準を満たすべく積極的に製品を再処方しています。
包装技術の進歩が賞味期限を延長
The Soup Spoonの高圧処理(HPP)技術により、冷蔵スープの賞味期限は14日から120日に、レディミールは3日から28日に延長されました。この進歩により、冷凍サプライチェーンのコストなしに全国流通が可能となり、小売業者の値引き損失を最大40%削減できます。酸素吸収剤や抗菌フィルムを含むアクティブ包装は、プレミアム即食食品(RTE)ラインの標準機能となりつつあります。さらに、QRコードによる鮮度インジケーターや温度・時間タグを備えたスマート包装により、消費者は購入前にコールドチェーンの完全性を確認でき、チルド利便性食品に関する信頼上の懸念に対応しています。2024年4月、テマセクが支援するバイオポリスの3,840平方メートルの施設、ヌラサ食品技術センターが開設されました。このセンターは、革新的なバリアフィルムや改質雰囲気包装を開発するスタートアップ向けの共同製造インフラを提供しており、合成保存料を使用せずに常温での賞味期限を3倍に延ばすことができます。シンガポールの地域物流ハブとしての地位は、これらのイノベーションの戦略的重要性を高めています。例えば、賞味期限を30日延長することで、シンガポールはマレーシア、インドネシア、その他の新興ASEAN市場向けの即食食品の実行可能な輸出プラットフォームへと変貌し、国内の技術的優位性を国境を越えた競争力へと転換します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工済み即食食品の保存料・添加物・高ナトリウムに関する健康上の懸念 | -0.5% | 国内全体、健康意識の高いミレニアル世代およびZ世代の間で特に注目度が高い | 長期(4年以上) |
| シンガポール食品庁による厳格な規制 | -0.4% | 国内全体、すべての即食食品メーカーおよび輸入業者に影響 | 中期(2〜4年) |
| 強固なホーカー文化と調理したての食事への嗜好 | -0.6% | 国内全体、特にホーカーセンターが確立された成熟した住宅地区 | 長期(4年以上) |
| プレミアム原料と高度な包装による高い運営コスト | -0.3% | 国内全体、輸出価格競争力へのスピルオーバー効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
強固なホーカー文化と調理したての食事への嗜好
国家環境庁が管理するシンガポールの114のホーカーセンターには14,000以上の屋台が集まり、同市の食文化の中心となっています。居住者の約70%が週4回以上これらの施設を訪れており、包装済み即食食品(RTE)代替品への依存度を低下させています。1食あたりSGD 3〜SGD 5(USD 2.22〜USD 3.70)のホーカーミールは、ほとんどのチルド即食食品より手頃で、より新鮮と認識されています。さらに、共同食事体験と直接の販売者とのやり取りが社会的要素を加え、コスト以上の乗り換え障壁を生み出しています。ホーカーセンターの建設や屋台賃料への補助金を含む政府支援は、シンガポールの食文化遺産を保護する取り組みと一致しています。これらの措置により、調理したての食事は手頃で利用しやすい状態が維持され、消費者が利便性のために支払う意欲のあるプレミアムが効果的に制限されています。これに対応して、即食食品サプライヤーはホーカーのフレーバーを再現し、著名なホーカーと協力して人気料理の冷凍版を共同ブランド化しています。しかし、これらの製品は主に旅行中、深夜勤務、またはホーカーの選択肢が少ない新興住宅地に住む消費者などのニッチな層をターゲットとしています。ホーカーモデルの強靭性は、シンガポールにおける即食食品の成長が既存の選択肢を置き換えるのではなく補完する形で緩やかに推移することを示唆しています。生鮮食品インフラが未発達な輸出市場では、マーケティング投資に対するより高いリターンが期待できる可能性があります。
シンガポール食品庁による厳格な規制
シンガポール食品庁(SFA)は、人間による消費の歴史がない原料に対して市販前安全性評価を義務付ける新規食品規制を施行しました。この規制により、規制が緩やかな法域と比較して、シンガポールにおける植物性および細胞培養即食食品(RTE)製品の発売が6〜12ヶ月遅延しています。さらに、シンガポールにおける即食食品デリバリーのSS 672:2021規格は、在庫管理単位(SKU)ごとにSGD 15,000〜SGD 30,000(約USD 11,100〜USD 22,200)のコンプライアンスコストを課しています。これらのコストは、温度記録、トレーサビリティプロトコル、微生物検査の要件から生じています。このような財務的負担は小ロットの実験を妨げ、専任の品質保証チームを持つ大手企業に優位性をもたらしています。さらに、アレルゲン、栄養成分、原産国を含む厳格な表示要件により、利用可能な包装スペースが削減されます。この制約により、ブランドはマーケティング訴求の強調と規制上の開示要件の遵守のどちらかを選択せざるを得ません。これらの基準は公衆衛生を向上させ、安全な食品ハブとしてのシンガポールの評判を強化する一方で、二層市場を生み出しています。地域ポートフォリオ全体でコンプライアンスコストを分散できる多国籍企業は、地元スタートアップに対して優位に立ちます。これらのスタートアップは、多くの場合、契約製造業者との提携に依存するか、市場投入までの長期化という課題に直面しています。2024年半ばまでに、SFAは16件の新規食品申請を承認しており、規制の枠組みにおける進展を示しています。しかし、同庁の不透明なケースバイケースの審査プロセスは、申請者に承認スケジュールに関する不確実性をもたらし、投資家のデューデリジェンスや製品発売計画を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:機能性訴求がポートフォリオ構成を再編
2025年、レディミールは市場の38.28%を占め、従来の調理に代わる利便性と適量管理を求める共働き世帯に牽引されました。2031年にかけてCAGR 4.81%で成長するインスタントスープおよびスナックは、高タンパクや植物性ブロスなどの機能的メリットを持つ製品カテゴリーの成長をリードしています。インスタント朝食およびシリアルは、忙しい消費者をターゲットとしたGeneral Millsの2024年発売の強化オーツブレンドやプロテイングラノーラで支持を集めました。ベーカリー製品および食肉製品は、常温保存可能なクロワッサンや真空パックソーセージなどのベーカリー代替品でニッチな機会に対応しています。植物性レディミールは新興ながら拡大しており、Impossible Foodsの製品は2020年および2021年以降、主要小売店で入手可能とっています。
機能性・プロテインスナックは、Heal NutritionのProtein Puffsのように1袋あたり20グラムのタンパク質をユニークなフレーバーで提供するなど、健康上のメリットを加えることで嗜好品の在り方を変えています。ソース、調味料、ミールキットを含むその他の製品タイプは、Prima TasteのソースレンジやHaiのチキンライスソースキットのようなクロスセルの機会を生み出し、ホーカースタイルの食事を手軽に実現しています。これらの製品は即食食品と家庭料理の境界線を曖昧にしています。シンガポール食品庁によるSolar FoodsのSoleinタンパク質パウダーの承認と、2024年のFazerスナックバーへの採用は、革新的な原料に対する規制上の受容を示しています。この動向は、予測期間中における製品の境界の潜在的な変化を示唆しています。
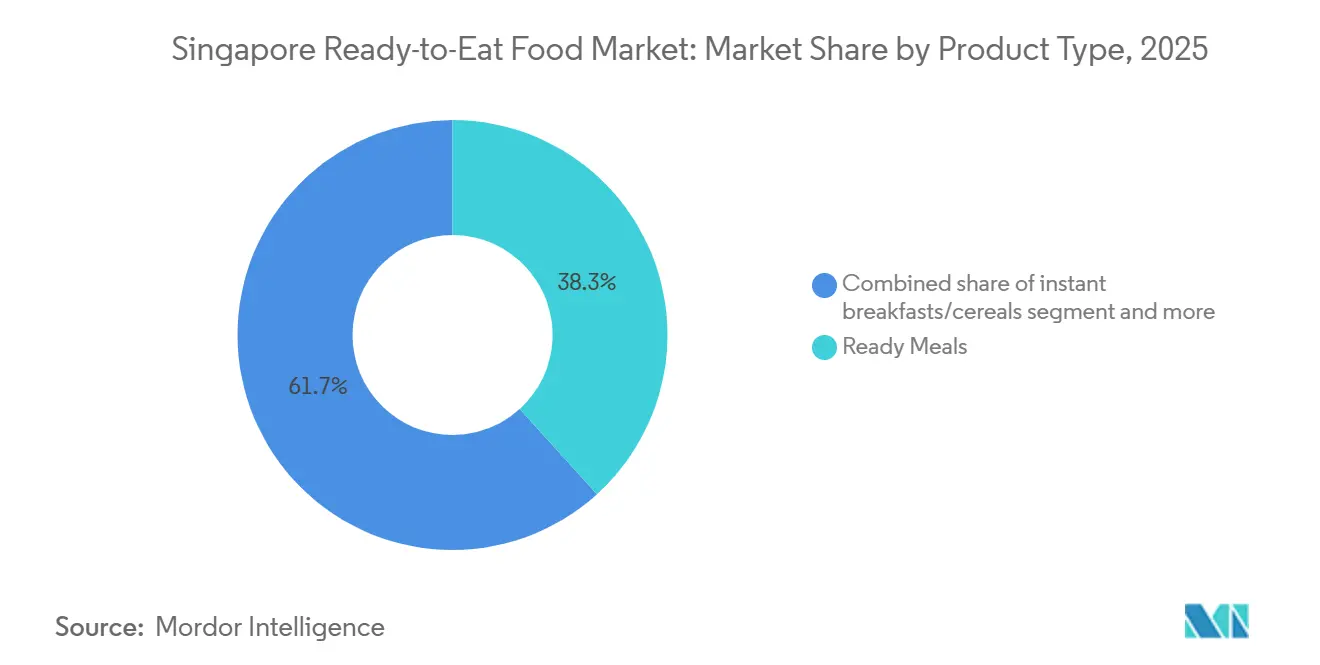
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:プライベートブランドがブランド品の利益率を圧迫
2025年、スーパーマーケットおよびハイパーマーケットは流通シェアの51.27%を占め、プロモーション価格設定、戦略的エンドキャップ配置、プライベートブランド製品を効果的に活用してコスト意識の高い買い物客を引き付けました。2024年、NTUC FairPriceのOwn Brandsポートフォリオは10億シンガポールドル(7億4,000万米ドル)超の収益を生み出し、グループ総売上高の約20%に貢献しました。これらの製品はオンライン食料品バスケットの70%に登場しており、この普及率はブランドサプライヤーに対してイノベーションとプレミアム価格の正当化を迫り、さもなければ取り扱い廃止のリスクを生じさせています。コンビニエンスストアおよび食料品店は、素早い補充購入と衝動買いに注力しています。例えば、7-Elevenシンガポールは植物性バーガーや民族料理トレイを含む300種類以上の即食食品(RTE)SKUを提供し、深夜労働者や交通拠点に対応しています。専門店は、オーガニック、輸入品、またはアルチザンのRTEオプションを求める富裕層の顧客をターゲットとしています。注目すべき例として、Huber's Butcheryは2024年5月にGOOD Meatの培養チキンを120グラムあたり7.20シンガポールドル(5.33米ドル)で導入し、ニッチな小売業者がより広い市場への普及前にプレミアム価格をテストする方法を示しています。
オンライン小売チャネルは流通形態の中で最も急速な成長を遂げており、2031年にかけてCAGR 5.23%が予測されています。この成長は、衝動購入と注文履行の間のギャップを最小化するダークストアネットワークと25分配送ウィンドウによって牽引されています。foodpandaのpandamartは40,000品目以上を在庫し、25分の配送時間を確保しています。同様に、RedMartとComfortDelGroタクシーとのコラボレーションにより、以前は週1回のスーパーマーケット利用に依存していた郊外エリアへの当日配送スロットが実現しています。自動販売機、職場食堂、ガソリンスタンドのコンビニなどのその他の流通チャネルは、利便性が価格よりも重視されるマイクロ機会を活用しています。ただし、これらの合計市場シェアは、大型小売業者とeコマースプラットフォームの優位性と比較すると依然として小さいです。オンライン注文へのシフトにより、RTEブランドはスロッティングフィーを回避し、直接消費者向け販売を通じより良いマージンを達成できます。同時に、この移行によりブランドはアルゴリズム主導の視認性の課題にさらされ、検索ランキングやスポンサー掲載などの要素が製品品質と並んで販売実績に大きな影響を与えます。
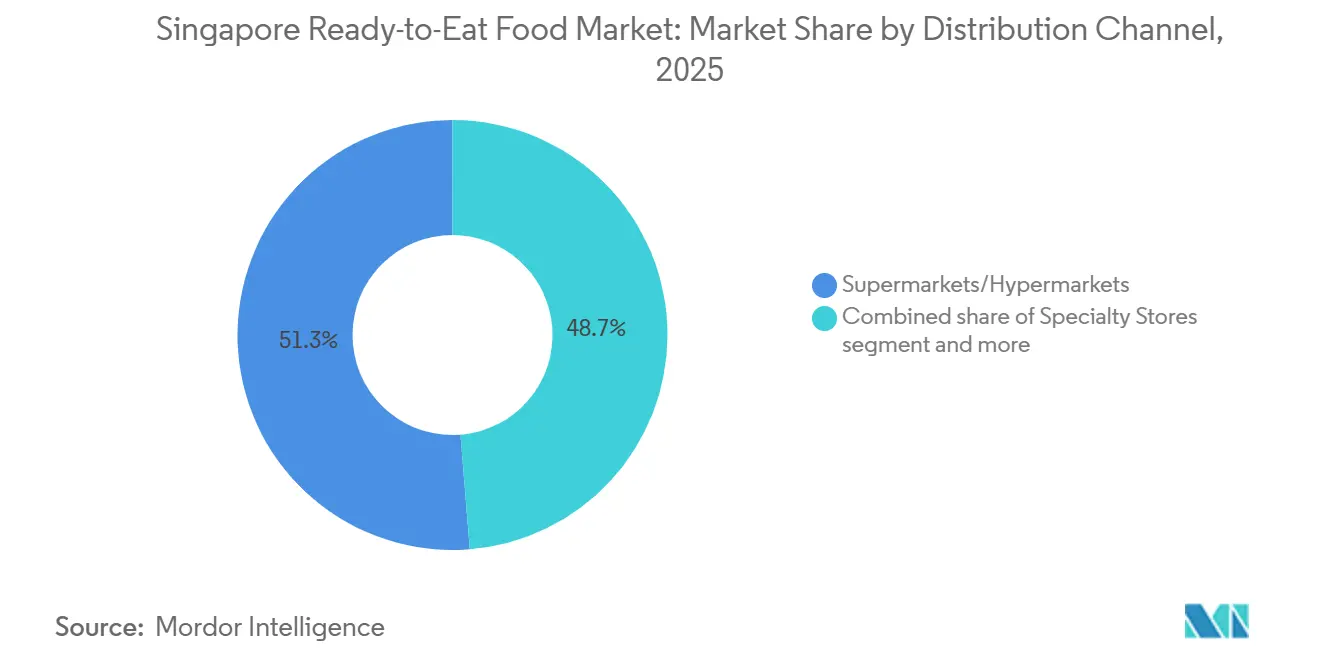
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
面積734平方キロメートルのコンパクトな国土と590万人の人口を持つシンガポールは、即食食品(RTE)の採用パターンが地域の広大な市場よりも迅速に現れる超都市型の実験場として機能しています。しかし、この密度はホーカーセンターやレストランデリバリーとの競争も激化させています。Nestlé、Unilever、PepsiCo等の多国籍食品大手の地域本部として、シンガポールは製品イノベーションの試験場となることが多いです。これらのイノベーションは、地元でパイロット展開された後、わずか12〜18ヶ月以内に東南アジア全域に展開されるのが一般的です。このダイナミクスは、比較的控えめな収益基盤を考慮すると、シンガポールを不釣り合いなほど影響力のあるテスト市場として位置づけています。この影響力を示すように、Nestléは2025年3月、経済開発庁の支援を受けてシンガポールの研究開発センターの拡張を発表しました。その焦点は代替タンパク質処方と糖分削減技術であり、マレーシア、インドネシア、タイ、フィリピンなどの近隣諸国に展開される予定です。
シンガポール政府は「30 by 30」イニシアチブにより、2030年までに国内の栄養需要の30%を国内生産で賄うことを目指しています。この目標は、垂直農場、水産養殖、精密発酵施設への投資を促進しています。これらの施設は即食食品メーカーへの新鮮な原料供給だけでなく、輸入依存度の低減とファームトゥフォークサイクルの短縮も目指しています。2024年4月、テマセクが支援するバイオポリスの3,840平方メートルの施設、ヌラサ食品技術センターが操業を開始しました。このセンターは、新規原料や包装形態を実験するスタートアップ向けの共同製造インフラを提供しており、より費用対効果の高い法域に移転していたかもしれない初期段階の研究開発を効果的に補助しています。シンガポールの戦略的地位は、自由貿易協定と2019年に740万トンを取り扱ったチャンギ空港の貨物処理能力によってさらに強化されています。これにより、シンガポールはASEAN市場向け即食食品の主要な再輸出プラットフォームとなっています。特に、賞味期限を30日延長する高度な包装技術は、コールドチェーンインフラが不足することが多いこれらの市場の地方都市への流通を可能にすることが、シンガポール民間航空局(CAAS)によって強調されています[3]。
越境電子商取引プラットフォームは「シンガポール製」ラベルを活用し、シンガポール製造の即食食品を近隣市場に出品しています。このラベルは品質シグナルとして機能し、インドネシアとマレーシアの両市場で現地生産品に対して10〜15%の価格プレミアムを実現しています。シンガポールの即食食品セクターにおける影響力の高まりを示す証として、テマセク・ホールディングスは2025年3月にインドのHaldiram'sの10%株式取得を発表し、同社の企業価値を100億米ドルと評価しました。さらに、同社の2024年11月のRebel Foodsへの投資に対する規制当局の承認は、南アジアおよび東南アジア全域で即食食品プラットフォームを拡大するシンガポール資本の意欲を強調しており、シンガポールは金融の中核かつ運営上の模範として台頭しています。
規制環境
シンガポールの調理済み食品(RTE)は、食品規則に基づきシンガポール食品庁(SFA)によって規制されており、RTE食品の微生物学的要件は第11附則に定められている(例えば、該当カテゴリーに指定される大腸菌基準など)。特定のRTE品目を含む加工食品の輸入業者はSFAへの登録が必要であり、原産地やリスクプロファイルによっては、選定されたカテゴリーに追加の認証および生産者登録が求められる場合がある。
コンプライアンス環境における大きな変化は、2025年2月に成立した食品安全保障法2025(FSSA)である。FSSAは1973年食品販売法に代わるもので、食品販売から寄付や無償配布を含む広範な食品サプライチェーンへと監督範囲を拡大する。これとは別に、食品(改正)規則2025が2026年1月30日に施行され、コーデックス委員会(Codex Alimentarius)のガイダンスとの整合性を高めるべく、プレパッケージ食品の表示要件が更新された(グルテンフリー表示のパラメーターの明確化を含む)。これにより、表示に関するガバナンス基準は引き上げられる一方、複数市場向けに配合されたグローバル企業のポートフォリオにとっては技術的整合が容易になる。
競争環境
シンガポールの即食食品市場は中程度の断片化を示しており、PepsiCo Inc.、Nestlé S.A.、Kellanova、General Mills Inc.などの確立された多国籍企業間の競争が特徴です。断片化した市場構造により、ニッチプレーヤーは特定の消費者セグメントをターゲットにしながら、戦略的統合の機会を生み出すことができます。このダイナミクスは、SATSの料理専門知識と生産能力をMitsuiのグローバル調達・流通ネットワークと組み合わせた2024年7月のSATSとMitsuiの提携によって例示されています。
シンガポールでは、市場リーダーが同国の有利な規制環境と強固なインフラを活用して、地域展開前に製品をパイロット展開しています。これらの企業は、シンガポールのイノベーションとテストのハブとしての戦略的地位から恩恵を受け、確立された物流ネットワークと支援的な政策を活用して、東南アジア全域での事業拡大前に製品を洗練させています。一方、小規模プレーヤーはプレミアムセグメントでニッチを開拓し、健康中心のポジショニング、サステナビリティ訴求、文化的真正性を通じて差別化を図り、より高い利益率を追求しています。プレミアム化への注力により、品質と価値に対してプレミアムを支払う意欲のある識別力の高い消費者層に対応できます。特に、市場は植物性レディミールや機能性食品において豊富な機会に満ちており、シンガポールのウェルネス中心のトレンドと健康的で利便性の高い選択肢への需要の高まりに共鳴しています。
新規参入者は従来の小売ルートを避け、代わりに直接消費者向けモデルを選択しています。電子商取引プラットフォームの力を活用することで、これらの企業は即食食品セクターで最も急成長している流通チャネルを活用しています。このアプローチにより、仲介業者を迂回してコストを削減しながら、消費者と迅速につながることができます。さらに、これらの企業はリアルタイムの消費者インサイトを収集し、進化する嗜好に適応し、パーソナライズされた体験を提供することで、市場プレゼンスをさらに強化できます。
シンガポール即食食品産業リーダー
-
Nestlé S.A.
-
General Mills Inc.
-
PepsiCo Inc.
-
Kellanova
-
Prima Limited
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
デジタル化と生産性向上プログラムは、RTEメーカーおよび受託製造業者に対し、開発サイクルの短縮とコールドチェーンコンプライアンスの強化を実現する運用上の道筋を提供する。2026年2月、企業庁(Enterprise Singapore)とIMDAは、1,500社を超える食品製造業者がトレーサビリティ、品質管理、生産計画などの技術を導入することを支援するため、刷新された食品製造業デジタル計画を開始した。これらは冷蔵および常温フォーマット全体にわたるRTE経済性とSKUの機動性に影響を与える。
イノベーション資金と食品安全に関する研究開発も、栄養、賞味期限延長、新素材を規制対応の文書化と組み合わせた、より高付加価値なRTE提案の機会を生み出している。2025年、SFAは「シンガポール・フード・ストーリー(SFS)」研究開発プログラムのもとで、11件の未来食品・食品安全プロジェクトに4,200万シンガポールドルを拠出した。これにはA*STARと連携した支援、例えば製品化、副産物の高付加価値化、持続可能な包装に焦点を当てたMTC IAF-PP食品製造助成金(FMG)が含まれる。既存のRTE微生物基準に関するSFAの安全枠組みと相まって、これらの取り組みは、再配合品や新素材を用いたRTEバリエーションに対し、コンプライアンスを中心とした開発プロセスを支援し、セントラルキッチンや受託製造インフラを通じたスケール展開を後押しする。
最近の業界動向
- 2026年7月:ネスレ・プロフェッショナル・シンガポールは、外食事業者向けにKITKATチョコレートドリンクを発売し、バーガーキング、ナンヤンダオ、コピティアム、コウフなどのカフェ・飲食ネットワークにおける流通を拡大した。この発売は、厨房作業を最小限に抑えて導入できる、フードサービス向けのすぐに使える飲料ソリューションを対象としており、小売RTEと並んで標準化された利便性フォーマットを強化するものである。
- 2026年3月:ネスレはシンガポール国内の研究開発施設を強化し、スタートアップおよび地元中小企業が6か月未満で新製品の開発・スケールアップを行うことを支援する地域版R&Dアクセラレーターを導入した。これにより、シンガポールを拠点とした利便食品の配合およびスケールアップ能力が拡大し、表示、包装、原料イノベーションの迅速な反復開発が可能となり、RTEパイプラインに貢献する。
- 2024年7月:SATSとMitsuiは、SATSの調理・製造能力とMitsuiのグローバルな調達・流通ネットワークを組み合わせたパートナーシップを発表した。この提携により、パッケージ食事ソリューション向けの原材料調達と国境を越えた輸送ルートへのアクセスが向上し、RTEおよび関連する利便食品フォーマットの規模の経済性と販路拡大を後押しする。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場はシンガポールで販売されるパッケージ済み即食食品を対象とし、そのまま、または短時間の再加熱後に消費されるものを含みます。これには冷凍、チルド、常温保存形式が含まれ、小売およびeグロサリーを通じた家庭内購入に焦点を当てています。
対象外の範囲:生鮮デリカウンター商品、ケータリングトレイ、ット用食品、フードデリバリープラットフォームの売上は本市場規模の算定から除外されています。
セグメンテーション概要
- 製品タイプ別
- レディミール
- インスタントスープ・スナック
- インスタント朝食・シリアル
- ベーカリー製品
- 食肉製品
- 植物性レディミール
- 機能性・プロテインスナック
- その他の製品タイプ
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- 専門店
- オンライン小売店
- その他の流通チャネル
- スーパーマーケット・ハイパーマーケット
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは市場の境界を設定し、シンガポールのパッケージ済み即食食品の需要を最もよく説明するデータ系列を収集することから始まります。消費の背景と輸入依存度を理解するために、シンガポール統計局、シンガポール食品庁、国連コムトレードの貿易統計、世界保健機関の健康・食事関連資料などのソースからの公開統計および規則集をレビューしました。
買い物客がアクセスできるものとモデルを整合させるため、パックサイズと形式については小売業者およびブランドのウェブサイト、カテゴリーに関するコメントについては企業の財務報告書および投資家向けプレゼンテーション、価格設定および流通の変化については信頼性の高いプレスも活用しました。必要に応じて、企業財務情報およびニュースの有料サブスクリプション、輸出入の積荷レベルデータベース、特許データベースを使用して、サプライヤーの活動シグナルとイノベーションパイプラインを検証しました。ここに記載されているソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開資料も確認しました。
一次インタビューおよびサーベイ
一次調査は、どのSKUが即食食品として扱われるか、保存タイプ別の価格帯はどのようなものか、オンライン小売とコンビニエンスチャネルがどのようにミックスを変えているかについてのデスク上の前提を検証するために実施されました。インタビューは、パッケージ食品メーカー、輸入業者および流通業者、小売カテゴリーチーム、包装またはコールドチェーン関係者を対象としました。インプットはSKUバスケットのギャップを埋め、最終的な合計値をシンガポールの現場での市場行動と整合させるのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | 最高経営幹部(CXO):13% |
| 中位層:46% | 部門・ユニットリーダー:37% |
| 中小規模プレイヤー:22% | マネージャー:50% |
市場規模算定および予測
規模算定は、国内消費指標、パッケージ食品支出パターン、輸入フローシグナルをシンガポールの即食食品の需要プールに再構築するトップダウンアプローチを用いて構築されています。そのプールが確立されると、冷凍・チルド・常温パックの分割、食事対スナック系アイテムのシェア、スーパーマーケット・コンビニエンスストア・専門店・オンライン小売を通じた販売の割合など、市場固有のフィルターを使用して絞り込まれます。
合計値が現実的であることを確認するため、サンプリングされたブランドおよび小売業者の品揃え、観察されたパックサイズの範囲、パックあたりの価格ロジックに基づく選択的なボトムアップチェックで裏付けを取ります。これらはチャネル別の合理的な回転率と照合されます。カテゴリーが明確な販売量データを公表していない場合、関連するHSコード別輸入額、包装形式の普及率、常温対コールドチェーン流通の強度などのプロキシ系列を使用してギャップを処理します。予測については、ベースケースを中心にシナリオ分析が適用され、将来の見通しは、価格インフの転嫁、利便性食品を支持する世帯の時間不足トレンド、レディミールおよびインスタントスナックにおける新製品発売のペースなど、業界の回答者と議論した変数に基づいています。
データ検証および更新サイクル
アウトプットは、主要な調理済み食品ラインの貿易動向、主要チャネル全体で観察された小売価格の変化、冷蔵保管または常温棚割り当ての変化など、独立したシグナルと照合されるため、モデルが観察可能なものから乖離しません。分散チェックは複数のレベルで実施され、セグメントが異常に大きいまたは小さいと判断された場合、前提が再検討され、必要に応じて回答者に再連絡して明確化を求めます。
承認前に、数値はアナリストによるステップバイステップのレビューを経て、計算エラー、単位の不一致、通貨のタイミング問題が早期に発見されます。レポートは年次で更新され、急激な投入コストの変動やパッケージ食品に影響を与える重大な政策変更などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終データパスが完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのシンガポール即食食品市場規模と他の公表推計値との比較
即食食品の定義が常に同じ方法で適用されるわけではなく、チャネルカバレッジや基準年の価格設定も異なる扱いを受けることがあるため、公表されている市場規模は異なる場合があります。一部の調査は広範なパッケージ食品の合計に大きく依存し、他の調査はより狭い買い物客の行動シグナルから始めるため、同じ国でも顕著な差異が生じる可能性があります。
フードデリバリープラットフォームの売上はMordor Intelligenceの対象範囲外であり、この単一の除外が、配達済み調理済み食品と小売向けパッケージ製品を合算した推計値との差を広げる可能性があります。差異はまた、生鮮デリカウンターがレディミールに混入されているかどうか、チルドと冷凍の分割方法、通貨換算に年間平均レートを使用するか特定時点のレートを使用するかによっても生じます。更新タイミングも重要であり、短期的なインフレとプロモーション強度がシンガポールの価値数値を急速に動かす可能性があるためです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.25 ビリオン 米ドル(2025年) | |
| 業界データ出版社A | 3.43 ビリオン 米ドル(2024年) | 即食食品の定義をより広く適用しており、追加の調理済み食品および包装技術の隣接分野を含んでいると見られ、また基準年が早いため、小売パッケージのみの見解と比較して比較可能な合計値が膨らむ可能性があります。 |
| 市場調査会社B | 0.24 ビリオン 米ドル(2025年) | より狭い製品バスケットと異なるチャネルウェイトを適用している可能性が高く、平均販売価格が保存タイプ別の観察されたパック価格帯と照合されるのではなく、単純なトレンドを使用して予測される場合、価値が変動する可能性があります。 |
全体として、差異は主に実際に即食食品として何がカウントされるか、および需要プールにどの販売経路が含まれるかによって生じます。対象範囲をパッケージ小売およびeグロサリー品目に限定し、価格ロジックを実際のパックサイズおよび棚形式と照合することで、結果として得られる市場価値は年々追跡・再現しやすくなります。
レポートで回答される主要な質問
シンガポール即食食品市場の現在の価値はいくらですか?
市場は2026年に2億8,000万米ドルと評価されており、高い購買力を持つ単一都市の消費者基盤を代表しています。
シンガポール即食食品市場の2031年までの成長率予測はどのくらいですか?
収益は2031年までに0.34 ビリオン 米ドルに増加すると予測され、同期間のCAGR 3.96%に相当します。
健康トレンドは製品イノベーションをどのように形成していますか?
ブランドは、高まる健康意識への対応とニュートリグレード表示への準拠のため、低ナトリウム、天然保存料、植物性タンパク質を用いた製品の再処方を行っています。
シンガポールが即食食品の地域的な発売拠点と見なされる理由は何ですか?
コンパクトな地理、合理化された食品安全承認、高い駐在員の多様性により、企業はより広いASEAN市場への展開前に新しいフレーバーを地元でテストできます。