
バッテリー電解質市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 15.84 十億米ドル |
| 市場規模 (2031) | 28.72 十億米ドル |
| 成長率 (2026 - 2031) | 12.63 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリー電解質市場分析
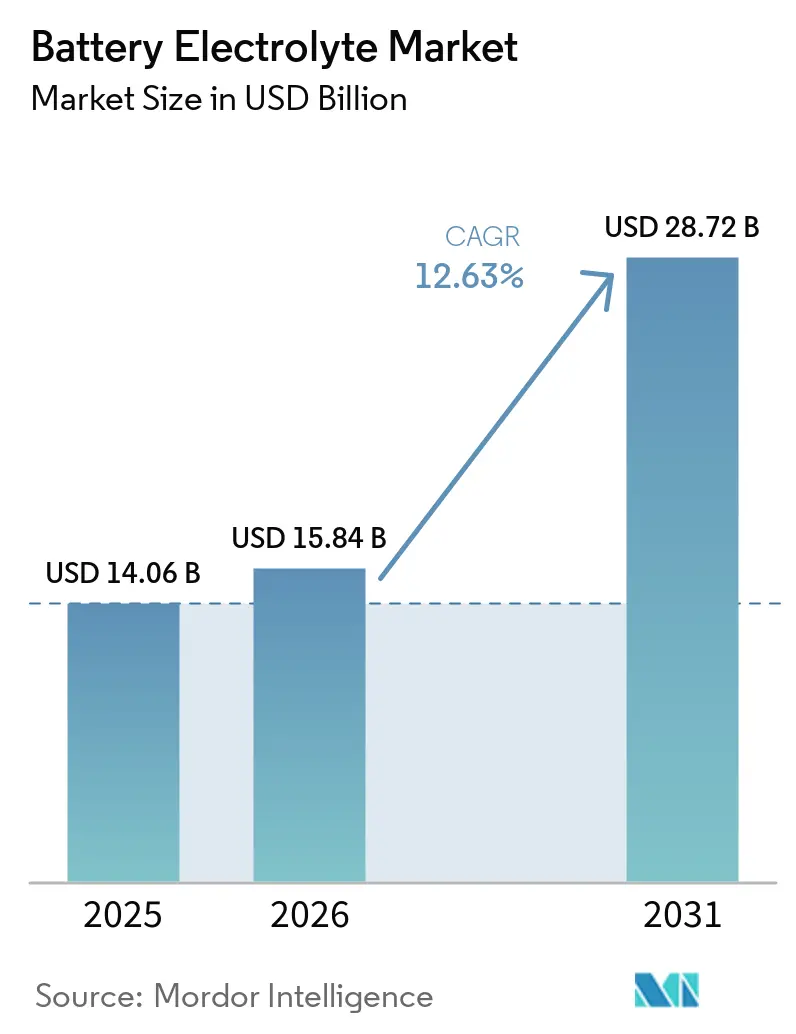
バッテリー電解質市場規模は2025年に140億6,000万米ドルと評価され、2026年の157億8,400万米ドルから2031年には287億2,000万米ドルに達すると推定され、予測期間(2026年〜2031年)における年平均成長率は12.63%です。
継続的な化学技術の改善、輸送手段の電動化、および政策主導のサプライチェーン国産化が、普及曲線を拡大させる主要な力となっています。リチウムイオン系製剤が現在収益を支配していますが、メーカーが原材料リスクを分散させるにつれ、ナトリウムイオン、亜鉛空気、バナジウムフロー系が急速に拡大しています。地域別では、アジア太平洋のコスト効率の高い生産エコシステムが数量面でのリーダーシップを維持する一方、北米と欧州は国内コンテンツ規則の適格要件を満たすべく、現地生産能力の整備を加速させています。固体電解質およびゲル系化学物質に関するイノベーション、エネルギー貯蔵導入の増加、リサイクル経済性の拡大が、PFAS規制やリチウム価格の変動という短期的な逆風にもかかわらず、競争戦略を再定義しています。
主要レポートの要点
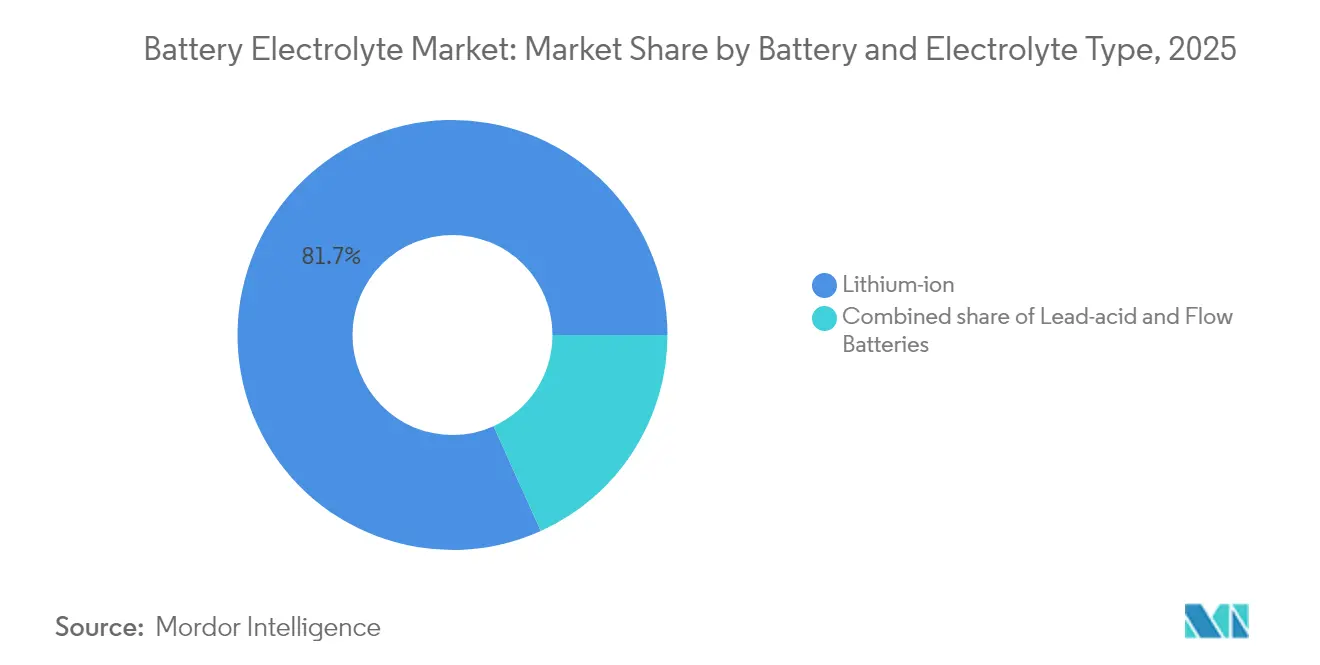
- 電池・電解質タイプ別では、リチウムイオンが2025年のバッテリー電解質市場シェアの81.74%を占め、代替化学物質は2031年までに年平均成長率22.1%を記録する見込みです。
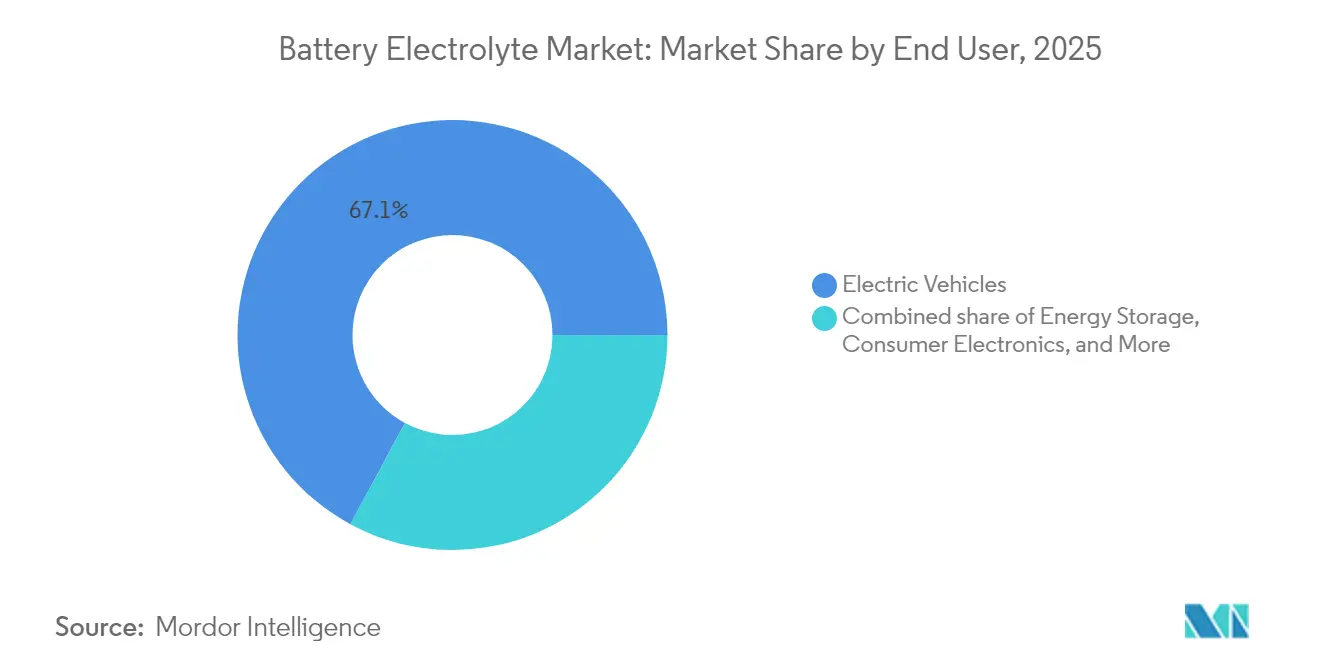
- エンドユーザー別では、電気自動車が2025年のバッテリー電解質市場規模の67.12%を占め、エネルギー貯蔵セクターは2031年までに年平均成長率17.25%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のバッテリー電解質市場において収益シェア69.65%を占め、2031年までに年平均成長率13.97%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルバッテリー電解質市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国・欧州におけるEV連動需要の急増 | +3.20% | 中国、欧州 | 短期(2年以内) |
| インフレ抑制法による米国サプライチェーンの促進 | +2.60% | 北米 | 中期(2〜4年) |
| 高電圧固体・ゲル系化学物質へのシフト | +1.90% | グローバル | 長期(4年以上) |
| グリッドスケール電池エネルギー貯蔵システムの展開 | +2.30% | グローバル | 中期(2〜4年) |
| ナトリウムイオン研究開発による原材料制約の緩和 | +1.50% | 中国、グローバル | 長期(4年以上) |
| リチウムイオン電解質リサイクル経済性のプラス転換 | +1.30% | 北米・欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国・欧州におけるEV連動需要の急増
中国のEV生産台数は2024年に70%増加し、欧州のIPCEI支援ギガファクトリーは2030年までに年間400GWhの電池セル生産能力を目標としており、電解質需要が2つの地域に集中しています。EU電池規則2023/1542に基づく現地調達規則は、欧州の電池メーカーがCapchemの6億7,600万米ドルの複数年契約のように地域の電解質サプライヤーと直接契約を結ぶことを促し、短期的なコスト増加とサプライチェーンの可視性を交換しています。その結果生まれる規模はコスト効率をもたらす一方、前駆体の流通に貿易混乱が生じた場合の地政学的リスクも高めています。
インフレ抑制法による米国現地サプライチェーンの促進
同法の国内コンテンツ基準は、2024年以降に1,500億米ドルを超える電池バリューチェーンへのコミットメントを引き起こしました。UBE Corporationはルイジアナ州に5億米ドルの工場を着工し、2026年までに年間5万トンの炭酸塩溶媒を生産する予定で、アジアからの輸入依存を低減する一方、北米の高いコンプライアンスおよび人件費リスクにさらされています。長期的な存続可能性は、2032年以降の税制優遇措置の継続と、GMとLithium Americasの粘土採掘パートナーシップのようなリチウム処理事業の許認可の合理化にかかっています。
高電圧固体・ゲル系化学物質へのシフト
4.5V以上のセルに向けたOEMロードマップは、アルミニウ集電体の腐食に耐性を持ち、デンドライトの成長を抑制するゲルバッテリー用途向けの電解質を必要としている。主要メーカー20社が2030年までの固体電池商業化タイムラインを開示しており、硫化物系システムは高いイオン伝導性を有するものの、高コストなドライルーム製造を必要とする。Mercedes-Benzはリチウム金属アノードによって航続距離を25%向上させることを目指しているが、液体電解質(50 ミリオン 米ドル/kWh)とのコスト同等性の実現は依然として遠く、固体電池の変種は依然として200 ミリオン 米ドル/kWhを超えている。商業的実現可能性は、セラミックおよびポリマー前駆体の価格を引き下げる量産化における技術的突破口にかかっている。
グリッドスケール電池エネルギー貯蔵システムの展開
米国は、断続的な再生可能エネルギー源のバランスを取るため、2035年までに電池貯蔵導入量を6倍に増やす計画を立てています。長時間用途はバナジウムレドックスフロー電池に有利であり、その電解質は数十年にわたって再利用できます。中国のプロジェクトは2024年に100MW/600MWhを超えました。(1)Vanitec、「グローバルバナジウムフロー電池導入状況2024」、vanitec.org バナジウム価格の変動と低温時の制限が、常温動作が可能な亜鉛鉄系および有機フロー系化学物質の研究開発を促進し、マルチ化学物質ポートフォリオを習得したサプライヤーに多角化のメリットをもたらしています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フッ素化溶媒に関するPFAS段階的廃止規制 | -1.00% | 北米・欧州連合 | 短期(2年以内) |
| 炭酸リチウムスポット価格の変動 | -1.50% | グローバル | 短期(2年以内) |
| 熱暴走事故に関連する安全リコール | -0.80% | グローバル | 中期(2〜4年) |
| 次世代固体電解質を巡る特許の障壁 | -0.50% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フッ素化溶媒に関するPFAS段階的廃止規制
欧州連合のPFAS規制草案は、2026年までにフルオロエチレンカーボネートを禁止する可能性があり、リチウムイオン電池の約60%に使用される電解質の再処方を余儀なくさせる可能性があります。(2)欧州化学物質庁、「REACH規則に基づくPFAS規制提案」、europa.eu米国環境保護庁の調査はフッ素フリー添加剤への予防的移行を促進していますが、代替品はイオン伝導率を低下させ、コストを最大30%引き上げます。日本のサプライヤーは独自のエーテル系ブレンドに投資していますが、再認定サイクルは2年に及び、市場への完全展開が遅れています。
炭酸リチウムスポット価格の変動
価格は2024年初頭の8万米ドル/トンから年末には1万2,000米ドル/トンへと急落し、中国の精製能力が需要を上回りました。契約タイミングのミスマッチにより、固定価格の引き取り契約に縛られた中堅生産者のマージンが消失しました。Rio TintoによるArcadium Lithiumの1株5.85米ドルでの買収のような統合の動きは上流の支配力を強化しますが、余剰生産能力が合理化された後に長期的なコストフロアを引き上げる可能性があり、価格決定力を集中させるリスクもあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電池・電解質タイプ別:リチウムイオンの優位性が代替化学物質の挑戦に直面
リチウムイオン製剤は2025年のバッテリー電解質市場の81.74%を占め、確立されたギガファクトリーインフラとEVにおける実証済みの性能を反映している。高ニッケル正極材はアルミニウム集電体の腐食を抑制し高電圧を安定化させる添加剤を必要とし、リチウムイオン電池の電解質溶媒のプレミアムグレード需要を持続させている。一方、ナトリウムイオンや亜鉛空気を含むその他の化学系コホートは2031年までに22.1%のCAGRを記録し、リチウム制約からサプライチェーンを保護する材料調達上の優位性によって牽引されている。バナジウムフロー電解質は10時間以上の放電要件を持つグリッドストレージを対象とし、中国の研究機関はスタック電力密度を70kW向上させ、システムコストを40%削減した。ゲル系は屋内用鉛酸代替として引き続き有効であり、防漏操作と低い初期コストが依然として決定的な要因となっている。
メーカーは単一の化学系が支配する将来に備えてリスクヘッジのためにポートフォリオを拡充している。固体リチウムシステムはエネルギー密度を30%向上させる可能性を持つが、硫化物粉末の取り扱いや酸化物焼結の歩留まりに関するスケールアップのボトルネックに直面している。ナトリウムイオンのプロトタイプは2024年にR&Dラボから商業ラインへと移行し、パイロットパックがマイクロEVおよび住宅用蓄電キャビネットに電力を供給している。このような複雑な状況において、カーボネート、エーテル、およびイオン液体ファミリー間を柔軟に転換できるサプライヤーは、バッテリー電解質市場における長期的なポジショニングを強化している。


エンドユーザー別:電気自動車がリードしエネルギー貯蔵が加速
電気自動車は2025年の電解質出荷量の67.12%を占め、航続距離への期待の高まりに牽引されて平均電池容量は75kWhに達しました。自動車グレードの製剤は、10年間の製品保証にわたって低温時の移動性と高温時の安定性を兼ね備える必要があり、高純度溶媒とマルチ添加剤パッケージへの需要を促進しています。しかし、エネルギー貯蔵設備は最も急成長している用途であり、2031年まで年平均成長率17.25%を記録しています。住宅用太陽光発電プラス蓄電システムおよびユーティリティスケールの電池エネルギー貯蔵システムは、深サイクル耐久性と広い動作温度範囲に調整された電解質を必要とし、仕様の多様性を広げています。民生用電子機器は小さなシェアを占めますが、急速充電添加剤の採用に対して不釣り合いに大きな影響を与え、後にEVパックへと移行します。産業、海洋、航空宇宙のニッチ市場は、極限環境耐性を持つカスタマイズされたブレンドに対して少量・高マージンの需要を生み出しています。
用途プロファイルの拡大により、数量プールが分断されています。汎用品生産者はEVの大量需要に集中する一方、特殊製剤メーカーは定置型貯蔵や過酷な用途向けに差別化されたソリューションを開発しています。この二極化はスイッチングコストを高め、長期的な顧客関係を定着させ、バッテリー電解質市場における競争ダイナミクスを形成しています。
地域分析
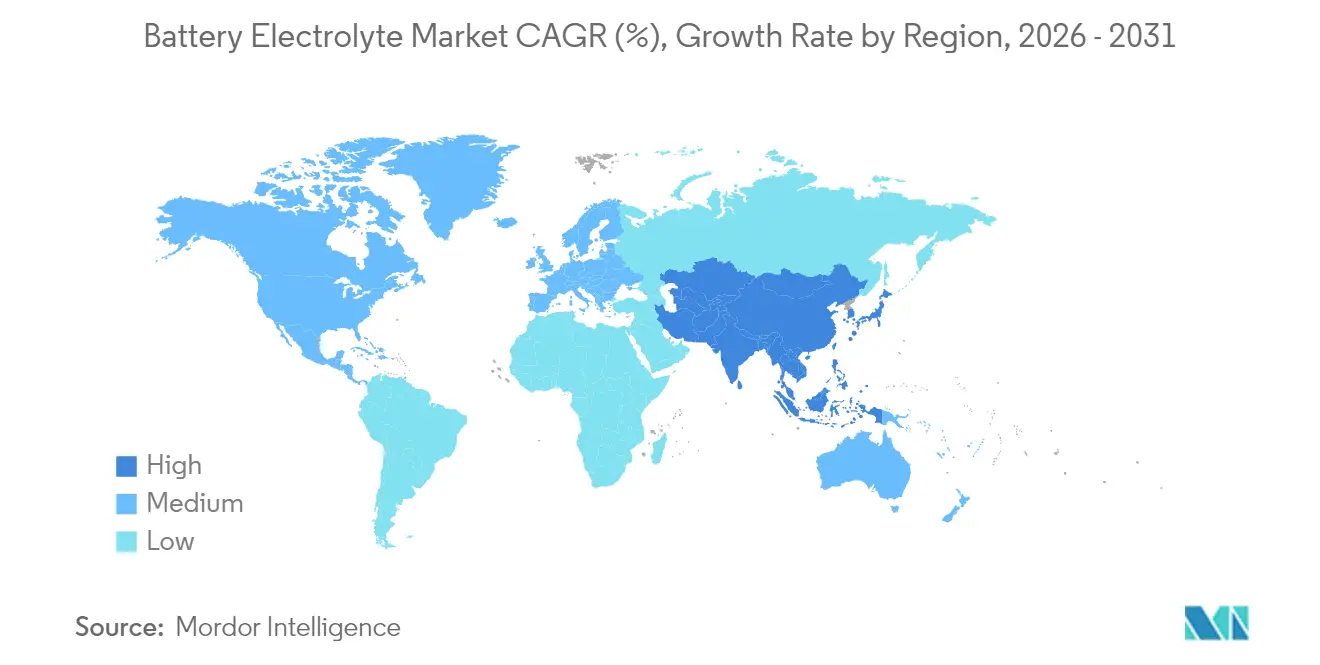
アジア太平洋は2025年の収益の69.65%を占め、密なサプライチェーン、国家インセンティブ、正極材およびセパレーター工場への近接性に支えられ、年平均成長率13.97%で成長しています。中国だけでTinciやCapchemのような企業を通じてグローバル電解質生産能力の60%以上を支配しており、競争力のある価格で国際的なバイヤーに製品を供給する輸出戦略を可能にしています。日本と韓国はプレミアム電池向けの高性能グレードに注力し、インドは生産連動型インセンティブ制度でコスト重視の生産者を誘致しています。ナトリウムイオンおよび固体電解質プロトタイプにおける技術的リーダーシップは東アジアに集中しており、他の大陸が数量を現地化する中でも、同地域が化学物質のロードマップを設定し続けることを示しています。
北米はインフレ抑制法の成立を受けて国内生産能力の構築を急いでいます。資本コミットメントにはUBEの5万トンのルイジアナ工場や、テキサス州とオハイオ州における複数の炭酸塩溶媒の拡張が含まれます。カナダは新興のリチウム精製ハブに貢献し、メキシコは米国の自動車メーカーの物流コストを削減する組立近接性を提供しています。成功は、アジアの既存企業との現在15〜25%のコスト格差を縮小しながら、厳格な自動車品質基準を満たすことにかかっています。米国エネルギー省は2035年までに貯蔵導入量が6倍に増加すると予測しており、国内工場はこの需要の波に対応できる準備が必要です。
欧州は持続可能性を戦略の柱としています。EU電池規則2023/1542はリサイクルコンテンツの割当量とライフサイクル開示を義務付けており、化学メーカーが再生可能エネルギーを活用したクローズドループプロセスと低炭素生産に投資することを促しています。IPCEI支援のギガファクトリーは2030年までに年間400GWhの電池セル生産能力に達すると予想されており、これは数十万トン規模の電解質需要に相当します。BASF、Solvay、新規参入のFUCHS-E-Lyteは、高い光熱費にもかかわらずマージンプレミアムを獲得できる高付加価値の特殊ブレンドを視野に入れ、地域工場を拡大しています。循環経済の義務化は積極的な電解質リサイクル目標(2031年までにリチウム回収率80%)を促進し、リサイクル事業を垂直統合する化学物質サプライヤーに付随的な収益源を開いています。

規制環境
電池の持続可能性、トレーサビリティ、化学成分に関する規制が強化されつつあり、これが電解液の配合と認定スケジュールに影響を及ぼしている。欧州連合では、EU電池規則2023/1542(規則(EU) 2025/1561による改正を含む)が主要原材料(コバルト、天然黒鉛、リチウム、ニッケル)に関するサプライチェーンデューデリジェンス要件を強化し、マーキングおよび情報開示義務を強化しており、2026年4月10日の正誤表でマーキング要件が明確化された。その結果、EUのセル工場に供給する電解液サプライヤーは、特に顧客がバッテリーパスポート型の情報開示やリサイクル材料由来経路を追求する中で、より高い文書化とコンプライアンス負担に直面している。
EU域外では、リチウムイオンシステムに関する各国の基準と安全基準がより規範的になりつつある。中国は業界標準(T/CIET 624-2024、2024年8月28日発効)を発行し、純度や検査規則を含むリチウムイオン電池電解液の技術要件を定め、国内ギガファクトリーに供給するメーカーの品質基準を強化した。米国では、エネルギー省が2026年3月13日に、国内の重要材料リサイクルおよび部品製造の強化を目的とした資金提供機会公告(NOFO)を発表し、公的支援を現地化された適合サプライチェーンに結び付け、フッ素系溶剤の規制が視野に入る中で電解液回収・再配合プログラムへの注目を高めている。
競争環境
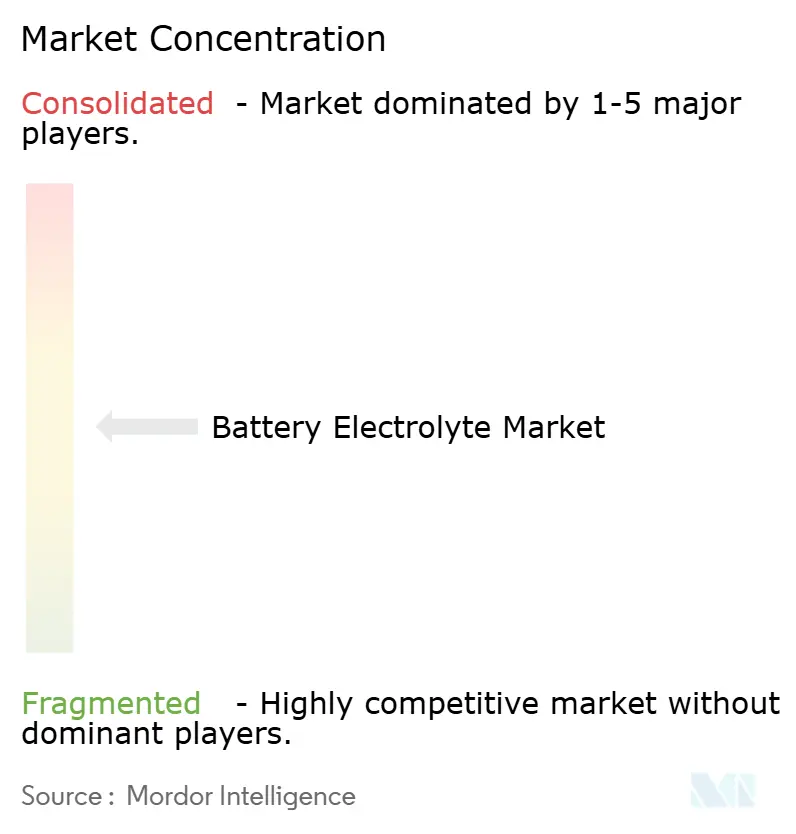
バッテリー電解質市場は中程度の集中度を示しています。上位5社—Tinci、Capchem、Mitsubishi Chemical Group、Mitsui Chemicals、Shenzhen Capchem—が合わせてグローバル数量の約60%を占めています。溶媒前駆体およびリチウム塩生産への垂直統合がコストリーダーシップを支えています。大手既存企業は深い研究開発基盤を活用して添加剤パッケージをカスタマイズし、電池メーカーとの高い技術サービスの粘着性を生み出しています。特殊参入企業は固体電解質、フッ素フリー、または低粘度製剤における知的財産の所有権を通じて差別化を図り、多くの場合、共同開発契約を通じて技術を収益化しています。
技術競争の激しさは高まっています。高電圧添加剤および硫化物粉末を巡る知的財産は先行者優位をもたらしますが、クロスライセンスや訴訟も促進しています。企業活動はこのトレンドを裏付けています:Rio TintoによるArcadium Lithiumの買収は上流の資源安全保障を強化し、UBEの米国炭酸塩溶媒工場は原材料アクセスと地域需要を結びつけ、VRB Energyのバナジウムフローハブは長時間貯蔵における地位を確立しています。特に米国エネルギー省の先進電池コンソーシアムからの政府資金は、固体電解質のパイロットラインの開発を加速させ、国内スタートアップの資本障壁の閾値を引き下げています。
競争上のポジショニングは、大量生産の優位性から製剤の高度化へとシフトしています。マルチ化学物質ポートフォリオ、迅速な認定プロセス、クローズドループリサイクルを習得したサプライヤーが、顧客がターンキーで地域コンプライアンスに対応した調達パートナーを求める中で、プレミアムな市場ポジションを獲得するでしょう。
バッテリー電解質産業のリーダー企業
Targray Industries Inc.
3M Co.
Shenzhen Capchem Technology Co. Ltd
Ube Industries Ltd.
Mitsubishi Chemical Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
電解液サプライチェーンの現地化は、地域における中小規模バッチ生産、より迅速な顧客認定支援、国内含有率・持続可能性要件に合致した適合配合の機会を開いている。北米では、Orbia Fluor & Energy Materialsが2025年12月、ウィスコンシン州マディソンのカスタム電解液施設で大規模な能力拡張を完了し、生産能力を約300%引き上げ、大量のEV需要に加えて特殊用途・開発段階プログラムを支援できる国内での柔軟な製造への需要を浮き彫りにした。
欧州では、段階的な能力増強と調達動向が、コスト競争力のあるEVセグメントおよび長期オフテイク構造における機会を示している。Enchemは2026年4月、欧州の中低価格帯EVプログラムを対象とした戦略を打ち出し、ポーランドとハンガリーにまたがる合計20万トンの生産能力を掲げる一方、大手セルメーカーは複数年にわたる数量コミットメントを通じてサプライヤー統合を強化している。CATLは2026年6月、Yongtai TechnologyおよびShenzhen Capchemと、2026年から2028年にかけて合計77万トンをカバーする長期電解液供給契約を締結し、安定した供給量に加え高電圧・次世代添加剤システムを提供できるサプライヤーを優遇している。別途、中国では固体電池の商業化が標準主導のスケジュールで推進されており、国のEV用固体電池標準が2026年8月31日までパブリックコメント段階に入っており、これは電解液メーカーに対し、より広範な製品認定サイクルに先立って材料、安全性試験、検証プロトコルの整合を促している。
最近の業界動向
- 2026年6月:Shenzhen Capchemは、CATLとの3カ年調達・販売契約を発表した。同契約は電解液30万トンをカバーし、供給量は2026年の5万トンから2028年には15万トンに増加する予定である。この契約により、Capchemの数量見通しが改善し、大手セルメーカーとのサプライヤー統合が深まり、上流材料の確保と生産能力計画支援における長期オフテイクの役割が強化される。
- 2025年5月:MU Ionic Solutionsは、リチウムイオン電池向けジフルオロリン酸系正極界面制御技術(MP1技術)についてCATLと特許ライセンス契約を締結した。この契約は、大量生産経路への技術移転を正式化し、高電圧安定性とサイクル寿命の改善を目的とした添加剤パッケージの使用を支援するものである。
- 2024年12月:FUCHSとE-Lyteは、ドイツ・カイザースラウテルンに年間生産能力2万トンの電解液ソリューション製造プラントを共同で開所した。同施設は電解液配合の欧州における生産拠点を拡充し、EUの持続可能性・透明性要件の強化のもとで地域調達戦略を支援するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、液体、ゲル、固体の各形態を含み、主要なバッテリー化学および用途全般にわたって使用される、バッテリー内部のイオン移動を可能にするバッテリー電解質材料の価値を対象としている。
調査範囲の除外事項:バッテリーセル、パック、BMS、セパレーター、電極、および電解質供給の一部として価格設定されていないスタンドアロン製品として販売される電解質添加剤は除外する。
セグメンテーション概要
- 電池・電解質タイプ別
- 鉛酸
- 液体
- ゲル
- リチウムイオン
- 液体
- ゲル
- 固体
- フロー電池
- バナジウム
- 臭化亜鉛
- その他の化学物質(ナトリウムイオン、亜鉛空気など)
- 鉛酸
- エンドユーザー別
- 電気自動車
- エネルギー貯蔵(グリッド、商業・産業、住宅)
- 民生用電子機器
- 産業・特殊用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バッテリーの需要プールをマッピングし、それを電解質消費量および価格に変換することから始まる。IEAのバッテリー・EV統計、USGS鉱物サマリー、主要溶媒および塩カテゴリーに関するUN Comtrade貿易フロー、ならびにOECDおよび各国統計局の産業生産・価格系列などのオープンデータセットを活用している。化学シフトおよび安全要件にいては、IECおよびISO刊行物、特許データベース、査読済み電気化学ジャーナルなどのソースも参照し、研究室から量産供給への移行動向を追跡している。
モデルの精度を維持するため、公開企業の財務報告書、年次報告書、投資家向けプレゼンテーション、税関・港湾当局の公開情報(入手可能な場合)、および信頼性の高い業界プレスによる生産能力・拡張シグナルを重ね合わせている。一部では、企業財務・インテリジェンス、特許、および出荷レベルの貿易スクリーニングを支援する有料サブスクリプションを活用し、生産拠点とタイミングの前提を相互検証した。上記のソースリストは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開・有料参考資料が使用されている。
一次インタビューおよびサーベイ
一次情報は、バッテリー材料サプライヤー、バッテリー・セル製造チーム、ならびにEVおよび定置型蓄電池などの主要エンドユーズセクターの調達・エンジニアリング部門との専門家インタビューおよび構造化サーベイを通じて収集された。地域別の価格力、供給逼迫、および規制主導の化学変化を比較できるよう、APAC、EMEA、およびアメリカ大陸をカバーした。デスクリサーチで前提を確認できなかった箇所、特に電解質強度および価格慣行に関しては、フォローアップコールを実施してギャップを解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | APAC:45% |
| 中位層:53% | 部門・ユニットリーダー:31% | EMEA:32% |
| 中小プレイヤー:15% | マネージャー:57% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、バッテリーの生産・展開指標を化学および形態別の電解質量に変換し、地域別の平均価格を用いて評価するトップダウン型需要再構築によって構築された。公開されているバッテリー数量が材料の全体像を必ずしも捉えていないため、サンプリングされたサプライヤー能力、典型的な稼働率帯域、および化学レベルでのASP×数量の整合性チェックなどの選択的なボトムアップ検証を用い、推定消費量に乖離が見られた場合に合計値を調整した。
主要インプットには、用途別(EV、民生用電子機器、産業用、エネルギー貯蔵)のバッテリー生産量、化学別のkWhまたはユニット当たりの電解質強度、液体から固体またはゲル形態へのシフト、純度に起因するコストプレミアム、ならびに納入価格に影響する貿易・フレートシグナルが含まれる。予測は、EVおよび蓄電池の建設計画、発表済みの能力増強、ならびに電解質選択に影響する予想される政策・安全変更に紐付けたシナリオ分析を用いて作成された。小規模な化学に関して直接データが不足している場合は、類似用途から比率を導出し、予測に組み込む前にインタビュー対象者とアプローチを検討した。
データ検証と更新サイクル
検証は、推定電解質量が独立したバッテリー生産シグナル、関連入力材料の貿易フロー、および主要地域で観察された価格レンジと整合しているかを確認することで行われる。外れ値は第二アナリストによるパスでレビューされ、乖離が大きい場合は前提を再確認し、ギャップの背景にある要因を明確に把握するために専門家に再連絡する。
モデルは年次で更新され、主要な能力立ち上げ、規制変更、または主要インプットの明確な価格ショックなどの重大なイベントが発生した場合には中間更新を行う。納品前に最終レビューを実施し、最新の公開情報とインタビューメモが市場規模および予測に反映されていることを確認する。
Mordor Intelligenceのバッテリー電解質市場規模と他の公表推計との比較
バッテリー電解質の公表市場規模がしばしば異なるのは、グループによって対象とする化学セットが必ずしも同一ではなく、価格の積み上げ方が異なり、年間の異なる時点で採用前提を更新するためである。また、EVに偏った視点か、より広範なバッテリー需要プールを基準とするかによっても出発点が大きく変わる。
より大きな乖離は通常、固体電池およびポリマーバリアントを近期市場として扱うか、主に将来年度に残すかという点、および溶媒と塩の価格が変動する際に地域をまたいで電解質がどのように評価されるかという点から生じる。通貨換算のタイミング、内製供給の取り扱い、およびフロー電池電解質が完全に含まれているかどうかも、最終値を顕著な幅でフトさせる可能性がある。
これらの項目を踏まえると、比較は単一の方法論的誤りではなく、調査範囲とタイミングの違いとして読み取るのが最適である。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.06 ビリオン 米ドル(2025年) | |
| 業界出版社A | 13.67 ビリオン 米ドル(2025年) | 異なるベースイヤーの積み上げと、より広範な用途分割を使用しており、地域別ASPの差異を平滑化する可能性があるため、インプット価格の急騰が平均化された場合に2025年の値が低下する傾向がある。 |
| 調査会社B | 12.10 ビリオン 米ドル(2024年) | 現在の値を1年前に固定し、セグメンテーションに追加の電解質タイプとエンドユーズを混在させているため、年度の整合とスコープの混在により直接的な同一条件での比較が困難となっている。 |
表中の乖離は主に、算術的誤りではなく、年度の整合と化学・用途の包含方法によって説明される。フロー電池電解質を商業展開済みの場合にのみ調査範囲内に含め、地域別ASPの動きを観察されたインプット価格シグナルに紐付けることで、計はより実行可能な需要プールに近い状態を維持しており、これはMordor Intelligenceが適用するモデリング上の選択である。


レポートで回答される主要な質問
バッテリー電解質市場の現在の価値はいくらですか?
バッテリー電解質市場規模は2025年に140億6,000万米ドルに達し、2031年までに287億2,000万米ドルへと2倍以上に拡大する見込みです。
今日の電解質需要を支配している化学物質タイプはどれですか?
リチウムイオン電解質は、定着したギガファクトリー生産能力と確立された自動車性能基準により、2025年のバッテリー電解質市場シェアの81.74%を占めました。
ナトリウムイオンおよび亜鉛空気系が注目を集めている理由は何ですか?
これらの化学物質は豊富な原材料に依存しており、サプライチェーンの圧力を緩和し、2031年までの非リチウム電解質の年平均成長率22.1%を支えています。
政策は電解質サプライチェーンにどのような影響を与えていますか?
米国のインフレ抑制法とEU電池規則2023/1542は現地コンテンツと透明性を義務付けており、新たな地域工場の建設とリサイクルイニシアチブの加速を促進しています。
PFAS規制は電解質製剤にどのような影響を与えますか?
欧州連合および米国の規制案は2026年までに主要なフッ素化溶媒を段階的に廃止する可能性があり、コストのかかる再処方を促し、フッ素フリー添加剤の研究開発を加速させています。
バッテリー電解質市場の主要企業はどこですか?
主要プレーヤーにはTinci、Capchem、Mitsubishi Chemical Group、UBE Corporationが含まれ、いずれも大規模生産と特殊製剤能力を組み合わせています。
最終更新日:



