
自動車ロボティクス市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
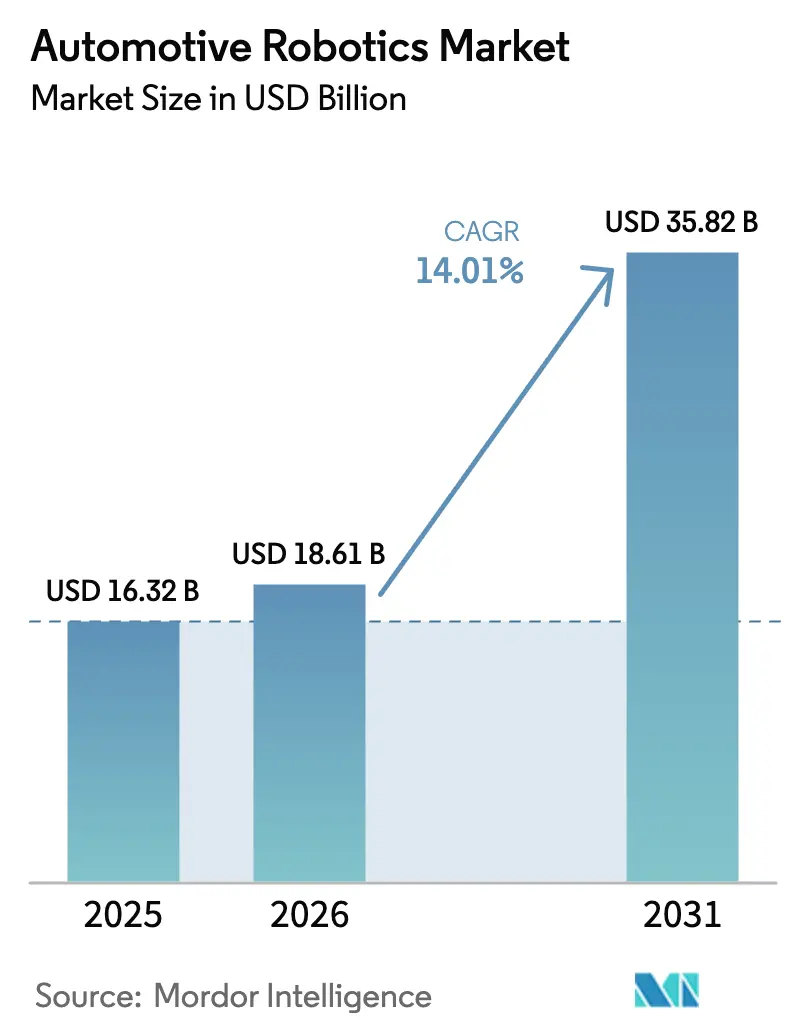
| 市場規模 (2026) | 18.61 十億米ドル |
| 市場規模 (2031) | 35.82 十億米ドル |
| Growth Rate (2026 - 2031) | 14.01 % |
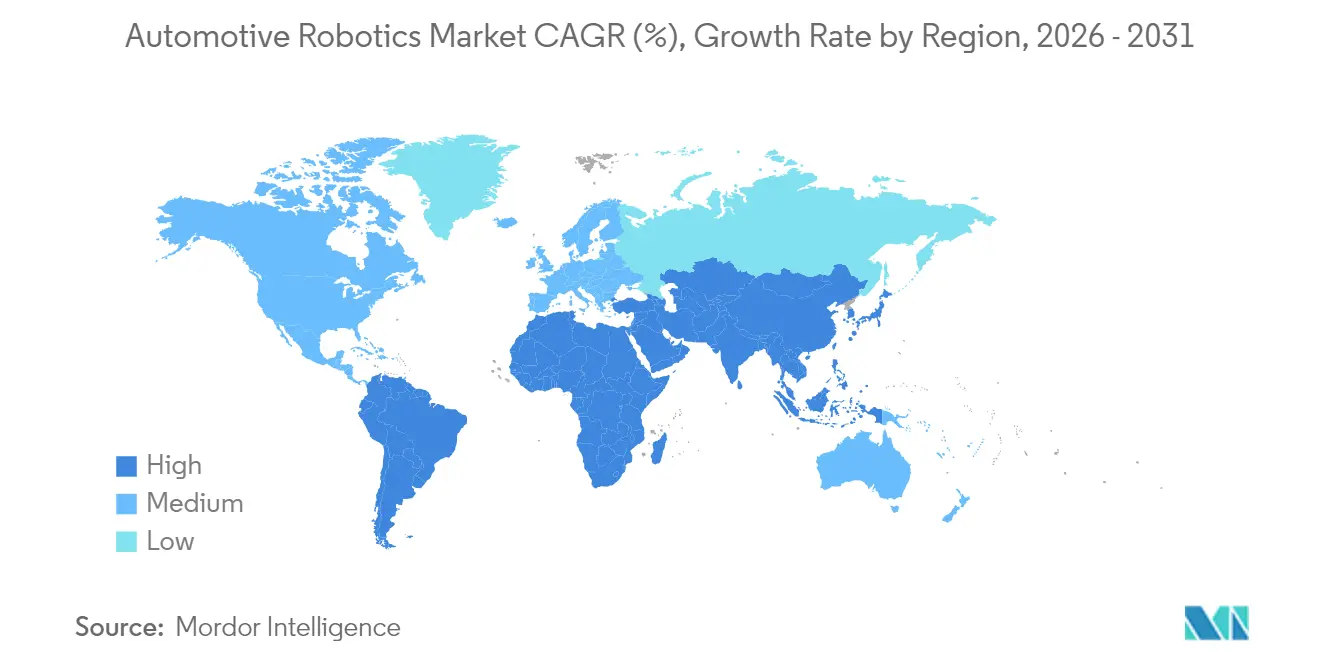
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車ロボティクス市場分析
自動車ロボティクス市場規模は2025年に163億2,000万米ドルと評価され、2026年の186億1,000万米ドルから2031年には358億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率は14.01%です。急速な電動化、拡大する労働力不足、高まる品質要求が、車両メーカーに手動ステーションをインテリジェントな多関節セルおよび協働セルへと置き換えることを促しています。電気自動車のバッテリーパック統合、電動パワートレインの組み立て、車体全体の品質検証は、特にOEMが100%検査を推進する中で、手動プロセスでは対応できない動作精度をますます必要としています。
主要レポートのポイント
- エンドユーザータイプ別では、車両メーカーが2025年の自動車ロボティクス市場シェアの60.75%を占め、一方でサービスセンターは2026年から2031年にかけて14.12%の年平均成長率を達成する見込みです。
- コンポーネントタイプ別では、ロボットアームが2025年に35.96%のシェアで首位を占め、ソフトウェアおよびサービスが最高の14.38%の年平均成長率見通しを記録しました。
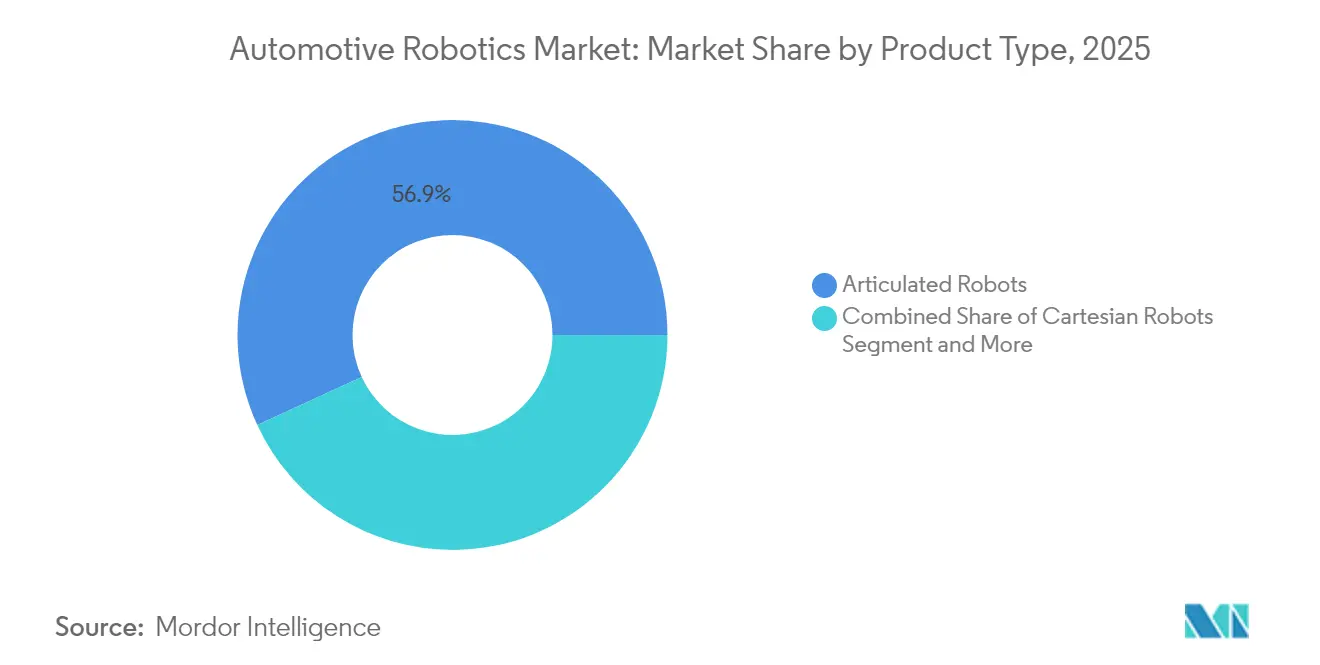
- 製品タイプ別では、多関節ロボットが2025年に56.88%の収益シェアでリードし、協働ロボットは2031年まで14.08%の年平均成長率で成長すると予測されています。
- 機能タイプ別では、溶接ロボットが2025年の自動車ロボティクス市場規模の40.70%を占め、検査・品質試験システムが2031年まで14.19%の年平均成長率で最速の拡大を示しています。
- 地域別では、アジア太平洋が2025年に46.10%のシェアを占め、南米が2031年まで14.55%の年平均成長率で最も成長の速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スループットと品質向上のための自動化 | +3.2% | 世界規模、アジア太平洋および北米に集中 | 中期(2〜4年) |
| 電気自動車バッテリーおよび電動パワートレイン製造ニーズ | +2.8% | 世界規模、欧州および中国での早期導入 | 長期(4年以上) |
| 自動車拠点における労働力不足と賃金インフレ | +2.5% | 北米およびEU、アジア太平洋への波及 | 短期(2年以内) |
| OEMによる品質一貫性基準の厳格化 | +2.1% | 世界規模、プレミアムセグメントで厳格 | 中期(2〜4年) |
| 柔軟な混流生産ラインを可能にする協働ロボット | +1.8% | アジア太平洋が中核、北米およびEUへ拡大 | 中期(2〜4年) |
| 新興市場における生産連動型インセンティブ | +1.4% | 南米、東南アジア、東欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スループットと品質向上のための自動化
メーカーは自動化を生産ボトルネックを解消する最速の手段として挙げており、65.3%がラインスループット向上のための新たなロボット投資を計画しています。国際ロボット連盟は2024年に稼働中の産業用ロボットが14%増加したと記録しており、これは2018年以来最大の年間増加率となっています。高度な検査セルは現在、三次元測定機の10倍の速度で部品を検査し、サイクルタイムを延長することなく100%検査を可能にしています。AIを活用したビジョンシステムは0.05mm未満の欠陥を検出し、ボディーインホワイト溶接および最終トリムの新たな品質基準を確立しています。ハードウェア価格の低下に伴い、多くの工場が1〜3年で設備投資を回収しており、フリートの拡大に向けたビジネスケースを強化しています。
電気自動車バッテリーおよび電動パワートレイン製造ニーズ
電気自動車の組み立ては、独自のハンドリング、シーリング、溶接方法を必要とする、より重量があるが数の少ないサブアセンブリを導入します。ABBは計画中の80のギガファクトリーでもバッテリー供給が需要に追いつかないと推定しており、高スループットのロボット生産の必要性を強調しています[1]「バッテリー製造における自動化トレンド」、ABB Ltd.、abb.com。バッテリーラインと最終組み立てを同一拠点に配置することで持続可能性が促進され、物流が削減されますが、それはロボットがバッテリーと車体の作業を交互に行える場合に限られます。特殊なアルミニウム溶接セルや、ThothのDisMantleBotのような使用済み車両解体ロボットは、電気自動車シフトから生まれる新たなニッチ市場を示しています。
自動車拠点における労働力不足と賃金インフレ
米国の製造業における未充足の求人は2024年に75万件に達し、2030年までに210万件を超える可能性があり、工場は生産を維持するために自動化を余儀なくされています。溶接職は最も深刻な不足に直面しており、年間8万2,500人の採用に対して33万件の求人需要があります。ドイツは2024年に自動車分野で1万9,000人の雇用を失いましたが、自動化技術者の採用にも苦労しています。サービスとしてのロボティクス(ロボティクス・アズ・ア・サービス)の提供と簡略化されたティーチペンダントがスキルギャップを縮小しており、FANUCの1,500の教育機関とのパートナーシップは人材育成の並行した必要性を浮き彫りにしています。
OEMによる品質一貫性基準の厳格化
プレミアムOEMは現在、無欠陥納品を規定しています。BENTELERのビゴ工場は、サンプルベースの検査をABBの3Dメトロロジーロボットに置き換え、すべての部品をリアルタイムでCADファイルと比較することで、手直しと保証リスクを削減しています。AIソフトウェアは障害パターンが表面化する前に予測し、品質保証を事後対応型の管理から予測型の予防へと転換しています。サイクルタイム中立の100%検査は、ADASおよびバッテリー安全性に関する規制コンプライアンスを強化します。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い設備投資・設置コスト | -1.8% | 世界規模、新興市場でより高い影響 | 短期(2年以内) |
| 熟練したロボットプログラマーの不足 | -1.2% | 北米およびEU、アジア太平洋で新興 | 中期(2〜4年) |
| 接続されたセルにおけるサイバーセキュリティリスク | -1.0% | 世界規模、デジタル先進施設に集中 | 中期(2〜4年) |
| サーボモーター・チップ供給の不安定性 | -0.8% | 世界規模、大量生産において深刻な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備投資・設置コスト
中小規模のサプライヤーは、価格が低下しているにもかかわらず、6桁のロボットセルをリスクが高いと見なしています。Rapid Roboticsのようなサービスとしてのロボティクス(ロボティクス・アズ・ア・サービス)ベンダーは、ハードウェア、サービス、ソフトウェアをバンドルした月額契約によって初期費用の衝撃を緩和しています。ラインを安全柵、ビジョンキャリブレーション、オペレーター訓練のために再構成する必要があるため、統合によって初期費用がしばしば2倍になります。FANUCの1億1,000万米ドルのオーバーンヒルズキャンパス拡張は、ターンキー展開を実現するために必要なエコシステム投資を示しています。総所有コストはまた、ビジネスケースでしばしば過小評価されるメンテナンス、ソフトウェア更新、サイバーパッチ適用にも依存しています。
熟練したロボットプログラマーの不足
プログラマーの深刻な不足が高度な展開を遅らせる恐れがあります。ユーザーフレンドリーなインターフェース、手動誘導ティーチング、デジタルツインによるオフラインシミュレーションが参入障壁を下げていますが、AI適応型ロボットにはデータサイエンスとサイバーセキュリティのより深いスキルが必要です。KUKAのプラグアンドプレイソフトウェアとABBのノーコードパスプランニングが人材の裾野を広げていますが、正式な訓練パイプラインは依然として採用成長に遅れをとっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザータイプ別:
サービス成長にもかかわらず車両メーカーが優位車両メーカーは2025年の自動車ロボティクス市場の60.75%を占めており、これは設備投資コストを吸収し、すべての主要ラインに多関節溶接機、塗装機、シーリング機を組み込む能力を反映しています。このコホートは現在、トリムおよび最終検査のためのAIビジョンを優先し、かつて人間に任されていた人間工学的タスクに対応できる協働ロボットを求めています。サービスセンターは最も成長の速いセグメントを形成しており、電気自動車診断とADASキャリブレーションがアフターマーケットベイへの機械化プロセスを推進する中、14.12%の年平均成長率で拡大しています。
スキルアップは引き続き重要です。Mercedes-Benzのようなオーマーは、スタッフを反復的な取り出し作業から解放するためにヒューマノイドロボットを統合し、一方で独立系ガレージは予約時間を短縮するためにロボット式ホイールアライメントシステムに投資しています。複雑な修理がディーラーシップからマルチブランドセンターへと継続的に移行することで、自動車ロボティクス市場は次の10年間も支えられるでしょう。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネントタイプ別:
ソフトウェアサービスがハードウェアを凌駕ロボットアームは2025年に収益の35.96%を占めましたが、価値はアナリティクス、ビジョン、サイバーセキュアなコントローラーへと急速にシフトしています。ソフトウェアおよびサービスは14.38%の年平均成長率で進展しており、これが主要な戦略的競争の場となっています。クラウドホスト型ダッシュボードは稼働率を追跡し、予測アラートを発行することで、一時的な設備投資を年金収入ストリームへと転換しています。
フリートレベルのオーケストレーションプラットフォームは数百のセルを1つの仮想エンティティに統合し、生産計画担当者が数日ではなく数分でタスクを再配置できるようにしています。ハードウェアマージンが圧縮される中、ベンダーは継続的なソフトウェアアップデートとアプリストアエコシステムを通じて差別化を図り、自動車ロボティクス市場の成果ベース契約への移行を強化しています。
製品タイプ別:
協働ロボットが多関節ロボットの優位性に挑戦多関節モデルはペイロード容量と6軸の器用さにより依然として56.88%のシェアを占めています。それでも、メーカーが混流生産ラインを再設計する中、協働ロボットは14.08%の年平均成長率で上昇しています。新しい協働ロボットは産業グレードの速度と力制限機能を組み合わせ、フェンスレスレイアウトを可能にし、床面積を最大20%削減します。
Mercedes-Benzのベルリンデジタルファクトリーキャンパスでトライアル中のApptronikのApolloのようなヒューマノイドバリアントは、ロボットがサブアセンブリゾーンまで歩いてキット化された部品を取り出す未来を示唆しています。この汎用性は、ジャストインシーケンスフローを推進する自動車メーカーの方針と一致しており、自動車ロボティクス市場全体での採用拡大を促進しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
機能タイプ別:
検査ロボットが品質要求を加速溶接は2025年に40.70%のシェアを占めましたが、高速カメラとディープラーニング分類器が検査セルを14.19%の年平均成長率で推進しています。アルミニウムボディパネルとバッテリーケーシングは、レーザーとマシンビジョンフィードバックループを通じてトルクと角度をミリ秒単位で調整する適応溶接スケジュールを必要とします。
自動光学検査は現在、完全なドアを80秒でスキャンし、合否データをMESダッシュボードに直接エクスポートできます。無欠陥出力への追求—特に安全性が重要なADASハウジングとバッテリーエンクロージャーに対して—は、検査を自動車ロボティクス市場の次のフロンティアとして位置づけています。
地域分析
アジア太平洋地域の自動車ロボティクス市場
アジア太平洋地域は2025年の自動車ロボティクス市場において46.10%のシェアを維持しており、中国の42万9,500台の生産台数および労働者1万人当たり470台のロボット密度がその基盤となっている。SiasunやEstunなどの国内ベンダーは、取得コストを低く抑える国家インセンティブの恩恵を受けており、一方で日本のインテグレーターは多品種混流組立向けのリーンロボットセルの改良を続けている。東南アジア各国政府は生産連動型インセンティブを拡充し、OEMに対して完全自動化バッテリーパックステーションを備えたEVラインの現地化を促している。
南米の自動車ロボティクス市場
南米は多国籍企業による新規資本投入を背景に、最高水準となる14.55%のCAGRを記録している。ステランティスは柔軟なEV生産能力に向けて56億ユーロを拠出する計画を立てており、ゼネラモーターズはブラジルのロボット車体工場に14億米ドルを投資している。これらの取引に含まれる技術移転条項により、現地インテグレーターが先進溶接ソフトウェアのライセンスを取得できるようになり、国内の専門知識の向上が加速している。賃金インフレの上昇も、特にブラジルのシャシーおよびパワートレイン工場におけるロボティクスへの移行を後押ししている。
北米および欧州の自動車ロボティクス市場
北米は地政学的リスクを軽減するためにリショアリングを推進している。USMCAの原産地規則により、サプライヤーは労働力不足にもかかわらずコスト競争力を維持するために自動化を進めることが促されている。バッテリー生産を対象とした連邦税額控除が新たなギガファクトリープロジェクトを生み出し、セル積層およびモジュール組立向けの高可搬重量ロボットが導入されている。欧州は安定を維持しつつも高度な機能安全適合性を求めており、これがプレミアムなロボットソリューションに有利に働いている。ドイツは引き続きR&Dハブとしての役割を果たしているが、マージン圧により自動車メーカーは量産をより低コストの地域へ移管する動きを強めている。

規制環境
自動車工場における産業用ロボットの導入は、ロボット、ロボットセル、そして人とロボットの協働に関する安全規格の進化によって形作られている。ISOは2025年に主要な産業用ロボット安全規格を更新し(ISO 10218-1:2025およびISO 10218-2:2025)、溶接、材料搬送、検査セルで使用される産業用ロボットについて、安全な統合、ライフサイクルにわたるリスク管理、コンプライアンス対応に関する要求事項を厳格化した。
これと並行して、車両自動化に関する政策動向は、OEMが自動車製造内部でロボット技術を活用した検証・妥当性確認に求める内容、特にADAS/ADS関連コンポーネントに影響を及ぼしている。米国では、USDOTが自動運転車に関するフレームワーク(2025年)を有しており、NHTSAは2025年7月に自動運転システムに関する継続的な調査・規則制定活動を報告した。これは、ロボットによる計測・ビジョンシステムを通じてますます実現されるようになっている、追跡可能な試験証拠、データ処理、再現可能な検査プロセスの重視を強めるものである。
バリューチェーン分析
自動車ロボティクスのバリューチェーンは、主要な部品サプライヤー(コントローラー、駆動装置/サーボシステム、センサー/ビジョン、エンドエフェクタ)、多関節および協働型プラットフォームを提供するロボットOEM、そしてオフラインシミュレーション、セルオーケストレーション、予知保全を含む拡大しつつあるソフトウェア層をカバーしている。システムインテグレーターやラインビルダーがこれらの要素をOEMやティアの生産ラインに結びつけており、そこでは立ち上げ、安全性検証、継続的なキャリブレーションが、特に頻繁な再構成を必要とする内燃機関/ハイブリッド/EV混合生産工場において、導入の総コストと稼働率を左右することが多い。
最近の動きは、従来のロボットメーカーの枠を超え、アクチュエーター、AIスタック、サービス主導の展開モデルへとバリューチェーンがより広範に拡大していることを示している。ヒョンデモービスはボストン・ダイナミクスと提携してロボット用アクチュエーターを開発し(ボストン・ダイナミクスが最初の顧客)、トヨタ・モーター・マニュファクチャリング・カナダはアジリティ・ロボティクスとRobots-as-a-Serviceの商業契約を締結し、Digit人型ロボットをRAV4生産に導入した。OEM主導の共同開発は、製造対応型ヒューマノイドへとさらに上流に進んでおり、三菱自動車はスタートアップのHighlandersとMOUを締結してヒューマノイドロボットを共同開発し、京都製作所での量産可能性を評価することとした。これは、OEMの工場が導入拠点であると同時に能力開発の拠点でもあることを裏付けている。
競争環境
自動車ロボティクス市場は中程度の集中度を示しています。FANUC、ABB、KUKA、Yaskawa は依然として設置ベースの大部分を支配しており、グローバルサポートネットワークと垂直統合されたポートフォリオを活用しています。これらの企業は現在、リアルタイム適応パスプランニングを実現するために、NVIDIA OrinなどのAIチップセットを次世代コントローラーに組み込む競争を繰り広げています。YaskawaのMotoman NEXTは、ハードウェアとマシンインテリジェンスのこの融合を体現しています。
OEMの投資が競争の境界を再形成しています。Hyundai Motor Groupは二足歩行ロボットを物流フローに組み込むことを目指し、11億米ドルでBoston Dynamicsを買収しました[2]「Boston Dynamics買収の詳細」、Hyundai Motor Group、hyundai.com。Mercedes-BenzはApptronikに戦略的出資を行い、最終トリムラインでのヒューマノイドアプリケーションを加速させています[3]「Apptronikコラボレーション発表」、Mercedes-Benz Group AG、mercedes-benz.com。サプライヤーも自動化を内製化しており、LearによるWIP Industrial Automationの買収は、プラットフォーム移行期にマージンを守るための独自システムの魅力を示しています。
バッテリー解体、アフターマーケット修理、ヒューマノイド物流においてホワイトスペースの機会が浮上しています。新興の挑戦者は、ティア2サプライヤーの採用リスクを軽減するサブスクリプションモデルを提案しています。成功はますます、純粋なマニピュレーター数よりも、ソフトウェアエコシステム、サイバーセキュリティの堅牢性、サービスネットワークの広さにかかっており、自動車ロボティクス市場におけるリーダーシップの測定方法を再定義しています。
自動車ロボティクス業界のリーダー
ABB Ltd
FANUC Corporation
Yaskawa Electric Corporation
Kawasaki Heavy Industries (Robotics)
Nachi-Fujikoshi Corp
- *免責事項:主要選手の並び順不同

自動車ロボティクス市場
- ABB Ltd
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Kawasaki Heavy Industries (Robotics)
- Omron Adept Technologies
- Honda Motor Co (Robotics)
- Nachi-Fujikoshi Corp
- Harmonic Drive Systems
- RobCo SWAT Ltd
- Denso Wave Inc
- Comau SpA
- Staubli Robotics
- Universal Robots A/S
- Hyundai Robotics
- Epson Robots
- OTC Daihen
- Siasun Robot & Automation
- Estun Automation
- Techman Robot

市場機会と将来展望
近い将来のホワイトスペースは、混流生産向けの柔軟な自動化と、精密なハンドリングやインライン品質検証を手作業のワークフローで維持することが難しいEV特有の工程を中心に拡大している。OEM工場への投資や公表された導入事例は、活発な需要を示している。2026年6月、ゼネラルモーターズはデトロイトのFactory Zero工場に約50台のFANUCロボットアームを導入し、組立作業の自動化を進めた。また、マルチ・スズキは2026年7月にインドのカルコダ施設を開所し、Industry 5.0の実践と協働ロボットによる人機協働を活用したスマートファクトリーとして位置づけた。
サプライヤーにとっても、統合リスクを低減し切り替えを迅速化するソフトウェア、シミュレーション、サービスパッケージングを通じた収益化の道筋がより明確になっている。2026年7月、トヨタ・モーター・ノース・アメリカは、組立ラインの柔軟性向上のための先進技術を追加するため、テキサス州サンアントニオ工場に36億米ドルを投じる拡張計画を発表した。これは、再構成可能なロボティクスとデジタル対応セルに注力するOEMの方向性と一致している。最前線では、三菱自動車とHighlandersが(2026年7月)京都製作所におけるヒューマノイドロボットの共同開発と量産検討を発表し、安全性認証を受けたヒューマノイドによる操作、工場対応型アクチュエーターモジュール、そして新しいロボットフォームファクターをMESや品質システムに接続する統合サービスという機会領域を生み出している。
Recent Industry Developments in 自動車ロボティクス市場
- 2026年7月:三菱自動車は、スタートアップのHighlandersとMOUを締結し、製造業向けヒューマノイドロボットを共同開発し、三菱自動車の京都製作所での量産を検討することとした。このプログラムは、ヒューマノイドの研究開発をOEMの生産環境に結びつけ、アクチュエーター、安全システム、ライン対応型導入ワークフローに注力するサプライヤーに新たな統合の道を開いている。
- 2026年4月:FANUCアメリカは超軽量協働ロボットCRX-3iAを発売し、CRXコボットラインナップ全体に新たな機能を追加した。この小型可搬重量クラスは、小部品の組立や検査といった多品種の自動車作業を対象とし、スペースや防護制約が従来の産業用ロボットセルを制限する場面での柔軟な再配置を支援する。
- 2025年10月:ABBは、ロボティクス部門をソフトバンクグループに売却する契約を発表した。この所有権変更案は、トップクラスの産業用ロボティクスサプライヤーにとって大規模な再編を意味し、製品ロードマップ、ソフトウェアエコシステムの整合性、自動車用ロボット導入基盤に対するグローバルサポートモデルへの影響を伴う。


自動車ロボティクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
自動車ロボティクス市場は、自動車製造における作業自動化に使用されるロボット、関連コンポーネント、およびそれを支えるソフトウェア・サービスの価値として定義される。これには、溶接、塗装、組立、材料搬送、検査といった主要な工場現場の機能が含まれる。
対象範囲の除外事項:自動車生産ラインに導入されていない一般的な工場自動化、および非産業用の民生用ロボットは除外する。
セグメンテーション概要
- エンドユーザータイプ別
- 車両メーカー(OEM)
- 部品メーカー(ティア1および2)
- アフターマーケットおよびサービスセンター
- コンポーネントタイプ別
- コントローラー
- ロボットアーム
- エンドエフェクター
- ドライブおよびセンサー
- ソフトウェアおよびサービス
- 製品タイプ別
- 直交座標ロボット
- SCARAロボット
- 多関節ロボット
- 協働ロボット(コボット)
- その他のタイプ(パラレル、円筒座標)
- 機能タイプ別
- 溶接ロボット
- 塗装ロボット
- 組み立て・分解ロボット
- 切断・フライス加工ロボット
- マテリアルハンドリングロボット
- 検査・品質試験ロボット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、市場モデルの基本構造を構築し、自動車生産の自動化に関連する追跡可能な指標にそれを結びつけるために使用された。国際ロボット連盟(IFR)の発表、産業生産に関する各国統計機関、機械の貿易フローに関するUN Comtrade、USITCおよびEUの貿易統計ポータル、査読済みの製造・産業工学系学術誌などの公開情報源を参照した。
これに加えて、企業の開示資料、投資家向け説明資料、信頼性の高い業界メディアを確認し、製品構成の変化(例えば特定工程における協働ロボット採用の増加)や価格動向を把握した。公開情報が乏しい場合には、企業財務データを扱う有料サブスクリプションと、特許を扱う別のサブスクリプションを用いて、収益の実態や技術動向のパターンを相互確認した。ここに記載したデスクトップリサーチの情報源は例示に過ぎず、データ収集、検証、明確化のためにその他の公開情報源および有料情報源も参照した。
一次インタビューおよび調査
一次調査は、購買サイクルや稼働率に影響を与えるロボティクスサプライヤー、システムインテグレーター、自動化ディストリビューター、自動車製造関係者を対象とした専門家インタビューと構造化調査に重点を置いた。このようなグローバル市場においては、APAC、EMEA、南北アメリカ全域で仮定を検証し、工場の自動化強度やロボットモデル構成の不均一性によるギャップを、規模算定を確定する前に修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):17% | APAC:41% |
| ミドルティア:46% | 機能/部門責任者:23% | EMEA:34% |
| 小規模プレイヤー:18% | マネージャー:60% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンとボトムアップを組み合わせたアプローチで構築された。まず生産および自動化強度の指標を用いて需要プールを再構築し、その後サプライヤーおよび販売チャネルの実態と照合した。トップダウン側は、自動車生産水準、ロボット導入動向、産業用ロボットおよび主要コンポーネントの貿易動向に依拠し、これを採用が一貫して観察される自動車用途にマッピングした。
モデルを実用的に保つため、いくつかの入力項目を主要な推進要因として扱い、サイクルごとに更新した。これには、自動車工場におけるロボット密度、機能別(例えば溶接と検査の比較)の平均システム価値の推移、対象作業における協働ロボットの比率、立ち上げ・統合期間の想定、更新・改修率が含まれる。結果は、抽出した平均販売価格と出荷台数レンジの乗算、インテグレーターの収益実態の確認、主要機能別のセグメントレベルの整合性チェックといった選択的なボトムアップ推計によって裏付けられた。小規模国において直接的なボトムアップデータが不足する場合には、車両生産量と工場自動化の成熟度に紐づいた代理比率でギャップを処理し、一次調査のフィードバック後に調整した。
予測にあたっては、シナリオ分析を用い、車両生産見通し、ボディショップおよびペイントショップにおける資本支出サイクル、EVプラットフォームラインの拡大ペースといった主要な推進要因に対するトレンドフィッティングによってこれを補完した。各シナリオは一次調査の回答者と共に検証し、観察可能な工場投資動向と整合するベースケースを決定した。
データ検証と更新サイクル
検証は、独立した複数の指標間でのトライアンギュレーションを通じて行われ、その後、生産、価格、構成の変化では説明できない年次のばらつきを確認した。異常値については、機能構成、想定される平均販売価格の変化、主要な工場拡張の時期などの入力項目を見直して再構築し、必要に応じて追加のヒアリングを通じて再検証した。
最終承認前に、数式、単位変換、対象範囲のマッピングが地域・機能間で一貫していることを確認するため、モデル全体が複数段階のアナリストレビューを経る。本レポートは毎年更新され、急激な自動車生産の見直しや大規模な自動化資本支出の波といった重大な事象が発生した場合には、中間更新が行われる。納品直前には最終確認が行われ、クライアントは古いスナップショットではなく最新の見解を受け取ることができる。
他の公表推計値と比較したMordor Intelligenceの自動車ロボティクス市場規模
自動車ロボティクスの公表された市場価値は、対象範囲、機能の数え方、価格および通貨に関する前提の時期が情報源間で異なるため、しばしば差異が生じる。ある推計がロボットハードウェアのみに重点を置き、別の推計が統合サービス、ソフトウェア、アフターマーケット活動を含む場合にも、その差異が現れる。
主な差異は、ソフトウェアとサービスがロボットコンポーネントと共に数えられているかどうか、そして機能レベルの価格が年ごとにどのように更新されているかから生じる。この点で、Mordor Intelligenceは、設置台数に基づくハードウェアのみの積み上げではなく、主要機能全体にわたる統合的なシステム価値として市場を捉えている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 16.32 B (2025) | |
| 業界出版社A | USD 11.21 B (2025) | この数値は、より狭い集計ロジックに近いと考えられ、溶接、検査、材料搬送といった機能全体でソフトウェア、サービス、統合が一貫して捉えられていない場合、総価値を過小評価する可能性がある。 |
| グローバルコンサルティングB | USD 9.70 B (2024) | 基準年が異なり、より初期サイクルの価格設定や採用前提への依存が強い可能性があることから、数値が下方に振れることがある。特に、改修や代替需要が保守的に扱われている場合、または工場自動化の成熟度に応じてスケールされていない場合には、その傾向が強まる。 |
これら3つの値の間の差異の大半は、自動車工場における自動化の方向性についての見解の相違ではなく、対象範囲と時期の違いによって説明される。機能構成、現実的な価格の推移、再現可能な採用指標にモデルを結びつけることで、この推計値は購買者やサプライヤーが実際の調達サイクルで目にする状況と整合させやすくなっている。


レポートで回答される主要な質問
自動車ロボティクス市場の現在の規模はどのくらいですか?
自動車ロボティクス市場は2026年に186億1,000万米ドルと評価されており、2031年までに358億2,000万米ドルに近づくと予測されています。
自動車用途でリードするロボットタイプはどれですか?
多関節ロボットが56.88%のシェアで優位を占めており、主に溶接、塗装、組み立てにおける汎用性によるものです。
なぜ協働ロボットが自動車工場で普及しているのですか?
協働ロボットは保護フェンスなしで柔軟な混流組み立てを可能にし、2031年まで14.08%の年平均成長率で成長すると予測されています。
最も急速に拡大している地域はどこですか?
南米はブラジルおよび近隣諸国への大規模な電気自動車投資に牽引され、14.55%の年平均成長率で最高の成長ペースを示しています。
最終更新日:



