
自動車用プラスチック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 33.67 十億米ドル |
| 市場規模 (2031) | 49.96 十億米ドル |
| 成長率 (2026 - 2031) | 8.21 % |
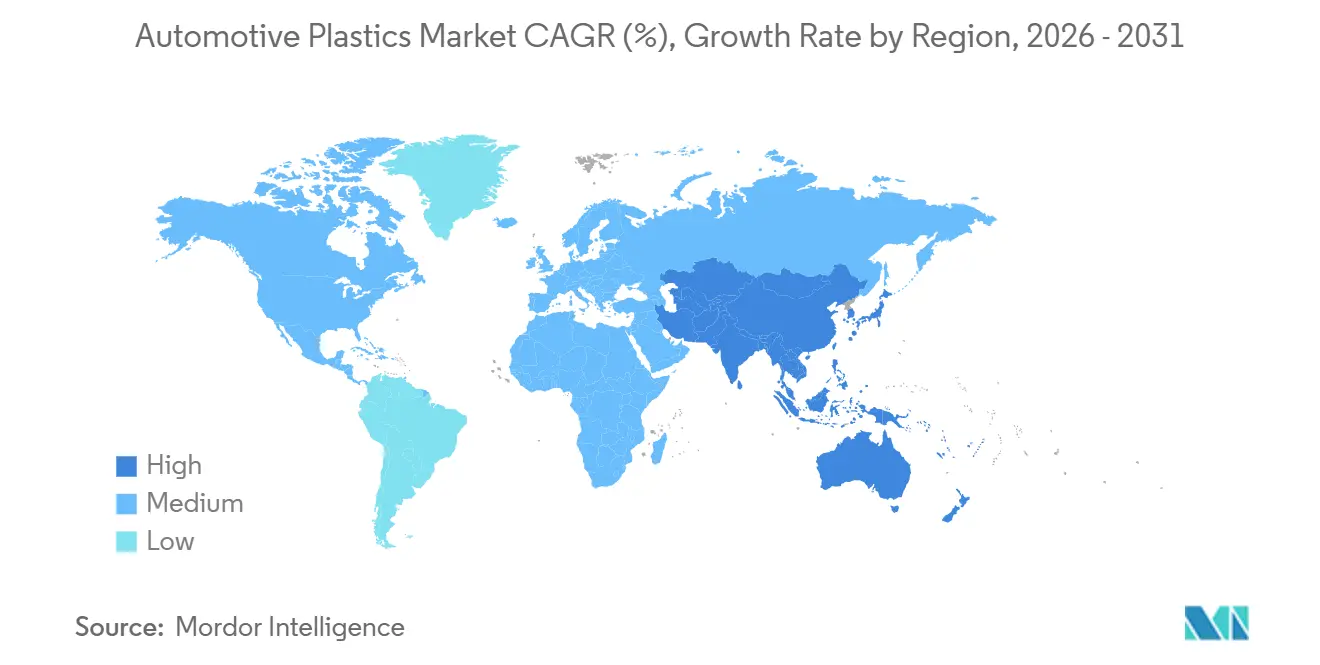
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
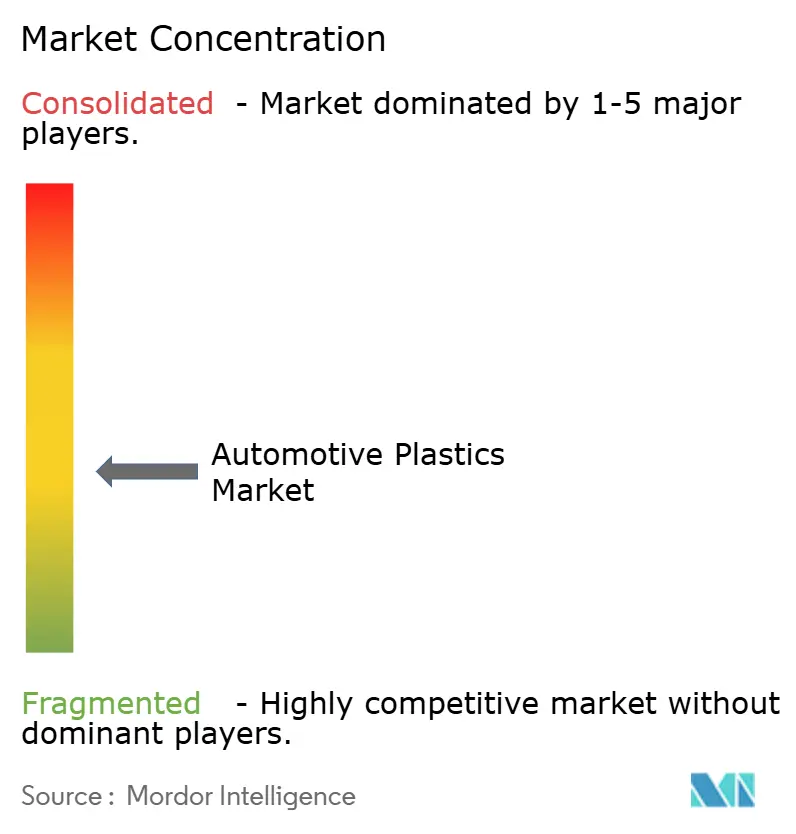
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用プラスチック市場分析
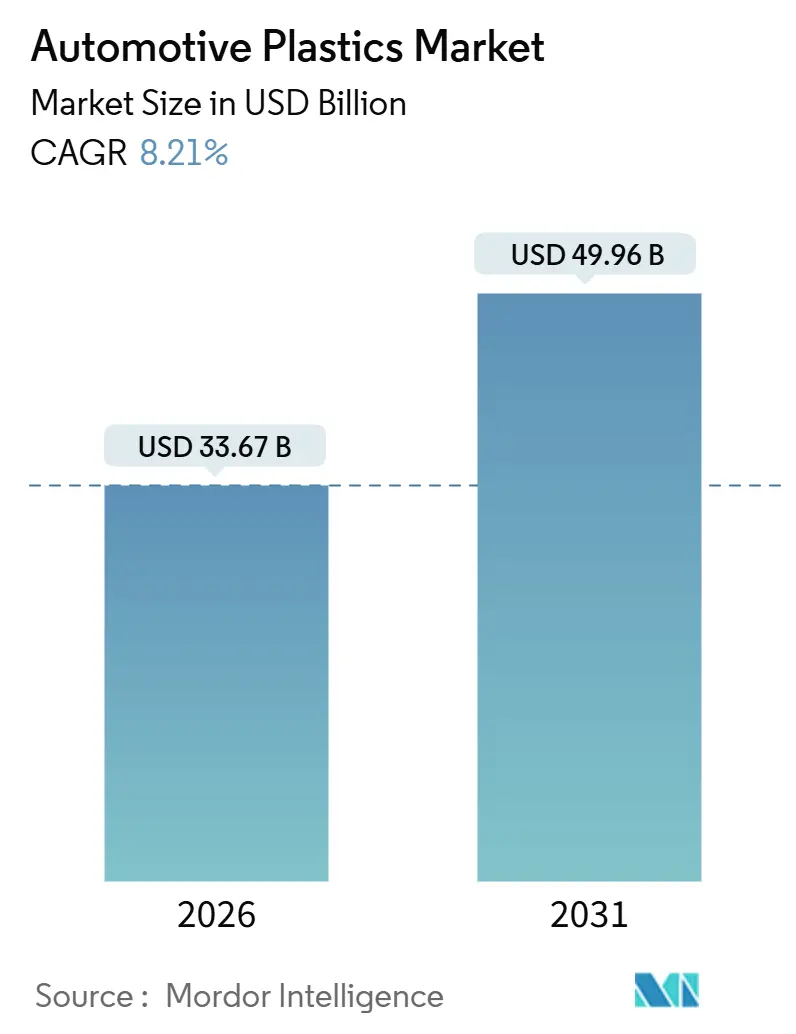
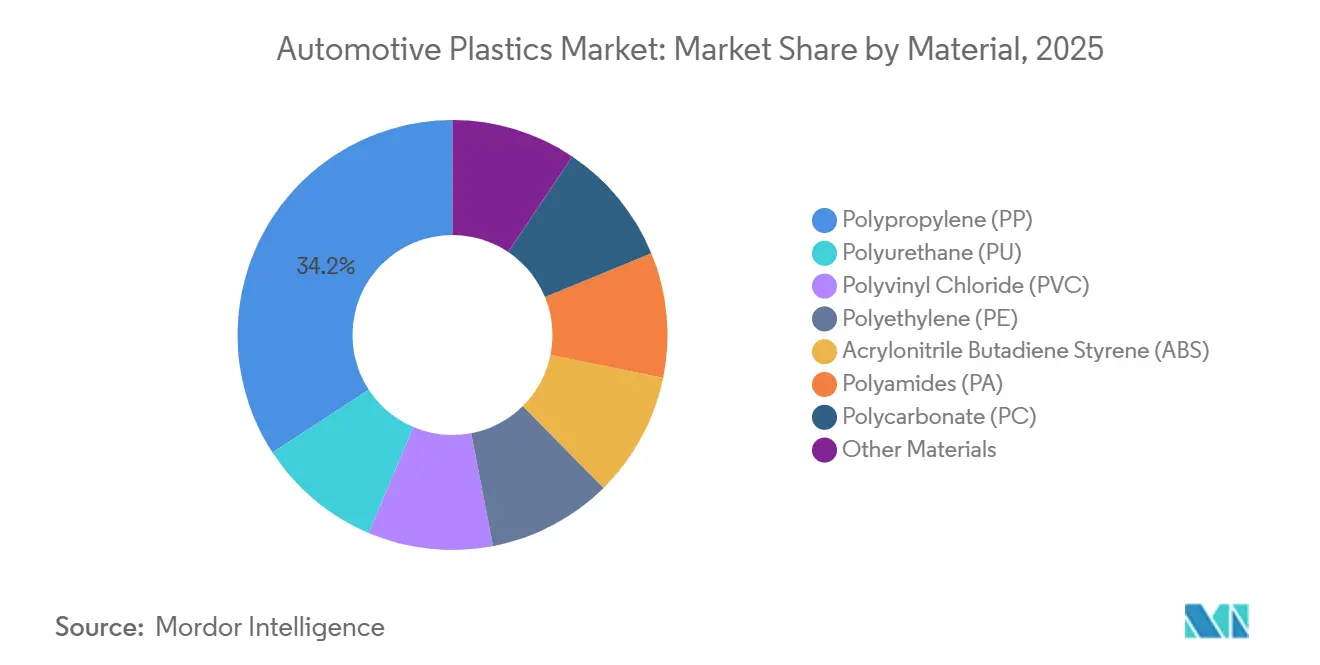
自動車用プラスチック市場規模は2026年に330億6,700万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 8.21%で成長し、2031年までに499億6,000万米ドルに達する見込みです。軽量化義務、電気自動車(EV)生産の拡大、循環経済クォータが収束しつつあり、プラスチックはコスト削減のための投入材から規制遵守と車両差別化の不可欠な実現手段へと変貌しています。2025年におけるポリプロピレンの34.22%のシェアは、バンパーフェイシアおよびインテリアトリムにわたるコストパフォーマンスのバランスを裏付けており、ポリアミドのCAGR 8.92%はターボチャージャー搭載およびハイブリッドパワートレインにおける熱需要の高まりを示しています。電気自動車はCAGR 10.93%で拡大しており、スケートボードプラットフォームがバッテリーカバーおよび構造フロアパンに15〜20kgの追加ポリマーを統合しています。アジア太平洋地域はグローバル生産量の49.11%を占め、CAGR 9.94%で拡大しており、中国の2026年EV目標とインドのエンジニアリング樹脂の現地化に向けた生産連動型インセンティブが牽引しています。
主要レポートのポイント
- 材料別では、ポリプロピレンが2025年に34.22%の収益シェアでトップとなり、ポリアミドは2031年にかけてCAGR 8.92%で最速の成長を記録しました。
- 用途別では、内装部品が2025年の自動車用プラスチック市場規模の32.98%を占め、ボンネット下部品はCAGR 8.96%で拡大しています。
- 車両タイプ別では、従来型プラットフォームが2025年に81.96%のシェアを占めましたが、電気自動車は2031年にかけてCAGR 10.93%で拡大しています。
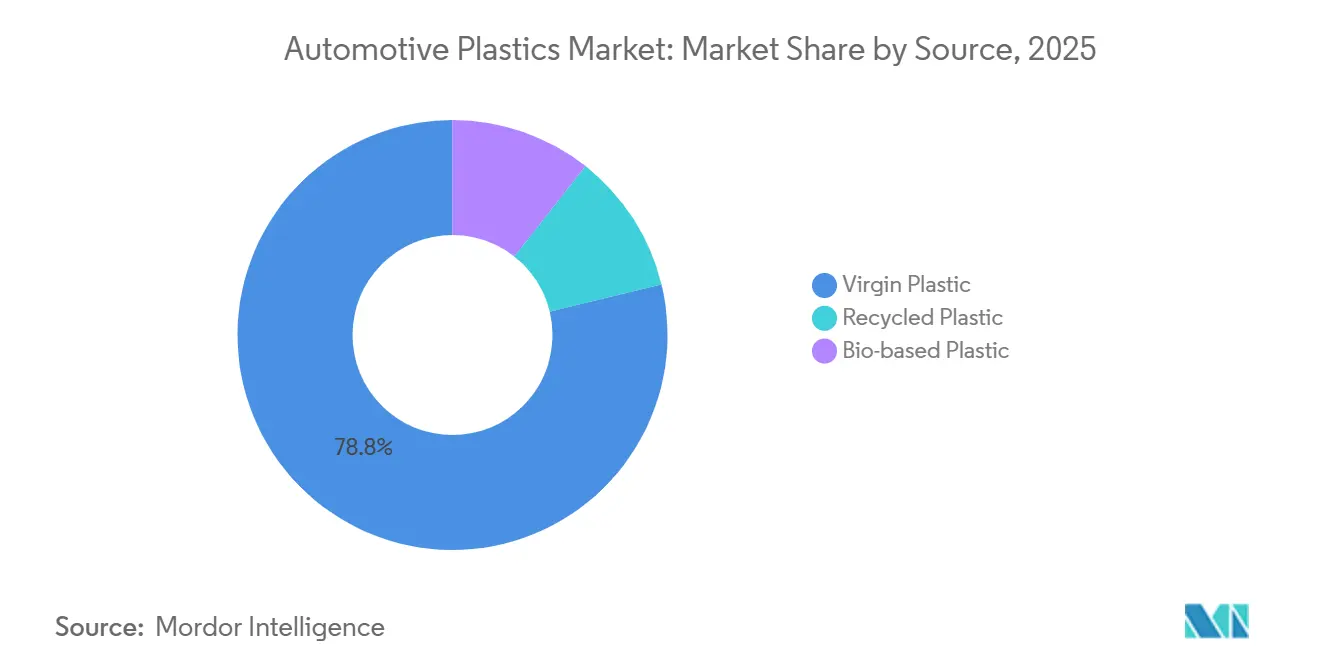
- 原料別では、バージングレードが2025年の自動車用プラスチック市場シェアの78.79%を占め、バイオベースグレードはCAGR 10.80%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に49.11%のシェアで首位を占め、同地域は2031年にかけてCAGR 9.94%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
自動車用プラスチック市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 軽量化を推進する規制上のCO₂目標 | +1.8% | EU、中国、北米 | 中期(2〜4年) |
| プラスチック・車両比率を高めるEV生産の急増 | +2.1% | アジア太平洋およびEUが先行するグローバル | 中期(2〜4年) |
| 金属に対するコストおよびデザインの柔軟性 | +1.5% | グローバル | 短期(2年以内) |
| EU車両における義務的リサイクルコンテンツクォータ | +1.2% | EU、北米への波及 | 長期(4年以上) |
| 15〜20kgの追加プラスチック統合を可能にするスケートボードEVプラットフォームの台頭 | +1.6% | グローバル、中国・米国での早期利益 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
軽量化を推進する規制上のCO₂目標
EUでは、より厳格なフリート平均CO₂上限が、北米の燃費調整とともに、自動車メーカーに車両の軽量化を迫っています。鉄鋼に対して大幅な軽量化を実現しながら適度なコストプレミアムで提供されるガラス繊維強化ポリプロピレンは、最もコスト効率の高いコンプライアンスソリューションとして浮上しています。中国のデュアルクレジット制度は需要をさらに押し上げ、軽量車両にインセンティブを与え、ドアパネルやテールゲートにおけるポリマーへの移行を加速させています。量産プラットフォームは現在、従来は金属が使用されていた構造部位にプラスチックを統合しており、標準材料と先進材料の性能差を縮小しています。ISOマーキング規格は製品ライフサイクル終了時のトレーサビリティを確保し、軽量化の取り組みと循環経済イニシアチブを調和させています。
EV アーキテクチャが構造的・熱的役割を解放
バッテリー電気プラットフォームは、ICE対応車と比較して1台あたりより多くのプラスチックを使用しています。これは主に、バッテリーカバー、熱管理ハウジング、フラットフロアパンなどの部品が、電気絶縁特性とデザインの柔軟性のためにポリマーを活用しているためです。テスラのモデルYは一体成形のポリカーボネート-ABSシールドを採用し、部品点数と組立時間を削減しています。アーク追跡抵抗への高い重点を踏まえ、難燃性ポリカーボネートおよび高CTIポリアミドは、バッテリーモジュールカバーおよび800ボルトコネクタの主要材料となっています。EVプログラムの初期モデルイヤーはプラスチック使用量が最も多く、その後の再設計ではコスト削減のために金属が選択されることが多くなっています。リサイクルコンテンツを重視する新しいEUバッテリー規制の導入により、ポストコンシューマーポリカーボネートおよびナイロンの需要が急増しています。
サプライチェーンを再形成する義務的リサイクルコンテンツクォータ
2030年までの欧州車両におけるリサイクルコンテンツ要件は、OEMにリサイクル業者との長期引き取り契約の締結とクラスA表面向けポストコンシューマーポリプロピレンの認定を迫っています。機械的リサイクルは引張強度を維持しますが、色と臭いの問題が内装可視部への使用を制限しています。化学的リサイクルは純度の問題に対処しますが、フィードストックコストを引き上げ、認定リサイクルポリプロピレンがバージン樹脂に対してプレミアム価格で販売されるという歴史的な価格ヒエラルキーを逆転させています。フランスのAGEC法は低リサイクルコンテンツモデルにマルス税を課し、OEMのクローズドループへの投資を加速させています。韓国の拡大EPR制度は回収ネットワークへの支援を提供していますが、使用済み車両プラスチックの回収率はまだ一部にとどまっています。
部品点数を統合するスケートボードEVプラットフォーム
フラットフロアのスケートボード設計は、鋼板プレス品を大型プラスチック成形品に統合することで組立を合理化し、後期段階でのモデル差別化を可能にします。リビアンの革新的な複合フロアパンは、ポリプロピレンと連続ガラス繊維を組み合わせ、ユニボディのねじり剛性を維持しながら大幅な軽量化を実現しています[1]。一方、レガシーツーリングの制約から解放された中国のEVスタートアップは、既存のOEM大手よりも1台あたりより多くの構造用プラスチックを統合しています。大型部品の成形能力を持ち、共同設計支援を提供するサプライヤーはより大きな市場シェアを獲得しています。しかし、グローバル安全基準への準拠は、クラッシュテストサイクルが開発タイムラインを延長させる可能性があることを意味します[2]。
自動車用プラスチック場の抑制要因影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原油連動の不安定な樹脂価格 | -0.9% | グローバル | 短期(2年以内) |
| バイオベースエンジニアリングプラスチックに対するOEM認定の遅延 | -0.5% | EU、北米 | 中期(2〜4年) |
| 特定のポリマーブレンドを制限するマイクロプラスチックタイヤおよびブレーキダスト指令 | -0.3% | EU、カリフォルニアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格変動によるマージン圧縮
石油化学フィードストックを遅れて追跡するポリプロピレンおよびポリエチレンは、四半期ごとの価格変動を経験します。これらの変動はしばしば契約の再交渉につながり、すでに薄いサプライヤーマージンを圧迫します。2025年第1四半期には、ブレント原油の上昇が欧州のポリプロピレン価格を押し上げました。この急騰は不可抗力条項を発動させ、2つの主要OEMの発売日を遅延させました。集中した上流能力はポリアミド市場を特に脆弱にしており、例えばカプロラクタムの供給停止がPA6価格の大幅な急騰につながりました。さらに、インデックス連動価格設定はリスクを自動車メーカーに転嫁し、複数年にわたるコスト予測を複雑にしています。一方、強固なバランスシートを持たない中小コンパウンダーは統合するか、業界から撤退しています。
ポリマー選択を制限するマイクロプラスチック規制
マイクロプラスチックに関するEUの今後の規制は、摩耗しやすい外装部品に影響を与える見込みです。これはホイールアーチライナーおよびアンダーボディシールドに使用されるスチレン系コポリマーに課題をもたらします。一方、2028年までに施行されるカリフォルニア州SB 1263法は、標準化された摩耗試験における質量損失を制限します。この規制は事実上、従来のABSおよびPP-EPDMブレンドを排除します。コンプライアンスのため、OEMはポリウレタンコーティングに頼っており、これは材料コストを引き上げるだけでなく、リサイクルの取り組みを複雑にします。コーティングされた部品は分別と再処理がより困難になります。日本では低脱落ラベルのパイロットプログラムが進行中であり、2027年までに義務化される可能性があり、グローバル基準の断片化につながっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
自動車用プラスチック市場セグメント分析
材料別:
高耐熱ポリアミドが熱需要に応じて上昇ポリプロピレンは2025年に34.22%の最大シェアを保持しており、これは内装パネルおよびバンパースキンにおける優位性によるものです。ポリアミドのCAGR 8.92%は、ポリプロピレンの限界を超えるターボチャージャー搭載エンジンおよびハイブリッドエンジンにおける高い連続使用温度を反映しています。自動車用プラスチックにおけるポリアミドの市場規模は大幅に成長する見込みです。さらに、EVバッテリーカバーが高CTIナイロングレードに移行した場合、自動車用プラスチックにおけるポリアミドの市場シェアはさらに拡大する可能性があります。ポリウレタンは重量を削減する薄型フォームの恩恵を受けながら、シーティングおよびNVH用途でのニッチを着実に確立しています。一方、PVCは欧州の自動車内装においてフタル酸フリーの熱可塑性ポリオレフィンに地位を譲っています。
プレミアムポリカーボネートは、パノラミックルーフおよびLEDライティングレンズへの応用で進展しています。ABSは密度上のペナルティに直面しながらも、光沢のある内装トリムの定番材料であり続けています。ポリエチレンの性能は全体的な生産トレンドを反映しています。しかし、EVOHバリアで強化された多層HDPEフューエルタンクは、より厳格な蒸発規制に準拠することで標準を設定しています。PBTおよびPPAなどの特殊樹脂は、センサーハウジングおよび800ボルトバスバーにおいて重要な役割を担い、寸法安定性によりプレミアム価格を実現しています。そして業界がグローバルな調達とリサイクルに向かう中、標準化されたISO略語が非常に有用であることが証明されています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ボンネット下部品が内装の成長を上回る内装部品は2025年の収益の32.98%を占めましたが、そのCAGRはCAGR 8.96%で成長する高耐熱ボンネット下部品に遅れをとっています。ボンネット下部品向けの自動車用プラスチック市場は、ターボチャージャー搭載のダウンサイジングエンジンおよびハイブリッド冷却ループが動作温度を引き上げるにつれて拡大すると予想されます。エアインテークマニホールドは現在、軽量化と最適化された気流のためにガラス繊維強化PA66に依存しており、ラジエーターエンドタンクはPPAに移行しています。
外装パネルは、OEMが軽量化のメリットと修理コストを比較検討する中で着実に成長しています。フルードリザーバー、高電圧コネクタ、シャーシシールドを含むその他の用途では、48ボルトおよび800ボルトアーキテクチャの普及に伴い、高付加価値エンジニアリング樹脂へのミックスシフトが見られます。ボンネット下部品は量の面では小さな割合ですが、プレミアム樹脂価格のために材料価値の相当なシェアを占めています。
車両タイプ別:
EVプラットフォームがプラスチック集約度を牽引従来型車両は2025年に81.96%の生産量を維持しました。しかし、電気自動車(EV)は1台あたりより多くのポリマーを組み込んでおり、CAGR 10.93%を推進しています。スケートボードフレームはトランスミッショントンネルを廃止し、複数のプレス品を置き換えられる大型フォーマットのプラスチックフロアパンへの道を開いています。ポリカーボネートまたはポリアミドで作られたバッテリーカバーは、UL 94 V-0およびIP67規格に準拠する必要があります。中国のEVメーカーは先頭に立ち、より多くの構造用プラスチックを指定しており、これは金属ツーリングに依存する従来のOEMより先を行く動きです。
初期のEVモデルは高度にエンジニアリングされていましたが、将来の再設計ではコスト効率のために金属に戻る可能性があり、2030年以降の成長を抑制する可能性があります。純粋なEVと内燃機関(ICE)の中間に位置するハイブリッド車は、中程度のプラスチック集約度を示しています。追加のバッテリーモジュールカバーを必要としますが、従来のボンネット下部品も引き続き使用しています。
原料別:
バイオベースグレードが戦略的重要性を獲得バージングレードは2025年に78.79%で依然として優位を占めていますが、OEMが原油エクスポージャーをヘッジし、カーボンニュートラルの主張を追求する中で、バイオベースプラスチックはCAGR 10.80%で拡大しました。特に、ひまし油由来のPA10.10はPA66の性能に匹敵するだけでなく、ゲートからゲートまでの排出量を大幅に削減しています。一方、サトウキビエタノール由来のバイオベースポリプロピレンは現在パイロット試験中であり、既存のツーリングとのシームレスな互換性が高く評価されています。リサイクルプラスチックは上昇軌道にあり、特にEUクォータが今後数年で拡大する見込みです。しかし課題があります:プレミアム価格設定がリサイクルコンテンツを短期的なマージン障害に変えています。
機械的リサイクルは引張特性を維持することに成功していますが、色安定性の問題に悩まされています。この課題は、より高いコストにもかかわらずバージン材料に近い品質を生み出す化学的リサイクル経路へのシフトにつながっています。アジアでは、韓国と日本が拡大生産者責任(EPR)制度を拡充しています。しかし、断片化した解体プロセスが回収率を停滞させています。さらに、中小コンパウンダーはISO環境ラベルに関連するコンプライアンスコストの負担を受けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の自動車用プラスチック市場
アジア太平洋地域は2025年に49.11%のシェアを占め、地域の中で最も高い9.94%のCAGRで成長しています。中国の野心的なEV生産目標は、ポリプロピレン需要の大幅な急増を促進しています。一方、インドの生産連動型インセンティブは、BASF、LG Chem、ロッテなどの業界大手による新たなコンパウンディング工場の設立を触媒しています。日本のカーボンニュートラルフリートへのコミットメントは、ヒマシ油ベースのポリアミドの採用における顕著な増加を牽引しています。東南アジアは第二のハブとして台頭しており、中国および韓国のサプライヤーが地政学的リスクを軽減するためにタイとインドネシアでの生産能力を戦略的に強化しています。
北米の自動車用プラスチック市場
北米は着実な軌道を描いている。米国のインフレ削減法における国内コンテンツ規則が、コンパウンディング事業をテキサス州およびルイジアナ州へと回帰させている。一方、メキシコは地域における主要な樹脂供給国であるにもかかわらず、USMCAの厳格な付加価値基準への対応に苦慮している。カナダは米国を上回る成長を見せており、エンジニアリングプラスチックや自動車用プラスチックコンパウンディングに大きく依存するプレミアムEV生産を促進するインセンティブがその成長を牽引している。
EMEAおよび南米の自動車用プラスチック市場
欧州は、車両生産台数が停滞する中でも、着実な成長軌道を歩んでいます。リサイクルコンテンツに関する積極的な義務付けとPVCフリーインテリアへのコミットメントにより、需要は下支えされています。ドイツは稼働率向上に向けた生産能力の合理化を進めており、フランスとイタリアはEV購入補助金に期待を寄せています。南米では成長が見られます。Braskemのバイオベースポリプロピレンに関するパイロットプロジェクトは、ブラジルを将来の輸出ハブとして位置づける可能性がありますが、商業的なスケーラビリティはまだ2年先です。中東およびアフリカは、サウジアラビアの現地化推進と南アフリカの組立ハブに支えられ、堅調なペースで成長しています。
規制環境
排出ガス規制と使用済み製品の循環性の両面で規制が強化されており、これにより軽量ポリマーおよび認証済み再生原料のコンプライアンス上の価値が高まっている。2026年6月、EU諸機関は自動車セクターのより循環的な仕組みを推進する規則を前進させ、新車に対する実施可能な再生プラスチック含有率要件(発効から6年以内に最低15%の再生プラスチック)を導入した。この規則はまた、リサイクル可能な熱可塑性樹脂および一部の熱可塑性エラストマーを、一部の熱硬化性樹脂などの除外対象材料区分と区別する形で適用範囲を定義している。
対照的に、米国では2026年に政策の分岐が見られ、米国EPAの措置により連邦排出規制の枠組みが再構築されている。これには、汚染物質基準の適用時期に影響を与える2026年5月の提案措置と、EPAがClean Air Act第202(a)条の権限を制限するとして挙げた2009年の温室効果ガス危険性認定を撤回する2026年2月の最終規則が含まれる。この分岐により、地域別の材料戦略の重要性が高まっており、EU向け車両プログラムはトレーサビリティ、分別、再生材料含有率の適格性認証を優先する一方、米国のプログラムはコストと供給の安定性を、より断片化した持続可能性義務の状況と両立させている。
バリューチェーン分析
自動車用プラスチックのバリューチェーンは、上流の樹脂生産(PP、PA、PC、PU、PVC、PE、および特殊エンジニアリングポリマー)から始まり、添加剤・コンパウンド化、成形加工(射出成形、押出成形、熱成形)、Tier 1モジュール統合を経て、OEM組立工場への供給に至る。その後、サービスパーツおよび使用済み車両の解体・リサイクルへと続く。このチェーンの中で、コンパウンダーおよびTier 1サプライヤーはOEMの仕様を認証済みの配合に変換し、性能要件(耐熱性、難燃性、臭気/VOC、耐擦傷性)に加え、再生材料含有率の文書化や部品トレーサビリティといったコンプライアンス要件を管理している。
最近の動きは、現地化と生産能力の増強が耐性向上の手段であることを示している。2026年7月、Sirmaxはタミル・ナードゥ州ホスールに新しいコンパウンド工場を稼働させ、自動車およびその関連用途向けに年間20,000トンを追加し、インド向けのローカル・フォー・ローカル供給を支えている。北米では、Mitsubishi Chemicalが2026年7月、ペンシルベニア州リーディングでのエンジニアリング樹脂・複合材生産拡張に2,030万米ドルを投資すると発表した。欧州のサプライヤーも循環型材料の生産能力を追加しており、Borealisはドイツのブルクハウゼンにリサイクル可能なDaployフォームの生産量を3倍にするため1億ユーロ超を投資し、2026年下半期の稼働開始を計画している。これらの投資は、関税や貿易紛争への露出、加工業者の資金調達コスト、OEMプログラムのボラティリティといった構造的制約と併存しており、これが成形業者やコンパウンダーの計画期間を圧縮している。
競合環境
自動車用プラスチック市場は中程度に断片化しています。戦略的な焦点は、ポストコンシューマーポリカーボネートおよびナイロンをマスバランスフィードストックに変換する化学的リサイクルパイロットに集中しており、サプライヤーが原油変動からマージンを切り離すのに役立っています。ブラスケムとハルドール・トプソーはバイオエタノール由来のポリプロピレンを商業化しており、LG ChemはCJ第一製糖と砂糖ベースのポリアミドで提携しています。
自動車用プラスチック産業リーダー
-
BASF SE
-
SABIC
-
Dow
-
Covestro AG
-
LyondellBasell Industries Holdings B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用プラスチック市場 このレポートでカバーされる企業
- Arkema
- Asahi Kasei Advance Corporation
- BASF SE
- Borealis AG
- Braskem
- Celanese Corporation
- Covestro AG
- Daicel Corporation
- Dow
- dsm-firmenich
- DuPont
- Evonik Industries AG
- Exxon Mobil Corporation
- INEOS
- LANXESS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- SABIC
- TEIJIN LIMITED
市場機会と将来展望
最も明確な空白領域は、EUの再生材料含有率コンプライアンスとOEMグレードの美観・性能要件が交差する部分であり、可視インテリア部品や安全関連EV部品向けに使用後再生(PCR)ポリマーを適格化することが依然として制約となっている。牽引的な信号は2026年のOEM採用やサプライヤープログラムに現れている。Covestroは、Bayblend T85X R35 CQ(再生材料35%含有のPC/ABS)がレクサスESのインテリア部品に採用されたと発表し、検証済みの原料およびコンパウンド管理に支えられればPCRブレンドがインテリアの臭気、外観、加工上の課題をクリアできることを示している。同様の共同開発の勢いはOEMとサプライヤーの関係にも見られ、CovestroとBYDはEVおよびエネルギー貯蔵向け持続可能材料に関する長期戦略的パートナーシップの覚書に署名した。
第二の機会領域は、EV熱管理、高電圧保護、センサー統合に関連する機能性ポリマーの代替であり、材料はコストと軽量性だけでなく、導電性制御、難燃性、寸法安定性で競争している。SABICが2026年3月に発表した、ADASレーダーハウジング向けのPCRベースのLNP Elcrin SLXおよび熱伝導性LNP Konduit WTF2Cは、循環性と熱管理、EMI・パッケージング制約を兼ね備えたプラスチックへの需要を支えている。バイオベースのエンジニアリングプラスチックも、OEMのカーボン会計に関連する調達多様化の道筋を提供しており、Audiが Audi Q3のドアスイッチパネルインサートにMitsubishi ChemicalsのDURABIOを選定した事例など、パイロット試験を超えた商業化の参考例として名前が挙げられている。
自動車用プラスチック市場における最近の業界動向
- 2026年6月: Covestroは、使用後再生材料を35%含有するポリカーボネート/ABSのBayblend T85X R35 CQが、レクサスESのインテリア部品に採用されたと発表した。このプログラムは、視認性の高いインテリア用途におけるPCRの使用を支えるとともに、再生原料における供給保証、トレーサビリティ、一貫した美観の基準を高めている。
- 2025年6月: BASFは、電気自動車の高電圧コネクタ向けに位置付けられたUltramid Advanced Nグレードを発表し、電気腐食の低減と色・性能の安定性を両立させることを目指した。この発売は、熱・化学・長寿命要件が従来のコネクタ材料を上回るEV電気アーキテクチャにおいて、より高付加価値のエンジニアリングプラスチックへの移行を支えている。
- 2024年7月: LyondellBasellは、低臭気性能を備えた軽量ドアウィンドウフレーム向けに設計されたインテリアグレードのポリアミドコンパウンド、Schulamid ET100を発表した。この製品は、OEMが軽量化とともにVOC/臭気の制約を指定することが増えているインテリア構造トリムにおけるサプライヤーの選択肢を拡大する。
自動車用プラスチック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、車両全体にわたって使用される自動車部品に成形されたプラスチック樹脂の価値として定義される。プラスチックはキャビン、外装、車両下部にわたる部品において機能性、軽量化、および耐久性を提供する。
対象除外範囲:ゴムおよびエラストマーブレンド、接着剤シーラント、ならびに主として高繊維複合材料(重量比で繊維含有率50%超)で構成される部品は除外する。
セグメンテーション概要
- 材料別
- ポリプロピレン(PP)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- ポリエチレン(PE)
- アクリロニトリルブタジエンスチレン(ABS)
- ポリアミド(PA)
- ポリカーボネート(PC)
- その他の材料
- 用途別
- 外装
- 内装
- ボンネット下
- その他の用途
- 車両タイプ別
- 従来型車両
- 電気自動車
- 原料別
- バージンプラスチック
- リサイクルプラスチック
- バイオベースプラスチック
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- ヨーロッパその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにおいては、車両の生産台数および材料需要の変化の方向性を説明する公開指標から着手する。OICA生産統計、USGS材料データ、ユーロスタット貿易シリーズ、国連コムトレード税関データ、IEAのEV見通しなどのソースは、需要プールならびに軽量化および電動化の方向性を把握するための基盤となる。
また、ポリマーおよび自動車関連団体の企業年次報告書、決算資料、技術文献を精査し、用途ミックスの変化および樹脂代替トレンドを把握する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの貿易データを活用し、価格設定、設備増強、および主要な最終用途エクスポージャーの範囲を検証する。これらのデスクソースはあくまで例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開資料も使用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、特に樹脂から部品への変換、地域ミックス、および契約における価格転嫁の方法など、公開データセットでは把握できないギャップを補完するために活用した。従来型プラットフォームおよびEVプラットフォームにおける採用パターンを一貫して把握するため、主要な生産地域および消費地域にわたるポリマーサプライヤー、コンパウンダー、成形業者、および車両サプライチェーン関係者と幅広く対話した。
次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:17% | アジア太平洋:41% |
| 中位層:41% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:21% | マネージャー:43% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、トップダウン型の需要再構築手法を用いて構築される。地域別の車両生産台数を車両1台当たりの標準的なプラスチック含有量と結び付け、プラットフォームミックスおよびデザイントレンドに応じて調整する。需要プールが形成された後、コモディティポリマーとエンジニアリンググレードの分割を反映した樹脂およびコンパウンド価格ロジックを用いて価値を算出し、通貨および時期の正規化を行う。
モデルの現実性を維持するため、サプライヤーの収益エクスポージャーの積み上げ、樹脂消費量のチャネルチェック、主要ポリマーの推定出荷量に対するサンプリングされた平均販売価格(ASP)の乗算など、選択的なボトムアップ近似値によって合計値を裏付ける。合計値に大きく影響するインプットには、車種別の車両生産台数、EVシェアの成長とバッテリーハウジングの集約度、内外装部品の代替率、リサイクルコンテンツの普及率、および原料連動型の樹脂価格変動が含まれる。
予測は、生産見通しおよび価格転嫁行動に関する専門家の見解に裏付けられたシナリオ分析を用いて作成され、一貫した前提のもとで年次値に変換される。特定の国またはポリマーにおいてボトムアップシグナルが不完全な場合、生産ミックスおよび貿易フローに紐付けたプロキシ比率によってギャップを補完し、インタビューフィードバックを踏まえて再度レビューを行う。
データ検証と更新サイクル
アウトプットは、地域別の車両生産台数、ポリマー需要指標、貿易収支などの独立したシグナルと照合され、時系列を確定する前に差異が調査される。ある地域で異常な変動が見られた場合、前提を再検討し、価格設定、ミックス、および変換係数について二次確認を行う。
作業は複数段階のアナリストレビューを経て、主要変数が大幅に変化した場合や新たな公開データが矛盾を生じさせた場合に、一次コンタクト先に再度確認を行う。レポートは年次で更新され、重大なイベントに対しては中間更新が行われ、クライアントがリリース時点で最新の見解を受け取れるよう、最終的な納品前スイープが実施される。
Mordor Intelligenceの自動車用プラスチック市場規模と他の公表推計値との比較
自動車用プラスチックの公表市場価値は、テーマが同一に見えても大きく異なる場合がある。多くの場合、その差異はスコープの設定方法、現在の基準年として扱われる年度、および価格と通貨のタイミングの処理方法に起因する。
本市場においては、成形された自動車部品を超えた広範なポリマー使用量を推計に含めるかどうか、また高繊維複合材料のコンテンツ、ゴムブレンド、または隣接する化学品が含まれるかどうかが大きな要因となる。もう一つの頻繁な原因はASPロジックであり、一部の調査では地域を問わず単一のブレンド樹脂価格を適用するのに対し、他の調査ではエンジニアリンググレードのシェア、リサイクルコンテンツ、および原料連動型の変化を調整し、異なる為替レートのタイングと更新カットオフを用いて換算する。乖離を低減するため、本モデルは明示的な通貨タイミングおよび生産・材料シグナルの差異チェックを伴う年次サイクルで更新される。これはMordor Intelligenceにおいて適用される更新主導の規律である。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 33.67 ビリオン 米ドル(2026年) | |
| 業界データベースA | 33.84 ビリオン 米ドル(2024年) | より早い現在年基準と高成長見通しを使用しており、価格パスが樹脂グレードミックスおよび通貨タイミングに明確に紐付けられていないため、コンポーネントスコープモデルと比較して長期的な価値が高くなる可能性がある。 |
| グローバルパブリッシャーB | 31.32 ビリオン 米ドル(2024年) | 異なる基準年から出発し、より低い長期成長プロファイルを適用しており、EVミックス、リサイクルコンテンツの採用、および地域レベルのASP変化を年次米ドル値に変換する方法についての透明性が低い。 |
表全体にわたる差異は、主にタイミングの選択と価格およびスコープ境界の処理方法によって説明さる。計上されるコンポーネント、年度アンカー、ならびにASPおよび通貨の前提を明示し、生産および材料シグナルと照合することで、最終的な数値は更新をまたいで追跡・再現しやすくなる。
レポートで回答される主要な質問
2026年から2031年にかけて車両向けプラスチック需要はどのくらいの速さで成長しますか?
自動車用プラスチック市場はCAGR 8.21%で拡大し、2026年の330億6,700万米ドルから2031年には499億6,000万米ドルに成長すると予測されています。
次世代パワートレインで最も急速に採用が進む材料はどれですか?
ポリアミドはCAGR 8.92%で拡大しており、これはターボチャージャー搭載エンジンおよびハイブリッドエンジンの高熱ゾーンがポリプロピレンの限界を超えているためです。
電気自動車がポリマーサプライヤーにとって重要な理由は何ですか?
EVスケートボードプラットフォームはバッテリーカバー、フラットフロアパン、熱管理ハウジングのために1台あたりより多くのプラスチックを追加し、ユニットシェアが低いにもかかわらず二桁の需要成長をもたらしています。
2031年までに最も急速な成長機会を提供する地域はどこですか?
中国とインドが牽引するアジア太平洋地域は、大規模なEV生産目標と現地樹脂コンパウンディングへのインセンティブにより、CAGR 9.94%でトップを走っています。