
自動車用スマートガラス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
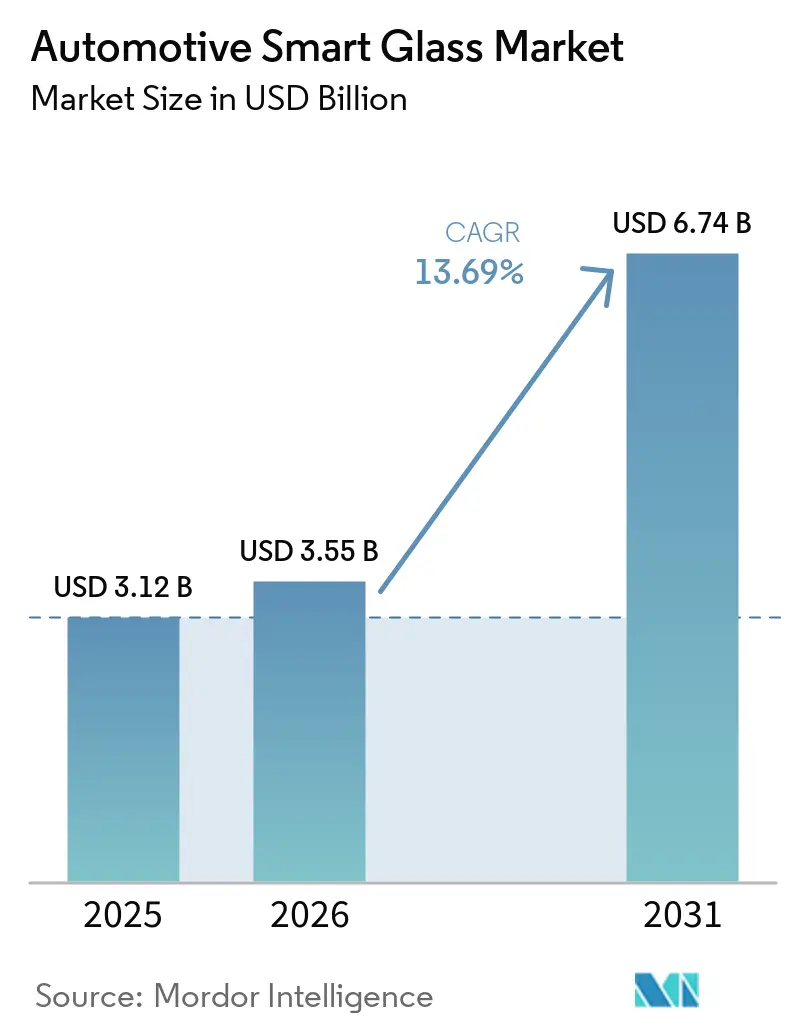
| 市場規模 (2026) | 3.55 十億米ドル |
| 市場規模 (2031) | 6.74 十億米ドル |
| 成長率 (2026 - 2031) | 13.69 % |
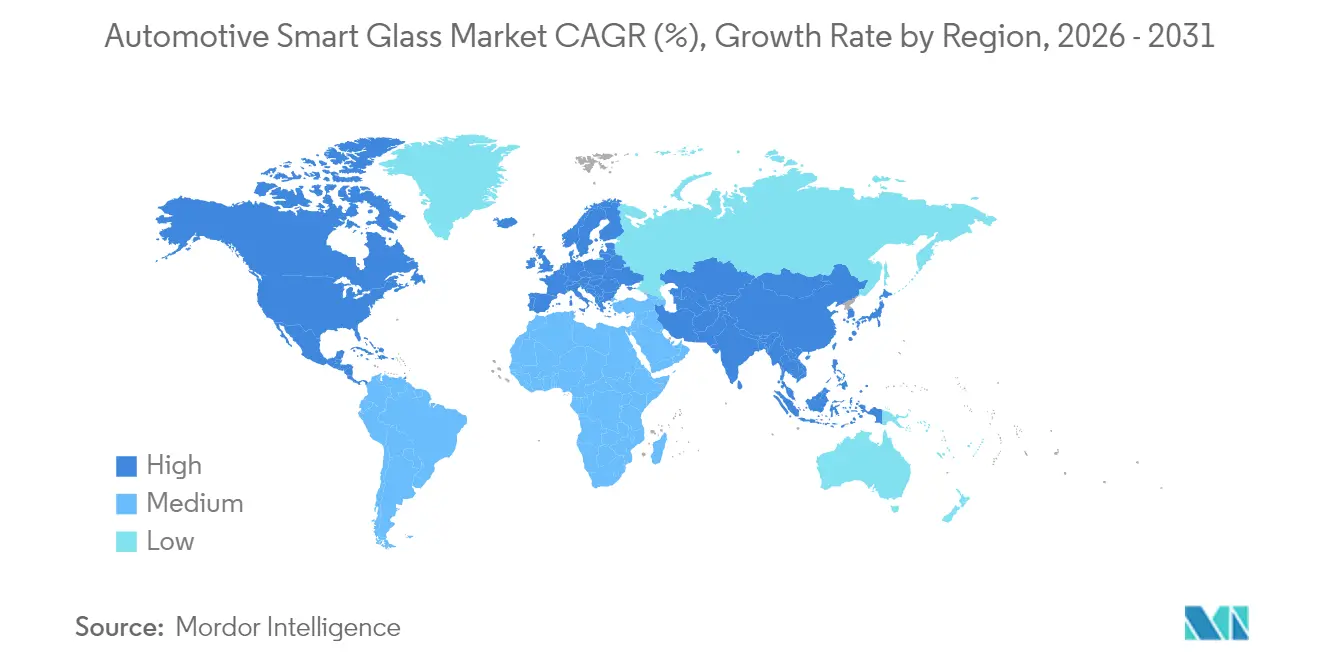
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
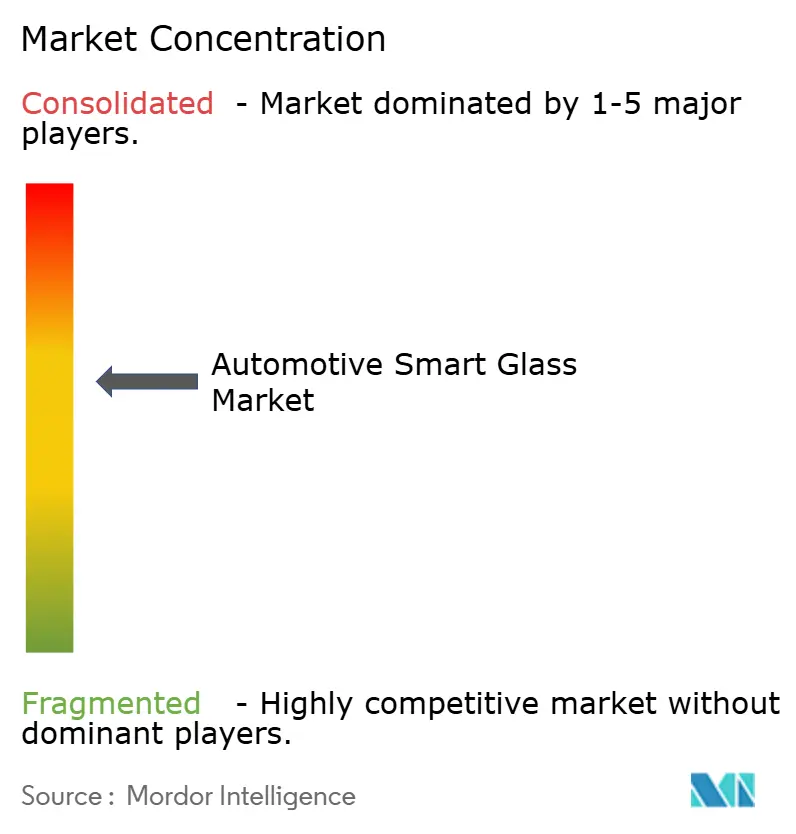
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用スマートガラス市場分析
2026年の自動車用スマートガラス市場規模は35億5,000万米ドルと推計され、2025年の31億2,000万米ドルから成長し、2031年には67億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 13.69%で成長する見通しです。この成長軌道は、プレミアム車両の急速な電動化、先進運転支援システムのより広範な展開、グレア低減および熱効率を重視した新しい車室空調規制に支えられています。エレクトロクロミックモジュールの継続的な価格下落と、より高速で切り替え可能な懸濁粒子デバイスの普及が、OEMの設計選択を再構築し、イノベーションサイクルを短縮しています。自動車メーカーはますます、調光機能と軽量化を両立させた大面積パノラミックルーフおよびHUD対応フロントガラスを求めています。同時に、サプライヤーはインジウムスズ酸化物の確保と代替透明導電体の認証取得を急いでいます。統合モジュール製品が最終組み立てをより容易にし、ティア1サプライヤーが利益率を守る一助となることから、競争の激しさは依然として中程度ながらも高まっています。一方、スマートガラスを乗客快適性向上とサービス差別化の近道と捉えるフリートオペレーターからの後付け需要も生まれています。
主要レポートのポイント
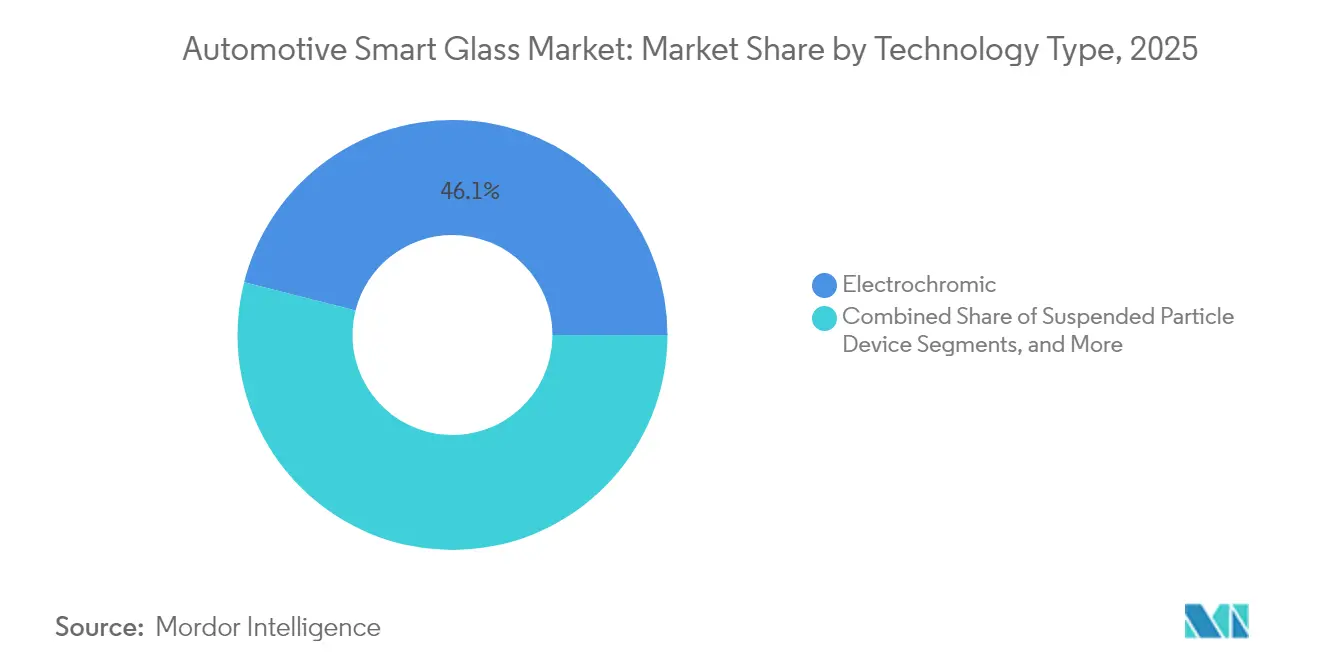
- 技術別では、エレクトロクロミックグレージングが2025年の自動車用スマートガラス市場シェアの46.05%を占めてリードしており、懸濁粒子デバイスは2031年までCAGR 14.63%を記録すると予測されています。
- 用途別では、サンルーフガラスが2025年の自動車用スマートガラス市場規模の73.42%を占め、スマートHUDおよびディスプレイパネルは2031年までCAGR 16.44%で拡大すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車用スマートガラス市場規模の62.98%を占め、当セグメントは2031年までCAGR 16.05%で推移する見通しです。
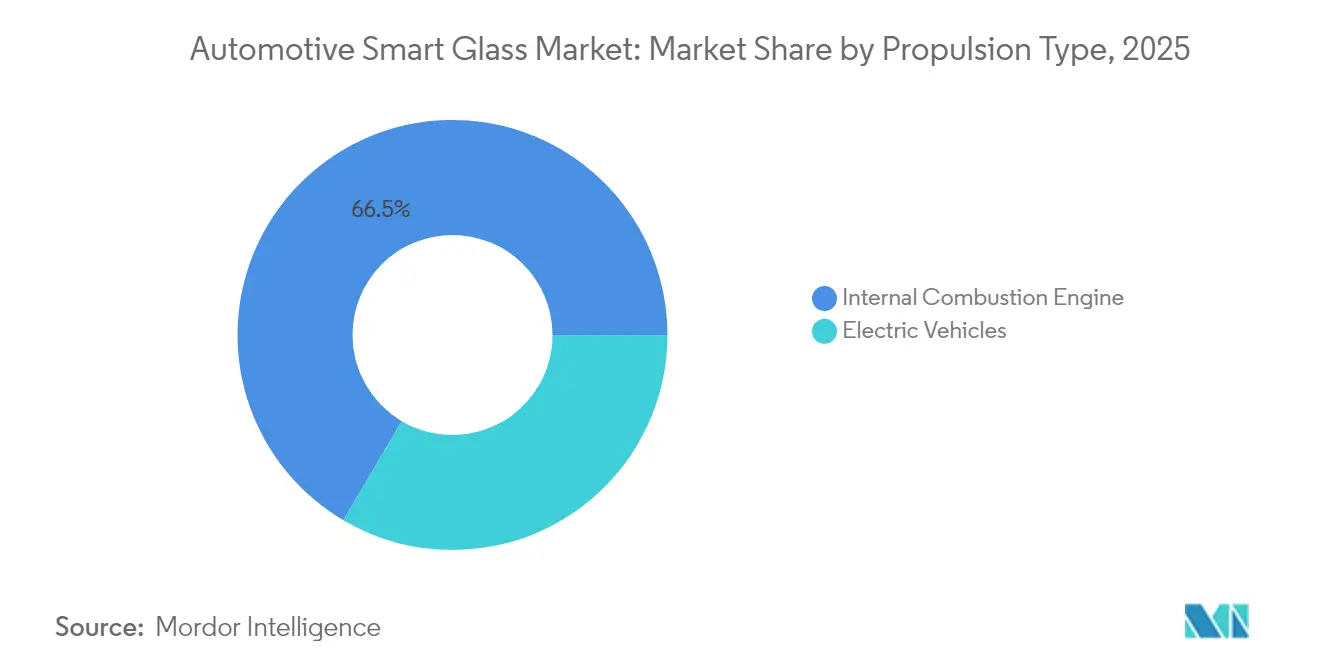
- 推進タイプ別では、内燃機関モデルが2025年の自動車用スマートガラス市場規模の66.52%を占め、電気自動車は2031年までCAGR 17.03%が見込まれています。
- 販売チャネル別では、OEM設置が2025年の自動車用スマートガラス市場規模の85.77%を占め、アフターマーケットチャネルはCAGR 16.25%で最も速い成長を示しています。
- 地域別では、北米が2025年の自動車用スマートガラス市場シェアの41.92%を占め、アジア太平洋地域は同期間にCAGR 16.02%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 調光可能HUDゾーンを必要とするADAS対応フロントガラス | +3.2% | 北米およびヨーロッパ;アジア太平洋地域で拡大中 | 中期(2〜4年) |
| バッテリー熱を相殺するEV向け大型パノラミックルーフ | +2.8% | 中国、ヨーロッパ、北米のEVハブ | 短期(2年以内) |
| エレクトロクロミックサンルーフを搭載した高級・プレミアム車両 | +2.1% | 北米およびヨーロッパ;アジア太平洋地域への波及 | 中期(2〜4年) |
| より厳格なEUグレアおよびUV規制 | +1.9% | ヨーロッパ(規制の世界的波及効果あり) | 長期(4年以上) |
| ティア1統合型スマートルーフモジュール | +1.7% | ドイツ、日本、ミシガン州 | 短期(2年以内) |
| コスト低減をもたらすカーボンニュートラルガラス溶融炉 | +1.4% | ヨーロッパおよび北米のアーリーアダプター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
調光可能HUDガラスの需要を牽引するADAS対応フロントガラス
先進運転支援スイートは、直射日光、夜明けのグレア、およびトンネル出口での明暗変化においても視認性を保つヘッドアップディスプレイに依存しています。Saint-GobainとAGCは共同で、HUDパッチのみを暗くし、それ以外のフロントガラスの透明性を維持する薄いエレクトロクロミック中間層を組み込んだ合わせフロントガラスを検証しました [1]。保護ガラスの背後に取り付けられたLumineqの透明TFELスタックは、ピーク外部輝度10,000 cd/m²において視認可能な高コントラストの拡張現実ナビゲーション矢印を提供します。より高いSAE自動化レベルを追求する自動車メーカーは、ドライバーの作業負荷を軽減し、ダッシュボード操作を最小限に保つために調光可能HUDゾーンを採用しています。HUDコンテンツの密度が拡張ナビゲーションおよびADASアラートに向けて高まるにつれ、フロントガラス用スマートガラスは単なる快適性の向上ではなく、機能的安全コンポーネントとして台頭しています。
バッテリーパック熱を相殺するEV向け大型パノラミックルーフへのOEMの推進
電動プラットフォームは急速充電および高負荷条件下で余剰熱を発生させ、受動的熱管理に新たな重点が置かれています。懸濁粒子デバイスで製造されたパノラミックルーフは、ミリ秒単位で透明から不透明に切り替わり、HVACコンプレッサーが作動する前に太陽熱の取り込みを大幅に削減できます [2]。ルノーのSolarbayプロトタイプは、動的な不透明スケジューリングが夏季サイクルにおいて実世界のEV航続距離を数パーセントポイント向上させることができることを示しています。バッテリー冷却はコスト集約型サブシステムであるため、OEMエンジニアはスマートグレージングを新しいヒートポンプアーキテクチャを補完する手軽なレバーと見なしています。その結果生まれた設計の自由度は、機械式シェードなしにより流線型のルーフラインを実現し、固定色ガラスでは再現不可能な独自のEVスタイリングキューを強化します。
スマートグレージングを促進するより厳格なEUグレアおよびUV規制
改正されたUNECE規則43は、パノラミックエリアにおける最小可視光透過率と最大紫外線暴露量に関する二重適合を義務付けており、従来の濃いティントコーティングでは不十分となっています [3]。スマートガラスはこの制約を、オンデマンドでティントを切り替えることにより回避し、グレアの少ない条件下では完全な昼間の透明性を提供しながら、高日射量イベント時にはUV制限を満たします。欧州のOEMは、地域固有のグレージングSKUを回避するために、これらのより厳格な規範を念頭に置いてグローバル車両バリアントを事前設計しており、間接的に自動車用スマートガラス市場を押し上げています。政策的圧力は、低グレアキャビンを優遇する企業フリート調達規則にまで及び、リース会社が内蔵調光ルーフを搭載したモデルを選好するよう促しています。
組み立て時間短縮のための統合スマートルーフモジュールを提供するティア1サプライヤー
WebastoやContinentalなどのモジュールサプライヤーは、ベアグレージングを超えて、制御エレクトロニクス、LEDムードライティング、太陽負荷センサー、および診断ソフトウェアを組み込んだターンキールーフシステムを提供するようになっています。工場への直接投入型モジュールは、個別の配線とシーラント工程を排除することでタクトタイムを短縮し、高生産量ラインでのシフトあたりの累計生産性を数時間分向上させる可能性があります。OEMはこれらのモジュールに伴う単一サプライヤー保証モデルを高く評価しており、物流オーバーヘッドを削減し、型式認定を簡素化します。その結果生じる価値移転は、ガラスメーカーからシステムインテグレーターへとシフトし、材料科学とメカトロニクスの専門知識を組み合わせたジョイントベンチャーを促進しながら、自動車用スマートガラス産業全体の交渉力を再構築します。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期コンポーネントおよび統合コスト | -2.9% | グローバル;新興市場で最も顕著 | 短期(2年以内) |
| 自動車グレード向けインジウムスズ酸化物の希少性 | -2.1% | グローバルサプライチェーン;生産は中国に集中 | 長期(4年以上) |
| PDLCフィルムの限られた温度動作範囲 | -1.8% | 中東、カナダ北部、シベリア | 中期(2〜4年) |
| ADASウィンドスクリーンのアフターマーケットキャリブレーションの複雑さ | -1.3% | 北米およびヨーロッパ;ADASの普及に伴い拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期コンポーネントおよび統合コスト
エレクトロクロミックおよびSPDルーフモジュールは車両あたり200〜800米ドルを加算し、このプレミアムはBセグメントやコスト重視の市場では吸収が困難なままです [4]。原材料費を超えて、OEMはルーフのクラッシュ性能を再認定し、配線経路を追加し、ボディコントロールモジュールと連携するソフトウェアを検証しなければなりません。急峻な学習曲線とライン側の工具費用は、中小規模の自動車メーカーによる早期採用を妨げます。したがってティア1サプライヤーはまず高マージンの高級車契約を追求し、これが価格下落を加速させるボリュームスケールメリットの実現を先送りにします。継続的な研究開発がインラインコーティングおよびフィルムオンロールプロセスを約束していますが、近期のコストハードルは引き続き自動車用スマートガラス市場の低位セグメントへの普及を抑制しています。
ADASウィンドスクリーンのアフターマーケットキャリブレーションの複雑さ
カメラベースのADASと組み合わせたスマートフロントガラスは、交換後に精密な光学キャリブレーションを必要とし、多くの場合OEMレベルのツールおよびターゲットボードが必要となります。独立系ガラスショップはそのような機器への資本を持たず、車両のダウンタイムが延長され、サービス料金が高くなります。北米およびヨーロッパの保険会社は保険金請求コストの上昇を報告しており、調光可能HUDガラスを搭載した車両の免責金額の引き上げを促しています。このサービスチェーンの摩擦は、転売志向のフリートバイヤーを遠ざけ、スマートガラスのリトロフィットキットの普及が進む中でもアフターマーケットのアップグレード勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
エレクトロクロミックのリーダーシップとSPDイノベーションエレクトロクロミックグレージングは2025年の自動車用スマートガラス市場規模の46.05%を占め、そのシェアはバランスの取れた切り替え速度、ライフサイクル耐久性、および低下するユニットコストに支えられています。懸濁粒子デバイスは2031年までCAGR 14.63%で成長すると予測されています。懸濁粒子デバイスは、秒以下のティント変化とより豊かなミッドトーングラデーションを提供することでギャップを縮めており、これらの特性はパフォーマンス志向のインテリアおよびユーザー制御シェーディングプリセットに共鳴します。Gentexのフィルムベースのエレクトロクロミックアーキテクチャはさらに、自動車ライン速度でのロールツーロールラミネーションを可能にすることで、ティア1ルーフサプライヤーの学習曲線を緩やかにします。
予測期間中、高速応答のためのSPDと深い不透明度のためのエレクトロクロミック層を組み合わせたハイブリッドスタックは、特にグレアとプライバシーの両方に対応しなければならないパノラミックルーフにおいて、クロスオーバー需要を取り込む可能性があります。これらの技術間の競争は、各アーキテクチャが共有のITO制約を緩和しようとする中で、次世代透明導電体への共同投資を触媒します。このレースの中で、自動車用スマートガラス市場は、全体的なパフォーマンス基準を高める相互乗り入れのブレークスルーから継続的に恩恵を受けます。
並行して、ポリマー分散液晶およびサーモクロミックフィルムは、受動的変調がコスト重視のトリムラインに適したニッチな役割を担っています。その普及率は比較的遅いものの、赤外線吸収ナノ粒子を含むPDLC変種は、暑い気候の観光ルートを運行するコーチビルト高級シャトルに有望性を示しています。サーモクロミックルーフパネルは電気入力なしに35℃以上で暗くなり、エネルギーニュートラルな車室冷却を求めるラストマイル配送バンに訴求します。これらの小規模な技術スライスは、自動車用スマートガラス市場がコスト障壁により機能を見逃す可能性のある主流モデルにも対応できるよう、対応可能なスペクトルを総合的に広げます。ティア2サプライヤーが先行者から主要特許をライセンスするにつれ、価格圧力が強まり、最終的には利益率を圧縮しつつも設置ベースを拡大することが予想されます。
注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
用途タイプ別:
サンルーフが支配し、HUDが加速サンルーフの設置は2025年の自動車用スマートガラス市場規模の73.42%を占めており、構造的なフロントガラスの再認定を必要としない簡便なルーフモジュール交換が可能であることから恩恵を受けています。ソーシャルメディアのインフルエンサーコンテンツによって増幅されたオープンエアの雰囲気に対する消費者需要により、パノラミックルーフはプレミアムトリムにおけるほぼデフォルトのアップセルとなっています。スマートガラスは、景色を遮ることなくグレアを軽減するという具体的なメリットをもたらし、先進的な快適性に関するブランドストーリーテリングを強化します。一方、スマートHUDおよびディスプレイパネルは、業界が拡張現実ガイダンスおよびドライバーモニタリングオーバーレイへとシフトするにつれ、2031年にかけて16.44%のCAGRで推移しています。自動車メーカーは、フロントガラスレベルのコンテンツが極端な照明条件下でも視認可能でなければならないことを認識しており、調光パッチを贅沢な装飾ではなく機的な必需品としています。
サイドウィンドウおよびリアウィンドウへの二次的な応用は、プライバシーと均一なキャビン温度に重点を置いており、ライドシェアリングフリートオペレーターに重宝されています。フロントウィンドシールドは、積層厚さと安全基準により技術的にはより困難ですが、ADAS互換性により車両あたりの増分収益を解放します。これらの応用は、スマートグレージングソリューションにおける自動車用ガラスの役割を拡大します。クラレのSkyVieraインターレイヤーは、最近マヒンドラのXUV 9eに採用され、ルーフの調光状態と同期するアンビエントライティングのグルーブを統合し、一体感のある視覚体験を提供します。アプリケーションの状況は、単一パネルの新奇性からマルチサーフェスエコシステムへと進化しており、この変革が車両あたりのより深いコンテンツを支え、自動車用スマートガラス市場を牽引しています。
車両タイプ別:
乗用車が数量増加を牽引乗用車は2025年の自動車用スマートガラス市場規模の62.98%を占め、フォードやトヨタを含む主流ブランドがオプションの調光可能ルーフを備えたミッドトリムバリアントを発売したことで、2031年までCAGR 16.05%で成長すると予測されています。数量のレバレッジにより、ガラスメーカーは数百万ユニットにわたって研究開発費を償却し、連続モデルサイクル内でインクリメンタルコストを二桁パーセント削減できます。特に注目すべきは、世界で最も急速に成長しているボディスタイルであるコンパクトクロスオーバーが、ミッドマーケット価格帯でもスマートガラスを正当化できる十分な大きさのルーフ開口部を備えていることです。商用車は量的には小さいものの、安全性および倉庫ベースの急速充電のために迅速なクリア機能を持つリアウィンドウを求める規制上および運用上の要件が有利に働くため、ユニットあたりの収益は高くなっています。GauzyのSmartVision設置がニューヨークのMTAバスで実証されたことは、公共部門フリートが高稼働スケジュールにおける耐久性を検証するアーリーアダプターとして機能できることを示しています。
フィードバックループが形成されています:ライドヘイリング企業が乗客体験を優先するにつれ、プレミアムティアにスマートガラスを指定し、OEMが製品ラインにわたってプリワイヤオプションを含めるよう促します。この潜在需要は乗用車パイプラインに流入し、価格をさらに引き下げる規模の好循環を生み出します。したがって、自動車用スマートガラス市場は、サプライヤーが材料の持続可能性と循環経済の信頼性を高め続ける限り、個人および共有モビリティセグメントにおける持続的な勢いを期待できます。
推進タイプ別:
EVが成長触媒として台頭内燃機関プラットフォームは2025年の自動車用スマートガラス市場規模の66.52%を依然として占めており、レガシーフリートの優位性を反映しています。しかし、明るいルーフが静粛でテクノロジーリッチな車室というEVの価値提案とシームレスに融合するため、電気自動車は2031年までCAGR 17.03%という最も速い成長を記録しています。EVアーキテクチャは補助コンバーターなしにガラスコントローラー向けの十分な低電圧DCを供給し、12V ICEボックスに対して統合を簡素化します。さらに、パワートレインの効率へのこだわりは、節約されたHVAC負荷のすべてのワットを実際の航続距離に変換し、これは規制当局と消費者の双方に共鳴する指標です。Faraday FutureのFX Super One MPVはフロンティアを体現しており、–30℃から55℃の車室気候に対するバッテリー熱オフセット戦略と超ワイドなディスプレイルーフを融合しています。
逆に、ハイブリッドプラットフォームは中間段階を示しており、OEMはスマートサンバイザーや小型の調光可能パッチを実験し、後継EV世代でのフルルーフ展開を正当化するためのテレマティクスデータを収集しています。充電インフラが拡充しバッテリー価格が低下するにつれ、一部の予測者は2030年までにスマートガラス搭載車両の半数以上が完全電動になると予測しており、推進バイアスが自動車用スマートガラス市場の永続的な成長加速因子として定着することを確実にしています。
注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
販売チャネル別:
OEMの優位とアフターマーケットの加速2025年の自動車用スマートガラス市場規模の85.77%を工場装着が占めていますが、サプライチェーンの成熟に伴い、アフターマーケットキットは2031年までCAGR 16.25%を記録しています。アフターマーケットの初期採用者には、リムジンサービスや、専用運転手付きセダンに調光可能なパーティションを後付けする特殊なアップフィッターが含まれます。制御エレクトロニクスが事前に接合されたプラグアンドプレイルーフモジュールにより設置プロセスが簡素化され、認定ワークショップでの作業時間が4時間以内に短縮されています。当初は再キャリブレーション費用を懸念していた保険会社は、アフターマーケットキットが夜明けと黄昏時の事故リスクを低減できるアンチグレアフェイルセーフモードを含む場合に割引保険料を提供しています。同時に、設置後に必要な特殊接合接着剤と安全コーディングのため、DIY愛好家は少数の顧客層に留まっています。
OEMはアフターマーケットの堅牢性をブランドエクイティのレバーとして捉え始めており、残存価値を高く保つために特定のアクセサリーパッケージを承認しています。この共存モデルは、自動車用スマートガラス市場が安定したOEMボリュームとアジャイルなアフターマーケットイノベーションという二重の収益パイプラインから恩恵を受けることを意味します。長期的には、自己修復コーティングおよびルーフパネル向けワイヤレス電力伝送のブレークスルーが、リトロフィットの機会をさらに民主化し、初代オーナー車両を超えた総対応可能需要を拡大する可能性があります。
地理分析
北米自動車用スマートガラス市場
北米は2025年の自動車用スマートガラス市場規模において41.92%のシェアを維持しており、高級車の普及密度、急速に進展するADAS規制、およびミシガン州とオンタリオ州周辺に集積するティア1サプライヤーの広範なフットプリントに支えられてい。米国の消費者は、テスラのモデルYにオプション設定されたディマブルルーフパッケージが示すように、テクノロジーによって快適性が向上した製品に対して積極的に対価を支払う意向を持っている。厳しい冬季環境に直面するカナダのフリートは、赤外線吸収を変調することで着氷除去を補助するエレクトロクロミックルーフを試験導入しており、この機能はSaint-Gobainが現在検証を進めている。フロントガラスHUDパラメータに関する国境を越えた規制の整合化により、型式認証が簡素化され、複数面への自動車用スマートガラス採用に対するOEMの意欲が持続している。
欧州自動車用スマートガラス市場
欧州は総収益において第2位に位置するが、引き続きグローバルな技術標準の形成に主導的な役割を果たしている。ドイツのプレミアムブランドが新たなスタック化学を先導する一方、フランスおよびスウェーデンの規制当局は使用済み製品の剥離問題に対処するサーキュラーエコノミー指標の導入を推進している。低グレア・低UV車内環境への同地域の強い注力が、Bセグメントハッチバック全体で採用を促進している。フォルクスワーゲンのID.3フェイスリフトでは、顧客快適性調査の結果を踏まえ、ルーフの一部に調光ゾーンが導入されている。EUホライズン研究助成金はカーボンニュートラル炉の開発を支援しており、将来的な規模拡大の基盤を提供することで、世界の自動車用スマートガラス市場全体に波及効果をもたらすことが期待される。
アジア太平洋自動車用スマートガラス市場
アジア太平洋地域は最も成長速度の速い市場として位置づけられており、2031年までに16.02%のCAGRを記録すると予測されている。世界のEV生産の中心地である中国は、Fuyaoなどの国内ガラス大手を活用してサプライチェーンの強靭性を確保している。NEV向けサンルーフに対する政府のインセンティブ施策が、夏季の都市ヒートアイランド現象によりHVACの過剰使用が問題となっているティア1都市におけるルーフトップスマートガラスの普及を加速させている。日本の軽自動車セグメントでは、リアリフトゲート向けにコンパクトなSPDパネルの試験導入が進んでおり、スペースが限られた車内環境においても動的遮機能が高く評価されていることを示している。韓国は、メモリチップ大手とティア1ルーフサプライヤーとの戦略的提携を促進し、ドライバー状態センシングとルーフティント調整を統合することで、同地域のシステムレベルのイノベーション文化を強化している。
ラテンアメリカおよび中東自動車用スマートガラス市場
現時点では規模は小さいものの、ラテンアメリカおよび中東はニッチな機会を示している。メキシコの観光フリートは景観ルートに対応するためエレクトロクロミックサイドウィンドウを後付け導入しており、湾岸諸国の高級SUVは周囲温度が50℃に達するピーク時に対応するためトライゾーンティントコントロールを採用している。これらの事例は、世界の自動車購入者の間でスマートガラスへの期待が最終的にベースラインとして定着することを示唆しており、地域間の採用格差が縮小していくことを確実なものとしている。
規制環境
フロントガラス、サンルーフ、サイドガラスに使用される自動車用スマートガラスは、光学品質および取り付けに関する長年の安全ガラス規則を満たす必要がある。これには、多くのグローバル車両プログラムに適用されるUNECE規則第43号、および米国要件に基づいて認証される車両向けの米国FMVSS 205(49 CFR 571.205)が含まれる。これらの枠組みは、可視光透過率、耐摩耗性、光学的歪みの限度を定めており、HUD対応フロントガラスやパノラミックルーフに使用される電気切替式積層構造やラミネート手法を制約している。
最近の規則・規格に関する動きも、OEMおよびティアサプライヤーが利用できる適合性ツールキットを狭めている。ISO 11983:2025(2025年1月発行)は、切替性能や耐久性を含む電気切替式ガラスの標準化された試験方法を定めており、地域間でより一貫した適格性評価を支える。米国では、NHTSAが2026年6月3日付の最終規則を発行し、2006年9月1日以前に製造されたガラスに関連する旧FMVSS第205(a)項の要件を撤廃した。これにより、現行の自動車用スマートガラスプログラムに対する基本的なガラス安全義務を変更することなく、参照事項が整理された。欧州では、車両の直接視界に関するUN規則第167号を反映した規則(EU)2026/272が、脆弱な道路利用者の視認性向上を目的とした革新的な窓デザインの概念を認めており、従来のルーフやフロントガラスの用途を超えた高度なガラスソリューションのための設計余地を新たに生み出している。
バリューチェーン分析
自動車用スマートガラスのバリューチェーンは、透明導電体やエレクトロクロミックまたはSPD機能層を含む原材料およびコーティングから始まる。その後、フィルムおよび中間膜サプライヤー、ガラスフロートおよび加工企業、ラミネートおよび電子部品統合を経て、最終的にティアサプライヤーによるモジュール組立を経てOEMへの取り付けに至る。ティアサプライヤーがガラスにコントローラー、センサー、配線、診断機能を組み合わせるため、統合はますますモジュール主導となっている。これにより、ルーフやフロントガラスの取り付けがドロップイン方式のアセンブリとして支持され、価値が単体のガラスから統合型メカトロニクスシステムへと移行している。
最近の協業は、このチェーンが工業化と多者間統合を軸に整理されつつあることを示している。Gauzyは、ティアサプライヤーおよびOEMガラス加工業者向けに、拡張性のある統合と大量生産を支えるプレファブ型スマートガラススタックを発表した。同社のSPDスマートガラスは、Research Frontiersとの協業を通じて、フラッグシップ車両プログラム向けの量産供給に採用された。ディスプレイ中心のフロントガラス用途では、ZEISS、tesa、Saint-Gobain Sekurit、Hyundai Mobisが結成したQuadAllianceが、光学、接着剤、自動車用ガラス、モジュール統合の各分野を横断した統合を示しており、ホログラフィックフロントガラスディスプレイの商業化に向けたワンストップの道筋を作り出している。需要側では、Nioへのエレクトロクロミックサイドウィンドウを供給するAmbilightや、Xiaomiとのエレクトロクロミック調光サンルーフ用途など、OEMと連携したパートナーシップが、中国中心のEVプラットフォームが設計採用を加速させる役割を浮き立たせている一方、車載グレードのITO(酸化インジウムスズ)など制約のある材料に関連する上流リスクや、代替透明導電体の必要性も露呈させている。
競合環境
競合マトリクスは中程度に断片化したままであり、レガシーガラスコングロマリットが規模の経済を活用する一方で、特化型イノベーターが特許で守られたニッチを追求しています。Saint-Gobain、AGC、およびGuardian Industriesは、数十年にわたるサプライ契約と地域に根ざしたフロートラインを背景に、OEMルーフプログラムの主要シェアを共同で支配しています。彼らの垂直統合により、スマートガラスラミネーション向けのライン転換が迅速に行え、PVBおよびITOのスポット不足から保護されています。逆に、Gentex、Gauzy、およびViewは差別化されたケミストリーに集中し、パフォーマンスリーダーシップを通じて高い平方メートルあたりの価格を実現しており、量産ラインへのアクセスのためにシステムインテグレーターと連携することが多いです。
AGCはAR(拡張現実)ナビゲーションを重畳表示できる透明ディスプレイフロントガラスを披露しており、これにより同社は同じフロントガラスの実領域を狙うエレクトロニクスサプライヤーと競合する立場に置かれています。特許分析では、層間剥離を光学性能が低下する前に検出する自己診断機能とハイブリッドスタックインターフェイスに関する新規申請のクラスタリングが明らかになっており、ソフトウェアとセンサーフュージョンがいかに決定的になっているかを浮き彫りにしています。
中国参入企業が国内EV量に連動した補助金を活用して積極的な価格のSPDバリアントを展開するにつれ、価格圧力が高まっています。これに対して、西側の既存企業は訴訟の膠着状態を回避し、市場投入時間の優位性を維持するためにクロスライセンス協定を模索しています。その結果として生まれる市場構造では、差別化は単なるティント技術ではなく、スマートガラス、アンビエントライティング、およびコネクテッドカーデータを組み合わせた総合的なシステム統合に依存しています。これらのダイナミクスは、独占的なロックインを防ぎながらイノベーションを促進する均衡のとれた競争を維持し、自動車用スマートガラス市場を活性化し適応力のあるものに保っています。
自動車用スマートガラス産業リーダー
-
AGC Inc.
-
Saint-Gobain S.A
-
Gentex Corporation
-
Nippon Sheet Glass Co. Ltd.
-
Corning Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用スマートガラス市場 このレポートでカバーされる企業
- Saint-Gobain S.A.
- AGC Inc.
- Nippon Sheet Glass Co. Ltd.
- Corning Inc.
- Guardian Industries
- Research Frontiers Inc.
- Gentex Corporation
- Gauzy Ltd.
- View Inc.
- Fuyao Glass Industry Group
- Xinyi Glass Holdings Limited
- AGP Group
- SYP Glass Group Co.,Ltd.
- SCHOTT AG
市場機会と将来展望
大きな機会は、スマートガラスと車載ディスプレイ機能の交差点で生まれつつあり、フロントガラスなどの透明面がHUDおよび次世代ディスプレイコンセプトのためのアクティブな光学プラットフォームとなっている。2026年2月に結成されたQuadAlliance(ZEISS、tesa、Saint-Gobain Sekurit、Hyundai Mobis)は、ホログラフィックフロントガラスディスプレイの工業化を軸に、サプライヤーが調光機能を超えてスマートガラスを収益化するための具体的な道筋を作り出している。また、フィルム、ラミネート、モジュール統合間のインターフェースを標準化しつつ、直接視界や運転者情報用途へのコンテンツ拡張を支える。
もう一つの機会は、オーダーメイドの高級仕様からより拡張性のあるエレクトロクロミック生産およびサプライチェーン強化への移行から生まれている。2026年1月、Mativ HoldingsはMiru Smart Technologiesへの出資を発表し、動的エレクトロクロミックウィンドウの商業化を加速させ、Argotec製TPUベースの中間膜フィルムを通じてサプライチェーンの強靭性を強化するとした。これは、上流の中間膜およびコーティングの準備状況が、自動車分野での広範な採用に向けた関門的要因として扱われていることを示している。別の動きとして、スマートガラスと自動調光ロジックを組み合わせたOEMプログラムは、サンルーフ以外の対象用途を広げている。例えば、Fuyaoは XPENGと協力し、可視光透過率の調整範囲が5%から60%に及ぶとされるAI調光フロントガラス機能を開発している。これらの動きは、EVにおける車内熱負荷の管理とHVACエネルギー消費の削減を図るOEMの取り組みと合致しており、サプライヤーがADAS対応の光学性能、広い温度範囲にわたる堅牢な切替性能、ティア1およびOEM統合を簡素化する工業化された製造形態を提供する余地を生み出している。
最近の産業開発事情 自動車用スマートガラス市場
- 2026年4月:GentexとAntolinは、次世代エレクトロクロミック調光式サンバイザーを欧州自動車市場に導入するための協業契約を締結した。この協業は、Gentexの調光技術とAntolinの内装統合の知見を組み合わせ、より統合された、キャビン対応のコンポーネントアプローチを通じてOEMの導入を加速させる。
- 2026年2月:ZEISS、tesa、Saint-Gobain Sekurit、Hyundai Mobisは、ホログラフィックフロントガラスディスプレイの工業化を加速させるためQuadAllianceを結成し、量産を支えられるサプライチェーンモデルを目指している。光学、接合・接着、自動車用ガラス、モジュール統合の各能力を組み合わせることで、このアライアンスは、限定生産プログラムを超えてディスプレイ対応スマートガラスを拡大する上での主要な障壁に対応している。
- 2025年7月:Gauzyは、ティア1サプライヤーおよびOEMガラス加工業者を対象に、大量生産と統合を簡素化することを目的とした、自動車用途向けのプレファブ型スマートガラススタックを発表した。この工業化されたスタック形式は、ラミネートおよび電子部品統合の工程数を減らし、パノラミックルーフや他のスマートガラス面のプログラムリードタイム短縮に寄与する。
自動車用スマートガラス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は車両への使用を目的として供給される、能動的な技術によって色調または透明度を変化させることができるスマートな切り替え可能自動車用グレージングから生み出される収益として計上されます。
調査範囲の除外事項:従来の切り替え不可能な自動車用ガラス、および制御された光透過率の変化を可能にしない基本的なウィンドウティントフィルムは除外します。
セグメンテーション概要
- 技術タイプ別
- エレクトロクロミック
- 懸濁粒子デバイス(SPD)
- ポリマー分散液晶(PDLC)
- サーモ/フォトクロミック
- ハイブリッド/マルチスタック
- 用途タイプ別
- サンルーフガラス
- リアおよびサイドウィンドウ
- フロントおよびリアウィンドシールド
- スマートHUD/ディスプレイパネル
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- バスおよびコーチ
- 推進タイプ別
- 内燃機関
- 電気自動車
- 販売チャネル別
- OEM(純正装備メーカー)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパのその他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- インドネシア
- ベトナム
- フィリピン
- オーストラリア
- アジア太平洋のその他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東およびアフリカのその他
- 北米
データソース、市場規模の算定、よび検証
デスクリサーチ
デスクワークは、スマートグレージングが車両に採用される需要プールと生産レートを特定することから始まり、確認可能な公開データを使用して行います。OICA車両生産統計、関連するガラスおよびフィルムカテゴリーに関するUN Comtrade貿易フロー、NHTSAおよびUNECEの車両安全基準、ならびに米国エネルギー省のエネルギーおよびグレージング効率資料などのソースは、何が製造され、どこに出荷され、どのような性能が目標とされているかを理解するのに役立ちます。
次に、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い自動車・素材関連の専門誌、および特許データベースからの裏付け証拠を重ね合わせ、技術の方向性と採用タイミングをマッピングします。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および輸出入の出荷レベルの動向に関する有料サブスクリプションも参照し、サプライヤーのエクスポージャーと国境を越えたフローのギャップを埋めます。これらのデスクソースは例示的なものであり、インプットの収集検証、および明確化のために他の多くの公開文書やデータセットも参照しました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を実用的な価格設定、普及率、およびタイミングのインプットに変換するために使用され、初期段階のプログラムの過剰計上を避けることができます。APAC、EMEA、およびアメリカ大陸にわたる素材・コンポーネントサプライヤー、自動車プログラムおよび購買担当者、ならびにチャネル側の参加者と対話し、フォローアップ確認を通じて車両クラスおよびアプリケーション(例:ルーフグレージング対サイドウィンドウ)別の採用曲線を整合させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:15% | APAC:41% |
| 中位層:43% | 部門・ユニットリーダー:31% | EMEA:34% |
| 中小規模プレイヤー:21% | マネージャー:54% | アメリカ大陸:25% |
市場規模の算定と予測
コアとなる構築は、車両生産、プラットフォームミックス、およびアプリケーションレベルの装着率から対応可なグレージング需要を再構築するトップダウンモデルであり、技術別の標準的なモジュールおよび統合価格を用いて価格設定されます。サンルーフおよびパノラミックルーフ、リアおよびサイドウィンドウ、選択的なフロントウィンドシールドのユースケースなど、スマートガラスが実際に仕様として採用されている箇所を精査し、乗用車および商用車の採用シェアを適用することで、ロジックをシンプルに保ちます。
合計値を現実的に保つため、サンプルサプライヤーの収益積み上げや主要アプリケーションの推定出荷量に対するサンプルASPなど、選択的なボトムアップ近似値で出力を裏付け、ギャップが生じた箇所で調整します。モデルに最も直接的に影響するインプットには、グローバルおよび地域別の車両生産台数、スマートルーフの普及トレンド、EVミックスのシフト、技術ミックス(エレクトロクロミック、SPD、およびPDLC)、ならびにスイッチング層とコントローラーのスケールに伴うASPの予想推移が含まれます。予測はシナリオ分析を用いて策定され、ベース、より速い採用、およびより遅い用のパスが、OEMプログラムのタイミングと価格下落予測に関する一次フィードバックに対してストレステストされ、シナリオを観測された生産シグナルと照合した後に最終的な見解が設定されます。
データ検証と更新サイクル
アウトプットは複数のパスを通じて確認され、まず車両生産合計に対するユニットの妥当性チェックから始まり、次にアプリケーションおよび技術別の妥当なASP範囲に対する価値チェックへと移行します。地域またはアプリケーションが既知のプラットフォームサイクルのタイミングと一致しない急上昇を示す場合、前提を再確認し、必要に応じてインタビュー対象者に再連絡して変更内容を確認します。
承認前に、内部レビューで貿易の方向性、特許活動のシフト、および公表されたOEMの機能展開などの独立したシグナルとモデルを比較し、異常は文書化して解決されます。レポートは年次で更新され、採用、価格設定、または供給可能性を変化させる可能性のある重要なイベントが発生した場合には中間更新が行われます。納品直前に最終パスを実施し、クライアントが最新の更新された見解を受け取れるようにします。
Mordor Intelligenceの自動車用スマートガラス市場規模算定と他の公表推計との比較
自動車用スマートガラスの公表市場数値は、含まれる製品セットが必ずしも同一ではなく、プログラムのスケールに伴い価格設定の前提が急速に変化する可能性があるため、大きく乖離して見える場合があります。このギャップは通常、各社が隣接カテゴリーをどのように扱うか、車両装着率をアプリケーション別のモジュールにどのように換算するか、そしてどの年を規模算定の基準年として扱うかに起因します。
一部の公表数値は、より広範な自動車用グレージングのアップグレードや受動的なティント製品を含んでおり、車両プログラムのタイミングで検証することなく、より速いASP下落を前提としている場合もあります。Mordor Intelligenceのモデルでは、自動車用途向けの能動的な切り替え可能スマートガラスのみが計上され、装着率を車両生産台数と照合し、アプリケーション別の技術固有のモジュール価格を確認することで、合計値の整合性が保たれていす。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.55 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 5.90 ビリオン 米ドル(2024年) | この推計は、より早い基準年を使用しているようであり、より多くのグレージングタッチポイントにわたって積極的な採用前提を適用している可能性があり、技術ミックスとモジュールASPの正規化方法についての明確性が限られています。 |
| 業界パブリッシャーB | 1.96 ビリオン 米ドル(2026年) | この数値は範囲が狭く、調光ガラスのみに近い場合が多く、ルーフグレージングプログラムとプレミアム車両の装着率を過小評価している可能性があり、完全なスマートガラスアプリケーションセットと比較して合計値が低くなる可能性があります。 |
この表は、ほとんどの変動がスマートガラスとして何が計上されるか、加えてルーフおよびウィンドウアプリケーションに想定される採用および価格パスによって説明できることを示しています。規模算定のステップを車両生産台数、アプリケーション装着率、および技術固有の価格確認に結び付けることで、最終的な数値を追跡可能かつインプットが変化した際に再現しやすい状態に保ちます。
レポートで回答される主要な質問
自動車用スマートガラス市場の現在の評価額はいくらですか?
市場は2026年に35億5,000万米ドルと評価されており、2031年までに67億4,000万米ドルを超えると予測されています。
現在、需要を支配しているのはどの用途ですか?
パノラミックサンルーフガラスは、簡単な統合と強い消費者訴求を背景に、73.42%のシェアでリードしています。
電気自動車の採用がスマートガラスの普及にどのくらい速く影響していますか?
電気自動車は最も速く成長している推進セグメントであり、スマートルーフが熱管理を支援することで2031年までCAGR 17.03%を記録しています。
技術進化を形成している主要プレーヤーは誰ですか?
Saint-Gobain、AGC、Gentex、Gauzy、およびGuardian Industriesが主要OEMプログラムを支配し、特許申請を主導しています。
メーカーが直面している主なサプライチェーンリスクは何ですか?
インジウムスズ酸化物の希少性は依然として最大のボトルネックであり、サプライヤーを価格変動と調達の不確実性にさらしています。