
オーストラリア医薬品市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
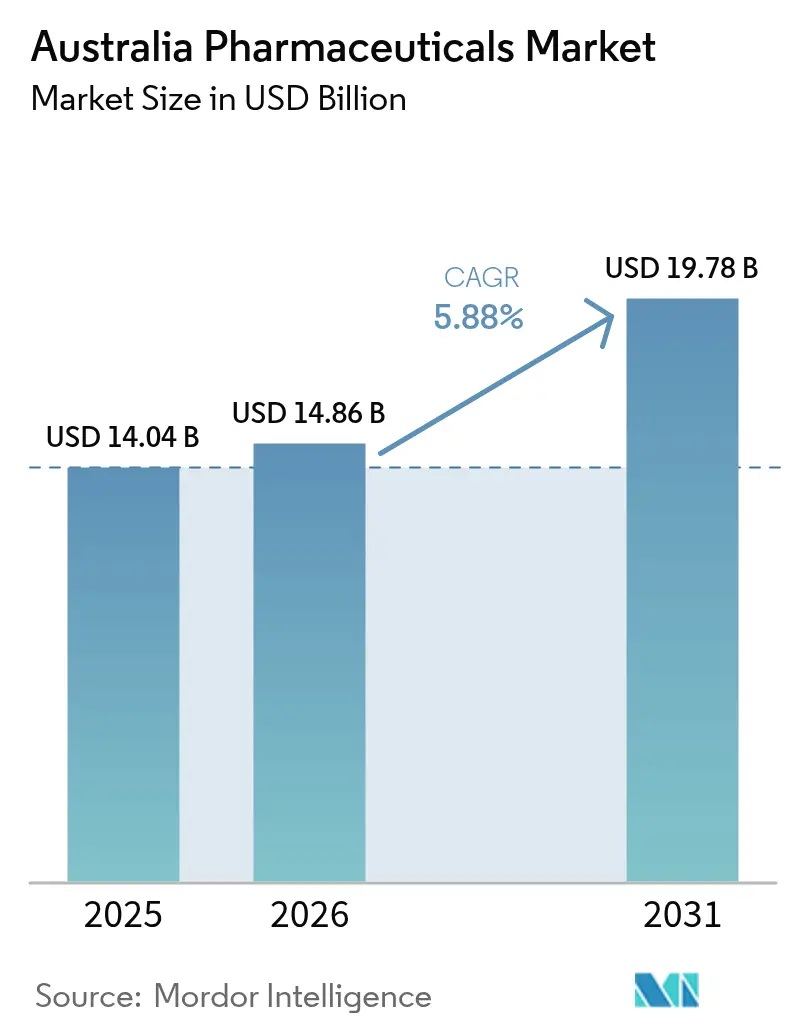
| 基準年の市場規模 (2025) | 14.04 十億米ドル |
| 市場規模 (2026) | 14.86 十億米ドル |
| 市場規模 (2031) | 19.78 十億米ドル |
| Growth Rate (2026 - 2031) | 5.88 % |
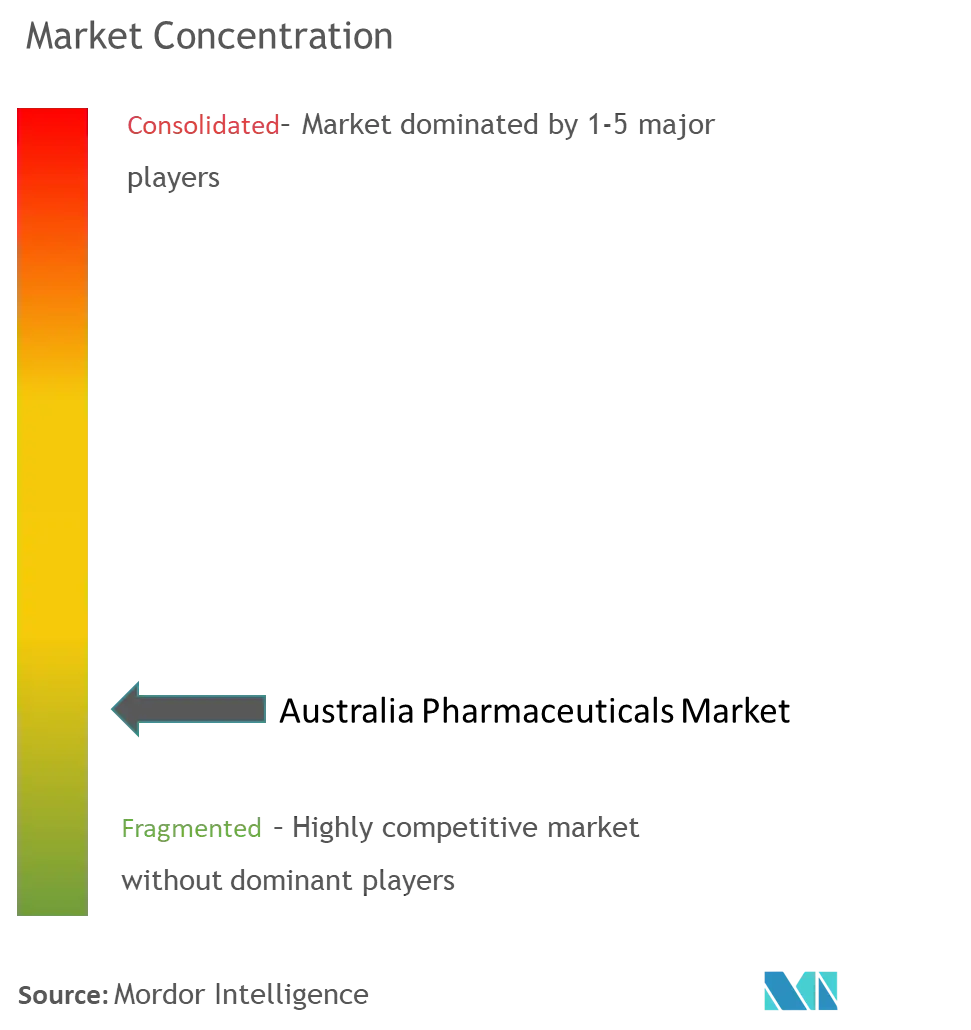
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア医薬品市場分析
2026年のオーストラリア医薬品市場規模は148億6,000万USDと推定され、2025年の140億4,000万USDから成長し、2031年には197億8,000万USDに達する見込みで、2026年〜2031年にかけてCAGR 5.88%で成長します。高齢者人口の急増、慢性疾患有病率の上昇、医薬品給付制度(PBS)のもとでの公的投資の拡大が堅調な需要を生み出しています。同時に、医薬品・医療機器局(TGA)における優先審査経路や希少疾患治療薬のローリング申請制度が規制上のリードタイムを短縮し、高付加価値バイオ医薬品の商業化を加速させています。また、抗菌薬、注射剤、mRNAワクチンの国内製造を促進する政府助成金により、サプライチェーンの強靭性も向上しており、オーストラリアが原薬(API)の90%を輸入に依存している状況の改善が進んでいます。デジタルヘルスの普及も成長の背景にあり、2020年以降2億1,900万件以上の電子処方箋が発行され、服薬アドヒアランスを高め調剤コストを削減するオンライン・ハイブリッド調剤モデルへの移行が加速しています。
主要レポートのポイント
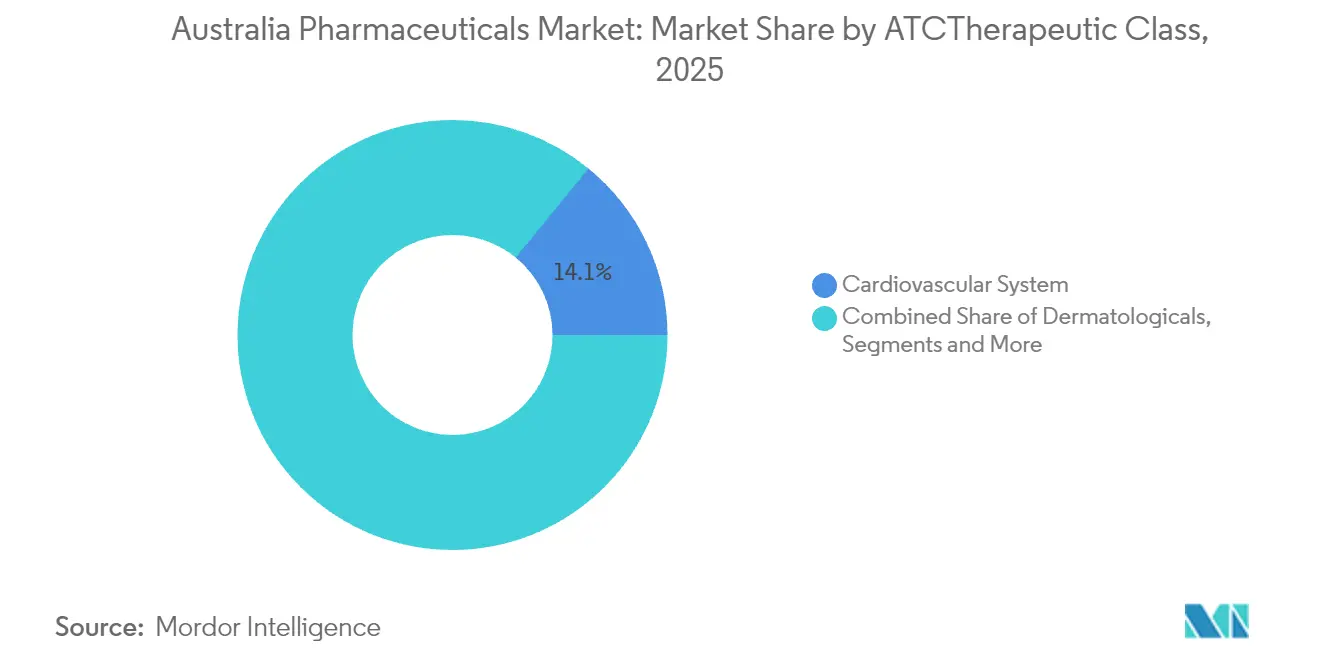
- ATC/治療クラス別では、心血管系治療薬が2025年のオーストラリア医薬品市場シェアの14.10%を占め、腫瘍治療薬は2031年にかけてCAGR 7.02%で成長しています。
- 薬剤タイプ別では、処方薬が2025年のオーストラリア医薬品市場シェアの86.10%を占め、一般用医薬品(OTC)は2031年にかけてCAGR 6.62%で成長軌道にあります。
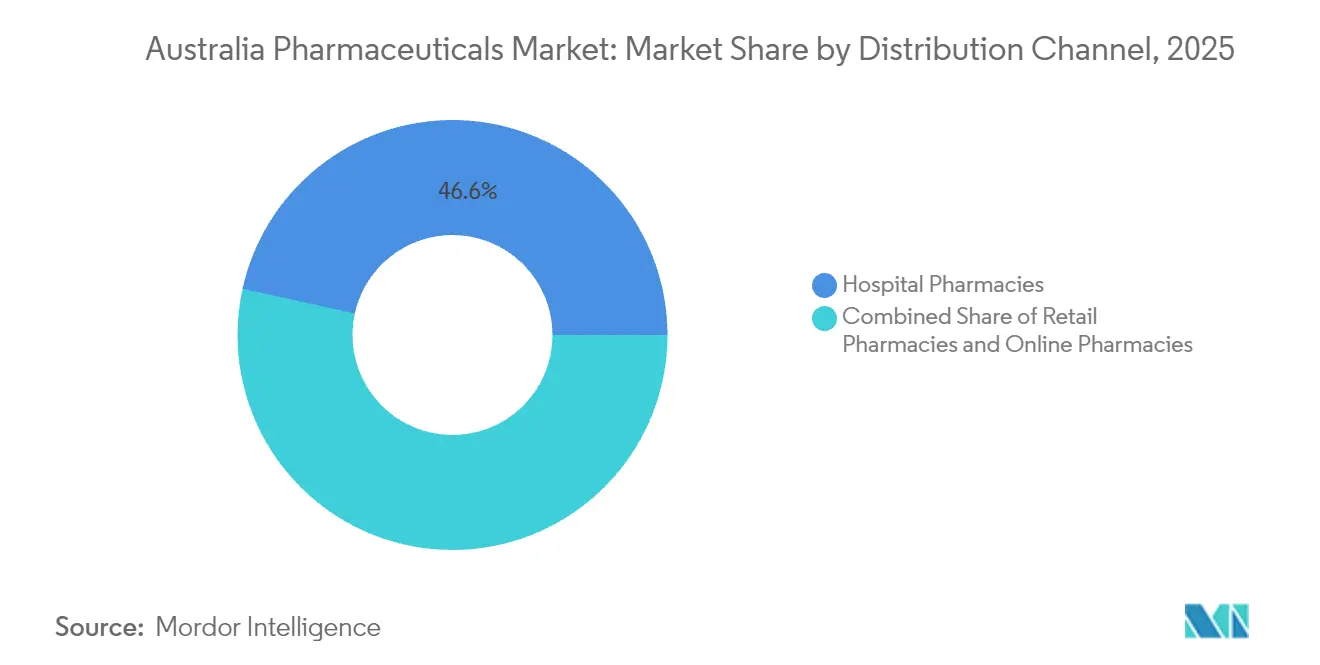
- 流通チャネル別では、病院薬局が2025年のオーストラリア医薬品市場規模の46.55%を占め、オンライン薬局はCAGR 6.92%で最も急速に成長するチャネルとなっています。
- 剤形別では、錠剤が2025年のオーストラリア医薬品市場規模の51.40%のシェアを占め、注射剤は2026年〜2031年にかけてCAGR 6.74%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オーストラリア医薬品市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢者人口の増加と慢性疾患負担 | +1.8% | 全国 – 都市部クラスター | 長期(4年以上) |
| PBSの拡充による強力な政府資金援助 | +1.2% | 全国 – 地方部へのアクセス向上 | 中期(2〜4年) |
| バイオ医薬品・バイオシミラーの採用拡大 | +0.9% | 全国 – 都市部での早期普及 | 中期(2〜4年) |
| デジタルヘルスと電子処方箋によるアドヒアランス向上 | +0.7% | 全国 – 都市部での加速 | 短期(2年以内) |
| 製造業の国内回帰インセンティブ | +0.5% | 全国 – 産業拠点 | 長期(4年以上) |
| 臨床試験エコシステムの拡大による早期アクセスの実現 | +0.4% | 全国 – 研究センター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢者人口の増加と慢性疾患負担
オーストラリアの65歳以上の人口はすでに420万人を超えており、2063年までに医療支出が6倍に増加すると予測されています。心血管疾患だけで120万人が罹患しており、糖尿病管理コストは2024年に12億AUDに達しました。多疾患併存に伴う複雑な多剤併用療法が定期的な処方を促進しており、2024年に免疫グロブリン収益が20%増加したことがその証拠です。新たに導入された60日分調剤制度は患者の受診回数を削減することを目的としていますが、臨床医の慣性により対象処方箋の30%にとどまっています。高齢化、慢性疾患、処方更新の効率化が相互に作用することで、オーストラリア医薬品市場をマクロ経済の減速から守る持続的な需要が生まれています。
PBSの拡充による強力な政府資金援助
連邦政府の医薬品支出は2031年までに130億USDから210億USDへ増加する見込みであり、2022年7月以降264件の新規または改訂PBS収載が承認されています。患者の自己負担額は2029年まで25AUDに上限が設定されており、トラスツズマブ デルクステカンなどの高付加価値腫瘍治療薬への公平なアクセスを支えています。同薬のPBS価格は160,000USD超から1処方あたり31.60AUDに引き下げられました。[1]オーストラリア政府保健省、「生命延長乳がん治療薬がPBSでの拡大アクセスを取得」、health.gov.au 計画中の医療技術評価改革により、優れた製品については6ヶ月以内のPBS収載が約束されており、適格申請の90%について収益化の加速が見込まれます。
バイオ医薬品・バイオシミラーの採用拡大
TGAの簡素化された審査経路によりバイオシミラーの普及が拡大しており、Biocon-Sandozアライアンスのもとで8,000万AUD相当のトラスツズマブおよびベバシズマブのバイオシミラーが市場に参入しました。仮承認プロセスの目標審査期間は現在220営業日とされており、肺がんおよび食道がんを対象としたティスレリズマブなどの新規免疫療法の参入を容易にしています。コスト削減効果のあるバイオシミラーがフォーミュラリーで優先されるなか、GLP-1受容体作動薬や遺伝子治療薬が審査パイプラインを進んでおり、バイオ医薬品のイノベーションは引き続き活発です。
デジタルヘルスと電子処方箋によるアドヒアランス向上
2020年以降、1億1,180万AUDのインフラ投資に支えられ、全国の処方医、薬局、患者をつなぐシステムのもとで2億1,900万件以上の電子処方箋が調剤されています。アクティブスクリプトリストの機能により複数処方箋のチャネルをまたいだ管理が可能となり、アドヒアランスを強化しながら転記ミスを削減しています。ただし、規制当局はテレヘルスに関する苦情の増加を受け、AI支援による非同期処方に対して注意を促しており、リアルタイムの臨床医による監督を義務付ける新たなガイダンスが策定されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| TGAの厳格な規制スケジュールとコンプライアンスコスト | -0.8% | 全国 | 中期(2〜4年) |
| PBSの価格規制によるマージン圧迫 | -0.6% | 全国 | 長期(4年以上) |
| 輸入原薬へのサプライチェーンの脆弱性 | -0.5% | 全国 | 中期(2〜4年) |
| 若年層における医薬品アクセスのギャップ | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
TGAの厳格な規制スケジュールとコンプライアンスコスト
標準的な処方薬の承認には255営業日を要し、優先審査でも150日かかるため、革新的な治療薬のキャッシュバーン期間が長期化します[2]医薬品・医療機器局、「優先審査経路による処方薬の申請」、tga.gov.au。電子コモン・テクニカル・ドキュメント(eCTD)の義務的な提出やハイリスク監査も、社内に規制対応能力を持たない中小規模のスポンサーにとってコンプライアンスコストをさらに押し上げています。
PBSの価格規制によるマージン圧迫
価格開示ルールにより、PBS償還額は実際の市場価格に連動しており、ジェネリック競合品が参入した時点でオリジネーター収益が削減されます。例えば、スタチン支出は数量が安定しているにもかかわらず、2011年の11億AUDから2022年には1億6,770万AUDへと減少しました。医薬品供給安全保障保証制度のもとでの一時的な上乗せ措置は薄いマージンを一部補填しますが、4〜6ヶ月分の在庫保有が求められるため運転資本が拘束されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ATC/治療クラス別:腫瘍治療薬が最速成長、心血管系が数量を支える
心血管系セグメントは2025年のオーストラリア医薬品市場規模の14.10%を創出しており、120万人の診断患者数とCSL Seqirusとの独占ライセンス契約のもとで経口LDL低下療法NEXLETOLのPBS収載が後押ししています。一方、腫瘍治療薬の収益はトラスツズマブ デルクステカンなどの抗体薬物複合体やティスレリズマブなどのチェックポイント阻害薬のPBS償還に牽引され、2031年にかけてCAGR 7.02%で成長しています。
競争が最も激しいのは腫瘍治療薬セグメントであり、国内の臨床試験密度とTGAの迅速審査経路が研究から臨床応用までのサイクルを短縮しています。心血管系治療薬は漸進的なイノベーションと生活習慣病の有病率に依存しており、安定したキャッシュフローをもたらす一方で価格侵食リスクが広範に存在します。両セグメントともバイオ医薬品の全面的な採用から恩恵を受けていますが、腫瘍治療薬はオーストラリア医薬品市場全体の成長を支えるプレミアム価格設定が可能です。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


薬剤タイプ別:処方薬の優位性、OTCの勢い
処方薬は2025年のオーストラリア医薬品市場シェアの86.10%を占めており、医師の処方箋を通じて需要を誘導するPBS補助金モデルを反映しています。一般用医薬品(OTC)は、片頭痛・アレルギー治療薬のダウンスケジューリングや薬剤師処方パイロットプログラムによるアクセス拡大を背景に、CAGR 6.62%で普及が進んでいます。
処方薬セグメントはバイオシミラーの展開と連動して成長しており、新たなバイオシミラーが参入するたびに対象クラスの平均PBS支出が約25%削減されます。一方、OTCセグメントはデジタルに精通した消費者のセルフケアトレンドから利益を得ています。両チャネルが組み合わさることで収益が多様化し、PBSの価格圧力が緩和され、オーストラリア医薬品市場の長期的な強靭性が高まります。
流通チャネル別:病院薬局がリード、オンラインが急成長
病院薬局は複雑ながん点滴、バイオ医薬品、重篤疾患治療薬を背景に、2025年のオーストラリア医薬品市場規模の46.55%を占めています。オンライン薬局は、全国の認可薬局に処方箋をメールやテキストメッセージで送付できる電子処方箋法制に支えられ、最速のCAGR 6.92%を記録しています。
病院は腫瘍治療薬と急性期医薬品において強固な地位を維持していますが、電子商取引事業者は慢性疾患の処方更新やウェルネスカテゴリーを取り込み、ラストマイル物流を再編しています。病院、小売、オンラインチャネルを融合したハイブリッド調剤モデルがサプライチェーンの複雑性を再定義し、オーストラリア医薬品市場における患者ロイヤルティをめぐる競争を激化させるでしょう。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
剤形別:注射剤が加速
錠剤は2025年に51.40%のシェアで主力剤形の地位を維持していますが、バイオ医薬品や遺伝子治療薬の普及に伴い注射剤がCAGR 6.74%で拡大しています。Pfizerのメルボルン工場への1億5,000万USDの設備投資により抗菌薬向けの自動充填・仕上げラインが追加され、BaxterのIV輸液拡張により2027年までに国内生産量が8,000万ユニットに達する見込みです。
注射剤の成長は精密医療への転換を示しており、国内生産能力の拡大がコールドチェーンリスクと輸入ボトルネックを軽減しています。錠剤は数量面でのリーダーシップを維持しますが、マージン面での上昇余地はオーストラリア医薬品市場全体で1回の投与あたりの治療価値を高める高複雑性注射剤へと移行しつつあります。
地理的分析
シドニー、メルボルン、ブリスベンなどの大都市圏がイノベーションの普及を牽引し、臨床試験活動の大部分を占め、年間1億回分の製造能力を持つModernaのmRNA施設などの主要製造プロジェクトを擁しています。南オーストラリア州のNoumedの1億USDプラントや西シドニーのBaxterのIV輸液施設が単一州への集中リスクを分散させており、地域的な多様化が進んでいます。
テレヘルスと電子処方箋が都市部と地方部のアクセス格差を縮小していますが、専門医の不足が続く遠隔地ではPBS利用率が依然として低い水準にとどまっています。連邦政府のサプライチェーン安全保障プログラムは重要なPBS品目について6ヶ月分の在庫を義務付けており、輸入ショック時の全国的な供給を確保しています。
今後、クイーンズランド州とビクトリア州における州主導の薬剤師処方パイロットプログラムがプライマリケアをさらに分散化させ、特に慢性疾患維持薬においてチャネルミックスをコミュニティ薬局へと傾け、オーストラリア医薬品市場全体にわたるバランスのとれた地理的拡大を支援するでしょう。
規制環境
オーストラリアでは、1989年治療用品法(Therapeutic Goods Act 1989)に基づき、主に治療用品行政局(TGA)が医薬品を規制している。市場参入にはオーストラリア治療用品登録簿(ARTG)への登録と、CTDベースの申請書類および認可を受けた国内拠点または認証済み海外製造業者に対するGMP要件を含む、処方薬に関するオーストラリア規制ガイドライン(ARGPM)への適合が求められる。償還および広範な患者アクセスは、医薬品給付制度(PBS)およびPBACの医療技術評価によって管理されており、これは補助金モデルの下で大半の処方薬の商業的普及の基盤となっている。
最近の政策改定は、負担可能性と収載の仕組みの両方を強化した。2026年1月から、PBS一般患者負担の上限は25オーストラリアドル(それまでの31.60オーストラリアドルから)に引き下げられた。2026年4月、保健・高齢者介護省は、アフリベルセプトなどの製品に影響を与える変更を含むPBS収載を改定する4月更新措置を発出し、同時にPBSおよび国家予防接種プログラム収載のコスト回収に関する2026-27年度コスト回収実施声明(CRIS)案についての公開協議も実施した。これらの変更は、スポンサーがTGA登録のスケジュールをPBAC申請戦略およびPBS収載管理と整合させる二段階要件を強化する一方で、変化する費用および収載更新プロセスへの対応も求めている。
バリューチェーン分析
オーストラリアの医薬品業界における価値創出は、通常、原薬(API)および添加剤の調達(依然として輸入依存度が高い)から始まり、製剤化および充填・仕上げ製造を経て進む。品質リリースはTGA規制下のGMPに従って行われ、その後流通は卸売業者および薬局チャネルを通じて進む。下流では、卸売・物流層は国内アクセス要件によって形成され、温度管理保管およびコールドチェーンプロバイダーが高複雑性のバイオ医薬品やワクチンを支えている。地域薬局および病院薬局が主要な調剤窓口となっており、2020年以降の電子処方箋の普及拡大に伴い、オンライン調剤の重要性も高まっている。
供給の強靭性に関する要件も、事業運営モデルの形成にますます影響を与えている。PBS医薬品供給安全保証および関連する最低在庫保有ガイドライン(特定医薬品について2023年7月1日施行)は、責任者に対してオーストラリア国内で通常需要の約4〜6か月分の在庫を維持することを求めている。これにより、製造業者およびスポンサーは、国内の倉庫保管能力、需要計画、および代替調達への投資を進めることになる。最近の動きとしては、IDT Australiaの契約および開発業務、QIMR Berghofer/Q-Genの細胞・遺伝子分野における活動、そしてSanofiがブリスベンのENTRIバイオマニュファクチャリング施設の最初のテナントとして確定したことなどを含む、国内での受託製造およびバイオ製造能力の拡大が挙げられる。これらの動向が相まって、臨床開発、cGMP生産、および商業供給の継続性の間の国内での連携が強化されている。
競合状況
市場は中程度の集中度を示しており、Pfizer、Novartis、AstraZenecaなどの多国籍企業が高付加価値セグメントを支配する一方、国内の主要企業CSLは血漿分画製剤とインフルエンザワクチンでリーダーシップを維持しています。CSLの2024年収益は免疫グロブリン需要により20%増加しましたが、潜在的な貿易関税が研究開発予算を圧迫する可能性があります。
パートナーシップが増加しており、CSL SeqirusはEsperionから対象患者120万人のNEXLETOLコレステロール治療薬のライセンスを取得し、BioconとSandozは8,000万AUD相当の腫瘍治療バイオシミラーで提携しました。製造イノベーションが新たな差別化要因として台頭しており、Pfizerのロボット生産ラインとEgo PharmaceuticalsのZorzi Innovation Centreへの1億5,600万AUDの投資が、先進的かつコスト効率の高い生産体制への転換を示しています。
Telix PharmaceuticalsやStarpharmaなどのニッチなバイオテクノロジー企業は、それぞれ放射線治療診断薬やデンドリマーベースのデリバリープラットフォームに関する規制上の迅速審査経路を活用しており、パイプラインの多様化を目指すグローバル大手にとっての買収ターゲットとなっています。全体として、競争上の成功はPBS償還の専門知識、薬剤経済学的エビデンスの創出、および医薬品供給安全保障保証制度の厳格な基準を満たせる強靭なサプライチェーン体制にかかっています。
オーストラリア医薬品業界リーダー
Abbvie Inc.
Amgen Inc.
AstraZeneca plc
Eli Lilly & Co.
Pfizer Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、自国内および先端製造の分野に集中しており、最近の政府支援による能力拡大と具体的なプロジェクトが、受託開発・製造サービス(CDMO)、無菌供給、および新興モダリティのための余地を生み出している。2026年4月、ニューサウスウェールズ州は、Aurora Biosynthetics社が運営するマッコーリー大学イノベーション・プレシンクトに9,600万オーストラリアドルのRNA研究製造施設を開設し、RNA関連の開発・製造に特化したプラットフォームを新たに追加した。2026年7月、クイーンズランド州政府は、主権産業開発ファンドを通じてQIMR Berghoferを支援し、Q-Gen施設においてウイルスベクター製造スイートを構築し、細胞・遺伝子治療の能力を拡大することで、先進治療の国内臨床応用と供給を後押しした。
市場アクセスおよび負担可能性の設定は、価格規律を強化しつつも、高付加価値治療薬にとって短期的な商業化の道筋を生み出している。2026年1月からのPBS一般患者負担の25オーストラリアドルへの引き下げは、慢性疾患および専門領域における幅広い普及を後押しする。連邦政府、Medicines Australia、およびGBMAの間の継続的な戦略協定(2022年7月1日〜2027年6月30日)、および新規医薬品資金保証枠組みは、PBAC推奨収載が量的転換の中心であることを強化している。デジタル化も運営面での要素を加えており、電子処方箋の利用量の持続的増加やActive Script Listなどのツールが、店舗およびオンラインチャネル全体でより統合された調剤ワークフローを支えている。これは、包装、服薬アドヒアランス支援サービス、およびオムニチャネル対応のための流通パートナーシップを整合させる企業にとって有利に働く。
最近の業界動向
- 2026年3月:Eli Lillyは、CSLとの間で抗IL-6モノクローナル抗体クラザキズマブの開発・商業化に関する世界的権利についてライセンス契約を締結し、1億米ドルの前払い金を含む契約を結んだ。この契約により、オーストラリアに本拠を置くパートナーが後期バイオ医薬品開発において重要な役割を担うことになり、専門バイオ医薬品分野における協業モデルでのオーストラリアの存在感を強化する可能性がある。
- 2025年10月:Sandozは、エタネルセプトのバイオシミラーErelziについてPBS収載を確保した。PBS償還は、成熟したTNF阻害薬クラスにおける競争的な切り替えの動きを支え、価格圧力を高め、病院および地域薬局チャネル全体でバイオシミラーの浸透を拡大させる。
- 2024年9月:Pfizerのアダリムマブ・バイオシミラーAbriladaが、複数の炎症性疾患適応症についてPBSに収載された。この収載は、高ボリュームの免疫学領域における補助対象アクセスを拡大し、バイオシミラー商業化における規模拡大の主要なレバーとしてPBS収載の重要性を強化した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、オーストラリア医薬品市場は、処方薬および一般用医薬品を含め、オーストラリア国内で販売・調剤された医薬品の価値として測定され、病院、リテール、およびオンライン薬局チャネル全体で集計されている。
対象範囲の除外事項:医療機器、診断薬、および栄養補助食品(大半のビタミン剤およびニュートラシューティカルを含む)は、本市場規模算定において医薬品として計上されていない。
セグメンテーション概要
- ATC/治療クラス別
- 消化管・代謝
- 血液・造血器官
- 心血管系
- 皮膚科用薬
- 泌尿生殖器系・性ホルモン
- 全身性ホルモン製剤
- 全身性抗感染薬
- 抗腫瘍薬・免疫調節薬
- その他の治療クラス
- 薬剤タイプ別
- ブランド品
- ジェネリック品
- 剤形別
- 錠剤
- カプセル剤
- 注射剤
- その他(外用薬、貼付剤など)
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場規模算定を確定する前に、基礎的な需要および政策的背景を設定するために用いられた。オーストラリアのPBS支出および処方統計、治療用品行政局(TGA)の登録簿および承認情報の更新、オーストラリア健康福祉研究所(AIHW)の医療支出系列、オーストラリア統計局の人口および年齢構成表、そしてクロスチェック用のOECD医療データなどの公開資料を活用した。
その後、企業の年次報告書、投資家向け説明資料、および入手可能な範囲での薬局・卸売業者の開示情報を確認し、製品構成の変化、ジェネリック化のサイクル、およびチャネルの動向を追跡した。一部の箇所では、企業財務情報の有料サブスクリプション、特許データベース、および出荷レベルの輸出入データを用いて、方向性のあるトレンドを検証し、公開系列データの粒度が十分でない部分を補完した。ここに記載した情報源は例示的なものであり、作業中には他の多くの公開資料および有料資料も検証・確認のために使用された。
一次インタビューおよび調査
一次調査は、二次データが明確に説明できなかった事項、特に価格圧力、入札行動、および処方薬とジェネリック医薬品間の量的移行の速度を検証することに重点を置いた。オーストラリア全体の製造業者、流通業者、薬局チャネル関係者、および医療関係者と幅広く意見交換を行い、需要要因およびチャネル別シェアに関する前提を照合した。
回答は、治療領域別の成長分野、独占権消失後の典型的な価格下落パターン、および償還・処方集変更のタイミングの影響を確認するために用いられた。複数のインタビューが同じ方向性を示した場合にのみ、モデルの調整を行った。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:31% | 経営幹部(CXO):15% |
| 中堅層:47% | 機能・部門責任者:29% |
| 中小規模企業:22% | マネージャー:56% |
市場規模算定と予測
規模算定は、オーストラリア特有の償還および消費に関する指標を用いて対象となる医薬品プールを再構築するトップダウン方式から開始し、その後、処方薬と一般用医薬品のカテゴリー区分および主要な調剤チャネルに整合させた。総計を現実的なものにするため、高シェア治療群についてサンプル抽出した単価と推定量を掛け合わせた値を、集計されたサプライヤーおよび流通業者の収益指標と比較するなど、選択的なボトムアップ検証を行った。
モデル構築に影響を与えた主要な入力要素には、PBS支出の方向性および処方量、特許失効とジェネリック代替の速度、ATCパターンに基づく治療クラス構成の変化、オンライン薬局へのチャネル移行、および慢性疾患医薬品需要に影響を与える人口高齢化指標が含まれる。直接的な数量または価格データが不足している場合は、インタビューからのフィードバックと公開されている価格ベンチマークから範囲を構築し、繰り返しのクロスチェックを通じて精緻化した。
予測は、需要感度に関する簡易な多変量回帰分析を組み合わせたシナリオ分析を用いて作成され、償還の厳格化、ジェネリック浸透、および治療構成の変化などの変数についてストレステストを行った。最終的な見通しは、単一の積極的または保守的な経路ではなく、価格下落および普及速度に関する一次調査での議論から得られた合意範囲を反映している。
データ検証と更新サイクル
出力結果は、政策主導の支出系列、チャネルレベルの指標、および実際の市場イベントに結び付けられるサプライヤーのコメントなど、複数の独立した情報源をトライアンギュレーション(三角測量)することで検証された。モデルが予期しない急変を示した場合、タイミングの問題、通貨換算、およびチャネル間の重複計上について入力データを再確認し、その後、異常値を確認するための追跡調査を実施した。
最終確定前に、前提条件、計算ロジック、および対象範囲の整合性がデータセットおよび記述全体で一貫していることを確認するため、複数段階のアナリストレビューを経る。報告書は毎年更新され、大規模な償還ルールの変更や治療需要を変化させる主要な製品発売など、重要な事象が発生した場合には中間更新も追加される。提供の直前には、クライアントが最新の更新版を受け取れるよう、最終確認が行われる。
Mordor Intelligenceによるオーストラリア医薬品市場規模と他の公表推計との比較
同じ国について議論している場合でも、対象とする医薬品の範囲や価格算定基準が常に一致しているわけではないため、この市場に関する公表値は大きく異なることがある。ある推計が償還支出に大きく依存する一方で、別の推計が非補助対象の購入を含む、より広範な販売ベースの視点を用いている場合にも、差異が生じる。
一般用医薬品はMordor Intelligenceのオーストラリアに関する対象範囲に含まれているが、一部の公表値は処方薬のみの支出に近い形になっており、一般用医薬品カテゴリーが重要な意味を持つ場合、リテール薬局における需要を過小評価する可能性がある。差異はまた、時間の経過に伴う価格の扱い方によっても生じる。一部のモデルは平均価格を一定として適用するが、他のモデルは特許失効後の価格下落やPBS主導の価格引き下げを、異なるタイミングの前提とともに組み込んでおり、これが総計値を変化させる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.04 B (2025) | |
| 業界誌A | USD 15.90 B (2025) | 処方薬支出および政策主導の報告に整合していることが多く、一般用医薬品の需要の一部を見落とす可能性があり、AUDからUSDへの換算タイミングも異なる場合がある。 |
| 業界ニュースレターB | USD 24.50 B (2030) | 先行予測は異なる時間軸を用いており、より楽観的な成長率および外国為替に関する前提を組み込む可能性があり、チャネル区分や価格下落の扱いに関する透明性は限定的である。 |
総合すると、この差異は主に、何が医薬品としてカウントされるか、価格が時間の経過とともにどのように段階的に引き下げられるか、そして推計が償還支出に基づくのか、より広範な販売に基づくのかによって説明される。変数を観察可能な需要指標に結び付け、インタビューからのフィードバックによって検証することで、最終的な数値は計画用途において追跡可能かつ再現可能なものとなる。


レポートで回答される主要な質問
オーストラリア医薬品市場の規模はどのくらいですか?
オーストラリア医薬品市場規模は2026年に148億6,000万USDに達し、CAGR 5.88%で成長して2031年には197億8,000万USDに達する見込みです。
オーストラリアで最も急速に拡大している治療クラスはどれですか?
腫瘍治療薬は2031年にかけてCAGR 7.02%で成長しており、他のすべてのセグメントを上回っています。
オーストラリア医薬品市場の主要企業はどこですか?
Abbvie Inc.、Amgen Inc.、AstraZeneca plc、Eli Lilly & Co.、Pfizer Inc.がオーストラリア医薬品市場で事業を展開する主要企業です。
なぜ注射剤のシェアが拡大しているのですか?
バイオ医薬品および遺伝子治療薬の承認急増により注射剤による投与が必要とされており、充填・仕上げ能力への国内投資が促進されています。
最終更新日:


