
医薬品3PL市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
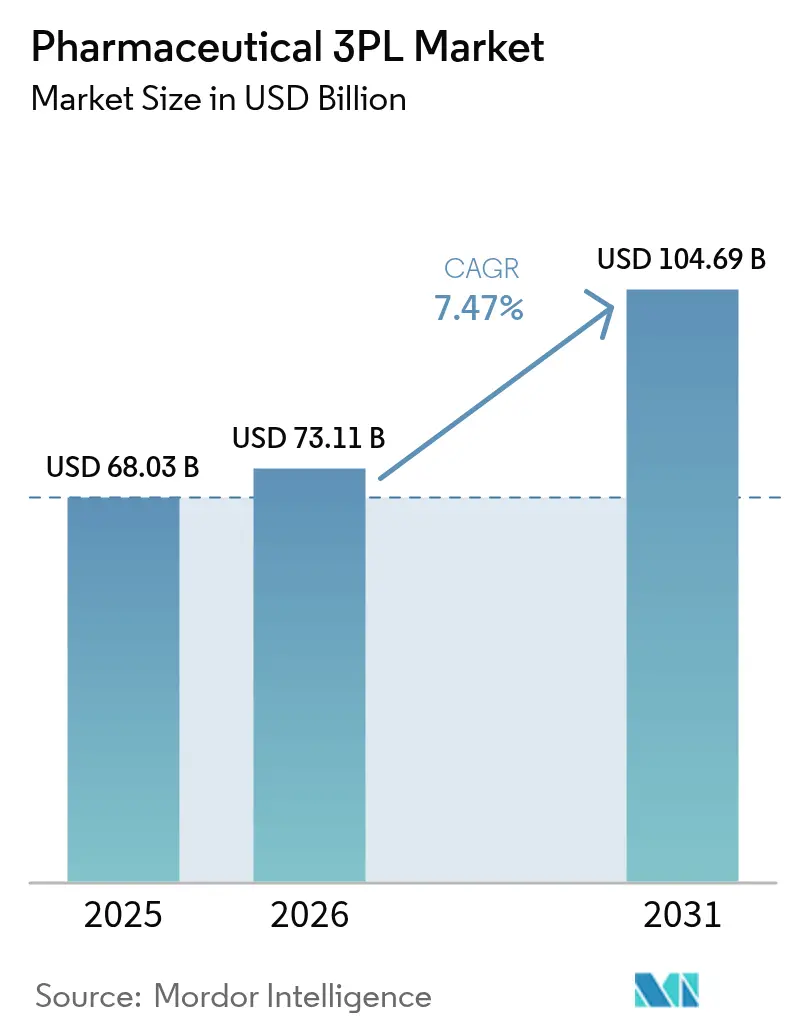
| 市場規模 (2026) | 73.11 十億米ドル |
| 市場規模 (2031) | 104.69 十億米ドル |
| Growth Rate (2026 - 2031) | 7.47 % |
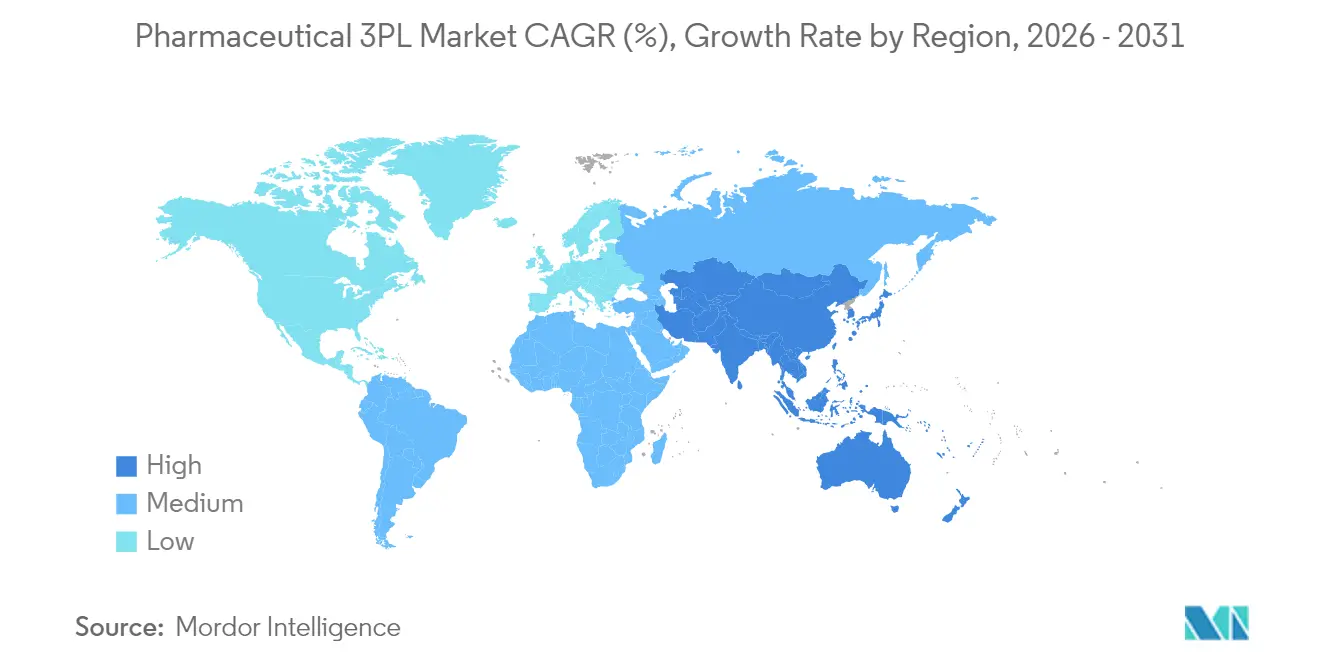
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品3PL市場分析
医薬品3PL市場規模は2025年に680億3,000万米ドルと評価され、2026年の731億1,000万米ドルから2031年までに1,046億9,000万米ドルに達すると推定され、予測期間(2026年~2031年)中の年平均成長率は7.47%となっています。この成長は、温度管理が必要な製品の範囲の拡大、より厳格な流通規制、および中小規模の製薬会社によるアウトソーシングの増加を反映しています。インテグレーターが専用ヘルスケアネットワークを拡張するにつれて競争が激化しており、デジタル監視技術への投資がエンドツーエンドの出荷可視性を提供しています。細胞・遺伝子療法に牽引された超低温対応ニーズは、3PLの資本を極低温フリーザー、液体窒素輸送容器、およびリアルタイムIoTトラッキングへと向けています。並行して、電子薬局の急増がサプライチェーンを小口化し、ラストマイル事業者は患者の玄関先まで製品の完全性を保証することを求められています。アジア太平洋地域の製造拠点の拡充と政府の医療支出がこれらのトレンドを増幅させ、同地域を特化型物流契約における最も急成長するアリーナにしています。
レポートの主なポイント
- サービスタイプ別では、国内輸送管理(DTM)が2025年の医薬品3PL市場シェアの45.65%を占めました。付加価値倉庫保管・流通に関する医薬品3PL市場は、2026年~2031年の間に年平均成長率8.31%で成長すると予測されています。
- 温度タイプ別では、非コールドチェーンサービスが2025年の医薬品3PL市場規模の63.25%を占めました。コールドチェーンサービスに関する医薬品3PL市場は、2026年~2031年の間に年平均成長率10.14%で拡大しています。
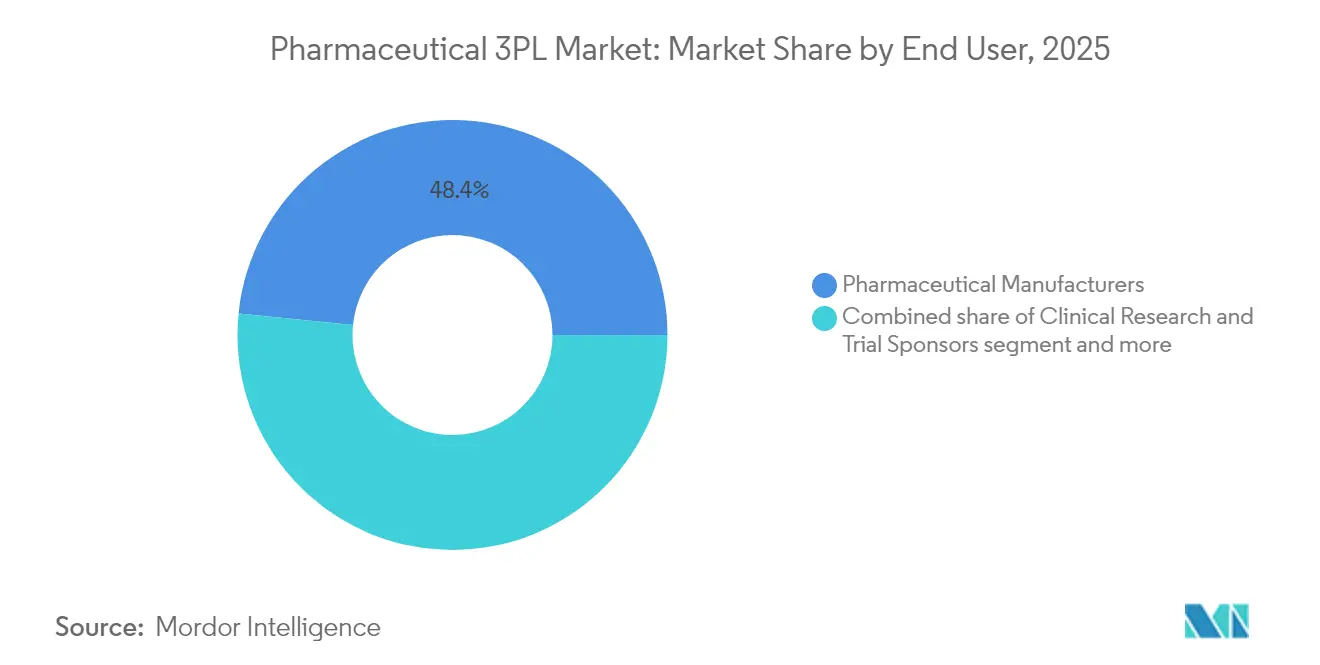
- エンドユーザー別では、医薬品メーカーが2025年の医薬品3PL市場規模の48.40%を占めました。電子薬局チャネルに関する医薬品3PL市場は、2026年~2031年の間に年平均成長率11.22%で成長しています。
- 処方薬が2025年の医薬品3PL市場の54.20%を占めており、細胞・遺伝子療法は2026年から2031年にかけて年平均成長率12.32%で成長すると予測されています。
- 地域別では、北米が2025年の医薬品3PL市場収益シェアの33.40%でトップとなりました。アジア太平洋地域の医薬品3PL市場は、2026年~2031年の間に最速の年平均成長率10.65%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スペシャルティバイオロジクスのコールドチェーン厳格化ニーズ | +2.1% | 北米、欧州、グローバル展開 | 中期(2~4年) |
| 新興地域における中小製薬企業のアウトソーシング | +1.3% | アジア太平洋、南米、中東 | 中期(2~4年) |
| GDPに牽引されたリアルタイム監視 | +1.0% | 欧州、北米、グローバル | 短期(2年以内) |
| 電子薬局の小口化 | +1.8% | 北米、欧州、先進アジア太平洋 | 短期(2年以内) |
| 新型コロナウイルス感染症後のワクチンパイプライン | +0.9% | グローバル | 中期(2~4年) |
| IoTおよびブロックチェーンの可視性 | +1.2% | 北米、欧州、グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格なコールドチェーン遵守を必要とするスペシャルティバイオロジクスの台頭
現在もなお、全ワクチン投与量の半数が温度逸脱による有効性の損失で毎年廃棄されており、350億米ドルが無駄となり、多くの流通ネットワークにおけるコンプライアンス上の問題が露呈しています[1]Patheon、「ワクチン流通におけるコールドチェーンの課題」、patheon.com。バイオロジクスは現在、冷蔵、冷凍、極低温の各温度帯にわたっており、輸送業者はGDP認定ハブ、アクティブコンテナ、および継続的監視データロガーへの投資を余儀なくされています。例えばDHLは、2030年までにライフサイエンス収益をEUR 100億(118億3,000万米ドル)を超える水準に倍増させるべく、スペシャライズド・ファーマ・ネットワークおよびGDP認定拠点の拡充を進めています。これらの施設は、冗長化された冷凍設備、適格包装、および輸送中テレメトリを組み合わせており、製造業者が在庫バッファーを削減し、上市サイクルを加速することを可能にしています。
新興国における3PLへの中小製薬企業のアウトソーシング
インド、ベトナム、ブラジルの中堅製薬企業は、適格化されたフリーザー、シリアル化スキャナー、またはGDP認定スタッフを設置するための資本が不足していることが多いです。地域専門業者へのアウトソーシングにより、オンデマンドで適合インフラを利用でき、出荷タイムラインが改善され、運転資本が解放されます。中国では、中国リソース医薬(華潤医薬)と60社以上の多国籍サプライヤーとのアライアンスが、より小さな製品量に合わせた統合型保管・流通サービスへの堅調な需要を示しています。マルチテナント倉庫、バッチレベルのトレーサビリティ、および通関サポートを提供するベンダーは、こうしたクライアントへのアプローチにおいて明確な優位性を享受しています。
リアルタイム監視投資を促進する厳格なGDP規制
欧州医薬品庁(European Medicines Agency)は2024年にGDPの実地検査を再開し、現在はリスクの高い流通業者を優先的に対象とし、物流事業者にレーンレベルでの適格温度記録の維持を求めています[2]欧州医薬品庁(European Medicines Agency)、「新型コロナウイルス感染症後のGDP検査再開」、ema.europa.eu。米国では、FDA検査官が2023年に776件のGDP監査を実施し、パンデミック以降最多となりました。事業者はコントロールタワーダッシュボードにデータを送信するIoTセンサーを設置し、閾値が逸脱した際にプロアクティブな迂回を可能にしています。ブロックチェーンのパイロット導入は、さらに改ざん不能な監査証跡を確保し、DSCSAの義務要件と検証可能な出所に関する顧客の高まる期待の双方を満たしています。
電子薬局の小口化によるラストマイル温度管理ニーズの拡大
直接患者向けのプラットフォームは、郊外および地方の住所全域でラベル固有の温度範囲内に保たれなければならない、より小口で高頻度の出荷を発送します。CoverMyMedsは、米国のバーチャル薬局がUPSおよびFedExのクリニカルソリューションをますます活用し、コールドチェーンの完全性を維持しながら翌日配送目標を達成していることを指摘しています[3]。このモデルにより、3PLは断熱輸送容器、再利用可能なジェルパック、およびリアルタイムのルーティングアルゴリズムを組み合わせて、コンプライアンスを犠牲にすることなくコストを管理することが求められています。需要クラスター近くのハブアンドスポーク型マイクロフルフィルメントセンターにより、処方箋量のオンライン移行に伴う輸送時間とリスクが低減されます。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| コールドチェーンインフラの不足 | –1.5% | アフリカ、アジア太平洋の一部、南米 | 長期(4年以上) |
| 入札モデルからのコスト圧力 | –0.8% | 欧州、新興市場 | 中期(2~4年) |
| 国境を越えた規制の乖離 | –1.2% | 主要貿易ルート | 中期(2~4年) |
| GDP訓練を受けた労働力の不足 | –0.7% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
途上地域におけるコールドチェーンインフラの不足
GDP適合の保管設備の限界と不安定な電力供給網が、サハラ以南のアフリカと東南アジアの一部におけるワクチン普及を制約しています。ポータブルソーラー式フリーザーとコミュニティ流通ハブが暫定的な解決策として登場していますが、温度管理が必要な医薬品の急増するパイプラインに対して容量が追いついていません。多国籍3PLは、より高い設置コストと長い回収期間に直面しており、公衆衛生上の重要なニーズにもかかわらず拡大ペースが鈍化しています。
貿易フローを複雑にする国境を越えた規制の乖離
ウィンザー枠組みなどの規制により、北アイルランドにサービスを提供する流通業者はUKとEU双方のGDP法令を遵守することが義務付けられ、重複した監査および文書化が必要となっています。同様の二重基準はGCC諸国やメルコスール加盟国においても生じており、輸送時間の延長と在庫バッファーの増加をもたらしています。強力な規制業務担当者と多言語コントロールタワースタッフを擁する企業はこれらのボトルネックを軽減できますが、規模の小さなブローカーは罰金や出荷遅延のリスクにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
付加価値倉庫保管・流通の加速医薬品3PL市場内のサービス構成は引き続き国内輸送管理に偏っており、2025年の収益の45.65%を占めました。しかし、付加価値倉庫保管・流通のサブカテゴリーは年平均成長率8.31%で拡大する見込みであり、保管、キッティング、再ラベル貼付、および厳格なサンプリング要件への対応が可能なシングルウィンドウパートナーへの製薬会社の需要を反映しています。提供者はモジュール式クリーンルーム、シリアル化ライン、およびGDP監査された保管プロセスを提供することで差別化を図っています。製造業者が延期戦略と最終市場に近い後工程のカスタマイズを組み込むにつれて、倉庫保管サービスの医薬品3PL市場規模は幹線輸送収益を上回ると予想されます。高度な倉庫管理システム、垂直ラッキング、エネルギー効率の高い冷凍設備がコストとカーボン指標の双方を改善し、顧客ロイヤルティを強化しています。
国内輸送管理は、病院や薬局への日常的な補充において果たす組み込み的な役割のおかげでスケールの優位性を維持しています。ただし、価格競争は激しく、燃料サーチャージへの依存度が高い状況が続いています。国際輸送管理は、国境を越えた規制の乖離とモーダル輸送の混雑により輸送サイクルが長期化するため、より緩やかな成長にとどまっています。市場リーダーは貨物フォワーディングのコントロールタワーと通関ブローカープラットフォームに資本を投入していますが、規模の小さな事業者は治験または患者指定輸入に特化することでニッチな差別化を図り、より広い医薬品3PL市場内での利益率圧縮を緩和しています。

注記: 個別セグメントのシェアはレポート購入時に入手可能


温度タイプ別:
コールドチェーンがアンビエントを凌駕非コールドサービスが2025年収益の63.25%を占めていましたが、温度管理レーンが年平均成長率10.14%という堅調な成長を示すにつれ、その構成比は低下すると予測されています。それでもアンビエントレーンは、市販鎮痛剤、ジェネリック医薬品、および原薬賦形剤にとって引き続き重要であり、輸送業者の豊富な容量によって価格上昇が制約されています。逆に、細胞・遺伝子療法の極低温輸送は、冷蔵関税の5倍から7倍にも達するプレミアム収益を獲得しています。こうした格差により、事業者はレーン別の利益率プロファイルに基づいて車両・倉庫をセグメント化し、医薬品3PL市場全体での戦略的な焦点を鋭化することを余儀なくされています。
インフラ投資は、デュアル冗長コンプレッサーとリアルタイム検証を備えた、2℃から-20℃の間でフレキシブルに対応できるハイブリッド冷蔵室に集中しています。冷凍レーンの医薬品3PL市場シェアが規制上の閾値に近づく中、輸送業者はドライアイスのカーボンフットプリントを削減するために相変化材料を使用したパッシブコンテナを試験導入しています。デジタルツインシミュレーションが潜在的なボトルネックを特定し、計画担当者が気象障害を回避しながら適格温度範囲を維持するための迂回ルートを設定できるよう支援しています。
エンドユーザー別:
電子薬局によるフルフィルメントの変革製造業者は依然として2025年の収益プールの48.40%を供給しており、卸売業者や病院ネットワークへの適合保管と大量流通のために医薬品3PL市場を活用しています。しかし、電子薬局の直接消費者向けサブセクターは、処方箋のデジタル化と在宅配送に対する保険会社のインセンティブに後押しされ、年平均成長率11.22%で成長するでしょう。この変化により在庫管理単位が増加し、ピッキングサイクルが加速するため、3PLは自動ディスペンサー、ビジョンベースの品質保証検査、および安全ロッカー積載ベイを備えた施設の改修を進めています。
トレーサビリティ法制は各出荷小包のシリアルレベルスキャニングを義務付け、データ負荷を増大させています。IoTビーコンとAIルート最適化を組み合わせた提供者は、廃棄リスクを削減し、定時性能を向上させ、遠隔医療プラットフォームからのリピートビジネスを獲得できます。したがって、医薬品3PL業界はパレット中心の業務から小口化されたネットワークへと転換しており、廃棄物を削減してESG目標に沿った小型断熱輸送容器や再利用可能な包装プールへの需要が高まっています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
製品タイプ別:
細胞・遺伝子療法がロジスティクスを拡張処方薬が2025年収益の54.20%をもたらし、長年確立されたサプライチェーンと予測可能な受注パターンによって支えられています。しかし、バイオロジクスがラベルシェアを獲得するにつれて、このセグメント内のコールドチェーンのサブセットも拡大しています。一方、細胞・遺伝子療法は年平均成長率12.32%を記録し、医薬品3PL市場規模において前例のない取扱いの複雑さをもたらしています。個別化されたバッチはそれぞれ、-150℃以下という極低温でチェーン・オブ・アイデンティティ管理のもとで輸送され、温度逸脱が発生した場合に代替品が存在しません。
3PLは気相液体窒素輸送容器、冗長化された温度プローブ、およびライフサイエンスエンジニアが常駐する24時間365日対応のコマンドセンターに投資しています。World Courierは、CGT開発者の約60%が極低温輸送需要の急増を見込んでいると報告しており、このCapEx軌道を裏付けています。CGTレーンの医薬品3PL市場シェアは出荷量に比して不均衡に上昇しており、突出した収益性をもたらす一方で、スポンサー監査および規制当局の検査に合格するための厳格なSOPガバナンスを必要としています。
地域分析
北米医薬品3PL市場
北米は2025年の世界収益の33.40%を占め、堅調なバイオロジクスパイプライン、高度なコールドチェーン能力、および統合された規制フレームワークに支えられています。UPS単独で2026年までにヘルスケアロジスティクスの売上高200億米ドルを目標としており、この目標はFrigo-Transなどの買収によって裏付けられ、大陸間コリドー全体にわたるマルチ温度対応を強化しています。米国のDSCSAの展開およびカナダのHealth Canadaガイドラインの強化により、シリアライゼーション、トラック&トレースおよびGDP認定人材への需要が持続しています。その結果、同地域の医薬品3PL市場はプレミアム価格レーンを育成し、サービスイノベーションの先行指標であり続けています。
アジア太平洋医薬品3PL市場
アジア太平洋地域は2031年にかけて最も高い10.65%のCAGRを記録する見込みであり、中国およびインドにおける製造規模の拡大、ならびにインドネシア、タイ、ベトナムにおける保険適用範囲の拡大が牽引しています。China Resources PharmaceuticalとPfizerおよびAstraZenecaとのパートナーシップは、B2Bおよび患者直送チャネルにまたがる統合型倉庫・流通プラットフォームへの移行を示しています。ALPS LOGISTICSやMITSUI-SOKOなどの日本の既存事業者は極低温ネットワークを拡大しており、シンガポールのGDP認定自由貿易ゾーン倉庫は同都市国家のハブとしての地位を強化しています。地方都市ではインフラ格差が依然として存在しますが、国家物流回廊、幹線道路の整備、および通関のデジタル化がサービスレベルの格差を縮小しています。
欧州医薬品3PL市場
欧州は、厳格なGDP監督およびドイツ、スイス、イルランドにおける堅固なライフサイエンスクラスターに支えられ、相当なシェアを維持しています。欧州医薬品庁による査察の再開は継続的な温度記録を重視しており、運送業者はキャリブレーション済みIoTセンサーを搭載するよう車両を改修しています。ブレグジットおよびウィンザー・フレームワーク後の越境複雑性により、北アイルランドにサービスを提供する流通業者はEUおよび英国の両法令の下でプロセスを二重認定する必要があり、コンプライアンスコストが増大しています。フランクフルト、アムステルダム・スキポール、リエージュの確立された航空貨物ゲートウェイと欧州横断鉄道・道路回廊が統合されることで、業務上の回復力は高い水準を維持しています。

規制環境
医薬品3PL事業は、レーンや製品カテゴリーによって異なる、重複する流通品質・トレーサビリティ要件によって形作られています。米国では、FDAが管轄する医薬品サプライチェーン安全法(DSCSA)が、製造業者、卸売業者、調剤業者にわたるパッケージレベルのトレーサビリティおよび相互運用性要件を引き続き推進しており、ハブ運営、再梱包、例外処理を行う3PL事業者にとってコンプライアンスの複雑性が増しています。2026年3月、FDAは全国医薬品コード(NDC)を統一12桁形式に標準化する最終規則を公布しました。これにより、倉庫システム、ラベリングワークフロー、下流のEDI連携全体にわたるデータガバナンスおよびマスターデータの整合性への対応が求められています。
欧州では、医薬品を扱う3PL事業者は各国の管轄当局からの認可の下で運営し、EudraLexを通じて参照されるEU医薬品適正流通基準(GDP)ガイダンスに準拠する必要があります。欧州医薬品庁(EMA)は2024年中に、リスクの高い流通業者に重点を置いた現地GDP査察を再開し、検証済みの温度記録と監査可能な逸脱管理の必要性を一層強めました。グローバル事業者はまた、医薬品に関するWHOの保管・輸送ガイダンスに沿って輸送・梱包管理を行っており、航空物流プログラムでは、主要レーンにおける時間・温度に敏感な製品の統一的な取り扱いを支援するため、業界全体で用いられている温度管理フレームワークをますます参照するようになっています。
バリューチェーン分析
医薬品3PLのバリューチェーンは、完成医薬品(モデルによっては治験薬材料を含む)の入庫処理、GDP準拠の保管、注文構成(ラベリング、キット化、シリアライゼーション関連のスキャン)、そして卸売業者、病院、小売薬局、患者直送チャネルへのマルチモーダル流通をカバーしています。供給可用性とレーンの安定性における上流の変動性は下流の在庫状況に波及し、そこで3PL事業者はマルチテナント倉庫と、キャリア、梱包、コンプライアンス文書を調整するコントロールタワー実行によってボラティリティを緩和します。治療法がより高付加価値の製品や、より厳格な温度帯へとシフトするにつれ、専門梱包サプライヤー(アクティブコンテナ、認定シッパー、相変化材料)、センサー・IoTデータプロバイダー、品質保証サービスが、輸送能力と並んでバリューチェーンの中核的な要素になりつつあります。
ネットワーク設計と実行では、滞留時間と逸脱リスクを低減するため、温度管理されたクロスドック、空港近接の取り扱い、リアルタイムの可視性がますます重視されています。UPSヘルスケアが2026年初頭に発表した、温度管理クロスドック施設のグローバルな拠点網の拡大は、この事業転換を示しています。2026年には、主要な大西洋横断路線において新たなGDP認証航空貨物回廊が開設され、欧州の医薬品ハブと米国のゲートウェイ間の管理された引き渡しも強化されています。同時に、重要な海上チョークポイントにおける混乱主導のルート変更により、コンプライアンス主導の倉庫保管と機動的なフォワーディング・例外管理を組み合わせた3PL事業者の価値が高まっています。
競争環境
医薬品3PL市場の競争は、規模の経済とニッチ特化のバランスの上に成り立っています。DHL Supply Chain、UPS Healthcare、およびFedEx Custom Criticalが最上位層を占め、多大陸ネットワーク、GDP適合施設、および積極的な買収パイプラインを活用しています。DHLの22億米ドルにわたる5年間投資計画は、ネットワークの高密度化と2030年までのライフサイエンス収益の倍増を目標とし、2025年に行われた治験輸送業者Cryopdpの買収によって支援されています。UPSは温度管理専門業者Frigo-TransおよびBPLの買収という同様の戦略を採り、欧州と北米全体の能力を統合しています。
World Courier、Marken、GEODISなどの中堅規模のプレーヤーは、時間的制約のある治療領域、治験品供給、および付加価値アナリティクスに秀でることで防御可能なニッチを確立しています。彼らの機動性と療法分野固有のノウハウは、グローバルインテグレーターの標準化されたプレイブック以外のカスタムソリューションを求めるバイオテクのスポンサーを引き付けることが多いです。テクノロジーの差別化要因には、ブロックチェーン対応の出所証明、ルートシミュレーション用のデジタルツイン、およびAI支援の需要予測が含まれます。認証コスト、極低温インフラ、サイバーセキュリティの義務要件が増大するにつれて参入障壁は高まっていますが、地域のチャンピオンは地元の規制要件を習得し、フロントラインスタッフの間で薬剤師レベルの能力を構築することで依然として台頭しています。
長期的な競争優位性は、包装の持続可能性、カーボンニュートラルなレーン設計、および請求・コンプライアンス統合ダッシュボードの継続的なイノベーションにかかっています。医薬品3PL市場が取引的な貨物輸送からデータリッチでリスク管理されたサプライチェーンオーケストレーションへとシフトするにつれて、包装メーカー、センサープロバイダー、およびクラウドアナリティクス企業との提携が将来の勝者を決定づけるでしょう。
医薬品3PL業界のリーダー企業
DHL Supply Chain & Global Forwarding
Kuehne + Nagel International AG
UPS Healthcare
FedEx Logistics
DB Schenker
- *免責事項:主要選手の並び順不同
医薬品3PL市場
- DHL Supply Chain and Global Forwarding
- Kuehne + Nagel International AG
- UPS Healthcare
- FedEx Logistics
- DB Schenker
- Nippon Express Co., Ltd.
- CEVA Logistics
- Kerry Logistics Network
- Agility Logistics
- XPO Logistics
- Yusen Logistics
- Movianto (Walden Group)
- SF Express (Health)
- DSV Panalpina A/S
- Catalent Clinical Supply Services
- JAS Worldwide Pharma and Healthcare
- Bolloré Logistics
- Sinotrans
- Bomi Group
- Biocair
- GEODIS
- World Courier (Cencora)
- Marken
- Fiege Pharma Logistics
- Kintetsu World Express
- Almac Group Clinical Services

市場機会と将来展望
製品ミックスがバイオ医薬品や特殊注射剤へとシフトし、患者直送モデルが小口出荷の頻度を高める中、主要な医薬品クラスターや航空ゲートウェイ周辺でのコールドチェーン密度向上は、明確な空白地帯となっています。2026年6月、UPSはグローバルに27か所の温度管理貨物クロスドック施設に4,800万米ドルを投資すると発表しました。これは、レーン全体にわたる迅速かつ検証済みの引き渡しに置かれる事業上のプレミアムを浮き彫りにしています。容量増強は欧州および米国の専用温度管理倉庫でも見られ、Movianto社はベルギー・アールストの拠点を拡張し、Langham Logistics社はインディアナ州プレインフィールドに大規模なコールドチェーン施設を開設するなど、いずれも多温度帯保管とより高スループットのフルフィルメントを目指しています。
2つ目の機会分野は、コンプライアンス主導のデジタル実行であり、GDP文書化、レーン適格性評価、温度逸脱ガバナンスは、梱包、輸送、倉庫保管全体にわたる統合データ取得への依存をますます強めています。平均動的温度評価やレーンマッピング・適格性評価のワークストリームを含む、USPの輸送関連一般章の更新は、標準化されたレーン適格性評価、継続的モニタリング、監査対応可能なデータ保持への需要を強めています。国内・国境を越えるネットワーク全体でサービスパフォーマンスとコンプライアンス保証の両方を評価する入札において、温度管理インフラと検証済みモニタリング、例外処理ワークフロー、顧客向けレポート(eファーマシー・フルフィルメントの小包ワークフローにおけるシリアライゼーション関連スキャンを含む)を組み合わせた3PL事業者は、その地位を強化できます。
Recent Industry Developments in 医薬品3PL市場
- 2026年6月:UPSは、グローバルネットワーク全体で27か所の温度管理貨物クロスドック施設に4,800万米ドルを投資すると発表しました。この動きは、時間・温度に敏感な医薬品向けの迅速な引き渡し拠点を拡大し、輸送時間枠を短縮し、複数区間ルートにおける逸脱リスクを低減します。また、同等のクロスドック密度を持たない中規模事業者にとっての競争基準を引き上げます。
- 2026年5月:Kuehne+Nagelは、医薬品製造の輸出フローとGxP準拠の流通を支援するため、インド・ハイデラバードに温度管理航空貨物クロスドック施設を開設しました。この機能追加は、主要生産地域における空港近接の管理された取り扱いを強化し、温度に敏感な出荷のより迅速な集約と滞留時間の短縮を支援します。これにより、新興市場拠点全体でより標準化されたヘルスケア運営モデルが構築されます。
- 2024年4月:DHLサプライチェーンはフランスで医薬品物流事業を拡大し、規制対象のヘルスケア流通に向けた能力と機能を追加しました。この投資は、フランスの主要ライフサイエンスクラスターに近い場所でのGDP準拠の取り扱いを支援し、国内および欧州地域内レーンのサービス継続性を向上させます。また、査察の厳しさと文書化への期待が高い成熟した欧州市場において、インテグレーターが専用のヘルスケアインフラを優先していることも反映しています。


医薬品3PL市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、国内外の経路にわたり、温度に敏感な出荷を含め、コンプライアンスに準拠した流通慣行の下で完成医薬品・バイオ医薬品製品を保管、取り扱い、輸送するために利用されるサードパーティロジスティクスサービスを対象としています。
対象範囲の除外事項:バルク原薬の貨物輸送、一次医薬品包装ライン活動、サードパーティサービスとして請求されない自社内物流業務は除外します。
セグメンテーション概要
- サービスタイプ別
- 国内輸送管理(DTM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 海上輸送
- 国際輸送管理(ITM)
- 道路輸送
- 鉄道輸送
- 航空輸送
- 海上輸送
- 付加価値倉庫保管・流通(VAWD)
- 国内輸送管理(DTM)
- 温度タイプ別
- コールドチェーン
- 非コールドチェーン
- エンドユーザー別
- 医薬品メーカー
- バイオテク・バイオシミラーメーカー
- 治験・臨床試験スポンサー
- 病院・小売薬局
- 医療品流通業者・卸売業者
- 電子薬局・直接患者向けサービス
- 製品タイプ別
- 処方薬
- 市販薬・一般消費者向けヘルス製品
- バイオ医薬品・バイオシミラー(CGTを除く)
- 細胞・遺伝子療法
- ワクチン・血液由来製品
- 動物用医薬品・動物衛生製品
- 医療機器・診断薬・コンビネーション製品
- 治験用素材(治験薬)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- ベトナム
- インドネシア
- オーストラリア
- アジア太平洋その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- ケニア
- アフリカその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、どれだけの医薬品が製造・出荷されているか、そしてその中で通常アウトソーシングされた物流パートナーを通じて移動する割合を把握することから始まります。これにより、実用的な需要プールが得られます。医薬品とサプライチェーンに関するWHO資料、世界銀行の物流・貿易指標、医薬品に関するUN Comtradeの貿易フロー、取り扱い要件とコスト集約度を形作るFDAおよびEMAのGDP関連ガイダンスなど、公開データセットやガイダンスを参照します。
需要シグナルを収益ビューに変換するため、上場している物流・流通グループの公開年次報告書や投資家向けプレゼンテーション、さらにコールドチェーン容量拡大や規制変更を論じる信頼できる業界メディアや協会の出版物も確認します。必要に応じて、企業財務・インテリジェンス向けの有料サブスクリプション、梱包・温度管理の開発に関する特許データベース、レーン活動を相互確認するための輸出入出荷レベルデータベースを使用します。これらの例は網羅的なものではなく、データ収集、前提条件の検証、ギャップの明確化のために他の多くの公開・有料情報源も使用しました。
一次インタビューと調査
一次インタビューと調査は、モデルを確定する前に、アウトソーシング浸透率、コールドチェーンのシェア、典型的な価格推移に関する前提条件を検証するために使用されます。主要な貿易レーンにわたる物流プロバイダー、製薬・バイオテック企業のサプライチェーンチーム、流通・品質責任者など、多様な関係者と対話を行い、インプットが公開されている論調だけでなく、実際の運用上の制約を反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | CXO:15% | APAC:46% |
| 中堅層:52% | 機能/部門リーダー:37% | EMEA:36% |
| 小規模プレーヤー:18% | マネージャー:48% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定は、世界の医薬品生産・貿易活動を物流需要として再構築し、それを3PLに通常アウトソーシングされる割合と必要な温度管理の内訳によってフィルタリングするトップダウン構造で構築されています。この基盤が整った後、サンプル抽出したプロバイダーの収益内訳、レーンベースの数量と典型的なレートバンドの掛け合わせ、倉庫容量シグナルなどの選択的なボトムアップチェックによって裏付けを行い、チェックが一貫してギャップを示す場合には合計値を調整します。
この市場で重要な入力要素には、コールドチェーンと常温出荷の内訳比率、バイオ医薬品・特殊医薬品の全体量に占める割合、航空対海上・陸上のモード選好、GDPコンプライアンスとシリアライゼーション取り扱いの集約度、ハブにおける典型的な保管滞留時間が含まれます。予測はシナリオ分析を用いて策定され、バイオ医薬品の成長やコールドチェーン容量拡大といった中核的な推進要因は、専門家のフィードバックに沿った範囲内で変動させます。小規模国やニッチサービスに関するボトムアップ情報が不完全な場合は、代理関係(貿易フロー、医療支出の方向性、インフラ指標)を用いてギャップを埋め、地域全体でロジックの一貫性を維持します。
データ検証と更新サイクル
検証は複数のパスを通じて行われるため、最終的な数値は単一のスプレッドシート計算の結果ではありません。医薬品貿易の成長、コールドチェーンインフラの発表、インタビュー対象者から共有されたアウトソーシング物流支出の方向性といった独立したシグナルとモデル結果を比較し、地域とサービスタイプ別に外れ値を調査します。
承認前に、第二の分析者が前提条件を確認し、通貨と単位の整合性をチェックします。文書化された要因では説明できない乖離が生じた場合には、フォローアップの電話確認が行われます。レポートは年次で更新され、価格、容量、規制に重大な影響を与える事象が発生した場合には中間更新が行われ、クライアントが最新の見解を確実に受け取れるよう、納品前の最終レビューが実施されます。
Mordor Intelligenceのグローバル医薬品3PL市場規模算定と他の公開推計値との比較
医薬品3PLについて異なる市場価値が見られるのは、公開元が何をサードパーティロジスティクス収益とみなすか、どの年を基準年として扱うか、温度管理の複雑性がどのように価格に反映されるかについて、一致しない場合があるためです。差異はまた、ある推計がサービス収益を基準としているのに対し、別の推計がより広範な医薬品物流支出に依拠している場合にも生じます。
この市場における主要な乖離要因は、通常、タイミングと価格算定メカニズムに起因します。通貨換算の時点、インフレ転嫁の前提、コールドチェーンプレミアムの適用方法によって、合計値が大きく変動する可能性があります。最終検証パスにおいて為替レートのタイミングとレートロジックを更新し(静的平均に依拠するのではなく)、貿易とコールドチェーンのシグナルに対して再チェックすることで、Mordor Intelligenceは2025年の数値を、積極的な支出見積もりではなく、監査可能な需要プールに紐付けています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 68.03 B (2025) | |
| グローバルコンサルタンシーA | USD 137.25 B (2024) | 医薬品物流支出を隣接活動と混同する可能性のある、より広範なサービス境界を用いており、基準年もより早いため、価値算定に使用されるインフレおよび為替の文脈も変化しています。 |
| 業界ニュースワイヤーB | USD 137.50 B (2024) | コールドチェーンプレミアムとサービスミックスがどのように適用されたかについて可視性が限られたプレスサマリー推計に依拠しており、グローバル収益を正規化するために使用された通貨のタイミングも明確に文書化していません。 |
数値のばらつきは、主に成長見通しの違いだけでなく、基準年の選択と、コールドチェーン・付加価値取り扱いに対する価格上乗せの扱い方の違いを反映しています。対象範囲を請求済みの3PLサービスに限定し、換算・レート前提を実際の出荷・容量シグナルと照合することで、結果として得られる合計値は、更新のたびに追跡・再現しやすくなります。


レポートで回答される主な質問
医薬品3PL市場の2026年から2031年にかけての予測成長率はどのくらいですか?
医薬品3PL市場は、2026年の731億1,000万米ドルから2031年には1,046億9,000万米ドルに拡大し、年平均成長率7.47%で成長すると予測されています。
最も急速に成長するサービスセグメントはどれですか?
付加価値倉庫保管・流通が年平均成長率8.31%でトップとなっており、統合型の保管・在庫管理・包装サービスへの需要を反映しています。
アジア太平洋が医薬品3PLサービスにおいて最も急成長する地域である理由は何ですか?
中国とインドにおける製造規模の拡大、医療費の増加、および継続的なインフラ整備が、同地域を年平均成長率10.65%へと押し上げています。
電子薬局は医薬品ロジスティクスをどのように変革していますか?
電子薬局は、温度管理された小口配送を直接患者へと増加させており、ラストマイルの複雑性を高め、このエンドユーザーセグメントの年平均成長率11.22%を後押ししています。
医薬品ロジスティクスにおけるコンプライアンス確保のために最も重要な技術は何ですか?
リアルタイム監視のためのIoTセンサー、改ざん不能なトレーサビリティのためのブロックチェーン、およびプロアクティブなレーン管理のためのデジタルツインアナリティクスが、現在GDPコンプライアンスの中核をなしています。
細胞・遺伝子療法のロジスティクスが3PLにとって独自の課題をもたらす理由は何ですか?
これらの療法は-150℃以下という極低温条件、厳格なチェーン・オブ・アイデンティティプロセス、および迅速かつ個別化された配送窓口を必要とし、特化したインフラと24時間365日の監視が求められます。
最終更新日:



