
アジア太平洋地域の電動商用車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 81.04 十億米ドル |
| 市場規模 (2026) | 92.16 十億米ドル |
| 市場規模 (2031) | 175.21 十億米ドル |
| 成長率 (2026 - 2031) | 13.71 % |
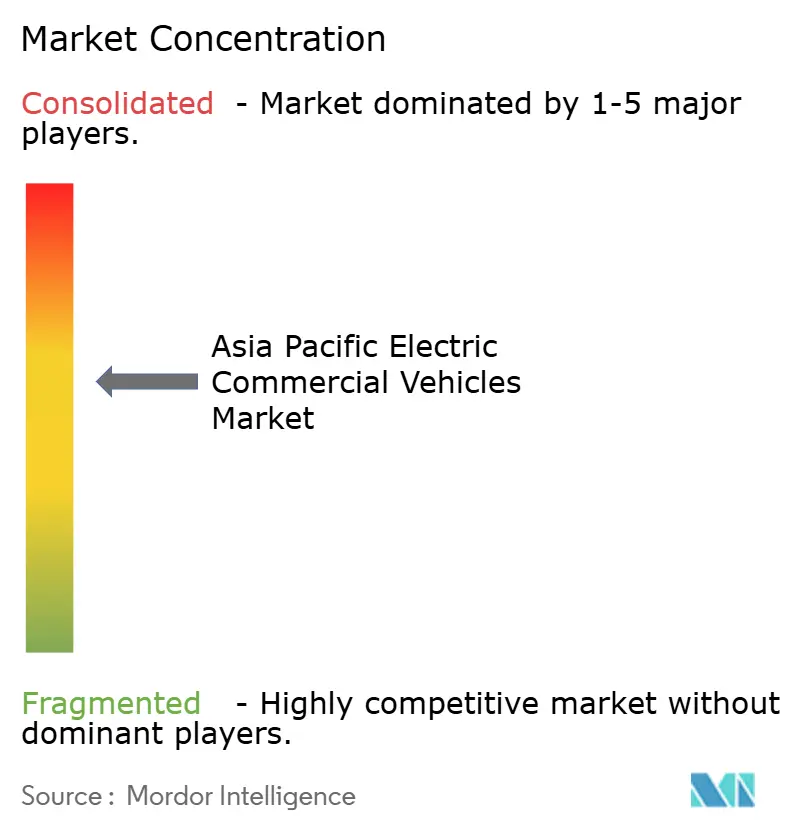
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の電動商用車市場分析
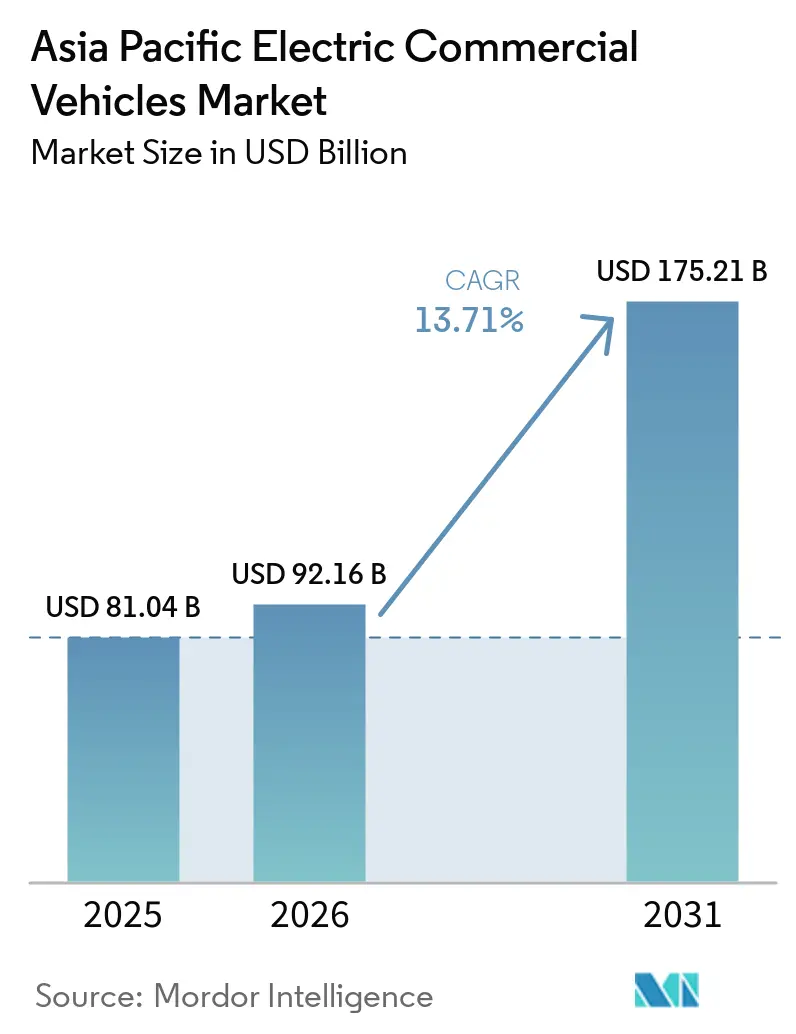
アジア太平洋地域の電動商用車市場規模は2025年に81.04 ビリオン 米ドルと評価され、2026年には92.16 ビリオン 米ドルに達し、2031年までに175.21 ビリオン 米ドルに成長すると予測されており、2026年から2031年にかけてCAGR 13.71%で拡大する見込みです。中国がデュアルクレジット政策を小型商用バンに拡大し、日本がメガワット規模のデポ充電器に資金を提供したことで、フリート購入が加速し、物流事業者にとってバッテリー電気自動車の導入が財務的に実現可能となりました。バッテリーリースの仕組みにより初期費用が最大40%削減され、インドネシアおよびタイの小規模運送業者のアクセスが拡大しました。同時に、中国、インド、韓国における公共バス入札に対するゼロエミッション義務化により、予測可能な需要パイプラインが生まれ、OEMの生産能力拡大のリスクが低減されました。ASEANの港湾都市がSOXおよびNOXの上限規制を強化し、急増するeコマース注文が配送時間を圧縮してローディング休憩中に電できる車両を優遇したことで、大型トラックの電動化が勢いを増しました。
主要レポートのポイント
- 車体タイプ別では、バスが2025年のアジア太平洋地域の電動商用車市場シェアの47.18%を占めてトップとなり、大型トラックは2031年にかけて最速の14.73% CAGRを記録する見込みです。
- 推進方式別では、バッテリー電気自動車モデルが2025年に78.36%のシェアを獲得し、燃料電池電気自動車は予測期間中に最高の14.81% CAGRを達成する軌道にあります。
- バッテリー化学別では、LFPパックが2025年に53.16%のシェアを保持しましたが、新興のLMFPおよびナトリウムイオン化学は15.86% CAGRで拡大すると予測されています。
- 最終用途別では、公共交通が2025年に58.71%のシェアを占め、都市物流は15.83% CAGRで成長すると予測されています。
- 充電出力帯別では、51~150kWシステムが2025年の設置台数の45.63%を占め、351kW以上の機器は15.75% CAGRで成長する見込みです。
- 地域別では、中国が2025年に38.71%のシェアを保持し、インドは2031年にかけて最速の15.77% CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都市内eコマース配送の急増 | +3.1% | 中国、インド、インドネシア、タイ、ベトナム | 短期(2年以内) |
| 政府購入義務化 | +2.8% | 中国、インド、韓国、シンガポール | 中期(2〜4年) |
| 中国のデュアルクレジット政策の拡大 | +2.4% | 中国、およびASEAN輸出国への波及 | 短期(2年以内) |
| バッテリーリースモデル | +2.2% | 中国、インド、インドネシア、タイ | 中期(2〜4年) |
| メガワット規模のデポ充電の展開 | +1.9% | 中国、日本、韓国、シンガポール | 中期(2〜4年) |
| ASEANの港湾都市におけるSOX/NOX上限規制 | +1.3% | シンガポール、マレーシア、タイ、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市内eコマース配送の急増
中国およびインドでは都市部のオンライン小売普及率が上昇しており、1日あたりの小包密度がディーゼルバンの積載効率を超えています。JDロジスティクスは中国の大都市圏に電動バンを展開し、ディーゼル代替車に対する運営コスト優位性を示しています。アリババのカイニャオ部門は、今後数年間で段階的な配送のために電動バンを発注しています。インドでは、デリバリーおよびイーコムエクスプレスが交通規制違反の罰金を回避し、比較的短期間で損益分岐点を達成するために小型電動バンを採用しています。車両稼働率の向上とデポ業務に合わせた充電スケジュールが、アジア太平洋地域の電動商用車市場の成長を後押ししています。
ゼロエミッションバスに対する政府購入義務化
中国、インド、韓国の地方交通機関は、新たに発注するすべてのバスを完全電動化することを義務付ける契約を締結しました。深圳はバスフリートの移行を完了し、北京は今後数年以内にバスを更新するための資金を配分しました。インドでは、政府がFAME-IIIの下で資金を予算化し、州レベルでの電動バス発注を促進しました。韓国は新たな大都市圏バスに対する電気自動車割当を設け、政府インセンティブで支援しています。シンガポールも長期コンセッションの下で納入される電動バスの入札を実施しました。これらの義務化措置は、安定した生産量を支え、大規模調達契約を通じてバッテリーコストを削減し、アジア太平洋地域の電動商用車市場のサプイチェーンの安定性を強化します。
商用軽商用車への中国のデュアルクレジット政策の拡大
政府は新エネルギー車クレジット制度に小型バンを追加し、OEMに対してコストの高いクレジットでディーゼル車の生産量を相殺することを義務付けました。SAICとDongfengはそれぞれ8モデルの電動軽商用車を発売し、JDロジスティクスなどのeコマース事業者に対応しました。BYDは2025年の日常業務に関連して120億4,700万人民元(18億米ドル)の政府補助金を受け取り、総所有コストを削減してアジア太平洋地域の電動商用車市場をさらに刺激するフリートファイナンスパッケージと組み合わせました [1]。
初期費用を削減するバッテリーリースモデル
CATLとBYDはバッテリー・アズ・ア・サービス契約を先駆け、電動商用車の車両価格を大幅に引き下げました。フリート事業者はバッテリー使用量に対してキロメートルあたりの料金を支払い、減価償却リスクをリース提供者に移転します。Tata Motorsはエース EVに同様のモデルを採用し、参入価格を引き下げてインドの各都市で相当数のサブスクリプションを確保しました。ペルタミナとゴーションもインドネシアのバスおよびトラックを対象とした合弁事業を発表しました。これらの資金調達イノベーションは、資金制約のある事業者のバランスシートへの負担を軽減し、アジア太平洋地域の電動商用車市場へのアクセスを拡大します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 残存価値ファイナンス規範の不備 | -1.8% | インド、インドネシア、タイ、フィリピン | 中期(2〜4年) |
| 都市貨物ハブ周辺の電力網整備の遅延 | -1.4% | インドネシア、フィリピン、ベトナム、インド | 中期(2〜4年) |
| インドにおける電動トラックへの高い軸重ペナルティ | -1.2% | インド | 短期(2年以内) |
| 水素供給ロジスティクスの欠如 | -0.9% | ASEAN、インド、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
残存価値ファイナンス規範の不備
主要なASEAN経済圏の銀行は、依然として保守的な5年間の減価償却カーブを用いて電動トラックの価格を設定しており、月々の支払いがディーゼルローンより18〜25%高くなっています。インドの2025年末に発行されたガイドライン草案は州立銀行によって不均一に適用されており、インドネシアとタイにはバッテリー健全性の検証プロトコルが欠如しています。資本コストの上昇は物流会社のすでに薄いEBITDAマージンを侵食し、車両更新の意思決定を遅らせ、アジア太平洋地域の電動商用車市場の短期的な成長を抑制しています。
都市貨物ハブ周辺の電力網整備の遅延
ジャカルタ、マニラ、ホーチミン市の電力会社は、大容量デポ接続承認の長期的な積み残しを報告しています。ジャカルタでは、最近提出された申請の相当数が変電所容量の拡張を待っており、フリート事業者はkWhあたり相当のプレミアムでディーゼル駆動の移動式充電器をリースせざるを得ない状況です。インドの複数の第二層都市でも同様の延期が発生しており、国家FAMEインセンティブプログラムの下ですでに資金調達された充電器の稼働が遅れ、アジア太洋地域の電動商用車市場の成長を制約する鶏と卵の問題を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車体タイプ別:
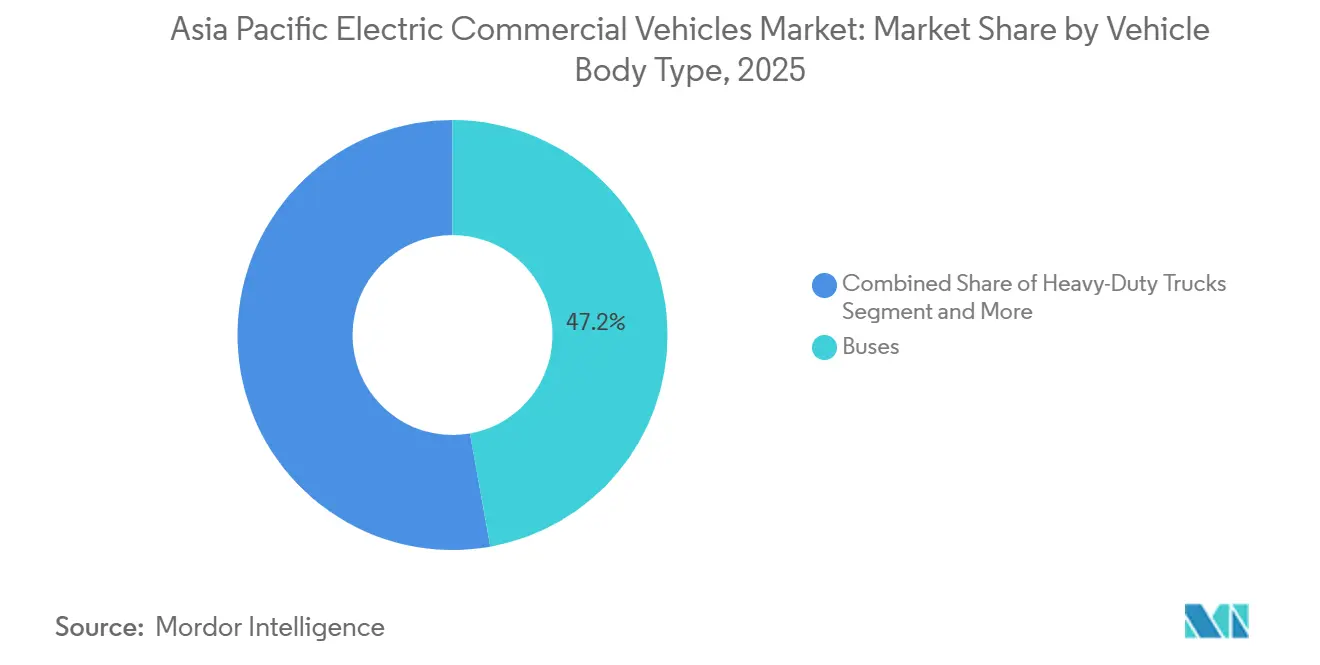
バスが規模を維持し、大型トラックが加速バスは2025年のアジア太平洋地域の電動商用車市場規模の47.18%を生み出しました。これは2023〜2024年に地方自治体の入札がゼロエミッション購入を確定させたためです。大型トラックは、シンガポール、釜山、上海の港湾当局が低排出ドレイジを義務付けるなか、2031年にかけて14.73% CAGRで拡大すると予測されています。BYDは2025年に地域全体で複数の電動バスを出荷し、SAICとDongfengはそれぞれeコマース運送業者向けの複数の中型トラックモデルを発売しました。
現在中国および日本の貨物回廊に展開されている351〜500kW定格の超高速充電器により、大型車両はドライバーの休憩義務内に充電でき、稼働率が75%を超えています。軽バンはラストマイル配送に不可欠であり続けており、Tata Motorsのバッテリーリース型エース EVは2025年半ばまでにインドで1,200件のサブスクリプションを獲得しました。これらのトレンドは総じて、バスセグメントの規模優位性を損なうことなく、予測期間にわたってアジア太平洋地域の電動商用車市場における大型プラットフォームのシェアを高めます。

推進方式カテゴリー別:
BEVが支配し、FCEVが足場を固めるバッテリー電気自動車構成は2025年のアジア太平洋地域の電動商用車市場規模の78.36%を占め、都市路線における総所有コストの明確な優位性を反映しています。燃料電池トラックおよびバスは14.81% CAGRが見込まれています。韓国と日本は水素充填インフラを整備しています。昨年、HyundaiはXcient FCEVを韓国の運送業者に供給し、ソウル〜釜山回廊で高い稼働率を達成しました。
プラグインハイブリッドはインドネシアとフィリピンのインフラギャップを埋めていますが、電力網の整備が進むにつれてそのシェアは縮小すると予想されます。中国のバッテリーサプライチェーンにおける継続的な優位性とインドのFAME-IIIインセンティブが、アジア太平洋地域の電動商用車市場におけるBEVのリーダーシップを支え、FCEVはバッテリー重量がペイロードを制限する重量敏感または長距離輸送に対応します。
バッテリー化学別:
LFPがリードし、LMFPとナトリウムイオンが拡大LFPセルは2025年に53.16%のシェアを占め、長いサイクル寿命と安定した熱特性が評価されています。新興のLMFPおよびナトリウムイオン設計は、エネルギー密度の向上とコスト削減により15.86% CAGRを記録した後、2031年までにアジア太平洋地域の電動商用車市場シェアのより大きな部分を獲得すると予測されています。CATLの第2世代LMFPパックは210Wh/kgに達し、材料コストが18%低下し、BYDのバスにデビューしました。
これらの化学はニッケルリッチバッテリーに熱ストレスを与える熱帯のASEAN路線に適しています。BYDのブレードバテリー(LFPの一種)は、2025年に85米ドル/kWhで地域需要の28%をすでに供給しています。ナトリウムイオン型は当初、低航続距離バンを対象としますが、寒冷地での性能が重要な気候ではLFPに取って代わる可能性があり、アジア太平洋地域の電動商用車市場内の多様化を強化します。
最終用途別:
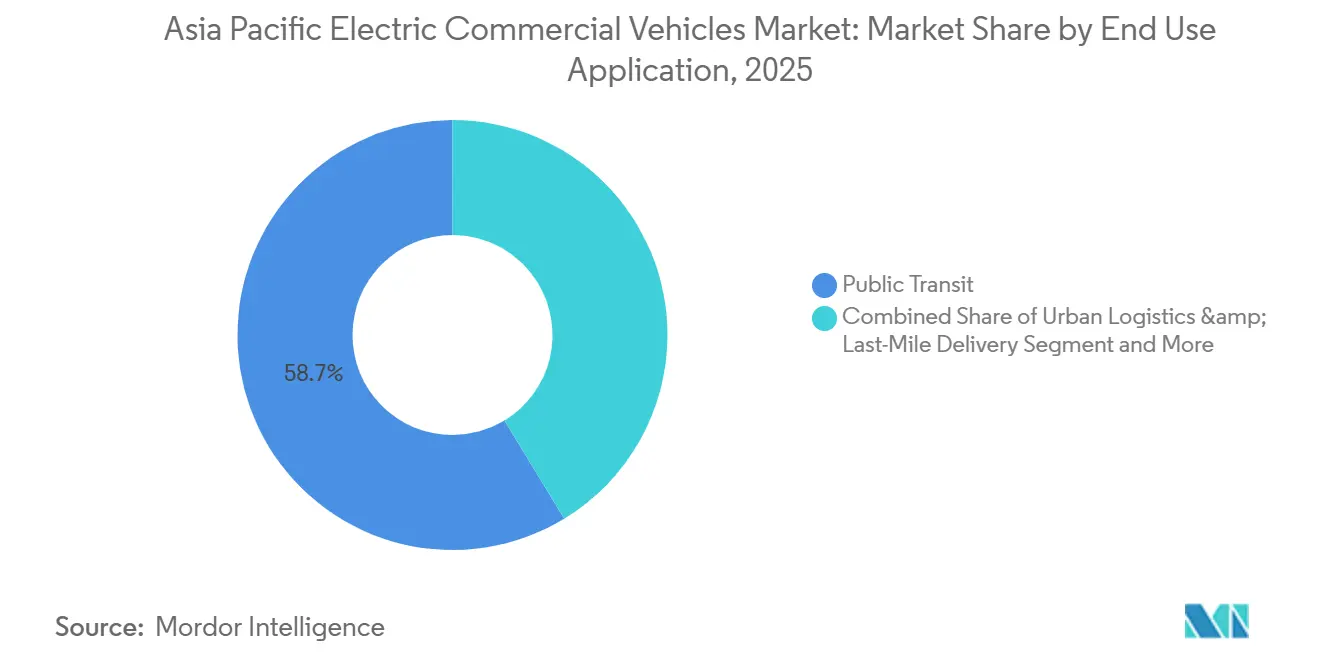
公共交通が支配し、物流が急増公共交通は複数年のバス契約が実現した後、2025年需要の58.71%を吸収し、OEMおよびバッテリーメーカーに安定した需要を確保しました。都市物流は、中国の主要都市およびインドの第一層都市でeコマース普及率が上昇するなか、15.83% CAGRを記録する見込みです。JDロジスティクスは多数の電動バンを運用しており、インドネシアのGoToグループはジャカルタの低排出ゾーンで500台の試験運用を行っています。
空港および海港の地上フリートも、地域の排出目標を達成するために電動ドレイジおよびバゲージトラクターを採用しています。都市間貨物は300km回廊を超えた充電器不足により依然として制約されていますが、発表されたメガワットハブが2027年以降にその制限を緩和し、アジア太平洋地域の電動商用車市場の対象セグメントを拡大する見込みです。
充電出力帯別:
中間帯が支配し、超高速が台頭51〜150kW定格の充電器は2025年のフリート需要の45.63%を満たし、バスおよび軽バンの夜間デポルーティンに対応しています。351kW以上のシステムは、大型トラック事業者が45分未満のターンアラウンドを追求するなか、15.75% CAGRで成長する見込みです。中国だけで2025年に1.2GWのデポ容量を設置し、日本は東京および大阪近郊のマルチメガワットハブに資金を提供しました。
50kW未満の低定格機器は、小型バッテリーで十分なインドの農村部およびASEANに残存しています。標準化された800V車両アーキテクチャが普及するにつれて、平均セッション出力が上昇し、2031年にかけてアジア太平洋地域の電動商用車市場規模の勢いを持続させる技術的な段階的変化を強化します。
地域分析
中国におけるアジア太平洋地域の電動商用車市場
中国はアジア太平洋地域の電動商用車市場において引き続き支配的な地位を占めており、2024年には地域市場シェアの約87%を掌握しています。同国のリーダーシップは、強固な製造能力、広範なサプライチェーンネットワー、および先進的なバッテリー技術エコシステムによって支えられています。購入補助金やインフラ整備施策を含む包括的な政策支援を通じた持続可能な輸送への政府の揺るぎないコミットメントが、市場成長に適した環境を生み出しています。中国のメーカーは、都市配送用電動バンから大型電動トラックに至るまで、多様な電動商用車ポートフォリオの開発において目覚ましいイノベーションを示しています。都市部の大気汚染削減とカーボンニュートラル目標の達成に向けた同国の戦略的な取り組みが、さまざまなセクターにおける電動商用車の普及を加速させています。さらに、中国の確立された充電インフラネットワークは、バッテリーコストの低下および車両性能の向上と相まって、フリートオペレーターや物流企業にとっての電動車両の商業的実行可能性を大幅に高めています。
インドネシアにおけるアジア太平洋地域の電動商用車市場
インドネシアは、2024年から2029年にかけて約37%の成長率が見込まれる、電動商用車における地域最速成長市場として台頭しています。同国の変革は、東アジアにおける電動車両製造の主要ハブとなるという野心的なビジョンによって牽引されています。電動車両バッテリーの重要素材であるニッケルの埋蔵量において世界的なリーダーであるインドネシアの独自の立場は、電動車両サプライチェーンへの多大な投資を呼び込んでいます。政府の包括的なアプローチには、強固な充電インフラネットワークの整備、有利な税制の導入、および国内製造能力の促進が含まれます。同国の大規模な都市化と持続可能な輸送ソリューションへの関心の高まりが、電動商用車普及に向けた大きな機会を創出しています。さらに、インドネシアの国際メーカーおよび技術プロバイダーとの戦略的パートナーシップが、同セクターにおける知識移転と技術革新を加速させています。企業間での環境持続可能性に対する意識の高まりと、電動車両の総保有コスト面での優位性の拡大が、市場成長をさらに促進しています。
日本におけるアジア太平洋地域の電動商用車市場
日本の電動商用車市場は、技術革新と環境持続可能性に対する同国のコミットメントを体現しています。日本の先進的な自動車製造能力と研究開発への強い注力が、電動車両技術のパイオニアとしての地位を確立しています。日本のメーカーは特に、商用用途向けの効率的なパワートレインおよび先進的なバッテリー管理システムの開発において卓越した成果を上げています。同国の成熟した物流セクターは、特に都市配送や自治体サービスにおける電動商用車の普及を牽引する上で重要な役割を果たしています。バッテリー電動車両と燃料電池技術のバランスのとれた活用を含む日本独自の電動化アプローチが、商用車電動化に向けた多様な機会を創出しています。スマート充電ソリューションとビークル・トゥ・グリッド技術の統合が、フリートオペレーターにとっての電動商用車の魅力を高めています。さらに、品質と信頼性を重視する日本の姿勢が、地域全体の電動商用車製造における高い基準を確立しています。
インドにおけるアジア太平洋地域の電動商用車市場
インドの電動商用車市場は、持続可能なモビリティソリューションへの同国の推進力によって著しい変革を遂げています。同国広大な商用車セクターは、特に都市物流および公共交通機関における電動化に向けた大きな機会を提供しています。政府の生産連動型インセンティブ制度が電動車両製造への多大な投資を呼び込み、商用車電動化のための強固なエコシステムを構築しています。インドのメーカーは、現地の運用条件と要件に合わせた費用対効果の高い電動商用車の開発に注力しています。石油依存度の低減と都市部の大気質改善に向けた同国の取り組みの強化が、電動バスおよび配送車両の普及を加速させています。バッテリー交換や車両リースを含む革新的なビジネスモデルの台頭が、普及における主要な障壁に対処しています。さらに、インドの強力なIT能力が、テレマティクスおよびフリート管理ソリューションの統合を促進し、電動商用車の運用効率を向上させています。
その他の国々におけるアジア太平洋地域の電動商用車市場
韓国、マレーシア、タイ、オーストラリアを含むその他のアジア太平洋諸国における電動商用車市場は、多様な普及パターンと成長軌跡を示しています。これらの市場は、インフラ整備の水準、政府支援、および電動化に向けた産業の準備状況がそれぞれ異なることを特徴としています。韓国の技術力と強固な自動車製造基盤が、電動商用車開発における大きな進歩を可能にしています。マレーシアとタイは、既存の自動車産業を活用して電動車両生産への投資を呼び込み、新興製造ハブとしての地位を確立しています。オーストラリアの広大な距離と独自の運用条件が、特に都市および地域物流における電動商用車の特化した活用をもたらしています。これらの市場は、地域内での知識共有と技術移転の恩恵を受けながら、それぞれの輸送ニーズと環境目標に対応するための独自のアプローチを発展させています。これらの国々における総合的な進展が、持続可能な商用輸送ソリューションへの広域的な地域移行に貢献しています。
競争環境
中国のアジア太平洋地域電動商用車市場
2025年には、上位5社のOEMが相当のシェアを保持しており、適度に集中した市場環境を示しています。中国ブランドは自社製バッテリーおよびドライブトレイン生産を活用し、日本および韓国の競合他社を顕著な差で下回る価格を実現しています。BYDのブレードバッテリーは地域のバッテリーパック需要において重要な役割を果たし、CATLのLMFP設計はコスト意識の高いフリートの化学選択肢を拡大しています。
Hino、Mitsubishi Fuso、いすゞなどの既存トラックメーカーは、顧客がブランドの歴史よりも総所有コストを優先するなか、マージン圧力に直面しています。一方、Switch MobilityやJBM Autoなどの新規参入者は、初期現金支出を大幅に削減するバッテリーリースモデルを提供することで、都市バスセグメントでの存在感を確立しています。熱管理システムに関する特許出願の増加は、高温気候でのバッテリー寿命向上に対する業界の注力を示しています。
ベトナム、マレーシア、フィリピンでは、二次貨物回廊が依然として十分にサービスされておらず、インフラギャップに対応するハイブリッドおよびプラグインソリューションの機会を生み出しています。TataとCumminsのドライブユニットに関する協力やHyundai-Kia連合の燃料電池スタックなどのパートナーシップは、アジア太平洋地域の新興電動商用車市場をリードするための競争を浮き彫りにしています。
アジア太平洋地域の電動商用車産業のリーダー
-
BYD Auto Co. Ltd.
-
Daihatsu Motor Co. Ltd.
-
Dongfeng Motor Corporation
-
Hyundai Motor Company
-
Mitsubishi Motors Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の電動商用車市場 このレポートでカバーされる企業
- BYD Auto Co. Ltd.
- Dongfeng Motor Corporation
- Hino Motors Ltd.
- Hyundai Motor Company
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Zhengzhou Yutong Bus Co. Ltd.
- SAIC Motor Corp. Ltd.
- Foton Motor Group
- CATL (Contemporary Amperex Technology Co. Limited)
- Mitsubishi Fuso Truck & Bus Corp.
- JBM Auto Ltd.
- NFI Group
- Switch Mobility Ltd.
- Isuzu Motors Ltd.
- Higer Bus Company Ltd.
- Geely Commercial Vehicles
- King Long United Automotive
- Maxus (SAIC)
- Mahindra & Mahindra Ltd.
- Arrival Ltd.
最近の産業開発事情 アジア太平洋地域の電動商用車市場
- 2026年6月:第30回グレーターベイエリア自動車ショーにて、BYDコマーシャルビークルズが初めてフルポートフォリオを発表し、累計グローバル商用車販売台数が203,000台を超えたと発表しました。
- 2026年1月:CAM EVがマレーシアで次世代eプラットフォーム電動バン「EV48」を正式発売しました。物流用途向けに設計されたこのカーゴバンは、6m³の積載容量と53.58kWhのCATL LFPバッテリーを搭載し、CLTCレンジ390kmを実現します。EV48は正式デビュー前に相当数のフリート受注を確保しました。
- 2026年1月:Tata Motorsが新型I-MOEVモジュラープラットフォームの下で7〜55トンの17台のトラックを発表し、エース プロ EVミニトラックおよびイントラ EVピックアップを発売しました。
- 2026年1月:Mitsubishi FusoとアルハブトールモーターズがMiddle Eastフリート向けの次世代eキャンターを発表し、輸出多様化を強調しました。
- 2026年1月:Mitsubishi Fuso Truck and Bus CorporationとFoxconnが、2026年末からゼロエミッションモデルを販売する独立した日本のバス合弁事業を設立する計画を発表しました。
アジア太平洋地域の電動商用車市場レポートの範囲
レポートの範囲には、車体タイプ(バス、大型トラック、その他)、推進方式(BEVおよびその他)、バッテリー化学(LFPおよびその他)、最終用途(都市物流およびその他)、充電出力(50kW以下およびその他)、地域が含まれます。
セグメンテーション概要
| バス |
| 大型商用トラック |
| 小型商用ピックアップトラック |
| 小型商用バン |
| 中型商用トラック |
| BEV |
| FCEV |
| HEV |
| PHEV |
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| マレーシア |
| 韓国 |
| タイ |
| その他のアジア太平洋地域 |
| 車体タイプ | バス |
| 大型商用トラック | |
| 小型商用ピックアップトラック | |
| 小型商用バン | |
| 中型商用トラック | |
| 燃料カテゴリー | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| 国 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| マレーシア | |
| 韓国 | |
| タイ | |
| その他のアジア太平洋地域 |
市場の定義
- 車両タイプ - このカテゴリーは小型、中型、大型商用車をカバーしています。
- 車体タイプ - 小型商用ピックアップトラック、小型商用バン、中型商用トラック、大型商用トラック、中型・大型バスが含まれます。
- 燃料カテゴリー - このカテゴリーは、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)などのさまざまなタイプを含む電動推進システムのみをカバーしています。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電動モーターを使用する車両。自動車、バス、トラックが含まれます。この用語には、完全電気自動車またはバッテリー電気自動車とプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVはICEを持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリン車モデルと比較して航続距離が短く、価格が高いという欠点があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に完全電気自動車とプラグインハイブリッドの両方が含まれます。 |
| プラグインハイブリッドEV | ICEまたは電動モーターのいずれかで動力を供給できる車両。通常のハイブリッドEVとは対照的に、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が起こるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電動モーターと組み合わせたICEによって動力を供給される車両。これらは車両が減速または停止する際に車両の運動量(運動エネルギー)を電気に変換してバッテリーを充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物の輸送のために設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)と中型・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電動モーターまたはエンジン駆動の車両です。これらの車両は乗客の輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、33,001ポンド以上(クラス8)の範囲の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガス/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気/燃料混合物が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用およびバイフューエルLPG車両の両方が調査の範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)をバッテリーを充電する電気に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって動力を供給されます。バッテリーはICEを使用した回生制動または外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境に優しくありません。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの自動車。 |
| セダン | 通常、2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの自動車は四輪駆動を備え、通常は地上高が高いです。これらの自動車はオフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)で、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物のスペースもあります。通常、平均的なファミリーセダン車よりも背が高く、より大きなヘッドルームとアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および数量ベースで提供されています。市場収益は、販売数量にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ率、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまなレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




