
アジア太平洋地域観光車両レンタル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
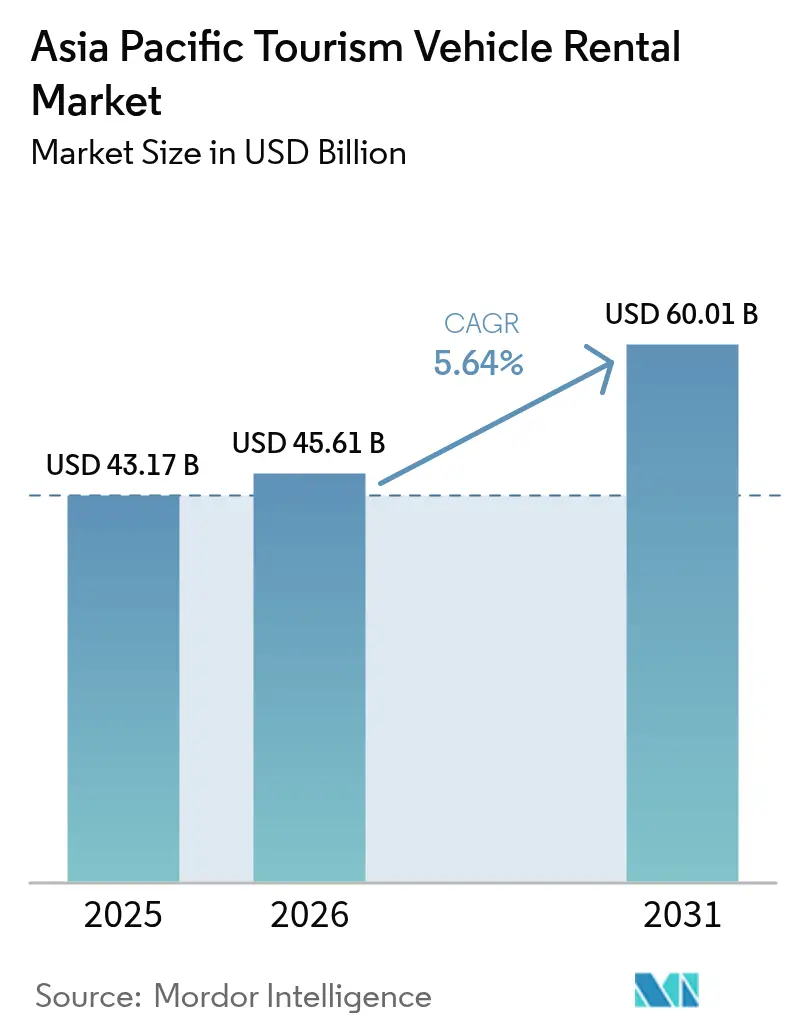
| 基準年の市場規模 (2025) | 43.17 十億米ドル |
| 市場規模 (2026) | 45.61 十億米ドル |
| 市場規模 (2031) | 60.01 十億米ドル |
| Growth Rate (2026 - 2031) | 5.64 % |
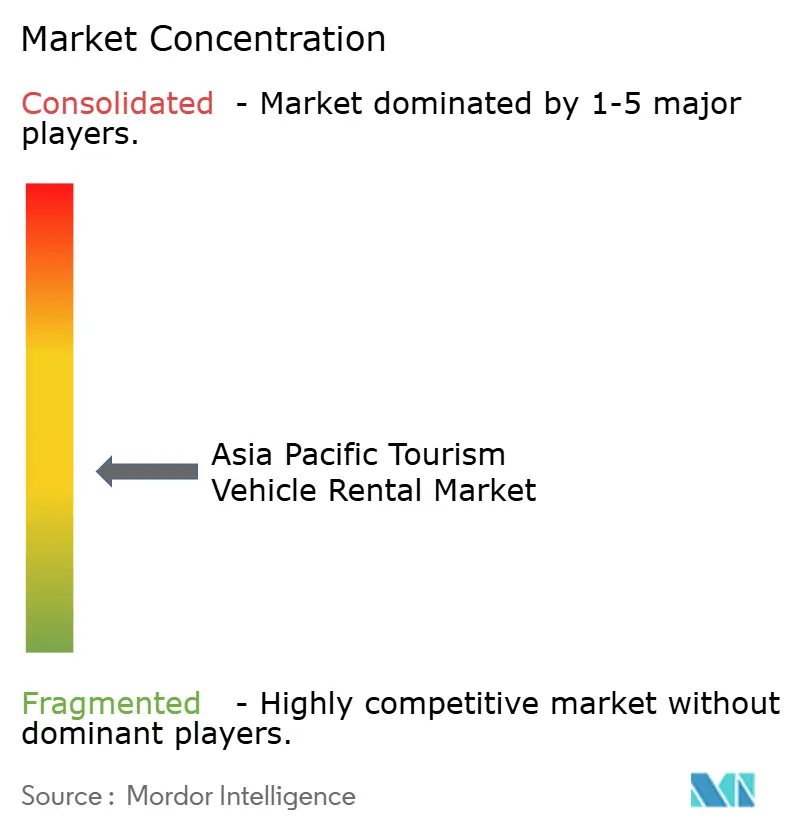
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域観光車両レンタル市場分析
アジア太平洋地域観光車両レンタル市場規模は、2025年の431億7,000万米ドルから2026年には456億1,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)5.64%で2031年までに600億1,000万米ドルに達すると予測されています。越境旅行の急増と中国人アウトバウンド旅行の急速な回復により、車両需要はパンデミック前の水準の3分の2まで回復しています。スーパーアプリの普及、プレミアムなロードトリップを好む中産階級の拡大、そして地域モビリティサービスへの支出を促進する日本の観光立国推進基本計画などの政策措置が回復の勢いを後押ししています。
主要レポートのポイント
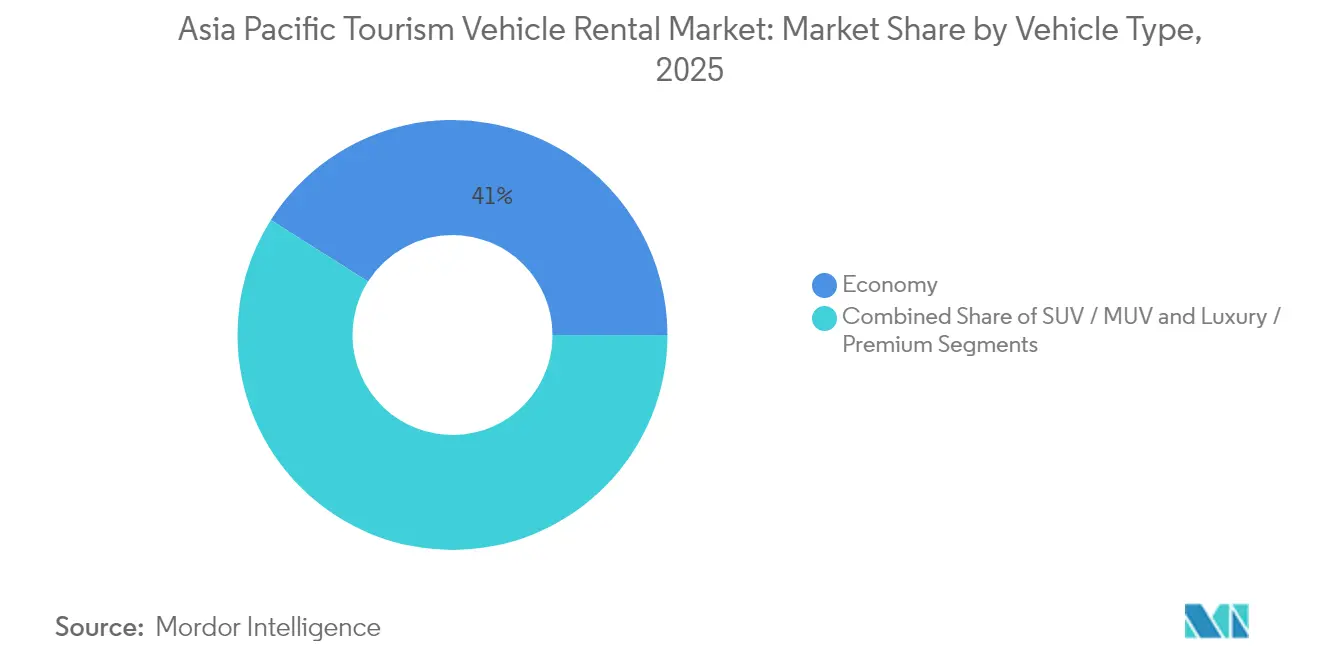
- 車両タイプ別では、エコノミーモデルが2025年のアジア太平洋地域観光車両レンタル市場シェアの41.02%を占めてトップとなり、SUV/MUVカテゴリーは2031年までの年平均成長率(CAGR)5.98%で最も急速な拡大を示しています。
- 予約方法別では、オンラインチャネルが2025年の収益の63.62%を占め、モバイルファーストの普及がこのセグメントを2031年まで年平均成長率(CAGR)5.73%で牽引しています。
- エンドユーザー別では、セルフドライブ形式が2025年の需要の70.74%を占め、一方で代理店チャuffeurサービスは成長が緩やかながらも高級旅行者の間で引き続き重要性を保ち、2031年まで年平均成長率(CAGR)5.29%で堅調に成長しています。
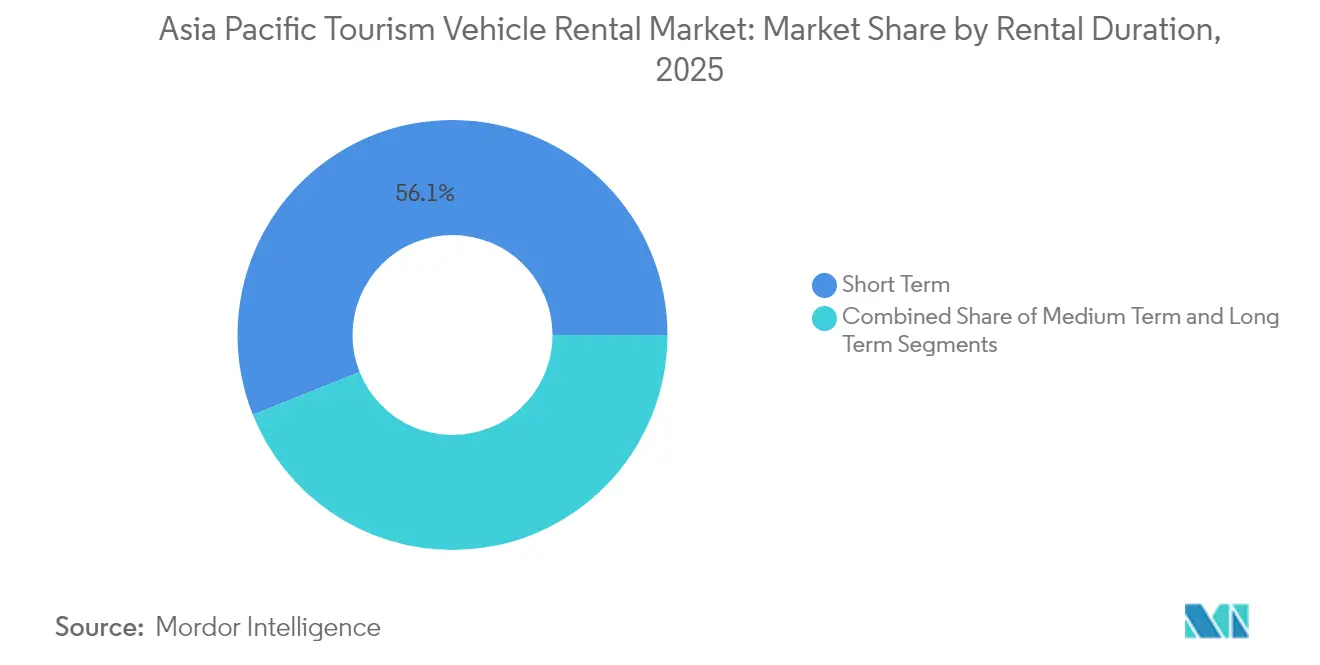
- レンタル期間別では、短期契約(7日以内)が2025年のアジア太平洋地域観光車両レンタル市場規模の56.05%を占め、デジタルノマドビザの普及に伴い長期レンタルが年平均成長率(CAGR)5.43%で加速しています。
- サービスチャネル別では、空港外拠点が2025年のアジア太平洋地域観光車両レンタル市場の57.88%のシェアを保持し、ピックアップポイントが都市ハブやリゾートクラスターへと移行するにつれて年平均成長率(CAGR)5.78%で拡大しています。
- 国別では、中国が2025年の地域収益の42.85%を支配し、インドは国内レジャー需要の急増に支えられて年平均成長率(CAGR)5.61%で最も速い成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インバウンドおよび国内観光の回復 | +1.8% | 中国、日本、タイ | 中期(2〜4年) |
| モバイルOTAおよびスーパーアプリの普及 | +1.2% | ASEANコア、中国・インドへの波及 | 短期(2年以内) |
| 中産階級のロードトリップ文化の台頭 | +0.9% | 中国、インド、東南アジア新興市場 | 長期(4年以上) |
| スーパーアプリを通じたモビリティパスバンドル | +0.6% | インドネシア、シンガポール、タイの都市部 | 短期(2年以内) |
| ASEANデジタル運転免許の相互運用性 | +0.4% | ASEAN加盟国、越境回廊 | 中期(2〜4年) |
| カーボンクレジットインセンティブ | +0.3% | 電気自動車(EV)義務化を進める中国、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インバウンドおよび国内観光の回復
国際旅客数は急速に回復しており、日本は2024年に3,500万人以上の訪問者を受け入れ、観光立国推進基本計画のもと2030年までに6,000万人を目標としており、地域のカーレンタルに対する新たな需要を生み出しています。[1]「訪問者統計2024年」、日本政府観光局、jnto.go.jp 中国の国内旅行はすでにコロナ禍前のピークを超えており、同国は2030年までに米国を抜いて世界最大の旅行市場となることを目指しています。「スロートラベル」やオフグリッドの旅程に対する需要の高まりが、特に地方空港路線や歴史的街道においてセルフドライブおよび片道レンタルの利用を促進しています。旅客が標準的なグループツアーを超えた体験を求める中、アジア太平洋地域観光車両レンタル市場はマイクロバケーションから複数日の旅程まで多様な予約期間の恩恵を受けています。この回復はまた、多世代家族が一緒に旅行できる大型車両クラスへの需要を喚起し、アジア太平洋地域観光車両レンタル市場全体でSUV/MUVの普及を促進しています。
モバイルOTAおよびスーパーアプリの普及
北東アジアにおけるモバイルグロス予約額は2025年に新たな高水準に達し、2019年の水準を上回ってオンライン優位性を強固なものにすると見込まれています。[2]「年次報告書2024年」、Grab Holdings、grab.com Grab、Gojek、Didiなどのスーパーアプリはライドヘイリングメニュー内にレンタルモジュールを組み込み、アプリ切り替えの手間を排除して自発的な旅行を体系的なレンタルへと転換しています。従来の事業者にとって、オフラインカウンターからデジタルファネルへの転換は、手数料体系の見直しとリアルタイムのAPIベースの在庫フィードの統合を意味します。タイとインドネシアでは、ライド、レンタル、ラストマイル配送サービスをバンドルしたスーパーアプリのモビリティパスが都市部のミレニアル世代の利用頻度を高めています。その結果、アジア太平洋地域観光車両レンタル市場は「どこでもピックアップ」モデルへと流通を再構築し、従来の返却ポリシーとバックエンドのフリート管理ロジックを刷新しています。
中産階級のロードトリップ文化の台頭
可処分所得の増加とパノラマドライブのソーシャルメディアによるプロモーションが、中国とインドにおいてロードトリップ愛好家の新世代を生み出しています。丘陵地帯や沿岸高速道路への週末の小旅行が組織的な遠足に取って代わり、SUVやクロスオーバーのレンタルをプレミアム価格帯へと押し上げています。このトレンドは政策に支援された高速道路拡張と相まっており、インドだけでも1日100kmの新規高速道路建設を目標としており、旅行の疲労を軽減しルートの安全性を向上させています。[3]「高速道路開発状況2025年」、インド道路交通・高速道路省、morth.nic.in レンタル会社は多様な乗客層に対応するため、インフォテインメント豊富なモデル、後部座席エンターテインメントパッケージ、多言語ナビゲーションコンテンツを追加することで対応しています。その結果、チケット単価が上昇し、ルーフラックアドオン、チャイルドシート、Wi-Fiホットスポットなどの付帯収益源がアジア太平洋地域観光車両レンタル市場内で注目を集めています。
ASEANデジタル運転免許の相互運用性
提案されているASEAN共通運転免許フレームワークにより、訪問者は重複した本人確認なしに越境レンタルが可能となり、タイ・マレーシア・シンガポール回廊がスムーズになります。事業者にとっては、書類手続きの削減によりカウンター時間が短縮され、隣接デポ間のフリート回転効率が向上します。レジャー旅行者は複数国にまたがる旅程の恩恵を受け、より長い予約が促進され、企業はプロジェクト展開における越境の柔軟性を得ます。このシステムは2027年までに優先観光ルートで稼働する予定であり、オフシーズン期間中の休眠フリート在庫の稼働率を向上させ、アジア太平洋地域観光車両レンタル市場を強化します。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 燃料価格の変動 | -1.1% | インドなど燃料輸入依存市場への影響が最大 | 短期(2年以内) |
| ライドヘイリングおよびサービスとしてのモビリティによる代替 | -0.8% | 中国、東南アジア、インドの都市部 | 中期(2〜4年) |
| 都市部における内燃機関車両禁止区域 | -0.6% | 中国、日本、韓国の主要都市 | 中期(2〜4年) |
| 半導体不足に起因するフリート不足 | -0.5% | 車両輸入依存市場への深刻な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
燃料価格の変動
燃料価格の変動はレンタルマージンを圧迫し、特に事前にバンドルを支払うレジャー旅行者の価格感度を高めます。フィリピンや韓国など精製品を輸入している市場の事業者は、調達コストを悪化させる通貨安に直面しています。動的燃料サーチャージは収益を維持できますが、OTAリスティングの価格透明性を損ない、低価格志向の顧客を遠ざけることが多いです。EVの普及は戦略的なヘッジ手段となりますが、充電インフラの不足と高い取得コストが即時の解決策を制限しています。そのため、アジア太平洋地域観光車両レンタル市場は慎重なフリート更新サイクルを維持し、補助金が適用される場合は燃費効率の高いエンジンバリアントとハイブリッドパワートレインを優先しています。
ライドヘイリングおよびサービスとしてのモビリティによる代替
オンデマンドタクシーの運賃弾力性と統合された公共交通パスが、コンパクトな都市中心部における短期レンタル需要を侵食しています。スーパーアプリは現在、バンドルされた空港送迎と時間単位のライドパッケージを提供しており、1日レンタルのユースケースと直接競合しています。Uberの拡大を追跡した学術研究では、長距離観光における置き換えは限定的である一方、都市内レジャー移動における顕著な共食いが示されています。その結果、レンタル事業者はライドヘイリングのカバレッジが薄い景観ルート、セルフドライブサファリ、農村回路へとマーケティングを再集中させています。無料走行距離ティア、遅延返却猶予期間、デジタルノマドサブスクリプションパスなどのロイヤルティ強化策が、アジア太平洋地域観光車両レンタル市場内でシェアを守るために進化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
プレミアムセグメントが価値移行を牽引2025年においてエコノミークラスはアジア太平洋地域観光車両レンタル市場シェアの41.02%を供給し続けていますが、将来のミックスはクロスオーバーと7人乗りMPVへと傾いています。SUV/MUV需要はアジア太平洋地域観光車両レンタル市場のフリート経済を書き換えています。このセグメントの2031年までの年平均成長率(CAGR)5.98%は、中所得層の家族がキャビンの快適性、荷物容量、安全性を優先するにつれてコアエコノミークラスを上回っています。日本へのインバウンド旅客は長距離の田舎ドライブに合わせてハイブリッドSUVを頻繁にリクエストし、中国のミレニアル世代は海南島へのロードトリップにMUVを選択しています。高級車では、レクサスRXやBMW X5などのラグジュアリーブランドが、ビジネス経費として費用を計上できるオーストラリアの法人旅行者を引き付けています。
レンタル会社は二重の恩恵を享受しています:より高い平均日額料金と、プレミアム車両の残存価値が高いことによる1キロメートルあたりの減価償却の低下です。そのため多くの事業者は自動車メーカーとフリート買い戻し保証のパートナーシップを結び、過剰供給に対して残存価値を保護しています。BYDとMGの電気SUVがシンガポールと深圳のパイロットフリートに参入しており、プレミアム化における電気自動車(EV)の動向を示しています。部品不足が緩和されるにつれ、企業は将来の供給リスクをヘッジするために2026年モデルの先行発注を増やしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


予約方法別:
デジタルチャネルが流通を再構築オンラインポータルは2025年のアジア太平洋地域観光車両レンタル市場シェアの63.62%を占め、数回のタップで発見から予約へと転換し、韓国と台湾のモバイルネイティブ旅行者を取り込んでおり、オンラインセグメントは2031年まで年平均成長率(CAGR)5.73%で成長しています。スーパーアプリの統合により、アジア太平洋地域観光車両レンタル市場はライドヘイリングのダッシュボード内に表示されるようになり、何気ないスクロールがレンタルの意向へと変わっています。しかし、オフラインカウンターは、観光客が地元の保険オプションや言語翻訳の支援を好むラオスやカンボジアなどの地域では引き続き重要性を保っています。
燃料ポリシー、衝突損害免責、ロイヤルティ特典をバンドルした比較ウィジェットが、大手ブランドと独立系の間の価格差の認識を縮小しています。その結果、フランチャイズ事業者はGDSフィード全体でレートパリティとキャンセルペナルティを同期させるチャネル管理ソフトウェアを採用し、収益漏洩を防いでいます。
エンドユーザー別:
セルフドライブの優位性が独立志向のトレンドを反映セルフドライブ形式は2025年のアジア太平洋地域観光車両レンタル市場シェアの70.74%を占め、地元の交通規則を知り、スケジュールの自由を楽しむ国内観光客によって支えられています。農村の歴史的遺産地を訪れる都市住民は友人間で運転を分担することが多く、チャuffeurの必要性を低下させています。越境ASEANコリドーでは、相互運用可能な電子料金収受システムと多言語ナビゲーションが書類手続きを簡素化し、セルフドライブの魅力をさらに強固なものにしています。
チャuffeur付きレンタルはニッチな重要性を保ちながら、2031年まで年平均成長率(CAGR)5.29%で堅調に成長しています。バンコクでの高級ショッピング、ニューデリーの大使館代表団、オーストラリアの左側通行に不安を感じる初めての訪問者などがその需要を支えています。事業者はデュアルオファリングへと多様化しています:昼間はセルフドライブ、夜間はチャuffeur、アプリで切り替え可能。無料のアドオンドライバーや車内翻訳デバイスを提供するロイヤルティティアが、ライドヘイリングの誘惑にもかかわらず出張旅行者のブランドロイヤルティを維持し、アジア太平洋地域観光車両レンタル産業のサービスマトリックス内での収益性を保護しています。
レンタル期間別:
長期成長が構造的変化を示す短期契約は2025年のアジア太平洋地域観光車両レンタル市場の最高シェアである56.05%を維持していますが、これは週末の小旅行や1週間の家族旅行によるものであり、消費者がレジャーとリモートワークを組み合わせたハイブリッド旅行を試みるにつれてその成長は鈍化しています。長期(30日超)契約は、リモートワーク可能な「ワーケーション」滞在の増加を背景に、2031年まで最速の年平均成長率(CAGR)5.43%を記録しています。タイとマレーシアのデジタルノマドビザは、コワーキングリゾートパッケージと相まって、新たな書類手続きなしに複数回の延長を含む月次レンタルを促進しています。
メンテナンス、保険、Wi-Fiをバンドルしたリース型商品は、海外での車両購入をためらう長期滞在顧客を引き付けています。事業者は低い解約率を活用し、モンスーンオフシーズン中に未活用の都市フリートセダンを長期滞在型沿岸ハブへと再配置しています。フリートプランナーは現在、予防保全のための高度なテレマティクスを組み込み、車両が中断のないダウンタイムなしに長期使用サイクルに耐えられるようにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスチャネル別:
空港外拡大が都市統合を反映空港外デポ(シティホテル、鉄道駅、ショッピングモール)は2025年のアジア太平洋地域観光車両レンタル市場の57.88%のシェアを保持し、年平均成長率(CAGR)5.78%で空港内の成長を上回っています。都市部のピックアップポイントは、特に中国の45,000kmの高速鉄道(HSR)ネットワーク全体で高速鉄道で到着する国内旅行者のラストマイルの摩擦を解消します。タイでは、Enterprise Mobilityが2024年にプーケットとチェンマイに10か所の新しい空港外カウンターを開設し、観光ハブへの近接性の価値を証明しました。これらの拠点は、隣接する観光スポットからの一般客によるGPSレンタルなどの付帯商品の取り付け率が一貫して高くなっています。
一方、空港内サイトは大陸間到着者向けのプレミアム価格設定と優先予約の優位性を維持しています。空港当局はコンセッションフレームワークを厳格化し、事業者に電気フリートと非接触型キオスクへの移行を促しています。両チャネルの共存はネットワーク密度を確保し、アジア太平洋地域観光車両レンタル市場における交通の季節性に対するレジリエンスを強化しています。今後、駐車場内のピアツーピアカーシェアパートナーシップが従来の空港外カウンターとコミュニティフリートの境界を曖昧にする可能性があります。
地理的分析
中国観光車両レンタル市場
中国は2025年に42.85%の収益シェアでアジア太平洋観光車両レンタル市場の中核を担い、海南省の景勝地向け自律走行レンタルポッドの試験運用を含む、テクノロジー主導のフリート管理の高度化を継続している。国内のロードトリップ文化は、第2層都市セルフドライブ沿岸ルートを宣伝するにつれて拡大しており、無錫洲島のようなEV専用観光島が電動SUVレンタルの需要を刺激している。Zuzucheの海外回復がCOVID前水準の半数超に達していることは、特に日本やオーストラリアにおけるアウトバウンドレンタルへの中国人の旺盛な需要を裏付けている。
インド観光車両レンタル市場
インドは5.61%のCAGRで拡大しており、高速道路建設と予約の摩擦を低減するスマートフォンチケッティングエコシステムによって牽引されている。Zoomcarの2024年第1四半期の収益が落ち込んだにもかかわらず、ゲーミフィケーションされたロイヤルティポイントの導入後にユーザーセッションが10%超増加しており、資金調達コストが安定すれば収益化の余地があることを示唆している。デジタルノマドビザの連邦政府による認定は、平均レンタル期間を延長し、ハッチバックからコンパクトSUVへのフリートアップグレードを促進する可能性がある。
アジア太平洋観光車両レンタル市場
成熟した目的地には日本、オーストラリア、ニュージーランド、韓国が含れ、インバウンド旅行者の回復と法人旅行を背景に、安定した高収益の予約を提供している。日本の短期レンタルセグメントは2023年にほぼ5分の2増加し、リモートワークビザおよび京都・沖縄での長期滞在によって牽引された。東南アジアはASEAN観光統合の恩恵を受けており、インドネシア、シンガポール、タイが大幅な前年比入国者数増加を記録し、バジェットおよびプレミアムの両ティアにわたる需要を押し上げている。これらのダイナミクスが相まって収益チャネルを多様化し、アジア太平洋観光車両レンタル市場内のレジリエンスを強化している。
規制環境
アジア太平洋地域の観光用車両レンタル事業者は、市場参入と日々の運営モデルを形作る運輸ライセンスや消費者保護規制の入り組んだ体系の中で事業を行っている。日本では、有償の自動車貸渡事業を営むには道路運送法(第80条)に基づく許可が必要であり、国土交通省(MLIT)が監督しており、大規模フリートには車両維持管理の義務も課される。香港では、道路交通(公共サービス車両)規則(Cap. 374D)に基づく許可区分によりハイヤー事業が規制されており、運輸署は有効なプライベートサービス(リムジン)ハイヤー許可を保有する事業者のオンライン・データベースを維持している(2026年5月31日時点)ため、企業・観光需要向けの許可の透明性が高まっている。
安全性およびサービス遵守要件も、複数の市場で運営上の負担を加えている。西オーストラリア州では、観光旅客運送事業者に対して安全管理システムの維持(2019年7月2日発効)と旅客運送車両認可の保有を義務付けており、ショーファー付きおよびツアー向けレンタルの運営管理が強化されている。オーストラリアでは、オーストラリア消費者法(2010年競争消費者法に基づく)がレンタル車両に関する消費者保証と開示要件を定めており、一方、1988年プライバシー法に基づくプライバシー義務は、特にオンラインチャネルが予約の中心となっている地域において、アプリ経由の予約やテレマティクスの利用に影響を及ぼしている。
バリューチェーン分析
バリューチェーンは、OEMおよびフリート金融会社からレンタル事業者、デジタル販売代理店、そして空港や都市中心部の受け渡し拠点インフラへと展開している。フリート調達は、一括購買とメーカーとの提携を残存価値サポートと組み合わせる方式が増えており、テレマティクスとメンテナンスサービスが組み込まれることで、分散した拠点における利用率の向上とダウンタイムの削減が図られている。販売はオンラインチャネルとスーパーアプリが主導しており、これにより事業者は在庫と価格をOTA型インターフェースやモビリティプラットフォームに接続することを求められている。これは従来の空港カウンターや空港外のホテル、鉄道、都市中心部の拠点と並存している。
最近の提携動向は、グローバルブランドが地域フランチャイズや予約統合を通じてカバレッジを拡大している様子を示している。Hertzは2025年11月からシンガポールで事業を開始し、Ace Drive Pte Ltd(Reach Group)とのフランチャイズ提携を通じて、現地事業者に運営を委ねながらブランドの存在感を拡大している。2026年4月には、Enterprise MobilityがEurokars Leasingとのフランチャイズ提携を発表し、Enterprise Rent-A-Car、National Car Rental、Alamoをシンガポールに導入する(サービス開始は2026年10月予定)と発表した。一方、Europcar Mobility GroupはMIC Co., Ltd.(ニコニコレンタカー)と独占提携を結び、日本の空港拠点における海外旅行者向けのグローバル予約アクセスの改善を図っている。これらの取り組みは、フランチャイズ事業者、空港ネットワーク、デジタル予約接続が、国境を越える観光需要への主要な入口としての役割を担っていることを示している。
競争環境
Hertz、Avis Budget Group、Enterprise Mobilityなどのグローバル大手は、規模を活用してOEMの一括購入を交渉し、AI搭載の需要予測を展開しています。Avisは2023年に約69万500台以上の車両を運営し、約3,900万件のレンタルを処理し、100億米ドル以上の収益を生み出しており、そのかなりの部分がアジア太平洋部門から生まれています。テクノロジーは差別化要因であり続けており、Enterpriseのタイフランチャイズは2024年にクラウドベースのテレマティクスを活用し、計画外のメンテナンスを削減しながら稼働率を向上させました。
地域専門企業であるCAR Inc.、eHi Car Services、インドのZoomcarは、ローカライズされた予約ファネル、自国語コールセンター、柔軟なサブスクリプションパスを通じて市場ニッチを守っています。CAR Inc.は中国西部の省を訪れる富裕層観光客をターゲットにしたプレミアム電気SUVへとピボットし、eHiはインバウンドの変動をヘッジするために法人リースを強化しています。ブロックチェーンを活用したカーボンクレジット追跡を統合するスタートアップは、グリーン認証を強化し、都市中心部の路上ピックアップのための自治体許可を確保しています。
異業種からの参入者が競争を激化させています。GrabとGojekはスーパーアプリエコシステム内にレンタルをバンドルし、オンデマンドコンバージョンを促進する一方で短距離レンタルを共食いしています。BYDやNIOなどの中国EV製造業者はフリート事業者との「サービスとしてのバッテリー」パートナーシップをテストし、初期コストを削減してEV普及を支援しています。これに対応して、従来の企業は収益分配アライアンスを試みており、HertzはオーストラリアでEVライド配送のためにUberと協力し、アジア太平洋地域観光車両レンタル産業内の価値プールを拡大するハイブリッドモビリティモデルを創出しています。
アジア太平洋地域観光車両レンタル産業リーダー
eHi Car Service Limited
Zoomcar India Pvt. Ltd.
Hertz Corporation
Beijing China Auto Rental (CAR Inc.)
Avis Budget Group
- *免責事項:主要選手の並び順不同
アジア太平洋観光車両レンタル市場
- Beijing China Auto Rental (CAR Inc.)
- eHi Car Services
- Hertz Corporation
- Avis Budget Group
- Sixt SE
- Zoomcar
- Carzonrent
- Drivezy
- Shouqi Car Rental
- Top One Car Rental
- Enterprise Mobility
- Europcar Mobility Group
- Zuzuche
- Didi Chuxing (Hello Car)
- Ola Drive
- Uber Rent
- Klook Mobility
- Gojek GoCar
- GrabRentals
- Thai Rent-a-Car

市場機会と将来展望
デジタル販売とバンドル型モビリティ製品は、オンラインチャネルが2025年の収益の63.62%を占め、スーパーアプリが旅行計画と地上移動の入口として増加していることを踏まえ、依然として重要な空白領域である。リアルタイムの在庫をスーパーアプリのエコシステムに接続する事業者は、レンタルを空港送迎、複数日パス、追加サービスと組み合わせることが可能であり、これは空港外の都市受け渡し(2025年に57.88%のシェア)とセルフドライブ利用(2025年に70.74%のシェア)への市場シフトと一致している。主要拠点市場におけるブランドネットワークも、増分供給とサービス標準化の機会を生み出しており、その一例として、Eurokars Groupが2026年4月にEnterprise Mobilityと提携し、Enterprise、National、Alamoの各ブランドをシンガポールに導入(運営開始は2026年10月)した動きが挙げられる。
電動化に関連したレンタル提案も、実践的な機会分野を示しており、こうしたプログラムはEVの価格面でのハードルを縮小し、観光需要とプラットフォーム主導の利用の両方を引き込むことができる。インドネシアでは、Grabが2026年7月、Wulingとの提携を通じて2027年末までに電気自動車フリートを3倍にする計画を発表し、GrabRentalsに車両を導入してドライバーパートナー向けに提供するとともに、利用頻度の高い基盤に紐づくEVレンタル供給を拡大している。フィリピンでは、VinFastが2026年7月にRentapasadaのレンタル・トゥ・ハイヤープログラムを拡大し、車両アクセスに充電およびメンテナンスサポートを組み合わせている。これは、旅行者、デジタルノマド、プラットフォーム利用者が予測可能なオール・イン運用コストを求める市場において、長期レンタルおよびサブスクリプション型製品にとって実行可能なモデルを提供するものである。これらの取り組みに加え、レンタル事業者にとっての実行レバーには、空港やリゾート地域における充電アクセス、およびピーク期・肩期を通じた利用率最適化のためのデータ駆動型フリート管理が含まれる。
Recent Industry Developments in アジア太平洋観光車両レンタル市場
- 2026年5月:Zoomcarは、財務再構築における主要なマイルストーンの完了を発表した。この取り組みは債務削減とバランスシートの改善を目標とし、アセットライトかつアプリ主導のレンタルモデルにおけるフリートアクセスとプラットフォーム投資の優先事項を支えるものである。財務の柔軟性の改善は、可用性と価格対応力が転換率を左右する観光ピーク期における供給の一貫性維持にも寄与している。
- 2026年4月:Enterprise Mobilityは、Eurokars Leasingとのフランチャイズ提携を発表し、Enterprise Rent-A-Car、National Car Rental、Alamoをシンガポールに導入することとした(サービス開始は2026年10月予定)。この提携は、高い接続性を持つハブにおける国境を越えたカバレッジを強化し、現地の実行パートナーを通じて東南アジア市場でのブランド存在感を拡大するとともに、空港および都市部拠点でのフリート調達と顧客アクセスを改善するものである。
- 2024年10月:Enterprise Mobilityは、Thai Rent a Carを通じてタイに10のEnterprise、National、Alamoの拠点を開設した。この拡大により、バンコクやプーケットなどの主要な観光拠点全体でネットワーク密度が高まり、需要急増時の受け渡しの便宜性と対応能力が改善された。現地拠点の拡大は、付帯サービスのクロスセルおよびレジャー旅行者向けのより広範なフリート細分化も支えている。


アジア太平洋観光車両レンタル市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、アジア太平洋地域において主にレジャー旅行に使用される乗用車および多目的車の有償レンタルを対象とし、短期間で利用され、レンタル形式で支払われるサービス(セルフドライブおよびショーファー付きオプションを含む)を対象としている。
対象範囲の除外事項:日常通勤利用、商業貨物レンタル、および長期の法人向けリース契約はこの市場には含まれない。
セグメンテーション概要
- 車両タイプ別
- エコノミー
- SUV/MUV
- ラグジュアリー/プレミアム
- 予約方法別
- オンライン
- オフライン
- エンドユーザー別
- セルフドライブ(レジャーおよびビジネス)
- チャuffeur/レンタル代理店運転
- レンタル期間別
- 短期(7日以内)
- 中期(8〜30日)
- 長期(30日超)
- サービスチャネル別
- 空港内
- 空港外
- 国別
- 中国
- インド
- 日本
- オーストラリアおよびニュージーランド
- 韓国
- インドネシア
- シンガポール
- タイ
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、まず旅行量とレンタル需要の要因を軸としたファクトベースを構築し、その上で実際に車両レンタル取引に転換する割合を現実的に把握することから始まる。国の観光局の発表、入国管理・入国者統計、空港・民間航空当局の交通発表、および中央銀行や国家統計局の価格系列などの公開情報が、需要の背景を設定する上で役立っている。
死角を減らすため、年次報告書や投資者向け説明資料などの事業者開示情報、団体のウェブサイト、信頼性の高い経済メディアも確認し、フリートの追加、予約動向の変化、観光移動に影響を及ぼす政策変更を追跡している。APAC特有の確認事項については、車両輸入がフリート更新サイクルに影響を与える場合、貿易・関税の概要が用いられ、企業財務およびニュースの有料サブスクリプションは、収益項目の正規化と主要イベントの把握にのみ使用される。ここで挙げた情報源は例示であり、相互確認、検証、および未解決の問題を明確化するために、その他の公開情報源も使用した。
一次インタビューおよび調査
一次インタビューおよび構造化調査は、アジア太平洋地域の主要な旅行経路における観光レンタル行動、平均レンタル期間、季節的なピーク、および価格設定の仕組みに関する仮説を検証するために用いられた。議論の対象は、レンタル事業者、旅行仲介業者、空港関連サービス提供事業者、および業界専門家であり、国や都市によって現地の運営実態が異なる場合には、デスク調査の結果を修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 最高経営層(CXO):12% |
| ミッドティア:48% | 機能別/部門リーダー:31% |
| 小規模事業者:20% | マネージャー:57% |
市場規模算定と予測
コアモデルは、到着者数、国内観光活動、および旅行チャネルの構成をレンタル需要プールに変換し、その上で典型的なレンタル期間と平均日額料金のパターンを用いて価値化するトップダウン方式を採用している。総計を現実的なものに保つため、この結果は、サンプル抽出した事業者の収益範囲、空港カウンターの普及率確認、および観察可能な掲載情報から得られる車両クラス別の日額料金といった選択的なボトムアップ推計と相互確認されている。
規模算定を形作る主要な入力要素には、国際・国内旅行者数、空港旅客処理量、旅行1件当たりの平均レンタル日数、主要観光市場におけるセルフドライブとショーファー付きの選好、および季節(特に休暇ピーク時)による料金変動が含まれる。小規模な旅行先で直接データが得られない場合には、近隣市場の観光強度、ホテル占有率の傾向、都市部の移動制約などの代理指標を用いてギャップを補い、その後インタビューのフィードバックによってこれらの代理指標を再検証している。
予測にあたっては、旅行需要の回復速度、通貨変動、および料金インフレに関するシナリオ分析が用いられ、最終的な軌道は、フリートの可用性と価格規律に関する一次回答者の予想と整合させている。過去の価値曲線に対しては、簡易なARIMA型時系列チェックも適用し、前年比のパターンが観察された季節性および既知の混乱年と整合するようにしている。
データ検証と更新サイクル
検証はいくつかの実務的なチェックを通じて行われ、市場に大きな影響を与えるような単一の情報源をそのまま受け入れることはしない。モデルの出力は、観光到着者数、空港交通の動向、公開されている料金変動などの独立した指標と比較され、その後、外れ値が実際の変化を反映しているのか、データ上の問題であるのかを確認するために検討される。
最終確定の前には、社内レビュー手順を通じて前提条件を再確認し、インタビューのフィードバックがデスク調査の内容と矛盾する場合や、国別の総計が想定範囲を超えて変動する場合には、追加のフォローアップコールが実施される。レポートは年次で更新され、旅行政策の変更や急激な価格変動などの重大な事象が発生した場合には、随時の更新が行われる。提供の直前には、主要指標の最新スキャンを行い、クライアントが利用可能な最新の見解を得られるようにしている。
Mordor Intelligenceによるアジア太平洋観光用車両レンタル市場規模と他の公開推計との比較
アジア太平洋地域の観光用車両レンタルに関する公開データは、タイトルが同じように見えても、観光レンタル、一般的なレンタカー、リースの境界の適用が一貫していないため、数値が大きく異なる場合がある。
この表は情報源間に顕著な差異があることを示しており、Mordor Intelligenceのモデルでは、乗用車および多目的車を対象とした短期間のレジャー志向レンタル(時間単位から月単位まで)に価値を紐づけており、総計を過大に見せる可能性のある長期の法人リースや観光以外の用途は除外している。他の刊行物では、同じラベルがより広範なレンタカー需要を含む場合や、実際の旅行期間や利用率の確認と整合させずにより急速な成長率を適用している場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 43.17 B (2025) | |
| 業界誌発行元A | USD 1.71 B (2025) | この推計は、より狭い収益プールを使用しているように見え、国別総計がどのように構築されているかが明確に示されておらず、一部の中間年の数値が透明に提示されていないため、アジア太平洋地域の観光レンタル市場全体の実態を過小評価する可能性がある。 |
| 地域リサーチデスクB | USD 42.13 B (2024) | この調査は異なる基準年とより急激な成長軌道を使用しており、長期リースや観光以外の需要といった除外事項を明示していないため、カテゴリーの境界が明確に適用されていない場合には比較可能性が変動する可能性がある。 |
これらを総合すると、この比較は単純な計算上の差異よりも、対象範囲の選択と旅行需要が有償レンタル価値にどのように変換されるかを主に反映している。観察可能な旅行指標に前提条件を紐づけ、インタビューを通じて価格と旅行期間を再検証することで、最終的な数値を明確な要因と再現可能な手順に対して追跡可能な状態に保っている。


レポートで回答される主要な質問
アジア太平洋地域観光車両レンタル市場の現在の規模はどのくらいですか?
アジア太平洋地域観光車両レンタル市場規模は2026年に456億1,000万米ドルであり、2031年までに600億1,000万米ドルに成長すると予測されています。
アジア太平洋地域観光車両レンタル市場で最大のシェアを持つ国はどこですか?
中国は2025年に42.85%の市場シェアを持ち、広大な国内観光基盤と国際旅客数の急速な回復によって牽引されています。
なぜSUV/MUVのレンタルはエコノミーカーよりも速く成長しているのですか?
中産階級の旅行者が家族のロードトリップにおける快適性と安全性をますます重視しており、SUV/MUVの需要を2031年まで年平均成長率(CAGR)5.98%へと押し上げています。
デジタル予約はアジア太平洋地域観光車両レンタル産業にどのような影響を与えていますか?
オンラインおよびスーパーアプリチャネルはすでに2025年の予約の63.62%を占めており、ASEANおよび北東アジア全体でモバイルOTAの普及が深まるにつれてさらに増加する見込みです。
長期レンタルは市場成長においてどのような役割を果たしていますか?
長期(30日超)レンタルは年平均成長率(CAGR)5.43%で最も急速に拡大しているレンタル期間セグメントであり、デジタルノマドビザとタイやマレーシアなどの目的地での長期リモートワーク滞在によって牽引されています。
レンタル会社は燃料価格の変動にどのように対応していますか?
事業者は動的サーチャージを導入し、燃費効率の高い車両または電気フリートを導入し、変動する燃料コストによるマージン圧力を軽減するためにテレマティクスベースのルート最適化を採用しています。
最終更新日:



