
防空システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 17.69 十億米ドル |
| 市場規模 (2031) | 25.82 十億米ドル |
| 成長率 (2026 - 2031) | 7.85 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
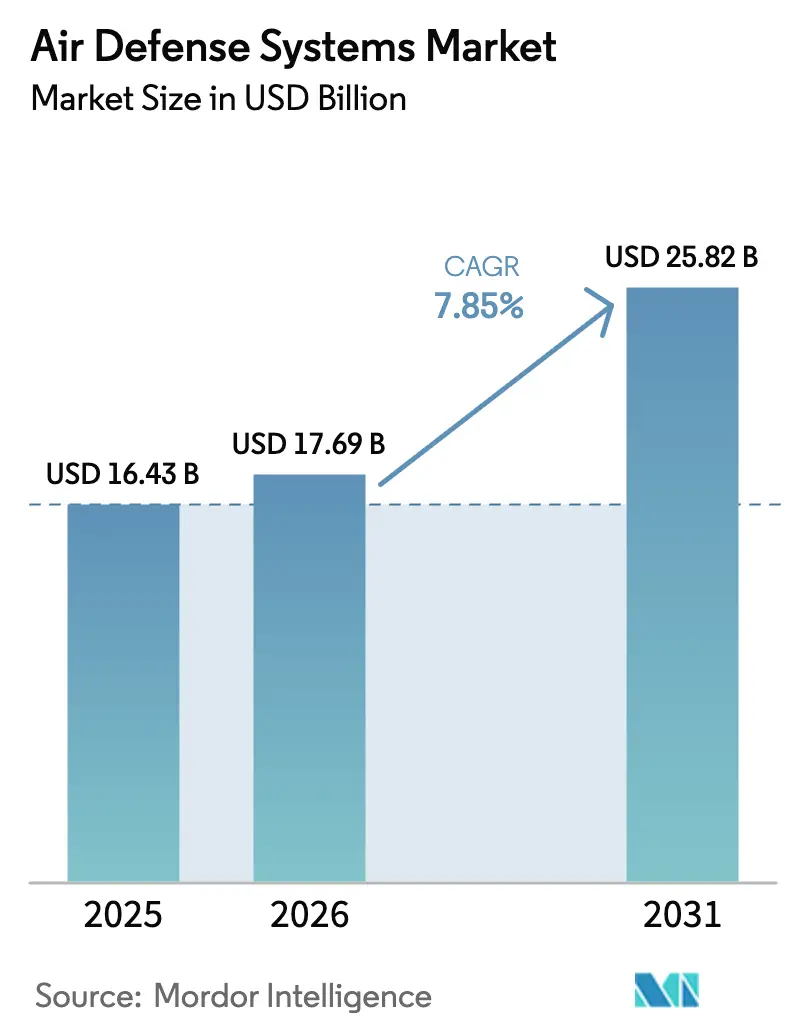
Mordor Intelligenceによる防空システム市場分析
防空システムの市場規模は、2025年の164億3,000万米ドルから2026年には176億9,000万米ドルへと成長し、2026年〜2031年の年平均成長率(CAGR)7.85%で2031年までに258億2,000万米ドルに達すると予測されています。極超音速滑空体、ステルス航空機、および自律型ドローン群が旧来のレーダーネットワークを圧倒するにつれ、需要は拡大しており、各国政府は陸・海・空・宇宙のセンサーをほぼリアルタイムで連携させるネットワーク中心型アーキテクチャの調達を加速させています。NATO加盟国は多層防衛へと果断に移行しており、ポーランドの47億5,000万米ドルのパトリオット契約およびドイツの35億米ドルのアロー3契約は、単一層の砲台から短距離・中距離・大気圏外の射程をカバーする相互運用可能なインターセプターへの転換を示しています。宇宙における並行的な取り組みも同様に重要であり、宇宙開発庁の28機衛星追跡レイヤー・トランシェ0は2024年末に運用を開始し、地上レーダーの届かない範囲での極超音速追跡カバレッジを提供しています。技術面では、急成長している指向性エネルギーセグメントが1ショット当たり1米ドル未満のコストを実現し、数十万米ドル相当のミサイルを低価格のドローンに対して発射するという持続不可能な経済性を是正しています。一方、窒化ガリウム(GaN)半導体の供給制約や、ITARおよびMTCRなどの厳格な輸出規制が、短期的な数量成長を抑制しています。
主要レポートのポイント
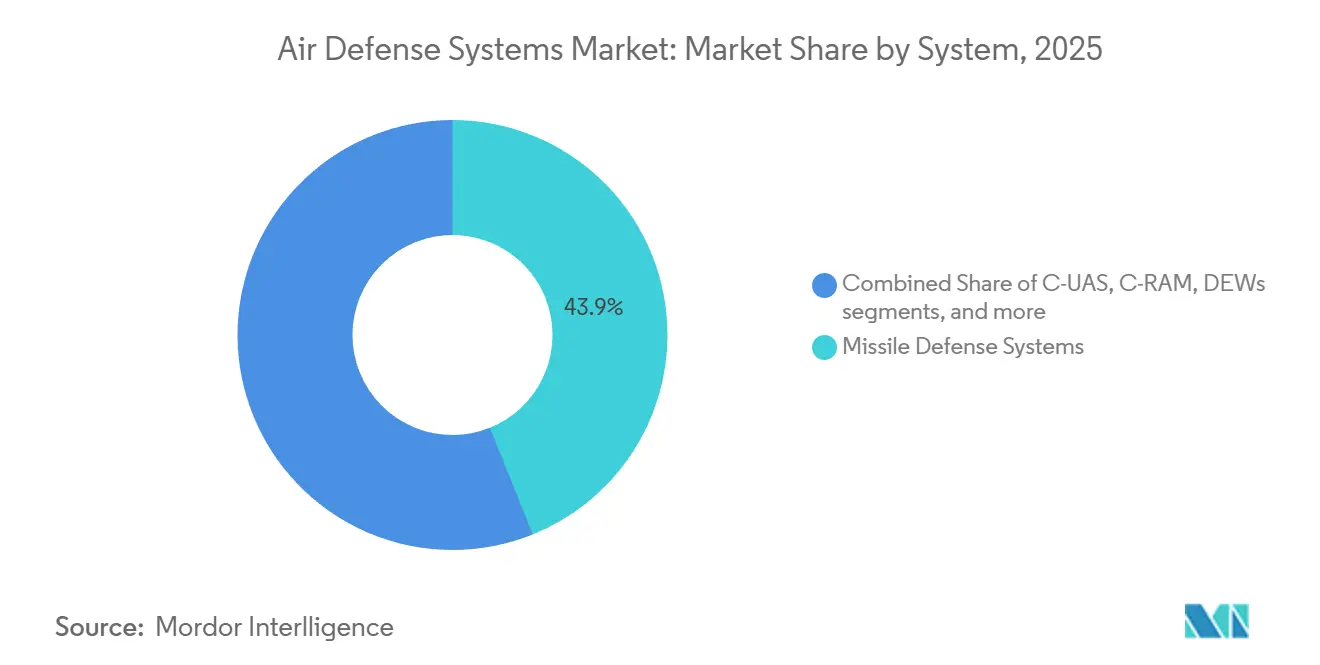
- システムタイプ別では、ミサイル防衛システムが2025年の防空システム市場シェアの43.91%を占め、指向性エネルギー兵器(DEW)は2031年までに11.08%のCAGRで成長すると予測されています。
- プラットフォーム別では、陸上ベースのソリューションが2025年の防空システム市場規模の59.75%を占め、海上ベースの資産は2026年から2031年にかけて9.0%のCAGRで拡大すると予測されています。
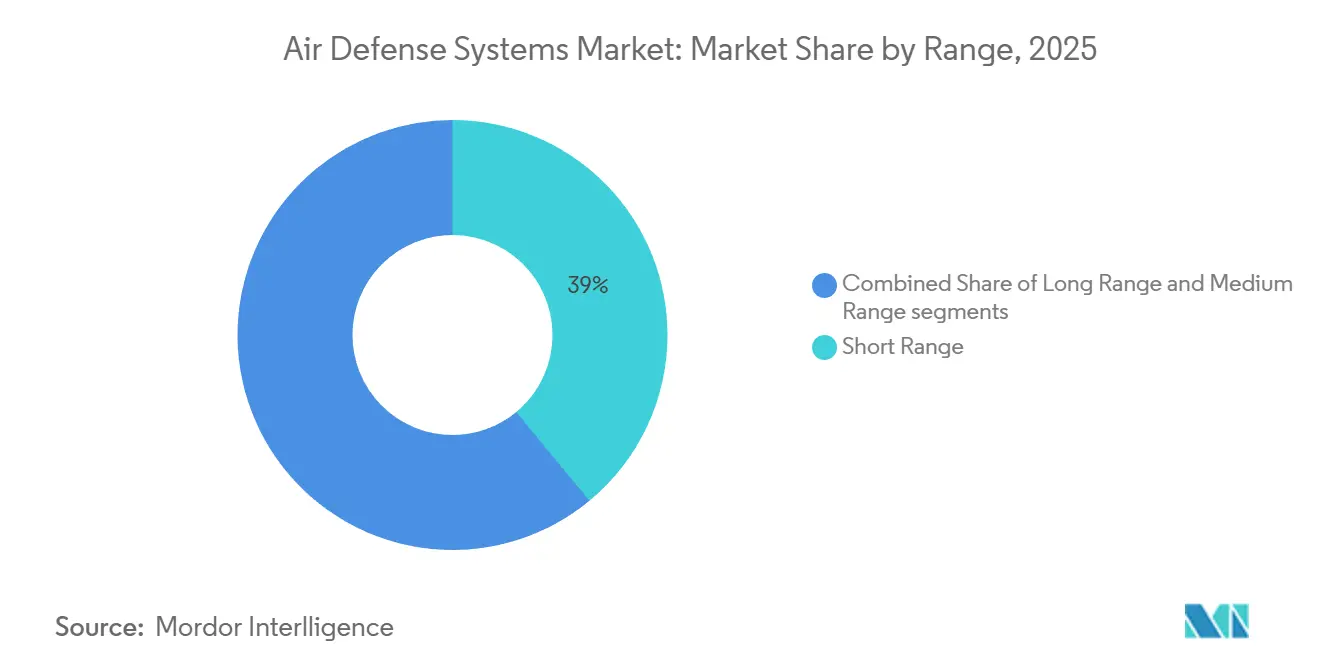
- 射程別では、長距離迎撃システムが2025年の防空システム市場の38%を占め、2031年までに8.15%のCAGRで成長すると予測されています。
- サブシステム別では、兵器システムが2025年の防空システム市場シェアの25.65%を占め、射撃管制システムは2031年までに8.91%のCAGRで拡大すると予測されています。
- 技術別では、運動エネルギー撃破システムが2025年の防空システム市場の42.45%を占め、高出力マイクロ波システムは2031年までに9.55%のCAGRで成長すると予測されています。
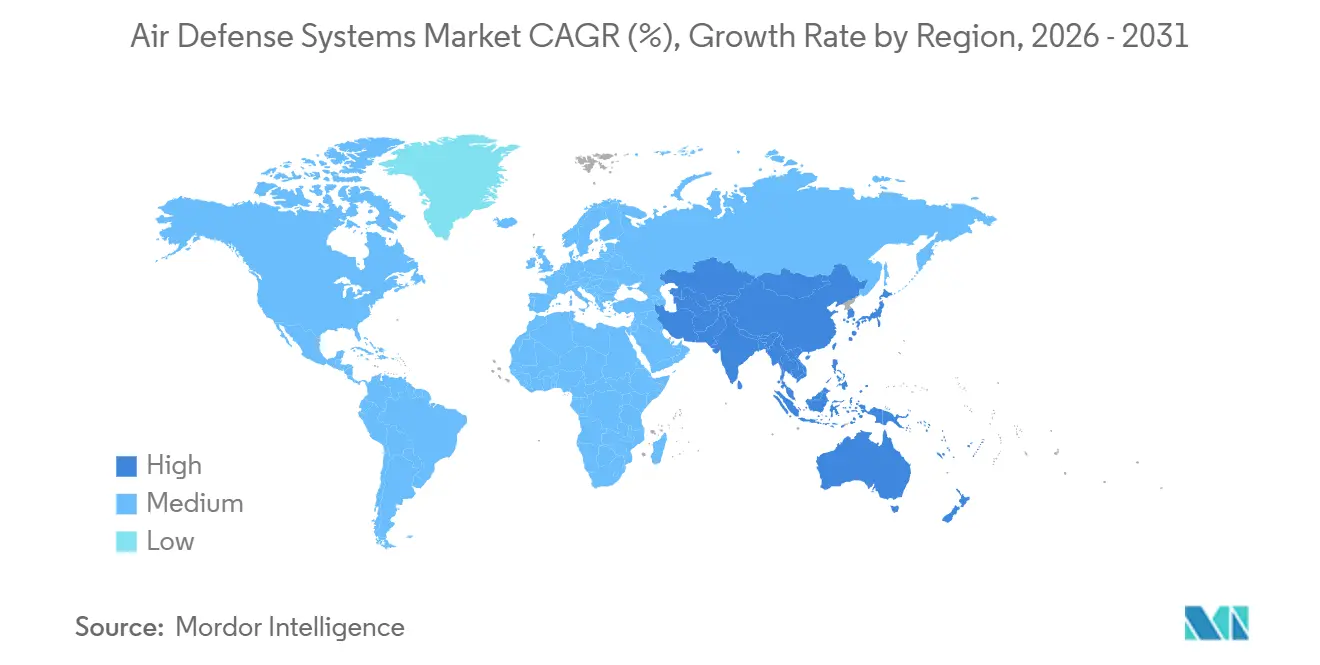
- 地域別では、北米が2025年の防空システム市場において46.62%のシェアでリードし、アジア太平洋地域は2031年までに9.76%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合防空・ミサイル防衛調達の加速 | +1.8% | NATOおよびインド太平洋軍(INDOPACOM)に集中する世界規模 | 中期(2〜4年) |
| 空中脅威スペクトルの拡大 | +1.5% | 東欧、中東、朝鮮半島 | 短期(2年以内) |
| ステルス探知のためのAI対応センサーフュージョン | +1.2% | 北米、欧州、日本、韓国、オーストラリア | 中期(2〜4年) |
| 機動型指向性エネルギー短距離防空(SHORAD)の採用 | +0.9% | 北米、欧州、中東 | 中期(2〜4年) |
| GaNベースのアクティブ電子走査アレイ(AESA)レーダーのコスト低下 | +0.7% | 北米および欧州が世界の採用をリード | 長期(4年以上) |
| 対無人航空機システム(C-UAS)および拠点防衛向け予算の増加 | +1.0% | ウクライナおよび中東でスパイクが見られる世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
統合防空・ミサイル防衛調達の加速
各軍は、かつて独立していたレーダー、インターセプター、および指揮ネットワークを、各軍種および同盟国間でトラックを共有する統合フレームワークへと統合しています。米陸軍の統合戦闘指揮システム(IBCS)は、パトリオット、THAAD、センチネル、およびF-35のセンサーを共通のソフトウェア基盤で連携させ、交戦タイムラインを数分から数秒に短縮しています。欧州もこのアプローチを踏襲しており、2024年末時点で21カ国が参加する欧州スカイシールド・イニシアティブは、重複する国家プログラムを回避するためにIRIS-T SLM、パトリオット、およびアロー3の調達を調整しています。現在の契約は、レガシープロトコルを持たない新規参入者の参入障壁を高め、プラグアンドプレイインターフェースを認証できるインテグレーターを優遇しています。ポーランドの47億5,000万米ドルのヴィスワ発注は、IBCSノードをバンドルするよう明示的に設計されました。[1] 統合ターゲティングがリアルタイムのキルチェーンへと移行するにつれ、衛星コンステレーションが誕生から消滅までのトラックを地上砲台に直接供給し、マルチドメインループを完結させています。[2]
空中脅威スペクトルの拡大
極超音速滑空体、低観測性巡航ミサイル、および協調型ドローン群は反応時間を数秒に圧縮し、レーダーの近代化を迫っています。ウクライナにおけるロシアのキンジャール攻撃は、レーダー断面積0.01平方メートル未満の物体を探知するGaNベースの下層防空・ミサイル防衛センサー(LTAMDS)の納入を加速させました。中国のDF-17は日本にTHAAD砲台の検討と極超音速・弾道追跡宇宙センサープログラムへの共同出資を促し、試作衛星は2025年に予定されています。ウクライナが1,000米ドルのクアッドコプターを戦車キラーに転用したことは、安価な空中プラットフォームの非対称的な見返りを明らかにし、米国の統合対小型無人航空機システム局が2024年に9つの低コストシステムを審査するきっかけとなりました。
ステルス探知のためのAI対応センサーフュージョン
機械学習(ML)アルゴリズムは現在、レーダー、赤外線、および電子支援手段の返信を相関させ、捕捉困難な目標を分類しています。Northrop GrummanのIBCSソフトウェアは、プロジェクト・コンバージェンス2024においてニューラルネットワークを採用し、沿岸クラッターにおける誤警報を30%削減しました。PalantirのApolloプラットフォームは、LTAMDS、センチネル、および宇宙ベースの赤外線フィードを2秒ごとに統合しており、これはレガシーサイクルと比較して5倍の改善です。イスラエルのアイアンドームのアップグレードは、無人航空機の電気光学映像とELM-2084レーダーデータを融合させ、機動するロケットに対する迎撃確率を15%向上させました。主な摩擦点は帯域幅であり、現在のLink 16データリンクは高解像度合成開口レーダーをストリーミングできないため、Link 22および将来のマルチドメイン作戦(MDO)ネットワークへの並行投資が促進されています。
機動型指向性エネルギー短距離防空(SHORAD)の採用
レーザーおよび高出力マイクロ波エフェクターは無制限の弾倉と1ショット当たり1米ドル未満の潜在的コストを提供し、1,000米ドルのドローンに対して50万米ドルのミサイルを発射することへの魅力的な代替手段となっています。米陸軍は2024年2月に4両の50キロワット指向性エネルギー機動型短距離防空(DE M-SHORAD)車両を欧州に展開し、各車両は最大5キロメートル先のドローンを撃破できます。英国のドラゴンファイアレーザーは2024年7月の試験で10英ポンド(13米ドル)のショットを達成し、ミサイルのコストのほんの一部に過ぎません。100キロワットレーザーとアイアンドームレーダーを組み合わせたイスラエルのアイアンビームは、2025年末に就役し、7キロメートル以内のロケットを1撃破当たり2米ドル未満で迎撃する予定です。大気減衰と熱管理は依然として重大な課題であり、連続発射には約500キログラムをプラットフォームの重量に加える液体冷却ユニットが必要です。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GaNレーダーモジュールのサプライチェーンのボトルネック | -0.6% | 北米および欧州が深刻な不足に直面 | 短期(2年以内) |
| 新興国へのシステム販売を制限する厳格なITARおよびMTCR輸出規制 | -0.5% | 中東、東南アジア、中南米 | 長期(4年以上) |
| 機動する極超音速目標の確実な迎撃における技術的・材料的課題が研究開発リスクを増大 | -0.4% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 相互運用性の課題を高める電磁スペクトルの輻輳 | -0.3% | 世界規模のNATOおよび連合作戦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GaNベースのレーダー送受信(T/R)モジュールのサプライチェーンのボトルネック
少数のウェーハ製造工場への依存が単一障害点の脆弱性を生み出しています。WolfspeedのモホークバレープラントはGaN防衛グレードウェーハの米国供給量の40%以上を供給しており、いかなる停止もLTAMDS、SPY-6、およびF-35ラインに波及します。Xバンドモノリシックマイクロ波集積回路(MMIC)の歩留まり率が約65%であるため、相手先ブランド製造業者(OEM)はウェーハを30%超過予約せざるを得ず、在庫コストが膨らんでいます。ガリウム輸出が中国の割当制度の対象となったことで、200ミリメートルウェーハの平均リードタイムは16週間に延び、2026年に発注されたレーダーの完全納入は2028年まで遅延しています。
新興国へのシステム販売を制限する厳格なITARおよびMTCR輸出規制
ITARのカテゴリーVIIIおよびXIの掲載は、レーダーまたはインターセプターの外国への販売に国務省のライセンスを必要とします。同時に、MTCRは射程を300キロメートル超に制限し、主要同盟国以外へのパトリオットPAC-3 MSEおよびTHAADの輸出を制限しています。S-400調達を巡るアンカラの2019年のF-35プログラムからの排除は、不遵守の商業的リスクを浮き彫りにしました。回避策としては、日本における三菱とのLockheed MartinのPAC-3 MSE共同生産などの共同生産がありますが、その道は工具や知的財産の共有を厭わない大規模経済にのみ適しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム別:
指向性エネルギーが交戦エンベロープを拡大指向性エネルギーアーキテクチャは2031年までに年平均成長率(CAGR)11.08%を記録すると予測されており、主要セグメントの中で最も高い成長率を示しています。これは、レーザーおよび高出力マイクロ波システムが提供する低コストかつ高頻度の交戦という作戦上のニーズを反映しています。USSプレブルに搭載された米海軍の60キロワット多層レーザー防衛システムは、1ショット当たり1米ドル未満のコストで最大3キロメートルの射程で亜音速巡航ミサイルを無力化しました。[3] ミサイル防衛ソリューションは、固体ロケットモーターの不足により2028年まで延びるPAC-3 MSEおよびTHAADのバックログに支えられ、2025年の防空システム市場シェアの43.91%を維持しました。
防空システム市場は、飽和ドローン攻撃に対して深い弾倉と低コストを約束する対無人航空機システム(C-UAS)、対ロケット・砲兵・迫撃砲(C-RAM)、および高出力マイクロ波オプションへと引き続きシフトしています。2024年にドイツが採用したRheinmetallのスカイレンジャー30は、30ミリメートル空中炸裂弾とレーダーキューイングを組み合わせ、クアッドコプターをコスト効率よく撃破します。米海兵隊によるAndurilの統合対無人航空機システムスイートの調達は、ハードウェアの交換ではなくコードの更新によって防衛を更新できるソフトウェア定義アーキテクチャを検証しました。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
プラットフォーム別:
陸上型の優位性が機動性投資を持続陸上構成は2025年の防空システム市場の59.75%を占め、軍隊が機動型近距離防空(SHORAD)の価値を再認識する中、2031年までCAGR 8.21%で成長すると予測される。米陸軍のIM-SHORAD展開では、144両のストライカー搭載型ランチャーにスティンガー、ヘルファイア、30mm機関砲を組み合わせ、半径8キロメートル以内の機動部隊を防護する。欧州もこの手法を模倣しており、ボクサー搭載のスカイレンジャー砲塔はドイツ旅団に対し、装甲縦隊に追随可能な移動式ドローン防衛能力を提供している。[4]
海上能力イージスのアップグレードにより強化されており、日本のまや型護衛艦はSPY-1D(V)レーダーとSM-3 IIAインターセプターを搭載し、海上における防空システム市場を拡大するとともに、地域のミサイル防衛カバレッジを米国アセットと整合させている。F-35の分散開口システムや航空搭載型対抗手段システム能力などの空中搭載システムは探知機能を付加するものの、現時点では動的応答能力を持たず、射撃手ではなく前方センサーとして位置づけられている。
射程別:
長距離需要が加速長距離砲台は、極超音速および大気圏外の脅威が増殖するにつれ、2031年までに年平均成長率(CAGR)8.15%で成長すると予測されています。ドイツのアロー3契約は、高度100キロメートルを超える交戦が可能な大気圏外レイヤーを欧州が初めて取得したことを示し、戦略的インターセプターの市場を拡大しています。短距離兵器は依然として数量的に優位を占めています。アイアンドームは2024年の作戦において発射されたロケットの90%以上を迎撃し、人口密集地域におけるC-RAMの有効性を実証しました。
中距離ソリューションはNATOの防空の根幹であり続けており、パトリオットPAC-3 MSEは最大160キロメートルのカバレッジを提供し、ポーランドによる8基のヴィスワ砲台の購入はIBCSを通じた相互運用性の重要性を強調しています。韓国のKM-SAMのアラブ首長国連邦への輸出は、西側の既存製品より30%低い価格設定とMTCR制約からの自由により、50キロメートル未満のシステムが商業的に成功できることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
サブシステム別:
射撃管制ソフトウェアが勢いを増すニューラルネットワークフュージョンが不可欠となるにつれ、射撃管制要素は年平均成長率(CAGR)8.91%を記録しています。IBCSはすでに誤警報率を30%削減し、10秒未満でのクロスドメインキューイングを可能にしており、これらの機能は防空システム産業をソフトウェア中心のパラダイムへと引き上げています。兵器サブシステム(ミサイル、砲、レーザー)は25.65%のシェアを維持しており、2029年までにATACMSを代替するLockheed Martinの17億米ドルの精密打撃ミサイル契約に支えられています。
指揮統制(C2)は統合全ドメイン指揮統制(JADC2)投資から恩恵を受けており、2024年の演習では統合全ドメイン指揮統制(ABMS)連携F-35センサーがパトリオット射撃ユニットと10秒で交戦できることが実証され、交戦ループが大幅に短縮されました。モジュラー・オープン・システム・アプローチ(MOSA)に基づくオープンアーキテクチャの義務化は、ニッチな電源供給または冷却ベンダーが単独契約を獲得できるようにすることで、サブシステムのサプライベースを分散させています。
技術別:
高出力マイクロ波が研究室から艦隊へ高出力マイクロ波コンセプトは、海軍および陸軍が試作品を実戦配備するにつれ、2031年までに年平均成長率(CAGR)9.55%を記録すると予測されています。2026年1月の米海軍の洋上CHAMP試験は、2キロメートル未満の距離でグループ2〜3のドローンを無力化することに成功し、85%の成功率を達成して甲板展開への準備態勢を示しました。動的撃破エフェクターは、PAC-3 MSE、THAAD、およびSM-3の継続的な生産によって実証されているように、2025年市場の42.45%を依然として占めています。
陸軍の地上レイヤーシステムなどの電子戦(EW)ソフトキルパッケージは現在、機動旅団に随伴し、物理的破壊なしにドローンを無力化するためにGPSおよびデータリンクを妨害しています。これらの能力はまた、国際人道法の遵守に関する法的問題を提起しており、この分野ではコンセンサスがまだ形成途上にあります。
地域分析
北米防空システム市場
北米は2025年の防空システム市場において46.62%のシェアを占め、米国国防総省の近代化支出が80億米ドルを超えた。RTXの28基のレーダーに対する12億米ドルのLTAMDS受注(2028年までに納入予定)は、ステルス機を400キロメートルの射程で追跡するGaNアレイへの継続的な投資を示している。NORADのアップグレードにはNASAMSバッテリーおよびトラッキンレイヤーのダウンリンクが組み込まれ、大陸規模の早期警戒アーキテクチャが拡張されている。[5] カナダは積極的に参加しており、メキシコは米国国境沿いの対麻薬C-UASに限定的な焦点を当てている。
アジア太平洋防空システム市場
アジア太平洋地域は2031年までに9.76%のCAGRで成長すると予測されており、地域別で最も高い成長ペースとなっている。日本は2025年度に弾道ミサイル防衛のアップグレードに23億米ドルを配分し、THAADの検討や衛星追跡への投資が含まれる。韓国のKM-SAMのUAEおよびポーランドへの輸出は、中間層分野におけるソウルのコスト競争力を示している。インドはロシア製S-400への依存を低減するため、2027年までにQRSAMの生産ラインを年間200発に拡大している。オーストラリアのNASAMS発注とAUKUSの協力関係は米国との緊密な統合を示しており、中国の不透明なHQ-9のパキスタンへの輸出は間50バッテリーを超える生産量を示唆している。
欧州防空システム市場
欧州は欧州スカイシールド・イニシアティブの下で調達を加速しており、相互運用可能なレイヤーへのコミットメントを持つ21カ国が参加している。ドイツのアロー3の突破口は、米国以外のサプライヤーを多様化させた。英国のドラゴンファイアレーザーは2027年に海上試験を開始し、海軍防衛に指向性エネルギーの深みを加える。フランスとイタリアはNATOのIAMD要件に沿ってSAMP/T NGの開発を継続しており、2028年のIOC達成を目指している。
中東防空システム市場
中東はサウジアラビアのTHAADバッテリーがフーシ派のミサイルに対抗するホットスポットであり続けている。UAEは紅海での事件を受けてパトリオットおよびNASAMSによる防衛能力を近代化し、対UAS対策を急速に推進した。イスラエルのアイアンドーム、デービッズスリング、アローの各レイヤーは90%の迎撃成功率を維持しており、アイアンビームはまもなくその範囲を拡大する予定である。
南米・アフリカ防空システム市場
南米とアフリカは依然として初期段階のセグメントであり、ブラジルはアマゾン国境防衛のためにNASAMSおよびRBS 70 NGを評価している一方、南アフリカのウムコント-IRは予算制約の中で海軍の点防衛を担っている。
規制環境
防空システムに関する規制は、高性能センサーおよびインターセプターを購入できる相手を決定する輸出管理体制と、システムが同盟国間でどのように統合されるかを定める相互運用性方針によって形作られている。米国では、国際武器取引規則(ITAR)のライセンス要件が、レーダーおよびインターセプターの対外移転を依然として制限している。国防省はDoDD 5134.20E(2025年4月25日発効)を発行し、ミサイル防衛システム(MDS)要素に関する非標準的な調達方針を正式化し、ミサイル防衛能力に対する調達加速の道筋を強化した。
欧州では、NATO国防相が2025年2月13日に統合防空・ミサイル防衛政策を承認し、各国の調達を整合させる、階層的で相互運用可能なアーキテクチャに向けた同盟レベルの方向性を強化した。欧州委員会は2025年欧州防衛基金(EDF)ワークプログラムを採択し、防空関連の共同開発を優先させ、共通基準および多国間の産業参加への転換を反映した。中国では、国家発展改革委員会(NDRC)が、2025年1月1日発効の民間防空防護設備措置、および2025年7月2日に発行された新たな民間防空産業標準管理措置を通じて、民間防空のガバナンスを進展させた。民間防空事業向けのデータ管理仕様T/ZS 0802-2026は、2026年2月9日に実施が開始された。
バリューチェーン分析
防空システムのバリューチェーンは、上流の原材料およびマイクロエレクトロニクス(GaNウェハーおよびRFコンポーネント)から始まり、シーカー、推進系、レーダーT/Rモジュールの下請け製造工程を経る。その後、レーダー、発射装置、射撃管制、指揮統制ネットワークを含むプライム統合が続き、試験・認証、納入、長期にわたる維持(スペアパーツ、デポ修理、ソフトウェア更新、訓練)が行われる。下請け段階の制約がスループットを左右しており、固体燃料ロケットモーター(パトリオット、THAAD、スタンダード・ミサイル系列向け)およびアクティブレーダーシーカーが依然として繰り返し発生するボトルネックとなっている。Reutersが報じた米日パトリオット生産計画における障害は、限定的な生産能力を持つコンポーネント供給基盤への依存を浮き立たせた。
下流では、調達においてセンサーおよびエフェクターを産業協力や多国間維持体制と組み合わせる動きが増えており、相互運用可能なアーキテクチャを展開し可用性を維持できるインテグレーターに価値が移りつつある。ルーマニアが2026年6月にラファエルとの記録的なSPYDER防空契約を締結し、広範な現地生産と産業協力を伴った例がこれを示している。クウェートが米国対外軍事売却を通じてNASAMSを調達し、2026年6月にコングスバーグ・レイセオン間で4億米ドル相当の契約を結んだことも、同様のパターンの別の例である。ベネルクスでは、ベルギーが2026年7月にNASAMS、ラインメタル社製Skyranger 30、タレス社製GM200レーダー、および指揮車両を組み合わせたパッケージをオランダとの統合向けに発表し、共有アーキテクチャがパートナー間の物流と保守を標準化していることを示している。
競合状況
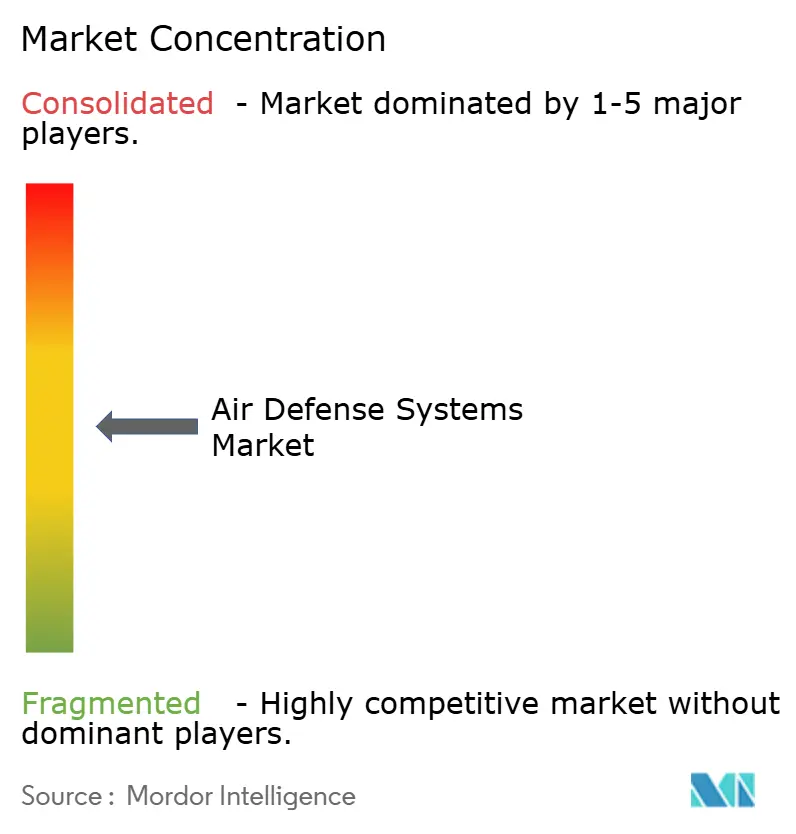
市場集中度は中程度であり、RTX Corporation、Lockheed Martin Corporation、Israel Aerospace Industries Ltd.、Thales Group、およびNorthrop Grumman Corporationが2025年の市場シェアの約50%を占めており、これは数十年にわたるレガシー指揮統制(C2)システムとの統合によるものです。RTXの2024年の収益はLTAMDSおよびパトリオットのアップグレードにより9%増の798億米ドルに達し、Lockheed Martinのバックログは1,600億米ドルに達し、複数年にわたる生産の見通しを確保しています。Israel Aerospace Industriesはアロー3のドイツへの輸出により大気圏外ニッチを破壊し、事実上の米国の独占を終わらせ、同盟国が単一ソースリスクを軽減するためにサプライヤーを多様化することを示しました。
Hanwha Systemsは韓国の新興参入者の典型であり、そのKM-SAMはパトリオットより約30%安く、MTCRに関連する射程障壁を回避し、中東への浸透を可能にしています。Andurilは、AIとモジュラーハードウェアを重ね合わせることで6億4,000万米ドルのC-UAS受注を確保できることを示し、ソフトウェア中心のスタートアップがいかに成功できるかを示しています。
指向性エネルギーの採用は依然として競争上の不確定要素です。米陸軍のDE M-SHORADの試作品はグループ3ドローンに対する50キロワットレーザーを検証しましたが、熱負荷と大気効果により、大規模展開は依然として電力管理の専門知識を持つ既存企業に有利です。MOSAなどのオープンアーキテクチャの義務化は、ニッチなサプライヤーがサブシステムモジュールに入札できるようにすることで既存企業のロックインを侵食し、将来の市場シェアを分散させています。ITARの遵守は引き続き新興市場への販売を制限し、高性能インターセプターにおける寡占的構造を維持しながら、短距離セグメントにおける第2層ベンダーの余地を生み出しています。
防空システム産業のリーダー企業
-
RTX Corporation
-
Lockheed Martin Corporation
-
Israel Aerospace Industries Ltd.
-
Thales Group
-
Northrop Grumman Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
防空システム市場 このレポートでカバーされる企業
- RTX Corporation
- Lockheed Martin Corporation
- Israel Aerospace Industries Ltd.
- Northrop Grumman Corporation
- Thales Group
- Saab AB
- Rheinmetall AG
- Leonardo S.p.A.
- Kongsberg Gruppen ASA
- The Boeing Company
- ASELSAN Elektronik Sanayi ve Ticaret A.S.
- Hanwha Systems Co., Ltd.
- Rafael Advanced Defense Systems Ltd.
- L3Harris Technologies, Inc.
- BAE Systems plc
- MBDA
- Diehl Defence (Diehl Group)
- Elbit Systems Ltd.
- Bharat Dynamics Limited
- China Aerospace Science and Technology Corporation
- MDA Ltd.
- China North Industries Group Corporation
市場機会と将来展望
機会は、政府が階層的で相互運用可能な防空・ミサイル防衛を制度化している分野、および低コストの大量脅威、特にドローンやロケットが新たなエフェクター構成を迫っている分野に集中している。NATOの整合性や多国間調達体制は、同盟国の指揮ネットワークに接続でき、混成センサー入力を受け入れられるシステムの対象市場を広げている。ベルギーが2026年7月に発表した、NASAMS、Skyranger 30、タレス社製Ground Master 200レーダーをベネルクス共有アーキテクチャの一部として取得する計画は、単独バッテリーではなく、オープンでネットワーク対応可能なコンポーネントへの持続的な需要を示している。
第二の分野は、低コストインターセプター、再利用可能なエフェクター、対無人航空機システムおよび点防御向けの高レート解決策にわたる、手頃な弾薬深度である。英国が2026年7月に発表した低コスト防空インターセプター向けLEAP契約は、ドローン群への対処における低コスト交戦のための実際の予算枠を示しており、シーカーおよびロケットモーターの生産能力によって制約される運動系在庫を補完している。国家および連合のミサイル防衛アーキテクチャへの並行投資も、統合センサー、戦闘管理、生産規模に対する新たな要件を引き出しており、これには米陸軍のFY2027予算要求におけるM-SHORADおよび次世代短距離インターセプター(NGSRI)向けの予算枠が含まれる。
最近の産業開発事情 防空システム市場
- 2026年6月:ロッキード・マーティンは、ターミナル高高度地域防衛(THAAD)インターセプター生産を加速するため、最大350億米ドル相当の7年間にわたる未確定契約措置を受注した。年間生産能力を96基から400基に増強する計画が示されている。この受注は戦略的ミサイル防衛に向けた産業基盤の拡大を支え、統合防空・ミサイル防衛アーキテクチャ向けの長距離インターセプターの可用性を高める。
- 2026年5月:RTXは米国国防省(War省)から、クウェート向けNASAMS防空システムの製造・納入に関する10億米ドルの契約を受注した。この受注は、相互運用可能な中距離防空を拡大する上での米国対外軍事売却チャネルの役割を強化し、AMRAAM-ERおよび関連する射撃管制・レーダー統合の需要増をもたらす。
- 2026年4月:RTXは、NASAMSパートナー向けにAMRAAM-ER地対空ミサイルを完全生産体制へ移行させる2億3,470万米ドルの契約を確保した。完全生産体制への移行により、同盟国のバッテリー向けミサイル供給が増加し、複数地域にわたるネットワーク化・分散型防空の広範な採用が支えられる。
防空システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、航空機、ミサイル、ロケット弾、砲兵、無人システムを含む空中脅威を探知・追跡・迎撃するために調達・配備された防空システムから生じる収益、ならびにそれらを運用するために必要なレーダー、ランチャー、射撃管制、指揮統制要素を対象とする。
対象外の範囲:展開可能な防空ソリューションにおけるインターセプターまたはエフェクター層と連携していない単独の早期警戒レーダーおよびセンサー単体のアップグレードは除外される。
セグメンテーション概要
- システム別
- ミサイル防衛システム
- 対空砲およびSAMシステム
- 対無人航空機システム(C-UAS)
- 対ロケット・砲兵・迫撃砲(C-RAM)
- 指向性エネルギー兵器(DEW)
- プラットフォーム別
- 陸上型
- 海上型
- 空中型
- 宇宙型早期警戒資産
- 射程別
- 短距離
- 中距離
- 長距離
- サブシステム別
- 兵器システム
- 射撃管制システム
- 指揮統制(C2)システム
- その他
- 技術別
- 動的撃破エフェクター
- 高エネルギーレーザーシステム
- 高出力マイクロ波システム
- 電子戦(EW)ソフトキルソリューション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが最初から仮定に基づいて構築されないよう、公開されている防衛支出および貿易シグナルから開始する。情報源には、公開防衛予算文書および調達計画、防衛省および軍の公式発表、SIPRIの軍事支出・武器移転データベースなどの多国間データセット、ならびに電子機器・ミサイル・レーダー関連フローの整合性確認に用いる国連コムトレードの貿易コードが含まれる。
また、航空および周波数スペクトルの文脈に関する規制・標準化機関のレビューを行い、交戦距離やレーダーカバレッジなど需要を形成する性能指標を理解するために技術出版物および査読済みの防衛・航空宇宙ジャーナルを活用した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道機関はプログラムのタイムラインと納入状況のマッピングに使用し、特許データベースはシーカー、レーダー、対無人航空機システム(対UAS)における技術動向の検証に役立てた。必要に応じて、企業財務・ニュースインテリジェンス、防衛契約・入札、および出荷レベルの貿易データセットに関する有料サブスクリプションを活用し、プログラムの受注および納入マイルストーンを検証した。これらの例は網羅的なものではなく、データの収集・相互確認・未解決事項の明確化のために他の公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、実際に何が購入されているか、また何が遅延しがちかを説明できる防衛調達専門家、インテグレーター、サブシステムサプライヤー、および退役オペレーターとの構造化ディスカッションを中心に実施した。得られた情報は、調達単位、典型的な発注規模、納入フェーズ、および主要地域におけるアップグレードと新規システムの扱いの違いを確認するために活用し、公開文書のみからは明確に導出できない仮定の検証にも用いた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% | アジア太平洋(APAC):44% |
| 中位層:57% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ(EMEA):34% |
| 小規模プレイヤー:17% | マネージャー:53% | 南北アメリカ:22% |
市場規模算定と予測
規模算定はトップダウン方式から開始し、防衛調達・納入データを再構築して防空支出の対象市場プールを算出した後、統合型探知から交戦までのソリューションとして適格なシステムカテゴリーでフィルタリングする。需要プールが構築された後、国別のサンプルプログラム価値、典型的なバッテリーまたはユニット構成、および予想納入に紐づけたサンプル平均販売価格(ASP)などの選択的なボトムアップ検証によって裏付けを行う。これにより、公開予算が執行可能な状態にない場合の合計値の調整が可能となる。
モデルで使用する主要インプットには、防衛資本支出の方向性、現行および計画中の防空プログラムと納入スケジュール、近距離・中距離・長距離ソリューション間のミックスシフト、対UAS要件の増大、ならびに地域の脅威態勢に連動したレダーおよびインターセプターの補充パターンが含まれる。価格推移は、観測された契約受注シグナルと、レーダー、インターセプター、ランチャー、指揮統制(C2)を含む主要サブシステムのインフレ仮定を通じて処理した。国が調達詳細の一部しか報告していない場合は、代替プログラムおよび同等国の比較データを用いてギャップを補完した。
予測においては、防衛調達が滑らかな曲線ではなく段階的に動く可能性があるため、シナリオ分析を採用している。調達テンポ、納入遅延、補充サイクルに関する仮定は専門家のコンセンサスから設定し、最終的な年次カーブを公表する前に最も蓋然性の高いケースにシナリオを収束させる。
データ検証と更新サイクル
モデルのアウトプットは、防衛予算執行の方向性、公開プログラムのマイルストーン更新、および示唆される納入価値と整合すべき契約受注パターンを含む独立したシグナルと照合して確認する。特定の国または地域に異常な急増が見られた場合、明細項目を再レビューし、換算率とタイミングを再確認した上で、発表済みの調達イントでは差異を説明できない場合に一次コンタクトに再度確認を行う。
承認前に、仮定・インプット・計算が地域および年度をまたいで一貫性を保つよう、複数のステップで作業をレビューする。レポートは年次で更新され、大型新規受注、キャンセル、調達優先順位を変える大規模紛争など重要なイベントが発生した場合には中間更新を実施する。納品直前には最終的なアナリストによる確認を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの防空システム市場規模と他の公表推計との比較
防空システムの公表市場規模が大きく乖離して見える場合があるのは、何を計上するかの境界が調査によって異なること、および複数年にわたる調達プログラムに対して異なるチームが異なるタイミングルールを選択することに起因する。通貨換算のタイミング、アップグレードを市場収益として扱うかどうか、および納入スケジュールの解釈方法も、すべての調査が同じ防衛関連の見出しを参照している場合でも乖離を生じさせる。
契約受注発表、納入マイルストーンの開示、および予算執行シグナルは、Mordor Intelligenceの推計をより広範な防衛電子機器の合計ではなく、エフェクター層を含む納入可能な統合システムに基づいて維持するためのエビデンスチェックとして活用される。公表数値にセンサー単体の近代化、単独の早期警戒レーダー、またはより広範な隣接ミサイルカテゴリーが含まれる場合、報告される市場規模は自然と大きくなる。一方、納入の長期遅延を想定する保守的なシナリオは、長期的な軌跡が類似していても近期の価値を押し下げる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 17.69 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 49.58 ビリオン 米ドル(2024年) | 防空システムおよび関連コンポーネントに対してより広範なグローバル収益ビューを使用しており、より広いプラットフォームおよびコンポーネントの定義を含む可能性があり、地域をまたいで納入価値をより広範なプログラムおよびシステムスコープから一貫して分離していない場合がある。 |
| 業界出版社B | 45.80 ビリオン 米ドル(2024年) | 広範なセグメントバケットを用いた収益ベースのグローバル合計を示しており、単独の早期警戒レーダーやセンサー単体のアップグレードなどの除外事項を明確に示していないため、統合インターセプター中心のシステムと比較して計上市場が拡大する可能性がある。 |
この表は主にスコープとタイミングの違いを反映しており、需要の方向性に関する見解の相違ではない。市場価値を納入可能な統合防空ソリューションに紐づけ、公開調達およびマイルストーンのエビデンスで結果を検証することにより、最終的な数値は読者が追跡・再現可能な明確なインプットに基づいたものとなっている。
レポートで回答される主要な質問
2026年の防空システム市場の規模はどのくらいですか?
防空システム市場規模は2026年に176億9,000万米ドルとなり、年平均成長率(CAGR)7.85%で拡大し、2031年までに258億2,000万米ドルに達する軌道にあります。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、日本、韓国、およびインドの調達に牽引され、2031年までに最も高い年平均成長率(CAGR)9.76%を記録しています。
最も急速に成長しているシステムタイプは何ですか?
指向性エネルギー兵器(DEW)は、1交戦当たり1米ドル未満のコストと無制限の弾倉の深さにより、最も高い年平均成長率(CAGR)11.08%を示しています。
主要企業はどこですか?
RTX Corporation、Lockheed Martin Corporation、Israel Aerospace Industries Ltd.、Thales Group、およびNorthrop Grumman Corporationが北米の受注の半数以上を占めており、Israel Aerospace IndustriesとHanwha Systemsは欧州と中東で成長しています。
納入を遅らせている主なボトルネックは何ですか?
GaNウェーハの生産能力の制限、ITAR・MTCR輸出規制、および極超音速滑空体の迎撃における技術的ハードルにより、一部のシステムは2028年以降まで遅延しています。
軍はドローン群にどのように対処していますか?
各軍はAI対応センサー、指向性エネルギーレーザー、高出力マイクロ波、およびコヨーテなどの低コストインターセプターを組み合わせ、多層的な対無人航空機システム(C-UAS)防衛を構築しています。