
レーダーシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 38.06 十億米ドル |
| 市場規模 (2031) | 49.44 十億米ドル |
| 成長率 (2026 - 2031) | 5.38 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレーダーシステム市場分析
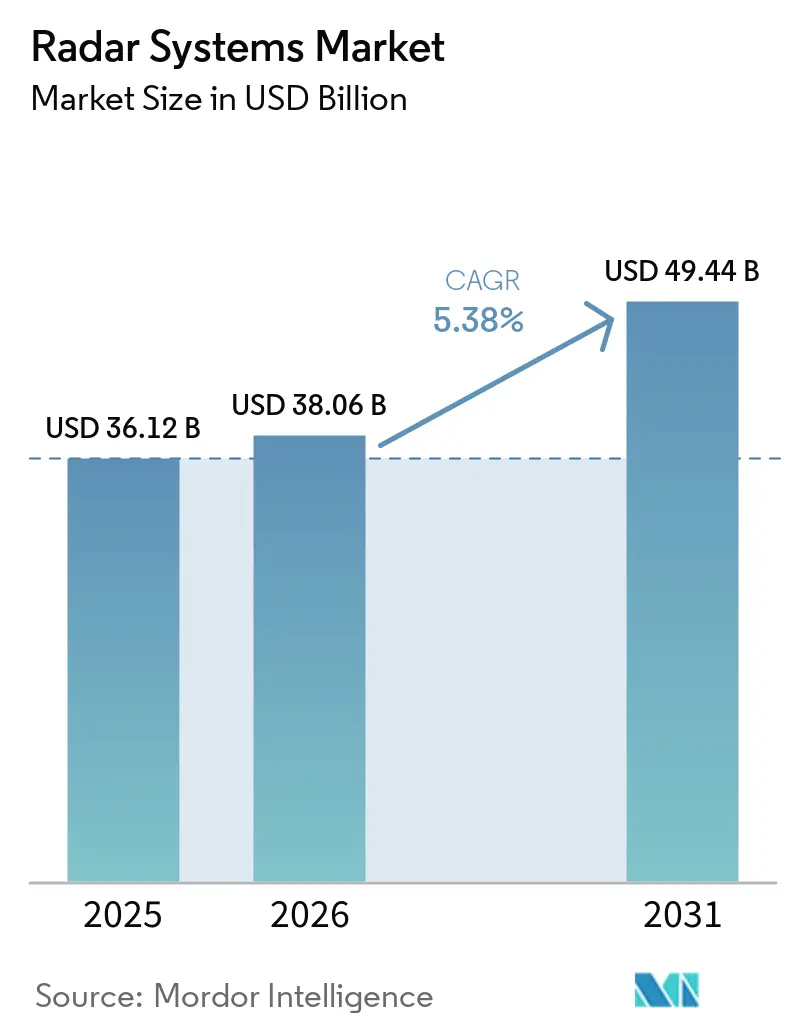
レーダーシステム市場規模は、2025年の361億2,000万米ドルから2026年に380億6,000万米ドルへと成長し、2026年から2031年にかけてCAGR 5.38%で2031年までに494億4,000万米ドルに達すると予測されています。現在の市場拡大は、安定した防衛関連資金の供給、自動車向け先進運転支援システム(ADAS)レーダーの急速な普及、および航空交通管制の広範な近代化プログラムによって牽引されています。長距離防空・ミサイル防衛センサーへの軍事需要は、車両向け4Dイメージングレーダーおよびフェーズドアレイ気象レーダーへのシフトと相まって、レーダーシステム市場のアドレサブルベースを拡大しています。[1] 連続波アーキテクチャは77〜81GHz帯におけるミリ波アップグレードの恩恵を受け、AI対応デジタルビームフォーミングおよびソフトウェア定義設計が性能向上サイクルを加速しています。窒化ガリウムのサプライチェーンリスクは短期的な懸念事項として残るものの、セカンドソース戦略および長期的な材料科学への投資を促進しています。
主要レポートのポイント
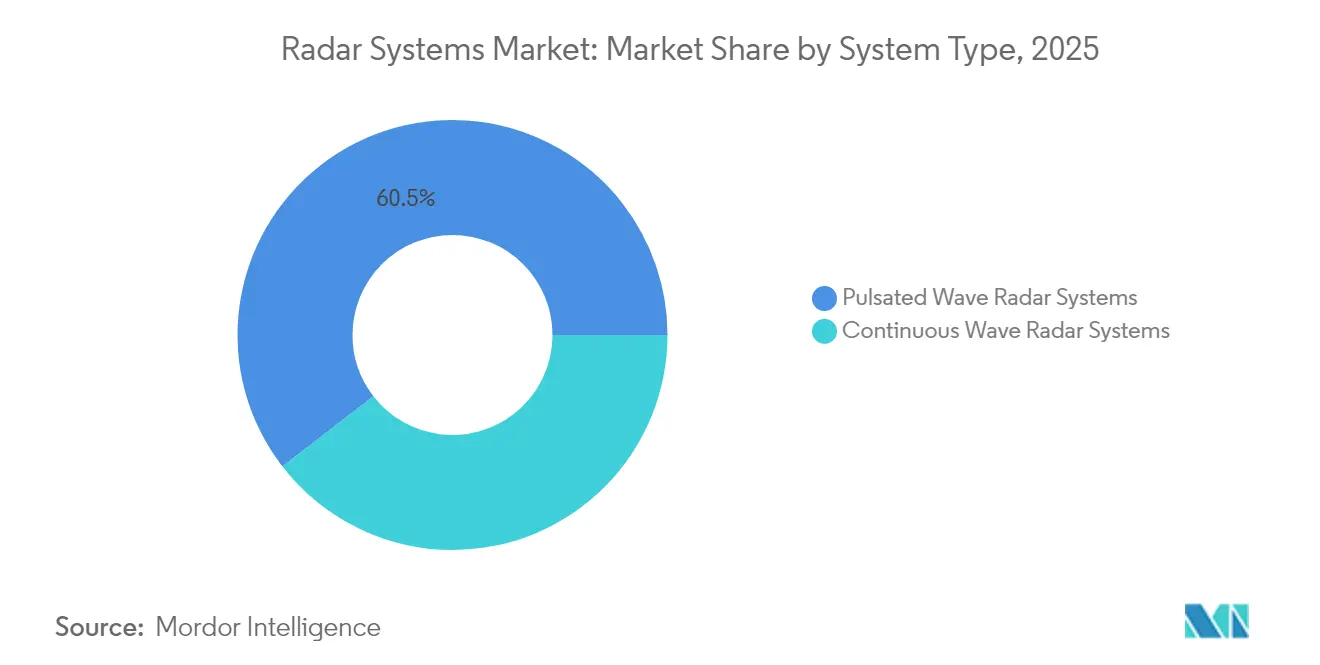
- システムタイプ別では、断続波システムが2025年のレーダーシステム市場シェアの60.48%をリードし、連続波アーキテクチャは2031年にかけてCAGR 5.74%で最速の成長を記録しました。
- 周波数帯別では、C-X帯が2025年のレーダーシステム市場規模の38.11%のシェアを占め、40GHz超のミリ波帯は2031年にかけてCAGR 5.86%で拡大すると予測されています。
- コンポーネント別では、アンテナモジュールが2025年のレーダーシステム市場規模の32.35%を占め、ソフトウェアおよびサービスがCAGR 5.89%で最速成長セグメントを代表しています。
- エンドユーザー別では、軍事・防衛が2025年のレーダーシステム市場シェアの57.12%を占めて首位を維持し、自動車セクターは2031年にかけてCAGR 5.97%で成長すると予測されています。
- 地域別では、北米が2025年に36.94%の収益シェアをリードし、アジア太平洋は2031年にかけてCAGR 6.09%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルレーダーシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界規模の防衛予算の増大 | +1.8% | 世界全体、北米・欧州・アジア太平洋が主導 | 中期(2〜4年) |
| 自動車向けADASレーダーの急速な普及 | +1.5% | 世界全体、北米・欧州・アジア太平洋が最も顕著 | 短期(2年以内) |
| 航空交通管制近代化プログラム | +1.2% | 北米、欧州 | 長期(4年以上) |
| 高度気象監視への需要増大 | +0.9% | 北米、アジア太平洋 | 中期(2〜4年) |
| 小型無人航空機(UAV)統合向けミニチュア化レーダー | +0.7% | 北米、欧州 | 短期(2年以内) |
| AI対応デジタルビームフォーミングベースレーダー | +0.6% | 北米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界規模の防衛予算の増大
防衛省は次世代センサーへの資金投入を継続しています。米国国防総省は2025会計年度において、低層防空・ミサイル防衛センサーに17億米ドル、AN/SPY-6の継続生産に5億3,700万米ドルを配分しました。欧州でも同様の勢いが見られ、ラトビアとスロベニアが統合防空強化を目的としてHENSOLDT TRML-4Dシステムを1億ユーロ(1億900万米ドル)相当で発注しました。アジア太平洋の防衛投資は、KF-21戦闘機およびL-SAM IIミサイルシステム向けのHanwha SystemsによるAESAレーダー契約を通じて加速しています。NATO標準化協定などの多国間枠組みは、国境を越えた技術移転を円滑化し、大量調達の効率化を支援しています。
自動車向けADASレーダーの急速な普及
自動車メーカーはレーダーノードをアダプティブクルーズコントロールから360度全方位知覚へと拡張しています。Arbe RoboticsとNVIDIAは、レベル3自動運転要件に向けて仰角と速度をマッピングする4Dイメージングレーダーの共同開発に取り組みました。[2] NXP Semiconductorsはビットセンシングと提携し、複数の車両クラスにわたる安全機能の解像度向上とレイテンシ低減を実現しました。規制の後押しが緊急性を高めており、欧州の規則は全ての新車に高度緊急自動ブレーキを義務付け、米国の国家道路交通安全局も同様の提案を公表しています。77〜81GHz帯への移行により、より高い距離分解能と小型アンテナの実現が可能となり、大量市場への展開が促進されています。
航空交通管制近代化プログラム
連邦航空局の80億米ドル規模の施設更新およびリスク軽減イニシアチブは、618基の老朽化したレーダーを、信頼性と気象透過性が向上したソリッドステートシステムに置き換えるものです。欧州の単一欧州空域プログラムは、デジタルレーダーの統合とネットワーク型センシングを優先し、航空航法サービス提供者間の相互運用可能なソリューションを促進しています。国際民間航空機関のグローバル航空航法計画は、性能基準を統一し、サプライヤーがグローバルに認証可能なプラットフォームを設計することを奨励しています。ソフトウェア定義アーキテクチャにより、ハードウェアを変更することなく将来のアルゴリズムのアップグレードが可能となり、増大する航空交通量への対応と整合しています。
高度気象監視への需要増大
2024年における米国国立気象局による1.5 ビリオン 米ドル規模のNEXRADアップグレードの完了は、降水識別におけるデュアル偏波の利点を実証した。中国は50基以上のXバンドフェーズドアレイレーダーを配備しており、より高周波数の気象監視のグローバルな普及を示している。並行して、米国の研究機関は、デジタルビームフォーミングアーキテクチャと複数の受信チャンネルに基づく低コストアンテナアレイ技術を用いた高度なソフトウェアプログラマブルXバンドレーダーシステムの概念実証を開発するためのR&D活動に積極的に取り組んでいる。AIアルゴリズムとレーダ出力の融合により、激しい嵐の予測精度が向上し、データアナリティクスにおける新たな収益機会を創出している。テクノロジーベンダーは現在、ハードウェア、クラウド処理、および予測インサイトを組み合わせたサービス契約を提供しており、継続的収益モデルを強化している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期取得コストおよびライフサイクルコスト | −1.1% | 世界中の新興市場 | 長期(4年以上) |
| 無線周波数スペクトラムの混雑と割り当ての障壁 | −0.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 窒化ガリウムデバイスのサプライチェーンの集中 | −0.5% | 世界全体 | 短期(2年以内) |
| 高度RF工学における人材不足 | −0.4% | 新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高額な初期取得コストおよびライフサイクルコスト
プレミアムAESAレーダーは予算を圧迫します。エジプトによるAN/TPS-78単体の発注額は3億400万米ドルに達し、コートジボワールのGM200レーダーは5,000万ユーロ(5,450万米ドル)のコストがかかりました。調達費用を超えて、窒化ガリウムモジュールのメンテナンスおよび専門的なキャリブレーションが総所有コストを長期化させます。Mercury Systemsは国防総省から850万米ドルの契約を受け、レーダー組立品の寸法・重量・消費電力を80%削減することを目標としており、業界がライフサイクルコスト圧縮に向けて取り組んでいることを示しています。
無線周波数スペクトラムの混雑と割り当ての障壁
5Gの展開拡大がレーダー帯域と重複し、干渉の脅威をもたらしています。米国の国家スペクトラム戦略は24GHzおよび28GHz割り当ての競合を指摘し、自動車および気象レーダー運用者に波形の精緻化を促しています。[3] 規制交渉はリソースを消費し、展開を遅延させます。ダイナミックスペクトラム共有ソリューションは存在しますが、コグニティブレーダーのアップグレードを必要とし、複雑性と設備投資を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:連続波システムが勢いを増す
断続波カテゴリーは2025年のレーダーシステム市場シェアの60.48%を占め、AN/SPY-6およびTPY-2などの長距離ミサイル防衛レーダーに支えられています。断続波技術は、優れたピーク出力と距離ゲート識別能力により、戦略的早期警戒任務の中核を担い続けています。しかし連続波設計は、自動車向けADAS、小型UAVのセンス・アンド・アボイド、およびコンパクトな海上安全設備への適合性を反映して、CAGR 5.74%を記録すると予測されています。Arbe Roboticsの4Dイメージングレーダーソリューションは、周波数変調連続波変調を活用して精密な仰角データを提供し、レベル3自動運転プログラムへの採用を促進しています。
連続波レーダーは寸法・重量・消費電力を低減し、スペースが制約されたプラットフォームへの統合を容易にします。Leonardoのオスプレイファミリーは無人航空機向けに低SWaP性能を実証しています。77〜81GHz帯における規制上の帯域割り当ては連続波自動車センサーに有利に働き、大量生産の経済性を強化しています。今後5年間で、2つのアーキテクチャ間のレーダーシステム市場規模の収益配分は、自動車・ドローン・インフラ展開が従来の防衛支出を上回る速度で拡大するにつれ、縮小すると予想されます。


コンポーネント別:ソフトウェアおよびサービスが成長をリード
アンテナモジュールは2025年の総収益の32.35%を占め、同時多任務運用を可能にする窒化ガリウム送受信モジュールによって牽引されています。フェーズドアレイの密度が高まるにつれ、アンテナタイルは制御・校正・健全性監視センサーを統合し、サブシステムの価値を高めています。送受信および電力増幅モジュールは、より高い熱余裕を求めてヒ化ガリウムから窒化ガリウムへと移行しており、混合信号RFICの統合により基板数が削減されています。
ソフトウェアおよびサービスは、AIによる脅威分類、レーダーデータアナリティクス、およびクラウドホスト型後処理に支えられ、2031年にかけてCAGR 5.89%で成長します。RTX CorporationのコグニティブAIRCRAFT防衛システムなどのAIフレームワークは、リアルタイムの電磁環境学習を実証しています。調達がケイパビリティ・アズ・ア・サービスモデルへと移行するにつれ、ベンダーはアルゴリズムの更新とサイバーセキュリティパッチを通じて継続的な収益を確保します。FCC認証やISO-9001品質監査などの規制遵守は専門サービスへの需要を刺激し、エコシステムの収益化を加速させています。
用途別:陸上ベースシステムが有望性を示す
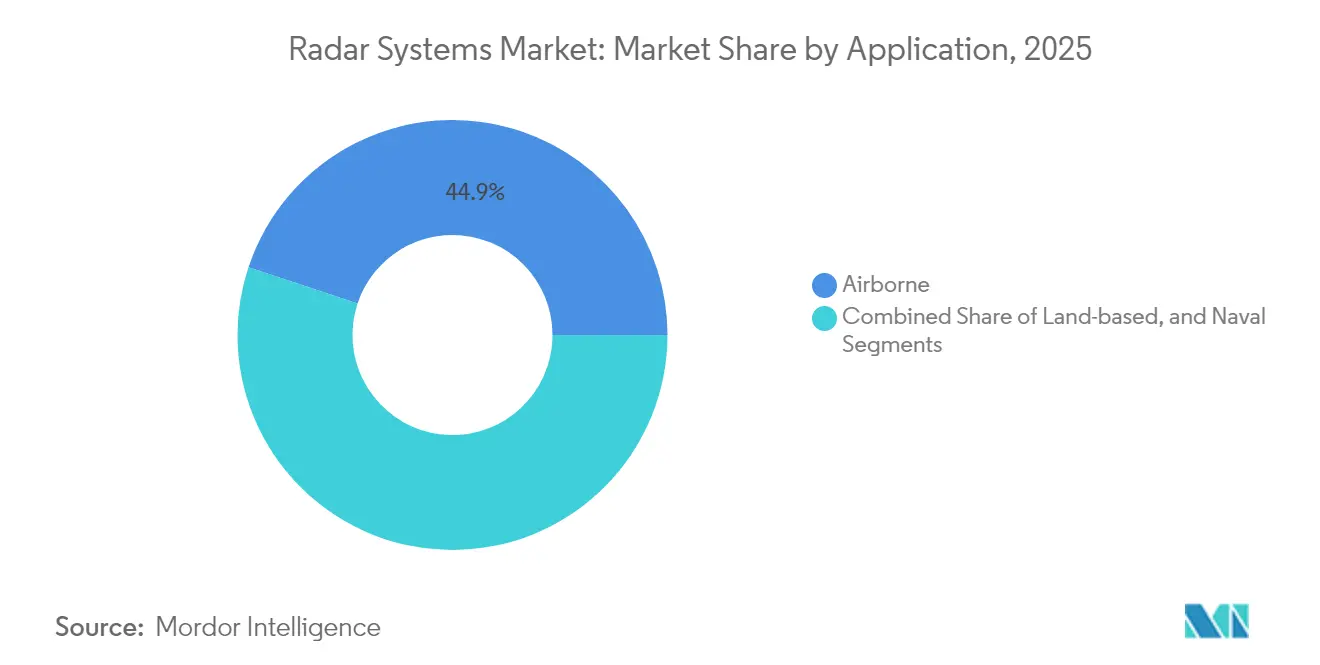
航空機搭載プラットフォームおよび航空機搭載レーダーは2025年に44.89%の収益シェアを獲得し、これは戦闘機のアップグレードが活発に進められていることと、民間航空機フリートの拡大を反映している。戦闘機プログラムは、空対空、空対地、および電子戦モードを単一のアパーチャに統合するAESAレーダーを搭載している。海軍需要は、モジュール式SPY-6バリアントを採用した駆逐艦およびフリゲート艦の近代化スケジュールを通じて継続している。
地上設置型センサーは、対砲兵任務、国境監視、および新興の対ドローン要件に牽引され、5.63%のCAGRが見込まれている。ウクライナによるTRML-4Dレーダーの運用は、250キロメートルにわたって1,500目標を追跡するという多目的地上設置型の有用性を示している。地上設置型気象レーダーは安定した民間資金を享受しており、車両対イフラレーダーノードはインテリジェント交通パイロットプログラムにおいて勢いを増している。
エンドユーザー産業別:自動車セクターがイノベーションを牽引
軍事・防衛は2025年のレーダーシステム市場シェアの57.12%を保持し、統合部隊センサー融合を重視するマルチドメイン作戦ドクトリンに支えられています。海軍・地上・宇宙ベースのレーダー投資は、統合防空・ミサイル防衛アーキテクチャの下に収束しています。軍民両用の航空組織は、能力需要に対応するため監視レーダーおよび気象レーダーを更新しています。
自動車コミュニティはエンドユーザーの中で最高となるCAGR 5.97%が軌道に乗っており、義務化された自動緊急ブレーキおよび車線維持システムによって牽引されています。OEMは単機能コーナーレーダーから、高速車載ネットワークを介して接続された集中型4Dイメージングアレイへと進化しています。ISOやSAEなどの標準化機関は大量生産の規模の経済を導く性能指標を策定し、センサーあたりのコストを引き下げ、エコノミークラスモデル全体でのより広範な普及を促進しています。
地域分析
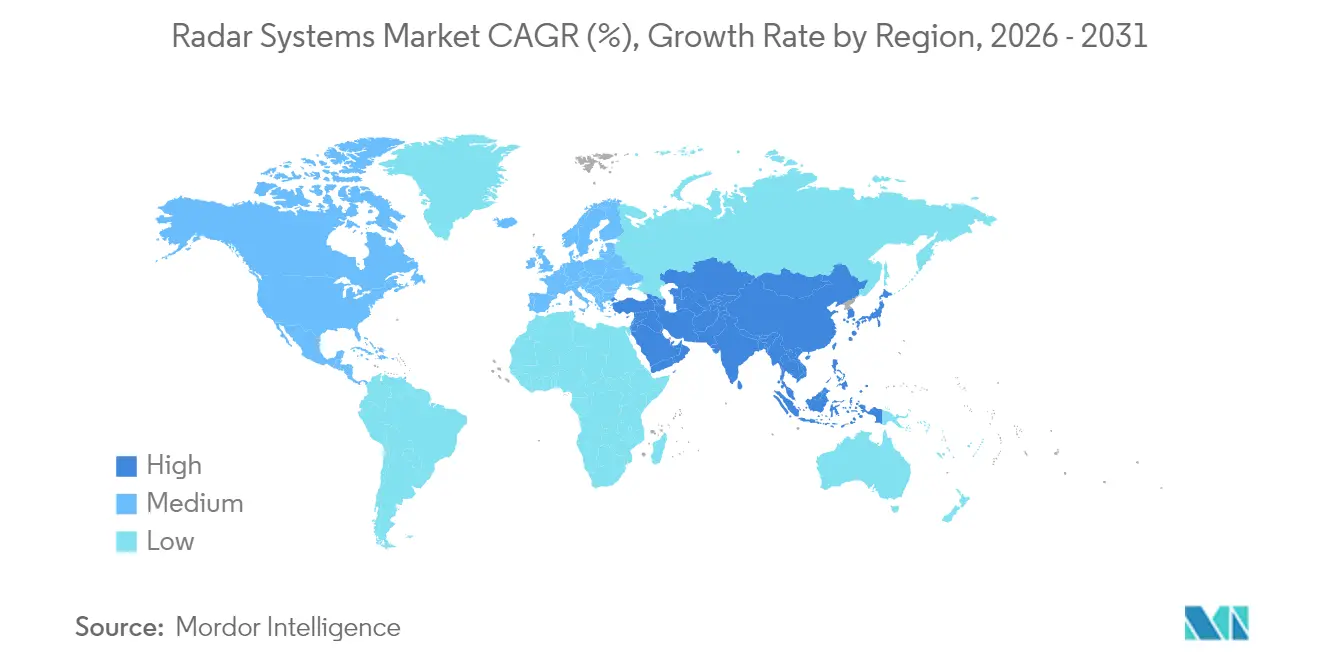
北米は2025年の収益の36.94%を占め、米国国防総省の2025会計年度8,498億米ドルの配分およびFAAの80億米ドルのレーダー更新プログラムに支えられています。カナダは北米航空宇宙防衛司令部(NORAD)のアップグレードを推進し、メキシコは航空交通管理および沿岸監視に投資しています。自動車向けレーダー普及は米国およびカナダのEV製造と連動し、センサー需要を支援しています。
アジア太平洋はCAGR 6.09%で最も成長が速い地域です。中国は50基以上のXバンドフェーズドアレイ気象レーダーを配備し、南シナ海の海洋監視に投資しています。韓国のHanwha SystemsはKF-21およびL-SAM IIにAESAユニットを供給し、日本は戦闘機レーダーのアップグレードを加速しています。77〜81GHz帯における規制の明確化に支えられ、国内の電気自動車および自動運転車両プラットフォームでの自動車レーダー展開が加速しています。
欧州ではNATOコミットメントと単一欧州空域近代化を基盤として安定した普及が見られます。ラトビアとスロベニアはTRML-4Dユニットを1億ユーロ(1億900万米ドル)相当で発注し、LeonardoのECRS Mk2はタイフーンへの初飛行を完了しました。ThalesのGM400αレーダーはバルト防衛を強化しています。ドイツ・フランス・イタリアにおける先進運転支援義務化が自動車レーダーの普及を加速し、セグメントをまたいだ需要を強化しています。

規制環境
レーダーシステムは、地域によって異なるスペクトラム割当規則、機器認証要件、防衛輸出管理の組み合わせに対応する必要があるが、これらは調和されたバンドとより厳格なセキュリティ保証へと徐々に収斂している。世界レベルでは、2025年1月1日に発効したITU無線通信規則の更新(WRC-23で合意された結果を反映)が、航空監視、気象レーダー、自動車用短距離レーダーのバンドを割り当てる際に各国の行政機関が用いる基本的な枠組みを提供している。
主要な商業化圏においては、地域ごとの規格と承認プロセスがコンプライアンスの形を決定している。欧州では、ETSI技術規格がEU無線機器指令(指令2014/53/EU)の下での無線機器コンプライアンスを支えており、市場に投入される自動車用および短距離レーダー機器に影響を与えている。米国では、FCCの機器認証がレーダー関連無線機器にとって依然として関門となっており、2026年6月15日に施行された最終規則により、信頼できる試験機関でのPre-Approval Guidanceに基づき試験された機器向けの優先審査による迅速化パスが導入され、ベンダーの認証スケジュール計画や試験機関の選定方法が変化した。インドでは、電気通信局が2026年6月にG.S.R. 468(E)を発出し、短距離自動車用レーダーシステム向けに77-81 GHz帯を免許不要化した。これにより、このバンドを中心にADASレーダープラットフォームを構築するOEMおよびティア1サプライヤーの許認可上の障壁が減少している。
バリューチェーン分析
レーダーシステムのバリューチェーンは、上流のRF材料および半導体(特に窒化ガリウムデバイス)、中流のモジュール・サブシステム生産(T/Rモジュール、アンテナアレイ、電源、信号処理装置)、そして下流の空対空・ミサイル防衛、航空交通監視、気象観測網、自動車ADASといった最終プラットフォームへの統合にまで及ぶ。主要な制約は上流の化合物半導体スタックにあり、精製ガリウムの供給への依存とGaN生産能力の限界がT/Rモジュールの供給リスクを集中させ、それがアレイの製造スケジュールと最終的なレーダー納入に波及している。
これに対応して、大手企業やサブシステムサプライヤーは、重要部品の確保と可能な限りの現地生産化を図るため、調達および産業パートナーシップの再編を進めている。HENSOLDTは2026年3月にUnited Monolithic Semiconductorsと長期契約を締結し、2030年までに90万個のGaN半導体部品を確保した。一方、Lockheed Martinは2026年2月に、Fujitsuとの購買注文を通じてSPY-7レーダーアンテナサブアレイ・スイート用電源ユニットに関する日本を拠点とするサプライチェーン要素を正式化した。下流では、地域主導の共同開発・生産体制も拡大しており、EDGE、Indra、SIATTが関与する2026年4月のMoUによる、ブラジルにおける次世代レーダーの開発・生産がその例である。政府主導のプログラムも後期段階の採用と維持支援需要を加速させることができ、カナダが2026年6月にオーストラリアと協定を締結し、北極圏用の地平線越えレーダー技術を取得し、当該プログラムを納入志向の段階に移行させたことがその一例である。これはインテグレーター、試験、フィールドサポートのプロバイダーに影響を与える。
競争環境
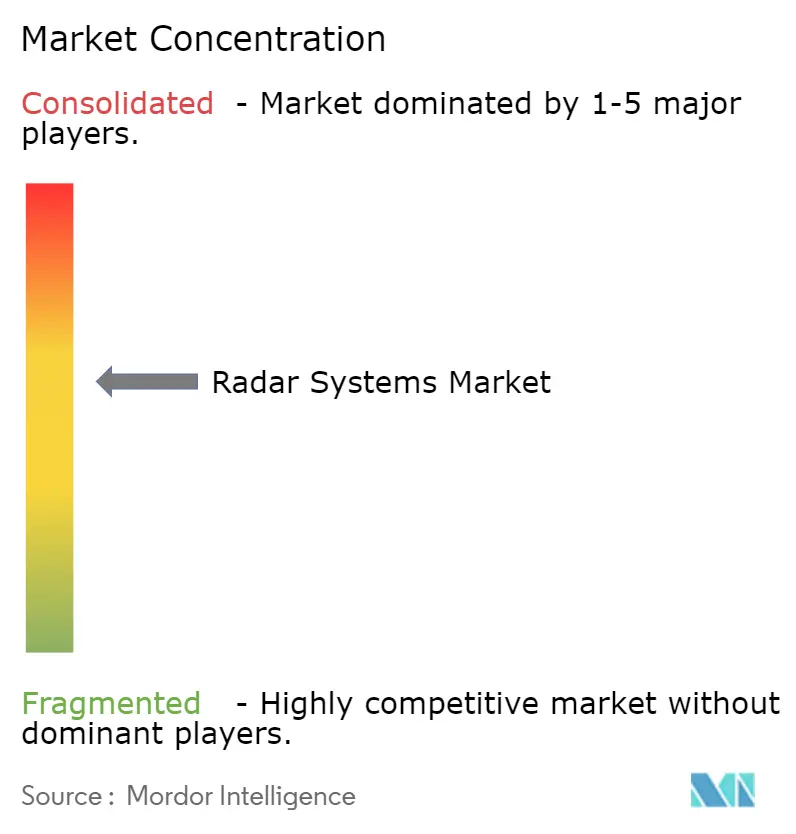
レーダーシステム市場は中程度の集中度を示しており、既存大手のLockheed Martin、RTX Corporation、およびThales Groupは数十年にわたる周波数領域の知的財産と確立されたプログラム実績を活用し、主要契約を獲得しています。2024年6月にAndurilがNumericaのレーダー事業を買収して自律防衛スタックを強化し、2025年8月にVoyager TechnologiesがElectroMagnetic Systems Inc.を宇宙ベースのアナリティクス能力強化のために買収するなど、業界再編が激化しています。
スタートアップ企業は対ドローン探知、分散型開口構成、低コストイメージングなどのニッチな機会に注力しています。Zendarの分散型開口アーキテクチャは大型アンテナなしで高分解能自動車レーダーを実証しています。[4] DGISTによるFMCW分解能を2倍にするアルゴリズムなどの学術的ブレークスルーは、ソフトウェアのみによる性能飛躍を刺激しています。競争上の差別化はAI統合、ソフトウェアアップグレード性、およびライフサイクルサービスモデルに集約されています。スペクトラム政策および国際武器取引規則(ITAR)は市場参入において依然として重要であり、非米国ベンダーのリーチに影響を与えています。
レーダーシステム業界リーダー
-
Leonardo S.p.A.
-
General Dynamics Corporation
-
NXP Semiconductors N.V.
-
BAE Systems plc
-
Airbus Defense and Space, Inc.(Airbus SE)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
防衛および民間インフラの再資本化プログラムは、生産能力の拡張、近代化キット、および高生産量の生産・維持に紐づくサービスにおいて、近い将来の空白地帯を生み出している。空対空・ミサイル防衛分野では、RTXが2026年6月にロードアイランド州ポーツマスに1億米ドルを投資し、LTAMDS試験とPatriot GEM-Tサブコンポーネント生産の拡張を行うと発表し、Raytheonも米海軍からSPY-6レーダーファミリーの支援とフライトIIA駆逐艦向けアップグレードに関する5億1,500万米ドルの契約を受注した。これらの動きは、プラットフォームがソフトウェア定義アーキテクチャと定期的な維持パッケージへ移行するにつれ、既存艦隊全体にわたるレーダー試験自動化、校正、部品、ソフトウェア主導型アップグレードの機会を広げている。
民間航空とマスマーケット自動車もまた、従来の長距離防衛用レーダーを超えた差別化された提供物への道を開いている。航空交通管制向けには、Collins AerospaceがFAAのRadar System Replacement Program(Condor Mk3やASR-XMを含む)を支援するため、2026年5月にフロリダ州でのレーダー生産拡張に2,650万米ドルを投資し、固体式一次監視レーダー、拠点近代化、ライフサイクルサービス契約の需要を強化した。コンパクト・分散型レーダー分野では、Echodyneが2026年7月にワシントン州で86,350平方フィートの製造施設を開設した。これは4,000万米ドルの投資によるもので、年間最大30,000台のMESAレーダー生産能力を支える。これは、低SWaPセンサーと迅速な実戦配備を優先するカウンターUASおよび境界警備の展開からの引き上げを示している。自動車分野では、2026年6月のコスト重視型レーダーシリコンの製品化(NXPによるSAF8444レーダーSoCの導入を含む)が、ワンチップ・コーナーレーダー設計とより高生産量の77-81 GHz実装における機会を支えており、そこでは認証、EMC試験、機能安全に整合したソフトウェアツールが差別化要因となっている。
最近の業界動向
- 2026年7月:Echodyneは、4,000万米ドルの投資を受けてワシントン州に新たな86,350平方フィートのレーダー製造施設を開設し、生産能力を年間最大30,000台のMESAレーダーまで拡大した。この追加された生産拠点は、低SWaPレーダーが大量に調達されるカウンターUASおよび境界監視プログラム向けの高生産量供給を支える。また、生産規模と短縮されたリードタイムを組み合わせることで、コンパクトレーダーサプライヤーへの競争圧力も高めている。
- 2026年6月:NXP Semiconductorsは、コスト重視のADAS実装向けフロント・コーナーレーダー設計を対象としたSAF8444自動車用レーダーシステムオンチップを発売した。この製品は、BOMの複雑さを低減し、OEMが車両グレード全体にレーダー搭載を拡大するのを助けるワンチップレーダーアーキテクチャの流れを支えている。また、ソフトウェア定義型車両プラットフォームへ移行する77-81 GHzセンサーのサプライヤーエコシステムを強化している。
- 2025年12月:Leonardoは、イタリアのTELEDIFEから、デジタルAESA GaN技術を用いた初のイタリア製次世代長距離弾道防衛レーダー4基を開発・納入する契約を受注した。このプログラムは、ハイエンドの長距離センサーに対する継続的な調達の勢いを示し、より高い出力密度とマルチミッション能力に向けたGaNベースアレイへの業界シフトを強化している。また、国家の統合された航空・ミサイル防衛アーキテクチャに関する訓練、維持、アップグレードサイクルにおける追加機会も支えている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、防衛および民間用途における探知、追跡、航法、および監視を目的として販売さたレーダーシステムから生じる収益を対象とし、コアハードウェアおよびシステムの運用を支えるソフトウェアとサービスを含む。
スコープの除外事項:レーダー機能を実行しない非レーダーセンシング専用ソリューションおよび汎用通信機器は除外される。
セグメンテーション概要
- システムタイプ別
- 連続波レーダーシステム
- 断続波レーダーシステム
- コンポーネント別
- アンテナモジュール
- 送受信モジュール
- 電力増幅器および発振器
- 信号プロセッサおよびコントローラー
- ソフトウェアおよびサービス
- 用途別
- 航空搭載
- 陸上ベース
- 海上
- エンドユーザー産業別
- 航空
- 海事アプリケーション
- 自動車
- 軍事・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルを実行する前に初期需要マップを構築し、現実的な制約を設定するために活用された。レーダーのアップグレードが計画されている場所や交換が予定されている場所を示すことが多いため、防衛予算文書、調達・契約落札ポータル、航空交通管理関連刊行物などの公開情報源を活用した。
また、航空・海事規制当局、スペクトル・電気通信当局(周波数割り当て関連)、および選定されたレーダー関連カテゴリーの税関・貿易統計も参照した。GaNパワーデバイスやデジタルビームフォーミングを含むレーダーハードウェアのトレンドに関する査読済み学術誌は、システム能力とコンポーネント構成がどのように進化しているかを把握するうで参考にした。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは、航空機搭載、海軍、地上設置型用途間の製品構成の変化を確認するために使用した。企業カバレッジを補完し、取引シグナルをより迅速に把握するため、企業財務・インテリジェンス、特許、および防衛関連契約追跡に関する有料サブスクリプションを活用した。これらの例は網羅的なものではなく、データ収集、クロスチェック、および明確化のために他の公開情報源も参照した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、防衛、航空、海事、および自動車用途にわたるレーダーシステムサプライヤー、コンポーネント専門家、インテグレーター、および知見を有するバイヤーを対象に実施した。これらの議論は、プログラムがどのように納入に転換されるか、平均販売価格が技術変化に伴いどのように推移するか、そしてAPAC、EMEA、および南北アメリカ全体でアップグレードサイクルがどこで加速または遅延しているかを確認するために活用された。
一調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:16% | APAC:41% |
| 中位層:56% | 部門・ユニットリーダー:26% | EMEA:32% |
| 中小規模プレイヤー:19% | マネージャー:58% | 南北アメリカ:27% |
市場規模算定と予測
規模算定モデルは、防衛調達シグナル、民間航空監視のアップグレード、およびプラットフォームフリートのトレンドをレーダーの設置・交換に関する対応可能な需要プールに変換するトップダウン構築から始まる。ベースラインを確立した後、サンプリングされたプログラム量に典型的なシステムASP範囲を乗じた選択的なボトムアップ近似値や、公開されているサプライヤーの収益エクスポージャーの集計などを用いて結果を裏付け、最終合計値を調整する。
モデルの精度を維持するため、航空機および海軍の改修サイクルに紐づくレーダー出荷量、近代化・交換タイムライン、AESAおよびソフトウェア定義アーキテクチャの採用、連続波対パルス方式のミックスシフト、送受信モジュールや信号プロセッサなどの主要コンポーネントの格影響などのインプットを追跡する。直接的な数量データが乏しい場合は、契約金額、納入スケジュール、および観察されたプラットフォームの就役パターンなどの代理指標を使用し、フォローアップコールで確認する。
予測においては、プログラムのタイミングリスク、予算変更、および民間インフラ資金調達サイクルが見通しに反映されるよう、シナリオ分析を活用する。成長前提は、防衛費配分、空港・沿岸監視プロジェクト、技術普及などの変数に関する専門家コンセンサスに整合させ、検証時に再検討する。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、結果が実際の需要シグナルから乖離しないようにしている。調達パイプライン、フリート近代化のペース、および地域別支出パターンなどの独立した指標とモデルアウトプットを比較し、大きな乖離が生じた場合は数量、価格設定、および納入タイミングの背後にある前提を再検討して調査する。
承認前に、モデルとその推進要因はアナリストによるステップバイステップのレビューを経る。異常が発生た場合は、より詳細なソースチェックを実施し、インタビュー対象者に選択的に再連絡する。レポートは年次で更新され、主要なプログラム受注、政策変更、またはサプライ制約などの重要なイベントが発生した場合は中間更新を行う。納品前に最終確認を実施し、最新の利用可能データが最終的な見解に反映されるようにする。
Mordor Intelligenceのレーダーシステム市場規模と他の公表推計値との比較
レーダーシステムの公表市場規模は、市場名が同じように聞こえても異なる場合がある。これは、計上されるコンポーネント、選択されたベースイヤー、およびサービス収益の取り扱いが必ずしも一致していないためである。また、推計が発表済みプログラムに依拠するか、需要として測定可能な納入実績が現れるまで待つかによっても差異が生じる。
主な差異は、ソフトウェアとサービスが納入済みレーダーシステムに紐づいた場合にのみ計上されるかどうかにあり、Mordor Intelligenceはスコープをシステムレベルの収益に整合させ、隣接する非レーダー電子機器支出を含めないようにしている。差異はまた、ベースイヤーの選択、AESAおよびデジタルビームフォーミング採用に伴うASP上昇の前提、および複数地域の防衛・民間需要を集計する際の為替換算タイミングの適用方法によっても生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.12 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 36.04 ビリオン 米ドル(2024年) | 2024年をベースイヤーとし、2024年から2031年の予測ウィンドウを使用しており、プログラム納入が不規則な場合に近期の数値がずれる可能性がある。公表されている見解は、ソフトウェアおよびサービス収益がレーダーシステム販売に紐づいているか、より広範な電子機器支出に含まれているかについての明確性も限定的である。 |
| 産業調査機関B | 36.12 ビリオン 米ドル(2024年) | 2024年を起点として2032年まで軌跡を延ばしており、近代化サイクルの暗示的な立ち上がりタイミングが変化する。スコープは広範なセグメンテーションで提示されているが、公開サマリーではコンポーネントおよびプラットフォームの改修が年間システム収益にどのように変換されるかが明確に説明されていない。 |
表の差異は主に、年度の選択と、各推計がサービスおよびソフトウェアの価値を実際のレーダーシステム納入にどの程度密接に結びつけているかによって説明される。調達、フリート、およびアップグレード指標にモデルを追跡可能な状態に保つことで、新たな契約、納入スケジュール、または技術構成のシフトが可視化された際に、最終数値のレビューと再現が実用的に行えるようになっている。


レポートで回答される主要な質問
レーダーシステム市場の現在の市場規模はどのくらいですか?
レーダーシステム市場規模は2026年に380億6,000万米ドルであり、2031年までに494億4,000万米ドルに達すると予測されています。
最も急速に拡大しているレーダータイプはどれですか?
連続波アーキテクチャは、自動車およびUAVへの展開に牽引され、2031年にかけてCAGR 5.74%で成長すると予測されています。
ミリ波帯がレーダーにとって重要な理由は何ですか?
40GHz超の周波数帯はコンパクトなアンテナと高分解能探知を可能にし、4Dイメージング自動車センサーにとって不可欠な存在となっています。
レーダー需要の成長をリードしている地域はどこですか?
アジア太平洋は防衛近代化と自動運転車両生産に牽引され、CAGR 6.09%で最高の成長軌道を記録しています。
ソフトウェア定義レーダーは市場にどのような影響を与えていますか?
ソフトウェア定義設計はコードによる能力アップグレードを可能にし、サービスからの継続的収益を高め、イノベーションサイクルを加速しています。
レーダーのより広範な展開を制限する課題は何ですか?
高額な初期取得コストとスペクトラムの混雑が主要な抑制要因であり、特に新興市場および混雑した周波数帯において顕著です。


 お客様のデータは安全であり、販売や共有は一切行われません。
