
航空機ナセルシステム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.01 十億米ドル |
| 市場規模 (2031) | 7.74 十億米ドル |
| Growth Rate (2026 - 2031) | 5.21 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
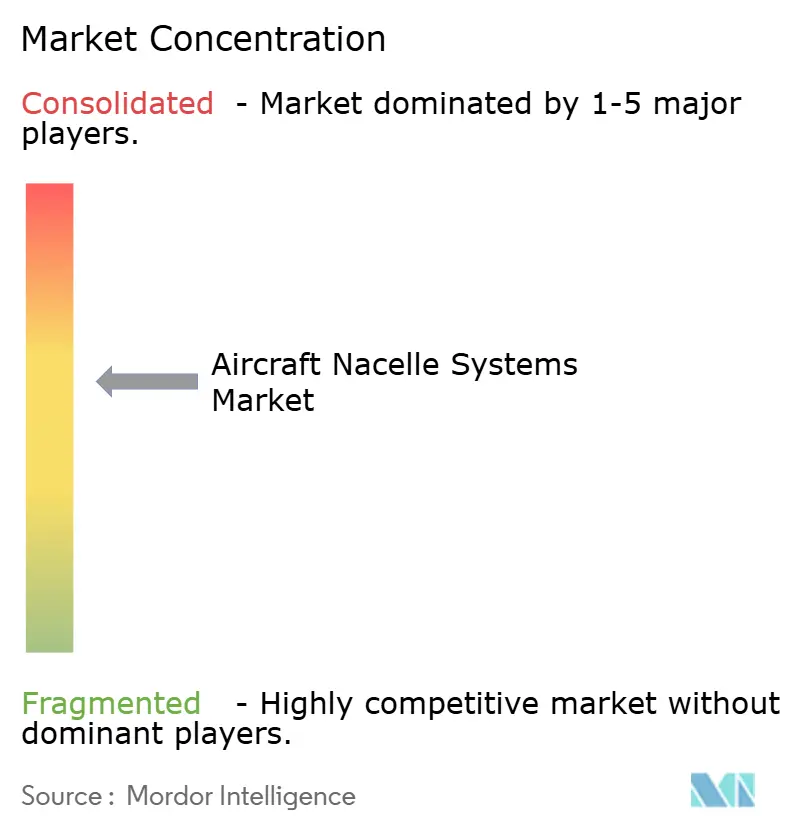
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
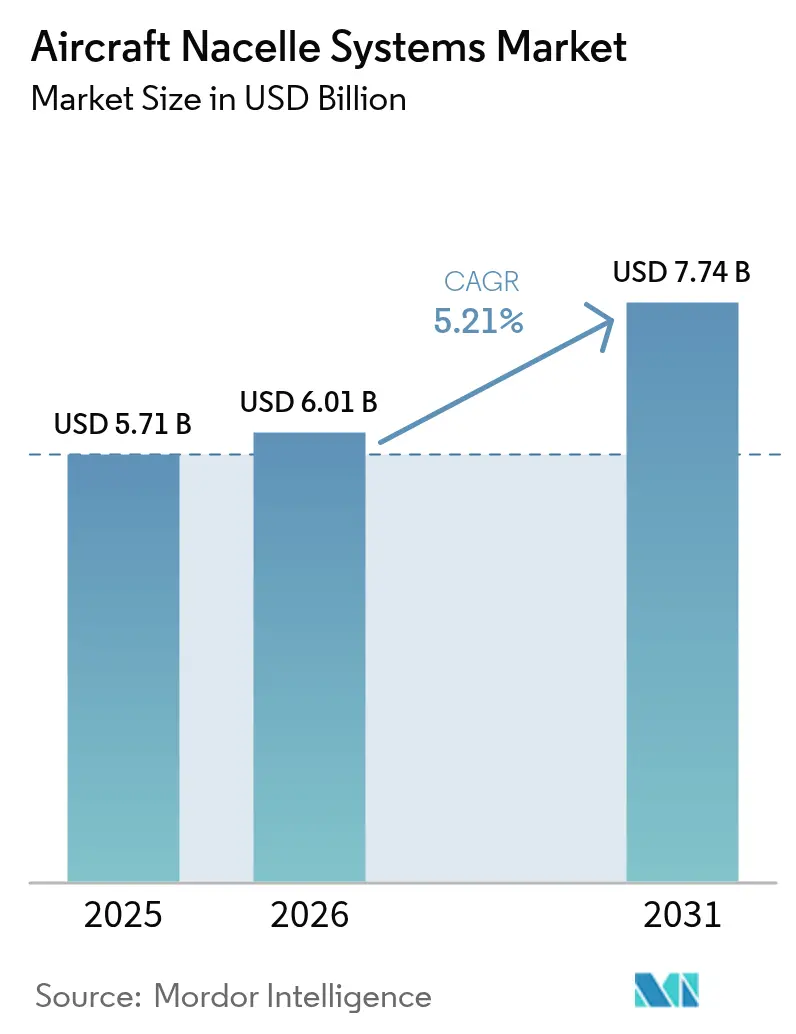
Mordor Intelligenceによる航空機ナセルシステム市場分析
航空機ナセルシステム市場は、2025年の57億1,000万USDから2026年には60億1,000万USDへと成長し、2026年〜2031年にかけて5.21%のCAGRで推移し、2031年までに77億4,000万USDに達すると予測されています。エアバスおよびボーイングにおける堅調な受注残、単通路機の生産目標の引き上げ、ならびに航空会社による高バイパス比エンジンへの継続的なシフトが、成長軌道を下支えしています。新型B737 MAXおよびA320neoファミリー派生型の認証継続と旧式機材の退役持続により、断続的なサプライチェーン制約にもかかわらず、先進ナセルへの需要は明確にプラスを維持する見込みです。ナセル・アズ・ア・サービス(nacelle-as-a-service)などのサービス型契約やデジタルヘルスモニタリングアップグレードへの需要拡大が、アフターマーケットの戦略的重要性を高めています。
主要レポートのポイント
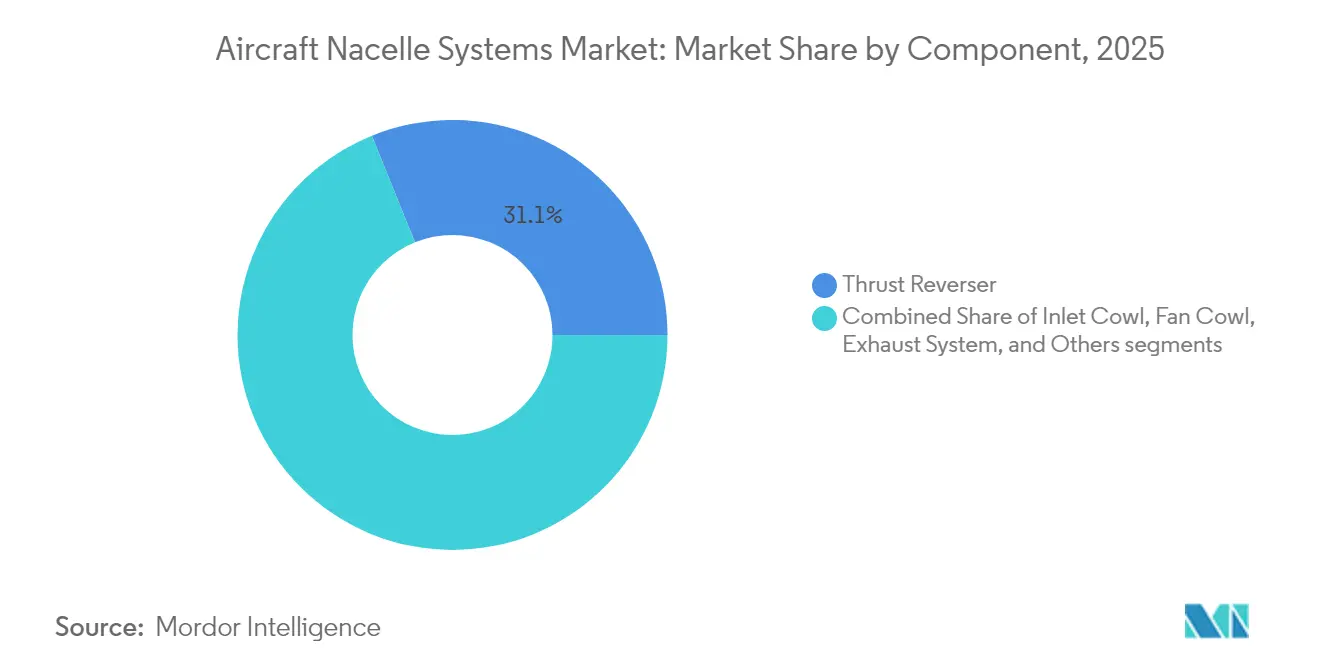
- コンポーネント別では、スラストリバーサーが2025年の航空機ナセルシステム市場シェアの31.12%を占めてトップとなり、インレットカウルは2031年にかけて5.64%のCAGRで拡大する見通しです。
- 航空機タイプ別では、民間航空が2025年の収益シェアの57.30%を占め、一般航空が2031年にかけて最速の5.78%CAGRを記録すると予測されています。
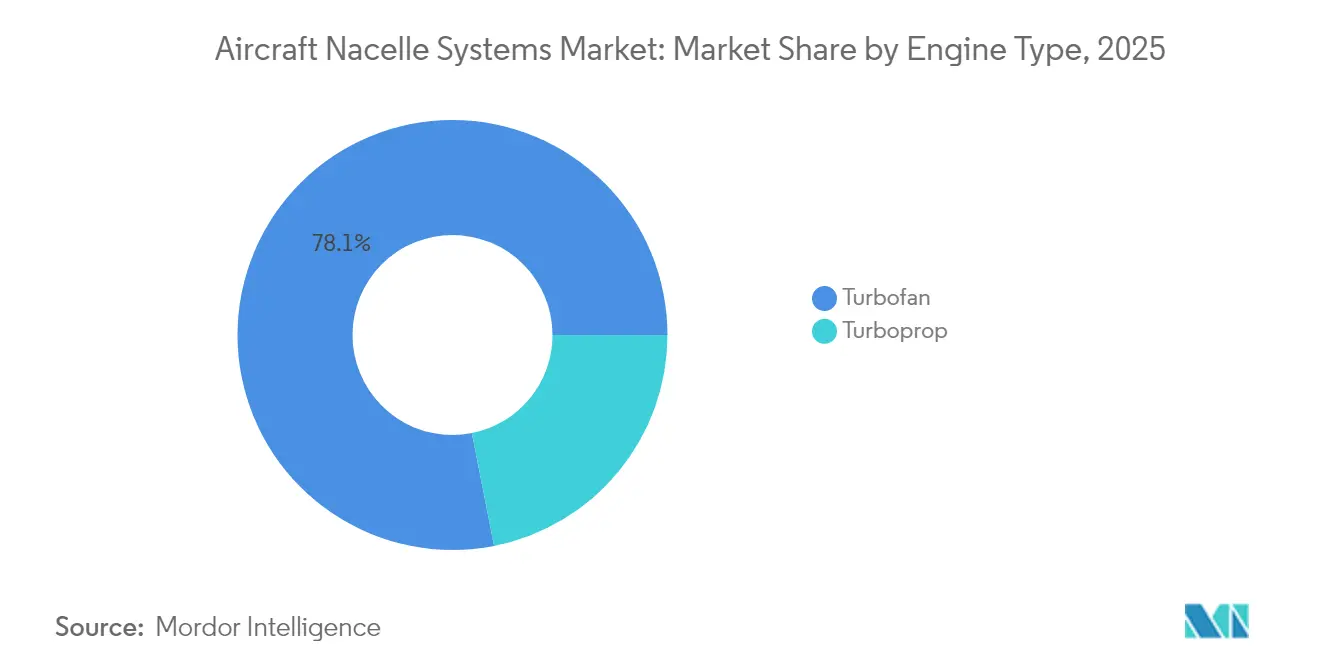
- エンジンタイプ別では、ターボファン機が2025年の航空機ナセルシステム市場規模の78.10%を占め、2031年にかけて5.86%のCAGRで拡大しています。
- エンドユーザー別では、OEMが2025年の航空機ナセルシステム市場規模の75.70%を占め、アフターマーケットセグメントは2031年にかけて5.39%のCAGRで成長すると予測されています。
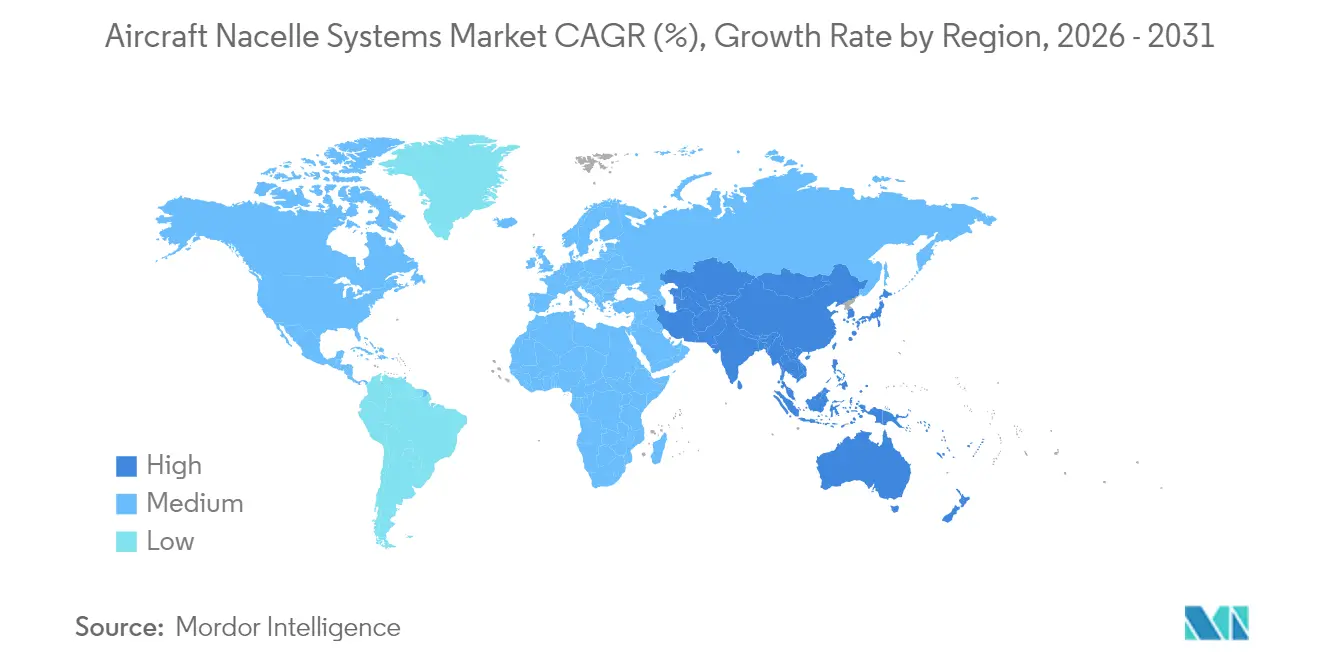
- 地域別では、北米が2025年に38.30%のシェアを占めていますが、アジア太平洋が予測期間中に最速の5.62%CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 燃料効率の高い次世代航空機への重点強化 | +0.8% | 北米および欧州(世界的な機材採用を含む) | 中期(2〜4年) |
| 継続的な機材近代化と単通路機受注残の増加 | +1.0% | アジア太平洋および北米 | 中期(2〜4年) |
| エアバスおよびボーイングによる生産率の引き上げ | +1.1% | 北米および欧州の製造拠点 | 短期(2年以内) |
| 空港騒音規制の強化による音響ナセル統合の推進 | +0.7% | 欧州および北米(アジア太平洋へ拡大中) | 長期(4年以上) |
| ナセル・アズ・ア・サービスのサブスクリプションおよびメンテナンスモデルの採用 | +0.5% | 北米および欧州での早期採用 | 中期(2〜4年) |
| 境界層吸い込み推進をサポートするナセル設計の進歩 | +0.4% | 北米および欧州のR&Dセンター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
燃料効率の高い次世代航空機への重点強化
燃料消費削減に向けた航空会社の喫緊の課題は、CFM LEAP-1AおよびLEAP-1Bのような大型ファン径、高バイパス比、比燃料消費量を15〜20%低減するナセル設計へと直結しています。[1]Sean Broderick、「ボーイング、737生産増産ロードマップを提示」、Aviation Week、aviationweek.com 重量増加の問題は、樹脂注入カーボンファイバーバレルの広範な活用により対処されており、剛性を損なうことなく1セット当たり20〜25kgの軽量化を実現しています。音響ライナーには現在、マイクロ穿孔フェースシートと傾斜ハニカムコアが組み込まれ、A320neoおよびB737 MAXファミリーの第14章基準への適合を確保しながら、純音ノイズのピークを最大3dB低減しています。ボーイングが2026年下半期以降にB737 MAXを月50機超の生産を計画していることが持続的な需要を裏付けており、ナセルサプライヤーに対して5年間の視界を確保しています。燃料効率化の要件は軍用タンカーおよび輸送機の改修にまで及び、民間機材以外にも段階的な需要をもたらしています。
継続的な機材近代化と単通路機受注残の増加
受注残の圧力は引き続き深刻であり、エアバスは2025年半ば時点で8,754件のオープン受注を有しており、そのうち82%がA220/A320ラインに集中しています。これは現在の生産ペースで8年以上の先行生産に相当します。[2]ePlane AI、「エアバス2025年見通し」、eplaneai.com A320neo1セット当たり約100万USDのナセルハードウェアが必要であり、増産が安定すれば、サプライヤーに高水準の経常収益をもたらします。アジア太平洋の航空会社、特にインディゴはA350を最大100機購入する権利を確保しており、ワイドボディ機の代替需要も本格化しつつあることを示しています。エンジン不足による納入延期は受注と生産の差を拡大させており、高量産プログラムの生産枠の戦略的価値を高めています。
エアバスおよびボーイングによる生産率の引き上げ
2025年5月の米国連邦航空局(FAA)によるボーイングへのB737 MAX月産42機への引き上げ承認は、ナセル調達に即座の変化をもたらしました。月1機の増産ごとに、スラストリバーサーハーフ84個、ファンカウル84個、インレットリップ84個の需要が追加されます。一方、エアバスは供給逼迫を受けて2026年目標を先送りしたものの、2027年までにA320ファミリーを月75機の生産体制を目指しています。ボーイングの5機増産スケジュールが2ヶ月遅延するだけで、四半期当たり最大1億2,000万USDのナセル収益が前後にシフトする可能性があり、サプライヤーがいかにOEMの生産ペースと密接に連動しているかを示しています。
空港騒音規制の強化
ヒースローやアムステルダム・スキポールなど欧州の主要空港では、地域の騒音基準(デシベル上限)を満たさない航空機に最大15%の着陸料割増を課しており、航空会社に対して高度なシェブロンノズルと三重層音響ライナーを備えたナセルへの移行を促しています。サプライヤーは、ナセル長を6〜8cm短縮しながら減音性能を維持するメタマテリアルライナーを統合することで対応し、翼胴フェアリング再設計のためのスペースを確保しています。新たな音響オプション1件当たりの投資コストは平均700〜1,000万USDですが、船セット価格の上昇とアフターマーケット利益率の改善により、4年以内に回収できます。
制約のインパクト分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| システム製造における高い資本投資と治工具コスト | -0.4% | 世界全体、特に中小規模のサプライヤーへの影響が大きい | 短期(2年以内) |
| FAAおよびEASAの厳格な認証・規制コンプライアンスサイクル | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 航空宇宙グレード複合樹脂の供給ボトルネック | -0.3% | 北米および欧州 | 短期(2年以内) |
| 新興ポッド型電動推進システムからの競争脅威 | -0.2% | 欧州および北米のR&D拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本投資と治工具コスト
次世代スラストリバーサーカスケード治工具セットの製造には1,200万USD超を要し、A320neoファンカウル対応のオートクレーブラインにはさらに2,500万USDのコストがかかります。ヘクセルの2024年設備投資額8,700万USDは主に樹脂注入機および自社NDI(非破壊検査)システムの導入に充てられましたが、船セット価格がOEMのコスト削減圧力にさらされているため、投資回収期間は5〜7年に及びます。[3]Hexcel Corporation、「2024年通期決算」、hexcel.com 規模の小さいティア2の工場は、実効借入コストを150〜200ベーシスポイント押し上げるセールアンドリースバックによって資金を調達することが多くなっています。OEMがサプライショックへの緩衝としてデュアルソーシングを要求するにつれ、一部のサプライヤーは別々の大陸に能力を重複して整備しなければならず、確実な生産量が保証されないまま初期投資が倍増する状況です。
FAAおよびEASAの厳格な認証要件
ボーイングのB737 MAX 7ナセル氷形状再試験キャンペーンにより、プログラム承認が14ヶ月延長された事例は、わずかな設計変更でさえも検証プロセスを再起動しうることを示しています。サプライヤーは典型的なスラストリバーサーに対して8,000ページ超のコンプライアンス文書を作成しなければならず、デジタルバルブアクチュエーターのサイバーレジリエンス評価もその対象となっています。二重当局による承認のために最大40回の立会地上試験が義務付けられており、計測機器および要員のコストは5万〜7万USDに達します。軽微なものであっても、耐空性に関するサービス履歴上のインシデントは、就航中機材に遡及的に影響を与えるスペシャルコンディションを引き起こし、改修コストが追加発生する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
複雑性によりスラストリバーサーが優位を維持スラストリバーサーは安全上の重要な役割とエンジン制御ロジックとの統合により、2025年の航空機ナセルシステム市場の31.12%を占めました。金額的には小規模ではあるものの、インレットカウルは可変ジオメトリーリップと低騒音ライナーを組み合わせたサプライヤーを評価する航空会社の需要に支えられ、2031年にかけて最速の5.64%CAGRを記録する見通しです。着脱式音響パネルと付加製造(AM)リップを合理化できるサプライヤーは、特に今後10年間の納入を主導すると見られる再エンジン搭載型狭胴機でシェアを拡大する可能性があります。
ファンカウルと排気システムは依然として機体生産に連動した安定した需要を維持していますが、インレットカウルほど積極的な再設計サイクルには直面していません。複合材高温部とメタリックフローパスの融合が引き続き進んでおり、コスト圧力下においてもメンテナンス低減と利益率確保を両立させることが目指されています。境界層吸い込みの台頭はさらにインレット設計の複雑性を高めており、フラッターを引き起こすことなく乱れた流入場を管理できる軽量かつ高剛性のインレットダクトへのサプライヤー投資を促しています。
注記: 個別セグメントシェアはレポート購入後に閲覧可能


航空機タイプ別:
民間航空が数量を牽引し、一般航空が最速成長民間プログラムは2025年の収益の大部分を占め、航空機ナセルシステム市場の57.30%を占めました。A320neoおよびB737 MAXを筆頭とする狭胴機が比類ない生産ペースを維持しており、ナセル出荷量の大半を担っています。一方、一般航空は新型ビジネスジェットの投入と、スケールダウンされたナセル技術を活用した初期eVTOL(電動垂直離着陸機)プロトタイプに支えられ、5.78%のCAGRが見込まれています。ビジネスジェットニッチ向けの航空機ナセルシステム市場規模は、ガルフストリームG700およびボンバルディア グローバル7500の展開とともに拡大すると予測されています。
ワイドボディナセルは1機当たりの価値が最も高く、エアバスは2028年までにA350の生産を月12機まで引き上げることを目指しています。地域ジェットと軍用輸送機は安定した、ただし低量の需要を提供し、サプライヤーの収益を多様化するとともに、民間サイクルのボラティリティを平準化する役割を担っています。
エンジンタイプ別:
ターボファンの優位が続くターボファンプログラムは2025年の収益の78.10%を占め、民間および防衛機材における高バイパス比エンジンへの持続的な選好を反映し、5.86%のCAGRで拡大する見通しです。ターボファンに連動する航空機ナセルシステム市場規模は、LEAP、GTF(ギアードターボファン)、およびトレントの納入とともに拡大する見込みです。
主要な設計テーマとして、複合材ファンドアバレル、統合型防氷システム、およびリアルタイム構造健全性センサーが挙げられます。規模は小さいながらも、ターボプロップは短距離離陸性能が求められる地域航空機および特殊任務機において引き続き重要な役割を担っています。
注記: 個別セグメントシェアはレポート購入後に閲覧可能
エンドユーザー別:
OEM契約が主導し、アフターマーケットがより速く拡大OEM納入が2025年収益の75.70%を占めていますが、アフターマーケットの5.39%CAGRにより、運航会社がコスト予測可能なサービスサイクルを求めるにつれて、その割合は徐々に拡大していく見込みです。航空会社はナセルスペア、オンウィングサポート、および予測分析ダッシュボードを束ねたパワー・バイ・ザ・アワー型の契約を締結するケースが増えています。SafranのシンガポールおよびドバイにおけるMRO(整備・修理・オーバーホール)の多拠点展開は、既存大手企業がグローバルリーチを強化する代表的な事例です。
地域分析
北米航空機ナセルシステム市場
北米は、ボーイングの生産回復と充実したアフターマーケットネットワークにより、2025年の収益の38.30%を占めた。2025年5月にFAAがB737 MAXの月産42機を承認したことで、ナセルの受注フローが即座に押し上げられた。Spirit AeroSystemsのPearl 10Xナセル契約と、Collins AerospaceのJetZeroとのブレンデッドウィングボディに関するパートナーシップは、同地域のイノベーション面での重要性を示している。
アジア太平洋航空機ナセルシステム市場
アジア太平洋地域は、中国、インド、東南アジアが機体数を拡大し航空構造物の現地化を進める中、2031年までに5.62%のCAGRで市場をリードすると予測されている。IndiGoによる最大100機のA350購入権は、同地域のワイドボディ機への旺盛な需要を裏付けている。SafranがHindustan Aeronautics Limitedと提携してインドでLEAPエンジン部品を製造する取り組みは、既存サプライヤーが新興サプライチェーンに組み込まれていることを示している。
欧州航空機ナセルシステム市場
欧州は、エアバスならびにSafranおよびGKNといった最上位ベンダーを中心とした主要サプライヤーハブとしての地位を維持している。クリーン・アビエーション基金が支援するハイブリッド電動プロトタイプにより、大陸全体の研究開発は低抵抗・低騒音ナセルに集中している。エアバスが2027年までにA320ファミリーを月産75機とする目標、生産量の安定を支えている。特に音響性能に関するEASAの厳格な規制は、グローバルな設計基準を方向付けている。

規制環境
ナセルシステムの認証および継続的な耐空性は、主にFAAとEASAによって輸送機・エンジンの枠組みを通じて管理されており、これがスラストリバーサー、インレット、防火機能に関する設計、試験、文書化の要件を形成している。2026年6月、FAAは輸送機および推進システムの認証基準を近代化し、EASA CS-25との調和を進めるための規則制定案告知を公表し、A320neoおよびB737 MAXナセルシップセットの世界的な供給における二当局間整合の市場的重要性を強化した。
エンジン側では、EASAは2025年4月にED Decision 2025/003/R(CS-E Amendment 8)によりCS-Eフレームワークを更新し、ターボファンエンジンの代替耐久性試験に関する規定や、ナセル・エンジン統合に関連する追加的な実証要件を含めた。この調和作業は、FAA、EASA、ANAC、TCCAが関与するCertification Authorities for Transport Airplanes(CATA)プログラムを通じても進められており、CS/FAR 25.867に基づく2Dナセルの防火要件の調和に注力する作業項目(EASA-002)が含まれている。並行して、FAAは推進システムの安全性実証に影響を与える標的型指令を発出し続けており、2026年3月には14 CFR 33.5に基づくエンジンシステムの安全故障率の文書化を重視する耐空性改善命令が発出され、これがナセル関連の適合文書や改修活動に波及する可能性がある。
バリューチェーン分析
航空機ナセルシステムのバリューチェーンは、炭素繊維原料、航空宇宙グレードの樹脂システム、チタン合金といった原材料・下位サプライヤーの供給から始まり、複合材積層または注入成形、機械加工、非破壊検査といった専門的な加工工程へと進む。ティアサプライヤーは吸音ライナー、アクチュエーター、ヒンジ、ラッチ、防氷部品、スラストリバーサーサブアセンブリを生産し、設計権限、システム統合、認定試験、機体・エンジンプログラムへの供給を担うティア1ナセルインテグレーターへ供給する。特にA320neoおよびB737 MAXにおけるOEM生産ペースは、高生産率シップセットに対する短周期の需要を生み出す一方で、認証証拠パッケージと構成管理は、わずかな設計変更であってもコストとリードタイムを延長させる。
下流では、流通とサポートがアフターマーケットへとシフトし、定期点検、修理、治具の可用性を管理するMROネットワークが、サービス型契約やデジタル監視の下でその役割を拡大している。地域MROの現地化はバリューチェーンにおける重要なレバーであり、2026年6月にSafran Aircraft EnginesとSIA Engineering CompanyがシンガポールにおいてLEAP-1AおよびLEAP-1Bの保守を行うCFM LEAPエンジンショップを設立する合弁契約を締結したことは、ナセル供給業者が依拠する広範な既存機体サポートエコシステムを支えるものである。プログラム固有の協業もティア間の作業配分を再編する可能性があり、Deutsche AircraftとNORDAMがD328eco向けナセルに取り組んでいる例は、新たな認定、治具、サプライヤー承認要件を生み出す可能性がある。
競争環境
競争は、深く根付いたOEMアライアンスと認証能力によって形成され、中程度の水準にあります。Safran、Collins Aerospace、およびLeonardo S.p.A.が相当なシェアを保有しており、垂直統合された複合材、スラストリバーサー特許、および世界規模のMROフットプリントを活用しています。SafranによるLEAP MRO展開への10億ユーロ(11億7,000万USD)の投資はアフターマーケットの粘着性を高め、CollinsのJetZeroプロジェクトは境界層吸い込み構成への展開に向けた布石となっています。
電動推進およびブレンデッドウィングボディ機体においては、従来型ナセルが変容または消失する可能性があり、ホワイトスペースが生まれつつあります。RTXはレイセオン・テクノロジーズ子会社を通じて、JetZeroのブレンデッドウィングボディ実証機向けナセルを共同開発しており、破壊的なアーキテクチャにおいても熱管理ノウハウを維持することを目指しています。ヘクセルの新しいHexPly M51プリプレグは、より軽量で剛性の高い高温部パネルを実現する見込みです。[4]Hexcel Corporation、「HexPly M51の発売」、hexcel.com
参入障壁は依然として高く、多年にわたる認証プロセス、高騰する治工具設備投資、および厳格なサプライヤー承認ループが新規参入者を阻んでいます。ただし、インドおよび中国の地域複合材メーカーは、現地の規制承認経路が成熟した段階で、コスト競争力のあるサブアッセンブリーでシェアを獲得できる可能性があります。
航空機ナセルシステム業界リーダー
Leonardo S.p.A.
GKN Aerospace Services Limited (Melrose Industries plc)
Collins Aerospace (RTX Corporation)
Safran SA
Spirit AeroSystems, Inc.
- *免責事項:主要選手の並び順不同
航空機ナセルシステム市場
- Safran SA
- Collins Aerospace (RTX Corporation)
- Spirit AeroSystems, Inc.
- GKN Aerospace Services Limited (Melrose Industries plc)
- Leonardo S.p.A.
- The NORDAM Group LLC
- Barnes Group Inc.
- FACC AG
- Triumph Group, Inc.
- Singapore Technologies Engineering Ltd.
- AAR CORP.
- Ducommun Incorporated

市場機会と将来展望
高生産率のナローボディシップセット、および適合性と使用中の信頼性を損なわずに生産量を維持するために必要な産業能力を中心に、特にスラストリバーサーや、より厳格な空港騒音規制下における防音ナセル機能において、新たな市場余地が広がっている。2026年6月の進展は明確な足がかりとなる:Safran NacellesはColomiers工場から5,000台目のAirbus A320neo用ナセルを出荷し、年間生産能力の増強に向けた動きを発表した。これにより、自動複合材製造、検査スループット、迅速なスペア供給に対する需要が支えられている。アフターマーケットにおける治具アクセスも差別化要因となりつつある。2026年4月に更新されたDedienne AerospaceとCollins Aerospaceの間の、20,000機以上の機体を支えるナセル治具の販売、保守、校正、リースに関する独占ライセンス契約は、治具の可用性、標準化、グローバルなサポート網への継続的投資を示している。
推進アーキテクチャにおける技術移行もまた、ナセルの再設計、材料、アクチュエーションにおける隣接機会を生み出している。Safran Aircraft Enginesは2026年3月、Villarocheにおいて直径8mの試験セルの建設を開始し、フルスケールのオープンファン前方モジュールのシステムレベル試験を支援する予定であり、地上試験は2027年初頭に予定されている。これにより、超高バイパス比およびオープンローター統合に関連する次世代インレット・防音ソリューションへの需要が高まっている。材料選定もまた、実用的な製造経路へと移行しつつある。2026年1月、Airbusを含むコンソーシアムは、熱可塑性A380エンジンパイロンカウルをより小型のA320neo用パイロンカウルへと転用する実証を行い、循環型複合材サプライチェーンおよびナセル用途における修復可能な熱可塑性構造の機会を示した。防衛プログラムにおいても電動化・保守簡素化のコンセプトが浸透しつつあり、Bell Textronは2026年4月、V-22 Ospreyナセル改良プログラムが10,000飛行時間のデータに基づき保守時間を75%短縮し、可用性を10%改善したと報告しており、民間航空機以外にも改修キットや保守性重視のナセルアップグレードの動きが示されている。
Recent Industry Developments in 航空機ナセルシステム市場
- 2026年7月:Collins Aerospaceは、ナセルで使用される電動スラストリバーサーアクチュエーションシステム(elecTRAS)の開発を推進するため、英国ウォルバーハンプトンにEngineering Center of Excellenceを開設した。この投資は電動化ナセル機能に関する技術資源を集中させ、新型機での油圧複雑性を低減する電動アクチュエーションアーキテクチャの実用化を後押しするものである。
- 2026年6月:Safran Nacellesは、Colomiers工場で生産されたAirbus A320neoプログラム向けの5,000台目のナセルを出荷した。この節目は、最も生産率の高いシングルアイル機ラインにおける持続的なシップセット供給量を示すとともに、ナセルサブアセンブリ全体にわたる強靭な複合材製造とサプライ継続性の必要性を強調している。
- 2025年12月:AARとAFI KLM E&Mは、タイ・チョンブリにおける合弁会社xCelle Asiaの運営を開始し、ナセルの保守、修理、オーバーホールサービスを提供する。この事業開始により、アジアにおける地域MRO能力が拡大し、運航会社の対応時間が改善するとともに、現地化されたアフターマーケット網を持つ事業者の競争力が強化される。


航空機ナセルシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、航空機エンジン向けに供給される航空機ナセルシステムから生じる収益を対象とし、民間航空および防衛航空全般にわたり、気流、騒音、エンジン統合を管理するナセル構造および主要な機能サブシステムを含む。
対象範囲の除外事項:エンジンコア自体、ナセルシステムの一部として販売されない単体のエンジン部品、およびエンジン取り付け領域外の関連性のない機体構造は除外する。
セグメンテーション概要
- コンポーネント別
- インレットカウル
- ファンカウル
- スラストリバーサー
- 排気システム
- その他
- 航空機タイプ別
- 民間航空
- 狭胴機
- 広胴機
- 地域ジェット
- 軍用航空
- 戦闘機
- 輸送機
- 特殊任務機
- その他
- 一般航空
- ビジネスジェット
- その他
- 民間航空
- エンジンタイプ別
- ターボファン
- ターボプロップ
- エンドユーザー別
- 機体・エンジンメーカー(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、モデル構築前に事実基盤と範囲を確立するために用いられた。公開されている航空機生産・引き渡し統計、機材および交通量指標、規制・安全性に関する発表を参照し、どの航空機が製造・運用・保守されているか、そしてそれがナセル需要にどのような意味を持つかを理解した。
典型的な情報源としては、FAAおよびEASAの公表資料、ICAOおよびIATAの航空運送統計、米国運輸統計局(Bureau of Transportation Statistics)のデータシリーズ、ナセル関連部品を大まかに追跡できる税関・貿易統計などが挙げられる。企業の年次報告書、投資家向け説明資料、監査済み財務諸表も確認し、プログラムへの関与度とアフターマーケット比率を把握した上で、企業財務・ニュースの有料サブスクリプションを選択的に利用し、時系列およびサプライチェーンの出来事を相互確認した。ここに記載した文献ソースは例示であり、網羅的なものではなく、データ収集、検証、確認のために追加の公開情報源も使用された。
一次インタビューおよび調査
一次インタビューは、何がナセルシステムの販売として計上されるか、そしてその収益がOEM取り付けとアフターマーケット活動のどちらで認識されるかを検証するために実施された。APAC、EMEA、南北アメリカ地域のサプライチェーン関係者、アフターマーケットサービス関係者、航空分野の専門家と面談し、価格設定の論理、プログラムの生産増強の時期、現実的な改修・保守率について検証を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部:14% | APAC:37% |
| ミドルティア:46% | 部門/事業部門リーダー:34% | EMEA:36% |
| 中小規模プレーヤー:18% | マネージャー:52% | 南北アメリカ:27% |
市場規模算定と予測
市場規模は、トップダウンおよびボトムアップの両アプローチを用いて算定され、航空機生産と運用中の機材活動をナセルシステム需要に変換し、次に機種・エンジンファミリー別の代表的な価格帯を通じて価値を再構築した。合計値は、サプライヤー収益のサンプリング、プログラムレベルのチャネル確認、引き渡し機体1機当たりの想定ナセル内容の妥当性確認を含む選択的なボトムアップ近似によって検証された後、調整される。
モデルで使用された主要な入力には、航空機の引き渡しおよび受注残の方向性、ナローボディとワイドボディ生産のミックスシフト、ターボファンとターボプロップの搭載動向、OEM組立ラインとアフターマーケット需要の分割、ナセルアセンブリおよびスラストリバーサーやインレット・ファンカウルなどの主要モジュールの観測された価格動向が含まれる。データの追跡が比較的薄い分野、例えば小規模な機材群や開示が少ないアフターマーケット契約については、保守的な浸透率を適用し、専門家の意見と整合させている。
予測にあたっては、機材成長指標とナセル交換・オーバーホール強度との回帰的な検証に支えられたシナリオ分析を用い、その後、生産率の増強とサプライ制約に関する専門家による検証を行った。これにより、生産率やショップビジット(工場入場)パターンが年ごとにどれほど急速に変化するかを反映しつつ、見通しの再現性を保っている。
データ検証と更新サイクル
最終数値が単一の仮定に依存しないよう、複数の検証を通じて成果物が確認される。モデル化された合計値を、航空機の引き渡し、機材利用率の変化、想定されるアフターマーケットシェアなどの独立した指標と比較し、想定範囲を外れる差異を調査する。
承認前には多段階の内部レビューが行われ、主要プログラムの生産率変更、認証イベント、またはサプライ障害が規模算定の入力を変動させる可能性がある場合には再確認が行われる。本レポートは年次で更新され、重要な出来事については中間更新が行われ、最終的な納品前の確認作業を経て、クライアントには最新の見解が提供される。
Mordor Intelligenceの航空機ナセルシステム市場規模と他の公表推定値との比較
航空機ナセルシステムの公表市場規模は、対象トピックの表記が同じであっても、研究ごとに計上される収益ポイントや時期が必ずしも一致しないため、変動することがある。この差異は主に、何がナセルシステムの販売として含まれるか、OEM取り付けとアフターマーケットがどのように扱われるか、どの機種・エンジンタイプが対象範囲に含まれるかに起因する。
ベンチマーク表は各ソース間に明確な範囲を示しており、Mordor Intelligenceのモデルでは、2026年の起点は定義された予測期間と整合しており、隣接するエンジンやより広範な機体関連コンテンツを同じ合計に混在させることなく、航空機用途およびエンジンタイプに紐づくナセルシステムの価値を計上している。差異はまた、価格設定の進行方法(フラットかプログラム連動のエスカレーションか)、複数地域にわたるサプライチェーンにおける通貨換算の時期の取り扱い方、生産率や改修活動の変化に応じて仮定が再検証されているかどうかにも起因する。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.01 B (2026) | |
| 業界調査出版社A | USD 9.00 B (2024) | 2024年を基準年とし、異なる時間軸を用いているため、その年の航空機引き渡しおよび運用中の活動がどのように正規化されたかによって起点値が変動する可能性がある。また、完全なナセルアセンブリに加えて、ナセルに隣接する追加的なコンテンツが含まれる場合、合計値が増加する可能性もある。 |
| 業界調査出版社B | USD 6.61 B (2024) | 2024年を基準としつつ、より短い見通し期間を用いているため、より後の起点年と比較して生産率の増強やアフターマーケットサイクルに対する感度が変化する。OEM取り付けとアフターマーケット収益が明確に分離されているかどうかについての詳細が限定的であることも、合計値に影響を与える可能性がある。 |
これらを総合すると、比較結果は、単なる計算上の違いではなく、対象範囲の境界と時間的な基準点が差異の大部分を説明していることを示している。合計値を航空機生産量、機材活動、現実的な価格帯に紐づけることで、算定の各段階を明確に示し、新たな航空業界の動向が現れた際には入力値を更新することができる。


レポートで回答されている主な質問
2031年における航空機ナセルシステム市場の予測規模は?
航空機ナセルシステム市場は、2031年までに77億4,000万USDに達すると予測されています。
最も成長が速い地理的地域はどこですか?
アジア太平洋は2031年にかけて5.62%のCAGRを記録すると予測されています。
現在、収益をリードしているコンポーネントはどれですか?
スラストリバーサーが2025年に31.12%のシェアを占めました。
インレットカウルが最も成長の速いコンポーネントである理由は何ですか?
航空会社が燃料効率と騒音低減を追求するため、高度なインレット設計が5.64%のCAGRで成長しています。
アフターマーケットはOEM売上と比較してどの程度重要ですか?
OEMが依然として2025年収益の75.70%を占めていますが、アフターマーケット契約はより速い5.39%のCAGRで拡大しています。
新規参入を阻む主な制約要因は何ですか?
5,000万USDを超える治工具投資と長期にわたる認証期間が、高い参入障壁を形成しています。
最終更新日:



