
グローバル遺伝子送達システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
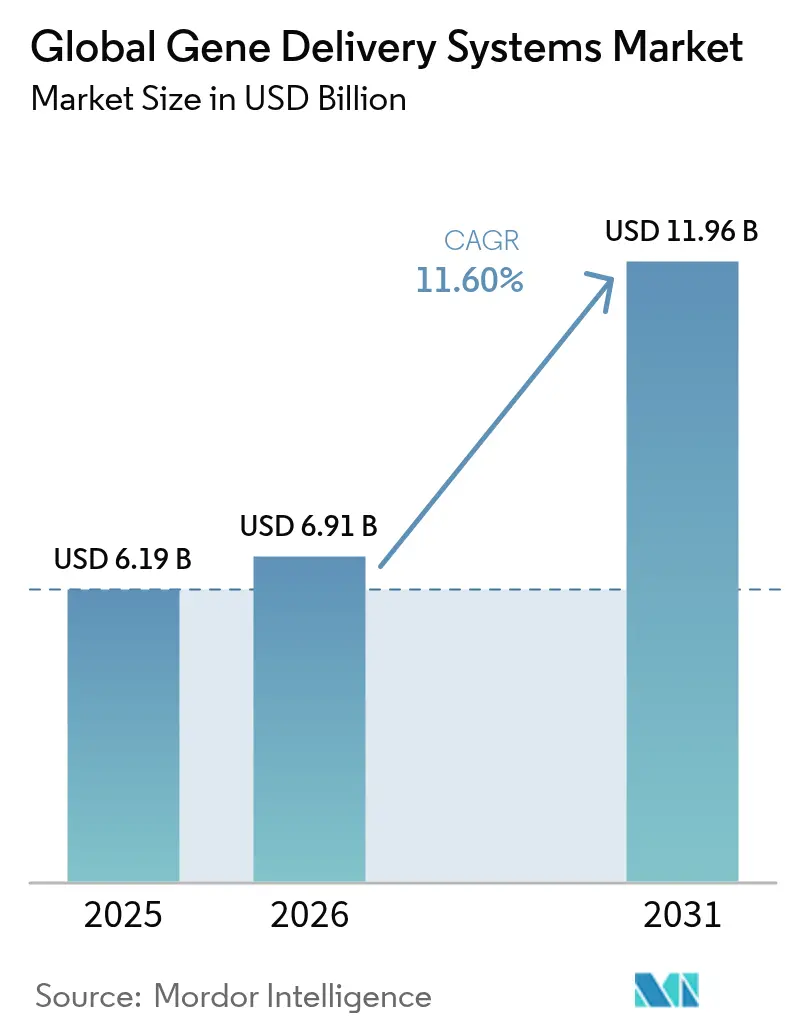
| 市場規模 (2026) | 6.91 十億米ドル |
| 市場規模 (2031) | 11.96 十億米ドル |
| 成長率 (2026 - 2031) | 11.60 % |
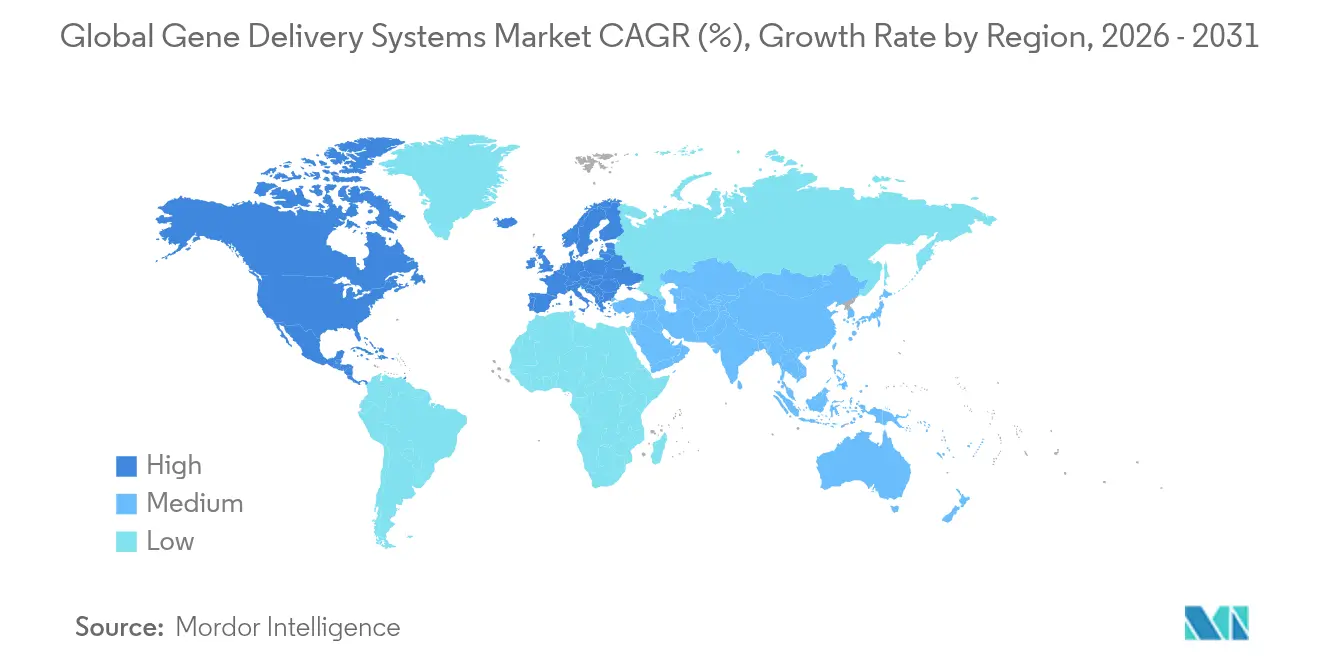
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
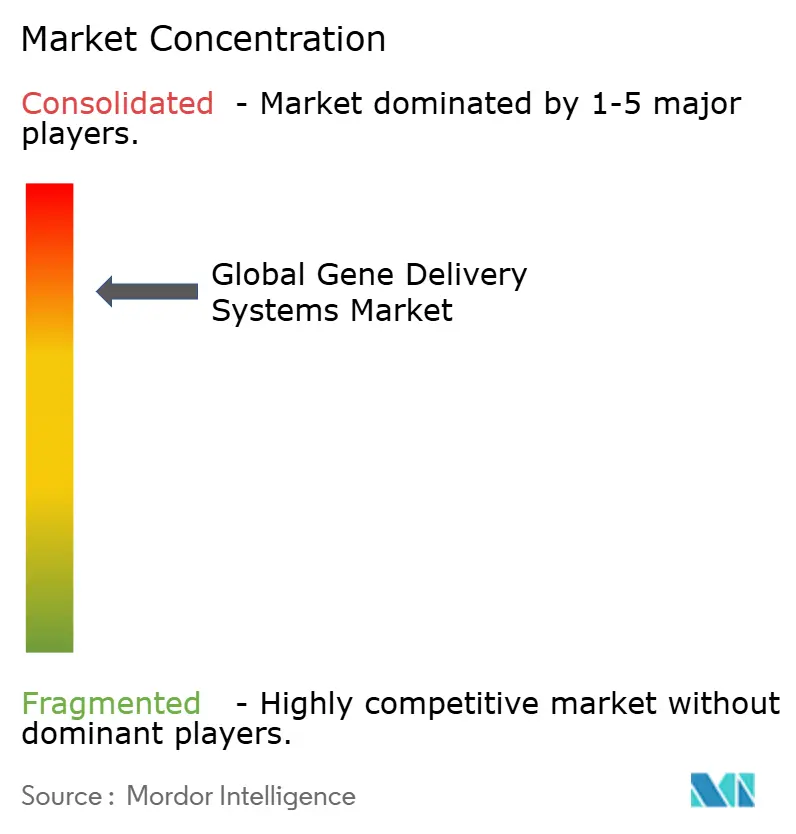
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグローバル遺伝子送達システム市場分析
遺伝子送達システムの市場規模は、2025年のUSD 61.9億から2026年にはUSD 69.1億に成長し、2026年から2031年にかけて11.60%のCAGRで2031年までにUSD 119.6億に達すると予測されています。成長の勢いは、鎌状赤血球症に対するCASGEVYおよびLYFGENIAなどの革新的治療薬に対する米国食品医薬品局(FDA)の承認、ならびに生産上のボトルネックを解消する大規模な設備投資に起因しています。需要は、ウイルスベクターの腫瘍学への急速な採用、新規脂質ナノ粒子を活用した感染症プログラム、および候補選定を加速するAI対応ベクター最適化によって強化されています。一方、拡大するCDMOパートナーシップは、商業規模のプラスミドおよびウイルスベクター製造能力における500%の不足を緩和し、開発者が臨床スケジュールを遵守できるよう支援しています。ベンチャー資金調達の活性化、政府のインセンティブ、および共同研究開発ハブがさらに機会の裾野を広げています。
レポートの主要なポイント
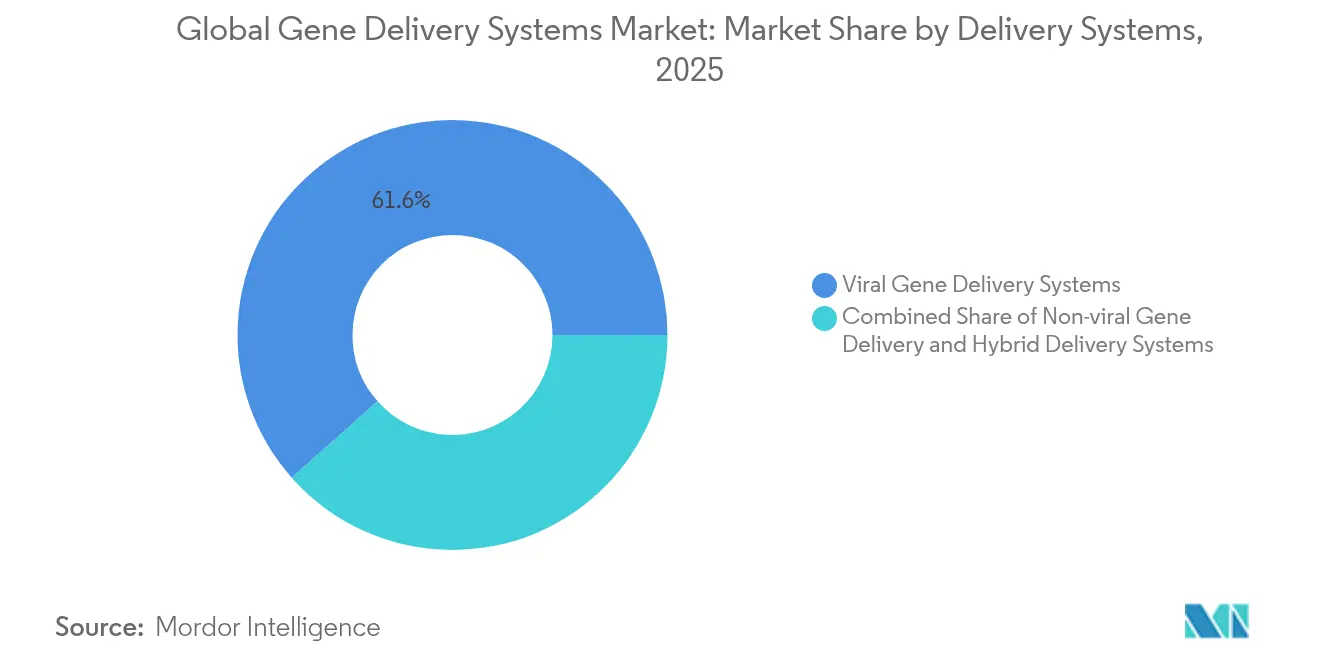
- 送達システム別では、ウイルスベクターが2025年の遺伝子送達システム市場シェアの61.55%を占め、非ウイルスプラットフォームは2031年までに12.98%のCAGRで最高成長を記録しました。
- 用途別では、腫瘍学が2025年の収益シェアの47.62%を占め、感染症は2031年まで12.42%のCAGRで拡大すると予測されています。
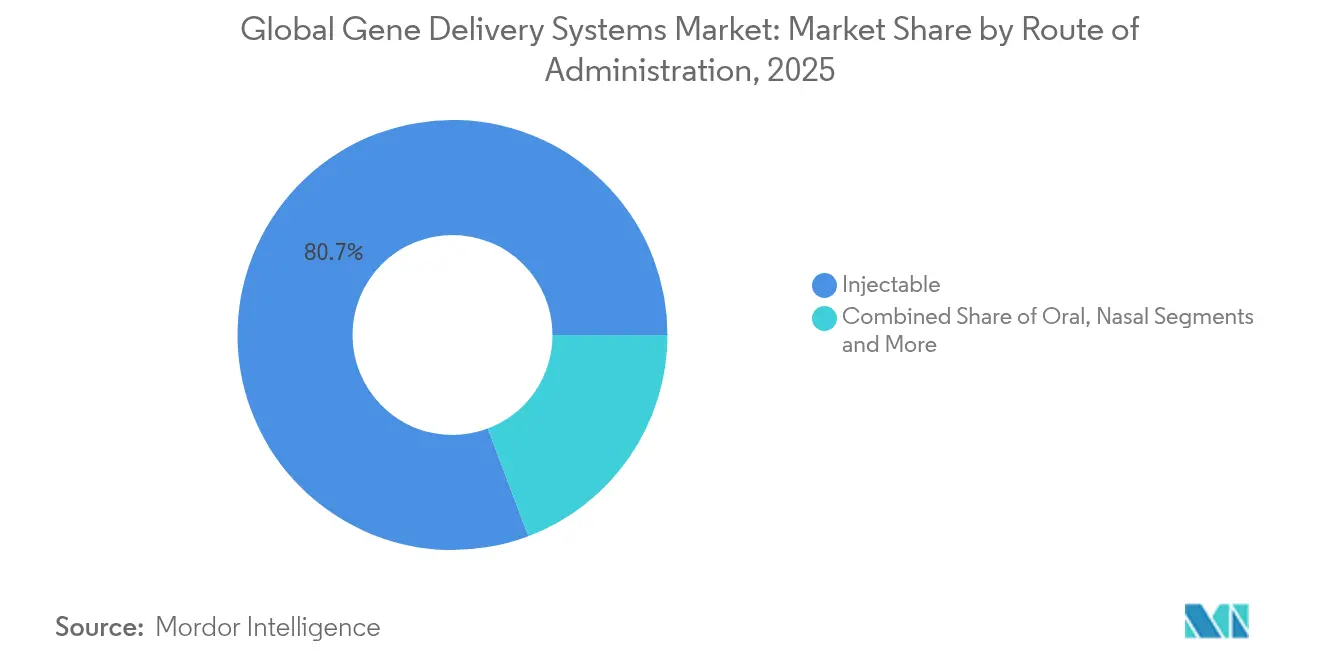
- 投与経路別では、注射剤形が2025年の遺伝子送達システム市場規模の80.74%を占め、鼻腔内送達は予測期間中に12.77%のCAGRで成長する見込みです。
- エンドユーザー別では、バイオファーマおよび遺伝子治療開発者が2025年の収益シェアの44.93%を支配し、受託製造およびCDMOが13.29%のCAGRで最速の拡大を記録しています。
- 地域別では、北米が2025年に43.21%の市場シェアでトップであり、アジア太平洋地域が2031年まで13.46%のCAGRで最速の成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRに対する影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性疾患およびライフスタイル疾患の増大する負担 | +2.8% | 世界全体、北米・欧州で最も強い | 長期(4年以上) |
| バイオファーマ企業による急速な研究開発の進展 | +2.5% | 北米、欧州、新興アジア太平洋ハブ | 中期(2〜4年) |
| ベクターベース治療薬の承認増加 | +2.2% | 北米・EUがリード、アジア太平洋が追随 | 短期(2年以下) |
| ベンチャーおよび戦略的資金流入 | +1.8% | グローバルなバイオテクノロジークラスター | 中期(2〜4年) |
| AI駆動型ベクター設計ツール | +1.5% | 北米・欧州のイノベーションセンター | 長期(4年以上) |
| 地域CDMOによるプラスミド製造能力の拡充 | +1.0% | アジア太平洋の拡大;北米・欧州の近代化 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患およびライフスタイル疾患の増大する負担
遺伝性疾患および慢性疾患の罹患率の上昇が、生涯にわたる症状管理を一回限りの分子矯正に置き換える根治的遺伝子治療への需要を高めています。鎌状赤血球症は米国内で100,000人に影響を及ぼし、血友病Bは世界で男性の40,000人に1人に影響するため、開発者は持続的な治療法の追求を動機づけられています。CASGEVYの主要試験では、被験者の96.7%が少なくとも1年間、血管閉塞性クリーゼがなかったことが示され、より広範な展開のための臨床的・経済的根拠が検証されました。血液学的適応症での成功は、従来の薬理学では長期的な利益が限られている心血管、代謝、神経変性疾患における研究を加速させています。
バイオファーマ企業による急速な研究開発の進展
大手製薬グループは、RocheとPoseida、および神経系疾患におけるNovartisの拡大など、それぞれ10億USD超の買収・パートナーシップを通じて遺伝子治療パイプラインを強化しています。AI主導の設計により、Regeneron、AstraZeneca、およびCRISPR Therapeuticsが複数のインビボプログラムを同時に進めることを可能にし、ベクター最適化サイクルが短縮されています。この研究開発の速度は、後期ステージの資産の生産スケーラビリティを確保するCDMOの整備拡充と連携しています。
ベクターベース遺伝子治療薬の承認増加
2024年時点でFDAが承認した遺伝子治療薬は12件に上り、血友病BのBEQVEZおよびAADC欠損症のKebilidiが含まれ、規制上の勢いが続いています。欧州のEMAは、条件付き承認および共同臨床評価を通じてこのトレンドを補完し、加盟国間での評価を調和させ、安全性を確保しながら多国間での上市を加速しています。
ベンチャーおよび戦略的資金流入
マクロ経済の逆風にもかかわらず、ディール活動は堅調であり、VectorBuilderは新規GMP施設のためにUSD 7,600万を調達し、Charles River LaboratoriesはGates Instituteとレンチウイルス生産に関する提携を結びました。ブルーバード・バイオのCarlyleおよびSK Capital Partnersによる買収にプライベートエクイティの関心が示されており、商業的実行可能性に対する長期的な信頼が浮き彫りになっています。
AI駆動型ベクター設計ツール
機械学習プラットフォームはAAVカプシドの性能予測において88〜90%の精度を達成し、組織特異的バリアントの選定を劇的に向上させています [1]リナス・マイヤー、「フィット4ファンクション カプシド設計」、nature.com。スタンフォード大学の免疫安全性亜鉛フィンガータンパク質およびブロード研究所のFit4Functionシステムは、計算的アプローチが反復サイクルを短縮し、製造コストを低下させ、再投与戦略を可能にする方法を示しています。
地域CDMOによるプラスミド製造能力の拡充
Samsung Biologics、Fujifilm Diosynth、およびGenScriptは、アジア太平洋および北米全域にわたる大規模プラスミドおよびウイルスベクター製造施設に合計50億USD超を投資しています。Kaneka EurogentecのGMPプラスミド1kgバッチのマイルストーン達成、およびTakara Bioによる大容量シングルユース・バイオリアクターの採用は、供給制約を緩和するスループットの飛躍的向上を示しています。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRに対する影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い治療費・償還コスト | -2.5% | 世界全体、新興市場で深刻 | 長期(4年以上) |
| ウイルスベクターに対する安全性・免疫反応の懸念 | -1.8% | 世界的な規制監視、臨床開発 | 中期(2〜4年) |
| 複雑な多管轄規制経路 | -1.2% | 世界全体、特に欧州・米国・アジア間の協調 | 中期(2〜4年) |
| GMPグレードのプラスミド製造スロットの不足 | -0.8% | 世界全体、既存の製造ハブに集中 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高い治療費・償還コスト
Lenmeldy(レンメルディ)の価格はUSD 425万、CASGEVYはUSD 220万に達しており、生涯にわたる医療経済的利益があるにもかかわらず、支払者の予算を超え、普及を遅らせています。成果連動型合意および分割払いモデルは救済策を提供するものの、採用が一貫していないため、特に低・中所得国において医療アクセスの格差が生じています。
ウイルスベクターに対する安全性・免疫反応の懸念
EMAが急性肝不全事象後にElevidysの試験を一時停止したことは、免疫原性に関する継続的な課題を浮き彫りにしています。中和抗体はAAVの再投与を制限し、既存免疫を持つ患者を除外するため、開発者はステルスカプシドの設計と製造管理の改善を迫られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
送達システム別:
ウイルスの優位性と非ウイルスの加速ウイルスプラットフォームは2025年収益の61.55%を占め、最近の承認で検証されたAAVベクターが主導しています。レンチウイルスシステムは、製造の複雑さにもかかわらず、エクスビボ腫瘍学およびヘモグロビン異常症において成長しています。非ウイルスアプローチは、90〜100%の封入効率でCRISPRペイロードを送達する脂質ナノ粒子に牽引され、12.98%のCAGRで拡大しています。ウイルスの精度と合成材料を組み合わせたハイブリッド技術は、製造可能性と規制上の柔軟性を提供します。これらのダイナミクス全体が、遺伝子送達システム市場の多様なモダリティへの移行を持続させています。
製造能力はボトルネックであり続けており、業界調査ではさらなるスケールアップなしにレンチウイルスが不足する可能性が指摘されています。CDMOは大容量シングルユース・バイオリアクターと連続フロー精製を導入し、サイクルタイムを30%削減することで、ウイルスと非ウイルスのオプション間のコスト格差を縮小しています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます


用途別:
腫瘍学がリード、感染症が急成長腫瘍学は2025年収益の47.62%を占め、生存期間の延長が実証されているCAR-Tおよび固形腫瘍遺伝子治療によって牽引されています。感染症プログラムはHIV、ヘルペス、およびB型肝炎に対する画期的な成果により、12.42%のCAGRを示しています。心血管候補は、大型動物モデルで30%の機能改善を示したcBIN1を用いて進展しています。糖尿病および肺疾患パイプラインは、長年の送達課題に対応する吸入型および組織特異的ベクターを活用しています。希少疾病用医薬品ポートフォリオは優先審査経路による恩恵を受け、多様な希少疾患の承認を支援しています。
投与経路別:
注射が標準、鼻腔内投与が上昇注射剤形は2025年に80.74%のシェアを維持し、規制上の親しみやすさとコントロールされた投与が反映されています。鼻腔内送達は、AAV.CPP.16およびボルネオール修飾ナノ粒子が全身曝露なしに高いCNS透過性を示すことで、12.77%のCAGRで増加しています。経口、経皮、および眼内経路はニッチなままですが、生体利用率を改善する保護コーティングおよびデバイスの革新を通じて進化しています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
エンドユーザー別:
バイオファーマが中核、CDMOが急速にスケールバイオファーマ開発者は2025年に44.93%の収益を占め、知的財産および後期ステージパイプラインの戦略的管理を維持しています。CDMOはCASGEVYのVertex–LonzaアライアンスおよびCatalentの唯一のFDA承認商業AAVラインなどの提携に支えられ、13.29%のCAGRで最速の拡大を示しているコホートです。学術機関は初期段階の発見パートナーシップを主導し、病院は自己細胞療法のポイントオブケア製造を改良しています。
地域分析
北米および欧州の遺伝子デリバリーシステム市場
北米は2025年に43.21%の市場シェアを獲得してトップに立ち、2024年だけで12件のFDA承認、豊富なベンチャーキャピタル資金、およびクラスター型の人材基盤がその背景にある。Genscriptのニュージャージー州における2億2,400万米ドル規模のProBio工場や、Fujifilm Diosynthのノースカロライナ州における12億米ドル規模の施設といった生産能力の拡充が、国内製造の強靭性を支えている。欧州はEMAの強固な監督体制のもとで続き、LonzaのGeleen施設はCASGEVYのグローバル需要を供給しており、承認済みATMPの88%が追加モニタリング下で運用され、市販後の安全性が確保されている。
アジア太平洋地域の遺伝子デリバリーシステム市場
アジア太平洋地域は、Samsung Biologicsが78万4,000リットルのベクター生産能力に向けて14億6,000万米ドルを投資し、中国のバイオ医薬品売上高が2029年までに1兆4,000億人民元を超える可能性があることから、2031年に向けて最高の13.46%のCAGR記録している。規制の調和と地域の投資インセンティブが多国籍企業の治験を誘致するとともに、国内イノベーションの育成にも寄与している。
中東・アフリカおよび南米の遺伝子デリバリーシステム市場
中東・アフリカおよび南米は、ベクターコストの低下と技術移転の拡大により、普及率は低いながらも有望な市場であり続けている。承認済み治療法32件のうちLMICsでアクセス可能なものはわずか5件にとどまっており、治療の公平性を広げるための協調的な資金調達と現地製造の必要性が浮き彫りになっている。

規制環境
遺伝子送達システムの規制は、バイオ医薬品および先進治療のパスウェイに基づいており、規制当局は開発段階での柔軟性を認めつつも、化学、製造、および管理(CMC)の厳格さを重視している。米国では、FDAが2026年にヒト細胞・遺伝子治療製品のCMC要件に関する柔軟なアプローチを強調しており、ドラフトガイダンスの発出やその後のCMC重視のガイダンスにより、プログラムが商業化に向かう中でスポンサーが同等性、工程変更、および管理戦略の要件をどのように取り扱うかが示されている。
欧州では、遺伝子治療製品はEMAの監督下で先進治療医薬品(ATMP)として規制されており、先進治療委員会(CAT)による審査および科学的勧告活動を含み、2026年2月および2026年4月の会合にCATの検討作業が反映されている。医薬品と送達デバイスを組み合わせた複合製品については、スポンサーはATMP要件とEU医療機器規則の必須要件などの適用される医療機器上の義務の両方を管理する必要がある。これにより、生体適合性、滅菌、および投与システムで使用されるソフトウェアに関する検証の必要性が加わる。
バリューチェーン分析
遺伝子送達システムのバリューチェーンは、プラスミドDNA、細胞バンク、脂質・ポリマー、酵素、シングルユースアセンブリーなどの原材料および重要な資材から、ベクターまたはナノ粒子の生産(上流の発現と下流の精製)へと続く。その後、分析的特性評価とリリース(効力、AAVの充填率、残留物、無菌性を含む)、続いて充填・仕上げおよび包装、最終的にバイオ医薬品開発企業、CDMO、および投与を行う臨床施設への流通が行われる。特にウイルスベクターは能力の利用可能性と工程収率に敏感であり続けており、上流の生産性、下流の回収率、および分析処理能力が、臨床用および商業用供給の両方において繰り返し発生する制約となっている。
製造規模の拡大とプラットフォーム化は、CDMOおよび技術提供者の層でより一般的になっており、工程標準化と地域的な能力がボトルネックの低減に役立っている。2026年、SKパムテコはフランス・コルベイユ=エソンヌで商業規模のウイルスベクター施設(5,000平方メートル)を承認取得し、AAV、レンチ、アデノのワークフローをカバーするSKyvecマルチモーダルプラットフォームを立ち上げた。Lonzaも一過性トランスフェクションと比較して力価を高めるXcite AAV安定産生細胞株プラットフォームを導入し、Cirsium Biosciencesはサンディエゴに製造拠点を開設した。これらの動きは、プログラムが進行するにつれて規制当局が重視する同等性および品質への焦点に適合する、統合された開発からGMP実行、自動化、再現可能なCMCパッケージへと価値を移行させている。
競合状況
市場集中度は中程度であり、確立した大手製薬企業が特化したバイオテクノロジーイノベーターやAI中心のスタートアップと競合しています。RocheによるUSD 10億のPoseida買収およびNovartisの神経系投資は、送達科学への垂直統合的な拡大を反映しています。
Dyno TherapeuticsおよびブロードインスティテュートのAIエンジンは、90%の精度でカプシド性能を予測し、有効性を向上させながら投与関連毒性を低減する、オーダーメイドのベクターを実現することで競争優位を確保しています。
CatalentがFDA承認の商業用AAVラインを持つ唯一のCDMOであることは、アウトソーシング需要が急増する中で戦略的優位性をもたらしています。一方、Pfizer、Novartis、およびRocheは特許独占権と製造アライアンスを活用してシェアを守っています。肝臓外ターゲティング、コスト低減プロセスインテンシフィケーション、および遺伝子編集と低分子モジュレーションを組み合わせた組合せ療法において、ホワイトスペースの機会が存在しています。
グローバル遺伝子送達システム産業リーダー
Pfizer, Inc.
Becton, Dickinson and Company
Takara Bio
Novartis AG
F. Hoffmann-La Roche Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
グローバル遺伝子デリバリーシステム市場
- Pfizer
- Novartis
- Roche
- Bayer
- Amgen
- Takara Bio
- Beckton Dickinson
- Thermo Fisher Scientific
- Lonza Group
- Catalent
- SIRION Biotech
- Genscript
- Genezen LLC
- Oxford Biomedica plc
- uniQure N.V.
- 4D Molecular Therapeutics
- Sarepta Therapeutics
- Spark Therapeutics

市場機会と将来展望
大きな機会の一つは、プログラムが臨床開発から商業需要へと移行する中での、ウイルスベクターおよび次世代非ウイルスプラットフォームのコスト削減とリスク低減型の規模拡大に集中している。収率を高めCMC文書を標準化するプラットフォーム製造の提供が拡大しており、LonzaのXcite AAV安定産生細胞株プラットフォーム(2026年5月導入)およびSKパムテコのSKyvecマルチモーダルウイルスベクタープラットフォーム(2026年6月)がその例であり、両者ともAAVおよび他のベクタータイプ全体の生産性向上を目的として設計されている。これらの動向は、限られたGMPスロットと高品質な分析要件に制約される開発企業によるアウトソーシングの拡大を支えており、CDMOの役割を単なる能力提供者ではなく、検証済みプロセスの供給者として強化している。
免疫原性の限界、再投与の制約、組織特異性に対応する送達モダリティ、および注射用遺伝子治療の実際の使用性を向上させる投与形態にも、依然として未開拓の領域が存在する。商業化を志向したサプライチェーンの位置付けとしては、CatalentとNanoscope Therapeuticsが2026年7月にパートナーシップを拡大し、FDAへのローリングBLA申請の下でMCO-010の後期開発および商業供給を支援すること、およびSkylark BioがForge Biologiesと2026年6月に提携し、AAV開発とcGMP製造インフラへのアクセスを得たことが挙げられる。並行して、NISTの遺伝子送達システムに関する取り組みは、同等性、リリース試験、および施設間の技術移転における摩擦を低減できる、継続的な標準策定と測定への注力を示している。
Recent Industry Developments in グローバル遺伝子デリバリーシステム市場
- 2026年2月:Pfizerは、複数年にわたる協業の後、Beam Therapeuticsから肝臓を標的とする生体内塩基編集候補品のライセンスオプションを行使し、同プログラムを開発・製造段階へ移行させた。この契約は生体内編集向けの送達実現能力に対する需要の継続を浮き立たせ、後期パイプラインにおけるスケーラブルなベクターおよび非ウイルス送達ソリューションへの重視を高めている。
- 2025年7月:BDは、バイオ医薬品向けにBD Libertasウェアラブルインジェクター技術を用いた初の製薬会社主導の臨床試験を発表した。遺伝子ベースおよびバイオ医薬品治療が患者に優しい大容量皮下投与への依存を強めるにつれ、企業主導の臨床使用における検証は、開発企業のプログラム全体で先進的な注射プラットフォームの普及拡大を支えている。
- 2024年7月:uniQureはマサチューセッツ州の遺伝子治療製造工場をGenezenに売却し、GenezenはCSL BehringのためにHemgenixを製造する位置付けとなった。この資産移転は製造における継続的な再編と専門化を反映しており、専用のCDMO能力が承認済み遺伝子治療の商業供給の役割を担うようになっている。


グローバル遺伝子デリバリーシステム市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、研究および治療開発のために遺伝物質を細胞内に運ぶために使用されるツールおよびプラットフォームを対象とし、ウイルス性、非ウイルス性、およびハイブリッド型の送達アプローチを含む。市場価値は、これらの送達システムから生じる収益として測定される。
範囲の除外事項:下流の遺伝子治療薬の販売、および送達ツールが個別に価格設定されずに一括提供される臨床サービス収益は除外される。
セグメンテーション概要
- 送達システム別
- ウイルス性遺伝子送達システム
- アデノウイルスベクター
- レンチウイルスベクター
- レトロウイルスベクター
- その他のウイルスベクター(AAV、HSVなど)
- 非ウイルス性遺伝子送達
- 複合・ハイブリッド送達システム
- ウイルス性遺伝子送達システム
- 用途別
- 腫瘍学
- 感染症
- 心血管障害
- 糖尿病
- 肺疾患
- その他の用途
- 投与経路別
- 注射
- 経口
- 鼻腔内
- 経皮・局所
- その他の経路
- エンドユーザー別
- バイオファーマおよび遺伝子治療開発者
- 受託製造およびCDMO
- 学術・研究機関
- 病院および専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
デスクリサーチは、通常遺伝子送達への支出を引き起こす需要シグナル、規制当局の活動、および研究強度に関するファクトベースを構築するために使用された。パイプラインおよび資金がどのように変化しているかを理解するために、FDAデータベースおよびFDAガイダンス資料、NIHおよびその他の公的助成金トラッカー、ClinicalTrials.govの試験リスト、WHOの保健・研究開発統計といった公的資料に依拠した。
また、特許データベースおよび査読付き学術誌を確認し、ウイルスベクターの技術革新と脂質ナノ粒子の進展といった技術ミックスの変化を追跡し、採用のタイミングの妥当性を確認した。能力増強と価格動向を把握するために、企業の開示資料、決算説明会の記録、投資家向け資料、業界団体の最新情報、信頼できる報道機関の記事を使用した。企業財務情報および特許インテリジェンスに関する一部の有料サブスクリプションは、収益開示および知的財産の強度に関する相互確認を支えた。これらの出典は例示に過ぎず、データ収集、明確化、および検証には他にも多くの公的資料が用いられた。
一次インタビューおよび調査
一次調査は、送達システムの販売として何が計上されるか、モダリティ別に価格がどのように変動しているか、そして研究用途と臨床応用のどちらでより急速に需要が高まっているかを検証するために使用された。公的データが薄い、または比較可能でない部分でモデルの前提を修正できるように、主要な地域全体にわたる製造業者、研究機関、CDMO、およびエンドユーザーの組み合わせに聞き取りを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:34% | CXO:12% | アジア太平洋:42% |
| 中間層:51% | 機能・部門リーダー:36% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:15% | マネージャー:52% | 南北アメリカ:23% |
市場規模の算出と予測
市場規模の算出は、研究開発および臨床活動を送達システムに対する現実的な需要プールへと変換するトップダウン方式から始まり、その後モダリティミックスとプログラム当たりの典型的な支出によって形が整えられる。合計を実用的な範囲に保つために、活発な遺伝子治療および遺伝子編集試験の件数、先進治療への資金動向、ウイルスベクターおよびプラスミド関連の能力に関する発表、送達方法の選択に影響する投与経路のパターン、隣接する核酸ワークフローにおける脂質ナノ粒子の採用状況といったインプットを使用した。
その後、サンプリングされた供給業者の収益シグナル、一般的なキットおよび試薬価格に関する流通チェック、および数量を推定できる高使用率プラットフォームにおける数量×平均販売価格(ASP)の妥当性確認を含む、選択的なボトムアップ方式による近似が相互確認として使用された。小規模な地域についてデータが不足していた場合、試験の強度や公的資金水準などの代替指標を用いて欠損を処理し、その後専門家によるレビューを行い過度な外挿を避けた。
予測にあたっては、回答者が最も感応度が高いと一致して認識した少数の推進要因を用いたシナリオ分析が使用され、規制承認のペース、臨床試験の開始、製造能力の利用率、ウイルス性および非ウイルス性ソリューションのASP予想変動が含まれた。その後、示唆される成長率が規模拡大のタイムラインや品質関連のボトルネックといった実際の制約と整合しない場合には、予測が調整された。
データ検証と更新サイクル
出力結果は、試験件数、資金動向、報告された能力の動きといった独立したシグナルと照合され、単一のデータ系列だけでモデルを左右できないようにしている。地域およびモダリティのレベルで分散チェックが行われ、異常値が実際の段階的な変化を反映しているのか、データの不整合を反映しているのかを確認するためにレビューされる。
承認前に、モデルと前提は複数のアナリストによるレビューを経て、主要なインプットが変化した場合や、二つの出典が合理的な範囲を超えて一致しない場合には再確認が行われる。本レポートは年次で更新され、主要な承認、政策変更、製造拡大といった重大な事象については中間更新が行われる。提供の直前には、クライアントが入手可能な最新の見解を受け取れるよう、最終確認が行われる。
Mordor Intelligenceの遺伝子送達システム市場規模と他の公表推計との比較
ツール、実現サービス、および下流の治療収益の境界線が同じように引かれていないため、遺伝子送達システムの公表市場規模は大きく異なって見えることがある。差異は、アナリストが通貨換算の時点をどう定めるか、供給が引き締まる時期に平均販売価格をどのように引き上げるか、前提をどれくらいの頻度で更新するかからも生じる。
この市場では更新頻度に起因するギャップが一般的であり、能力が拡大したり、新たな臨床の波が特定のベクタータイプへの需要を高めたりすると、価格とミックスが大きく変動する可能性があるためである。ASPの論理を最近の見積りを用いて更新し、換算を明記された年に対して一貫させ、その上で試験の勢いや資金動向の変化と照らして検証すると、最終的な数値は、対象となる送達ツール収益に近い値を保つ。これがMordor Intelligenceが採用しているアプローチである。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.19 B (2025) | |
| 業界出版社A | USD 3.44 B (2024) | より早い基準年とより長い予測期間を用いており、計上される収益はコアの送達ツールに重きを置く傾向があるため、近年見られる短期的な価格やモダリティミックスの変化を過小評価する可能性がある。 |
| グローバルコンサルティング企業B | USD 10.80 B (2024) | より広範な範囲を適用している可能性が高く、送達技術と隣接する遺伝子治療実現カテゴリーを混在させている可能性があり、より高い数値は異なる通貨換算のタイミングやより速いASP進行の前提を反映している場合もある。 |
この差異は主に、何が送達システムの販売として計上されるか、そして価格とモダリティミックスが年々どれだけ迅速に更新されるかによって説明される。範囲の境界を明確にし、パイプラインおよび資金シグナルに対して合計を検証し、年ごとの通貨およびASPの前提の一貫性を確保することで、追跡と再現がより容易な数値が得られる。


レポートで回答される主要な質問
グローバル遺伝子送達システム市場の現在の規模はどのくらいですか?
市場は2026年にUSD 69.1億と評価されており、2031年までにUSD 119.6億に達すると予測されています。
グローバル遺伝子送達システム市場の主要プレイヤーは誰ですか?
Pfizer, Inc.、Becton, Dickinson and Company、Takara Bio、Novartis AG、およびF. Hoffmann-La Roche Ltdがグローバル遺伝子送達システム市場で事業を展開する主要企業です。
グローバル遺伝子送達システム市場で最も成長の速い地域はどこですか?
感染症プログラムはHIVおよびB型肝炎パイプラインを主な動力として、2031年まで12.42%のCAGRで拡大しています。
最も急速に成長しているアプリケーションセグメントはどれですか?
2025年において、北米はグローバル遺伝子送達システム市場で最大の市場シェアを占めています。
この市場でCDMOが重要になっている理由は何ですか?
開発者は商業規模の製造能力に500%の不足に直面しており、CDMOは専門施設と規制上の専門知識でそのギャップを埋めています。
最終更新日:



