
5Gデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
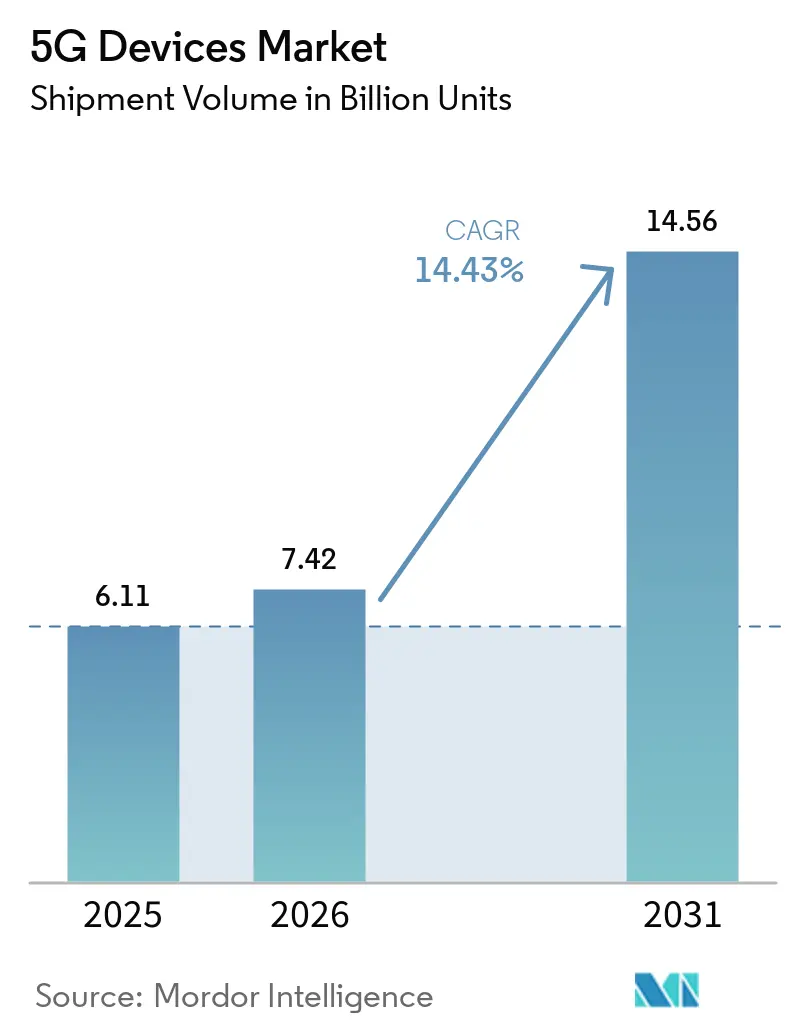
| 市場取引高 (2026) | 7.42 十億ユニット |
| 市場取引高 (2031) | 14.56 十億ユニット |
| 成長率 (2026 - 2031) | 14.43 % |
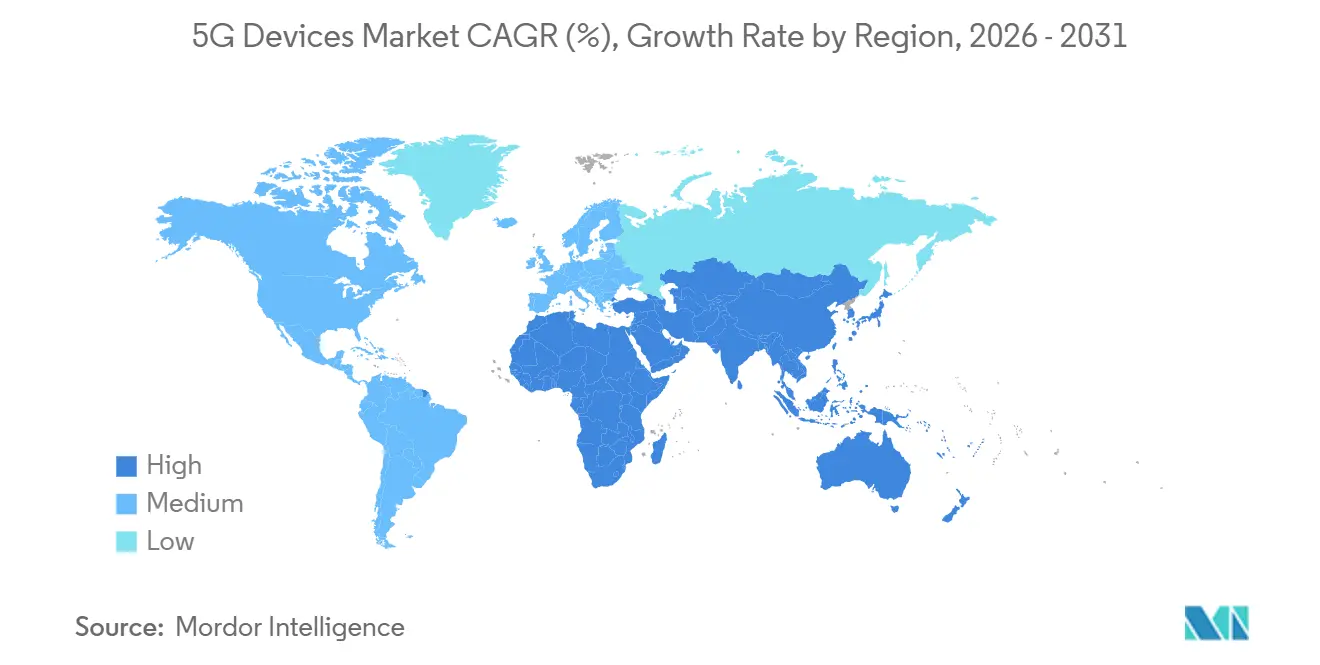
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる5Gデバイス市場分析
5Gデバイス市場の出荷台数ベースの市場規模は、2025年の61億1,000万ユニットから2026年には74億2,000万ユニットに成長し、2026年〜2031年の14.43%のCAGRで2031年までに145億6,000万ユニットに達すると予測されています。台数の成長は、チップセットコストの低下、通信キャリアによる補助金の拡大、および企業向けプライベートネットワークの展開加速を反映しています。Sub-6ギガヘルツ無線は、カバレッジ、コスト、電力効率のバランスが取れているため、主流の需要を牽引しており、ミリ波の統合は固定無線ゲートウェイおよびフラッグシップスマートフォン向けのプレミアム機能にとどまっています。ウェアラブルおよび拡張現実製品は、保険会社、雇用主、およびコンテンツプラットフォームが継続的な接続性を求めるため、ハンドセットよりも速いペースで拡大しています。地理的には、中国およびインドの製造エコシステムが部品表コストを圧縮しているため、アジア太平洋地域が出荷台数の半数以上を占めています。チップセット競争により中価格帯の価格は低く抑えられていますが、窒化ガリウムおよびシリコンゲルマニウム基板の不足が、プレミアムミリ波サプライチェーンを断続的に混乱させています。
主要レポートのポイント
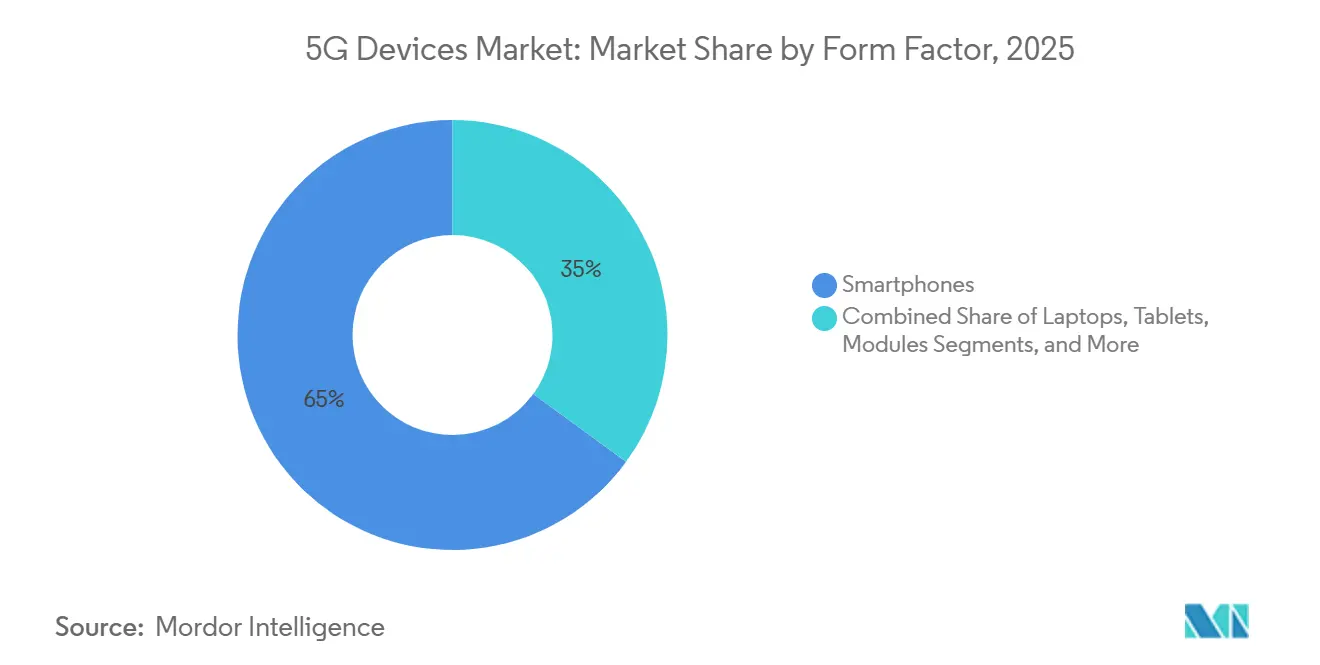
- フォームファクター別では、スマートフォンが2025年の5Gデバイス市場において64.96%を占め、ウェアラブルおよび拡張現実ハードウェアは2031年にかけて15.52%のCAGRで成長すると予測されている。
- スペクトラム別では、サブ6GHz製品が2025年の5Gデバイス市場シェアの58.22%を確保し、高密度化の加速に伴いミリ波ハードウェアは年率14.86%で成長する見込みである。
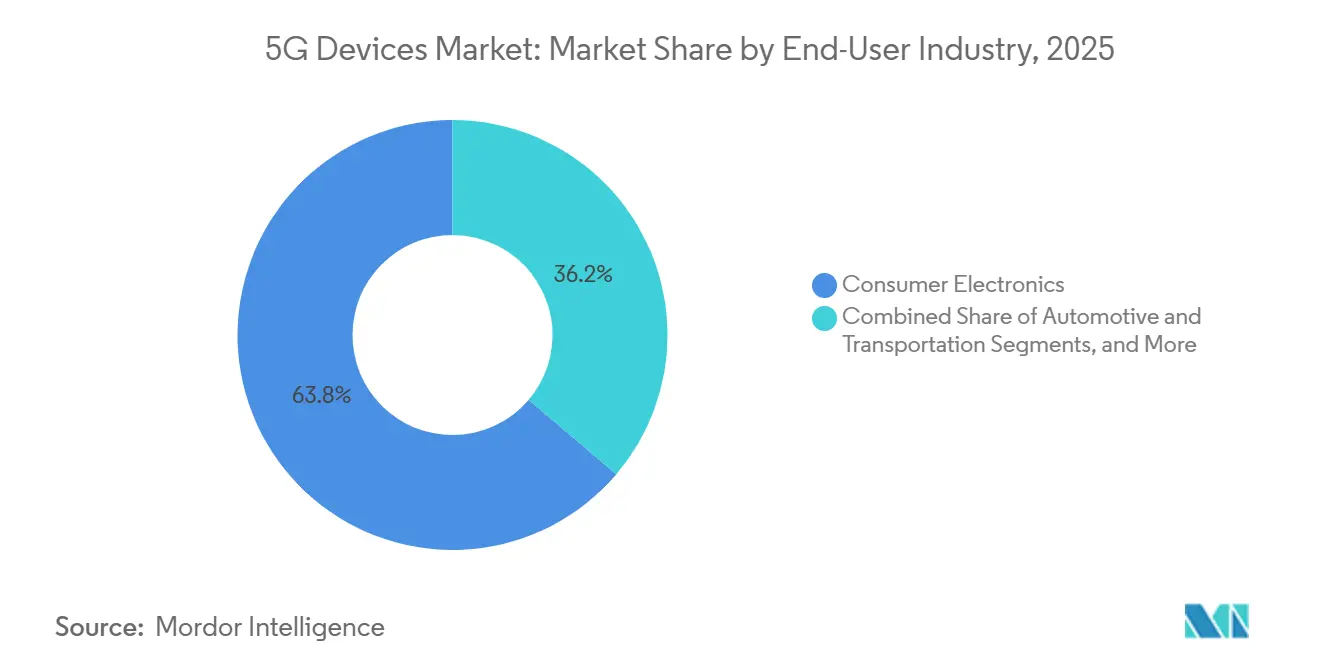
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年に63.78%のシェアで首位を占め、自動車・輸送分野のアプリケーションは2031年にかけて最速の15.11%のCAGRが見込まれる。
- アプリケーション別では、拡張モバイルブロードバンドが2025年に55.06%のシェアを保持し、超高信頼低遅延通信デバイスは2031年にかけて15.94%で拡大する見通しである。
- 地域別では、アジア太平洋が2025年の出荷量の55.73%を獲得し、中東は2031年にかけて16.01%のCAGRで最も急成長する地域の一つとなる見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における爆発的なモバイルデータ需要 | +3.2% | アジア太平洋地域が中核、中東・アフリカへの波及 | 中期(2〜4年) |
| 5Gチップセットおよび高周波フロントエンドの平均販売価格の低下 | +2.8% | 世界全体、インド・東南アジア・ラテンアメリカで顕著 | 短期(2年以内) |
| 通信キャリアによる積極的なデバイス補助金プログラム | +2.1% | 北米、欧州、中国 | 短期(2年以内) |
| 企業向けプライベートネットワークの展開 | +1.9% | 世界全体、ドイツ・米国・日本での早期普及 | 中期(2〜4年) |
| 規制上のスペクトラム共有モデル(CBRS、英国LSA)による産業用デバイスの促進 | +1.6% | 北米および欧州、アジア太平洋地域でのパイロットプログラム | 長期(4年以上) |
| 超低消費電力5Gウェアラブルを実現するマルチアクセスエッジAIチップ | +1.5% | 世界全体、北米・欧州・中国のプレミアムセグメントに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興経済圏における爆発的なモバイルデータ需要
インドにおける1ユーザーあたりの月間データ消費量は2025年に20ギガバイトを超え、100ミリ秒未満の遅延を必要とするクラウドゲーミング、拡張現実フィルター、およびリアルタイム翻訳ツールによって牽引されました。世界の5Gカバレッジは55%に達しましたが、低所得国での普及率はわずか4%にとどまり、インフラよりも価格の手頃さが普及を左右しました。通信キャリアは端末の初期費用を引き下げる分割払いスキームで対応し、ブランド各社は高機能を省いた150米ドル未満のスマートフォンを投入しました。この動向により、マージンが圧縮される中でも5Gデバイス市場はアーリーアダプター以外にも拡大しました。その結果、出荷台数ベースの裾野が広がり、二桁台の出荷成長を支えています。
5Gチップセットおよび高周波フロントエンドの平均販売価格の低下
QualcommのSnapdragon 4シリーズの平均販売価格は、主にMediaTekがDimensity 6000プロセッサを値引きしたことにより、2024年度に前年比22%下落しました。Sub-6ギガヘルツ帯向けのGaAsパワーアンプは、2022年の3.50米ドルから2025年には1ユニットあたり2米ドル未満に低下しました。[1] その結果、5Gと4Gの部品表コスト差は15米ドル未満に縮小し、マスマーケット普及への最大の障壁が取り除かれました。ミリ波フロントエンドモジュールは依然として12〜18米ドルのコストがかかり、その帯域はプレミアムデバイスに限定されています。それでも、コアシリコン価格の低下により、新興経済圏でエントリーレベルモデルが手頃になり、5Gデバイス市場が拡大しています。
通信キャリアによる積極的なデバイス補助金プログラム
Verizonは2024年に端末補助金およびプロモーションクレジットに12億米ドルを支出し、2023年比で17%増加し、加入者を無制限5Gプランへ移行させました。[2] T-Mobileは、2024年のアクティベーションの68%が下取りまたは分割払い免除を伴い、消費者の自己負担を最大500米ドル削減したと報告しました。中国では、China Mobileが地元ブランドと共同で農村部向けに1,200万台のスマートフォンに資金を提供しました。これらのプログラムはキャリアのマージンを圧縮しますが、買い替えサイクルを加速させ、飽和した地域でも5Gデバイス市場が十代半ばの台数成長を維持するのに貢献しています。
企業向けプライベートネットワークの展開
2024年末時点で世界中で700以上のプライベート5Gネットワークが稼働しており、製造拠点が38%を占めています。ドイツだけで174件のローカルスペクトラムライセンスが企業に発行され、BoschおよびSiemensがオンプレミスの超高信頼低遅延インフラを展開できるようになりました。産業用バイヤーは生の通信速度よりも稼働時間と確定的なパフォーマンスを優先するため、堅牢なルーターおよびモジュールに対して高い価格を受け入れます。工場、物流拠点、エネルギー資産がデジタル化するにつれ、これらの特化した展開が5Gデバイス市場をコンシューマーエンドポイント以外にも拡大させています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高周波半導体のサプライチェーンの不安定性 | -1.8% | 世界全体、ミリ波展開において北米および欧州で顕著 | 短期(2年以内) |
| 高密度都市圏外でのミリ波カバレッジの不均一性 | -1.4% | 世界全体、農村部の北米・欧州・新興市場で最も深刻 | 中期(2〜4年) |
| 急速な端末買い替えを制限する電子廃棄物規制 | -1.1% | 欧州、北米、日本および韓国でのパイロットプログラム | 長期(4年以上) |
| 産業用ルーターの展開を遅らせる国境を越えたセキュリティ認証 | -0.9% | 世界全体、北米・欧州とアジア太平洋の規制境界での摩擦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高周波半導体のサプライチェーンの不安定性
窒化ガリウムウェーハの不足により、高周波フロントエンドのリードタイムは2024年にベースバンドシリコンの14週間に対して30週間に延びました。[3] 炭化ケイ素上の窒化ガリウムを量産できるファブは世界に3社しかなく、プレミアムミリ波機器は店頭に届くのが遅れることが多いです。相手先ブランド製造業者はリスクを軽減するために、量産向けSub-6ギガヘルツモデルと限定ミリ波バリアントの2種類の在庫管理単位を出荷することで対応しています。この二分化は、新たなファブ設備が稼働するまで5Gデバイス市場全体のCAGRを抑制します。
高密度都市圏外でのミリ波カバレッジの不均一性
ミリ波5Gは2024年に世界の陸地面積の8%未満しかカバーしておらず、都市中心部、スタジアム、および交通ハブに集中していました。ハイブリッド端末に100米ドルのプレミアムを支払う消費者がギガビット速度を体験できるのはごくまれであり、アップグレードへの意欲が低下しています。通信事業者はSub-6ギガヘルツの「全国5G」に資本を振り向けており、より広いカバレッジを提供しますが超低遅延の優位性は少なくなります。カバレッジが拡大するまで、ミリ波デバイスの成長は固定無線ゲートウェイおよびエンタープライズホットスポットに限定され、5Gデバイス市場の高マージンセグメントの成長を鈍化させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
スマートフォンが台数をリード、ウェアラブルが成長を牽引スマートフォンは2025年の出荷台数の64.96%を占め、世界45億人以上のユーザーにとっての主要アクセスデバイスとしての中心的役割を示しています。しかし、買い替えサイクルは2025年に31ヶ月に延び、成熟化を示しています。ウェアラブルおよび拡張現実ハードウェアは、保険会社のウェルネスインセンティブおよび職場安全義務に支えられ、2031年にかけて15.52%のCAGRで成長する軌道にあります。Apple Inc.は、2024年にセルラー対応ウォッチがウェアラブルミックスの38%を占め、2022年の22%から増加したと報告しました。[4] 固定無線向けの顧客宅内設備は農村ブロードバンド施策とともに増加し、500〜1,200米ドルの産業用ルーターは過酷な環境での展開で好調です。自動車および計量リンクの機器間通信に不可欠なモジュールは、モノのインターネットと並行して拡大しています。
成長のリーダーシップは、ポケット中心の需要が頭打ちになる一方で、身体装着型および環境型エンドポイントが急増していることを示しています。拡張現実グラスは、作業者の視野に手順を重ねて表示することで工場での保守エラーを削減します。しかし、ユーザーが手首や眼鏡デバイスに複数日の持続時間を期待するため、バッテリーへの不安は依然として残っています。消費電力を300ミリワット未満に抑える継続的なシリコンの進歩は、したがってフォームファクターの移行において決定的な役割を果たします。これらの進歩が実現するにつれ、5Gデバイス市場は次の70億ユニットの拡大においてハンドセットへの依存度が低下するでしょう。


注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
スペクトラムサポート別:
Sub-6ギガヘルツの優位性が継続Sub-6ギガヘルツ無線は2025年に58.22%のシェアを獲得しました。これは、キロメートル規模のセルで300〜600メガビット毎秒を提供し、フロントエンドコストが6米ドル未満であるためです。ミリ波の出荷台数は14.86%で成長していますが、モジュールコストが12〜18米ドルかかり、まだ進行中のネットワーク高密度化が必要なため、より低い基準から出発しています。両帯域を組み合わせたハイブリッドデバイスは2025年のスマートフォンの18%を占め、ピーク速度を求めるアーリーアダプターに対応しています。通信事業者はSub-6ギガヘルツサイトと同等の信号到達距離を確保するために10〜15倍のミリ波スモールセルを設置する必要があり、これが普遍的なカバレッジの実現を遅らせる重大な資本負担となっています。
全国的な可用性においてはSub-6ギガヘルツが有利であり、ミリ波はスタジアム、空港、および高密度の都心部回廊向けに予約されています。したがって、Sub-6ギガヘルツハードウェアは5Gデバイス市場の台数の基幹であり続け、ミリ波はプレミアム層を対象とします。密度が上昇しフロントエンド価格が低下すれば、ミリ波のシェアは2031年までに30%に近づく可能性がありますが、その上昇余地はインフラとコンポーネントサプライのボトルネックを解消することにかかっています。
エンドユーザー産業別:
自動車が加速コンシューマーエレクトロニクスは2025年に63.78%のユニットシェアを保持しましたが、自動車および輸送エンドポイントは2031年にかけて15.11%のCAGRを記録すると予測されています。欧州連合は2024年7月以降に販売される新型乗用車に対してセルラー車車間通信機能を義務付け、5Gモジュールの確実な需要パイプラインを生み出しました。Qualcommは2024年にSnapdragon Rideプラットフォームで18の自動車メーカーとの設計受注を公表しました。産業サイトは振動の多い環境での稼働時間を確保する堅牢なルーターに投資し、ヘルスケアの普及は長い医療承認プロセスにより緩やかなままです。エネルギーおよびユーティリティは、レガシーネットワークの廃止に伴いスマートメーターを2Gおよび3Gから5Gに移行しています。
車両がソフトウェアファーストの製品へと変化するにつれ、無線アップデートおよび予知保全は信頼性の高いセルラーネットワークに依存します。Teslaの2024年の申告書は、5G接続を通じて実現された販売後ソフトウェア機能からの収益を記載しました。自動車の認証サイクルは18〜24ヶ月に及び、買い替えを遅らせますが長期的なモジュール需要を確保します。接続性が量産モデル全体で標準となるにつれ、5Gデバイス市場は10年にわたる車両寿命にわたって大規模かつ予測可能なユニット出荷の恩恵を受けるでしょう。

注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
アプリケーション別:
URRLCが勢いを増す高度モバイルブロードバンドは、動画およびソーシャルメディア消費により2025年の需要の55.06%を占めました。超高信頼低遅延通信デバイスは、工場の自動化および外科医による遠隔手術のパイロットが進むにつれ、2031年にかけて年率15.94%で増加する見込みです。プライベートネットワークスライシングにより、企業はミッションクリティカルなロボットに確定的な帯域幅を割り当てることができます。大規模機器型通信は、LTE-Mがすでに多くの低スループットIoTユースケースをカバーしているため、より緩やかな成長にとどまります。固定無線は2024年の米国の新規ブロードバンド回線の12%を占め、5Gが農村部で有線に代替できることを示しました。
ネットワークスライシングが商用化に達したのは2024年のみであるため、ほとんどのURRLCデバイスは公共キャリアではなくキャンパスネットワークに接続しています。この二軌道モデルは、コンシューマーブロードバンド機器を、別個の認証、サプライチェーン、およびサービス契約を持つ産業機器から分離します。スライシングが成熟するにつれ、より広範なキャリアサービスが遅延に敏感なエンドポイントに対応する5Gデバイスの市場を拡大するでしょう。
地域分析
アジア太平洋地域の5Gデバイス市場
アジア太平洋地域は2025年に世界出荷台数の55.73%を占め、中国の4億2,000万台の生産量およびインドの生産連動型インセンティブプログラム(150 ミリオン 米ドルの組立投資を誘致)に支えられた。日本と韓国は、1,000米ドル超のプレミアム層の40%を占有することで、出荷台数ベースの順位を上回る存在感を示している。東南アジア市場は300米ドル未満のハンドセットを中心に急速に拡大している一方、オーストラリアとニュージーランドでは36か月サイクルが成長を抑制している。ローカライズされた部品エコシステムにより、アジア太平洋地域はヨーロッパおよび北米に対して最大30%のコスト優位性を持ち、5Gデバイス市場におけるリーダーシップを確固たるものにしている。
中東の5Gデバイス市場
中東は最も急成長している地域の一つであり、2031年までのCAGRは16.01%に達する。サウジアラビアはビジョン2030のもとで5Gスマートシティプロジェクトに200 ビリオン 米ドルを割り当て、アラブ首長国連は2024年に人口カバレッジ95%を達成した。平均販売価格が依然として高水準にあるため、デバイスの普及はネットワーク展開に遅れをとっているが、チップセットコストの継続的な低下が次の普及段階を解放するだろう。
ヨーロッパ・南北アメリカ・アフリカの5Gデバイス市場
北米とヨーロッパは相反する力に直面している。成熟した5Gインフラが存在する一方で、ハンドセットの買い替えを遅らせる規制上の圧力も存在する。欧州連合は2023年に電子廃棄物規制を強化し、1台あたり2〜5米ドルの廃棄費用を追加した。米国における修理する権利をめぐる議論は長期使用を促し、地域全体のCAGRを低い二桁台に抑えている。南米とアフリカを合わせた出荷台数シェアは12%であるが、固定無線通信は農村部の未整備地域における中期的なリープフロッグの手段として期待されている。
規制環境
5Gデバイスは、グローバルな技術基準が参照フレームを設定し、各国当局がそれをスペクトルライセンス、機器認証、セキュリティまたは環境コンプライアンス要件に転換する多層的な体制の下で運用されている。2026年初頭、ITUはIMT-2020仕様とコンバージェンスガイダンスを、地上無線インターフェース向けのITU-R M.2150-3(2026年2月)や、固定・移動・衛星コンバージェンスシグナリングとIMS相互接続を対象とするITU-T勧告Q.5016およびQ.5035(2026年1月)などの承認を通じて進展させた。これらの更新は、各地域におけるチップセット、モデム、デバイス認証の目標に反映される。
各国レベルでは、規制当局は対応可能なスペクトルパイプラインを拡大しつつ、高容量ネットワークの運用条件を厳格化しており、これがデバイスの機能ロードマップを形作っている。TRAIは2026年2月、800MHzから26GHzまでのIMT指定バンドのオークションと、新たに特定されたミッドバンド(6425-6725MHzおよび7025-7125MHzを含む)の追加を対象とする最終勧告を発表し、サブ6および高帯域デバイスの開発を後押しした。2026年5月、カナダのInnovation, Science and Economic Development Canadaは、26GHzおよび38GHz帯における2027年のミリ波オークションに向けたステップと、非競争的ライセンスによる26GHz帯の追加850MHzを概説し、ミリ波対応CPEおよびプレミアムハンドセットの計画への直接的な入力となった。並行して、米国NTIAは、より広範なスペクトル再配分義務の一部として、2.7GHz帯における連邦から商用への転用を進めた。
バリューチェーン分析
5Gデバイスのバリューチェーンは、IPおよび標準規格の入力(3GPPおよびITU)から始まり、RFおよびベースバンド半導体、電源管理、メモリ、ディスプレイ、カメラ、センサーを経て、デバイスOEMの設計、製造(EMS/ODM)、認証、そしてキャリア、リテーラー、エンタープライズインテグレーターを通じたマルチチャネル流通に至る。価値の獲得は、Qualcomm・MediaTekが中心を担うアプリケーションプロセッサ、モデム、RFフロントエンドに集中する傾向があり、下流での差別化は、ルーター、ゲートウェイ、モジュール向けのデバイスソフトウェアスタックおよびエンタープライズ管理でますます顕著になっている。エコシステムの広がりは続いており、GSAの記録(2025年12月時点)によると、グローバルなデバイスエコシステムは数十のフォームファクターにわたり数千種類の5Gデバイスを追跡している。
供給の信頼性と地域化は、特に電源管理およびRFトランシーバーに使用されるRF材料および成熟ノード半導体において、コストと入手可能性を左右する要因としてますます顕在化している。上流側では、Appleは2026年7月、Broadcomとの間で複数年にわたる300億米ドルのコミットメントを発表し、コロラド州フォートコリンズでFBARフィルターなどの米国製部品を大量生産するとし、報道された15億米ドルの資本支出に支えられ、重要なRFコンテンツの確保に向けた取り組みを強調した。インドでは、Ericssonが2025年6月にVVDN Technologiesによるインド製アンテナの商用リリースを発表したことから、Reliance Jioが2025年5月にSanminaとの合弁事業を通じて現地製造の5Gスモールセルを展開する事業者主導の動き、そしてCG Powerが2026年7月にグジャラート州サナンドでOSAT施設を開設し、Renesas ElectronicsやStars Microelectronicsなどのパートナーを迎えたパッケージング能力の拡大に至るまで、複数のチェーンノードにわたって現地化が広がっている。製造テストおよびコンプライアンス能力もイネーブリングリンクとして残っており、LitePointとPegatronは2025年5月、3GPP 38.141に準拠したテストソリューションを用いた5G O-RAN無線ユニットの量産を開始し、デバイス出荷の拡大における検証、キャリブレーション、適合性テストの役割を強化した。
競合環境
市場集中度
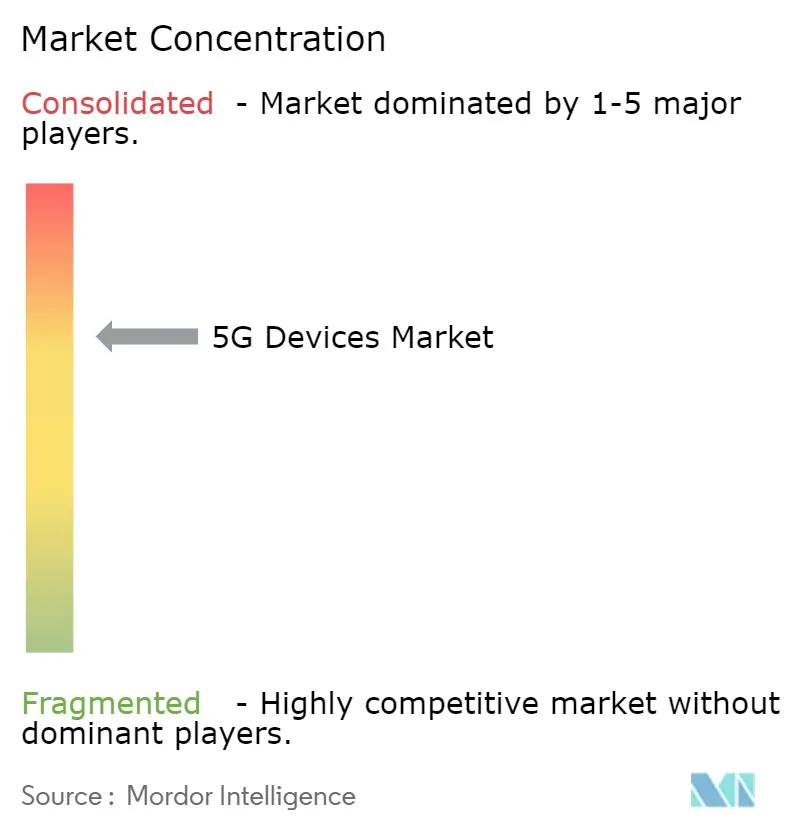
チップセットメーカーおよびスマートフォン相手先ブランド製造業者が価値獲得を支配し、モジュール、ルーター、および顧客宅内設備ベンダーはより薄いマージンで事業を行っています。QualcommとMediaTekを合わせるとアプリケーションプロセッサユニットの65%を占めますが、MediaTekのコスト優位性により2024年のインドの5Gチップセット市場で51%のシェアを獲得しました。Apple Inc.とSamsung Electronics Co., Ltd.は垂直統合を通じて、22%のユニットシェアで世界のスマートフォン粗利益の45%を支配しています。Xiaomi、OPPO、Vivoを筆頭とする中国ブランドは、グローバル競合他社に対して部品表コストを8〜10パーセントポイント削減する国内サプライチェーンを活用して台数層を制しています。
石油掘削装置向けの本質安全型ハンドヘルドやISO 26262認証の自動車モジュールなどのホワイトスペースセグメントは依然として断片化しています。Fibocomは2024年に機能安全承認を取得し、インフォテインメント以外のテレマティクス機会を開拓しました。ETSIへの特許出願は、EricssonとNokiaが超高信頼低遅延通信の知的財産でリードし、ハードウェアではなくライセンスを通じて収益化することを目指していることを示しています。チップセット価格が収束するにつれ、差別化はソフトウェアエコシステム、クラウド統合、およびエンタープライズ管理プラットフォームへと移行しています。
したがって、競合の見通しは5Gデバイス市場を、垂直統合された大手企業が支配する高マージンのプレミアムエコシステムと、規模と効率的なサプライチェーンが勝者を決める商品化された台数基盤に二分しています。
5Gデバイス産業のリーダー企業
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Xiaomi Corp
-
Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
5Gデバイス市場 このレポートでカバーされる企業
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corp.
- Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- Vivo Mobile Communication Co., Ltd.
- Lenovo Group Ltd. (Motorola Mobility LLC)
- Nokia Corp.
- ZTE Corp.
- Cisco Systems, Inc.
- Ericsson AB
- Qualcomm Inc.
- MediaTek Inc.
- Quectel Wireless Solutions Co., Ltd.
- Fibocom Wireless Inc.
- Sierra Wireless, Inc. (Semtech)
- Telit Cinterion Ltd.
- Keysight Technologies, Inc.
- TCL Technology Group Corp.
- Honor Device Co., Ltd.
- Realme Mobile Telecommunications (Shenzhen) Co., Ltd.
- HMD Global Oy
- OnePlus Technology (Shenzhen) Co., Ltd.
- AsusTek Computer Inc.
市場機会と将来展望
今後の短期的なデバイス出荷増加とミックス改善に最も直結するホワイトスペースは、非スタンドアロン5Gから5Gスタンドアロン(SA)への移行、およびスライシングと5G-Advanced機能の商用化に関連しており、これが新しいデバイス認証、モデム機能の採用、エンタープライズグレードのエンドポイントを促進する。2026年4月時点で、GSAは95の事業者が5G SAサービスを開始した(2025年第1四半期以降急増)と報告し、35の事業者が5G-Advancedへの投資を進めており、2026年6月の報告では、世界中で数十件のネットワークスライシングの商用提供が言及されている。この移行により、機会はスマートフォンを超えて、URLLCユースケース向けの産業用ルーターやゲートウェイ、容量アップグレード向けの固定無線アクセスCPE、プライベートネットワークにおける確定的な接続プロファイル向けに設計されたモジュールにまで拡大している。
事業者の投資およびアップグレードプログラムは、特に無線アップグレードがファイバーおよびサイト密集化と並行して進む場合、SA対応デバイスおよびRFコンテンツに対する測定可能な需要牽引を加える。英国では、Virgin Media O2が2026年3月、EricssonおよびNokiaとの複数年契約を締結し、5Gスタンドアロン(5G+)をサポートするために数千のサイトにわたるRANをアップグレードし、その後、容量アップグレードとSAカバレッジの拡大を含む2026年のネットワーク投資プログラムを確認した。米国では、T-Mobileが5Gスタンドアロンコアの進化、5G-Advanced、ネットワークスライシングに重点を置いた2026年の資本計画を概説し、プレミアムスマートフォン、ホットスポット、エンタープライズ機器を含む、SA機能を収益化するデバイスカテゴリーと整合させた。インドでは、Bharti Airtelが5Gサイトの追加とファイバー・トゥ・ザ・ホーム容量の拡大に関連する2026年の資本支出計画を発表し、カバレッジとバックホールの改善に伴い、コスト最適化されたサブ6デバイスおよび固定無線ゲートウェイの需要を後押ししている。
最近の産業開発事情 5Gデバイス市場
- 2026年7月:Appleは、コロラド州フォートコリンズでの報道された資本投資に支えられ、FBARフィルターを含む米国製カスタム部品を設計・生産するため、Broadcomとの間で複数年にわたる300億米ドルのコミットメントを発表した。大規模なRFフロントエンド供給の確保は、より高い出荷量の5Gデバイス製造を支え、プレミアム無線構成における部品ボトルネックへの露出を低減する。
- 2025年9月:Appleは、5Gセルラー機能を搭載したApple Watch SE 3およびApple Watch Series 11を発表した。この更新は、常時接続型ウェアラブルの対象基盤を拡大し、増分的な5Gユニット成長がハンドセットのみではなく、身に着けるデバイスへ移行していることを強化する。
- 2024年7月:Huaweiは、3GPP Release 18に基づく初の商用5.5G(5G Advanced)バージョンであるApolloを発売した。この節目は、モデム能力要件とCPEおよびその他の高性能5Gエンドポイントのアップグレードサイクルに影響を与える5G-Advanced機能を中心としたベンダーロードマップを加速させた。
5Gデバイス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、5Gデバイス市は、5Gネットワークを介して接続するエンドデバイスの出荷台数として定義され、世界の消費者および企業用途を対象にユニット数で計上されます。本市場は、サービス収益ではなく、当該年度のデバイス出荷台数として取り扱います。
対象外の範囲:5Gネットワークインフラ機器および通信キャリアサービスは除外し、初回デバイス出荷後に販売された交換部品も計上しません。
セグメンテーション概要
- フォームファクター別
- スマートフォン
- 顧客宅内設備(屋内・屋外)
- 産業グレードルーター・ゲートウェイ
- モジュール
- ノートパソコン・タブレット
- ホットスポット
- ウェアラブルおよびXRデバイス
- スペクトラムサポート別
- Sub-6 GHz
- ミリ波
- ハイブリッド(Sub-6 GHz+ミリ波)
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 産業・製造
- 自動車・輸送
- ヘルスケア
- エネルギー・ユーティリティ
- エンタープライズ・商業
- アプリケーション別
- 高度モバイルブロードバンド(eMBB)
- 超高信頼低遅延通信(URLLC)
- 大規模機器型通信(mMTC)
- 固定無線アクセス
- 車車間通信(V2X)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、インタビューのみでは把握が困難な前提条件を固めるために活用されました。一般的に参照する公開情報源としては、スペクトラムおよび5G政策の文脈についてはITU、モバイルエコシステム指標についてはGSMA、通信・デジタル経済シリーズについてはOECD、デバイスの購入可能性やアップグレードサイクルに影響するマクロ変数については世界銀行を使用しています。
普及シグナルのクロスチェックには、3GPPによるデバイスエコシステムトラッカーおよび標準リリース、ならびに企業の開示資料、投資家けプレゼンテーション、製品発売・価格動向・チャネル展開に関する信頼性の高い報道も参照しています。必要に応じて、企業財務情報やニュースのスクリーニングには有料サブスクリプションデータベースを使用し、デバイス機能のロードマップの方向性を把握するために特許データベースも参照しています。これらの例は網羅的なものではなく、データ収集・検証・明確化の過程でその他の公開情報源も活用しています。
一次インタビューおよびサーベイ
一次調査は、デバイスカテゴリー別の出荷ロジックを検証し、価格帯をまたいだ5G機能の拡張ペースを確認することに重点を置きました。デバイスエコシステムの参加者やチャネル担当者など多様な関係者へのヒアリングを実施するとともに、アップグレード意向、5Gモデルの入手可能性、主要地域におけるサブ6GHzとミリ波(mmWave)対応の比率に関する前提条件を検証するためにサーベイも活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):15% | アジ太平洋(APAC):41% |
| 中位層:45% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ(EMEA):37% |
| 中小規模プレイヤー:19% | マネージャー:59% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、5Gサブスクライバーの純増数、ネットワークカバレッジの整備状況、およびデバイスの買い替えサイクルを連動させることで5Gデバイスの総出荷台数プールを再構築し、それらのシグナルをユニット出荷数に換算するトップダウン方式で開始します。合計値の妥当性を確保するため、主要フォームファクター別のサンプルASP×出荷台数チェックなどの選択的なボトムアップ推計や、タイミングのずれを調整するためのチャネルディスカッションによって結果を裏付けています。
モデルで使用する主要インプットには、5Gネットワーク展開のペースとミッドバンドの利用可能性、エントリーおよびミッドレンジデバイスにおける4Gから5Gへのミックスシフト、サブ6GHzとミリ波(mmWave)対応モデルの比率、および固定無線アクセス向けCPEとスマートフォンなどのフォームファクター普及パターンが含れます。小規模カテゴリーでデータが乏しい場合は、保守的な普及曲線を適用し、合計値を確定する前にインタビューのフィードバックで方向性を検証します。
予測はトレンドスムージングを用いたシナリオ分析によって実施され、デバイス出荷台数の成長は毎年追跡可能な少数のドライバーに紐付けられ、価格と入手可能性に関する専門家の見通しを踏まえて精緻化されます。最終予測は複数のシグナルが一致した場合にのみ修正されるため、将来の更新においてもモデルの再現性が維持されます。
データ検証と更新サイクル
検証は一連のクロスチェックを通じて実施され、モデルのアウトプットを独立した需要シグナルと比較し、承認前に大きな乖離を調査します。外れ値は地域およびフォームファクターレベルで精査され、出荷曲線が展開タイミングや購入可能性と整合していない場合は、前提条件を見直して再検証します。
各成果物は多段階の社内レビューを経て、主要な前提条件が変化した場合や新製品の発売によって近期のミックスが変わった場合には、回答者に再度確認を取ます。レポートは年次で更新され、主要なスペクトラム変更や急激な価格混乱などの重要事象が発生した場合には中間更新が実施されます。納品前にアナリストが最新の公開指標を反映するための最終確認を行い、クライアントが最新の情報を受け取れるようにします。
Mordor Intelligenceの5Gデバイス市場規模と他の公表推計値との比較
5Gデバイスの公表市場規模が大きく異なって見える場合があるのは、収益を測定する情報源と出荷台数を追跡する情報源が混在しており、基準年の選択も必ずしも統一されていないためです。また、5Gデバイスとして何を計上するかの違いも生じており、デバイスとネットワーク機器を混在させたり、サービスを含めたりしている調査もあります。
主な乖離要因としては、ユニット指標と米ドル指標の混在、初期年度における積極的な価格曲線の使用、展開準備状況に対して検証されていない普及率の適用などが挙げられます。もう一つの一般的な問題は通貨換算のタイミングであり、デバイスのASPや地域ミックスが年内に変動し得るにもかかわらず単一年の換算レトが適用され、主要な価格変動後に更新が行われないケースがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 74.2億ユニット(2026年) | |
| トレードパブリッシャーA | 136.79 ビリオン 米ドル(2024年) | この数値は収益として提示されており、基準年も異なるため、展開タイミングと買い替えサイクルに基づくユニット出荷モデルとは直接比較できません。 |
| インダストリーブリーフB | 13.25 ビリオン 米ドル(2023年) | この推計は、初期段階の収益プールを狭く設定し、後年に向けて急峻な成長パスを適用しているように見受けられ、ASPの下落が更新されていない場合、主流のスマートフォン出荷台数を過小評価する一方で後期の上振れを過大評価する可能性があります。 |
この表は、最大の乖離が収益とユニット出荷規模算定の混在および異なる基準年の使用によって生じていることを示しています。ユニット数で出荷台数を計上し、展開準備状況とデバイスミックスのチェックを用いて曲線を検証することで、市場合計値を再現可能なインプットに紐付けることがきます。これはMordor Intelligenceが採用しているアプローチです。
レポートで回答される主要な質問
5Gデバイスの現在の出荷台数はどのくらいですか?
5Gデバイス市場の出荷台数規模は、2025年の61.1 ビリオン台、2026年の74.2 ビリオン台から2031年には145.6 ビリオン台へと拡大し、2026年から2031年にかけて14.43%のCAGRを記録する見込みである。
世界の出荷台数で最大のシェアを占める地域はどこですか?
アジア太平洋は2025年の出荷量の55.73%を獲得し、中東は2031年にかけて16.01%のCAGRで最も急成長する地域の一つとなる見込みである。
最も急成長しているアプリケーションセグメントはどれですか?
超高信頼低遅延通信デバイスは、2031年にかけて15.94%のCAGRで成長すると予測されています。
チップセット価格の低下は普及にどのような影響を与えますか?
5Gの部品表コストのプレミアムが2021年の40〜50米ドルから2025年には15米ドル未満へと低下したことで、マスマーケット層への参入が可能となった。
自動車需要が加速している理由は何ですか?
セルラー車車間通信に関する規制義務と長い車両寿命が、自動車モジュールにおける15.11%のCAGRを牽引しています。