
結紮デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.63 十億米ドル |
| 市場規模 (2031) | 2.31 十億米ドル |
| Growth Rate (2026 - 2031) | 7.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる結紮デバイス市場分析
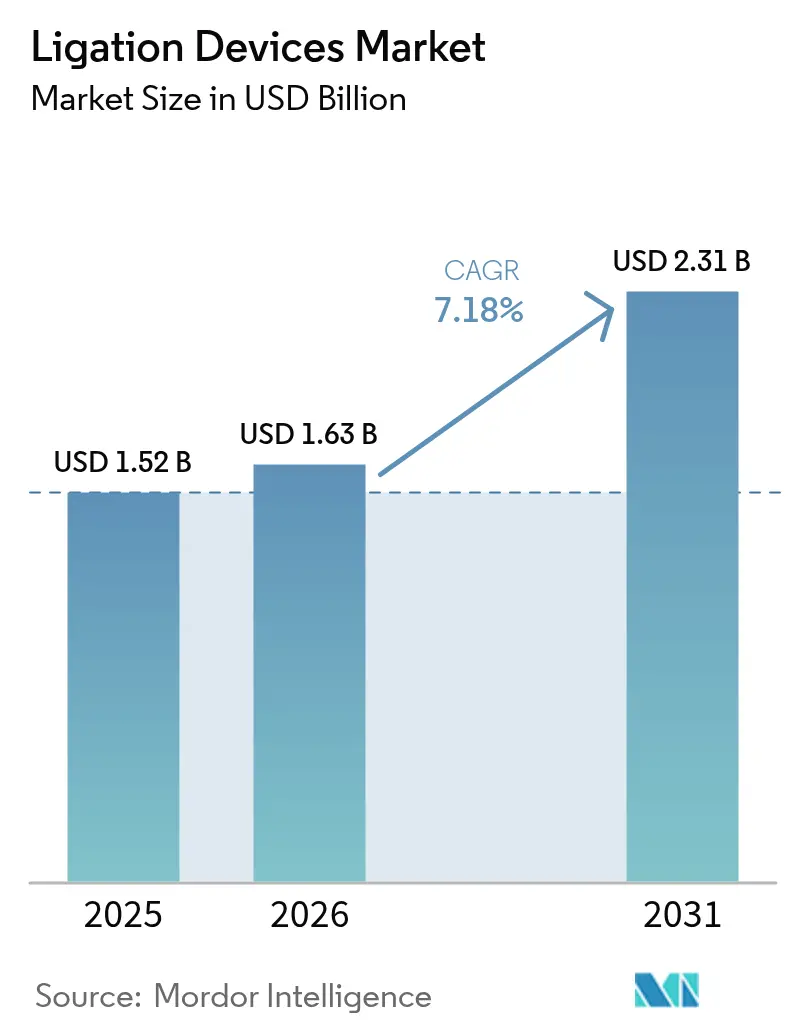
結紮デバイス市場規模は、2025年の15億2,000万米ドルから2026年には16億3,000万米ドルに成長し、2026年から2031年にかけて年平均成長率7.18%で2031年までに23億1,000万米ドルに達すると予測されています。
この勢いは、低侵襲手術の急速な普及、心血管・泌尿器疾患の症例数増加、シール時間を短縮しながらバースト圧強度を高めるエネルギーベースの血管シールシステムの継続的な改善に起因しています。入院期間の短縮を重視する病院の姿勢の強化と、周術期合併症率の低下に報酬を与える支払者のインセンティブが、プレミアムシーリングプラットフォームへの購買意欲をさらに高めています。競争上の差別化は現在、AI対応エネルギー変調、人間工学的ハンドヘルド機器、手術性能と持続可能性の要件の両方に対応するエコフレンドリーなクリップ素材を中心に展開されています。
主要レポートのポイント
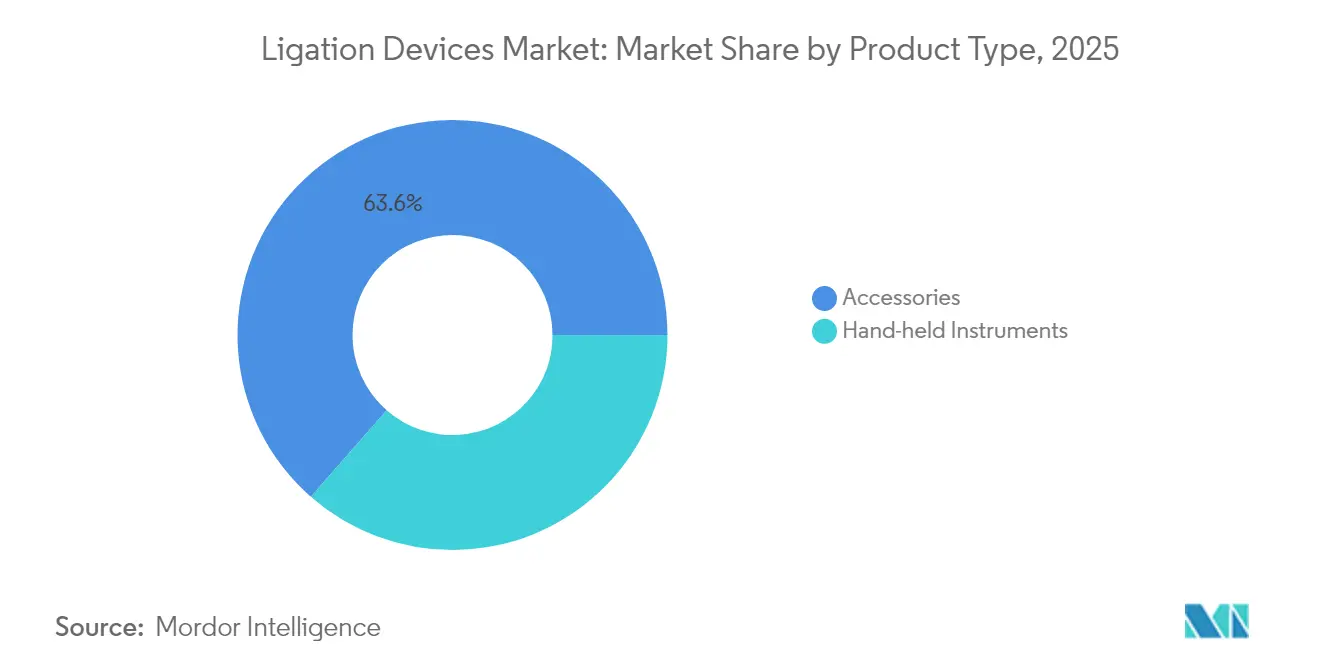
- 製品タイプ別では、アクセサリーが2025年の結紮デバイス市場シェアの63.55%を占め、ハンドヘルド機器は2031年にかけて年平均成長率8.79%で拡大しています。
- 手術方法別では、低侵襲手術が2025年の結紮デバイス市場の71.20%を占め、ロボット支援手術は2031年にかけて年平均成長率12.05%が見込まれています。
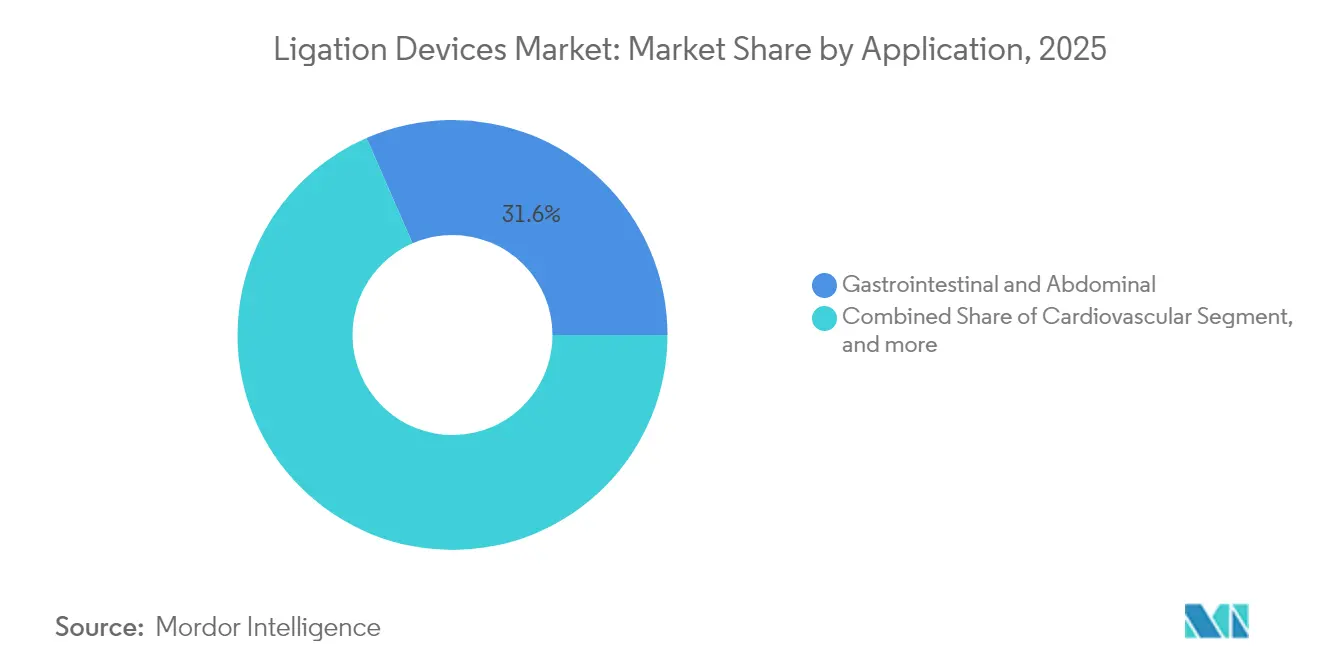
- 適用分野別では、消化器・腹部手術が2025年の結紮デバイス市場シェアの31.55%を占め、肥満・代謝手術は2031年にかけて年平均成長率13.1%で進展すると予測されています。
- エンドユーザー別では、病院が2025年の結紮デバイス市場の58.95%を占め、外来手術センターは年平均成長率11.25%で拡大しています。
- 地域別では、北米が2025年の結紮デバイス市場規模の41.35%を占め、アジア太平洋は2031年にかけて年平均成長率8.43%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の結紮デバイス市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)% 年平均成長率予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 心血管・泌尿器疾患の 罹患率上昇 | +1.8% | 北米、 欧州 | 長期(4年 以上) |
| 低侵襲手術の 増加 | +2.1% | 北米、 アジア太平洋 | 中期 (2〜4年) |
| 肥満・美容手術の 急増 | +1.3% | 北米、欧州、 アジア太平洋へ拡大 | 中期 (2〜4年) |
| 血管シールエネルギーデバイスの 急速な技術進歩 | +1.5% | 世界の 先進市場 | 短期(2年 以内) |
| 磁気補助 吻合術の採用 | +0.7% | 北米、 欧州 | 長期(4年 以上) |
| 吸収性ポリマー クリップへの移行 | +0.9% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
心血管・泌尿器疾患の罹患率上昇
心臓専門医と泌尿器科医は、縫合糸と比較して術中出血量を抑えながら最大7mmの動脈を確保できる高度な血管シールプラットフォームをますます活用するようになっています。[1]X. 著者、「血管シールバースト圧の比較」、ScienceDirect、Sciencedirect.com 泌尿器科は切除法を超えて進化しており、UroLiftのようなシステムは機械的組織挙上を用いて良性前立腺肥大症を緩和し、性機能を維持しながら外科医の選好を促進しています。[2]Teleflex Incorporated、「UroLiftシステム臨床アウトカム」、Teleflex.com 世界的な高齢化が手術件数を増加させ、価値に基づく支払いプログラムは輸血率を削減しICU滞在を短縮する技術に報酬を与えています。これらの要因が、熱拡散を最小限に抑えながら脆弱・石灰化・炎症性血管を管理できるプレミアムシーリングソリューションへの長期的な需要を固定化しています。
低侵襲手術の増加
外来センターは症例数において年間5.7%の成長を記録しており、病院外来部門と比較して25〜50%のコスト削減の恩恵を受けています。[3]メディケア支払諮問委員会、「議会への報告:メディケア支払政策」、Medpac.gov. 同時に、ロボットプラットフォームは精密な血管シールハードウェアを追加しており、Intuitive社の湾曲シーラーに対するFDA認可により、da Vinciシステムでの狭小空間での作業が可能になりました。小さな切開は退院を早め、職場復帰を促進し、支払者が腹腔鏡・ロボット的アプローチを支持するよう促しています。外科医はその結果、5mmポートを通過しながらも360mmHgを超えるバースト圧を維持できるシール機器を求めています。これらのダイナミクスが結紮デバイス市場を低侵襲エコシステムの中心に位置づけています。
肥満・美容手術の急増
2025年には、拡大されたBMI基準の下で2,500万人以上の成人が代謝手術の適応となり、厚い胃組織を制御できる高性能エネルギーデバイスへの前例のない需要が生まれました。MagDIのような磁気圧縮ツールは、ステープルを使用せずに側側十二指腸回腸吻合を作成し、より清潔な管腔開存性と少ない縫合不全を実現しています。ボディコンタリングの並行した成長は、瘢痕を最小化する細先端血管シーラーへの美容需要を促進しています。渡航制限の緩和により医療ツーリズムが復活し、特にメキシコとトルコでは、クリニックが一つのスケジュールブロック内で減量手術と美容手術の両方に対応できる汎用性の高い単回使用クリップセットを在庫するようになっています。
血管シールエネルギーデバイスの急速な技術進歩
インテリジェントジェネレーターは組織インピーダンスを読み取ることでミリ秒単位でワット数を調整し、バースト圧を高めながら熱による副次的損傷を最大43%削減しています。強磁性加熱は超音波デバイスの3分の1の電力で710mmHg以上のシールを実現し、煙を低減し周囲のコラーゲンを保護しています。初期のマイクロ波プロトタイプは30ワットで3秒以内にシールを完了し、長時間の結腸直腸切除における時間節約を約束しています。機械学習オーバーレイがエネルギー曲線を標準化し、初心者と熟練外科医の間のトレーニング曲線を平坦化しています。これらの革新が交換サイクルを加速させ、結紮デバイス市場にとって大きなプラス要因となっています。
抑制要因の影響分析*
| 抑制要因 | (~)% 年平均成長率予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高度な結紮システムの 高コスト | -1.2% | 新興 市場 | 中期 (2〜4年) |
| 規制・ 償還上のハードル | -0.8% | グローバル | 長期(4年 以上) |
| 縫合不要の 生体接着シーラントの台頭 | -0.6% | 北米、 欧州 | 中期 (2〜4年) |
| 持続可能性推進と 単回使用クリップの対立 | -0.4% | 欧州、 北米 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
高度な結紮システムの高コスト
資本集約的なジェネレーターと使い捨てハンドピースは、小規模病院の設備予算を超えることが多く、バリュー委員会は転換を承認する前に厳格なコスト効果データを要求するようになっています。バンドル支払い契約はさらにマージンを圧迫し、ケアエピソードの枠内で実証可能なリターンが得られない技術の購入を抑制しています。低所得経済圏では、公共入札が性能よりも価格を重視するため、AI誘導シーリングユニットの普及が遅れ、結紮デバイス市場の短期的な収益を抑制しています。
規制・償還上のハードル
2024年に施行されたFDA品質システム規制の再設計要件により、文書化および市販後サーベイランスの負担が増加し、平均申請タイムラインに6〜9ヶ月が追加されています。新規磁気ツールは確立されたCPTコードなしにデビューすることが多く、支払者のスケジュールが追いつくまで病院がコストを負担することを余儀なくされています。欧州連合では、認証機関間での医療機器規制の解釈の相違がCEマーキングを長引かせ、同期したグローバルローンチを複雑にしています。これらの複雑さが市場参入コストを高め、新規参入者の収益実現を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アクセサリーが数量を牽引し、イノベーションがハンドヘルドの成長を促進
アクセサリーは、単回使用クリップ、バンド、カートリッジが繰り返し購入を促進したことにより、2025年の結紮デバイス市場規模の63.55%を生み出しました。感染管理ポリシーと再処理オーバーヘッドの排除により、このカテゴリーは病院のサプライチェーンに不可欠であり続けています。しかしハンドヘルド機器は、外科医の疲労を軽減するよりスマートなエネルギー供給と軽量な人間工学設計に支えられ、2031年にかけて年平均成長率8.79%を達成する軌道にあります。
マグネシウム合金で製造された第2世代クリップアプライヤーはMRIでアーチファクトが生じず、引張強度を維持しながら12ヶ月以内に完全吸収されます。バンドリゲーターは、内視鏡的静脈瘤結紮における一貫したリング配置のためのトルク制限トリガーを組み込むようになっています。一方、AI対応ジェネレーターはリアルタイムで組織タイプを感知し電圧範囲を調整するという進歩が、結紮デバイス市場においてハンドヘルドの販売を活発に維持しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


手術方法別:ロボット支援手術が低侵襲の状況を変革
低侵襲手術は2025年の結紮デバイス市場の71.20%を占めました。外科医は回復時間を短縮し当日退院を可能にする小ポートアプローチを好んでいます。ロボット手術は、da Vinci 5が触覚フィードバックとサブミリメートルの熱マージンが可能な新しい湾曲シーラーを追加したことで、年平均成長率12.05%が見込まれています。
腹腔鏡チームは可視化プラットフォームのアップグレードを続けており、赤外線オーバーレイが通常は見えない血管構造を明らかにし、より安全なシーリングを可能にしています。磁気圧縮デバイスの内視鏡的使用は、ステープルなしのポーチ対四肢吻合を加速させ、傷跡のない修正肥満手術の新たなフロンティアを開いています。開腹手術はトラウマと腫瘍学において依然として不可欠であり、結紮デバイス市場内での高スループットクリップカートリッジへの基本需要を維持しています。
適用分野別:肥満手術の急増が消化器優位性を再形成
消化器・腹部手術は、迅速で煙のないシーリングに依存する大量の結腸直腸・肝胆道手術により、2025年の結紮デバイス市場シェアの31.55%を維持しました。肥満手術は、より広いBMI適応とアジアの自費患者が袖状胃切除術の件数を加速させることで、年平均成長率13.1%を記録する見込みです。
心臓チームは内皮の完全性を保護し迂回路の開存性を改善する動脈グラフト採取のための長顎シーラーを採用しています。婦人科部門では、双極シーラーが縫合結紮に取って代わることで子宮摘出術の時間が短縮され、術後貧血が低下したと報告しています。泌尿器科では良性前立腺肥大症に対するクリップレスリフトの持続的な採用が見られ、胸部外科医は区域肺動脈へのマイクロ波シーリングをテストしています。各進歩が結紮デバイス市場での繰り返し注文を促進しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:外来手術センターの成長が病院優位性に挑戦
病院は2025年の結紮デバイス市場の58.95%を占め、一括購入と症例の複雑性を活用してジェネレーター投資を正当化しています。また、独自のシーリングハンドピースに依存するロボティクスフリートを保有しており、需要を強化しています。
外来手術センターは年平均成長率11.25%で拡大しており、メディケアの外来コードリストの拡大と、便利で低コストのケアに対する消費者の選好から恩恵を受けています。専門クリニックは泌尿器科や耳鼻咽喉科などのニッチな件数を対象とし、サプライヤーに手術特化型クリップパックの開発を促しています。学術機関は生分解性クリップの試験を先導し、将来の商業展開への道を開きながら結紮デバイス市場の初期需要を確保しています。
地域分析
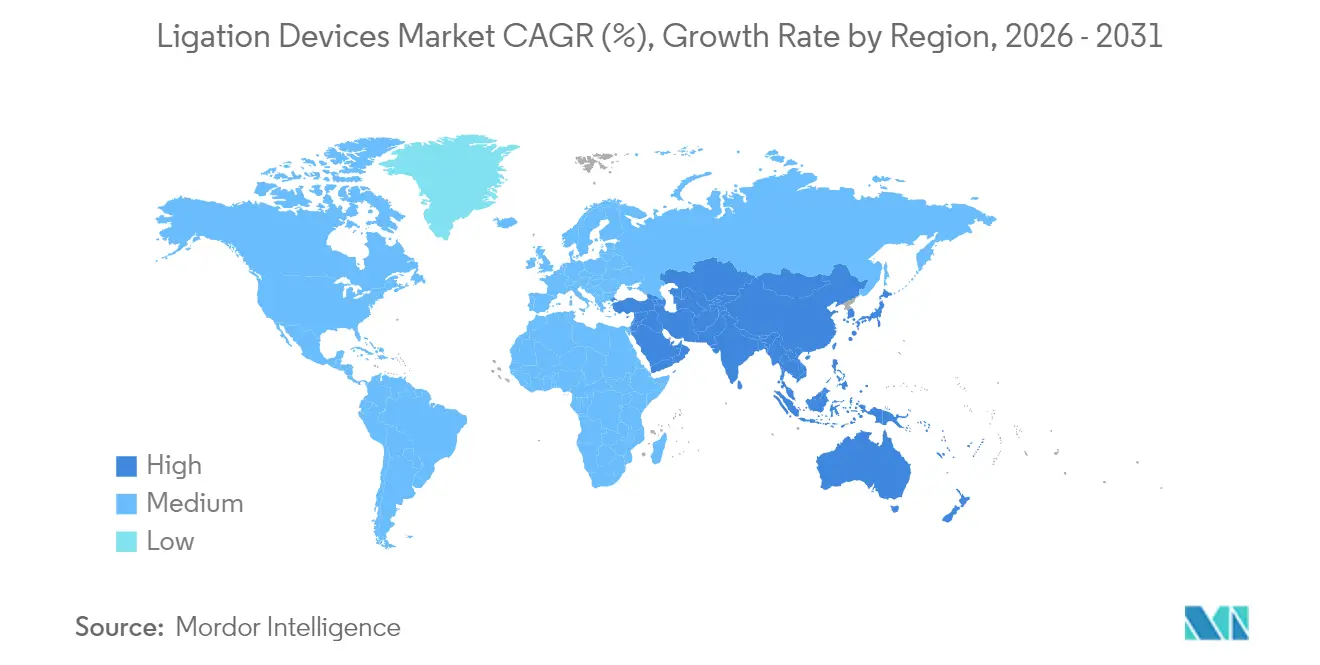
北米は2025年の結紮デバイス市場規模の41.35%を占め、高い可処分所得を持つ患者と堅固な償還制度を強みとしています。大規模なGPO契約がクリップとジェネレーターのバンドル取引を優遇し、既存ブランドの地位をさらに強固にしています。
アジア太平洋は2031年にかけて最速の年平均成長率8.43%を記録しており、中国が病院認可を合理化し、インドが保険適用を拡大しています。EziSurgなどの国内メーカーが地域の予算に合わせた競争力のある価格のシーラーを投入しています。日本の超高齢社会がロボット支援手術の着実な採用を支え、韓国の入札改革がプレミアムジェネレーターの民間セクタールートを開いています。
欧州は規律ある技術ローテーションを維持しており、臨床医は熱拡散に関する査読済みデータを持つCEマーク取得シーラーを優先しています。持続可能性指令が病院を吸収性ポリマークリップへと向かわせています。ラテンアメリカと中東・アフリカは価格感応度が高いものの、大量肥満手術センターへの投資を行っており、対象となる結紮デバイス市場を徐々に拡大しています。

規制環境
米国では、外科用器具および付属品として販売される結紮デバイスは、FDAの医療機器規制の下で運用されており、品質および市販後の要件は品質マネジメントシステム規制(QMSR)によって形作られています。QMSRは2026年2月2日に発効し、ISO 13485:2016を参照規格として組み込んでいます。これにより、製造業者は従来の21 CFR Part 820の要件から、よりグローバルに調和したQMSフレームワークへと移行する一方、設計管理、CAPA、苦情処理についてはFDAの監督が引き続き行われます。
欧州では、結紮デバイスは医療機器規則(EU)2017/745の対象であり、臨床エビデンス要件とノーティファイドボディの処理能力が上市までの期間に影響を与えています。欧州委員会は2026年3月20日、MDRの十分に確立された技術(WET)リストを拡大する委任規則を採択しました。これにより、堅牢な臨床評価と市販後データが安全性および性能を裏付ける場合、特定の技術に対する必須臨床試験要件を軽減できる可能性があります。別途、一部の旧型デバイスに対するMDR移行規定は、2024年5月26日および2024年9月26日までにそれぞれ必要な申請および契約のマイルストーンを満たした製造業者について、2027年12月31日または2028年12月31日まで延長されます。
競争環境
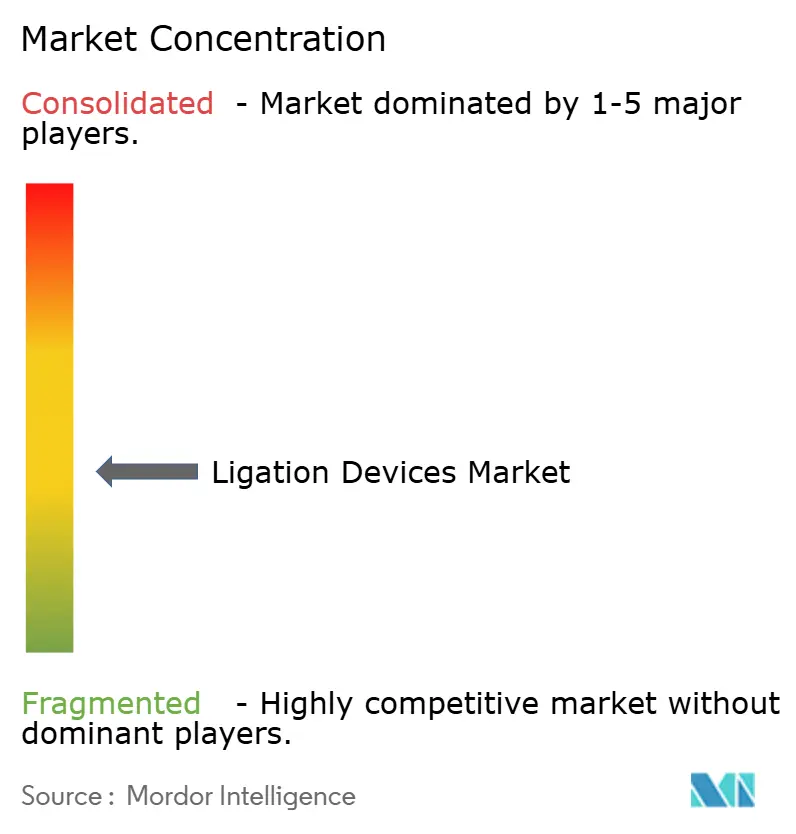
結紮デバイス産業は中程度の分散を特徴とし、上位5社が世界の収益の大部分を占めています。Ethiconは高件数病院での優位性のためにHarmonicおよびEnsealラインを活用し、MedtronicはLigaSureハンドピースをHugoロボットプラットフォームと組み合わせて統合スイートの入札を獲得しています。Teleflexは泌尿器科リフトに注力し、専門的な臨床的根拠に基づくアウトカムデータで差別化を図っています。
新規参入者はホワイトスペースの機会を追求しており、Mateonなどのスタートアップによる磁気吻合システムはステープルフリーの腸管接合を約束し、ポリマーベースのクリップ開発者はMRI適合性を標的にしています。磁気圧縮の特許出願は、FDA製品コード追加後に前年比38%増加しました。持続可能性は市場性のある特徴となっており、企業は6ヶ月後に溶解して追跡除去を不要にする生体吸収性インプラントを試験しています。
戦略的提携はAI統合を中心に展開されるようになっています。ジェネレーターメーカーはビジョンシステムベンダーと提携して組織分析を組み込み、クローズドループエネルギー供給エコシステムを構築しています。中規模企業は流通を拡大するための買収出口を求め、チャーンを維持しながら結紮デバイス市場内での継続的な技術刷新を確保しています。
結紮デバイス産業のリーダー企業
Johnson & Johnson
Olympus Corporation
Medtronic
Teleflex Inc.
B. Braun Melsungen AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ロボット対応血管シーリングは、購入者が単体の手動器具ではなく統合型スイートを優先する調達上のホワイトスペースとして際立っています。メドトロニックは、Hugoロボット支援手術システム向けのLigaSure技術についてCEマークのポジショニングを確保し、2026年7月にストラスブールで開催されたSociety of Robotic Surgery年次総会での臨床統合を取り上げたシンポジウムを含む、外科医向けプログラムを通じて臨床採用とユーザー採用の拡大を継続しました。その結果、需要は独自のエネルギー機器、対応ジェネレーター、そして一般外科および婦人科にわたるロボットワークフローに適合する術式特化型アクセサリーパックに、より集中しています。
機会は、隣接する固定および吻合ワークフローにも広がっており、結紮に類似した固定方法、クリップの代替品、体内手技が低侵襲手術の工程を削減しています。この分野のクラスIIデバイスに対しては、FDAの510(k)経路が引き続き利用されており、Riverpoint Medicalが2026年5月にLigaMendについて取得した510(k)クリアランスがその例です。これにより、使いやすさと標準化された性能を重視する新規参入者やポートフォリオの拡大が後押しされています。並行して、NICE Surgical Solutionsが2026年7月に巾着縫合ステープラーのコンセプトについて米国特許を取得し、2026年第4四半期にヒト臨床試験を実施する計画を発表するなど、大腸の体内吻合分野でのR&D活動も活発化しており、完全体内手術をめぐる開発の勢いを強め、補完的な結紮・シーリングツールの需要拡大につながる可能性があります。
最近の業界動向
- 2026年6月:メドトロニックは、Hugoロボット支援手術システムを一般外科および婦人科の専門分野に拡大するため、LigaSure RASメリーランド器具を含む510(k)申請を米国FDAに提出しました。この申請は、エネルギー機器および関連アクセサリーがプラットフォームの採用に結びつく、ロボット対応血管シーリングのより広範な設置ベース拡大経路を後押しします。また、低侵襲手術における統合エネルギーエコシステムに対する競争圧力も高めます。
- 2025年12月:オリンパスは、単回使用結紮デバイス(PolyLoop)について、解放または離脱に失敗する可能性があるとして、自主的な医療機器是正措置を開始しました。この措置は、高スループット環境で使用される単回使用結紮アクセサリーにおける信頼性、解放機構、市販後調査の重要性を浮き彫りにしています。また、使い捨て結紮デバイスの病院における価値分析やサプライヤー資格認定にも影響を与える可能性があります。
- 2024年10月:ジョンソン・エンド・ジョンソン メドテックは、肥満外科、胸部外科、一般外科でECHELON FLEXパワードステープラーと併用するECHELON ENDOPATHステープルラインリインフォースメントデバイスを発売しました。この発売は、ステープルラインにおける出血やリーク関連の合併症を減らすことを目的としたステープリングエコシステムを強化するもので、補助的な補強材が血管シーリングや結紮アプローチと競合または補完します。また、肥満外科などの高ボリューム診療分野における術式特化型消耗品のバンドル販売の機会も拡大します。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、出血を制御し、管を確保するために血管や組織束を閉鎖、クリップ留め、または結紮する外科手術中に使用される結紮デバイスから得られる収益を対象としています。市場規模は米ドル建ての金額ベースであり、主要な医療現場全体における日常的な臨床使用への販売を反映しています。
対象範囲の除外事項:血管または組織の結紮を目的としない縫合糸および一般的な創傷閉鎖製品は除外し、また手技サービス収益も除外しています。
セグメンテーション概要
- 製品タイプ別
- ハンドヘルド機器
- 結紮クリップアプライヤー
- 内視鏡的バンドリゲーター
- 血管シールジェネレーター
- アクセサリー
- ハンドヘルド機器
- 手術方法別
- 低侵襲手術
- 腹腔鏡手術
- 内視鏡手術
- ロボット支援手術
- 開腹手術
- 低侵襲手術
- 適用分野別
- 消化器・腹部
- 心血管
- 婦人科
- 泌尿器科
- 肥満・代謝
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、結紮手技の需要背景と、デバイスの入手可能性および価格に関する供給背景を構築することから始まります。手術件数と医療アクセスに関するシグナルについては、米国CDC、WHO、OECDの保健統計、各国の保健省などの公的情報源を使用し、その後、業界誌および査読済み臨床ジャーナルを利用して、結紮方法が実際にどのように使用されているかを把握しました。
商業面を裏付けるため、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、製品資料を確認し、デバイスのカテゴリーと典型的な使用場面をマッピングしました。可能な場合は、技術動向を確認するために特許データベースを調べ、また該当するデバイスカテゴリーの越境移動パターンを整合性確認するために、輸出入出荷レベルのデータベースを選択的に使用しました。これらの例はすべてを網羅するものではなく、調査の過程でデータ収集、検証、明確化のためにその他の公開情報源も参照しました。
一次インタビューおよび調査
一次調査は、病院および外来手術センターにおける採用状況と価格に関する前提を検証することに重点を置き、その後、開腹手術と低侵襲手術の比率をストレステストしました。APAC、EMEA、南北アメリカ地域の臨床医、調達チーム、販売代理店、製品マネージャーと面談し、手技あたりの利用状況、典型的な交換率およびアクセサリー装着率、近い将来の需要変化を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:13% | APAC:41% |
| ミッドティア:53% | 機能/部門責任者:31% | EMEA:34% |
| 小規模プレイヤー:16% | マネージャー:56% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、地域別に手技件数と医療現場の構成比を再構築するトップダウン方式から始まり、その後、浸透率と手技あたりの使用量の前提を用いて結紮デバイスの需要プールに変換されます。すべての手術が同じ結紮方法を使用するわけではないため、モデルでは低侵襲手術と開腹手術の経路を分離しています。また、アクセサリーが一般的に使用される場合には、異なる装着率を適用しています。
主要なインプットには、専門分野別の外科手術件数、低侵襲手術の割合、症例あたりの平均使用デバイス数(クリップシステムの交換頻度を含む)、デバイスタイプ別の平均販売価格帯、病院と外来手術センターの購入比率が含まれます。特定の国でデータ系列が不完全な場合は、地域の代理指標を使用し、その後インタビューのフィードバックと貿易フローのシグナルを用いて補正します。
予測は、選択的手術の回復状況、手術室の稼働率、低侵襲技術への予想されるシフトなどの短期指標に裏付けられたシナリオ分析を用いて作成されます。これらのシナリオは、価格動向および調達行動と照合されます。結果は、サンプリングされたASPに示唆される数量を掛け合わせたものやチャネルチェックなど、選択的なボトムアップ近似によって裏付けられ、トップダウン構築で異常な変動が見られる場合に総計を調整するのに役立ちます。
データ検証および更新サイクル
アウトプットは、手技の成長、デバイス支出の強度、地域の医療提供パターンの間の不整合を確認する複数のチェックを通じて検証されます。ある地域で予期しない変化が見られた場合、基礎となる前提を見直し、関連する回答者に再接触し、社内承認の前にモデルを再実行します。
発行前には、別のアナリストによるレビューが行われ、市場定義、換算、および前年比の推移が一貫しており説明可能であることを確認します。レポートは毎年更新され、大きな規制変更、大幅な価格変動、選択的手術件数の顕著な変化など、重大な事象が発生した場合には中間更新がトリガーされます。納品直前には最終確認が行われ、クライアントには入手可能な最新の見解が提供されます。
Mordor Intelligenceの結紮デバイス市場規模算定と他の公開推計との比較
結紮デバイスの公開市場規模は、テーマが同一に聞こえても、各発行元がどの製品をカウントするか、そして手技需要をどのようにデバイス収益に変換するかについて線引きが異なるため、ばらつきが生じることがあります。差異は、基準年として選択された年、通貨換算のタイミング、価格がインフレとともに変動すると想定されるか横ばいと想定されるかによっても現れます。
主な差異は、エネルギーベースの血管シーリングシステムを結紮に含めるかどうかから生じます。Mordor Intelligenceは、より広範な電気外科プラットフォームとしてではなく、専用の結紮デバイスとして販売・使用される場合を除き、これらを対象外として扱います。もう一つの一般的な要因は利用ロジックであり、一部の推計では専門分野全体に均一な手技あたりデバイス係数を適用しています。当社のアプローチは、インタビューに裏付けられた使用パターンに基づき、手技タイプおよび医療現場ごとにこれを変化させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.52 B (2025) | |
| グローバルコンサルタンシーA | USD 1.84 B (2025) | エネルギーベースの血管シーリングを結紮に含めることができるより広範な製品境界を使用し、病院と外来購買構成比を分離せずにより高い平均販売価格を適用する可能性があります。 |
| 業界パブリッシャーB | USD 1.43 B (2025) | アクセサリーの付随需要および交換需要を過小評価する可能性のある、より狭い収益捕捉アプローチに依存しており、専門分野全体で保守的な手技あたり利用率の前提を用いている可能性があります。 |
推計値のばらつきは、主に製品範囲の選択と、手技需要がデバイス数量および価格にどのように変換されるかによって説明されます。対象範囲を専用結紮デバイスに限定し、前提を医療現場の構成比と採用シグナルに照らして確認することで、最終数値は明確なインプットと再現可能な手順にまで遡って追跡可能な状態を維持しています。


レポートで回答される主要な質問
結紮デバイス市場の現在の規模はどのくらいですか?
結紮デバイス市場規模は2026年に16億3,000万米ドルであり、予測期間(2026年〜2031年)中に年平均成長率7.18%を記録すると予測されています。
結紮デバイス市場の主要プレーヤーは誰ですか?
Johnson & Johnson、Medtronic plc、Teleflex Incorporated、Olympus Corporation、Applied Medicalが結紮デバイス市場で事業を展開する主要企業です。
結紮デバイス市場で最も成長が速い地域はどこですか?
アジア太平洋が予測期間(2026年〜2031年)中に最も高い年平均成長率で成長すると推定されています。
結紮デバイス市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が結紮デバイス市場で最大の市場シェアを占めています。
この結紮デバイス市場レポートはどの年をカバーしていますか?
本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の結紮デバイス市場の過去の市場規模をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年の結紮デバイス市場規模を予測しています。
最終更新日:



