
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 13.03 mégawatt |
| Volume du Marché (2026) | 15.76 mégawatt |
| Volume du Marché (2031) | 40.76 mégawatt |
| Taux de croissance (2026 - 2031) | 20.92 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni par Mordor Intelligence
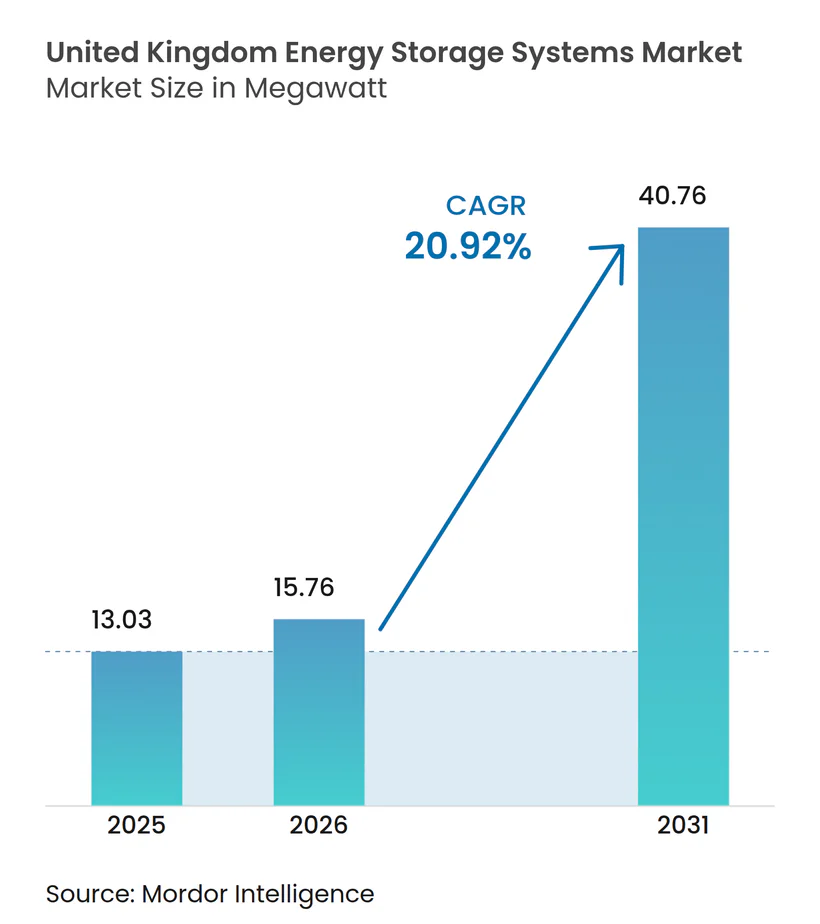
La taille du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni en 2026 est estimée à 15,76 mégawatts, en hausse par rapport à la valeur de 2025 de 13,03 mégawatts, avec des projections pour 2031 s'établissant à 40,76 mégawatts, progressant à un CAGR de 20,92 % sur la période 2026-2031.
Le marché a été négativement impacté par la COVID-19 en 2020. Actuellement, le marché a retrouvé ses niveaux d'avant la pandémie.
- À moyen terme, la croissance du secteur des énergies renouvelables, les politiques et programmes gouvernementaux favorables aux systèmes de stockage d'énergie (SSE), ainsi que l'amélioration de l'économie du stockage d'énergie devraient également stimuler la croissance du marché étudié.
- En revanche, la fermeture du programme FiT et d'autres régimes de soutien dans le pays, qui a ralenti les installations de panneaux solaires photovoltaïques en toiture depuis mars 2019, pourrait avoir un impact négatif sur la croissance du marché et constitue l'un des principaux freins à ce marché.
- Néanmoins, l'adoption croissante des SSE par les secteurs commercial et industriel devrait offrir des opportunités de croissance au cours de la période de prévision.
Tendances et Analyses du Marché
Les Systèmes de Stockage d'Énergie par Batteries Devraient Connaître une Demande Significative
- Les batteries sont considérées comme une technologie essentielle dans la transition vers un système énergétique durable. Les systèmes de stockage d'énergie par batteries sont utilisés pour réguler la tension et la fréquence, réduire les charges de pointe, intégrer les sources renouvelables et fournir une alimentation de secours. Les batteries jouent un rôle crucial dans les systèmes de stockage d'énergie et représentent environ 60 % du coût total du système.
- Ces dernières années, les batteries lithium-ion ont connu une demande massive sur le marché du stockage d'énergie par batteries au Royaume-Uni en raison de la baisse de leurs prix. De plus, les batteries lithium-ion devraient détenir la plus grande part du marché du stockage d'énergie par batteries, car elles nécessitent peu d'entretien, sont légères, ont une durée de vie en cycles fiable, ont une haute densité d'énergie en termes de volume et présentent une haute efficacité de charge/décharge.
- Le Royaume-Uni a ajouté environ 800 MWh de nouvelle capacité de stockage d'énergie en réseau cette année. En outre, le pipeline de stockage d'énergie du pays a augmenté de manière substantielle de 34,5 GW. Environ 2,4 GW/2,6 GWh de sites de stockage d'énergie par batteries ont été raccordés au total à la fin de 2022.
- Ainsi, les technologies flexibles, telles que les batteries, sont susceptibles de faire partie du réseau électrique plus intelligent du Royaume-Uni, soutenant l'intégration d'une énergie à faible teneur en carbone plus importante, de technologies de chauffage et de transport, et permettant d'économiser jusqu'à 60 milliards USD pour le système énergétique britannique d'ici 2050.
- En novembre 2022, le plus grand système de stockage par batteries du continent européen est entré en service dans l'East Yorkshire, au Royaume-Uni. Cette installation peut stocker 196 mégawattheures (MWh) d'électricité par cycle, ce qui est suffisant pour alimenter environ 300 000 foyers pendant deux heures. Ainsi, de tels projets à venir devraient accroître la demande de batteries au Royaume-Uni au cours de la période de prévision.
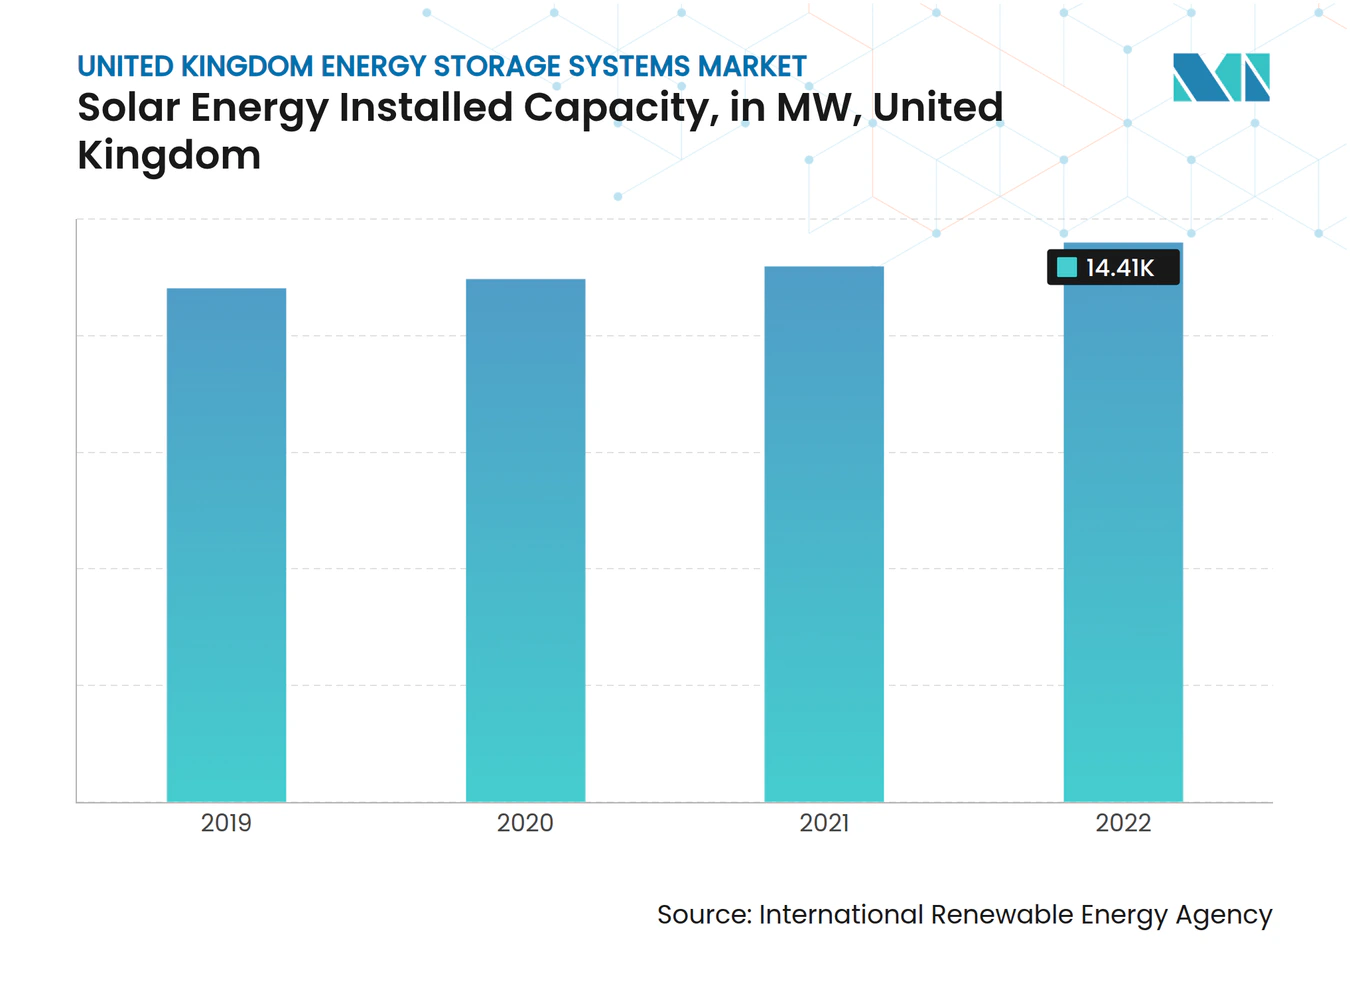
- À la fin de décembre 2022, le Royaume-Uni avait enregistré environ 14,4 GW de capacité solaire installée, et la nouvelle capacité ajoutée était d'environ 613 MW la même année.
- Par conséquent, les prochains projets de stockage d'énergie dans le pays et la nécessité d'intégrer les sources renouvelables au réseau national devraient stimuler la demande de systèmes de stockage d'énergie par batteries au cours de la période de prévision.

La Croissance dans le Secteur des Énergies Renouvelables pour Stimuler la Demande de Systèmes de Stockage d'Énergie
- Comme les ressources renouvelables telles que l'énergie solaire et éolienne génèrent de l'électricité de manière intermittente et à des niveaux variables, le stockage de cette énergie pour une utilisation lors des périodes de forte demande est d'une importance vitale.
- Pour cette raison, les systèmes modernes de stockage d'énergie (SSE) deviennent une partie indispensable des projets d'énergie renouvelable. La croissance rapide du secteur des énergies renouvelables devrait être l'un des principaux moteurs de la croissance du marché des SSE au Royaume-Uni.
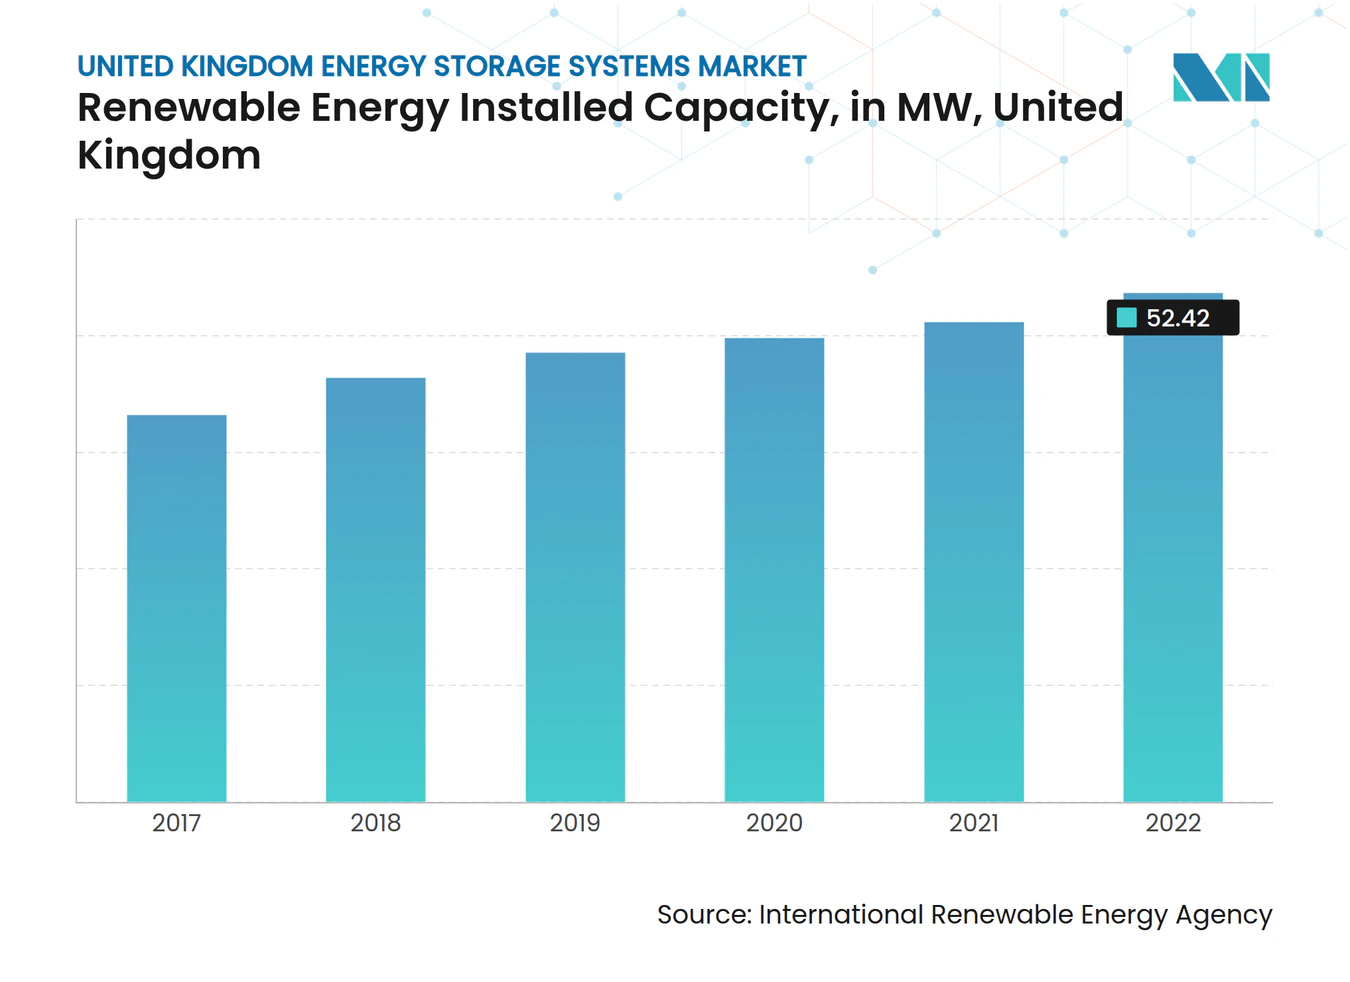
- La capacité en énergies renouvelables s'est développée de manière significative cette année, représentant près de 52,42 GW de puissance renouvelable cumulative. Les énergies renouvelables ont produit plus de 42 % de l'électricité primaire requise par le pays l'année dernière.
- Des politiques gouvernementales favorables, la baisse du prix des modules solaires et des éoliennes, ainsi que des accords pour réduire l'empreinte carbone croissante sont quelques-uns des facteurs importants soutenant la croissance des capacités dans le pays.
- En novembre 2022, le gouvernement britannique a annoncé l'octroi d'un financement de 32,9 millions EUR à des projets de stockage d'énergie. Ces projets comprennent le développement de nouvelles technologies de stockage d'énergie, telles que les batteries thermiques et les batteries à flux liquide, dans le cadre du concours sur le Stockage d'Énergie de Longue Durée (LODES).
- En mai 2022, ABB Ltd et Ecotricity se sont associés pour construire un projet de stockage d'énergie par batteries de 10 MW dans le parc éolien existant de 6,9 MW d'Ecotricity dans le Gloucestershire en 2023. Le projet comprendra un système de stockage d'énergie lithium-ion de 10 MW/20 MWh. Les batteries lithium-ion proviendront de Kore Power, et le système de gestion d'énergie Storage OS d'ABB Ltd sera en charge du SSE par batteries.
- Par conséquent, avec le soutien gouvernemental, les préoccupations en matière de sécurité énergétique et la baisse des coûts, le secteur de l'énergie renouvelable devrait enregistrer une croissance significative au cours de la période de prévision, stimulant ainsi la demande de systèmes de stockage d'énergie.
Paysage réglementaire
Le stockage d'électricité en Grande-Bretagne s'inscrit dans le cadre réglementaire d'Ofgem et est traité comme une forme de production en vertu des conditions standard des licences de production, avec des exigences spécifiques en matière d'information et de divulgation utilisées pour un calcul précis des redevances et des charges. La politique a également évolué, passant de facilitateurs généraux de flexibilité à un soutien dédié au stockage de longue durée : la Section 26 du Planning and Infrastructure Act 2025 est entrée en vigueur en février 2026, créant la base légale d'un dispositif de soutien pour le stockage d'électricité de longue durée (LDES).
La mise en œuvre progresse grâce à la conception et à la mise en place menées par Ofgem. Ofgem a défini l'éligibilité au LDES autour de grandes installations (minimum de 50 MW avec au moins 8 heures de capacité de production continue) et gère un régime de plafond et plancher (cap-and-floor) pour le LDES, calqué sur une réglementation de type infrastructures déjà appliquée. En juin 2026, Ofgem a publié une position provisoire (« minded-to ») pour la première fenêtre, identifiant 16 projets totalisant 7,6 GW et 137 GWh, la confirmation finale étant soumise à une consultation complémentaire et à des décisions prévues pour l'automne 2026.
Analyse de la chaîne de valeur
La chaîne de valeur du stockage d'énergie au Royaume-Uni couvre l'approvisionnement amont en cellules et composants (largement importé pour les systèmes lithium-ion), l'intégration système et la conversion de puissance, les logiciels et systèmes de contrôle (EMS et optimisation de la répartition), les travaux d'ingénierie-construction (EPC) et de raccordement au réseau, ainsi que les opérations continues (gestion des actifs, augmentation de capacité et maintenance). Les revenus sont façonnés par la participation aux services d'équilibrage et de flexibilité, ainsi que par les structures contractuelles utilisées pour les projets.
La dépendance à l'approvisionnement reste visible dans le segment des batteries, où l'offre du marché a été dominée par des fournisseurs internationaux tels que Contemporary Amperex Technology Co. Ltd (CATL), tandis que la réalisation au Royaume-Uni associe généralement l'approvisionnement de cellules à l'étranger à des développeurs, intégrateurs et entreprises d'EPC locaux. L'exécution en aval est de plus en plus contrainte par l'accès au réseau et par les cadres de revenus émergents pour le stockage. En décembre 2025, le National Energy System Operator (NESO) a achevé un remaniement de la file d'attente qui a retiré 153 GW de projets de batteries de leur statut prioritaire, mettant en évidence l'importance de la préparation au raccordement, des droits fonciers et de l'examen de la faisabilité dans les pipelines de projets. Parallèlement, le régime de plafond et plancher (cap-and-floor) pour le LDES piloté par Ofgem (liste restreinte provisoire publiée en juin 2026 pour 16 projets totalisant 7,6 GW et 137 GWh) offre une seconde voie d'accès au marché pour les actifs de plus longue durée, aux côtés des contrats de répartition marchande et de type « tolling », et élargit la base de fournisseurs adressable pour inclure le stockage par pompage hydraulique et les batteries à flux, en plus du lithium-ion.
Paysage Concurrentiel
Concentration du Marché
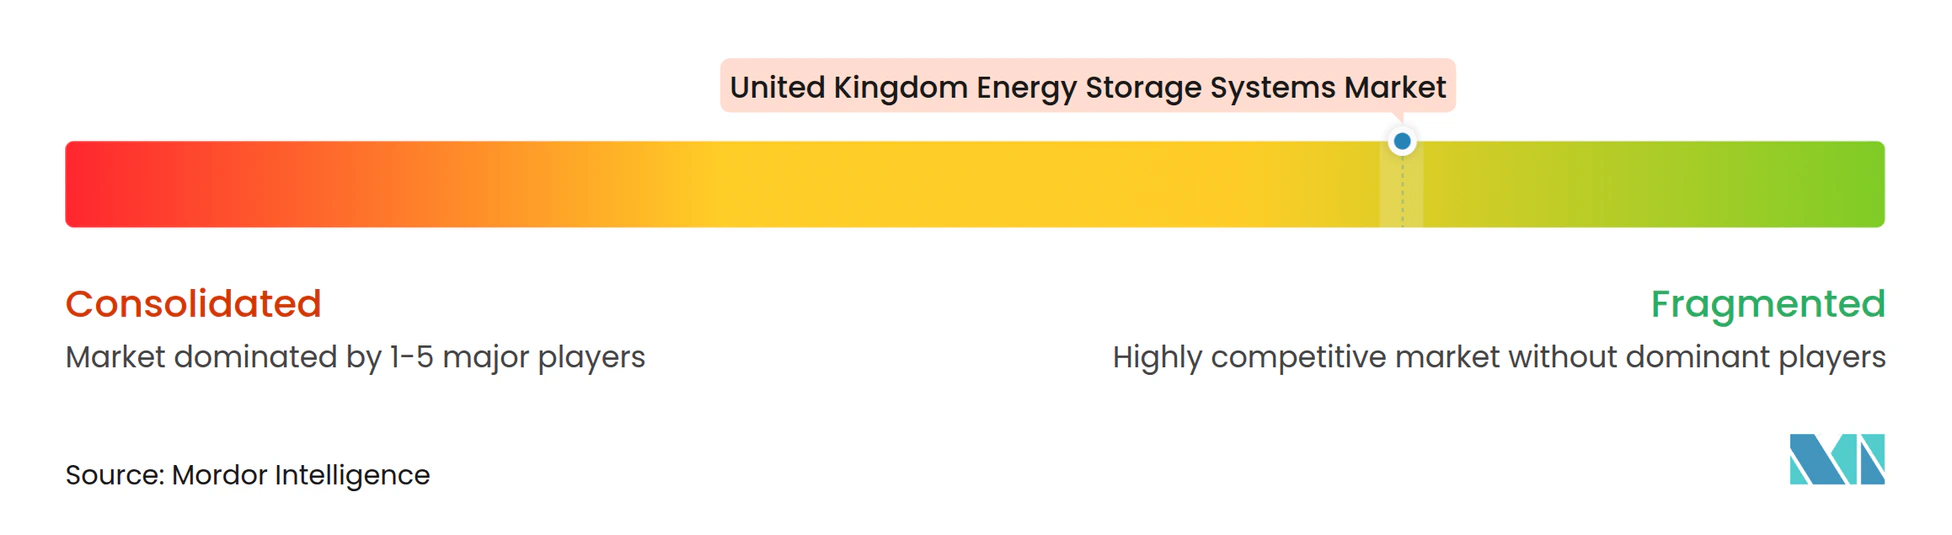
Le Marché des Systèmes de Stockage d'Énergie au Royaume-Uni est fragmenté. Parmi les principaux acteurs opérant sur ce marché (sans ordre particulier), on trouve Tesla Inc., Contemporary Amperex Technology Co. Ltd, Samsung SDI Co. Ltd, Siemens Energy AG et General Electric Company.
Leaders du Secteur des Systèmes de Stockage d'Énergie au Royaume-Uni
-
General Electric Company
-
Contemporary Amperex Technology Co. Ltd
-
Tesla Inc.
-
Samsung SDI Co. Ltd
-
Siemens Energy AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Stockage d'Énergie au Royaume-Uni Entreprises couvertes dans ce rapport
- Tesla Inc.
- Contemporary Amperex Technology Co. Ltd
- Siemens Energy AG
- Wartsila Oyj Abp
- Electricite de France SA (EDF)
- General Electric Company
- LG Energy Solution Ltd
- ABB Ltd
- NGK Insulators Ltd
- Samsung SDI Co. Ltd
Opportunités de marché et perspectives d'avenir
Un soutien dédié au stockage de longue durée crée une voie commerciale plus claire pour le stockage de plus de 8 heures et améliore la bancabilité des grands projets qui ne correspondent pas aux profils marchands de courte durée. La Section 26 du Planning and Infrastructure Act 2025 (en vigueur depuis février 2026) fournit la base légale d'un dispositif de soutien LDES, et Ofgem a fait progresser sa mise en œuvre via un régime de plafond et plancher (cap-and-floor), publiant en juin 2026 une position provisoire identifiant 16 projets totalisant 7,6 GW et 137 GWh pour la première fenêtre. Cette trajectoire réglementaire soutient des opportunités pour les développeurs, les OEM et les intégrateurs dans le stockage par pompage hydraulique, l'air comprimé, le lithium-ion configuré pour une durée plus longue et les batteries à flux, tout en stimulant la demande en ingénierie spécialisée, en études de réseau et en planification d'équipements à long délai de livraison.
Cet attrait commercial se traduit également par l'évolution vers des batteries à l'échelle du réseau de plus longue durée et des capacités axées sur la stabilité. En avril 2026, EDF et BW ESS se sont associés sur le projet BESS de Hams Hall (350 MW/1,243 GWh, jusqu'à 3,5 heures de durée), et en juin 2026, Zenobe a atteint la clôture financière du projet Coalburn (200 MW/800 MWh), décrit par l'entreprise comme la première batterie à l'échelle du réseau d'une durée de quatre heures à atteindre ce jalon au Royaume-Uni. Ces annonces soutiennent des opportunités dans les configurations BESS de plus de quatre heures, les onduleurs formant le réseau (grid-forming) et les services de stabilité, ainsi que les services d'optimisation capables de monétiser plusieurs flux de valeur à mesure que les files d'attente de raccordement se resserrent et que les normes de livraison des projets s'élèvent.
Développements industriels récents dans Marché des Systèmes de Stockage d'Énergie au Royaume-Uni
- Juin 2026 : Zenobe a annoncé la clôture financière du système de stockage d'énergie par batteries Coalburn de 200 MW/800 MWh en Écosse, décrit par l'entreprise comme la première batterie à l'échelle du réseau au Royaume-Uni d'une durée de quatre heures à atteindre ce jalon. Le projet est passé en phase d'exécution, la construction devant débuter en juillet 2026, soutenant ainsi l'évolution du marché vers des actifs de plus longue durée et des structures de financement allant au-delà de la seule exposition marchande.
- Décembre 2025 : Matrix Renewables a signé un accord EPC complet avec Tesla pour un projet de stockage par batteries autonome de 500 MW/1 GWh à Eccles, en Écosse, les conditions de planification ayant été levées. L'ampleur du contrat renforce le rôle des modèles intégrés OEM-plus-livraison dans le déploiement des BESS au Royaume-Uni et signale un appétit continu pour les projets de plusieurs centaines de mégawatts.
- Novembre 2025 : Statera Energy a obtenu la clôture financière de l'installation de stockage Carrington de 680 MW/1 360 MWh au Trafford Low Carbon Energy Park dans le Grand Manchester. L'avancement du financement à cette échelle donne de l'impulsion aux grands ensembles de stockage à l'échelle du réseau situés près des pôles industriels, où l'atténuation de la congestion et les services de flexibilité peuvent être combinés pour soutenir les décisions d'investissement.
Marché des Systèmes de Stockage d'Énergie au Royaume-Uni Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes de stockage d'énergie installés au Royaume-Uni, mesurés en capacité installée, et inclut les principales technologies de stockage utilisées pour stocker l'électricité et la restituer ultérieurement aux utilisateurs finaux ou au réseau.
Exclusions du périmètre : Nous ne comptabilisons pas les actifs de production conventionnels qui n'assurent pas de fonction de stockage d'énergie, et nous excluons les équipements de secours purement mécaniques qui ne stockent pas d'énergie électrique utilisable.
Aperçu de la segmentation
- Type
- Batteries
- Hydroélectricité par Pompage-Turbinage (PSH)
- Autres Types
- Application
- Résidentiel
- Commercial et Industriel (C&I)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la capacité de stockage en cours d'ajout, des projets en file d'attente de développement, et des signaux de politique énergétique et de réseau au Royaume-Uni indiquant les perspectives de mise en service. Nous nous sommes appuyés sur des sources publiques telles que les statistiques énergétiques et les publications de politique du gouvernement britannique, les publications du régulateur de l'énergie, les mises à jour de National Grid sur les raccordements et les contraintes, ainsi que les associations professionnelles couvrant le stockage et les énergies renouvelables.
Afin d'ancrer les hypothèses dans la réalité, nous avons également examiné les signaux relatifs aux projets et aux technologies issus des registres de planification et d'autorisation, des documents de consultation et des avis de modification des règles de marché, ainsi que des revues scientifiques à comité de lecture portant sur les performances et la dégradation des batteries. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée dans l'énergie ont été utilisés pour valider les dates de mise en service, le mix technologique et les configurations types des systèmes. Nous avons eu recours à des abonnements payants pour les données financières des entreprises ainsi que pour les actualités et les données financières, de manière sélective, afin de recouper les changements de propriété et les annonces de projets majeurs. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour collecter, valider et clarifier les données au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confronter les hypothèses documentaires à la réalité du terrain, notamment en ce qui concerne les calendriers de mise en service, la durée de décharge typique par cas d'usage, et la manière dont les services réseau et les prix de l'électricité influencent les décisions de projet. Nous avons couvert un panel d'intégrateurs, de développeurs, d'exploitants d'actifs et de grands acheteurs à travers le Royaume-Uni, afin que les signaux de demande ne soient pas portés par un seul groupe de clients.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs de plus petite taille : 19 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le dimensionnement est principalement construit par une reconstruction descendante de la capacité installée, dans laquelle les projets annoncés, le statut de raccordement au réseau, les dates de mise en service et les retraits sont traduits en ajouts nets annuels. Les totaux sont ensuite soumis à des tests de résistance par des vérifications ascendantes sélectives utilisant des comptages d'échantillons de projets et des MW typiques par site, suivis d'un contrôle de vraisemblance par rapport au pipeline et à l'activité de mise en service visibles publiquement.
Les principaux paramètres utilisés dans le modèle comprennent les MW mis en service annuellement, la maturité du pipeline de projets (phase préliminaire, autorisé, en construction), la durée de décharge typique par application (qui influe sur les choix de conception du système), les évolutions du mix batteries/STEP, les signaux de participation aux services réseau, ainsi que les changements majeurs de politique ou de règles de marché qui influencent le calendrier des investissements. Lorsque les données de projet sont incomplètes, les lacunes sont traitées avec des pondérations conservatives de probabilité de mise en service par stade, puis ajustées après retour d'experts.
Pour les prévisions, une analyse de scénarios est utilisée afin que les changements dans les délais de raccordement, les attentes en matière de revenus de services et les coûts technologiques puissent être reflétés sans imposer une trajectoire linéaire unique. Les trajectoires annuelles finales sont alignées sur le consensus des entretiens concernant les contraintes de construction à court terme et les moteurs d'expansion à moyen terme.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les sauts inhabituels soient détectés tôt, puis expliqués ou corrigés avant validation. Nous comparons les ajouts de MW modélisés et la base installée totale avec des signaux indépendants tels que les annonces de mise en service de projets, les mouvements dans la file d'attente de raccordement au réseau et les calendriers de politique, et tout écart important déclenche une vérification des hypothèses et une reprise de contact avec certains répondants.
Un second analyste examine les calculs et la logique des données d'entrée, suivi d'un contrôle de cohérence entre les graphiques, les tableaux et le texte narratif. Le rapport est actualisé annuellement, et si un événement significatif survient (par exemple, un changement de politique majeur ou une vague de retards de projets), des mises à jour intermédiaires sont envisagées. Avant la livraison, un balayage final est effectué afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché des systèmes de stockage d'énergie au Royaume-Uni selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés pour le stockage d'énergie au Royaume-Uni peuvent sembler très éloignés les uns des autres, car le marché est parfois exprimé en MW installés et d'autres fois en chiffre d'affaires, et parce que certaines études se concentrent uniquement sur les batteries tandis que d'autres incluent plusieurs technologies de stockage. Des différences apparaissent également lorsqu'une estimation ne suit que les actifs à l'échelle du réseau, tandis qu'une autre inclut des systèmes plus petits derrière le compteur avec des règles de dimensionnement et de calendrier différentes.
Les principaux facteurs d'écart ici sont l'unité de mesure, la couverture technologique et la manière dont les calendriers sont traités pour les projets annoncés mais pas encore mis en service. Certaines estimations appliquent des prix moyens mondiaux aux déploiements britanniques ou supposent des montées en puissance plus rapides à partir de la file d'attente de développement, ce qui peut décaler les totaux par rapport à un suivi axé sur la capacité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,76 MW (2026) | |
| Databook sectoriel A | 0,23 milliard USD (2024) | Utilise le chiffre d'affaires pour les systèmes à batteries uniquement et regroupe les usages finaux tels que les centres de données et les télécommunications avec leurs propres niveaux de tarification, de sorte que le résultat ne se réconciliera pas facilement avec un comptage de capacité installée en MW toutes technologies confondues. |
| Éditeur de données syndiquées B | 0,01 milliard USD (2024) | Rapporte les MW installés mais semble traiter une part plus importante du pipeline comme déjà en ligne, ce qui peut avancer dans le temps la capacité encore en attente de raccordement ou de mise en service. |
Ce que la comparaison met en évidence, c'est que l'écart s'explique principalement par le dimensionnement en chiffre d'affaires pour les batteries uniquement d'un côté, et par les hypothèses de calendrier de capacité de l'autre. Lorsque seuls les MW installés mis en service au Royaume-Uni sont comptabilisés et que les MW en pipeline sont pondérés par le statut de raccordement et de construction, le total reste ancré dans les ajouts observables, ce qui constitue le contrôle appliqué par Mordor Intelligence.
Questions Clés Abordées dans le Rapport
Quelle est la taille du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni ?
La taille du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni devrait atteindre 15,76 mégawatts en 2026 et progresser à un CAGR de 20,92 % pour atteindre 40,76 mégawatts d'ici 2031.
Quelle est la taille actuelle du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni ?
En 2026, la taille du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni devrait atteindre 15,76 mégawatts.
Quels sont les acteurs clés du Marché des Systèmes de Stockage d'Énergie au Royaume-Uni ?
General Electric Company, Contemporary Amperex Technology Co. Ltd, Tesla Inc., Samsung SDI Co. Ltd et Siemens Energy AG sont les principales entreprises opérant sur le Marché des Systèmes de Stockage d'Énergie au Royaume-Uni.
Quelles années ce rapport sur le Marché des Systèmes de Stockage d'Énergie au Royaume-Uni couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des systèmes de stockage d'énergie au Royaume-Uni était estimée à 13,03 mégawatts. Le rapport couvre la taille historique du marché des systèmes de stockage d'énergie au Royaume-Uni pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des systèmes de stockage d'énergie au Royaume-Uni pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.