
Taille et part de marché des logiciels de gestion des temps et des présences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.31 Milliards de dollars |
| Taille du Marché (2031) | 6.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.10 % |
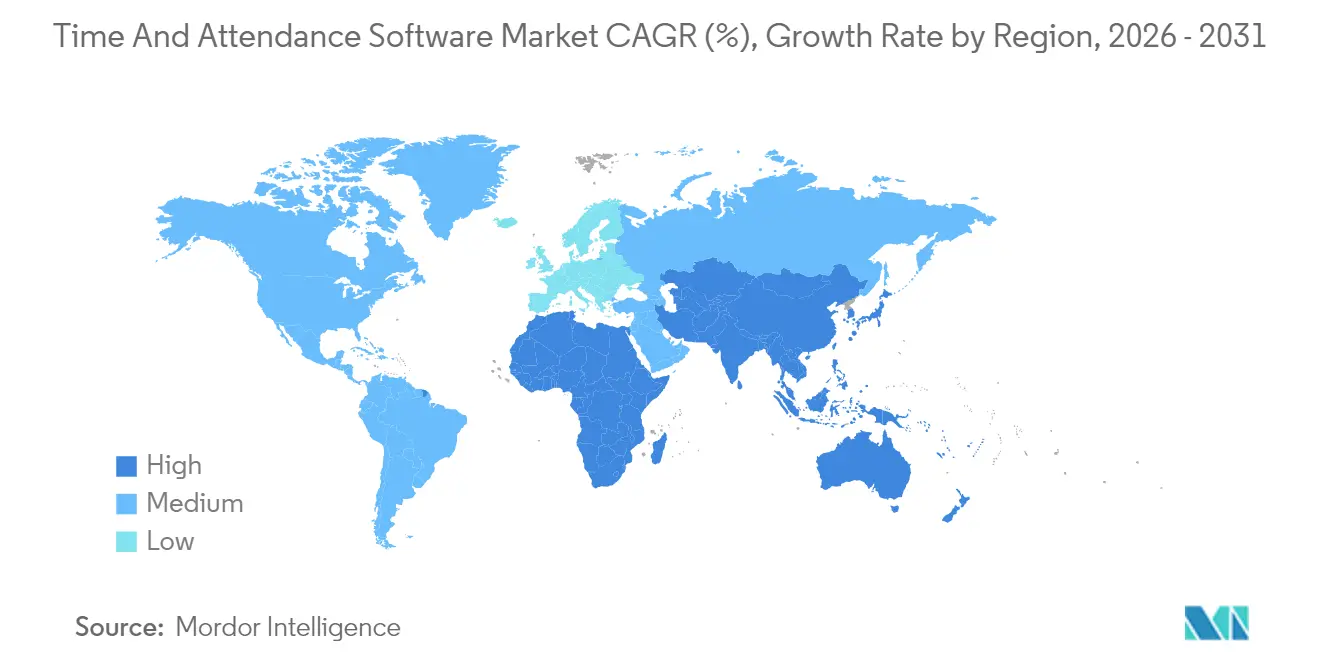
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
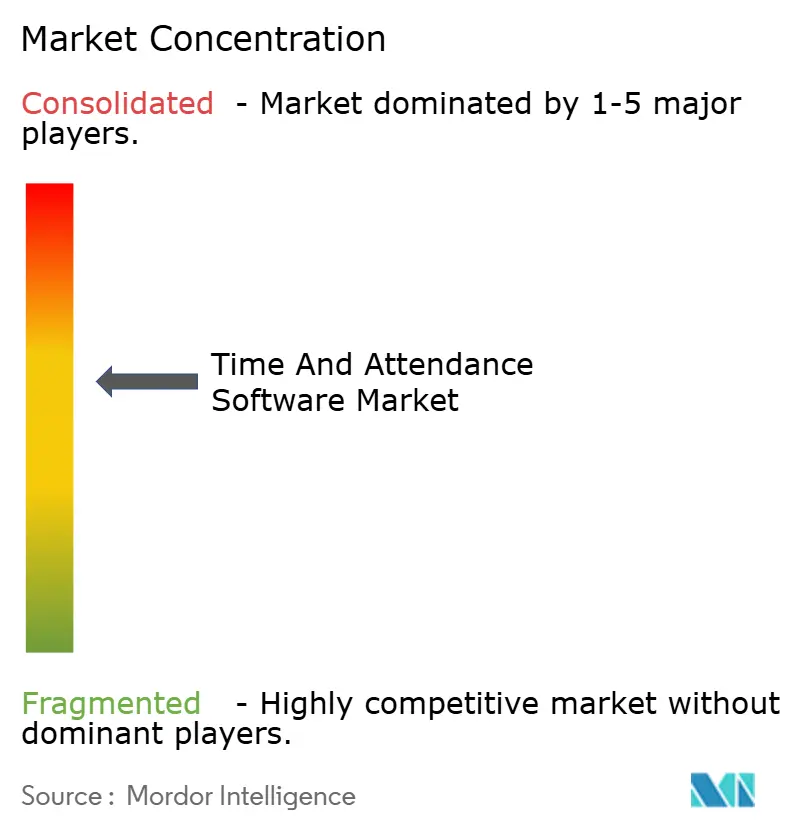
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion des temps et des présences par Mordor Intelligence
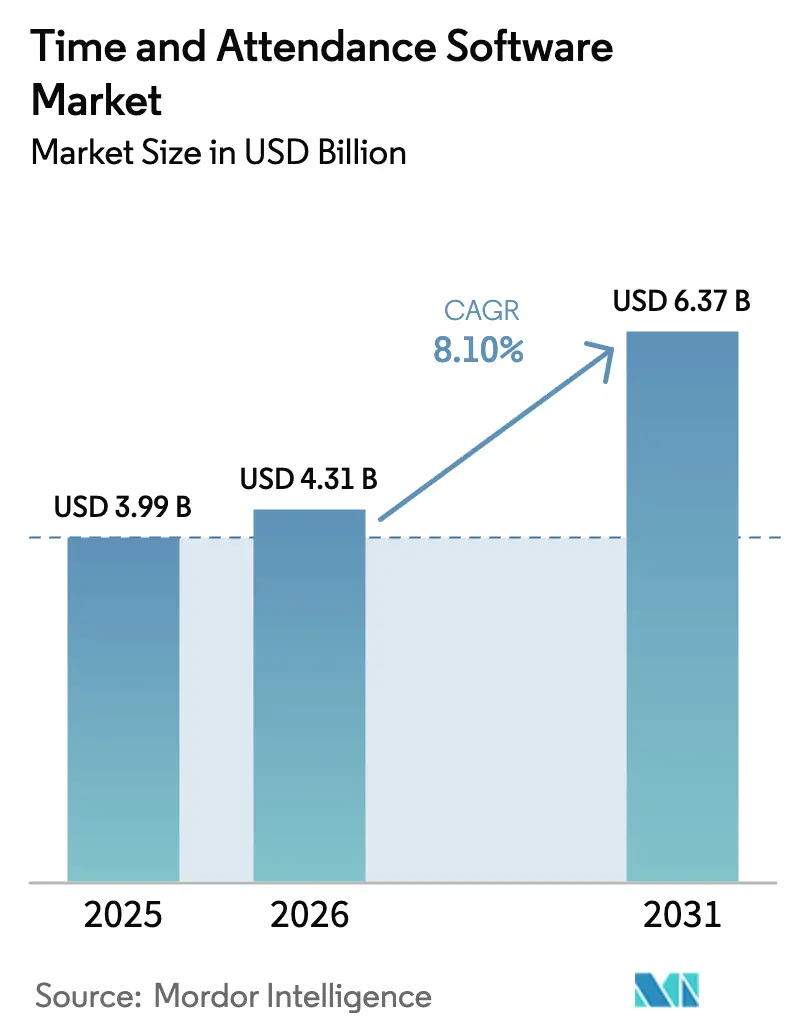
La taille du marché des logiciels de gestion des temps et des présences en 2026 est estimée à 4,31 milliards USD, en progression par rapport à la valeur de 2025 de 3,99 milliards USD, avec des projections pour 2031 indiquant 6,37 milliards USD, soit une croissance à un TCAC de 8,1 % sur la période 2026-2031. La demande robuste est ancrée dans l'adoption du travail hybride, le renforcement de l'application des règles de conformité du travail et la transition vers des plateformes de gestion des effectifs délivrées via le cloud. Les fournisseurs développent des analyses pilotées par l'IA qui prédisent les besoins en personnel, tandis que l'authentification biométrique et les appareils IoT améliorent la précision et la sécurité. L'Amérique du Nord conserve son avantage de précurseur, mais l'Asie-Pacifique affiche la croissance régionale la plus rapide, les entreprises manufacturières et de services accélérant leur numérisation. La dynamique concurrentielle reste modérée : les grands fournisseurs de suites HCM s'appuient sur des écosystèmes intégrés, tandis que les acteurs de niche se spécialisent dans des solutions verticales et des solutions biométriques avancées.
Principaux enseignements du rapport
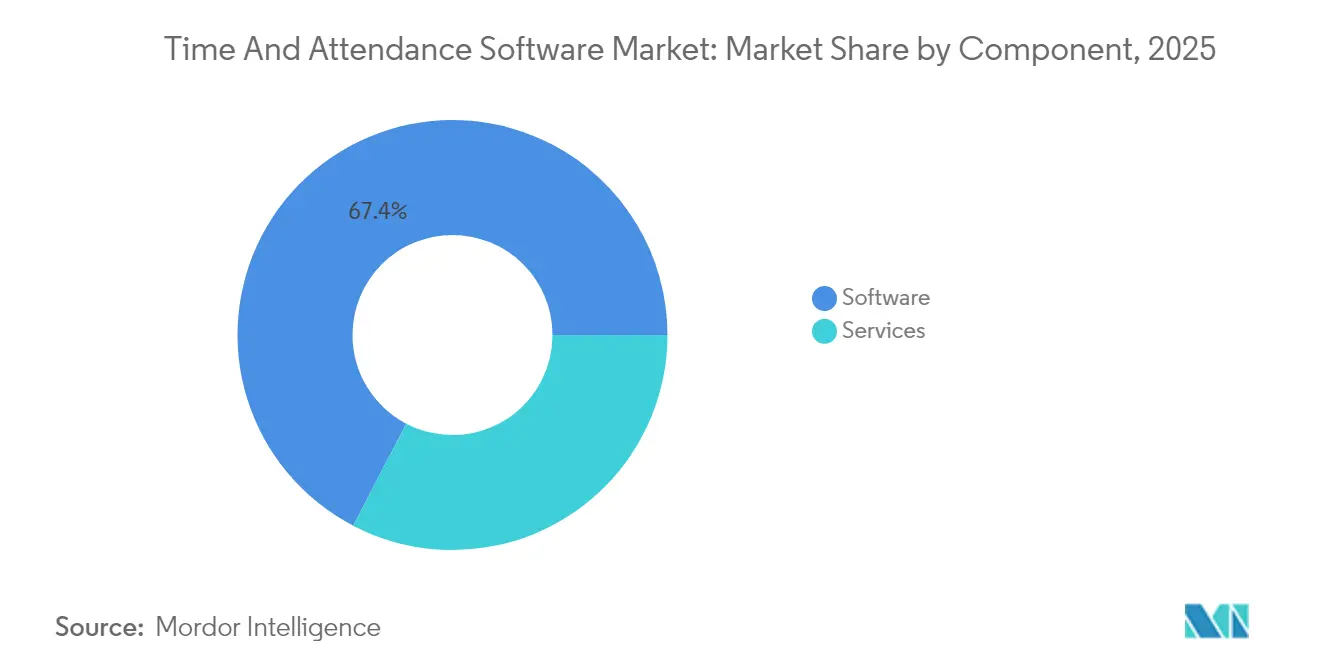
- Par composant, les logiciels ont conservé une part de revenus de 67,35 % en 2025 ; les services représentent la croissance de composant la plus rapide avec un TCAC de 11,8 % jusqu'en 2031.
- Par mode de déploiement, le cloud détenait 71,25 % de la part de marché des logiciels de gestion des temps et des présences en 2025 et devrait se développer à un TCAC de 11,35 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 44,35 % du marché 2025 ; le segment des micro- et petites entreprises s'accélère mais reste non quantifié dans l'ensemble de données révisé.
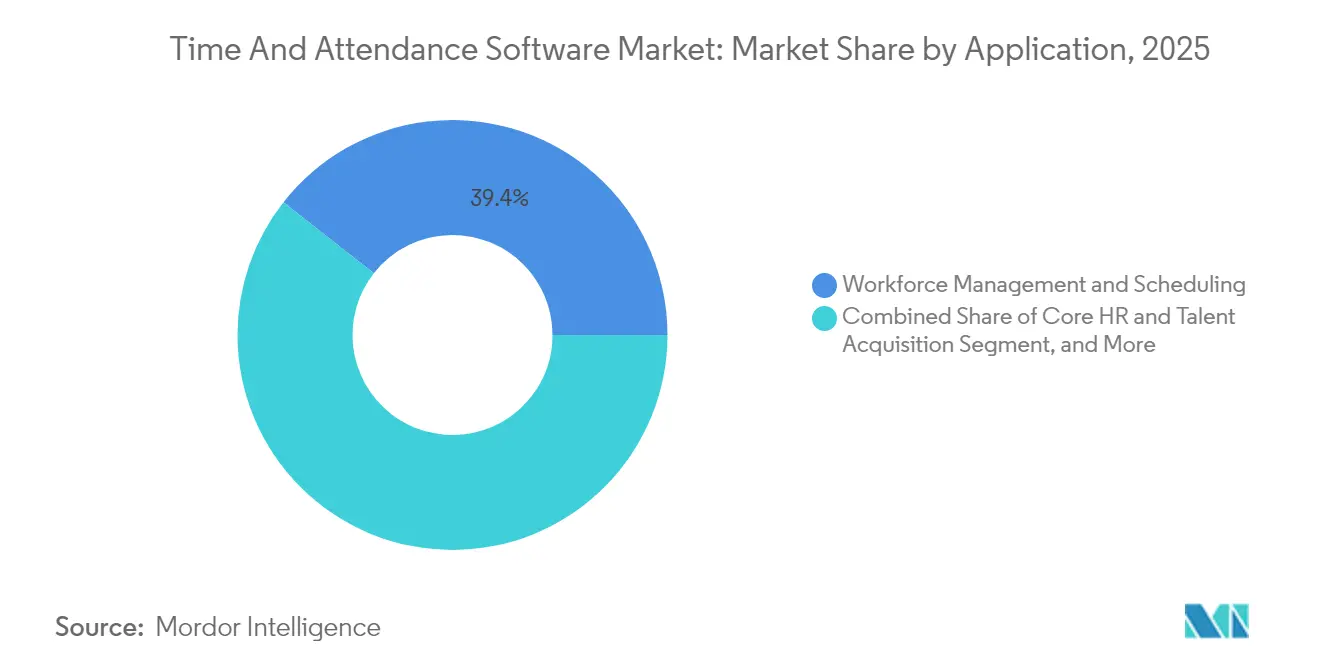
- Par application, la gestion des effectifs et la planification ont contribué à hauteur de 39,40 % de la taille du marché des logiciels de gestion des temps et des présences en 2025, tandis que les applications d'intégration de la paie et de conformité croissent à un TCAC de 12,8 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont été en tête avec une part de 17,65 % en 2025, tandis que la santé et les sciences de la vie affichent le TCAC sectoriel le plus élevé à 12,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 34,55 % des revenus 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 11,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Mandats stricts de conformité du travail (FLSA, directive européenne sur le temps de travail) | +2.1% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Expansion des effectifs hybrides et à distance nécessitant une capture des temps via le cloud et les appareils mobiles | +1.8% | Mondial, porté par l'Amérique du Nord et les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Analyses de productivité pilotées par l'IA pour l'optimisation des coûts de main-d'œuvre | +1.4% | Amérique du Nord et UE en cœur de cible, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Numérisation de la paie et du suivi des temps des PME via des plateformes SaaS | +1.2% | Mondial, avec adoption rapide en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Consolidation des modules HCM pour réduire le coût de la pile technologique RH | +0.9% | Amérique du Nord et UE principalement, marchés Asie-Pacifique sélectifs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats stricts de conformité du travail stimulent l'adoption
Les récentes orientations du Département du travail américain sur la surveillance basée sur l'IA renforcent les exigences en matière de tenue de registres, tandis que les règles de seuil de rémunération des heures supplémentaires de la FLSA de 2024 nécessitent une classification horaire plus granulaire. Les entreprises européennes font face à une pression parallèle au titre de la directive sur le temps de travail, ce qui pousse au remplacement des systèmes hérités incapables d'automatiser les règles multi-juridictionnelles. La surveillance par l'IA amplifie la complexité juridique, les entreprises devant équilibrer les informations sur la productivité avec les droits à la vie privée des travailleurs au titre du RGPD et des textes connexes. [1]Ogletree Deakins, "Navigation de la surveillance des effectifs basée sur l'IA," ogletree.com
L'expansion des effectifs hybrides et à distance nécessite une capture via le cloud et les appareils mobiles
Avec 80 % des grandes organisations prenant en charge des modes de travail mixtes, la demande s'est orientée vers des systèmes axés sur le mobile qui géolocalisent les emplacements, authentifient les données biométriques et synchronisent les données en temps réel. [2]FlowForma, "Enquête sur la gestion des effectifs hybrides 2024," flowforma.com Le déploiement cloud supprime les contraintes sur site et aligne la paie sur les fuseaux horaires. Les fournisseurs intègrent la reconnaissance des veines de la paume et la reconnaissance faciale pour limiter la fraude tout en préservant la commodité.
Les analyses de productivité pilotées par l'IA optimisent les coûts de main-d'œuvre
Les moteurs d'apprentissage automatique exploitent les données de présence historiques pour prévoir les lacunes en matière de personnel, générant jusqu'à 30 % de gains de productivité et des économies sur les heures supplémentaires, selon des études de cas sectoriels. [3]ResearchGate, "Gestion des présences activée par l'IoT : une revue," researchgate.net Les grands détaillants déploient une planification dynamique qui aligne la main-d'œuvre sur les pics de demande, améliorant l'efficacité salariale et la satisfaction des employés.
Numérisation de la paie des PME via des plateformes SaaS
Des modèles d'abonnement abordables — généralement 200-400 JPY (1,4-2,8 USD) par utilisateur et par mois — permettent aux petites entreprises d'accéder à des fonctionnalités autrefois réservées aux grandes entreprises. [4]Aspic Japan, "Tendances de tarification des abonnements SaaS 2024," aspicjapan.org Les mandats de tenue de registres électroniques des gouvernements en Asie-Pacifique accélèrent l'adoption en faisant de la présence électronique un prérequis pour les dépôts de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations sur la confidentialité des données et les données biométriques (RGPD, BIPA) | -1.6% | Mondial, avec l'impact le plus élevé dans l'UE et certains États américains | Moyen terme (2-4 ans) |
| Complexité d'intégration avec les systèmes ERP et de paie hérités | -1.1% | Amérique du Nord et UE principalement, émergence sur les marchés Asie-Pacifique matures | Court terme (≤ 2 ans) |
| Sensibilité aux prix dans les économies en développement favorisant l'utilisation manuelle ou freemium | -0.8% | Marchés émergents d'Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Résistance des syndicats aux fonctionnalités perçues comme de la « surveillance » | -0.5% | Amérique du Nord et UE, pôles manufacturiers sélectifs en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la confidentialité des données et les données biométriques
La loi BIPA de l'Illinois impose un consentement explicite et prévoit des dommages et intérêts légaux, ce qui pousse les entreprises à ajouter des flux de travail de consentement et un stockage local, doublant ainsi certains budgets de déploiement. Le RGPD exige en outre des analyses d'impact sur la vie privée et restreint les transferts de données transfrontaliers, fragmentant les architectures des systèmes.
Complexité d'intégration avec les systèmes hérités
De nombreuses grandes entreprises utilisent des applications de paie dépourvues d'API ouvertes, ce qui impose des intergiciels coûteux ou une réconciliation manuelle. Le fonctionnement en parallèle des anciens et des nouveaux systèmes pendant la transition gonfle les coûts d'exploitation et peut bloquer la modernisation jusqu'à ce que des cycles de renouvellement ERP plus larges justifient l'investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services se développent dans un contexte de leadership des logicielsLes logiciels représentaient 67,35 % des revenus 2025, soulignant la primauté des plateformes cloud natives sur le marché des logiciels de gestion des temps et des présences. Les revenus des services professionnels croissent à un TCAC de 11,8 % à mesure que les organisations recherchent des compétences en intégration, une expertise biométrique et des conseils en conformité. L'essor des services illustre comment les déploiements complexes stimulent la demande d'offres gérées qui prennent en charge les mises à jour, les changements de règles et la gestion des appareils mobiles.
Les services différencient également les fournisseurs dans un environnement où les fonctionnalités de base de suivi du temps sont banalisées. Les services gérés pour les PME externalisent la maintenance à des frais prévisibles, libérant ainsi un personnel informatique rare. Pour les grandes entreprises mondiales, les cabinets de conseil configurent des moteurs de règles multi-juridictionnelles qui codifient les heures supplémentaires, les pauses et les conventions collectives.


Par mode de déploiement :
la prédominance du cloud remodèle l'infrastructureLe cloud représentait 71,25 % des revenus 2025 et se développe à un TCAC de 11,35 %, confirmant que la scalabilité et l'accessibilité mobile l'emportent sur les craintes liées aux systèmes hérités. Les plateformes cloud fournissent des applications smartphone natives avec géorepérage et connexion biométrique, éliminant le matériel de pointage. Les mises à jour logicielles continues permettent une conformité automatique avec les codes du travail en évolution, un avantage que les systèmes sur site ne peuvent égaler.
Les architectures hybrides persistent là où la souveraineté des données est critique, mais même ces conceptions intègrent des analyses cloud public pour des informations pilotées par l'IA. Les fournisseurs exploitent les écosystèmes cloud pour regrouper la paie, l'intégration et les analyses, renforçant la fidélisation des clients et allongeant la durée moyenne des contrats.
Par taille d'organisation :
l'adoption par les PME démocratise les capacitésLes grandes entreprises ont capté 44,35 % des dépenses 2025, mais la dynamique de croissance s'est déplacée vers les acheteurs de micro- et petites entreprises, habilités par le SaaS à faible coût. Les frais mensuels flexibles et les essais gratuits suppriment les obstacles aux dépenses d'investissement, tandis que les connecteurs préconfigurés s'intègrent aux suites comptables populaires. Les PME du commerce de détail, de la santé et des services de terrain adoptent des pointeuses mobiles qui remplacent les feuilles de temps papier et simplifient le reporting sur le droit du travail.
Les grandes entreprises continuent de privilégier les suites HCM intégrées qui unifient les talents, la formation et la planification. Leur attention se porte de plus en plus sur les analyses prédictives et la planification de scénarios, où les données de présence alimentent les algorithmes de planification stratégique des effectifs.
Par application :
la croissance axée sur la conformité dépasse la planificationLa gestion des effectifs et la planification représentaient 39,40 % des revenus 2025, reflétant la demande fondamentale d'optimisation des équipes. Le segment de l'intégration de la paie et de la conformité progresse à un TCAC de 12,8 % à mesure que les amendes pour mauvaise classification augmentent. Les prestataires de soins de santé intègrent la présence aux moteurs de paie pour gérer les différentiels de quart, tandis que les secteurs de services intègrent des règles réglementaires pour automatiser la conformité aux pauses.
Par ailleurs, le suivi du temps de projet gagne du terrain dans les services professionnels, et les données de présence alimentent de plus en plus les tableaux de bord de gestion des performances pour corréler la présence avec les résultats.
Par secteur d'activité des utilisateurs finaux :
la santé s'accélère sous l'effet des mandats de sécuritéL'informatique et les télécommunications détenaient une part de 17,65 % en 2025, tirant parti de l'adoption précoce du cloud pour gérer des talents dispersés. La santé et les sciences de la vie affichent la croissance la plus rapide à un TCAC de 12,29 %, les réglementations sur les ratios de personnel et les protocoles de sécurité des patients exigeant une précision à la minute. Le secteur manufacturier exploite les données de présence pour aligner la main-d'œuvre sur la production en flux tendu, tandis que les programmes de modernisation du secteur public imposent des journaux de temps électroniques pour la transparence des audits.
Les établissements bancaires valorisent les pistes d'audit pour les examens réglementaires, et les universités étendent les systèmes pour surveiller la présence des étudiants, illustrant l'étendue des cas d'usage verticaux qui alimentent une adoption soutenue.
Analyse géographique
Marché des Logiciels de Gestion des Temps et des Présences en Amérique du Nord
L'Amérique du Nord a représenté 34,55 % des revenus de 2025, bénéficiant de règles strictes en matière d'heures supplémentaires et d'environnements informatiques d'entreprise avancés. Des éditeurs tels que UKG et Oracle font évoluer rapidement leurs fonctionnalités d'IA, mais l'acquisition de nouveaux clients ralentit à mesure que les bases installées arrivent à maturité. La croissance provient de plus en plus de la vente additionnelle de modules d'analyse, de biométrie et de modules spécifiques à certains secteurs, plutôt que de l'acquisition de nouveaux clients.
Marché des Logiciels de Gestion des Temps et des Présences en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 11,02 % jusqu'en 2031, portée par les initiatives de numérisation gouvernementales et la préparation des PME au cloud. Le commerce de services numériques dans la région est passé de 403,4 milliards USD en 2005 à 1,4 billion USD en 2019, soulignant une transition structurelle vers des flux de travail numériques. Les acteurs locaux tels que ZKTeco et Matrix associent une tarification compétitive à des fonctionnalités de conformité spécifiques à la région, tandis que les multinationales approfondissent leurs partenariats de distribution.
Marché des Logiciels de Gestion des Temps et des Présences en EMEA et en Amérique Latine
L'Europe maintient une expansion régulière, le RGPD imposant des garanties biométriques strictes et la Directive sur le temps de travail continuant à renforcer les obligations de tenue des registres. La numérisation du secteur public accélère l'adoption, et les pôles industriels en Allemagne et dans les pays nordiques déploient des systèmes intégrés de gestion des présences et des ateliers pour améliorer la productivité. Les marchés émergents d'Amérique latine, du Moyen-Orient et d'Afrique se trouvent encore à un stade précoce de la courbe d'adoption, mais la disponibilité du cloud et les déploiements axés sur le mobile abaissent les barrières à l'entrée.

Paysage réglementaire
La réglementation touchant les logiciels de gestion du temps et de présence porte principalement sur la tenue des registres de travail, la protection de la vie privée et la gouvernance biométrique selon les juridictions. En Amérique du Nord et dans l'UE, les règles relatives aux heures supplémentaires et au temps de travail (par exemple, l'application du FLSA et la directive européenne sur le temps de travail) accroissent les exigences en matière de saisie du temps granulaire et vérifiable, tandis que le RGPD ajoute des obligations telles que les registres des activités de traitement (ROPA), les mécanismes de transfert transfrontalier et les délais de notification des violations de 72 heures pour les systèmes traitant des données des employés.
À partir de 2026, les exigences de conformité en matière de paie et de main-d'œuvre dans plusieurs pays augmentent la complexité de configuration et la fréquence des rapports. Cela renforce la demande pour des moteurs de règles spécifiques à chaque juridiction et des pistes d'audit solides, en particulier dans les programmes qui nécessitent que les données de temps et de présence appuient des déclarations de conformité telles que la DSN en France et l'eSocial au Brésil, ainsi que des exigences de vérification comme les contrôles du droit au travail au Royaume-Uni (avec des sanctions civiles plus élevées à partir de 2026).
Analyse de la chaîne de valeur
La chaîne de valeur commence par le développement de la plateforme, incluant la saisie du temps dans le cloud, la planification, l'analytique et les moteurs de règles de conformité. Elle s'étend ensuite à la mise en œuvre, à l'intégration et aux services gérés continus qui maintiennent les règles à jour et assurent la connectivité avec les systèmes de paie et de RH. Les dépendances amont comprennent les écosystèmes de systèmes d'exploitation mobiles, les composants d'identité et biométriques, ainsi que les contrôles de sécurité et de confidentialité nécessaires au traitement de données réglementées ; la valeur aval se traduit par des données de temps prêtes pour la paie, la vérifiabilité et la gestion des exceptions pour le respect du droit du travail.
L'intégration à l'écosystème et les partenariats façonnent de plus en plus la différenciation, les modules de temps et de présence étant intégrés dans des environnements HCM et ERP plus larges via des API et des places de marché. ADP et SAP, par exemple, ont décrit une approche où ADP Global Payroll est hébergé au sein de l'infrastructure SAP Cloud ERP, et ADP SmartCompliance utilise des API spécifiques à la conformité et une intelligence des politiques pour se connecter à des environnements HCM tels que SAP et Oracle, illustrant comment les fournisseurs, intégrateurs et couches de conformité produisent des résultats pour les employeurs multi-juridictionnels.
Paysage concurrentiel
Le marché des logiciels de gestion des temps et des présences présente une concentration modérée. SAP, Oracle et UKG s'appuient sur de larges suites HCM, des analyses intégrées et de grandes bases installées pour maintenir des avantages concurrentiels. Les coûts de changement augmentent à mesure que les données de présence alimentent les modules de performance, de paie et de formation au sein de la même plateforme.
Les fournisseurs spécialisés se différencient par leur profondeur verticale et leur innovation biométrique. La troisième place de ZKTeco lors de la compétition de vérification d'empreintes digitales 2025 confirme une maîtrise algorithmique soutenue par un portefeuille de plus de 900 brevets, permettant des partenariats OEM avec des fournisseurs HCM mondiaux. Matrix adapte des outils de conformité multi-sites pour la banque et la fintech, tandis qu'ATOSS capitalise sur son expertise en droit du travail européen pour développer ses revenus de services gérés.
Les nouveaux entrants attaquent le segment des PME avec des applications mobiles freemium et une expérience utilisateur grand public, réduisant les délais de mise en œuvre de plusieurs mois à quelques jours. Les grands acteurs établis répliquent en proposant des offres cloud allégées et des écosystèmes de place de marché intégrant des extensions de niche. L'activité de dépôt de brevets reste intense autour de la biométrie multimodale et de la planification pilotée par l'IA, signalant la technologie comme principal champ de bataille plutôt que la simple parité de fonctionnalités.
Leaders du secteur des logiciels de gestion des temps et des présences
SAP SE
FingerCheck
NETtime Solutions
ADP, Inc.
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Gestion des Temps et des Présences
- SAP SE
- FingerCheck
- NETtime Solutions
- ADP, Inc.
- Oracle Corporation
- Reflexis Systems Inc.
- Replicon
- Ultimate Kronos Group (UKG)
- Paycor
- Paycom Software, Inc.
- Rippling
- Civica
- Ramco Systems
- Workday, Inc.
- Ceridian HCM
- ATOSS Software AG
- BambooHR LLC
- Zoho Corporation (Zoho People)
- Deputy Group Pty Ltd
- isolved HCM LLC
- Time Doctor LLC
- Kronotek
Lire l’analyse des entreprises de logiciels de gestion des temps et des présences

Opportunités de marché et perspectives d'avenir
Des espaces blancs continuent de s'ouvrir autour de l'automatisation de la conformité qui convertit les pointages bruts en résultats prêts pour la paie et spécifiques à chaque juridiction, en particulier pour les employeurs opérant dans plusieurs pays, États ou conventions syndicales. En Europe, des jalons politiques datés créent des exigences spécifiques à court terme pour les systèmes RH et de gestion du temps, notamment les obligations de la directive européenne sur la transparence des rémunérations à compter du 7 juin 2026 (entraînant une gouvernance plus stricte des règles de rémunération et des flux de reporting) et les obligations à haut risque de la loi européenne sur l'IA pour l'IA au travail à partir du 2 août 2026, ce qui soutient la demande pour des avis de transparence, de la documentation et des contrôles autour de la surveillance ou de la planification pilotées par l'IA.
Les fournisseurs ont l'opportunité d'intégrer la conformité dans des architectures de moteurs de règles configurables, soutenues par des services de mise en œuvre et de gestion, plutôt que de s'appuyer sur des modèles génériques uniformes. Les preuves citées dans les programmes de conformité de paie mondiale indiquent des avantages opérationnels lorsque la logique de conformité est modulaire, et des initiatives telles que les améliorations d'ADP SmartCompliance et l'alignement de l'écosystème SAP-ADP suggèrent une demande continue pour des intégrations préconstruites qui réduisent le temps d'intégration, standardisent les pistes d'audit et permettent de suivre les évolutions réglementaires sans développement personnalisé important.
Recent Industry Developments in Marché des Logiciels de Gestion des Temps et des Présences
- Juin 2026 : BambooHR lance Time and Attendance avec intégration de la planification des équipes. Ce nouvel ensemble de fonctionnalités combine présence, planification et flux de paie pour rationaliser les opérations. Cette consolidation étend les capacités de WFM basées sur le cloud auprès des PME et TPE, renforçant la position de BambooHR sur le marché des petites entreprises.
- Mars 2026 : Deputy Payroll aux États-Unis lancé en collaboration avec Paycor. Cette initiative unifie la gestion de la main-d'œuvre et la paie pour les entreprises basées sur des équipes aux États-Unis. L'expansion de l'écosystème avec Paycor permet des données de temps prêtes pour la paie plus rapides et une portée de marché plus large.
- Mars 2026 : Intégration stratégique d'Accu-Time Systems avec Connecteam pour une gestion fluide de la main-d'œuvre. Cette intégration relie les horloges de pointage matérielles au logiciel Connecteam pour une collecte simplifiée des données de temps. Cela améliore la précision et la vérifiabilité des données de temps pour les effectifs répartis grâce à l'intégration matériel-logiciel.


Marché des Logiciels de Gestion des Temps et des Présences Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les logiciels utilisés pour enregistrer le temps des employés, gérer les règles de présence et générer des registres vérifiables pour la paie et la conformité au droit du travail, à travers des modes de distribution en cloud et sur site. Nous le dimensionnons sur une base de revenus provenant des licences logicielles et des abonnements liés à l'usage du temps et de la présence.
Exclusions du périmètre : Nous excluons le traitement externalisé de la paie, le conseil RH général et les revenus provenant du matériel de pointage physique, sauf s'ils sont regroupés et facturés dans le cadre du contrat logiciel.
Aperçu de la segmentation
- Par composant
- Logiciels
- Logiciels de gestion des temps et des présences autonomes
- Modules de suite HCM intégrés
- Services
- Services professionnels
- Mise en œuvre et intégration
- Conseil et formation
- Services gérés
- Services professionnels
- Logiciels
- Par mode de déploiement
- Sur site
- Cloud
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par application
- Gestion des effectifs et planification
- RH de base et acquisition de talents
- Intégration de la paie et conformité
- Autres applications
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Commerce de détail et e-commerce
- Informatique et télécommunications
- Gouvernement et secteur public
- Santé et sciences de la vie
- Industrie manufacturière
- Éducation
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir le contexte de la demande et les facteurs de conformité qui font de la saisie du temps une exigence de base pour de nombreux employeurs. Les sources publiques utiles à cet égard comprennent les statistiques du travail et de l'emploi ainsi que les orientations d'organismes tels que le Bureau of Labor Statistics des États-Unis, le Département du Travail des États-Unis, la Commission européenne et les ministères du travail nationaux qui publient des règles sur le temps de travail et la tenue de registres.
Nous utilisons également les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée et les sites web d'associations pour cartographier le positionnement des produits et les comportements d'achat, notamment autour de la migration vers le cloud et de l'utilisation de la main-d'œuvre mobile. En outre, des abonnements payants sont utilisés de manière sélective pour les données financières et de renseignement d'entreprises, les actualités et données financières, les bases de données de brevets et les contrats et appels d'offres mondiaux, afin de confirmer les fourchettes de revenus et les signaux de transactions majeures. Les sources mentionnées sont illustratives et non exhaustives, et des références publiques supplémentaires sont examinées pour recueillir des données, valider les hypothèses et clarifier les éventuelles lacunes de données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des hypothèses de tarification, de packaging et d'adoption, car les informations publiées regroupent souvent le temps, la planification et les suites RH plus larges de différentes manières. Nous nous entretenons avec des fournisseurs de logiciels, des partenaires de distribution, des spécialistes de la mise en œuvre et des acheteurs d'entreprises et de taille intermédiaire à travers l'APAC, l'EMEA et les Amériques pour confirmer ce qui est acheté et comment cela est tarifé, y compris la manière dont les abonnements cloud sont structurés par rapport aux renouvellements sur site.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | CXO : 14 % | APAC : 50 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs plus petits : 18 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante qui reconstitue les dépenses adressables en reliant les volumes de main-d'œuvre employée, la répartition du secteur formel et l'intensité d'adoption logicielle dans les flux de saisie du temps (y compris l'usage mobile lorsqu'il modifie la valeur de l'abonnement). Nous vérifions ensuite ces totaux à l'aide d'approximations ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnés, des retours des canaux de distribution sur la tarification des abonnements, et un simple calcul du prix de vente moyen multiplié par les volumes de sièges employés pour des déploiements typiques.
Les principales données d'entrée du modèle comprennent le nombre d'employés par secteur, la pression de conformité en matière de paie et de temps de travail, la préférence entre cloud et sur site, le prix d'abonnement moyen par employé et par mois, et les cycles de remplacement liés au passage des processus de pointage traditionnels vers des flux numériques. Les prévisions reposent principalement sur une analyse de scénarios appuyée par un consensus d'experts sur l'orientation du recrutement, la persistance des politiques de travail à distance ou hybride, et le rythme de la migration vers le cloud, qui est ensuite traduit en trajectoires de revenus annuelles. Lorsque les signaux ascendants sont limités pour les petits fournisseurs ou les marchés locaux, nous comblons les lacunes par des hypothèses de pénétration validées via des entretiens, puis nous limitons les résultats par des contrôles de plausibilité par rapport aux fourchettes d'allocation des logiciels RH.
Validation des données et cycle de mise à jour
La validation est effectuée par une série de contrôles pratiques afin que le chiffre final reste explicable et reproductible. Nous comparons les résultats à des signaux indépendants tels que la croissance de l'emploi, l'orientation des dépenses en logiciels RH et le déplacement observé vers la facturation par abonnement, puis nous examinons les valeurs aberrantes telles qu'une tarification implicite anormalement élevée ou des changements brusques de parts régionales.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'examens en plusieurs étapes par les analystes, et les répondants sont recontactés si un écart important apparaît dans la tarification, les taux d'adoption ou le mix de déploiement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, et une dernière vérification d'actualité est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des logiciels de gestion du temps et de présence de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les logiciels de gestion du temps et de présence peuvent sembler très éloignées les unes des autres, car l'ensemble des fonctionnalités incluses n'est pas cohérent, et parce que les fournisseurs regroupent la saisie du temps avec la planification, la paie ou des suites RH plus larges. Le calendrier des devises, l'année de référence choisie et la manière dont les abonnements cloud sont annualisés influencent également la valeur finale.
Certaines estimations externes intègrent des modules de gestion de la main-d'œuvre plus larges comme la planification, l'analytique du travail et même les services de paie dans le même ensemble, ce qui augmente naturellement le chiffre du marché. En revanche, seuls les revenus des logiciels purement axés sur la saisie du temps et la présence sont comptabilisés, et le matériel ainsi que les services externalisés sont exclus sauf s'ils sont regroupés en tant qu'éléments facturés comme des logiciels, ce qui correspond au périmètre appliqué par Mordor Intelligence pour la valeur de 2026.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,31 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,10 milliards USD (2026) | Utilise un périmètre élargi qui regroupe le temps et la présence avec des fonctions de gestion de la main-d'œuvre adjacentes, et applique une tarification d'abonnement mixte plus élevée sans distinguer les modules de saisie du temps purs. |
| Association sectorielle B | 3,60 milliards USD (2026) | S'appuie sur les revenus de fournisseurs rapportés par les membres et sous-estime les petits fournisseurs SaaS, et omet souvent les fonctionnalités complémentaires de reporting de conformité et de main-d'œuvre mobile facturées comme des modules logiciels. |
L'écart entre les éditeurs s'explique principalement par ce qui est inclus dans le périmètre du produit et par la manière dont les revenus d'abonnement sont normalisés selon les types d'acheteurs. En liant le modèle à des signaux de demande clairs comme les volumes de sièges employés, l'intensité d'adoption et des fourchettes de tarification pratiques, l'estimation reste traçable à des hypothèses qui peuvent être vérifiées et mises à jour d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des logiciels de gestion des temps et des présences ?
Le marché des logiciels de gestion des temps et des présences est évalué à 4,31 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Il est prévu de se développer à un TCAC de 8,1 %, pour atteindre 6,37 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le TCAC régional le plus élevé à 11,02 % jusqu'en 2031, en raison d'une numérisation rapide et de l'adoption du cloud par les PME.
Pourquoi le déploiement cloud supplante-t-il les solutions sur site ?
Les plateformes cloud offrent une scalabilité, des mises à jour de conformité continues et un accès mobile, captant 71,25 % des revenus 2025 et croissant à un TCAC de 11,35 %.
Comment les règles de conformité du travail influencent-elles les décisions d'achat ?
La mise à jour des seuils d'heures supplémentaires (FLSA) et l'application de la directive européenne sur le temps de travail ajoutent +2,1 % au TCAC prévisionnel en poussant les entreprises vers un suivi des temps granulaire et automatisé.
Quelles technologies redéfinissent la gestion des présences ?
La planification pilotée par l'IA, les pointeuses mobiles géorepérées et la biométrie multimodale (veines de la paume, reconnaissance faciale) sont désormais des fonctionnalités courantes améliorant la précision et la sécurité.
Dernière mise à jour de la page le:



