
Taille et parts du marché des logiciels de gestion des ressources humaines (personnel et organisation)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.57 Milliards de dollars |
| Taille du Marché (2031) | 31.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.29 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Amérique du Nord |
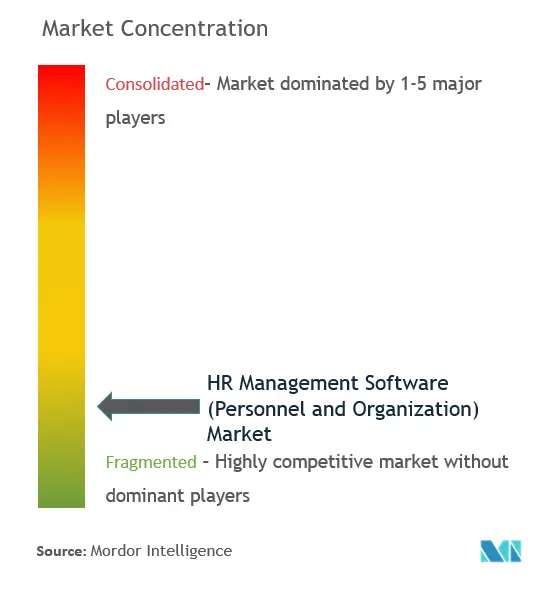
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion des ressources humaines (personnel et organisation) par Mordor Intelligence
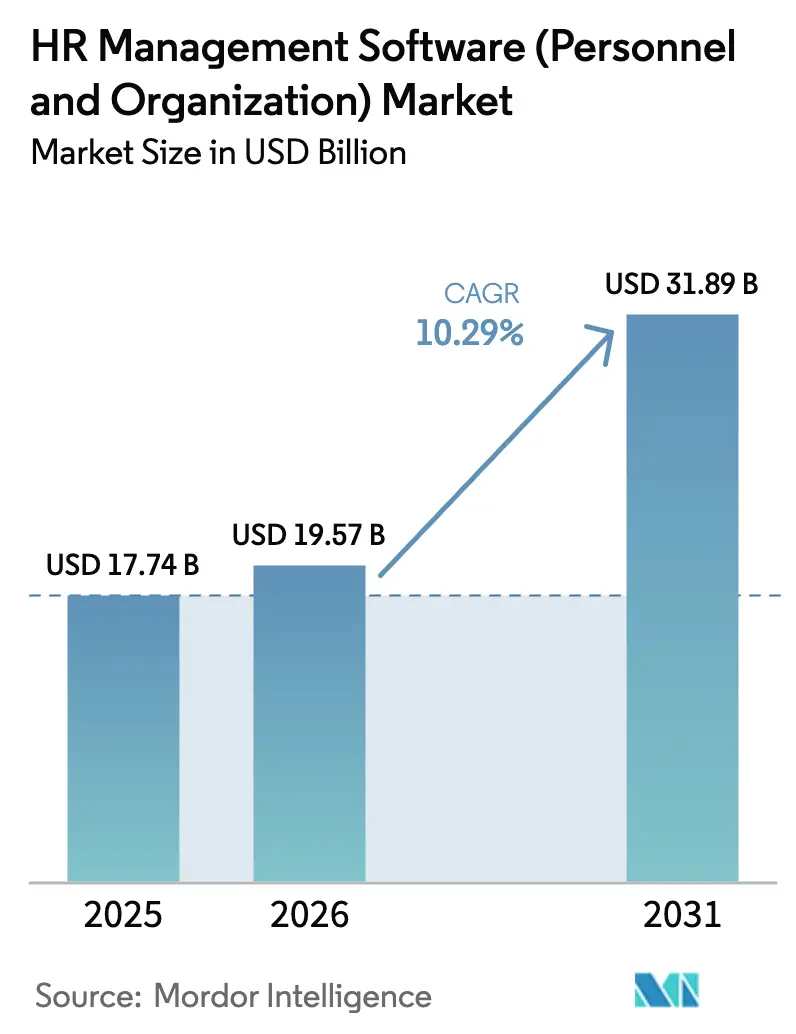
La taille du marché des logiciels de gestion des ressources humaines devrait passer de 17,74 milliards USD en 2025 à 19,57 milliards USD en 2026 et devrait atteindre 31,89 milliards USD d'ici 2031, à un CAGR de 10,29 % sur la période 2026-2031. La demande croissante des entreprises pour des plateformes natives en cloud, l'automatisation alimentée par l'IA et les architectures modulaires soutient une croissance à deux chiffres même face aux vents contraires économiques. Les fournisseurs privilégient des principes de conception composable permettant aux clients d'intégrer des micro-services de premier choix, facilitant les mises à niveau et l'intégration. L'adoption se répand rapidement dans les économies émergentes grâce aux programmes de numérisation des PME soutenus par les gouvernements, qui abaissent les barrières à l'entrée. La dynamique concurrentielle évolue vers la différenciation par l'IA, entraînant des fusions-acquisitions agressives alors que les acteurs établis rachètent des spécialistes pour sécuriser les talents et la technologie.
Principaux enseignements du rapport
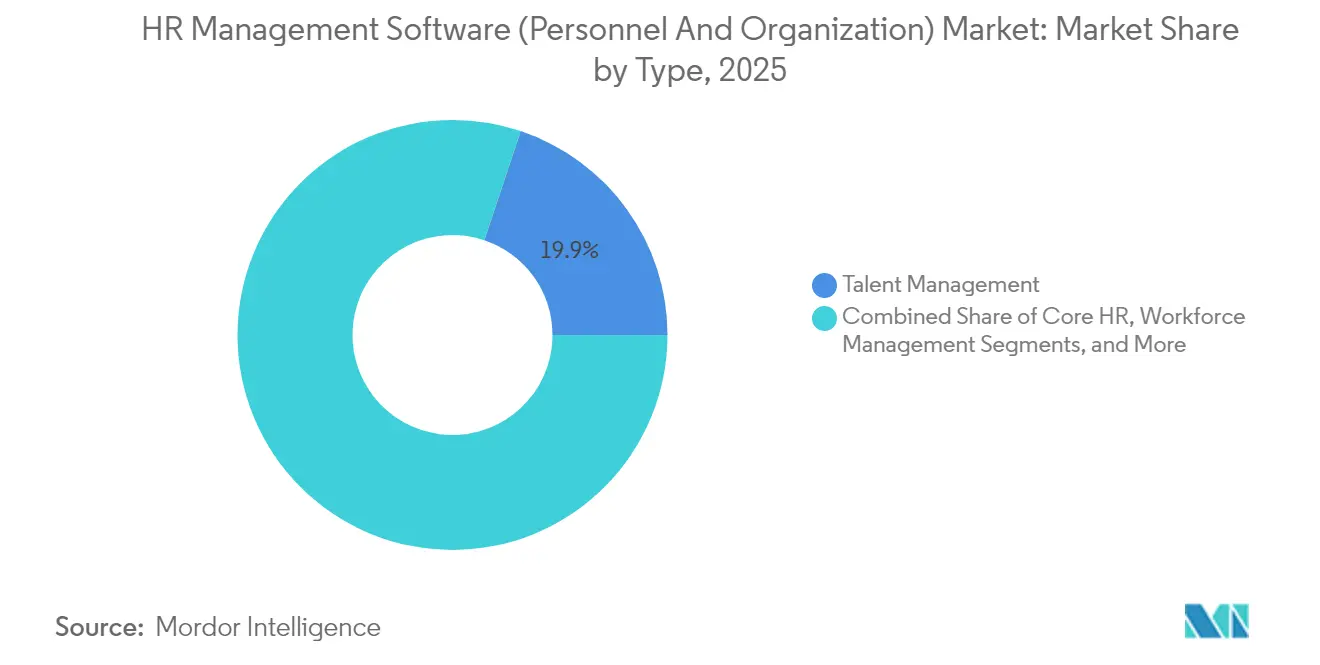
- Par type, la gestion des talents représentait 19,86 % des revenus du marché des logiciels de gestion des ressources humaines en 2025, tandis que les services cloud gérés ont enregistré le CAGR le plus élevé de 11,31 % jusqu'en 2031.
- Par déploiement, les solutions basées sur le cloud ont capturé 68,05 % des parts en 2025, et les modèles hybrides se développent le plus rapidement avec un CAGR de 12,14 %.
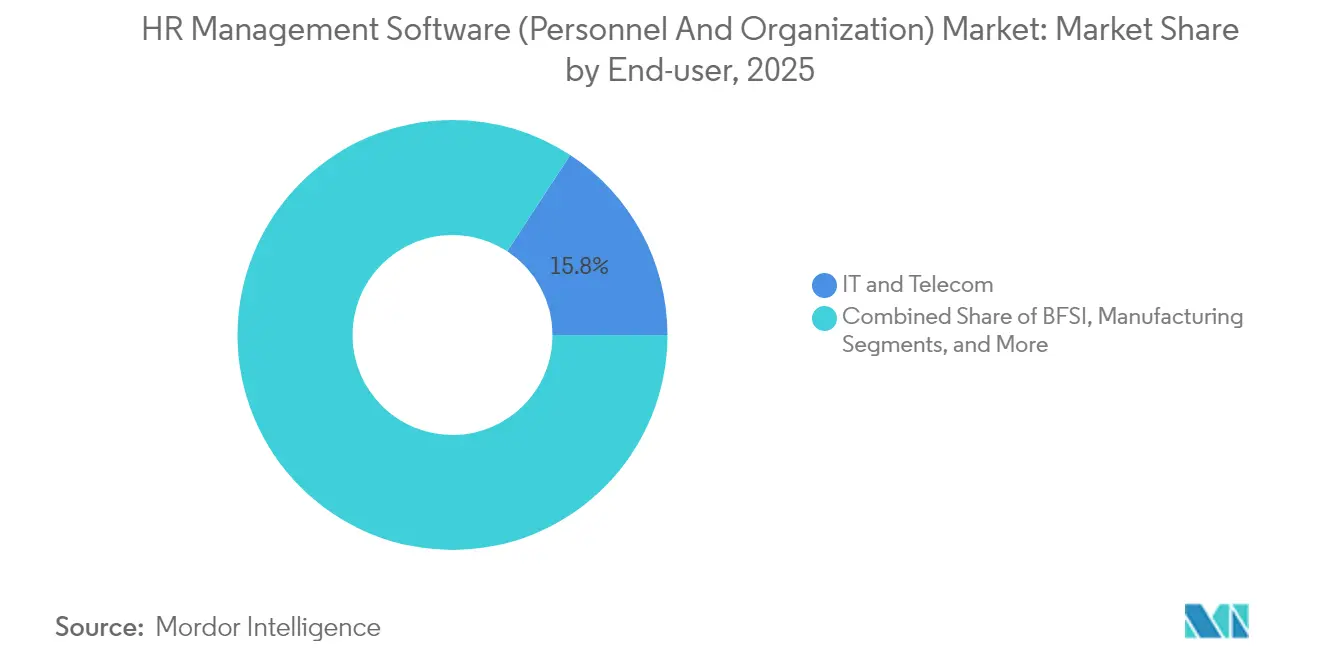
- Par utilisateur final, l'informatique et les télécommunications ont mené avec 15,78 % de parts en 2025 ; le secteur de la santé devrait croître à un CAGR de 11,41 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 52,63 % des parts en 2025, mais les PME devraient se développer à un CAGR de 11,53 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 37,16 % des revenus en 2025, tandis que les Émirats arabes unis devraient progresser à un CAGR de 12,54 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Avancement de l'architecture native en cloud et des suites RH composables | 2.1% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Copilotes d'IA générative accélérant l'automatisation des RH | 1.8% | Amérique du Nord et UE en cœur, débordement vers l'APAC | Court terme (≤ 2 ans) |
| Vague de numérisation des PME dans les économies émergentes | 1.2% | APAC en cœur, débordement vers le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Permanentisation du travail hybride post-pandémique | 0.9% | Mondial, avec concentration dans les marchés développés | Moyen terme (2 à 4 ans) |
| Essor du recrutement basé sur les compétences et des marchés internes des talents | 1.1% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Mandats de divulgation du capital humain liés aux critères ESG | 0.8% | UE en cœur, en expansion vers l'Amérique du Nord et l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avancement de l'architecture native en cloud et des suites RH composables
La conception RH composable permet aux entreprises d'assembler des micro-services sans remplacements de pile complète, réduisant la dette d'intégration et le délai de rentabilisation. Des entreprises telles que Coca-Cola European Partners ont superposé des modules de talents à priorité API sur des noyaux de paie hérités pour se moderniser progressivement. Le cadre MACH Alliance (micro-services, priorité API, SaaS natif en cloud, sans interface) sous-tend la plupart des nouvelles feuilles de route de suites, permettant des mises à jour plus rapides et une moindre dépendance aux fournisseurs. Les fournisseurs répondent en exposant des API REST granulaires et des outils à faible code, qui raccourcissent les cycles de mise en œuvre pour les équipes distribuées. Ce changement renforce les revenus de mise à niveau et encourage la vente incitative multi-modules à mesure que les clients intègrent des modules d'analyse, d'apprentissage ou de planification lorsque les budgets le permettent.
Copilotes d'IA générative accélérant l'automatisation des RH
Les fournisseurs intègrent des modèles de langage et d'action à grande échelle pour rédiger automatiquement des descriptions de poste, des questions de présélection et même des dossiers de promotion à grande échelle. Les agents Bryte AI d'UKG orchestrent des flux de travail en plusieurs étapes — tels que la collecte de retours de pairs et l'autorisation de modifications de rémunération — sans intervention manuelle. Workday indique que 75 % de ses clients testent ses robots Talent Optimizer pour identifier les correspondances de mobilité interne[1]Workday Inc., "Q4 2025 Financial Results," workday.com. Les premiers adoptants attribuent à l'IA une réduction du délai d'embauche de 30 % tout en améliorant les indicateurs d'expérience candidat. À mesure que les réglementations se renforcent, des tableaux de bord d'IA explicable sont intégrés pour attester de l'équité et réduire le risque de contentieux.
Vague de numérisation des PME dans les économies émergentes
Les stimuli gouvernementaux et les plateformes axées sur le mobile propulsent l'adoption des logiciels RH parmi les petites entreprises en Indonésie, en Inde et dans le Golfe. L'expansion d'Employment Hero au Canada via son acquisition de Humi illustre la confiance des fournisseurs dans une base de PME mal desservie cherchant des modules de paie, de conformité et d'avantages sociaux sur un seul abonnement[2]Employment Hero Pty Ltd., "Employment Hero Acquires Humi," employmenthero.com . Le déploiement en cloud élimine les dépenses matérielles sur site, tandis que le contenu localisé (portails en arabe, paie compatible GST, assistance bilingue) débloque des cohortes supplémentaires. Les analystes s'attendent à ce que les PME des marchés émergents représentent plus de la moitié de tous les nouveaux contrats SaaS RH d'ici 2030, redéfinissant les normes de tarification et de mise en œuvre à l'échelle mondiale.
Permanentisation du travail hybride post-pandémique
Les horaires à distance et sur site coexistent désormais de façon permanente, augmentant la demande de planification en temps réel, d'analyses du bien-être et de libre-service mobile. Les enchères de quarts pilotées par l'IA augmentent la flexibilité, un attribut cité par 63 % des travailleurs de la génération Z comme essentiel à la fidélisation. Les détaillants et les prestataires logistiques déploient des prévisions algorithmiques de main-d'œuvre pour réduire les heures supplémentaires tout en respectant les préférences des employés. Les outils de retour continu sur les performances remplacent les évaluations annuelles, en s'appuyant sur des interfaces de messagerie qui capturent les micro-objectifs et les notes de coaching. Les fournisseurs intégrant l'intégration vidéo et les robots de coaching virtuel signalent des taux d'attachement de modules plus élevés parmi les équipes distribuées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations renforcées sur la souveraineté des données (ex. : EU-CSRD) | -1.4% | Europe, Amérique du Nord, APAC | Moyen terme (2 à 4 ans) |
| Contentieux liés aux biais de l'IA et coûts d'audit algorithmique | -0.7% | Amérique du Nord, Europe, APAC | Court terme (≤ 2 ans) |
| Escalade des coûts de dépendance aux fournisseurs | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Dette d'intégration ERP-HCM dans les environnements hérités | -0.6% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations renforcées sur la souveraineté des données (EU-CSRD)
La directive sur les rapports de durabilité des entreprises oblige les entreprises à divulguer jusqu'à 17 indicateurs relatifs à la main-d'œuvre, forçant les systèmes RH à construire des couches de suivi granulaire et d'assurance[3]SAP SE, "CSRD Reporting with SAP Sustainability Control Tower," sap.com . Les multinationales doivent harmoniser les modèles de données entre leurs filiales, augmentant la complexité de configuration et le coût total de possession. Les fournisseurs répondent avec un hébergement régional, des lacs de données sécurisés et des modèles CSRD prêts à l'emploi, mais les délais de mise en œuvre s'allongent à mesure que les équipes juridiques examinent les flux de données transfrontaliers.
Contentieux liés aux biais de l'IA et coûts d'audit algorithmique
La loi européenne sur l'IA et les lois parallèles des États américains exigent des audits de biais, des notifications aux candidats et une explicabilité pour les moteurs de recrutement pilotés par l'IA. La conformité ajoute des révisions juridiques, des tests par des tiers et des dépenses de surveillance continue. Les fournisseurs plus petits risquent de quitter le marché ou de dépendre de moteurs certifiés sous marque blanche, accélérant la consolidation autour des fournisseurs disposant de piles de gouvernance matures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la gestion des talents stimule l'innovationLa gestion des talents a généré la plus grande part de 19,86 % du marché des logiciels de gestion des ressources humaines en 2025, les entreprises ayant priorisé le recrutement basé sur les compétences et la mobilité interne. La taille du marché des logiciels de gestion des ressources humaines pour la gestion des talents devrait se développer davantage à mesure que la mise en correspondance par IA améliore les indicateurs de délai de productivité. La mise en œuvre de marchés des talents par des entreprises telles que Salesforce a atteint des taux de complétion de profil de 90 %, prouvant l'engagement. Les services cloud gérés ont affiché le CAGR le plus rapide de 11,31 %, reflétant la demande d'hébergement intégré, de mises à niveau et de conformité inclus dans la tarification par abonnement. Les RH de base et la paie restent fondamentaux, ancrant l'expansion des suites vers l'analyse et le bien-être.
La dépendance croissante aux algorithmes de recrutement avancés renforce les modules de suivi des candidatures et de recrutement et sourcing. L'apprentissage et le développement gagnent en dynamisme à mesure que les budgets de requalification augmentent pour combler les lacunes en compétences numériques. Les fournisseurs regroupent des parcours d'apprentissage mixte avec des recommandations de marchés des talents, stimulant la vente croisée. Des catégories plus petites telles que le bien-être des employés et l'analyse des personnes enrichissent l'écosystème, capitalisant sur les API ouvertes au sein des piles composables.


Par déploiement :
les modèles hybrides gagnent en dynamismeLes options cloud représentaient 68,05 % des revenus en 2025, grâce à la scalabilité et aux mises à jour rapides. Cependant, l'adoption hybride progresse rapidement à un CAGR de 12,14 % alors que les organisations protègent les données hautement sensibles derrière des pare-feux privés tout en exploitant l'innovation du cloud public pour les flux de travail moins réglementés. La part de marché des logiciels de gestion des ressources humaines pour le déploiement hybride reste inférieure à celle du cloud, mais la dynamique signale un appétit croissant des acheteurs pour un déploiement configurable.
Le déploiement sur site persiste dans les secteurs fortement réglementés, mais les fournisseurs proposent désormais des éditions conteneurisées conformes aux principes composables. La sécurité zéro confiance renforcée, les contrôles de résidence des données et les partenariats avec des clouds souverains attirent les agences du secteur public européen. Les adaptateurs d'intégration rationalisent le mouvement des données entre les instances ERP héritées et les micro-services SaaS, atténuant les risques de perturbation pour les migrations par phases.
Par utilisateur final :
le secteur de la santé accélère l'adoptionL'informatique et les télécommunications ont conservé une part de 15,78 % en 2025, reflétant l'adoption précoce du SaaS par les entreprises technologiques et leurs grandes bases d'employés. Le secteur de la santé devrait afficher un CAGR de 11,41 %, le plus rapide parmi les secteurs verticaux, alors que les hôpitaux modernisent la gestion des accréditations, la planification des quarts et les rapports de conformité face à des pénuries persistantes de personnel. La taille du marché des logiciels de gestion des ressources humaines pour le secteur de la santé devrait se développer rapidement à mesure que les mandats de sécurité des patients élèvent la transparence de la main-d'œuvre.
Le commerce de détail et le commerce électronique amplifient la planification par IA pour gérer les pics saisonniers ; le BFSI renforce les modules d'embauche tenant compte des risques ; la fabrication exploite la convergence OT-IT pour intégrer l'analyse de la main-d'œuvre en atelier. Les agendas de gouvernement numérique du secteur public stimulent l'adoption, tandis que les transports et l'éducation recherchent un suivi spécialisé des accréditations.
Par taille d'organisation :
dynamique de croissance des PMELes grandes entreprises contrôlaient 52,63 % des revenus en 2025, portées par des déploiements mondiaux de suites multi-modules. Pourtant, les PME croîtront à un CAGR de 11,53 % grâce aux abonnements cloud et à la configurabilité à faible code qui réduisent les coûts de mise en place. Les fournisseurs introduisent des packs de démarrage couvrant la paie, les congés et la conformité, puis vendent des modules de talents ou d'analyse à mesure que les entreprises se développent. La taille du marché des logiciels de gestion des ressources humaines pour les PME est appelée à réduire l'écart historique avec les dépenses des grandes entreprises.
Les partenaires de mise en œuvre créent des modèles préconstruits pour les réglementations locales courantes, réduisant les délais de mise en service de plusieurs mois à quelques semaines. Les villes de deuxième rang en APAC et au MEA ajoutent des acheteurs pour la première fois, incités par des crédits d'impôt et des intégrations fintech.
Analyse géographique
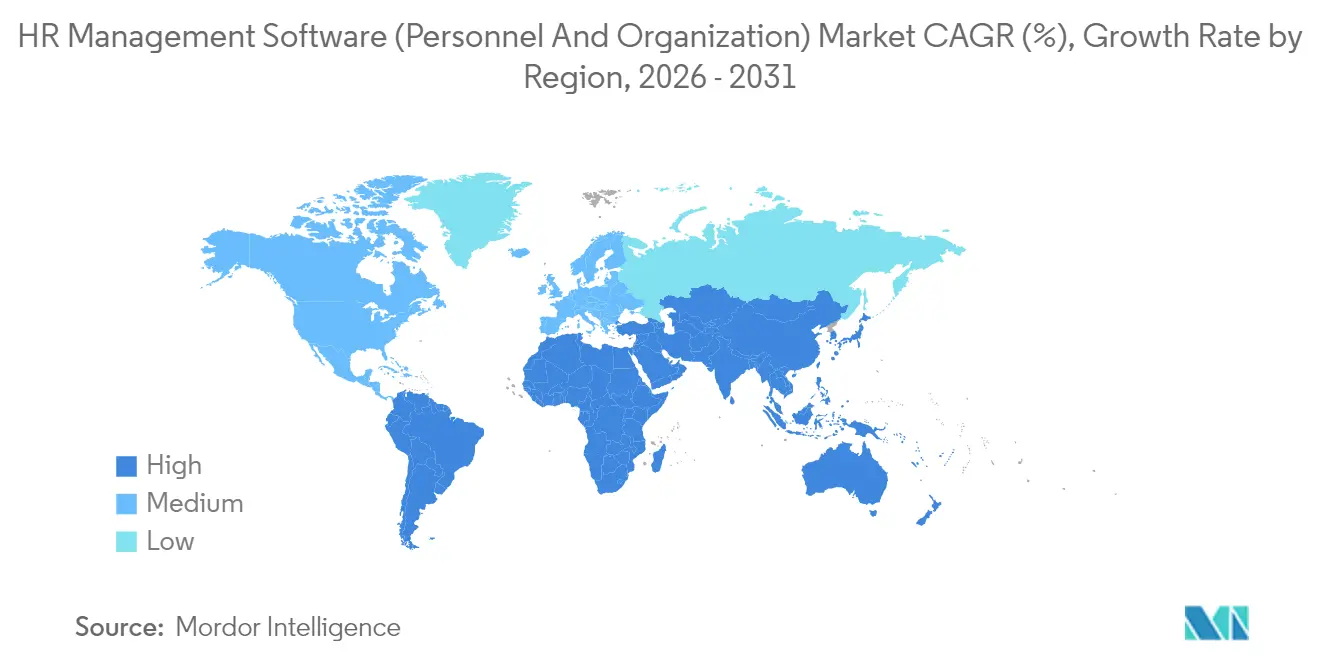
Marché des Logiciels de Gestion des RH (Personnel et Organisation) en Amérique du Nord
L'Amérique du Nord a généré 37,16 % des revenus du marché des logiciels de gestion des RH en 2025, portée par la maturité précoce du SaaS, des budgets informatiques conséquents et des catalyseurs réglementaires tels que les obligations de reporting sur le capital humain imposées par la SEC. Les éditeurs dont le siège est établi dans la région, notamment Workday et Oracle, réinvestissent massivement dans la R&D en matière d'IA, maintenant ainsi leur leadership produit et renforçant la domination régionale. Un écosystème solide de partenaires d'implémentation accélère les cycles d'adoption en entreprise.
Marché des Logiciels de Gestion des RH (Personnel et Organisation) en Asie-Pacifique
L'Asie-Pacifique est le deuxième contributeur en importance et affiche les gains absolus les plus élevés en dehors de l'Amérique du Nord. La numérisation des PME en Inde, en Indonésie et en Malaisie alimente la croissance du nombre de nouveaux clients, tandis que le Japon et l'Australie migrent leurs suites sur site héritées vers le cloud. Les réglementations nationales en matière de souveraineté des données suscitent un intérêt pour les déploiements hybrides, incitant les hyperscalers à ouvrir des zones de disponibilité locales conformes aux lois sur la résidence des données. La part de marché des logiciels de gestion des RH pour l'Asie-Pacifique est en hausse, à mesure que les éditeurs locaux adaptent l'expérience utilisateur et le support linguistique.
Marché des Logiciels de Gestion des RH (Personnel et Organisation) en EMEA et en Amérique du Sud
Le Moyen-Orient affiche une dynamique remarquable, avec un CAGR de 12,54 % prévu pour les Émirats arabes unis d'ici 2031. Les initiatives gouvernementales dans le cadre de la Vision 2030 et la multiplication des projets de diversification du secteur privé stimulent la demande en matière de localisation de la paie, de libre-service bilingue et de gestion des congés alignée sur le droit du travail local. La croissance de l'Europe se modère tout en restant significative ; les réglementations strictes du RGPD et de la CSRD alimentent la demande d'analyses conformes et de pistes d'audit. L'Amérique du Sud et l'Afrique connaissent une expansion à un stade précoce, portée par les investissements dans les infrastructures cloud et les synergies entre fintech et RH.

Paysage réglementaire
La réglementation se durcit autour des plateformes RH qui intègrent l'IA dans les décisions relatives à l'emploi. La loi européenne sur l'IA (règlement (UE) 2024/1689) classe plusieurs cas d'usage liés à l'emploi (notamment le recrutement, la sélection, l'évaluation de la performance et l'aide à la décision en matière de licenciement) comme à haut risque, entraînant des obligations telles que la documentation technique, la journalisation et la tenue de registres, la transparence envers les personnes concernées, la supervision humaine et l'enregistrement dans une base de données de l'UE. Le régime à haut risque devient pleinement applicable le 2 août 2026. Des jalons antérieurs de la loi sur l'IA affectent également les chaînes d'approvisionnement des logiciels RH, notamment les obligations pour les fournisseurs d'IA à usage général à partir du 2 août 2025 et les dispositions relatives aux pratiques interdites et à la maîtrise de l'IA à partir du 2 février 2025.
Les régimes de divulgation du capital humain et de confidentialité façonnent en outre la conception des données, l'auditabilité et les choix d'hébergement pour les déploiements mondiaux. Les obligations de divulgation sur les effectifs de la CSRD de l'UE incitent les fournisseurs à proposer des modèles de reporting préétablis et des pistes d'audit prêtes pour l'assurance, tandis que le RGPD et les exigences de résidence des données renforcent l'intérêt pour l'hébergement régional et les déploiements hybrides. Pour un reporting standardisé du capital humain, la norme ISO 30414 est de plus en plus utilisée comme cadre commun pour structurer les indicateurs relatifs aux effectifs à travers les systèmes d'enregistrement et les couches analytiques.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'ingénierie produit et les fondations de données, jusqu'à la mise en œuvre et les opérations gérées continues. En amont, les fournisseurs et leurs partenaires IA/modèles construisent le cœur du SIRH (système d'enregistrement), la paie et les avantages sociaux, la gestion des talents, le recrutement/ATS, l'apprentissage, la gestion des effectifs et l'analyse des personnes, avec un accent croissant sur la modularité API-first. Les fournisseurs de middleware et d'iPaaS, ainsi que les couches d'identité et de sécurité, se situent entre les suites RH et les systèmes d'entreprise pour orchestrer les intégrations et faire respecter la gouvernance.
En aval, les intégrateurs de systèmes, les revendeurs à valeur ajoutée (VAR) et les cabinets de conseil spécialisés configurent les flux de travail, localisent la conformité, migrent les données et gèrent le changement pour les utilisateurs finaux. Les spécialistes de la paie et de la conformité apportent une expertise statutaire fréquemment intégrée via des intégrations avec des socles ERP/HCM. Des partenariats tels qu'ADP avec SAP illustrent la manière dont la gestion multi-pays de la paie et le contenu de conformité sont intégrés dans des offres cloud, avec des partenaires de service soutenant le déploiement dans les régions et filiales. La valeur perçue par les clients est de plus en plus liée aux résultats de l'automatisation, notamment un recrutement plus rapide, moins d'exceptions de paie et une meilleure conformité des plannings, soutenue par des normes d'analyse et de reporting telles que l'ISO 30414.
Paysage concurrentiel
L'intensité concurrentielle est modérée, les fournisseurs de suites établis faisant face à des challengers agiles spécialisés dans l'IA et la profondeur verticale. SAP, Oracle et Workday s'appuient sur d'importants budgets de R&D et des réseaux de vente mondiaux pour maintenir leurs positions de premier rang. SAP a renforcé sa pile de recrutement SuccessFactors via l'acquisition planifiée de SmartRecruiters, ajoutant une capacité de recrutement à volume élevé.[4]SAP SE, "SAP to Acquire SmartRecruiters," sap.com Oracle se concentre sur les fonctionnalités d'IA générative intégrées dans Fusion HCM, tandis que le chiffre d'affaires de Workday a atteint 2,21 milliards USD au T4 2025, soit une hausse de 15 % en glissement annuel.
Les perturbateurs, notamment HiBob, Factorial et Deel, se développent rapidement en ciblant les filiales multinationales du marché intermédiaire avec une expérience utilisateur grand public et des packs de conformité locaux. La croissance à trois chiffres du ARR de HiBob a attiré un financement PE significatif qui financera l'entrée en APAC.[5]HiBob Ltd., "HiBob Announces New Funding Round," hibob.com Les spécialistes verticaux tels que Symplr (santé) et Proliant (hôtellerie) construisent des positions défendables grâce à la propriété intellectuelle de domaine et aux intégrations avec des outils spécifiques au secteur.
Les fusions-acquisitions restent une stratégie centrale ; l'acquisition de Paycor par Paychex pour 4,1 milliards USD élargit sa portée vers le HCM du marché intermédiaire, tandis que l'acquisition de Humi par Employment Hero accélère l'expansion en Amérique du Nord. Les fournisseurs disposant de boîtes à outils robustes de gouvernance de l'IA gagnent un avantage face au renforcement des réglementations, conduisant certains acteurs plus petits à opter pour des moteurs certifiés sous marque blanche plutôt que de développer des modèles propriétaires.
Leaders du secteur des logiciels de gestion des ressources humaines (personnel et organisation)
SAP SE
UKG Inc.
Workday, Inc.
ADP, Inc.
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Gestion des RH (Personnel et Organisation)
- SAP SE
- Oracle Corporation
- Automatic Data Processing, Inc. (ADP)
- Workday, Inc.
- UKG Inc.
- Ceridian HCM Holding Inc.
- Accenture plc
- International Business Machines Corporation (IBM)
- PwC International Limited
- Mercer LLC
- Cegid SA
- Cezanne HR Ltd.
- BambooHR LLC
- Cornerstone OnDemand, Inc.
- Gusto, Inc.
- TriNet Zenefits
- Zoho Corporation Pvt. Ltd.
- PeopleStrong Technologies Pvt. Ltd.
- SumTotal Systems, LLC
- Sage Group Plc
Lire l’analyse des entreprises de logiciels de gestion des RH (personnel et organisation)

Opportunités de marché et perspectives d'avenir
Une opportunité majeure se concentre sur l'automatisation agentique de qualité conforme, à travers le recrutement, la paie et la gestion des effectifs, à mesure que les réglementations et le contrôle des audits se renforcent. Le calendrier de la loi européenne sur l'IA jusqu'au 2 août 2026 crée un espace pour les fournisseurs capables d'opérationnaliser les contrôles à haut risque (documentation, journalisation, transparence et supervision humaine) au sein des flux de travail RH, plutôt que de les positionner comme des compléments de gouvernance externes. Cela s'est traduit dans des feuilles de route produit qui mettent l'accent sur des agents intégrés et des actions guidées, notamment les innovations de SAP SuccessFactors autour des expériences orchestrées par Joule et de l'aide à la montée en compétences des effectifs.
La modernisation axée sur l'intégration est un autre domaine actif, les entreprises conservant un système d'enregistrement tout en superposant des modules best-of-breed via la normalisation et l'orchestration des API. L'expansion de l'écosystème de partenariat de Workday avec Google Cloud pour intégrer les agents RH et finance dans les flux de travail quotidiens renforce le glissement vers une gestion RH assurée par des plateformes d'IA et de flux de travail d'entreprise plus larges. Dans la paie, les déploiements multi-pays et à forte intensité de conformité continuent de privilégier les stratégies d'écosystème, avec des partenariats tels qu'ADP et SAP axés sur des expériences de paie mondiale basées sur le cloud qui réduisent la fragmentation entre les filiales et les régions.
Recent Industry Developments in Marché des Logiciels de Gestion des RH (Personnel et Organisation)
- Juillet 2026 : Rippling lance Data Cloud pour consolider les données à l'échelle de l'entreprise, les relier à l'identité des travailleurs et permettre des analyses alimentées par l'IA. Le lancement élargit les capacités de données RH inter-entreprises et permet des insights pilotés par l'IA sur les déploiements SIRH. Cette action renforce la gouvernance des données et accélère la prise de décision basée sur l'IA dans les grandes organisations.
- Juin 2026 : Phenom s'associe à ServiceNow pour connecter les agents IA de Phenom à la plateforme d'IA ServiceNow pour des tâches de recrutement automatisées. Ce partenariat offre aux équipes RH une couche d'automatisation unifiée reliant le recrutement aux flux de travail des services informatiques. Il élargit la portée des processus RH autonomes et renforce l'automatisation des flux de travail dans les RH d'entreprise.
- Mai 2026 : SAP SE annonce des innovations autonomes en HCM lors de SAP Sapphire, notamment des agents orchestrés par Joule et un assistant de montée en compétences des effectifs. Ces innovations font progresser la RH et la gestion des talents alimentées par l'IA au sein de SAP SuccessFactors. Elles signalent un glissement vers des plateformes RH agentiques et des capacités d'entreprise autonomes.


Marché des Logiciels de Gestion des RH (Personnel et Organisation) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme le chiffre d'affaires généré par les logiciels utilisés pour gérer les dossiers des employés et les structures organisationnelles tout au long du cycle de vie de l'employé, généralement vendus sous forme d'abonnements ou de licences accompagnés de services de support associés.
Exclusions de périmètre : les dépenses situées entièrement en dehors des flux de travail d'administration RH, telles que les modules financiers ERP autonomes ou l'externalisation générale des services informatiques, ne sont pas comptabilisées.
Aperçu de la segmentation
- Par type
- RH de base
- Gestion des talents
- Gestion de la main-d'œuvre
- Paie et rémunération
- Apprentissage et développement
- Système de suivi des candidatures
- Recrutement et sourcing
- Autres
- Par déploiement
- Basé sur le cloud
- Sur site
- Hybride
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Fabrication
- Commerce de détail et commerce électronique
- Secteur public
- Santé
- Transport et logistique
- Éducation
- Services professionnels
- Autres
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier ce qui motive l'adoption et la libération des budgets dans les équipes RH, puis convertit cela en signaux mesurables pouvant être suivis chaque année. Nous nous appuyons sur des sources publiques qui aident à expliquer le bassin de demande et les besoins de conformité, telles que les données d'emploi du Bureau of Labor Statistics des États-Unis, les indicateurs du travail d'Eurostat, les statistiques du marché du travail de l'OCDE, et les ensembles de données de la Banque mondiale sur les entreprises et l'adoption numérique.
Pour comprendre comment les acheteurs priorisent les systèmes RH, nous utilisons également des sources telles que les dépôts auprès de la SEC américaine, les rapports annuels, les présentations aux investisseurs, les publications d'associations, et la presse technologique et économique de confiance. En outre, nous utilisons des données financières et des renseignements d'entreprises payants, ainsi qu'une source payante distincte pour les actualités et les données financières, afin de maintenir à jour les évolutions de produits et de tarification sans dépendre d'une seule annonce. Les sources documentaires mentionnées sont illustratives et non exhaustives, et de nombreux autres documents publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire confirme la manière dont les équipes RH achètent et déploient ces outils, et met à l'épreuve la tarification, le comportement de renouvellement et le calendrier de migration du sur site vers le cloud. Nous avons échangé avec un éventail de fournisseurs de logiciels, de partenaires de mise en œuvre et de responsables RH dans les principales régions, puis avons utilisé des vérifications de suivi pour combler les lacunes là où les données documentaires étaient insuffisantes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directions générales (CXO) : 12 % | APAC : 42 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 32 % |
| Acteurs plus petits : 17 % | Managers : 54 % | Amériques : 26 % |
Dimensionnement et prévisions de marché
Le dimensionnement est construit à l'aide d'une approche descendante et ascendante qui part de la population active adressable et de la base d'employeurs, puis convertit cela en dépenses logicielles à l'aide d'indicateurs d'adoption et de prix pouvant être justifiés. La trajectoire descendante est reconstruite à partir du nombre d'entreprises par taille, de l'intensité de la paie et de l'administration RH par secteur, et de la pénétration des systèmes RH numériques par région, qui sont traduits en fourchettes de dépenses annuelles.
Ces totaux sont corroborés par des approximations ascendantes sélectives, notamment des points de prix d'abonnement échantillonnés, des taux d'attachement typiques des modules, et des vérifications de canal sur la part de revenus liée à la mise en œuvre et au support. Lorsque les rapports de revenus des fournisseurs sont regroupés au sein de suites plus larges, les lacunes sont comblées en n'allouant que la portion relative au personnel et à l'organisation, à l'aide d'indices de mix produit issus des divulgations et des retours d'entretiens.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par une vue de régression multivariée des principaux facteurs, de sorte que les changements dans les niveaux d'emploi, le rythme de migration vers le cloud, la complexité de la conformité et les cycles de remplacement puissent être reflétés de manière reproductible. Un court ensemble d'hypothèses est actualisé à chaque cycle, telles que la durée moyenne des contrats, la progression de la tarification basée sur les postes, et la part des acheteurs ajoutant des fonctionnalités de gestion organisationnelle, avant la finalisation des résultats.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les écarts inhabituels ne soient pas acceptés sans explication. Nous comparons les totaux du modèle à des signaux indépendants tels que les commentaires sur les budgets informatiques RH, les tendances de croissance des effectifs et le mix des abonnements cloud, puis nous examinons les écarts par région et par taille d'organisation avant validation finale.
Si des écarts importants apparaissent, les analystes recontactent les répondants concernés et revérifient les hypothèses clés telles que la pénétration, la tarification moyenne et le mix de déploiement afin de s'assurer que le changement est réel et non un artefact de données. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, et une revue finale avant livraison est réalisée afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché des logiciels de gestion RH pour le personnel et l'organisation selon Mordor Intelligence, comparé à d'autres estimations publiées
Les tailles de marché publiées pour les logiciels de gestion RH peuvent différer car la frontière de ce qui est comptabilisé n'est pas toujours la même, et parce que la tarification et l'adoption sont traitées différemment selon les modèles. Les différences peuvent également refléter la rapidité avec laquelle les hypothèses sont actualisées, en particulier lorsque la tarification des abonnements, le regroupement et le calendrier de migration vers le cloud évoluent au cours d'une année.
En suivant les règles d'inclusion au niveau des modules et en actualisant les hypothèses de pénétration et de prix de vente moyen (ASP) avec des vérifications d'entretiens actuelles, Mordor Intelligence maintient le total lié aux flux de travail relatifs au personnel et à l'organisation, plutôt que d'y intégrer des dépenses adjacentes liées aux talents ou uniquement à la paie, ce qui peut faire varier le chiffre global à la hausse ou à la baisse selon la manière dont d'autres tracent la limite.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,57 milliards USD (2026) | |
| Cabinet de conseil mondial A | 18,10 milliards USD (2026) | Utilise une frontière produit plus étroite mettant l'accent sur la tenue des dossiers RH de base, et applique un calendrier de migration vers le cloud conservateur qui réduit les revenus d'abonnement à court terme. |
| Association professionnelle B | 21,90 milliards USD (2026) | Inclut un panier plus large pouvant intégrer des dépenses et services technologiques RH adjacents, et utilise une croissance de prix implicite plus élevée basée sur les prix catalogue sans vérifications cohérentes des remises et renouvellements. |
L'écart entre les estimations s'explique principalement par les limites de périmètre et la manière dont la tarification et l'adoption sont mises à jour d'une année sur l'autre. Un modèle qui sépare les fonctionnalités relatives au personnel et à l'organisation des catégories adjacentes, puis recoupe les données de prix et de pénétration avec le comportement réel des acheteurs, tend à produire un chiffre plus stable qui peut être retracé à des variables claires et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des logiciels de gestion des ressources humaines (personnel et organisation) ?
Le marché des logiciels de gestion des ressources humaines (personnel et organisation) devrait enregistrer un CAGR de 10,29 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du marché des logiciels de gestion des ressources humaines (personnel et organisation) ?
SAP SE, UKG Inc., Workday, Inc., ADP, Inc. et Oracle Corporation sont les principales entreprises opérant sur le marché des logiciels de gestion des ressources humaines (personnel et organisation).
Quelle est la région à la croissance la plus rapide sur le marché des logiciels de gestion des ressources humaines (personnel et organisation) ?
Les Émirats arabes unis devraient croître au CAGR le plus élevé de 12,54 % sur la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des logiciels de gestion des ressources humaines (personnel et organisation) ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des logiciels de gestion des ressources humaines (personnel et organisation).
Quelles années ce rapport sur le marché des logiciels de gestion des ressources humaines (personnel et organisation) couvre-t-il ?
Le rapport couvre la taille historique du marché des logiciels de gestion des ressources humaines (personnel et organisation) pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des logiciels de gestion des ressources humaines (personnel et organisation) pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



