
Taille et parts du marché des logiciels en tant que service
Analyse du marché des logiciels en tant que service par Mordor Intelligence
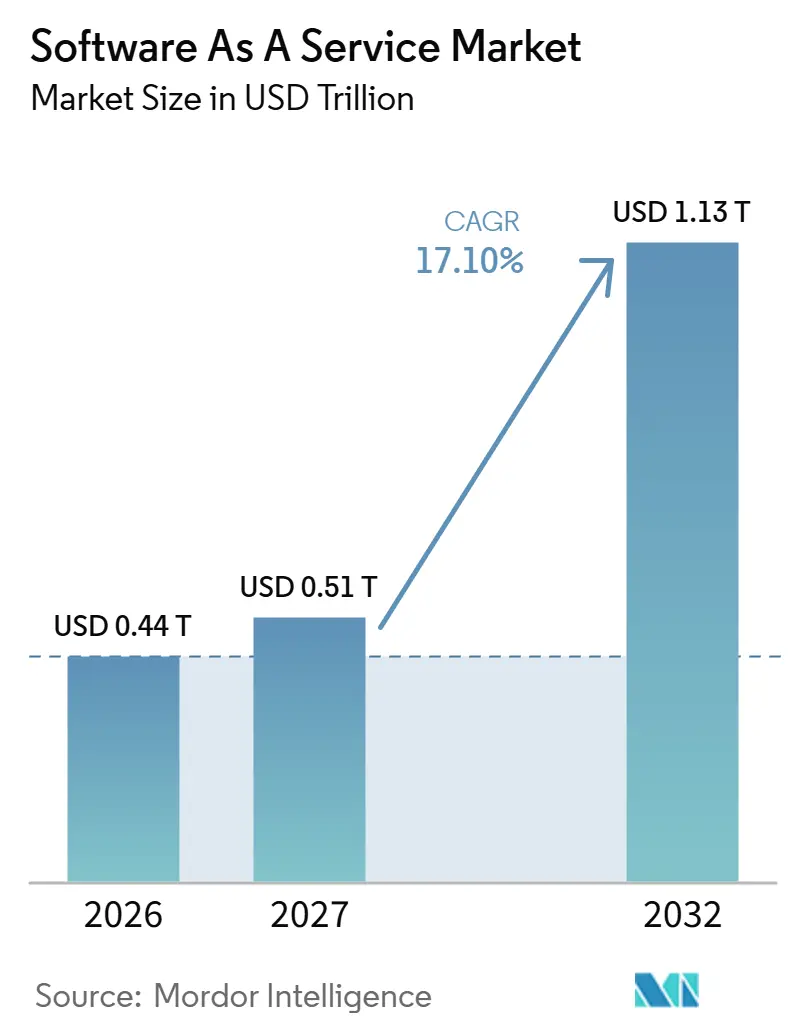
La taille du marché du Logiciel en tant que Service était évaluée à 435,4 milliards USD en 2026 et devrait croître de 511,8 milliards USD en 2027 pour atteindre 1,13 trillion USD d'ici 2032, avec un CAGR de 17,1 % durant la période de prévision (2027-2032).
La conception de plateformes cloud natives et les fonctionnalités d'IA payantes élargissent les services que les fournisseurs peuvent monétiser au sein des applications métier existantes. Les obligations contractuelles liées à la localisation pour les clients financiers couverts dans l'Union européenne, notamment en Allemagne, génèrent un travail de coordination supplémentaire lorsque les fournisseurs modifient leurs modalités de livraison. Les frictions liées à la migration peuvent freiner l'acquisition de nouveaux clients, car les acheteurs font face à des risques de perte de données et à des procédures de changement de fournisseur longues. Étant donné que les frictions liées à la migration peuvent limiter l'acquisition de nouveaux clients et que les obligations de notification de localisation ajoutent du travail lors de modifications des modalités de livraison, la vente de fonctionnalités payantes au sein de comptes établis offre aux fournisseurs une voie de croissance qui évite le changement vers un nouveau fournisseur.
Principaux enseignements du rapport
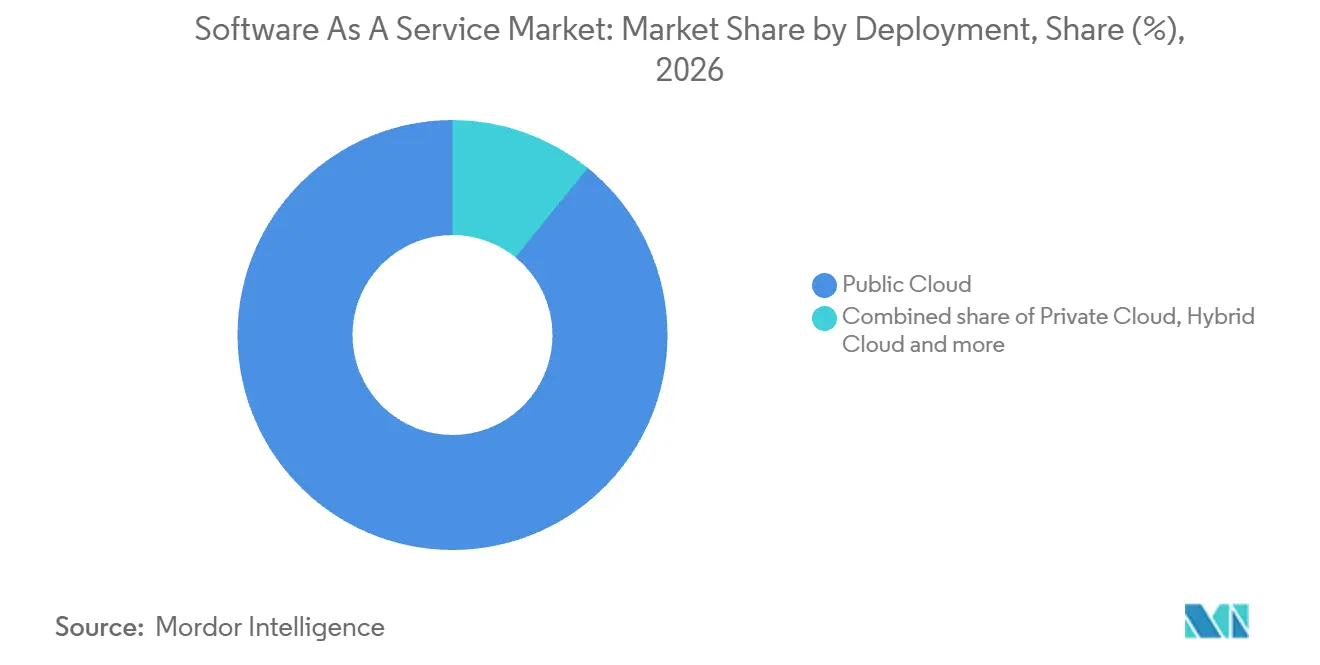
- Par déploiement, le cloud public détenait une part de marché du Logiciel en tant que Service de 89,17 % en 2026, tandis que le cloud hybride devrait être le segment à la croissance la plus rapide avec un CAGR de 21,3 % durant 2027-2032.
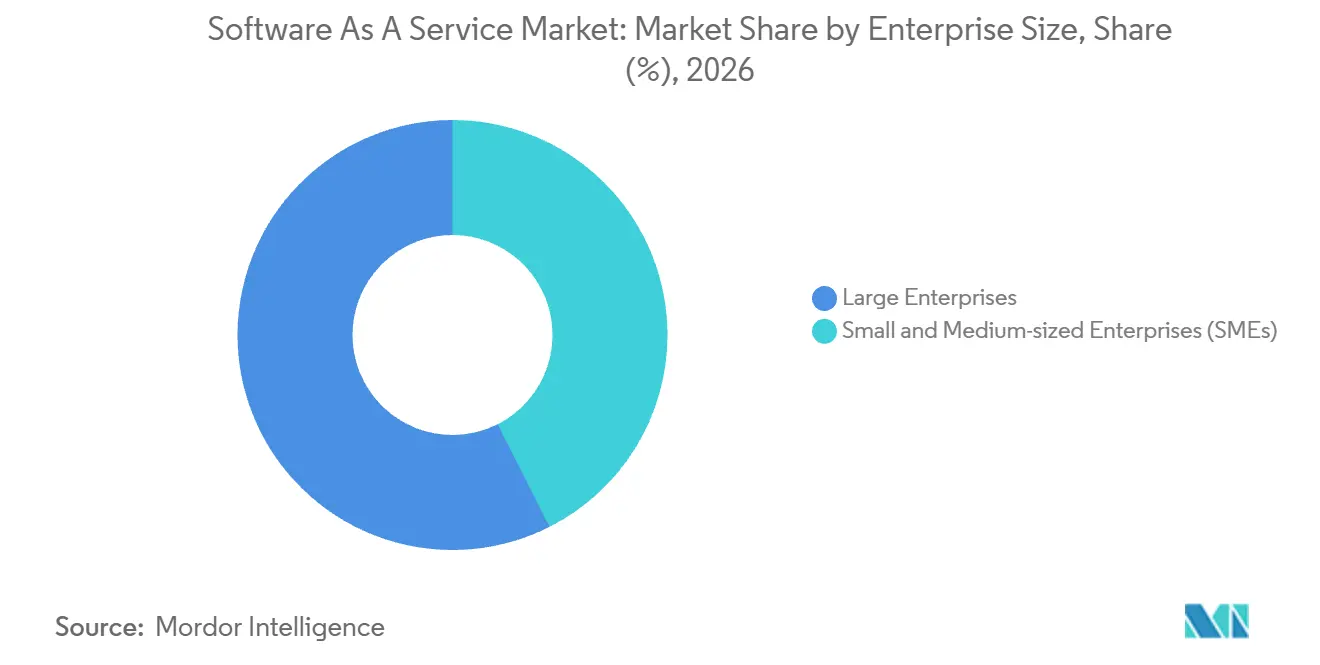
- Les grandes entreprises ont dominé la catégorie par taille d'entreprise avec une part de 57,46 % de la taille du marché du Logiciel en tant que Service en 2026, et les PME devraient se développer le plus rapidement avec un CAGR de 18,8 % durant 2027-2032.
- Parmi les types d'applications, le segment sécurité et conformité devrait connaître la croissance la plus rapide avec un CAGR de 23,6 % durant 2027-2032, tandis que la gestion de la relation client détenait la plus grande part des revenus à 24,16 % en 2026.
- La tarification par abonnement a dominé la catégorie des modèles de tarification avec 67,14 % des revenus en 2026, tandis que la tarification à l'usage est prévue pour croître le plus rapidement avec un CAGR de 27,1 % durant 2027-2032.
- Parmi les secteurs d'utilisateurs finaux, l'informatique et les télécommunications ont dominé avec 22,25 % des revenus en 2026, et le secteur de la santé et des sciences de la vie devrait connaître la croissance la plus rapide avec un CAGR de 22,4 % durant 2027-2032.
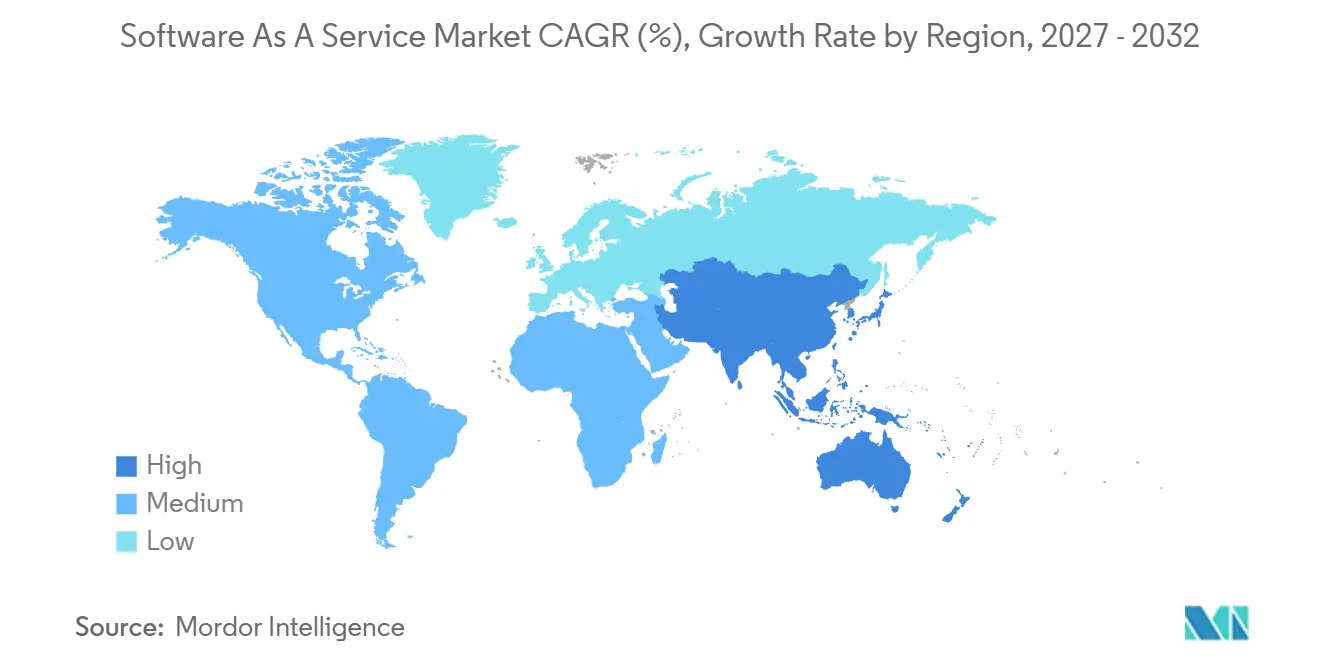
- Géographiquement, l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 18,4 % durant 2027-2032, tandis que l'Amérique du Nord a dominé avec 42,48 % des revenus en 2026.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des architectures cloud natives | +5.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation rapide des PME après la COVID | +4% | L'Union européenne | Court terme (≤ 2 ans) |
| Coûts initiaux inférieurs par rapport aux licences sur site | +3.5% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Extensions de revenus permises par l'IA générative | +5% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Logiciel en tant que Service à ultra-faible latence livré en périphérie | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de conformité en matière de comptabilité carbone | +1% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des architectures cloud natives
L'application partagée de la sécurité peut faciliter l'extension d'une plateforme SaaS distribuée sans avoir à reconstruire les contrôles pour chaque service. Salesforce a indiqué en novembre 2025 que son périmètre Hyperforce traitait plus de 20 trillions de transactions annuellement dans 17 pays et 25 régions. La société a mis en place un maillage de services avec des proxies sidecar, plaçant l'application de la sécurité dans la plateforme plutôt que dans les services individuels. Sa conception authentifiait, autorisait et chiffrait chaque connexion par défaut, avec un TLS mutuel pour chaque appel de service à service. Dans les enquêtes de la CNCF, les organisations d'utilisateurs finaux déclarant utiliser des techniques cloud natives pour la majeure partie ou la quasi-totalité du développement et du déploiement représentaient 54 % en 2023, 60 % en 2024 et 59 % en 2025. Cette base architecturale installée crée une ouverture pour des applications SaaS supplémentaires soutenues par des contrôles de plateforme partagés plutôt que par des services sécurisés séparément.
Numérisation rapide des PME après la COVID
La numérisation des petits employeurs s'étend aux ERP cloud payants, créant une ouverture spécifique aux applications pour les fournisseurs de logiciels métier. De 2023 à 2025, la part des entreprises de l'UE employant 10 à 49 personnes utilisant un logiciel ERP en tant que service cloud payant est passée de 9,82 % à 13,36 %. Pour les entreprises de l'UE employant 50 à 249 personnes, la part correspondante est passée de 19,37 % à 26,14 % sur la période 2023-2025. L'augmentation dans les deux catégories de taille montre que l'adoption s'étend à différentes échelles d'employeurs. Le taux d'utilisation plus élevé parmi les employeurs de taille moyenne soutient une proposition commerciale différente de celle du segment des petits employeurs à faible pénétration. Le segment des petits employeurs à faible utilisation laisse plus de place pour une première adoption, tandis que les entreprises de taille moyenne constituent une base de clients ERP cloud plus établie.
Coûts initiaux inférieurs par rapport aux licences sur site
Pour une petite entreprise qui peut se permettre un abonnement mensuel à une application mais pas un paiement important de licence sur site, la tarification d'entrée par abonnement peut transformer un achat différé en commande de logiciel. Le mécanisme de demande repose sur l'engagement initial plus faible nécessaire pour commencer à utiliser une application définie, les paiements d'abonnement ultérieurs étant liés à la continuité de l'accès. Un propriétaire introduisant une seule application métier peut donc évaluer son utilité avant de s'engager sur des dépenses supplémentaires pour d'autres utilisateurs ou fonctions. Pour le fournisseur, cette portée d'entrée plus étroite crée une relation payante initiale qui peut s'élargir grâce à des abonnements choisis séparément. Le gain commercial est l'accès à des acheteurs exclus par le paiement initial de la licence, avec une expansion dépendant de l'utilité démontrée de l'application.
Extensions de revenus permises par l'IA générative
L'IA générative crée une relation logicielle payante supplémentaire lorsque les acheteurs ajoutent des fonctionnalités d'IA aux applications utilisées pour le travail de connaissance. Microsoft a déclaré plus de 30 millions de licences payantes Microsoft 365 Copilot au T4 de l'exercice 2026, avec des ajouts nets de licences plus que doublés d'un trimestre à l'autre.[1] Salesforce a déclaré un chiffre d'affaires annuel récurrent d'Agentforce supérieur à 1,5 milliard USD, en hausse de plus de 240 % d'une année sur l'autre au T2 de l'exercice 2027. Cette mesure inclut les offres d'IA de Salesforce, Slackbot et Headless 360. Les extensions d'IA payantes peuvent donc élargir la portée commerciale d'une application sans obliger un client à remplacer le logiciel de base, faisant des fonctionnalités supplémentaires une source de demande aux côtés de l'adoption de nouvelles applications.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Barrières liées à la souveraineté des données et à la conformité | -1.5% | L'Union européenne | Moyen terme (2-4 ans) |
| Dépendance vis-à-vis du fournisseur et coûts de changement | -1% | L'Union européenne | Moyen terme (2-4 ans) |
| Contrôle FinOps freinant la prolifération des logiciels SaaS | -0.5% | Les pays d'Europe | Court terme (≤ 2 ans) |
| Mandats de cloud vert augmentant les coûts | -0.5% | À l'échelle nationale en Allemagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Barrières liées à la souveraineté des données et à la conformité
Les fournisseurs de SaaS au service des entités financières de l'UE couvertes font face à des obligations contractuelles concernant les lieux de prestation de services et de traitement des données. À compter du 17 janvier 2025, les contrats de services TIC pour les entités financières de l'UE couvertes doivent identifier les lieux de prestation de services et de traitement des données, y compris le stockage.[2] Ces contrats doivent exiger du prestataire qu'il donne un préavis s'il envisage de modifier les lieux de prestation. La disposition relative à la localisation couvre les régions ou pays où les fonctions contractées ou sous-traitées et les services TIC sont fournis. La coordination des modifications de livraison dans le cadre de ces engagements clients peut ajouter un travail de conformité chaque fois qu'un prestataire réorganise son empreinte de service. La sous-traitance ne supprime pas cette obligation de notification au client, laissant le fournisseur d'application avec un travail de conformité lorsque le changement de localisation proposé provient en amont.
Dépendance vis-à-vis du fournisseur et coûts de changement
Les coûts de changement de fournisseur SaaS dans l'UE impliquent la capacité à déplacer les données et les applications ainsi que le prix du départ. La Commission européenne identifie des frais élevés, des procédures longues et des obstacles à l'interopérabilité lorsque les clients changent de services de traitement de données de l'UE, y compris les SaaS. Les problèmes d'interopérabilité peuvent entraîner la perte de données et d'applications. Les fournisseurs SaaS couverts doivent proposer des interfaces ouvertes et, au minimum, exporter les données dans un format lisible par machine couramment utilisé. Le risque de perte d'informations peut néanmoins rendre coûteuse l'adoption d'un remplaçant nominalement moins cher. Des procédures de changement longues aggravent le risque lié à l'information, exposant les clients de l'UE à des délais de migration même lorsqu'un abonnement de remplacement coûte moins cher.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par déploiement :
contrats cloud public et environnements hybridesLe cloud public représentait une part de 89,17 % de la taille du marché du Logiciel en tant que Service en 2026, ce qui en fait le plus grand segment. Au T1 2026, Tyler Technologies a indiqué que la quasi-totalité de ses nouveaux contrats SaaS clients étaient déployés dans le cloud public. Ce schéma de contractualisation place les choix de déploiement au stade du nouveau compte, où un fournisseur peut aligner son offre commerciale sur une approche de livraison reproductible. La concentration des nouveaux contrats autour de ce modèle peut permettre à une expertise spécialisée en déploiement cloud public de soutenir des clients successifs, créant une base opérationnelle pour une adoption supplémentaire d'applications.
Le cloud hybride est le segment à la croissance la plus rapide, avec un CAGR projeté de 21,3 % durant 2027-2032. L'enquête 2026 de Parallels a révélé que 33 % des répondants professionnels de l'informatique déclaraient des charges de travail organisationnelles sur site et dans un seul cloud, sa définition du cloud hybride. Les répondants couvraient les États-Unis, le Royaume-Uni, l'Allemagne et d'autres pays. Cet environnement de charges de travail mixtes offre aux fournisseurs SaaS une opportunité d'application au sein d'organisations qui conservent des ressources locales, avec des choix de déploiement pertinents quant à la façon dont leurs offres s'intègrent aux opérations existantes. La coexistence donne aux fournisseurs accès aux acheteurs de logiciels cloud qui conservent des charges de travail sur site, sans faire d'une migration complète des charges de travail une condition d'adoption.

Par taille d'entreprise :
grands comptes et accès aux applications pour les PMELes grandes entreprises représentaient une part de marché du Logiciel en tant que Service de 57,46 % en 2026, ce qui en fait le plus grand segment. En août 2026, Workday a indiqué que plus de 65 % des entreprises du Fortune 500 utilisaient sa plateforme d'entreprise pour les ressources humaines, la finance et l'informatique. Servir des fonctions dans ces domaines donne à un fournisseur de plateforme plusieurs points d'entrée applicatifs au sein d'un même client d'entreprise, ce qui peut rendre le compte plus précieux que sa place dans un total de nombre de clients.
Les petites et moyennes entreprises (PME) constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 18,8 % durant 2027-2032. En 2025, 52 % des PME de l'UE employant 10 à 249 personnes ont acheté des services de cloud computing, couvrant les logiciels, la puissance de calcul et le stockage. Ces services donnent aux entreprises accès à des ressources informatiques tierces en lieu et place de la construction ou de l'expansion de leur propre infrastructure informatique. Dans ce segment, l'opportunité commerciale peut inclure l'ajout d'applications à une relation cloud payante existante ainsi que le service aux petits employeurs qui s'éloignent d'une infrastructure auto-provisionnée.
Par type d'application :
portée de la gestion de la relation client et expansion de la sécurité des identitésLa gestion de la relation client (GRC) était le plus grand segment, avec 24,16 % des revenus en 2026. HubSpot a déclaré 306 446 clients pour sa plateforme client, incluant la GRC intelligente et plusieurs hubs d'engagement, au 30 juin 2026. Cela donne à HubSpot plus d'une voie fonctionnelle vers une relation client, tout en plaçant la GRC dans une offre d'engagement client plus large. Le choix de l'acheteur entre une GRC dédiée et une plateforme client plus large dépend en partie de la valeur de la consolidation de plusieurs fonctions d'engagement dans une seule relation.
Les applications de sécurité et de conformité constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 23,6 % durant 2027-2032. Pour le T2 fiscal 2027, clos le 31 juillet 2026, le fournisseur de sécurité des identités SailPoint a déclaré 847 millions USD de chiffre d'affaires annuel récurrent SaaS, en hausse de 36 % d'une année sur l'autre.[3] Cette mesure annualise la valeur des contrats SaaS à la date de mesure. Son nombre de clients SaaS a augmenté de 16 % d'une année sur l'autre, et le chiffre d'affaires annuel récurrent par client SaaS a augmenté de 17 % pour dépasser 400 000 USD au cours du même trimestre. L'expansion de la sécurité des identités dans cet exemple a combiné une couverture client plus large avec une valeur de contrat annualisée plus élevée par compte, élargissant la base commerciale du fournisseur selon 2 dimensions.
Par modèle de tarification :
contrats récurrents et consommation flexibleLa tarification par abonnement était le plus grand segment, représentant 67,14 % des revenus en 2026. Salesforce a déclaré 39,4 milliards USD de chiffre d'affaires d'abonnements et de support pour l'exercice 2026, soit environ 95 % du chiffre d'affaires total et en hausse de 10 % d'une année sur l'autre. Cette mesure inclut les frais d'abonnement aux services cloud, les licences logicielles à terme et le support, les licences à terme représentant environ 6 % de la catégorie. La croissance provenait principalement de nouveaux clients, de mises à niveau et d'abonnements supplémentaires de clients existants, tandis que la tarification n'était pas un facteur déterminant. Cela illustre un modèle de revenus récurrents dans lequel l'acquisition de comptes et les engagements d'applications élargis peuvent contribuer à la croissance aux côtés de la relation d'abonnement initiale.
La tarification à l'usage est le segment à la croissance la plus rapide, avec un CAGR projeté de 27,1 % durant 2027-2032. En 2025, la plateforme SaaS d'observabilité et de sécurité de Datadog proposait des abonnements à usage engagé livrés selon l'utilisation et des abonnements mensuels basés sur l'utilisation. La majeure partie de ses revenus provenait d'abonnements annuels, et les arrangements liés à l'utilisation constituaient l'une des structures commerciales disponibles. L'exemple sépare la durée d'une relation client de l'activité utilisée pour déterminer la facturation. La croissance plus rapide prévue part d'une base de marché plus petite que la tarification par abonnement, Datadog illustrant comment les charges liées à l'utilisation peuvent s'élargir au sein d'une relation d'abonnement continue.
Par secteur d'utilisateur final :
applications cloud et systèmes cliniques hébergésL'informatique et les télécommunications constituaient le plus grand segment d'utilisateurs finaux, avec 22,25 % des revenus en 2026. En 2025, 44,59 % des entreprises de l'UE dans le secteur de l'information et de la communication employant au moins 10 personnes utilisaient un logiciel de gestion de la relation client en tant que service cloud payant. Parmi la même population, 33,06 % utilisaient des applications logicielles ERP en tant que service cloud payant en 2025. Vendre à ces entreprises signifie s'adresser aux fonctions internes de gestion des clients et de planification, offrant aux éditeurs d'applications des points d'entrée distincts au sein d'un secteur qui fournit également de la technologie.
Le segment à la croissance la plus rapide est la santé et les sciences de la vie, avec un CAGR projeté de 22,4 % durant 2027-2032. Le Hollywood Presbyterian Medical Center est passé au dossier médical électronique SaaS cloud natif d'Altera Digital Health, Paragon Denali, en août 2026. Le 28 avril 2025, le Conseil des superviseurs du comté de Contra Costa a autorisé l'exécution d'un contrat avec Epic Hosting, LLC, pour des logiciels de dossiers médicaux électroniques hébergés, la maintenance et le support pour Contra Costa Health. La période de service autorisée s'étend du 1er avril 2025 au 31 mars 2029. Ces exemples associent un support continu à des fonctionnalités cliniques hébergées, créant un rôle de service qui s'étend au-delà du changement de logiciel.
Analyse géographique
Marché du Logiciel en tant que Service en Amérique du Nord
L'Amérique du Nord détenait une part de 42,48 % de la taille du marché du Logiciel en tant que Service en 2026. Services publics et Approvisionnement Canada a attribué à Cornerstone on Demand un contrat SaaS Saba Cloud pour le Réseau d'apprentissage de la Défense du ministère de la Défense nationale. La livraison était spécifiée pour la région de la capitale nationale sur 24 mois, du 27 juillet 2025 au 26 juillet 2027. Cet achat montre comment un ministère de la défense peut acquérir un SaaS pour une fonction d'apprentissage spécialisée, créant une opportunité pour le fournisseur au niveau du programme.
Marché du Logiciel en tant que Service en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 18,4 % durant 2027-2032. En Australie, le fournisseur de logiciels de comptabilité cloud Xero a déclaré une croissance de 20 % de son chiffre d'affaires opérationnel pour l'exercice 2026, clos le 31 mars 2026, portée par une base de clients croissante, une activité de paiement de factures accrue et des changements de prix. La croissance en devises constantes était de 19 %, tandis qu'un NZD plus faible par rapport à l'AUD a eu un léger effet favorable sur le résultat déclaré. Le mix opérationnel de Xero comprenait des frais d'abonnement logiciel mensuels récurrents et des revenus de services connexes, de sorte que la croissance des clients et l'activité de paiement offrent des moyens distincts d'élargir une relation comptable.
Au Brésil, le SaaS était le modèle de revenus le plus utilisé parmi les startups recensées par Sebrae, un organisme privé à but non lucratif soutenant les petites entreprises, à 39,1 % dans les données collectées jusqu'en décembre 2025. En Europe, les entreprises de l'UE employant au moins 10 personnes dans les activités enquêtées utilisaient l'ERP cloud payant à 30,1 % et la gestion de la relation client à 27,9 % en 2025, établissant une base d'acheteurs pour les fournisseurs d'applications. Au Moyen-Orient, Cerillion a annoncé une transformation des logiciels de support aux opérations commerciales et aux opérations réseau pour l'opérateur télécom omanais Omantel en avril 2026, avec une livraison prévue via Cerillion Cloud hébergé dans Oman Data Park. En Afrique, l'Agence nationale de développement d'Afrique du Sud a attribué à Just Dynamics Software Solutions 36 mois de maintenance, de support et d'optimisation de l'intégration pour son environnement SaaS Microsoft Dynamics 365 Business Central en décembre 2025. Le déploiement hébergé prévu en Oman et l'attribution du support en Afrique du Sud autour d'un environnement SaaS existant favorisent des capacités de livraison locale différentes.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue d'un processeur SaaS d'entreprise gérant des données personnelles de clients et une livraison transfrontalière. La sécurité contractuelle, les mécanismes de transfert et la responsabilité des informations clients déterminent le travail commercial attaché à une relation d'application. Les différences pertinentes incluent les obligations contractuelles envers les clients, les canaux d'exportation conditionnels et les étapes d'approbation supplémentaires pour les flux de données couverts.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce (FTC) | ANPD | Autorités de protection des données au niveau des États | Administration du cyberespace de Chine (CAC) | Autorité saoudienne des données et de l'IA (SDAIA) | Régulateur de l'information |
| Instruments clés ou orientation | Règle de protection de la FTC, 16 CFR Partie 314 | LGPD ; Résolution 19/2024 ; reconnaissance d'adéquation UE 2026 | Contrats de sous-traitance RGPD ; omnibus numérique UE en attente | Dispositions transfrontalières 2024 ; mesures de certification d'exportation 2026 | Loi sur la protection des données personnelles ; réglementations d'application et de transfert | POPIA Sections 21 et 72 |
| Effet commercial | Les clients financiers relevant de la juridiction de la FTC doivent contractualiser les garanties du prestataire et exercer une surveillance basée sur les risques | Les responsables du traitement vérifient la base et le mécanisme de transfert international ; les sous-traitants fournissent les informations nécessaires | Les responsables du traitement précisent les obligations du sous-traitant dans des contrats contraignants | Les exportations de données couvertes suivent les canaux d'évaluation, de contrat standard ou de certification applicables, sous réserve d'exemptions | Les responsables du traitement doivent satisfaire aux conditions de sécurité, de minimisation et de confidentialité pour les transferts de données personnelles étrangères | Les parties responsables utilisent des contrats écrits pour la sécurité des opérateurs ; les opérateurs les notifient immédiatement dès qu'ils ont des motifs raisonnables de croire qu'un accès ou une acquisition non autorisés de données personnelles s'est produit |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Assouplissement | Assouplissement | Sans changement | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||||||
La surveillance des prestataires basée sur les risques aux États-Unis, les canaux d'exportation dépendant du volume en Chine et les transferts de traitement central conditionnels en Arabie saoudite soutiennent la continuité dans leurs cadres respectifs. La proposition d'omnibus numérique en attente de la Commission européenne, qui simplifierait les règles numériques de l'UE applicables en Allemagne, et la reconnaissance par l'ANPD en 2026 de l'Union européenne comme adéquate pour les transferts couverts en provenance du Brésil soutiennent un assouplissement, les responsabilités contractuelles de sous-traitance et autres responsabilités LGPD existantes se poursuivant. Les contrats écrits de sécurité des opérateurs et les obligations de notification immédiate d'Afrique du Sud sous-tendent sa notation actuelle. Le Régulateur de l'information d'Afrique du Sud a décrit des propositions à l'étude en août 2026 qui remplaceraient le délai de grâce pour les avis d'application par des amendes immédiates, et il prévoit de soumettre les amendements proposés à la POPIA au Ministre pour examen au quatrième trimestre de son année de performance 2026/27.
Étapes de la chaîne de valeur
La comparaison suit la capacité cloud, la fourniture d'applications et la mise en œuvre client pour montrer où les fournisseurs génèrent des revenus tout au long d'une relation de service SaaS. Salesforce identifie la capacité des hyperscalers et les espaces de colocation loués parmi ses dépendances en amont. L'approvisionnement en hébergement et l'expertise applicative s'inscrivent dans des relations commerciales distinctes, ce qui fait des revenus d'abonnement l'une des composantes des gains de la chaîne. La mise en œuvre et l'optimisation continue créent un autre rôle de services autour du déploiement client, illustré par le travail d'Accenture pour Salesforce.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture de capacité cloud | Fournisseurs de services cloud tels que Microsoft | Revenus des services cloud | Dépendance à la capacité d'hébergement allouée | Qualifier des sources de capacité alternatives |
| Fourniture d'applications | Fournisseurs d'applications cloud tels que Microsoft, Salesforce | Revenus d'abonnements et de support applicatif | Maintien de la capacité d'ingénierie applicative | Documenter les opérations applicatives et élargir la couverture de l'équipe formée |
| Mise en œuvre et optimisation | Partenaires de mise en œuvre tels qu'Accenture | Revenus de conseil et de services de mise en œuvre | Charge de travail de mise en œuvre spécifique au projet | Standardiser les tâches de projet reproductibles et maintenir la capacité d'optimisation post-lancement |
| Source: Mordor Intelligence | ||||
La relation applicative et la relation de mise en œuvre peuvent placer les gains dans des entreprises différentes. Les services de mise en œuvre et d'optimisation donnent aux intégrateurs tels qu'Accenture un rôle générateur de revenus distinct des revenus d'abonnements et de support de Salesforce. L'expansion menée par les partenaires sépare l'opportunité de servir davantage de comptes de l'opportunité de conserver les dépenses de mise en œuvre de chaque compte.
Paysage concurrentiel
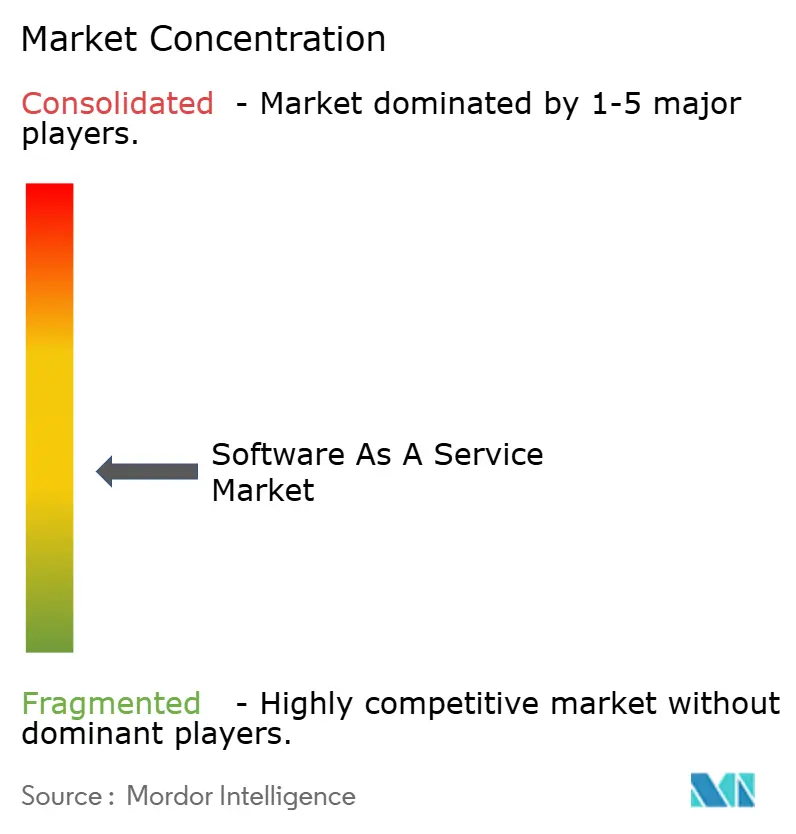
Le champ concurrentiel combine plusieurs grands portefeuilles d'applications avec des canaux de revente, laissant de la place aux spécialistes aux côtés de Microsoft, Salesforce, Oracle, SAP et IBM. Le chiffre d'affaires de Microsoft Dynamics 365 a augmenté de 18 % pour l'exercice 2026, soit 15 % en devises constantes, sur un portefeuille incluant ERP, GRC, Power Apps et Power Automate. En 2025, Salesforce a dominé les fournisseurs mondiaux de GRC avec une part de 20 % du marché GRC d'IDC, couvrant les applications de vente, marketing, service client, centre de contact, publicité et commerce numérique. En juin 2025, IBM a identifié Rocket Software comme revendeur utilisant ses solutions SaaS watsonx pour la productivité par IA générative. La croissance de Microsoft sur un portefeuille multi-applications et le leadership de Salesforce en GRC illustrent l'échelle des suites, tandis que l'exemple du revendeur d'IBM en juin 2025 illustre une voie distincte pour proposer le SaaS watsonx.
Le contrôle opérationnel offre aux fournisseurs d'applications une deuxième façon de concourir pour les clients dont les exigences vont au-delà des fonctionnalités logicielles. Oracle a déclaré un chiffre d'affaires des applications cloud (SaaS) de 4,2 milliards USD au T1 de l'exercice 2027, en hausse de 10 % d'une année sur l'autre. En février 2025, Oracle a rendu la suite Fusion Cloud Applications disponible sur le cloud souverain de l'UE dans les 27 États membres de l'UE, couvrant les données de finance, ressources humaines, chaîne d'approvisionnement, fabrication et expérience client. La plateforme était localisée dans l'UE, avec la propriété, l'exploitation et la gestion assurées par des entités juridiques constituées dans l'UE et une gestion par du personnel basé dans l'UE. La structure opérationnelle de l'UE offre aux acheteurs sensibles à la souveraineté une base supplémentaire pour choisir les applications d'Oracle.
L'expansion de l'ERP cloud offre aux fournisseurs d'applications établis une autre base pour concourir pour les relations d'entreprise et les fonctions métier qui y sont attachées. SAP a déclaré une croissance du chiffre d'affaires de la suite Cloud ERP de 25 % au T2 2026, soit 27 % en devises constantes. Un spécialiste approchant un client d'une telle suite doit choisir entre remplacer la plateforme plus large et répondre à un besoin d'application délimité. L'expansion déclarée de SAP renforce l'argument en faveur d'une offre d'application étroitement définie qui complète une suite ERP plutôt que d'en exiger le remplacement intégral.
Leaders du secteur du Logiciel en tant que Service
-
Microsoft
-
Salesforce
-
Oracle
-
SAP
-
IBM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Logiciel en tant que Service Entreprises couvertes dans ce rapport
- Microsoft
- Salesforce
- Oracle
- SAP
- IBM
- ServiceNow
- Atlassian
- Intuit
- Adobe
- Google (Alphabet)
- Workday
- Zoom Communications
- Dropbox
- HubSpot
- Shopify
- Zendesk
- Snowflake
- Alteryx
- ServiceTitan
- BambooHR
Principales opportunités pour les acteurs du marché
La comparaison identifie les voies de vente SaaS à court terme pour les fournisseurs qualifiés du secteur public britannique et une voie d'entrée ultérieure pour les participants potentiels. G-Cloud 15 a été lancé en août 2026 et comprend le Lot 2b pour les applications hébergées dans le cloud. Les catégories d'acheteurs éligibles comprennent l'administration centrale, les collectivités locales, la santé et l'éducation. Les ouvertures commerciales diffèrent selon la portée de l'application et selon que le fournisseur dispose déjà d'un accès au cadre.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Abonnements GRC pour le secteur public | Voie d'achat SaaS dédiée dans le cadre de G-Cloud 15 | Organismes gouvernementaux centraux et locaux éligibles | Développer des propositions GRC ciblées dans le cadre des offres de cadre existantes | Différenciation au-delà de l'éligibilité de base au cadre | Fournisseurs de GRC déjà qualifiés pour les services de cadre pertinents |
| SaaS d'administration du personnel institutionnel | Les acheteurs de la santé et de l'éducation peuvent utiliser le lot SaaS | Organismes de santé et d'éducation éligibles | Proposer des abonnements de gestion du capital humain autour d'une fonction définie de gestion du personnel institutionnel | Démontrer l'adéquation technique et une portée de service crédible | Fournisseurs de gestion du capital humain disposant d'un accès au cadre pertinent |
| Préparation à l'entrée pour les nouveaux fournisseurs SaaS | Réouverture programmée 18 et 36 mois après le 6 août 2026 | Fournisseurs potentiels au service d'acheteurs du secteur public éligibles | Préparer des capacités SaaS documentées et des propositions de prix pour les fenêtres programmées | Les candidatures des fournisseurs sont fermées | Participants potentiels au cadre SaaS |
| Source: Mordor Intelligence | |||||
L'accès au cadre trace la frontière commerciale entre les fournisseurs qui poursuivent les exigences des acheteurs et ceux qui se préparent pour une entrée ultérieure. L'évaluation des fournisseurs 2026 portait sur la qualité, la capacité technique et le prix. Pour les nouveaux entrants, la préparation à la première réouverture programmée, 18 mois après le début d'août 2026, est prioritaire par rapport à une candidature immédiate pendant que l'entrée des fournisseurs est fermée.
Développements industriels récents dans Marché du Logiciel en tant que Service
- Oct 2026 : Microsoft 365 G7 est devenu disponible pour les clients éligibles du Government Community Cloud aux États-Unis le 1er octobre, avec des options d'achat supplémentaires prévues pour le 1er novembre.
- Août 2026 : L'Agence commerciale du gouvernement britannique a lancé G-Cloud 15, un cadre d'approvisionnement cloud pour le secteur public d'une durée de 4 ans évalué à environ 14 milliards GBP (18,8 milliards USD), avec le Lot 2b pour les applications SaaS hébergées dans le cloud.
- Avr 2026 : Cerillion a annoncé une transformation des logiciels de support aux opérations commerciales et aux opérations réseau pour l'opérateur télécom omanais Omantel, avec une livraison SaaS prévue via Cerillion Cloud hébergé dans Oman Data Park.
Marché du Logiciel en tant que Service Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du Logiciel en tant que Service mesure les dépenses annuelles en logiciels d'application commerciaux fournis en tant que service via des environnements cloud publics, privés ou hybrides dans le monde entier. Il comptabilise les frais d'accès et d'utilisation du logiciel, y compris les charges d'abonnement et d'utilisation.
Exclusions du périmètre : la Plateforme en tant que Service, l'Infrastructure en tant que Service, les licences perpétuelles sur site et les frais de conseil en mise en œuvre distincts sont exclus.
Aperçu de la segmentation
- Par déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par taille d'entreprise
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par type d'application
- Gestion de la relation client (CRM)
- Planification des ressources d'entreprise (ERP)
- Gestion du capital humain (GCH/GRH)
- Collaboration et productivité
- Informatique décisionnelle et analytique
- Sécurité et conformité
- Autres applications
- Par modèle de tarification
- Basé sur l'abonnement
- À l'usage / Paiement à la consommation
- Freemium et par paliers
- Par secteur d'utilisateur final
- Informatique et télécommunications
- Banque, services financiers et assurance (BFSI)
- Commerce de détail et commerce électronique
- Santé et sciences de la vie
- Fabrication
- Autres secteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources officielles telles que la publication 2025 d'Eurostat sur le cloud payant, ses métadonnées TIC d'entreprise, ses tableaux d'intégration du commerce électronique et le manuel des compilateurs 2025 fournissent des indicateurs d'utilisation au niveau des applications, la population enquêtée et les règles de comparabilité, les schémas d'applications et de taille d'entreprise, ainsi que la distinction entre l'utilisation d'applications cloud et les services d'infrastructure. Ensemble, ces sources officielles fournissent les signaux d'adoption et de mix d'applications qui alimentent les variables de part dans le modèle de dimensionnement.
Les dépôts de sociétés et les documents destinés aux investisseurs, tels que le rapport annuel 2025 de Microsoft, aident à séparer les revenus d'abonnement des catégories cloud plus larges, tandis que la presse réputée et les communications des entreprises peuvent recouper les changements de produits, de tarification et de reporting. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes rechercheraient les perspectives des dirigeants de fournisseurs SaaS, des responsables produits et financiers, des acheteurs d'entreprise en matière d'approvisionnement et d'informatique, ainsi que des spécialistes des canaux ou de la mise en œuvre dans les régions APAC, EMEA et Amériques. Ils testeraient les estimations secondaires de l'adoption des comptes payants, du mix d'applications, de la taille des clients, de la tarification, du déploiement et de la distribution régionale, et sonderaient les différences entre l'accès aux applications facturé et l'infrastructure ou la mise en œuvre facturées séparément. Là où les rapports publics laissent un écart, les explications des répondants guideraient un suivi ciblé et seraient triangulées avec les dépôts, les statistiques officielles d'adoption en entreprise et les agrégations indépendantes de fournisseurs avant que les hypothèses n'entrent dans la prévision.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 15 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 35 % |
| Acteurs plus petits : 15 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
En utilisant 2026 comme année de base et en déclarant les dépenses SaaS mondiales annuelles en USD, le modèle estime d'abord le total de manière descendante à partir des revenus attribuables aux applications commerciales livrées dans le cloud, en séparant les charges d'abonnement et d'utilisation facturées de l'infrastructure non comptabilisée et de la mise en œuvre achetée séparément. L'analyse de scénarios prévoit 2027-2032 en faisant varier les dépenses en logiciels d'entreprise, l'adoption d'applications cloud payantes par fonction et taille d'entreprise, la monétisation par licences, l'utilisation et les frais réalisés, ainsi que le mix de livraison public, privé et hybride. Les parts d'applications, de taille de client, de tarification, de secteur vertical et de région s'appuient sur des enquêtes officielles d'adoption du cloud payant, des communications de fournisseurs et des schémas d'utilisation des clients, puis sont vérifiées pour leur cohérence avec le total mondial et avec les ensembles de parts connexes. Des agrégations sélectives de fournisseurs et des frais annuels échantillonnés multipliés par les licences ou comptes payants et l'utilisation observée fournissent des vérifications ascendantes. Lorsque les communications mélangent le SaaS applicatif avec les revenus de plateforme, le SaaS attribuable est isolé dans la mesure du possible et l'incertitude résiduelle est testée par des scénarios bornés, tandis que les répondants primaires vérifient les prévisions au niveau des variables et contestent les écarts importants.
Cycle de validation des données et de mise à jour
Les analystes triangulent les communications de revenus des fournisseurs, les mesures officielles d'adoption en entreprise, les indicateurs de tarification et d'utilisation, et les signaux de demande régionale, puis examinent les anomalies et les écarts importants par rapport aux périodes précédentes avant la validation par révision des sources, révision du modèle et révision par un analyste senior. Une source est recontactée lorsque les définitions, le calendrier ou l'attribution restent peu clairs. Les données probantes sont actualisées annuellement, réexaminées entre les cycles après des événements importants sur le marché ou dans le domaine réglementaire, et font l'objet d'une nouvelle révision avant la livraison.
Taille du marché du Logiciel en tant que Service de Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du Logiciel en tant que Service mesure les dépenses annuelles en logiciels d'application commerciaux fournis en tant que service via des environnements cloud publics, privés ou hybrides dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Lorsque les communications mélangent le SaaS applicatif avec les revenus de plateforme, le SaaS attribuable est isolé dans la mesure du possible et l'incertitude résiduelle est testée par des scénarios bornés, tandis que les répondants primaires vérifient les prévisions au niveau des variables et contestent les écarts importants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 511,8 milliards USD (2027) | |
| Consultance mondiale A | 408 milliards USD (2025) | Sur la base de son année de référence 2025, cette estimation est inférieure de 20,3 % à la valeur 2027 de ce rapport de 511,8 milliards USD, 2 ans plus tard. L'année de base 2025 précède l'année courante 2027 du rapport de deux ans, de sorte que l'estimation reflète un pool de revenus antérieur. |
| Consultance mondiale B | 370,28 milliards USD (2025) | Sur la base de son année de référence 2025, cette estimation est inférieure de 27,7 % à la valeur 2027 de ce rapport de 511,8 milliards USD, 2 ans plus tard. L'estimation se concentre sur les applications d'entreprise critiques pour l'activité et utilise une année de base 2025, deux éléments qui peuvent contribuer à une valeur inférieure à celle du pool d'applications commerciales plus large mesuré pour 2027. |
Les analystes de Mordor Intelligence triangulent les communications de revenus des fournisseurs, les mesures officielles d'adoption en entreprise, les indicateurs de tarification et d'utilisation, et les signaux de demande régionale, puis examinent les anomalies et les écarts importants par rapport aux périodes précédentes avant la validation par révision des sources, révision du modèle et révision par un analyste senior.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du Logiciel en tant que Service et sa croissance attendue ?
Il est estimé à 511,8 milliards USD en 2027 et devrait atteindre 1,13 trillion USD d'ici 2032, avec un CAGR de 17,1 % durant 2027-2032.
Quelles forces soutiennent la demande de SaaS ?
Les extensions d'IA payantes et l'utilisation de l'ERP cloud par les PME élargissent la demande d'applications. Microsoft a déclaré plus de 30 millions de licences payantes Microsoft 365 Copilot au T4 de l'exercice 2026.
Quel modèle de déploiement SaaS domine les revenus et lequel devrait croître le plus rapidement ?
Le cloud public représentait 89,17 % des revenus en 2026. Le cloud hybride devrait croître le plus rapidement avec un CAGR de 21,3 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de SaaS ?
Microsoft, Salesforce, Oracle, SAP et IBM sont les principaux fournisseurs.
Comment la conformité peut-elle affecter la livraison SaaS aux institutions financières ?
À compter du 17 janvier 2025, les contrats de services TIC des entités financières de l'UE couvertes doivent identifier les lieux de prestation de services et de traitement des données et exiger des prestataires qu'ils donnent un préavis des modifications de localisation proposées. Ces exigences peuvent ajouter un travail de coordination lorsque les lieux de livraison changent.
Quelles régions dominent les revenus SaaS et la croissance prévue ?
L'Amérique du Nord a dominé avec 42,48 % des revenus en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 18,4 % durant 2027-2032.