
Taille et part du marché de l'intégration et de la gestion des services
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.46 Milliards de dollars |
| Taille du Marché (2031) | 8.49 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intégration et de la gestion des services par Mordor Intelligence
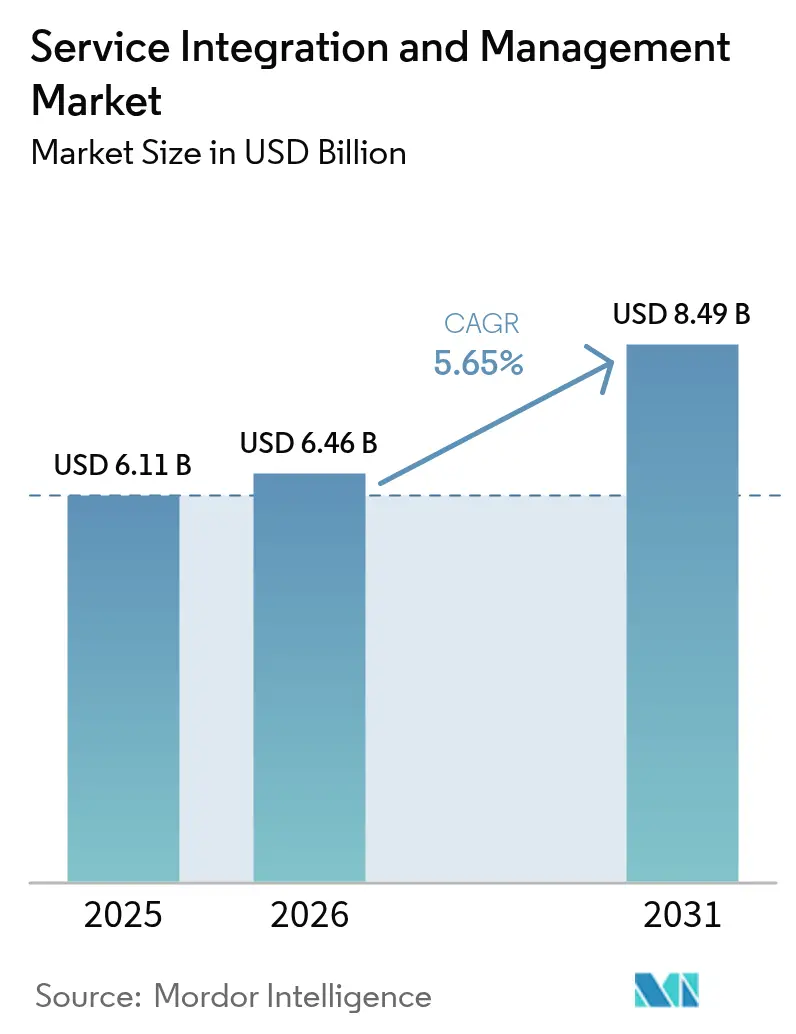
La taille du marché mondial de l'intégration et de la gestion des services en 2026 est estimée à 6,46 milliards USD, en progression par rapport à la valeur de 2025 de 6,11 milliards USD, avec des projections pour 2031 indiquant 8,49 milliards USD, soit une croissance à un TCAC de 5,65 % sur la période 2026-2031. La dépendance croissante aux parcs informatiques hybrides, l'utilisation moyenne de 2,6 fournisseurs de cloud public et le renforcement du contrôle réglementaire contraignent les entreprises à adopter des plateformes d'orchestration unifiées qui améliorent la coordination des fournisseurs et la conformité aux accords de niveau de service.[1]IBM Security, "Rapport sur le coût d'une violation de données 2024," IBM.com L'essor des déploiements d'applications cloud natives, notamment celles impliquant des microservices conteneurisés, intensifie les points de contact d'intégration et accroît la demande de cartographie des services en temps réel. Les entreprises reconnaissent également que la supervision cloisonnée traditionnelle des fournisseurs prolonge la résolution des incidents et alourdit les coûts de gouvernance, renforçant ainsi la nécessité de cadres SIAM centralisés et pilotés par l'automatisation qui préservent la continuité des activités dans des environnements distribués.
Principaux enseignements du rapport
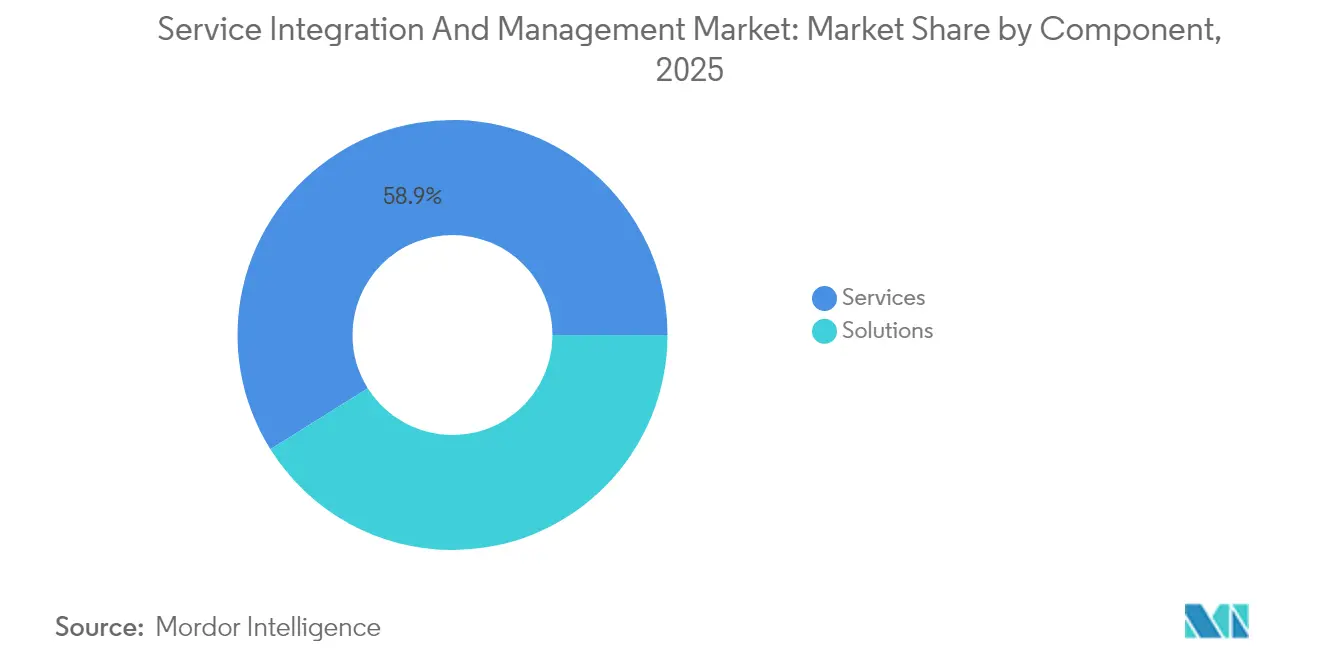
- Par composant, les services ont représenté 58,92 % du chiffre d'affaires 2025 du marché de l'intégration et de la gestion des services ; cependant, le segment des solutions se développe au rythme le plus rapide, avec un TCAC de 6,42 % jusqu'en 2031.
- Par modèle de service, le modèle à fournisseur hybride a dominé avec une part de 39,20 % du marché de l'intégration et de la gestion des services en 2025, tandis que le modèle d'intégrateur de services interne devrait progresser à un TCAC de 7,29 % jusqu'en 2031.
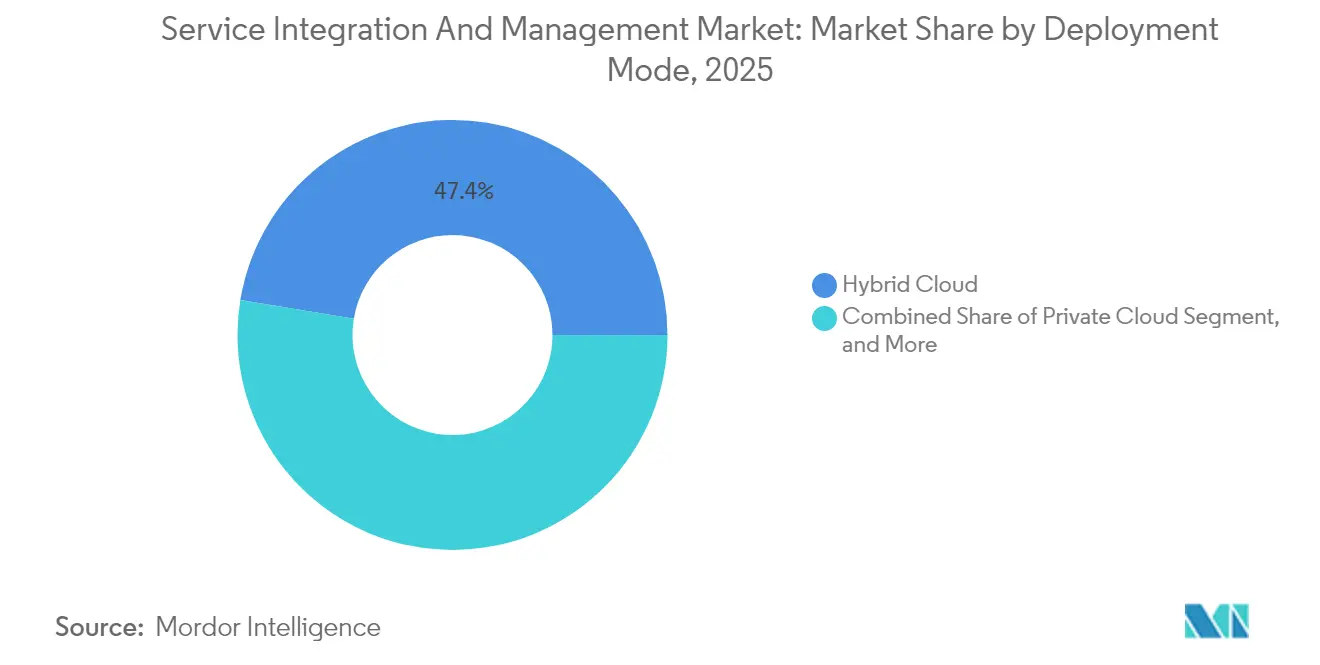
- Par mode de déploiement, le cloud hybride a représenté 47,40 % des déploiements 2025 du marché de l'intégration et de la gestion des services ; les déploiements en cloud public s'accélèrent à un TCAC de 7,66 %.
- Par taille d'organisation, les grandes entreprises ont capté 67,12 % de la demande 2025 du marché de l'intégration et de la gestion des services ; l'adoption par les PME progresse à un TCAC de 6,29 % à mesure que les offres par abonnement abaissent les barrières à l'entrée.
- Par secteur d'activité des utilisateurs finaux, le BFSI a dominé l'adoption, avec une part de 27,08 % du marché de l'intégration et de la gestion des services en 2025. En revanche, le secteur de la santé a affiché la croissance la plus rapide, avec un TCAC de 8,07 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 35,91 % du chiffre d'affaires 2025 du marché de l'intégration et de la gestion des services, mais la région Asie-Pacifique devrait croître à un TCAC de 6,98 %, réduisant l'écart de leadership.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'intégration et de la gestion des services
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité croissante de l'externalisation informatique multi-fournisseurs | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Essor des architectures de microservices cloud natifs | +1.0% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de plateformes unifiées de gouvernance des accords de niveau de service | +0.8% | Mondial, notamment dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Accélération de la transformation numérique dans les secteurs réglementés | +0.7% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption du modèle d'exploitation en travail hybride | +0.5% | Mondial, adoption précoce dans les marchés développés | Court terme (≤ 2 ans) |
| Adoption de l'AIOps pour l'orchestration proactive des services | +0.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante de l'externalisation informatique multi-fournisseurs
Les entreprises gèrent généralement 5 à 7 fournisseurs informatiques majeurs ainsi que de nombreux fournisseurs de niche, générant des points de contact d'intégration exponentiels que la gestion traditionnelle des fournisseurs ne peut pas contrôler efficacement. L'étude IBM de 2024 révèle que les organisations comptant quatre fournisseurs principaux ou plus supportent des frais généraux opérationnels supérieurs de 40 % et des délais de résolution des pannes plus longs de 60 à 80 %, soulignant les risques financiers associés à une gouvernance fragmentée. Les plateformes SIAM établissent une visibilité sur un tableau de bord unique, des indicateurs clés de performance standardisés et des protocoles d'évitement des litiges qui éliminent les renvois de responsabilité, accélèrent l'isolation des causes profondes et renforcent les pistes d'audit de conformité au sein de l'écosystème de fournisseurs.
Essor des architectures de microservices cloud natifs
La pénétration de Kubernetes a atteint 96 % en 2024, mais les charges de travail conteneurisées génèrent des dépendances de services transitoires couvrant des clusters sur site et plusieurs clouds publics.[2]Cloud Native Computing Foundation, "Enquête annuelle CNCF 2024," CNCF.io Les catalogues ITSM conventionnels deviennent obsolètes dans ce paysage fluide. Les solutions SIAM modernes intègrent la découverte de services en temps réel, la cartographie automatisée des dépendances et une orchestration pilotée par des politiques qui recalibre dynamiquement les niveaux de performance de référence à mesure que les microservices évoluent, garantissant une expérience utilisateur cohérente malgré les changements fréquents d'infrastructure.
Demande croissante de plateformes unifiées de gouvernance des accords de niveau de service
Les entreprises exigent de plus en plus des garanties de performance granulaires de bout en bout, mais les accords de niveau de service disparates des fournisseurs entravent la responsabilisation. Les suites SIAM avancées ingèrent la télémétrie au-delà des frontières des fournisseurs, corrèlent les événements et génèrent automatiquement des tableaux de bord de conformité qui satisfont les auditeurs dans les secteurs réglementés tels que la banque et la santé. La gouvernance unifiée atténue les clauses de pénalité en cascade déclenchées par les violations des accords de niveau de service, renforçant la confiance des dirigeants dans les modèles d'exploitation multi-sources.
Accélération de la transformation numérique dans les secteurs réglementés
Le BFSI et le secteur de la santé doivent moderniser leurs parcs informatiques hérités tout en respectant les normes PCI DSS, SOX, HIPAA et les mandats émergents en matière de banque numérique. Les cadres SIAM superposent les fondements ITIL et ISO 20000 avec des contrôles de conformité spécifiques aux secteurs verticaux, garantissant une gouvernance des données transparente à mesure que les charges de travail traversent les clouds hybrides.[3]Organisation internationale de normalisation, "ISO/IEC 20000-1:2018," ISO.org La surveillance continue, la remédiation automatisée et les journaux d'audit immuables font du SIAM un élément essentiel pour maintenir l'élan de la transformation sans compromettre la posture réglementaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de professionnels qualifiés en SIAM | -0.8% | Mondial, aiguë en Asie-Pacifique et dans les marchés émergents | Long terme (≥ 4 ans) |
| Absence de cadres mondiaux standardisés pour les accords de niveau de service | -0.6% | Mondial ; variations de conformité régionales | Moyen terme (2-4 ans) |
| Défis d'interopérabilité des chaînes d'outils héritées | -0.5% | Mondial, concentré dans les environnements informatiques matures | Moyen terme (2-4 ans) |
| Perte perçue du contrôle direct des fournisseurs | -0.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels qualifiés en SIAM
La demande de talents en SIAM dépasse l'offre d'environ 40 % en Amérique du Nord et en Europe, entraînant des cycles de mise en œuvre prolongés de 18 à 24 mois pour de nombreux programmes. Les praticiens efficaces combinent une expertise approfondie en ITSM, une maîtrise de l'architecture cloud et des capacités de négociation avec les fournisseurs, des compétences rarement réunies en une seule ressource. Les entreprises créent des académies internes et financent des certifications externes pour combler l'écart, mais les contraintes de capacité à court terme alourdissent les structures de coûts et ralentissent le délai de création de valeur.
Absence de cadres mondiaux standardisés pour les accords de niveau de service
Les multinationales peinent à harmoniser les bases de mesure car les accords de niveau de service des fournisseurs diffèrent selon la région, le secteur et le niveau de service. Les modèles de réconciliation personnalisés alourdissent les frais généraux de gouvernance et obscurcissent les comparaisons de performance objectives. Bien qu'ITIL et ISO 20000 fournissent des modèles, leur périmètre ne couvre pas les métriques de latence des microservices ni les engagements relatifs aux charges de travail multi-cloud, perpétuant ainsi la fragmentation et limitant l'efficacité des analyses comparatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la dynamique s'oriente vers des solutions centrées sur l'automatisation
La tranche des services a représenté 58,92 % du chiffre d'affaires 2025, grâce à des engagements de gestion du changement à forte composante conseil. Cependant, les solutions centrées sur les plateformes évoluent plus rapidement à un TCAC de 6,42 %, signalant un pivot des entreprises vers l'automatisation à mesure que les écosystèmes multi-fournisseurs s'étendent. La taille du marché de l'intégration et de la gestion des services pour les solutions devrait atteindre 3,64 milliards USD d'ici 2031, reflétant un fort appétit pour les moteurs de gouvernance préconfigurés qui réduisent la dépendance à l'expertise humaine rare. Les modules d'orchestration pilotés par l'IA, les architectures API-first et les packs de conformité prêts à l'emploi réduisent le temps de configuration et facilitent l'intégration en libre-service, rendant les investissements technologiques plus attractifs que les honoraires de conseil récurrents.
Les entreprises combinent de plus en plus des engagements de conseil allégés avec des plateformes par abonnement, mêlant ainsi transfert de connaissances et automatisation reproductible. Ce schéma de dépenses hybride soutient une croissance durable pour les intégrateurs de systèmes proposant des accélérateurs de solutions plutôt que de pures heures de conseil.
À mesure que la maturité progresse, la part de marché de l'intégration et de la gestion des services attribuable aux solutions est susceptible de dépasser celle des services à plus long terme si les courbes d'adoption actuelles se maintiennent.


Par modèle de service : les centres de compétences internes gagnent du terrain
Les arrangements à fournisseur hybride ont représenté 39,20 % du chiffre d'affaires 2025, trouvant un équilibre entre la gestion interne et l'externalisation sélective pour les compétences de niche. Pourtant, le modèle d'intégrateur de services interne devance tous ses pairs, progressant à un TCAC de 7,29 % à mesure que les organisations formalisent des centres d'excellence SIAM en interne. Les catalyseurs incluent un accès accru à la formation certifiée, une complexité des outils en baisse et la reconnaissance par les dirigeants que l'intégration des services constitue une compétence stratégique fondamentale.
Les contrats d'intégrateur de services externe continuent de prospérer là où les contraintes budgétaires ou les pénuries de talents prévalent, notamment parmi les entreprises du marché intermédiaire dans des secteurs fortement réglementés. Néanmoins, l'investissement continu dans la montée en compétences des effectifs et l'automatisation pourrait faire pencher la balance vers une gouvernance interne sur la période de prévision, en accord avec les mandats des conseils d'administration pour un contrôle plus étroit des risques liés aux tiers.
Par mode de déploiement : le cloud public réduit l'écart avec la domination du cloud hybride
Le cloud hybride est resté le mode de déploiement de référence avec 47,40 % en 2025, permettant aux charges de travail sensibles de résider sur site tandis que la capacité élastique bascule vers le cloud. Cependant, les abonnements SIAM en cloud public connaissent la croissance la plus rapide, avec un TCAC de 7,66 %, soutenus par des postures de sécurité renforcées, des zones de cloud souverain et une économie à la consommation. La taille du marché de l'intégration et de la gestion des services attribuable aux déploiements en cloud public devrait atteindre 3,25 milliards USD en 2031, réduisant l'écart avec les empreintes hybrides.
Les installations en cloud privé et sur site servent les acteurs établis réticents à la modernisation dans les secteurs de la défense et des infrastructures critiques, mais font face à une demande atone face aux pressions sur les dépenses d'investissement. Les suites d'orchestration SaaS offrent également des mises à jour instantanées, réduisant la dette technique et attirant les organisations qui avaient précédemment différé les actualisations de plateformes en raison de longs cycles de mise à niveau.
Par taille d'organisation : les plateformes cloud natives démocratisent l'adoption
Les grandes entreprises ont représenté 67,12 % des dépenses 2025, principalement en raison de leurs vastes écosystèmes de fournisseurs et de leur forte exposition aux exigences de conformité. Néanmoins, l'adoption par les PME s'accélère à un rythme de 6,29 % par an, portée par des propositions SaaS à faible friction et une tarification à la consommation. Les PME privilégient les guides préconfigurés et les connecteurs sans code qui masquent la complexité sous-jacente, permettant à des équipes informatiques réduites d'appliquer une gouvernance unifiée sans recruter des vétérans du SIAM.
Les feuilles de route des fournisseurs qui privilégient les flux de travail guidés, les robots d'assistance IA intégrés et les plug-ins de place de marché réduisent davantage les frictions à l'intégration. En conséquence, le secteur de l'intégration et de la gestion des services s'adresse désormais à un marché total adressable plus large qu'à ses origines centrées sur le conseil.
Par secteur d'activité des utilisateurs finaux : la santé progresse fortement tandis que le BFSI conserve sa primauté
Le BFSI a détenu 27,08 % du chiffre d'affaires 2025, car des mandats stricts de gestion des risques opérationnels soutiennent une demande robuste en matière de visibilité de bout en bout et de reporting prêt pour l'audit. Les plateformes de trading électronique, les migrations de systèmes bancaires centraux et les partenariats fintech approfondissent la dépendance multi-fournisseurs, élevant le SIAM au rang d'impératif stratégique au niveau du conseil d'administration.
Le secteur de la santé devrait afficher le TCAC le plus élevé de 8,07 % jusqu'en 2031, porté par l'expansion de la télésanté, la modernisation des dossiers de santé électroniques et les dispositifs médicaux connectés qui couvrent les frontières institutionnelles et cloud. Les mandats HIPAA et les nouvelles exigences d'interopérabilité des données poussent les prestataires vers une orchestration centralisée pour garantir les accords de niveau de service liés à la sécurité des patients. Les secteurs de la fabrication, du commerce de détail et du gouvernement continuent d'enregistrer une adoption régulière à mesure que l'Industrie 4.0, le commerce omnicanal et la numérisation du secteur public introduisent des réseaux de fournisseurs complexes nécessitant une gouvernance méticuleuse.
Analyse géographique
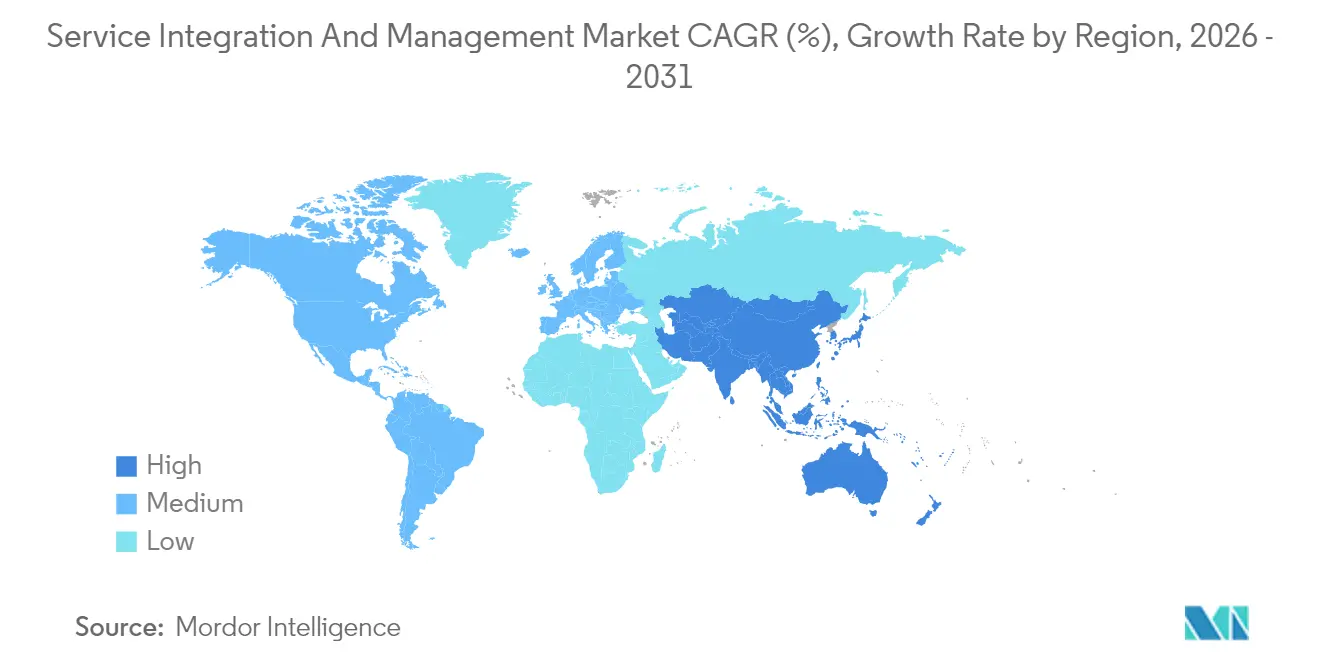
L'Amérique du Nord a maintenu sa position de leader avec une part de 35,91 % en 2025, portée par l'adoption précoce par les entreprises, l'abondance de talents en SIAM et des exigences réglementaires strictes telles que SOX et HIPAA. Une croissance à un TCAC de 5,14 % indique un investissement soutenu à mesure que les entreprises modernisent leurs parcs informatiques hérités et intègrent des stratégies multi-cloud. Des écosystèmes de conseil matures et des budgets d'approvisionnement favorables soutiennent des déploiements sophistiqués à grande échelle, renforçant le statut de la région en tant que pôle d'innovation.
La région Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 6,98 % jusqu'en 2031. Les programmes nationaux d'économie numérique en Inde, en Chine et dans les principales nations de l'ASEAN stimulent des projets de transformation multi-fournisseurs qui dépassent les capacités des processus ITSM traditionnels. Les investissements directs étrangers et les expansions des centres de données des hyperscalers compliquent davantage les chaînes de services, catalysant la demande de SIAM. Les entreprises au Japon et en Corée du Sud, déjà imprégnées d'opérations lean, superposent désormais le SIAM sur les pipelines DevOps pour renforcer la responsabilisation inter-fournisseurs.
L'Europe affiche une croissance annuelle régulière de 5,71 %, propulsée par le RGPD, les réglementations émergentes sur l'IA et le renforcement des exigences en matière de risques liés aux tiers. La certification ISO 20000 favorise l'alignement de base entre les fournisseurs, tandis que les incertitudes liées aux flux de données post-Brexit accentuent le besoin d'une gouvernance transparente. L'Allemagne et le Royaume-Uni sont en tête de l'adoption, tandis que les entreprises d'Europe de l'Est accélèrent leur adoption pour répondre aux objectifs d'harmonisation de l'Union européenne. Les directives en matière de durabilité ajoutent une dimension de performance environnementale aux tableaux de bord des fournisseurs, étendant les indicateurs clés de performance SIAM au-delà des coûts et de la disponibilité.

Paysage réglementaire
Les exigences réglementaires relatives au risque TIC, à la supervision des tiers et aux contrôles de gestion des services façonnent les modèles opérationnels SIAM, en particulier pour les secteurs réglementés tels que la BFSI et la santé. Dans l'Union européenne, le règlement sur la résilience opérationnelle numérique (DORA, règlement (UE) 2022/2554) relève le niveau d'exigence en matière de gestion des risques liés aux prestataires TIC tiers en imposant aux entités financières de tenir un registre d'informations couvrant les accords contractuels avec les prestataires de services TIC. Cela renforce la nécessité d'une gouvernance intégrée des fournisseurs, de SLA cohérents et de rapports de service prêts pour l'audit dans des environnements multi-prestataires.
La législation secondaire liée à DORA renforce encore les exigences en matière de contrats et de surveillance. Le règlement délégué (UE) 2024/1773 de la Commission exige des mesures contractuelles spécifiques et des indicateurs clés de performance (KPI) pour surveiller la confidentialité, la disponibilité et l'intégrité. Le règlement d'exécution (UE) 2024/2956 de la Commission (en vigueur depuis le 17 janvier 2025) définit des modèles standardisés pour le registre d'informations et élargit le périmètre des services TIC soumis à la conformité DORA. Parallèlement à ces exigences, des normes internationales telles que l'ISO/IEC TS 20000-14:2023 fournissent des orientations sur l'intégration d'un intégrateur de services dans un système de gestion des services (SMS) pour une livraison multi-prestataires, favorisant une conception des contrôles plus cohérente et la production de preuves à travers les zones géographiques.
Analyse de la chaîne de valeur
La chaîne de valeur SIAM commence par des intrants habilitants tels que les cadres de gestion des services (pratiques opérationnelles alignées sur ITIL), les orientations issues des normes internationales (ISO/IEC TS 20000-14:2023 pour l'intégration de l'intégrateur dans un SMS), et les fondations de plateformes et d'outils fournissant la télémétrie et le contrôle des flux de travail (suites ITSM, observabilité, CMDB/cartographie des services, middleware d'intégration et AIOps/automatisation). Les fournisseurs de solutions et les fournisseurs cloud apportent des API, des primitives d'identité, de journalisation et d'intégration, qui sont ensuite assemblées avec des connecteurs préconstruits, des modèles de gouvernance et des ensembles de conformité pour raccourcir l'intégration tant des équipes internes que des prestataires externes.
En aval, les intégrateurs de services et les prestataires de services gérés fournissent du conseil, la conception de modèles opérationnels, la mise en œuvre et les services d'exploitation, de plus en plus packagés sous forme d'offres SIAM-as-a-Service reproductibles. Les entreprises opérationnalisent ensuite le modèle par l'intégration des fournisseurs, l'alignement des contrats et des SLA, des flux de travail inter-prestataires pour les incidents, les problèmes et les changements, ainsi qu'une gestion de la performance qui va au-delà des SLA classiques pour inclure des KPI métier et des indicateurs de posture, incluant dans certains programmes des rapports liés à la souveraineté et à l'ESG. Les acheteurs sont également confrontés à des goulots d'étranglement courants tels que des architectures d'outils fragmentées, une dette d'interface entre prestataires et un reporting incohérent qui obscurcit la responsabilité de la cause racine, ce qui pousse la demande vers des approches d'orchestration agnostiques aux outils et à forte automatisation, de type « système d'exécution », plutôt que vers une coordination manuelle basée sur des réunions.
Paysage concurrentiel
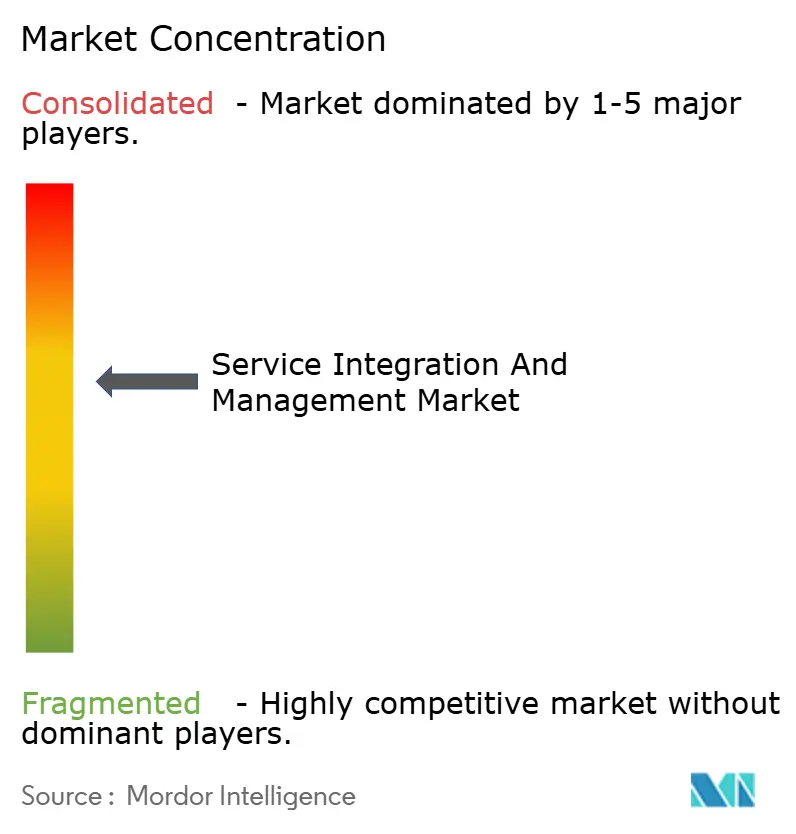
La concentration du marché est modérée. Les grands cabinets de conseil Accenture, IBM et Tata Consultancy Services capitalisent sur des portefeuilles de bout en bout qui combinent conseil, mise en œuvre et services gérés. ServiceNow se différencie par la profondeur de sa plateforme, en acquérant Celonis pour 2,1 milliards USD afin d'intégrer des informations issues de l'exploration de processus et de raccourcir les cycles de réalisation de valeur. HCL et Wipro renforcent leur couverture régionale via des acquisitions ciblées et des offres SIAM en tant que service plug-and-play qui séduisent les acheteurs du marché intermédiaire.[4]HCL Technologies, "Résultats trimestriels T2 2025," HCLTech.com
L'accent stratégique se déplace vers l'orchestration enrichie par l'IA. La suite Watson AIOps pour SIAM d'IBM, d'une valeur de 500 millions USD, prédit les perturbations 72 heures à l'avance, réduisant considérablement le délai moyen de rétablissement et améliorant la satisfaction client. Capgemini et Tech Mahindra se concentrent sur des accélérateurs sectoriels, intégrant des contrôles de conformité préconfigurés adaptés aux secteurs bancaire, de la santé et de la fabrication. Les acteurs établis à forte composante conseil regroupent de plus en plus des abonnements à des outils pour contrer les challengers axés sur les plateformes, tandis que les hyperscalers laissent entrevoir des couches SIAM intégrées dans les consoles de gestion cloud, présageant la banalisation des fonctionnalités de base mais ouvrant des niches de conseil pour les charges de travail complexes et réglementées.
Leaders du secteur de l'intégration et de la gestion des services
Accenture plc
AtoS SE
Capgemini SE
Fujitsu Limited
HCL Technologies Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est la mise en produit du SIAM sous forme d'offres pilotées par l'automatisation, qui réduisent la dépendance à des professionnels rares qualifiés en SIAM et compriment les cycles d'intégration et de changement au sein des écosystèmes multi-prestataires. Les entreprises ont également besoin d'une orchestration unifiée couvrant le cloud hybride, les SaaS best-of-breed et les charges de travail réglementées, ce qui crée une demande pour des plateformes et des prestataires capables de normaliser la télémétrie multi-fournisseurs, d'imposer des KPI standardisés et de générer des preuves prêtes pour l'audit en matière de gestion des risques tiers et de gouvernance de la performance des services.
Des opportunités d'adoption émergent également de la convergence du SIAM avec l'IA et l'automatisation, en particulier là où la fragmentation héritée entraîne encore de longs cycles de provisionnement et une friction opérationnelle plus élevée. Un point de preuve mesurable est le déploiement en juin 2026 par One NZ de l'orchestration UiPath Maestro pour intégrer des systèmes existants fragmentés destinés au provisionnement mobile d'entreprise, réduisant le temps de cycle de 10 jours à moins de 10 minutes et démontrant comment l'orchestration peut traduire les principes du SIAM en résultats métier. En parallèle, les orientations sectorielles mises à jour, incluant la refonte du SIAM Body of Knowledge (2025) et l'ISO/IEC TS 20000-14:2023, élargissent l'accent mis sur les compétences en IA, la gestion de l'expérience et la gestion du changement organisationnel, ce qui favorise des déploiements de programmes plus standardisés et des structures contractuelles basées sur les résultats dans des secteurs tels que les télécommunications, la BFSI et la santé.
Développements récents du secteur
- Juin 2026 : One NZ a déployé l'orchestration UiPath Maestro pour intégrer des systèmes existants fragmentés utilisés pour le provisionnement mobile d'entreprise. L'initiative a réduit les temps de cycle de provisionnement de 10 jours à moins de 10 minutes, illustrant comment les couches d'orchestration peuvent convertir la complexité multi-systèmes en résultats de service mesurables que les programmes SIAM peuvent gouverner et faire évoluer.
- Novembre 2025 : CGI a obtenu un contrat d'une valeur allant jusqu'à 250 millions de GBP avec His Majesty's Revenue and Customs (HMRC) pour des services d'intégration d'entreprise visant à moderniser et à maintenir le parc d'intégration. L'ampleur et la criticité pour le secteur public de ce travail renforcent la demande de gouvernance d'intégration standardisée, de coordination des fournisseurs et de reporting de performance dans des environnements multi-sourcés.
- Juin 2024 : Fordway Solutions Limited a obtenu un contrat de 275 720 GBP pour un support d'outils stratégiques de gestion et d'intégration des services (SIAM) via le système de marchés publics britannique. Cette attribution souligne la demande continue du gouvernement pour les opérations et les capacités de support d'outils SIAM, soutenant des modèles d'exploitation reproductibles autour de plateformes standardisées dans une livraison multi-fournisseurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché comptabilise les revenus générés par les activités d'intégration et de gestion des services qui aident une organisation à coordonner plusieurs fournisseurs de services informatiques internes et externes sous un seul modèle opérationnel, afin que la prestation de services soit gérée comme un portefeuille combiné unique.
Exclusions du périmètre : nous excluons le travail de projet d'intégration de systèmes pure qui n'inclut pas de gouvernance multi-prestataires et de coordination de services continues.
Aperçu de la segmentation
- Par composant
- Solutions
- Solutions métier
- Solutions technologiques
- Services
- Solutions
- Par modèle de service
- Modèle à fournisseur unique
- Modèle à fournisseur hybride
- Modèle d'intégrateur de services interne
- Modèle d'intégrateur de services externe
- Par mode de déploiement
- Sur site
- Cloud public
- Cloud privé
- Cloud hybride
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité des utilisateurs finaux
- Banque, services financiers et assurance (BFSI)
- Technologies de l'information et télécommunications
- Santé
- Commerce de détail
- Fabrication
- Gouvernement et secteur public
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par clarifier ce qui est comptabilisé comme SIAM en termes de revenus, et où il se situe dans les dépenses plus larges de services informatiques. Nous avons utilisé des sources publiques pour établir le contexte des opérations informatiques d'entreprise et de l'adoption de la gestion des services, ce qui nous a ensuite aidés à vérifier la direction et la vitesse de croissance.
Pour les signaux externes, nous avons examiné des sources sans paywall telles que les séries professionnelles et salariales du Bureau of Labor Statistics des États-Unis, les orientations du National Institute of Standards and Technology sur la gestion des services et les contrôles de cybersécurité, les pages de l'International Organization for Standardization relatives aux normes de gestion des services informatiques (telles que l'ISO/IEC 20000), et les publications publiques d'organismes de gouvernance informatique et d'instituts professionnels (telles que les documents de la communauté ITIL et les ressources de l'ISACA). Nous avons également utilisé des sources telles que les rapports annuels d'entreprises, les présentations d'appels de résultats, la couverture de presse fiable, et les avis publics de marchés et d'appels d'offres, puis nous avons appuyé la cartographie des revenus avec un abonnement payant pour les données financières d'entreprises et une archive distincte d'actualités et de données financières, ainsi qu'une base de données de brevets pour repérer les thèmes d'automatisation et d'orchestration. Ce sont des exemples illustratifs et de nombreuses autres sources ont également été utilisées pour collecter, valider et clarifier le jeu de données final et les hypothèses.
Entretiens et enquêtes primaires
Des données primaires ont été utilisées pour tester ce que les acheteurs achètent réellement sous SIAM, comment les contrats sont structurés, et comment les prix évoluent avec le périmètre (par exemple, le nombre de tours, de fournisseurs et de zones géographiques). Nous avons échangé avec des responsables de la gestion des services, des parties prenantes de l'approvisionnement et de la gestion des fournisseurs, et des responsables de livraison à travers l'APAC, l'EMEA et les Amériques, afin que nos hypothèses reflètent différents niveaux de maturité et styles d'approvisionnement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Cadres dirigeants : 15 % | APAC : 48 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Managers : 43 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les dépenses de services informatiques d'entreprise et les bassins d'externalisation des opérations informatiques sont reconstruits par région, puis filtrés à l'aide des taux d'adoption et de rattachement du SIAM pour les modèles opérationnels multi-prestataires. Le total est ensuite corroboré à l'aide de vérifications ascendantes sélectives, où les valeurs de contrats échantillonnées et les frais courants typiques sont multipliés par le volume d'adoption probable pour les grands comptes, suivis d'ajustements lorsque les deux perspectives montrent des écarts persistants.
Les principaux intrants utilisés dans le modèle incluent la part des entreprises exploitant un approvisionnement informatique multi-fournisseurs, la répartition entre services gérés et travail de conseil et de transition, la durée typique des contrats et les modèles de renouvellement, le nombre moyen de tours de service sous gouvernance, et le degré d'automatisation utilisé dans les flux de travail d'orchestration (qui affecte l'effort de livraison et la tarification). Comme les données publiques ne sont pas disponibles pour tous les pays, les valeurs manquantes sont traitées par des proxys régionaux et des référentiels basés sur la maturité, validés par les retours d'entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par une régression multivariée légère, où la croissance est liée à des indicateurs tels que la complexité du cloud et des environnements hybrides, l'intensité de l'externalisation et la pression de conformité des entreprises, puis affinée en fonction de ce que les répondants attendent pour les nouveaux contrats SIAM et les extensions de périmètre. Nous maintenons des hypothèses simples et traçables afin qu'un lecteur puisse voir comment chaque intrant influence le chiffre final.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la croissance déclarée des services gérés, l'activité des grands contrats, et le glissement observé vers une gouvernance multi-fournisseurs dans les opérations informatiques. Lorsqu'une vue régionale ou par utilisateur final montre un bond marqué ne correspondant pas à ces signaux, il est signalé, examiné par un autre analyste, puis corrigé par un nouveau passage des hypothèses et des recontrôles avec des interviewés sélectionnés.
Les rapports sont rafraîchis annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants modifient la demande ou la tarification, tels que des changements majeurs de politique d'externalisation, de nouvelles exigences de conformité, ou des perturbations macroéconomiques majeures. Avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et alignée à travers le modèle, le récit et le tableau comparatif.
Estimation du marché de l'intégration et de la gestion des services par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour le SIAM ne correspondent souvent pas car les entreprises ne mesurent pas la même chose, même lorsque le nom du marché semble identique. Les différences proviennent généralement de ce qui est comptabilisé comme revenu SIAM, des années considérées comme base, et de la vitesse à laquelle la tarification est supposée évoluer avec l'augmentation de l'automatisation.
L'écart entre les estimations est généralement dû à des choix de périmètre et à des raccourcis de modélisation. Certains chiffres intègrent des services informatiques gérés plus larges ou une intégration de systèmes générale, tandis que d'autres ne comptabilisent que les outils logiciels SIAM et excluent la gouvernance pilotée par les services, et le calendrier des devises et la fréquence de rafraîchissement peuvent également faire varier les résultats d'une année à l'autre.
Comparaison des références
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,46 milliards USD (2026) | |
| Bulletin sectoriel A | 6,12 milliards USD (2024) | Utilise une année de base antérieure et a tendance à traiter le SIAM largement comme une catégorie orientée solutions, ce qui peut sous-estimer les revenus de services axés sur la gouvernance continue et les évolutions tarifaires des périodes ultérieures. |
| Note consultative mondiale B | 13,50 milliards USD (2024) | Combine le SIAM avec un ensemble plus large de services gérés et de dépenses d'opérations multi-prestataires, ce qui gonfle les totaux lorsque la coordination pure des services et la gouvernance ne sont pas séparées du travail de livraison. |
Le tableau montre que l'écart le plus important provient du fait que des services gérés plus larges et des travaux d'intégration adjacents sont inclus, ou que seule la gouvernance multi-prestataires est comptabilisée, ce qui modifie ensuite le bassin de demande et la courbe de tarification implicite, une décision de périmètre appliquée par Mordor Intelligence. Grâce à des règles d'inclusion claires et à des vérifications reproductibles par rapport aux tendances des contrats et aux signaux d'adoption, nous visons à maintenir le total du marché compréhensible et stable au fil des rafraîchissements.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'intégration et de la gestion des services en 2031 ?
Il devrait atteindre 8,49 milliards USD, avec une croissance à un TCAC de 5,65 % entre 2026 et 2031.
Quel segment de composant connaît la croissance la plus rapide ?
Le segment des solutions se développe à un TCAC de 6,42 % à mesure que les entreprises privilégient l'automatisation plutôt qu'une dépendance exclusive au conseil.
Pourquoi l'adoption du SIAM progresse-t-elle fortement dans le secteur de la santé ?
L'expansion de la télésanté, la modernisation des dossiers de santé électroniques et les mandats d'interopérabilité poussent les prestataires de soins de santé vers une orchestration centralisée des fournisseurs, entraînant un TCAC de 8,07 % jusqu'en 2031.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC de 6,98 % grâce à des programmes d'économie numérique ambitieux et à l'expansion du cloud hyperscale.
Comment les fournisseurs se différencient-ils sur le marché ?
Les principaux prestataires intègrent une orchestration prédictive pilotée par l'IA, acquièrent des actifs d'exploration de processus et publient des accélérateurs sectoriels pour raccourcir les cycles de déploiement et renforcer la conformité.
Quel est le principal défi lié aux talents ?
Une pénurie mondiale de professionnels qualifiés en SIAM — estimée à 40 % de sous-approvisionnement — prolonge les délais des projets et alourdit les coûts de mise en œuvre.
Dernière mise à jour de la page le:



