
Taille et part du marché de la gestion des identités et des accès des consommateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
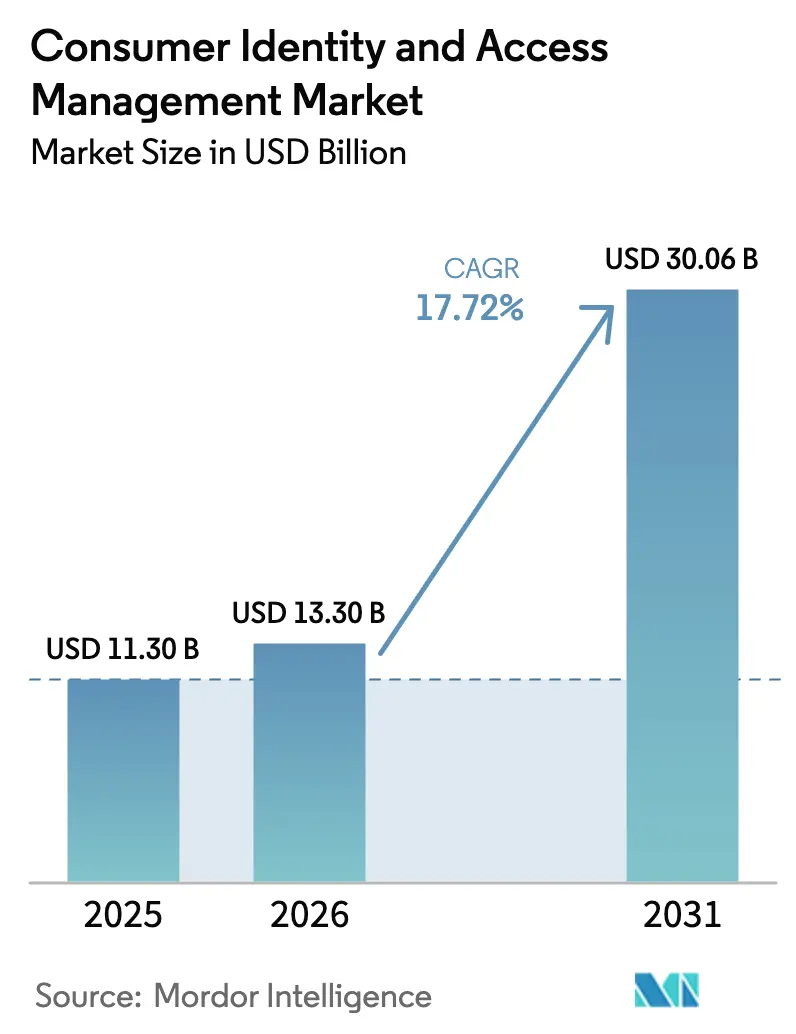
| Taille du Marché (2026) | 13.3 Milliards de dollars |
| Taille du Marché (2031) | 30.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.72 % |
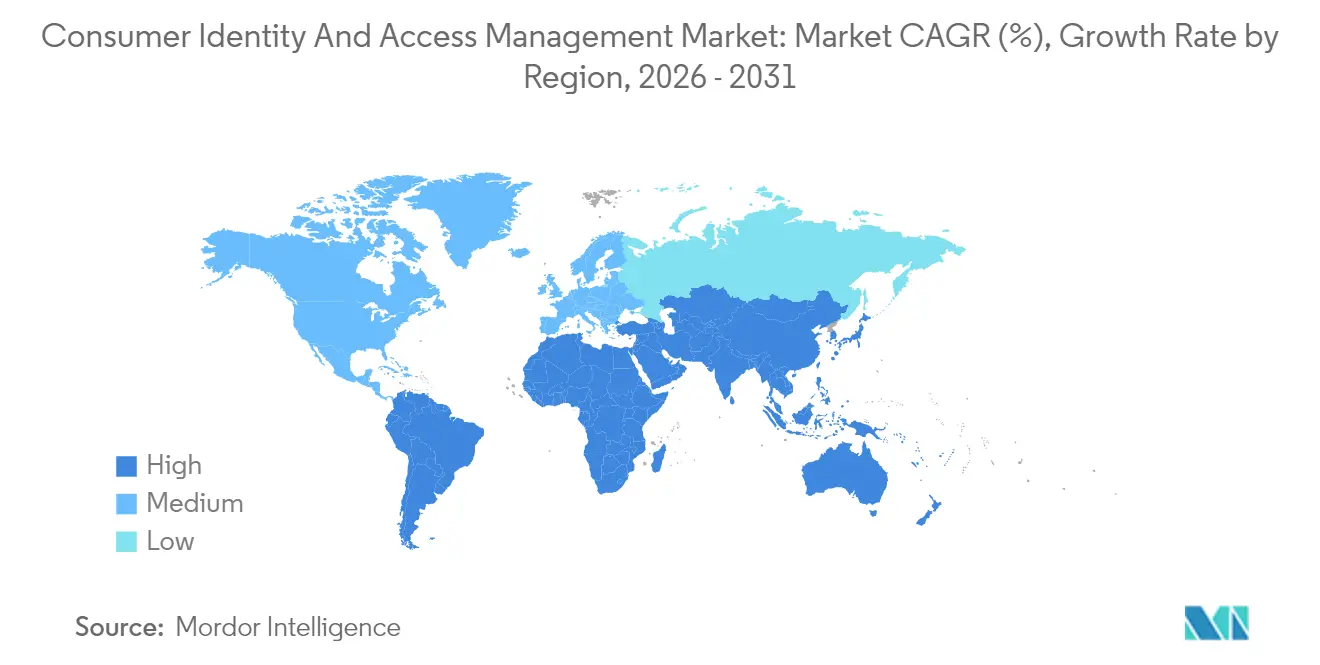
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des identités et des accès des consommateurs par Mordor Intelligence
La taille du marché de la gestion des identités et des accès des clients était évaluée à 11,3 milliards USD en 2025 et devrait croître de 13,3 milliards USD en 2026 pour atteindre 30,06 milliards USD d'ici 2031, à un TCAC de 17,72 % au cours de la période de prévision (2026-2031). La croissance soutenue reflète les initiatives des entreprises vers un engagement numérique centré sur le client, l'augmentation des obligations de conformité réglementaire et une forte hausse des cybermenaces sophistiquées. L'authentification adaptative par IA générative, l'orchestration obligatoire du consentement PSD3 et les portefeuilles d'identité numérique eIDAS 2.0 se combinent pour accélérer l'adoption, tandis que les entreprises font face à 186 milliards USD de pertes annuelles dues aux attaques de bots au niveau de la couche API. Les solutions continuent de représenter la majeure partie des dépenses, mais les services gérés gagnent en dynamisme à mesure que les organisations externalisent des tâches d'orchestration complexes. Le déploiement cloud domine les nouveaux projets, porté par la modernisation des infrastructures et l'acceptation réglementaire des contrôles cloud. La santé, la finance intégrée et les écosystèmes de super-applications offrent des opportunités exceptionnelles, chaque segment exigeant des parcours d'identité fluides tout en préservant la confidentialité.
Principaux enseignements du rapport
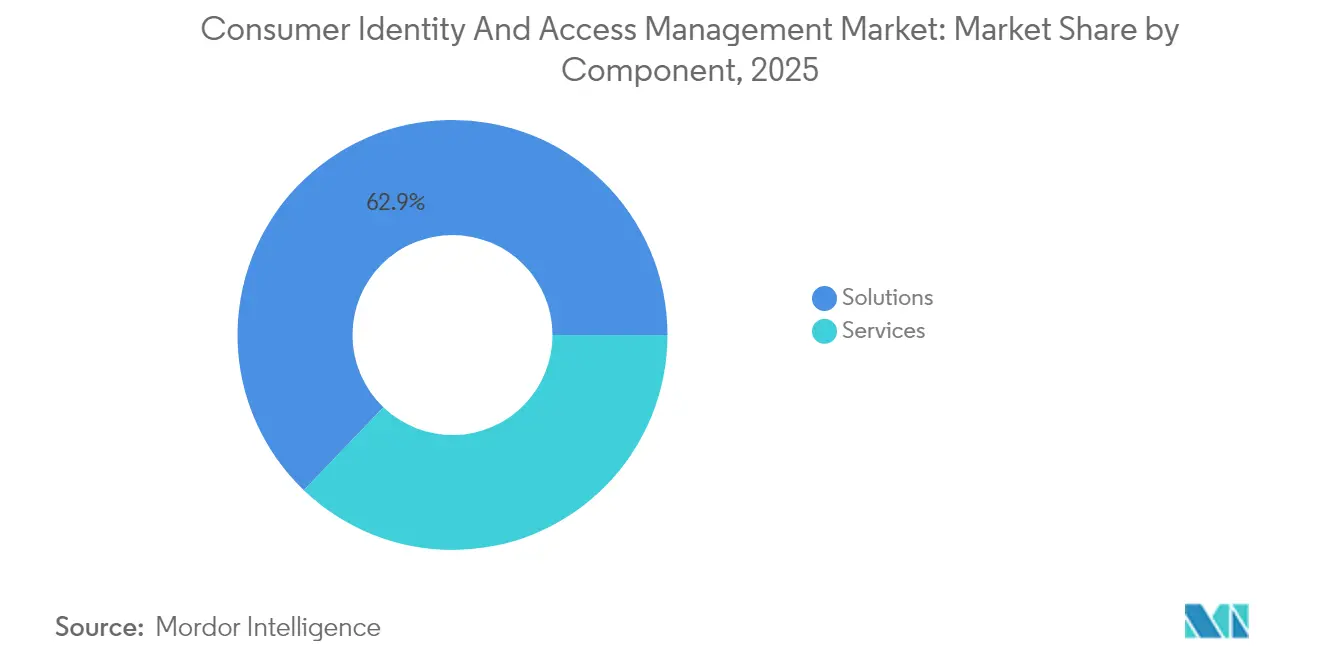
- Par composant, les solutions détenaient 62,85 % de la part du marché de la gestion des identités et des accès des clients en 2025, tandis que les services devraient enregistrer un TCAC de 18,6 % jusqu'en 2031.
- Par mode de déploiement, le cloud a capté 77,35 % de la taille du marché de la gestion des identités et des accès des clients en 2025 et devrait progresser à un TCAC de 19,35 % au cours de la fenêtre de prévision.
- Par secteur d'utilisateur final, le BFSI était en tête avec une part de revenus de 28,55 % en 2025, tandis que la santé progresse à un TCAC de 19,08 % jusqu'en 2031.
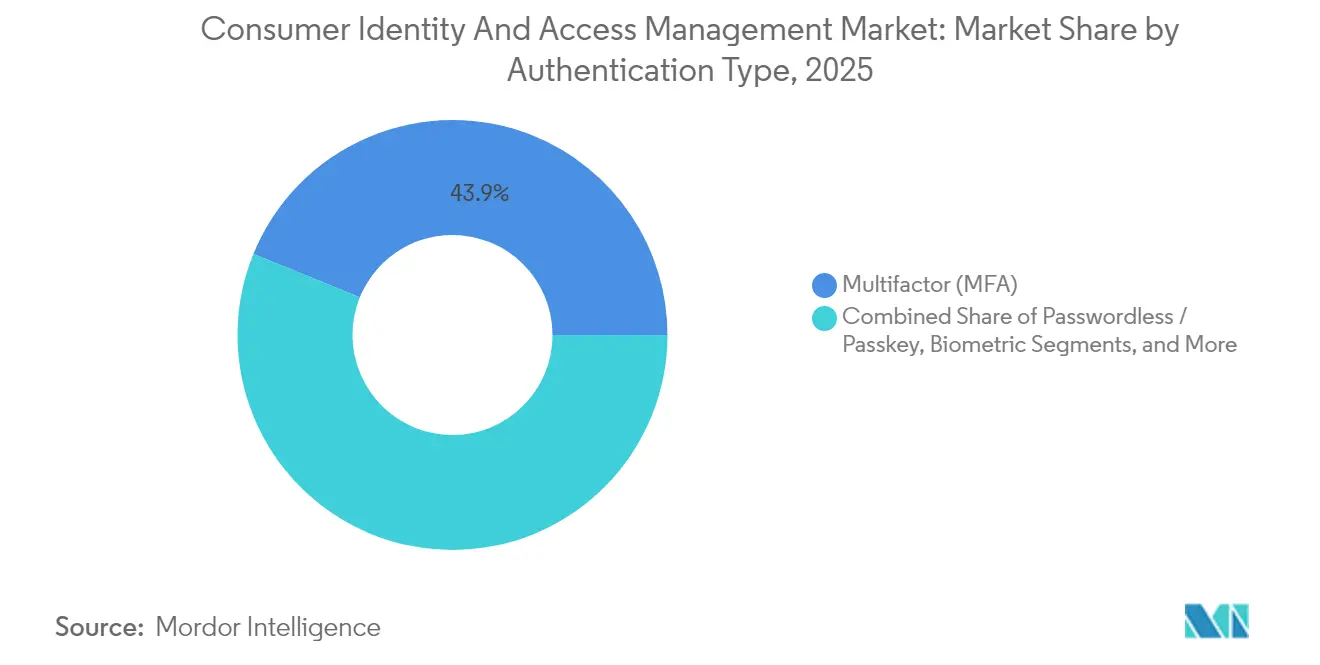
- Par type d'authentification, l'authentification multifacteur représentait 43,85 % de la taille du marché de la gestion des identités et des accès des clients en 2025 ; les solutions sans mot de passe/clé d'accès se développent à un TCAC de 23,65 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 61,15 % de part en 2025, tandis que les PME croissent à un TCAC de 18,28 %.
- Par géographie, l'Amérique du Nord représentait 43,25 % de la part du marché de la gestion des identités et des accès des clients en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide à 17,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de la Gestion des Identités et des Accès des Consommateurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Authentification adaptative par IA générative | +3.2% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| L'équilibre entre confidentialité et expérience utilisateur élève les budgets de gestion des identités et des accès des clients | +2.8% | Mondial, plus fort dans l'UE | Court terme (≤ 2 ans) |
| La finance intégrée et les super-applications nécessitent une gestion des identités et des accès des clients fédérée | +4.1% | Cœur APAC, débordement en Amérique latine | Moyen terme (2-4 ans) |
| Conformité obligatoire à l'orchestration du consentement PSD3/CPRA | +2.9% | UE et portée américaine en expansion | Long terme (≥ 4 ans) |
| Déploiement FIDO2 sans mot de passe par les grandes entreprises technologiques | +3.5% | Mondial, mené par l'Amérique du Nord | Court terme (≤ 2 ans) |
| Portefeuilles d'identité numérique sous eIDAS 2.0 et NIST | +2.7% | UE en premier, États-Unis émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Authentification adaptative par IA générative
L'IA générative fait évoluer la gestion des identités et des accès des clients d'un contrôle réactif vers une évaluation prédictive des risques. L'outil AI Assist de Strivacity montre une analyse en temps réel des parcours utilisateurs et des vérifications de conformité automatisées, et les analystes s'attendent à ce que 35 % des organisations intègrent l'IA générative dans les fonctions d'identité d'ici 2025. [1]Strivacity, "AI Assist : Votre expert en identité numérique par IA," strivacity.com Les politiques dynamiques basées sur le comportement, l'empreinte digitale des appareils et le contexte réduisent les frictions pour les utilisateurs tout en renforçant la sécurité, un équilibre apprécié par les prestataires de soins de santé qui intègrent Clear avec Epic pour une connexion rapide des patients. Les mécanismes adaptatifs adaptent les exigences de renforcement aux profils de risque individuels et atténuent la fatigue liée à la sur-authentification qui érode les taux de conversion.
La prise de conscience croissante du compromis entre confidentialité et expérience utilisateur stimule les budgets
Le mandat eIDAS 2.0 entré en vigueur en mai 2024 oblige les États membres de l'UE à émettre des portefeuilles d'identité numérique nationaux d'ici 2026, poussant les entreprises à adopter des stratégies de gestion des identités et des accès des clients respectueuses de la vie privée. Les consommateurs exigent des parcours sans friction, de sorte que les entreprises abandonnent les écrans de connexion hérités qui privilégient la sécurité au détriment de la commodité. Les prestataires de soins de santé illustrent ce pivot ; les portefeuilles d'identité permettent aux patients de récupérer leurs dossiers sur les réseaux tout en maintenant la conformité HIPAA. La confidentialité passe de frein à catalyseur d'une expérience utilisateur supérieure.
Essor de la finance intégrée et des super-applications nécessitant une gestion des identités et des accès des clients fédérée
Les super-applications qui regroupent messagerie, achats et services financiers s'appuient sur la fédération pour authentifier les utilisateurs auprès de plusieurs partenaires. Les Perspectives de l'économie numérique 2024 de l'OCDE associent la rapide adoption des services numériques en APAC à une croissance de 7,6 % du secteur des TIC. Les portefeuilles électroniques péruviens Yape et Plin affichent une croissance des transactions de 340 %, soulignant les besoins en fédération d'identité. Les plateformes de gestion des identités et des accès des clients doivent gérer plusieurs contextes d'identité tout en maintenant une application unifiée des politiques de sécurité.
Conformité obligatoire à l'orchestration du consentement PSD3/CPRA
PSD3 introduira une authentification déléguée et une authentification forte du client basée sur les résultats, obligeant les banques et les fintechs à moderniser leurs flux de travail de consentement. La loi californienne sur les droits à la vie privée accroît la complexité avec des préférences de consentement granulaires. Les fournisseurs de gestion des identités et des accès des clients doivent évoluer vers des moteurs d'orchestration qui stockent, mettent à jour et vérifient les directives de confidentialité dynamiques dans toutes les régions et tous les canaux.
Analyse de l'Impact des Freins sur le Marché de la Gestion des Identités et des Accès des Consommateurs*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les attaques de bots au niveau de la couche API dépassent les capacités d'atténuation | –2.1% | Mondial, plus élevé en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Les lois fragmentées sur la résidence des données font grimper les coûts | –1.8% | Mondial, aigu en APAC et dans les marchés émergents | Moyen terme (2-4 ans) |
| Manque de compétences des DSI en orchestration de gestion des identités et des accès des clients | –1.4% | Mondial, plus marqué parmi les PME | Moyen terme (2-4 ans) |
| Érosion de la confiance des clients après des violations | –1.2% | Mondial, variable selon la région | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les attaques de bots au niveau de la couche API dépassent la vitesse d'atténuation de la gestion des identités et des accès des clients
Les bots exploitant les API compromettent les parcours clients et augmentent les coûts de sécurité. Les entreprises gèrent désormais en moyenne 613 points de terminaison API qui élargissent les surfaces d'attaque, et les incidents connexes ont augmenté de 28 % en 2024, coûtant 186 milliards USD annuellement. [2]Thales Group, "Les API vulnérables et les attaques de bots coûtent aux entreprises jusqu'à 186 milliards USD par an," cpl.thalesgroup.com Une dissuasion efficace nécessite l'intégration de la gestion des identités et des accès des clients avec des analyses de sécurité API dédiées, ce qui étire les budgets et prolonge les déploiements.
Manque de compétences des DSI en orchestration de gestion des identités et des accès des clients et intégration DevSecOps
La gestion moderne des identités et des accès des clients exige la rédaction de politiques, le câblage de flux d'événements vers des outils de gestion des informations et des événements de sécurité (SIEM) et l'intégration de l'automatisation dans les pipelines DevSecOps. De nombreuses PME manquent de personnel ayant les connaissances requises en gestion des identités et des accès, faisant écho aux conclusions de la CISA selon lesquelles les services d'authentification unique premium excluent les petites entreprises. [3]CISA, "Obstacles à l'adoption de l'authentification unique pour les petites et moyennes entreprises," cisa.gov L'externalisation comble partiellement le fossé mais accentue les préoccupations liées à la dépendance vis-à-vis des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Gestion des Identités et des Accès des Consommateurs
Par composant :
les services gérés occupent le devant de la scèneLes revenus des services dépassent ceux des logiciels à mesure que les entreprises recherchent un déploiement clé en main. Le segment des composants a capté 62,85 % de la taille du marché de la gestion des identités et des accès des clients pour les solutions en 2025, mais les services devraient croître de 18,6 % annuellement jusqu'en 2031. Les grandes entreprises confient l'orchestration à des experts, et les PME, citant l'enquête de JumpCloud selon laquelle 42 % externalisent, leur emboîtent le pas.
La complexité croissante de la confidentialité, de l'authentification adaptative et des flux de travail de consentement multicanal rend les services gérés attrayants. Les organisations de santé s'appuient sur des intégrations Clear qui minimisent le codage interne. À mesure que l'adoption du marché de la gestion des identités et des accès des clients s'élargit, la différenciation concurrentielle repose davantage sur la qualité de mise en œuvre que sur les listes de fonctionnalités.


Par mode de déploiement :
le cloud mène la modernisationLes installations cloud représentaient 77,35 % de la taille du marché de la gestion des identités et des accès des clients en 2025 et progresseront à un TCAC de 19,35 % à mesure que les parcs sur site hérités se retirent. L'Entra ID de Microsoft illustre la livraison continue de fonctionnalités, convainquant les secteurs averses au risque que le cloud atteint ou dépasse les références de sécurité.
Les déploiements hybrides subsistent pour les besoins de souveraineté des données ou de faible latence, mais la plupart des nouveaux déploiements optent par défaut pour le cloud. Les entreprises apprécient l'extensibilité API-first et la mise à l'échelle automatisée. Les fournisseurs de services gérés construisent des piles standardisées qui raccourcissent le délai de valorisation et maintiennent les artefacts de conformité à jour dans toutes les régions, renforçant la préférence pour le cloud.
Par secteur d'utilisateur final :
la santé progresse rapidementLa santé devrait afficher un TCAC de 19,08 %, dépassant tous les autres secteurs verticaux. Les stratégies de porte d'entrée numérique, la télémédecine et les programmes d'interopérabilité tels que SMART on FHIR obligent les prestataires à adopter une gestion moderne des identités et des accès des clients. Pendant ce temps, le BFSI conserve une part de 28,55 % en 2025, reflétant des moteurs réglementaires de longue date.
Les coûts d'identification erronée des patients et l'échange de données entre prestataires stimulent les implémentations biométriques et de clés d'accès. Les kiosques hospitaliers de Clear illustrent les avantages : enregistrement plus rapide, moins d'erreurs manuelles et satisfaction accrue des patients. La croissance dans le secteur de la santé cimente les modèles spécifiques au domaine comme un incontournable pour les fournisseurs cherchant à étendre leur portée sur le marché de la gestion des identités et des accès des clients.
Par type d'authentification :
l'authentification sans mot de passe gagne du terrainLes méthodes multifacteurs détiennent une part de 43,85 %, mais l'authentification sans mot de passe/clé d'accès progresse rapidement à un TCAC de 23,65 %. Le marché de la gestion des identités et des accès des clients passe des modèles à secret partagé vers la cryptographie à clé publique soutenue par la biométrie des appareils. Les données de la FIDO Alliance montrent 15 milliards de comptes compatibles avec les clés d'accès en 2024.
Les entreprises se débattent avec la récupération de compte et la compatibilité héritée, ralentissant la conversion complète. Néanmoins, la standardisation par les grandes entreprises technologiques réduit les coûts d'intégration, et les régulateurs reconnaissent de plus en plus les clés d'accès comme une authentification robuste de niveau consommateur. Les secteurs à actifs de grande valeur, tels que la santé et la finance, mènent les déploiements.
Par taille d'organisation :
les PME comblent l'écartLes grandes entreprises conservent 61,15 % de part, mais les PME afficheront un TCAC de 18,28 %. Le marché de la gestion des identités et des accès des clients doit s'adapter à des budgets contraints et à des équipes informatiques réduites. Les niveaux freemium et l'orchestration simplifiée aident les fournisseurs à pénétrer ce segment.
La CISA note que des frais d'abonnement élevés découragent l'adoption parmi les petites entreprises. Les fournisseurs répondent avec des offres groupées, des configurations gérées et des assistants de configuration pilotés par l'IA qui réduisent les délais de déploiement. À mesure que le commerce numérique sans barrières devient une exigence de base, les PME ne peuvent ignorer une identité robuste, alimentant une adoption régulière.
Analyse géographique
Marché de la Gestion des Identités et des Accès des Consommateurs en Amérique du Nord
L'Amérique du Nord a représenté 43,25 % des revenus de 2025 grâce à des programmes d'entreprise bien établis et à des écosystèmes de fournisseurs abondants. Les améliorations en cours portent sur l'analyse adaptative des risques et l'alignement réglementaire avec le CPRA, bien que les taux d'expansion globaux se modèrent à mesure que la pénétration de base augmente. L'attention des pouvoirs publics sur l'accessibilité financière pour les PME, reflétée dans les études de la CISA, soutient une adoption plus large et maintient le marché de la gestion des identités et des accès des clients dynamique.
Marché de la Gestion des Identités et des Accès des Consommateurs en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR le plus rapide à 17,98 %, porté par les programmes de portefeuilles d'identité gouvernementaux, l'économie des super-applications et les habitudes de consommation axées sur le mobile. La croissance des TIC dans les économies membres de l'OCDE a atteint en moyenne 7,6 % en 2024 et a été plus élevée dans les principales nations d'Asie-Pacifique, soulignant un terrain fertile pour les plateformes d'identité. Les fournisseurs localisent le stockage des données et se conforment aux normes nationales pour capter la demande.
Marché de la Gestion des Identités et des Accès des Consommateurs en Europe
L'Europe progresse grâce à eIDAS 2.0, qui impose des portefeuilles interopérables d'ici 2026. Cette initiative élargira le marché de la gestion des identités et des accès des clients à mesure que les secteurs public et privé convergent vers des cadres d'identité numérique partagés. Le leadership en matière de protection de la vie privée positionne les fournisseurs européens pour exporter leur expertise à l'étranger, bien que des calendriers de mise en œuvre variés et des vents contraires économiques introduisent des risques d'exécution.

Paysage réglementaire
Les déploiements de gestion des identités et des accès des consommateurs (CIAM) sont de plus en plus façonnés par des exigences en matière de confidentialité et d'identité numérique qui appellent à un consentement auditable, une authentification renforcée et une gouvernance démontrable à travers les juridictions. Dans l'Union européenne, eIDAS 2.0 exige que les États membres émettent des portefeuilles d'identité numérique nationaux d'ici 2026, ce qui renforce les schémas CIAM prêts pour les portefeuilles (attributs vérifiés, divulgation sélective et journalisation du consentement). Aux États-Unis, le NIST a finalisé la révision 4 du SP 800-63 en juillet 2025, renforçant les attentes concernant l'authentification résistante à l'hameçonnage et les pratiques de vérification d'identité utilisées par de nombreux acheteurs réglementés comme cadre de contrôle de référence.
L'application des réglementations au niveau étatique et transfrontalier accroît la pression opérationnelle sur les programmes CIAM qui s'appuient sur des profils d'identité consommateur centralisés. En Californie, les réglementations CCPA/CPRA mises à jour, qui introduisent des audits de cybersécurité, des évaluations des risques et des obligations en matière de technologies de prise de décision automatisée, sont entrées en vigueur le 1er janvier 2026, augmentant la demande d'orchestration du consentement et de contrôles défendables des risques d'identité. D'autres mouvements politiques, notamment le Consumer Data Privacy and Security Act de 2026 (S. 4211) présenté aux États-Unis le 25 mars 2026, ainsi que les travaux du gouvernement britannique sur l'identité numérique nationale et les Digital Verification Services (DVS) en 2026, indiquent une convergence continue entre la conformité en matière de confidentialité des consommateurs et les écosystèmes de vérification d'identité avec lesquels les plateformes CIAM doivent s'intégrer.
Paysage concurrentiel
La consolidation du marché est en cours à mesure que les fournisseurs établis ajoutent des couches d'IA et que les hyperscalers cloud intègrent la gestion des identités et des accès des clients dans des plateformes plus larges. L'intégration de ForgeRock par Ping Identity a produit une suite d'orchestration unifiée ciblant les secteurs réglementés et étendant la couverture de résidence des données régionale. Microsoft, IBM et Okta maintiennent des avantages d'échelle grâce à des contrats d'entreprise de longue date et à des écosystèmes.
Les perturbateurs se concentrent sur des niches verticales et un déploiement rapide. Strivacity se concentre sur l'orchestration à faible code avec une IA générative intégrée, tandis que Frontegg met l'accent sur les API centrées sur les développeurs. Les contraintes d'approvisionnement en semi-conducteurs affectent les déploiements de dispositifs biométriques alors que le marché des composants plus large a atteint 627,6 milliards USD en 2024. Les fournisseurs capables de sécuriser les pipelines matériels gagnent en influence, notamment dans les secteurs qui dépendent de la biométrie sur appareil.
La concurrence se déplace des comptages de fonctionnalités vers la conformité et la profondeur d'intégration. Les acheteurs valorisent l'orchestration prête à l'emploi pour PSD3 et eIDAS 2.0, ainsi que la connectivité avec la sécurité API, l'analyse de la fraude et les coffres de consentement. Les partenariats avec les intégrateurs de systèmes et les fournisseurs de services gérés sont essentiels pour remporter de grands contrats multirégionaux et étendre la présence sur le marché de la gestion des identités et des accès des clients.
Leaders du secteur de la gestion des identités et des accès des consommateurs
Microsoft Corporation
IBM Corporation
Okta Inc. (incl. Auth0)
Ping Identity Holdings
Salesforce Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché de la Gestion des Identités et des Accès des Consommateurs
- Microsoft Corporation
- IBM Corporation
- Okta Inc. (incl. Auth0)
- Ping Identity Holdings
- ForgeRock Inc.
- Salesforce Inc.
- Amazon Web Services Inc.
- Broadcom Inc. (Symantec)
- Thales Group (Gemalto)
- HID Global (Assa Abloy)
- CyberArk Software Ltd.
- Micro Focus Intl. plc
- Duo Security (Cisco)
- OneLogin (One Identity)
- Strivacity
- Frontegg
- LoginRadius Inc.
- Authgear
- SAASPASS Inc.
- IDCUBE Systems Pvt Ltd.
- AlertEnterprise Inc.
- Convergint Technologies LLC
Lire l’analyse des entreprises de gestion des identités et des accès des consommateurs

Opportunités de marché et perspectives d'avenir
Un espace blanc se forme autour des capacités CIAM spécialement conçues pour l'identité basée sur les portefeuilles et le consentement inter-écosystèmes. Le jalon eIDAS 2.0 exigeant que les États membres de l'UE émettent des portefeuilles d'identité numérique d'ici 2026 attire la demande vers des piles CIAM capables d'accepter les assertions de portefeuille, de gérer les attributs vérifiés et de préserver des pistes de consentement auditables sur tous les canaux, en particulier pour les parcours d'intégration réglementés dans les secteurs BFSI et de la santé. Parallèlement, le passage de la connexion par mot de passe à l'authentification résistante à l'hameçonnage continue de gagner du terrain à mesure que les clés d'accès (passkeys) se généralisent et que les acheteurs consolident l'authentification, la récupération et les politiques d'authentification renforcée dans une couche d'orchestration unique.
L'identité pour les agents d'IA et l'accès machine-à-application est une autre adjacence aux parcours consommateurs (assistance assistée par agent, achats et finance intégrée). Les feuilles de route des fournisseurs en 2026 montrent une évolution des produits dans ce sens, notamment les extensions de la plateforme Ping Identity positionnées pour les cas d'usage d'entreprise agentiques (interfaces programmables et gouvernance des agents) et les mises à jour des capacités d'Auth0 orientées vers les agents d'IA et la gestion des jetons. À mesure que ces cas d'usage élargissent l'ensemble des acteurs nécessitant des contrôles d'identité au-delà des utilisateurs humains, les plateformes CIAM capables d'unifier l'identité consommateur, le consentement et l'application des politiques avec la gouvernance des identités non humaines, ainsi que des protections modernes basées sur OAuth, deviennent plus centrales aux architectures d'engagement numérique que les systèmes de connexion autonomes.
Développements Récents du Secteur sur le Marché de la Gestion des Identités et des Accès des Consommateurs
- Mai 2026 : Okta a détaillé les innovations produit d'Auth0 axées sur l'activation de l'identité pour les cas d'usage des agents d'IA, y compris des capacités telles que les schémas agent-en-tant-que-principal et la mise en coffre des jetons. Cette mise à jour élargit la portée du CIAM au-delà de l'authentification humaine uniquement et pousse les acheteurs à évaluer les plateformes selon leur capacité à gouverner les nouveaux acteurs pilotés par machine interagissant avec les services destinés aux consommateurs.
- Avril 2026 : Microsoft a annoncé la disponibilité générale de l'authentification unique (SSO) des applications natives vers les vues web intégrées pour l'authentification native de Microsoft Entra External ID. Cela réduit les frictions dans les parcours d'applications mobiles qui utilisent des vues web intégrées tout en maintenant des contrôles d'identité centralisés, ce qui favorise une conversion plus élevée et une application plus cohérente des politiques sur tous les canaux.
- Juin 2024 : La FIDO Alliance a rapporté que les clés d'accès (passkeys) ont atteint 15 milliards de comptes compatibles, renforçant l'élan général de l'écosystème vers l'authentification sans mot de passe. Ce jalon d'ampleur pousse les fournisseurs et adoptants de CIAM à donner la priorité au déploiement des clés d'accès, aux outils de migration et à la conception de la récupération de compte comme éléments centraux des programmes d'identité des consommateurs.


Marché de la Gestion des Identités et des Accès des Consommateurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les offres de gestion des identités et des accès des consommateurs qui aident les organisations à enregistrer, authentifier, autoriser et gérer les identités des clients sur les canaux numériques, y compris les contrôles de consentement et de confidentialité. Il comptabilise les logiciels et services connexes vendus pour des cas d'usage destinés aux consommateurs dans tous les secteurs et régions.
Exclusions du périmètre : nous excluons les outils d'identité et d'accès destinés uniquement à la main-d'œuvre et principalement utilisés pour l'accès des employés, les systèmes de contrôle d'accès physique et les outils autonomes de notation de la fraude qui ne gèrent pas les identités des clients de bout en bout.
Aperçu de la segmentation
- Par composant
- Solutions
- Authentification et autorisation
- Vérification et validation d'identité
- Gestion du profil utilisateur et du consentement
- Services
- Professionnels
- Gérés
- Solutions
- Par mode de déploiement
- Basé sur le cloud
- Sur site
- Par secteur d'utilisateur final
- BFSI
- Santé
- Informatique et télécommunications
- Gouvernement
- Énergie et services publics
- Transport
- Aérospatiale et défense
- Éducation
- Par type d'authentification
- Multifacteur (MFA)
- Sans mot de passe / clé d'accès
- Biométrique
- Connexion sociale et fédérée
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'ASEAN
- Moyen-Orient et Afrique
- CCG
- Turquie
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché du CIAM et pour ancrer les signaux d'adoption pouvant être vérifiés d'une année sur l'autre. Nous nous sommes appuyés sur des sources publiques telles que les directives du NIST sur l'identité numérique, les avis de cybersécurité de la CISA, les rapports de l'ENISA, ainsi que les indicateurs de l'économie numérique de l'OCDE et de la Banque mondiale afin de comprendre les tendances politiques, de risque et de numérisation qui stimulent la demande de CIAM.
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la documentation produit afin de confirmer comment les fournisseurs tracent la frontière du CIAM par rapport à l'IAM plus large, et où se situe généralement la reconnaissance des revenus pour les abonnements et services logiciels. Pour un contexte supplémentaire sur les brevets, les incidents de sécurité et les marchés publics, nous avons utilisé des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux. Ces sources documentaires ne sont fournies qu'à titre indicatif, et d'autres documents publics ont également été utilisés pour recueillir des données, valider des hypothèses et clore des questions en suspens.
Entretiens et enquêtes primaires
Des discussions primaires ont été menées avec un ensemble de fournisseurs de solutions CIAM, d'intégrateurs de systèmes et d'acheteurs en entreprise responsables des programmes de connexion client et d'intégration numérique. Nous avons utilisé ces entretiens pour confirmer ce qui est budgétisé comme CIAM, comment évolue la tarification cloud par rapport à sur site, et quels secteurs élargissent leurs déploiements le plus rapidement dans les régions APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Cadres dirigeants (CXO) : 14 % | APAC : 51 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/unités : 39 % | EMEA : 31 % |
| Acteurs plus petits : 15 % | Managers : 47 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a d'abord été construit à l'aide d'un modèle descendant où les volumes de comptes numériques d'entreprise et les tendances d'engagement en ligne sont traduits en un bassin de dépenses CIAM via des hypothèses d'adoption et de part budgétaire, puis répartis par région en fonction des niveaux de numérisation et de l'intensité réglementaire. Pour garder les totaux ancrés, nous avons corroboré les résultats avec des vérifications ascendantes sélectives, notamment des divulgations de revenus de fournisseurs échantillonnés, des retours des canaux de distribution sur la taille typique des contrats, et des prix de vente moyens liés aux volumes d'identités déployés pour les cas d'usage courants.
Les principales données utilisées dans le modèle comprennent la part des interactions consommateurs migrant vers les canaux numériques, les taux d'adoption de la MFA et de l'authentification sans mot de passe, l'activité de conformité en matière de consentement et de confidentialité, l'orientation des prix des abonnements cloud, et les taux d'attachement des services gérés. Lorsque les preuves ascendantes étaient incomplètes pour les petits fournisseurs et les entreprises privées, les lacunes ont été comblées par des hypothèses de pénétration prudentes et des vérifications de fourchettes par rapport aux tranches de prix observées communiquées par les personnes interrogées.
Pour la prévision, une analyse de scénarios a été appliquée autour de l'intensité des incidents de sécurité et du calendrier d'application réglementaire, suivie d'une étape de lissage afin d'éviter des sauts d'adoption irréalistes d'une année à l'autre. Des avis d'experts ont été utilisés pour tester la rapidité avec laquelle les fonctionnalités d'authentification sans mot de passe, de profilage progressif et de vérification d'identité sont regroupées dans les contrats CIAM à travers les régions.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications, notamment la vérification croisée des dépenses CIAM implicites par compte client numérique, la comparaison des répartitions régionales avec les indicateurs publics de numérisation, et l'examen de la cohérence des tendances de croissance avec les évolutions des exigences en matière d'authentification et de confidentialité. Lorsque des écarts importants apparaissaient, les hypothèses ont été révisées et, si nécessaire, les répondants ont été recontactés pour confirmer le traitement des prix, du regroupement ou du périmètre.
Avant validation finale, le modèle est examiné par étapes d'analyse afin de détecter les valeurs aberrantes, les taux de croissance incohérents et les problèmes de calendrier de conversion des devises, puis pour s'assurer que les définitions restent cohérentes d'une année à l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent les moteurs de la demande, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle.
Taille du marché mondial de la gestion des identités et des accès des consommateurs selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion des identités et des accès des consommateurs peuvent différer même lorsqu'elles décrivent la même histoire de croissance globale. Les écarts proviennent généralement de la manière dont chaque étude délimite le périmètre du CIAM, de l'année utilisée comme estimation actuelle, et de l'inclusion ou non des services et des outils d'identité adjacents.
Le tableau de référence montre un écart principalement expliqué par le périmètre et le calendrier, et dans le modèle de Mordor Intelligence, les revenus ne sont comptabilisés que pour les logiciels CIAM dédiés plus les services connexes sur les déploiements cloud et sur site, tandis que l'IAM destiné uniquement à la main-d'œuvre et la notation autonome de la fraude sont exclus. La valeur actuelle est également présentée pour 2026 plutôt que de rétro-calculer un chiffre de 2025.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,30 milliards USD (2026) | |
| Revue professionnelle A | 16,05 milliards USD (2025) | Utilise une année de référence actuelle différente et regroupe souvent des dépenses IAM client plus larges, ce qui peut inclure des dépenses de vérification d'identité et de sécurité adjacentes qui ne sont pas systématiquement séparées des logiciels et services CIAM. |
| Note sectorielle B | 12,60 milliards USD (2026) | S'appuie davantage sur les projections rapportées par les fournisseurs et un ensemble de solutions plus restreint, ce qui peut sous-estimer les services et le travail de mise en œuvre que les acheteurs achètent fréquemment en complément des abonnements CIAM. |
Pris ensemble, la comparaison met en évidence deux facteurs récurrents d'écart, à savoir l'année utilisée pour la valeur de marché actuelle et le degré de rigueur avec lequel le périmètre de l'offre est limité aux revenus CIAM véritables. Notre approche reste traçable car chaque étape se rattache à des signaux de demande observables, une logique de tarification et des vérifications basées sur des entretiens pouvant être réexécutées lorsque les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la gestion des identités et des accès des clients ?
Le marché est évalué à 13,3 milliards USD en 2026 et devrait atteindre 30,06 milliards USD d'ici 2031.
Quel taux de croissance annuel composé (TCAC) est prévu pour le marché de la gestion des identités et des accès des clients jusqu'en 2031 ?
Les analystes prévoient un TCAC de 17,72 % au cours de la période 2026-2031.
Quel modèle de déploiement se développe le plus rapidement ?
La gestion des identités et des accès des clients basée sur le cloud représente 77,35 % des revenus de 2025 et croît à un TCAC de 19,35 % à mesure que les organisations modernisent leur infrastructure et adoptent des architectures API-first.
Pourquoi la santé est-elle le segment d'utilisateurs finaux à la croissance la plus rapide ?
Les hôpitaux et les cliniques ont besoin d'une vérification d'identité des patients sécurisée et fluide pour la télésanté, les dossiers de santé électroniques et l'interopérabilité, ce qui entraîne un TCAC de 19,08 % dans le segment.
Comment les clés d'accès influencent-elles les stratégies de gestion des identités et des accès des clients ?
L'adoption généralisée des clés d'accès — 15 milliards de comptes compatibles en 2024 — pousse les entreprises vers une authentification sans mot de passe résistante au hameçonnage qui améliore l'expérience utilisateur et la sécurité.
Quelles régions alimenteront la prochaine vague de demande de gestion des identités et des accès des clients ?
L'Asie-Pacifique devrait afficher un TCAC de 17,98 % grâce aux portefeuilles d'identité numérique, aux écosystèmes de super-applications et aux consommateurs axés sur le mobile, tandis que l'Europe gagne en dynamisme grâce aux réglementations eIDAS 2.0.
Dernière mise à jour de la page le:



