
Analyse du Marché des Emballages en Plastique par Mordor Intelligence
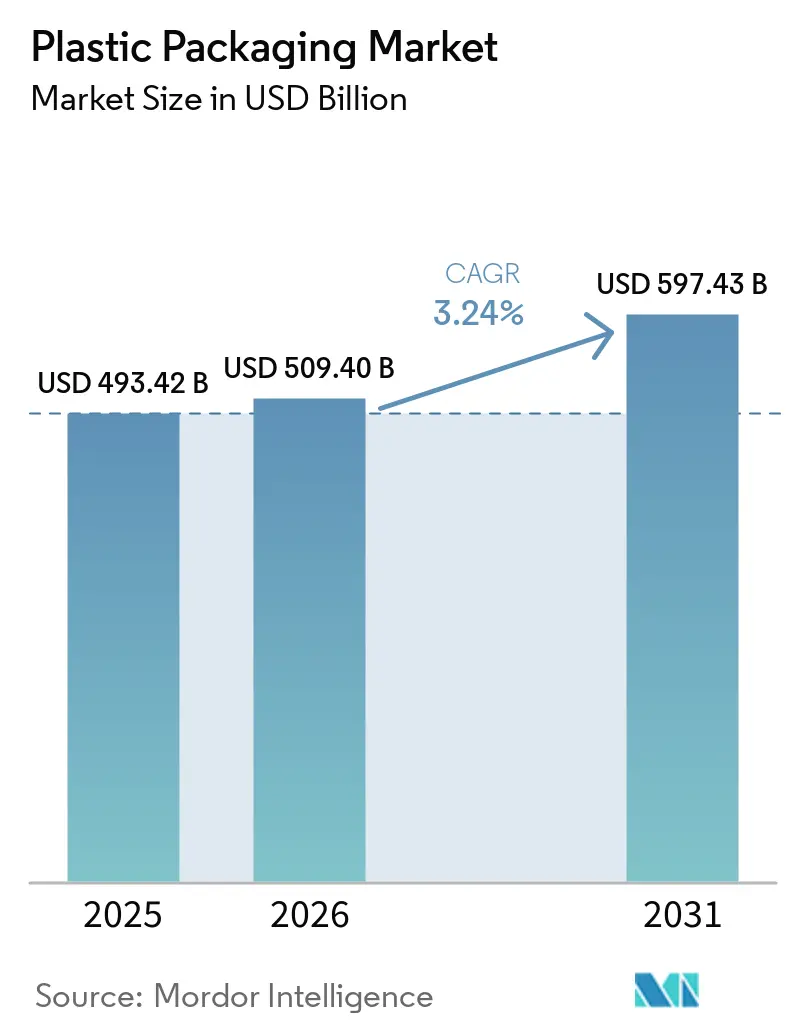
La taille du marché de l'emballage plastique devrait progresser de 509,4 milliards USD en 2026 et 525,9 milliards USD en 2027 à 623,4 milliards USD d'ici 2032, enregistrant un CAGR de 3,46 % entre 2027 et 2032.
La demande en aliments de commodit au Japon et l'expansion des expéditions liées au commerce électronique soutiennent des besoins récurrents en emballage dans les applications alimentaires et de livraison. Les fournisseurs répondent par des films mono-matériaux et des filières intégrées d'alimentation en matières recyclées qui relient la conception des emballages à la disponibilité des matériaux. Le conflit en Iran a perturbé le transport maritime dans le détroit d'Ormuz à partir de mars 2026, ajoutant une pression sur les coûts des résines qui peut atteindre les marges des transformateurs avant que la répercussion contractuelle ne les compense. Les restrictions de l'Angleterre sur certains contenants en polystyrène, les règles fiscales du Royaume-Uni sur le contenu recyclé et les futures exigences de l'Union européenne en matière de contenu recyclé font des formats autorisés et des intrants matériaux qualifiants une seule et même décision de conception. L'opportunité commerciale réside dans des conceptions d'emballages qualifiées, soutenues par un approvisionnement fiable en matériaux et la capacité à répercuter l'évolution des coûts des intrants.
Principaux enseignements du rapport
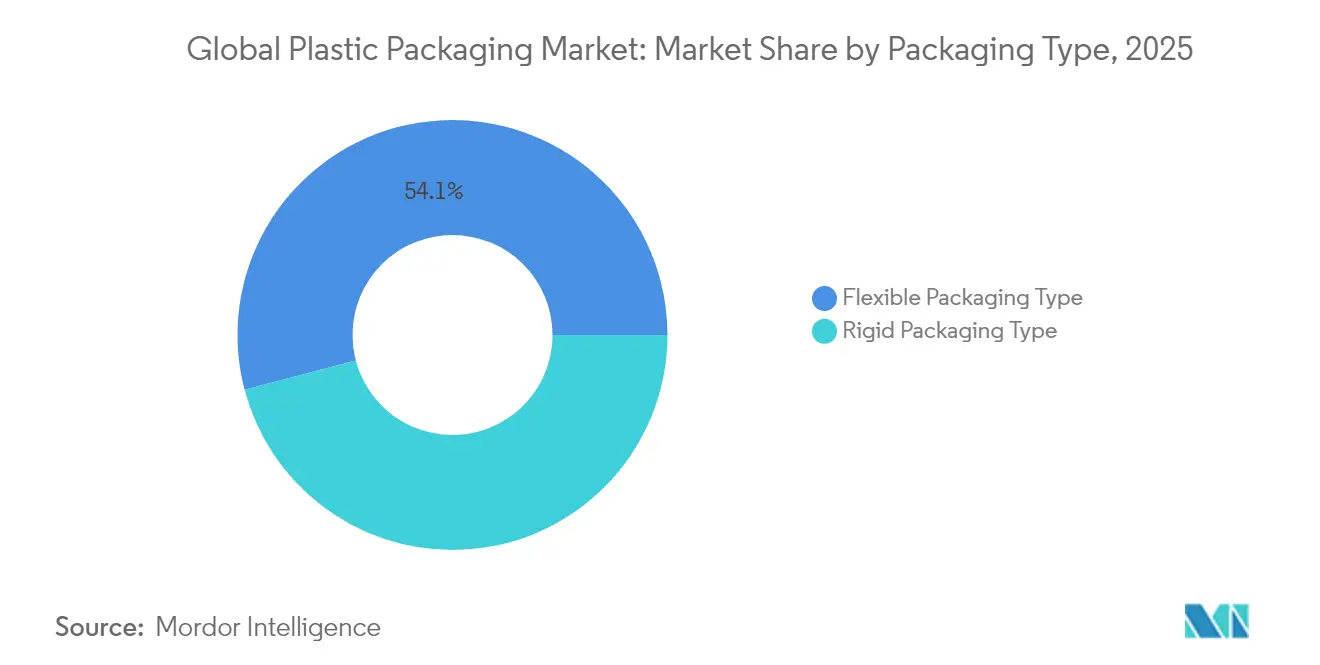
- Par type d'emballage, l'emballage souple était en tête, avec une part de marché de l'emballage plastique de 54,66 % en 2026, et devrait connaître la croissance la plus rapide avec un CAGR de 4,54 % entre 2027 et 2032.
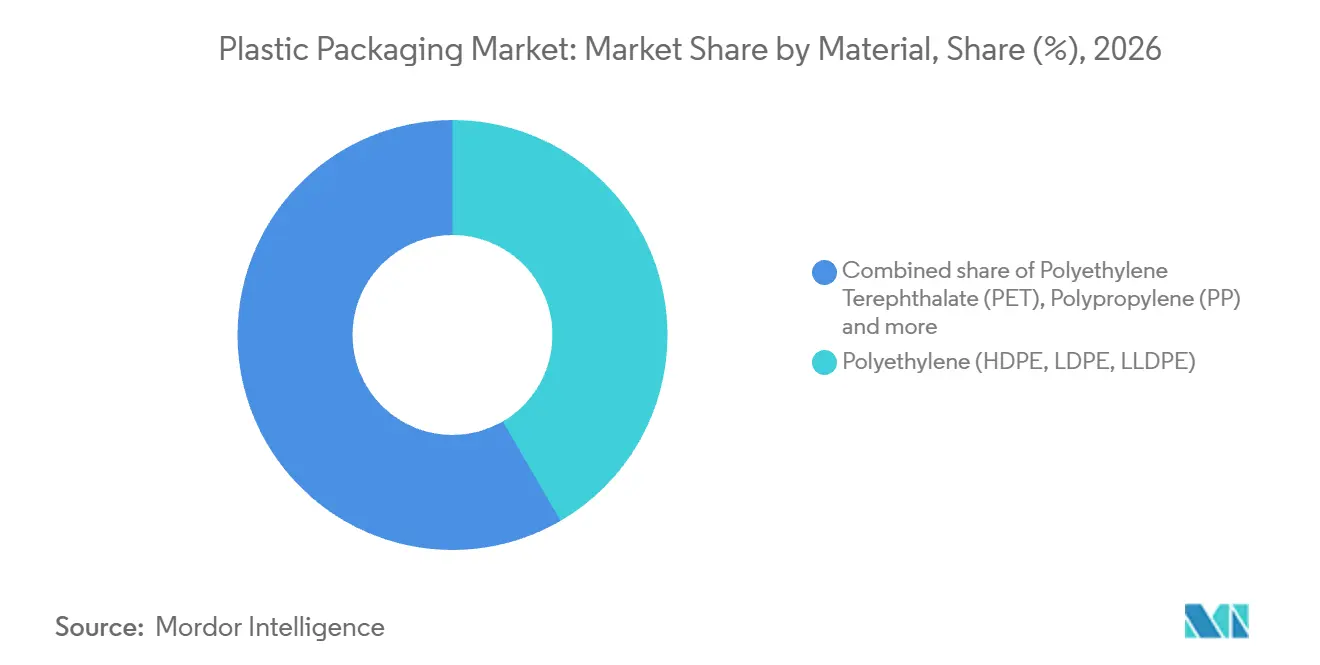
- Parmi les matériaux, le polyéthylène détenait une part de 41,61 % de la taille du marché de l'emballage plastique en 2026, tandis que le polypropylène devrait connaître la croissance la plus rapide avec un CAGR de 5,72 % entre 2027 et 2032.
- Par secteur d'utilisation finale, l'alimentation était en tête avec 27,95 % du marché en 2026, tandis que la santé et les produits pharmaceutiques devraient constituer le segment à la croissance la plus rapide avec un CAGR de 6,4 % entre 2027 et 2032.
- Les canaux de distribution étaient dominés par les ventes directes, avec 64,25 % du marché en 2026, tandis que les ventes indirectes devraient connaître la croissance la plus rapide avec un CAGR de 4,78 % entre 2027 et 2032.
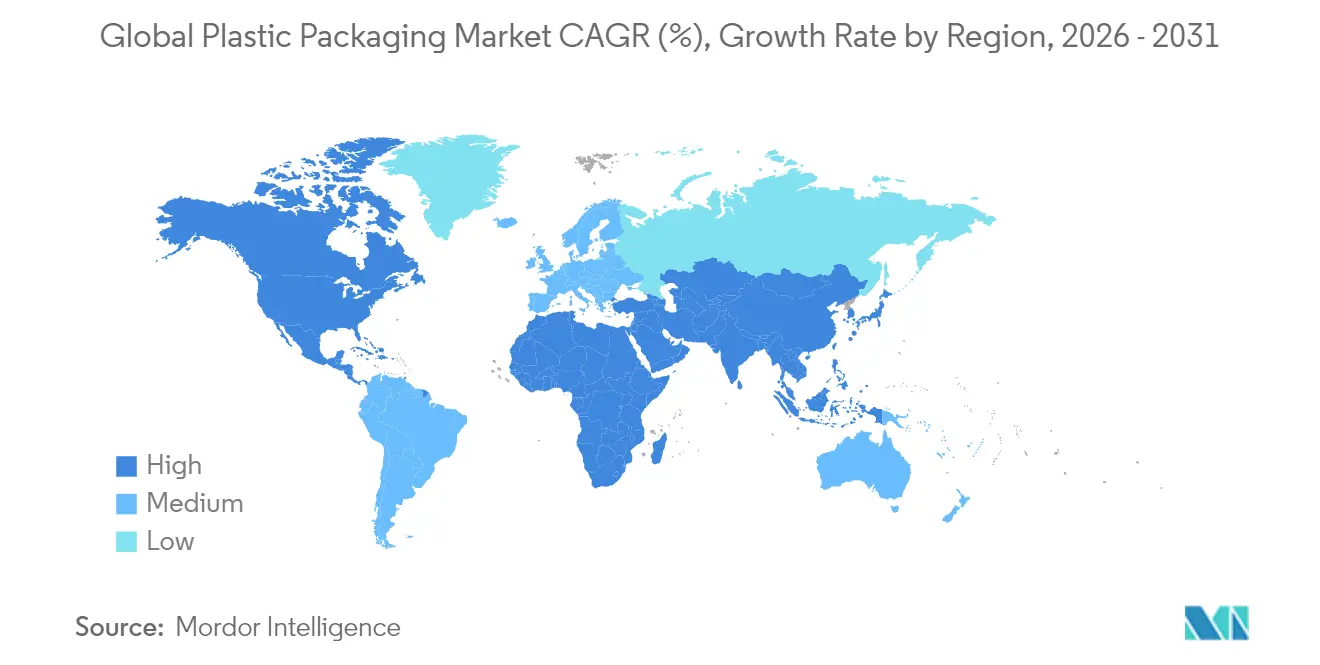
- Sur le plan géographique, l'Asie-Pacifique était en tête avec 42 % du marché en 2026 et devrait également être la région à la croissance la plus rapide avec un CAGR de 6,9 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique exigeant des emballages durables pour le dernier kilomètre | +1.3% | Dans les pays européens | Court terme (≤ 2 ans) |
| Hausse de la consommation d'aliments de commodité et de boissons | +1.4% | États-Unis et Japon | Court terme (≤ 2 ans) |
| Performance compétitive en termes de coûts par rapport aux substrats alternatifs | +1% | Sur le marché canadien | Moyen terme (2-4 ans) |
| Développement des infrastructures de recyclage chimique | +0.8% | Sur le marché autrichien | Long terme (≥ 4 ans) |
| Passage aux films mono-matériaux pour la conformité à la REP | +0.6% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Règle de l'UE sur les bouchons attachés stimulant le volume des fermetures spéciales | +0.3% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'essor du commerce électronique exigeant des emballages durables pour la dernière maille
L'expansion des flux de colis liés au commerce électronique élargit la base potentielle d'expéditions pour l'emballage plastique souple. Geopost a traité 2,24 milliards de colis dans le monde en 2025, en hausse de 5 % par rapport à 2024, et a signalé une augmentation de 9 % des volumes B2C. Durant sa période de pointe 2025, l'opérateur a livré 392 millions de colis en Europe, en hausse de 9,1 % par rapport à la période correspondante de 2024. La journée la plus chargée de Geopost, le 1er décembre 2025, a atteint 12,2 millions de colis contre une moyenne journalière supérieure à 8 millions, illustrant l'ampleur des expéditions individuelles. Le détaillant de produits de beauté Sa Sa International Holdings Limited a utilisé 8 149 kg de film à bulles plastique pour la livraison en ligne au cours de l'exercice 2024/25, en hausse de 50 % par rapport à l'exercice 2023/24, et a attribué cette augmentation à la protection des produits en verre commandés par les clients. La protection des produits en verre constitue un usage spécifique de l'emballage plastique dans le commerce en ligne, tandis que l'expansion des réseaux de colis offre un plus grand volume d'expéditions que les fournisseurs pourraient servir.
Hausse de la consommation d'aliments de commodité et de boissons
Les plats préparés peuvent créer une demande d'emballage pour les composants d'un repas ainsi que pour les plats complets prêts à consommer. En 2026, la FMI, l'association de l'industrie alimentaire, a indiqué que 56 % des ménages américains combinaient la préparation à domicile avec des aliments préparés à l'extérieur pour le dîner au moins une fois par semaine. La valeur du marché des plats préparés au Japon a progressé de 3,7 % en 2025, selon l'Association japonaise de la charcuterie-traiteur. L'association japonaise a lié la demande soutenue à la croissance des ménages d'une personne et des ménages à double revenu ainsi qu'au vieillissement de la population, parallèlement à une préférence pour la qualité des repas avec moins de préparation. Les dîners hybrides élargissent les opportunités pour les transformateurs d'emballer des composants de repas préparés, qui conservent un rôle même lorsque les consommateurs continuent de cuisiner à domicile.
Performance compétitive en termes de coûts par rapport aux substrats alternatifs
Pour les conditionneurs de produits frais, remplacer le plastique peut modifier à la fois le coût de l'emballage et l'économie de la ligne de conditionnement. Une étude canadienne de 2025 a estimé que les matériaux d'emballage en papier ou en fibre coûtent généralement 4 fois plus cher que les emballages plastiques existants pour 6 produits frais comprenant des citrons, des pommes, des raisins, des oignons, des carottes et des tomates.[1] Elle a également estimé des cadences de ligne de conditionnement inférieures d'environ 20 % et une main-d'œuvre de conditionnement supérieure d'environ 20 % pour le même volume de produits. Une cadence inférieure signifie moins d'emballages par heure, de sorte que le maintien de la production nécessiterait davantage de temps de ligne. Un conditionneur passant à la fibre absorberait donc la prime en matériaux et en main-d'œuvre conjointement, conférant au plastique un avantage de coût qui s'étend au-delà de l'achat de l'emballage dans ces applications.
Expansion de l'infrastructure de recyclage chimique
Le recyclage chimique crée une filière d'alimentation supplémentaire pour les producteurs d'emballages cherchant des matériaux issus des déchets plastiques collectés. OMV a démarré une installation ReOil à grande échelle dans sa raffinerie de Schwechat en Autriche en mars 2025, avec une capacité de traitement allant jusqu'à 16 000 tonnes métriques de déchets plastiques mixtes difficiles à recycler par an. OMV transforme l'huile de pyrolyse résultante en produits chimiques de base pour de nouveaux plastiques, y compris des matières premières adaptées aux emballages sensibles au contact. Sa communication opérationnelle de 2025 décrivait des déchets post-consommation certifiés ISCC PLUS fournis par des partenaires de la chaîne de valeur, notamment des recycleurs mécaniques. Des matières premières adaptées aux emballages sensibles au contact offrent aux transformateurs une voie pour répondre à la future demande de l'UE en matière de contenu recyclé dans les applications couvertes, à condition que le matériau soit qualifié pour le minimum applicable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interdictions et taxes mondiales sur les plastiques à usage unique | -0.9% | Royaume-Uni et Inde | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières pétrolières | -0.6% | Sur le marché américain | Court terme (≤ 2 ans) |
| Pivot des propriétaires de marques vers les souples à base de papier | -0.3% | Chine et Slovaquie | Moyen terme (2-4 ans) |
| Modèles de recharge/réutilisation cannibilisant la croissance des volumes | -0.2% | Sur le marché français | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions et taxes mondiales sur les plastiques à usage unique
Les transformateurs d'emballages font face à des risques commerciaux différents selon que la réglementation augmente le coût d'un produit ou en supprime l'usage autorisé. Le Royaume-Uni taxe les composants d'emballages plastiques finis contenant moins de 30 % de plastique recyclé lorsqu'ils sont adaptés au transport de marchandises du fabricant à l'utilisateur final ou utilisés une seule fois par les consommateurs. Des exonérations à l'exportation et des exemptions spécifiées réduisent cette population imposable. L'Angleterre interdit la vente et la fourniture de contenants en polystyrène expansé et extrudé à usage unique pour les aliments ou boissons prêts à consommer sans préparation supplémentaire. Cette restriction supprime un débouché pour les formats concernés, tandis que la taxe modifie l'économie des composants qualifiants. L'augmentation du contenu recyclé peut répondre au seuil fiscal, mais elle ne peut pas rétablir la voie de vente du contenant interdit.
Volatilité des prix des matières premières pétrolières
La volatilité des coûts des résines expose les transformateurs de films à des pertes de marge même lorsque des mécanismes contractuels de répercussion des coûts existent. Les perturbations du transport maritime dans le détroit d'Ormuz lors du conflit iranien ont débuté en mars 2026 et ont augmenté les coûts de résine de Tredegar. Les films d'emballage avancés de Tredegar sont principalement fabriqués et vendus aux États-Unis. L'entreprise a subi une charge de marge sur contribution de 0,7 million USD due au décalage de répercussion au deuxième trimestre 2026, contre aucune charge ni bénéfice au deuxième trimestre 2025.[2] Dans ses résultats du deuxième trimestre 2026, Tredegar a indiqué maintenir des mécanismes de répercussion aux clients et n'avoir rencontré aucun problème d'approvisionnement à ce jour. La contrainte était donc liée au calendrier plutôt qu'à la disponibilité, car les coûts de résine plus élevés ont atteint la marge sur contribution avant que la répercussion ne les compense.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
capacité installée et films spécifiques aux applicationsL'emballage souple représentait une part de 54,66 % de la taille du marché de l'emballage plastique en 2026, ce qui en fait le segment le plus important, et devrait être le segment à la croissance la plus rapide avec un CAGR de 4,54 % entre 2027 et 2032. L'ABIEF, l'association brésilienne de l'industrie de l'emballage plastique souple, a déclaré une production de 2,32 millions de tonnes métriques en 2025, en baisse de 0,5 % par rapport à 2024, tandis que le chiffre d'affaires du secteur en reais a augmenté de 6,2 %. Le taux d'utilisation des capacités dans ce secteur brésilien était de 70,4 % en 2025. Des lignes fonctionnant à 70,4 % de la capacité installée laissent aux transformateurs brésiliens la possibilité d'augmenter la production sur les équipements existants avant d'ajouter de nouvelles capacités.
Le producteur d'emballages souples Coveris a achevé en 2025 la modernisation de son site de Halle en Allemagne, qui comprenait une nouvelle ligne d'extrusion de film coulé. La ligne est entrée en pleine production après une qualification réussie des matériaux. Ses applications comprenaient des monofilms recyclables pour le thermoformage et l'emballage médical. Coveris a lié cet investissement à une plus grande flexibilité dans le développement des matériaux et à la production de solutions d'emballage personnalisées. La qualification avant la pleine production lie la production de la nouvelle ligne à des grades spécifiques de films pour thermoformage et médical.



Par matériau :
capacité du polyéthylène et investissement dans le polypropylèneLe polyéthylène (PEHD, PEBD et PELBD) représentait une part de marché de l'emballage plastique de 41,61 % en 2026, ce qui en fait le segment le plus important. Au 31 mars 2026, TCPL Packaging Limited déclarait une capacité de plus de 300 tonnes métriques par mois pour une ligne de film soufflé à 5 couches en Inde.[3] Sa ligne installée permettait des films tout-PE mono-matériaux comme alternative aux structures complexes de stratifiés multi-polymères au cours de l'exercice 2025-26. Cet exemple dissocie le nombre de couches de la variété de polymères, montrant comment un transformateur peut développer un film multicouche tout en conservant une seule famille de polymères comme base matériau.
Le polypropylène (PP) devrait être le segment à la croissance la plus rapide, avec un CAGR de 5,72 % entre 2027 et 2032. En mai 2026, UFlex Limited a indiqué qu'elle mettait en place une ligne de film d'emballage en polypropylène à orientation biaxiale (BOPP) à Dharwad, en Inde, avec une capacité annuelle prévue de 54 000 tonnes métriques et une mise en service attendue au cours de l'exercice 2027-28. UFlex a lié cet investissement à la demande croissante de films d'emballage BOPP sur le marché indien. La mise en service prévue au cours de l'exercice 2027-28 place les 54 000 tonnes métriques de capacité annuelle planifiée au-delà des options d'approvisionnement immédiates des acheteurs indiens de BOPP.

Par secteur d'utilisation finale :
capacité alimentaire et contrôle des procédés dans la santéL'alimentation était le segment le plus important par secteur d'utilisation finale, représentant 27,95 % du marché en 2026. L'activité alimentaire de Sealed Air a généré 3,59 milliards USD de ventes nettes en 2025, fournissant un exemple à l'échelle d'un producteur de la taille commerciale au service des applications alimentaires. Les ventes déclarées ont augmenté de 0,3 % par rapport à 2024, les effets positifs des prix et des devises étrangères compensant une contribution négative du volume et du mix produits. Les ventes alimentaires ont reculé de 0,1 % à taux de change constant en 2025, laissant la grande activité d'emballage alimentaire de ce producteur sans expansion de revenus une fois la conversion monétaire éliminée.
Le segment de la santé et des produits pharmaceutiques devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,4 % entre 2027 et 2032. Amcor a inauguré une nouvelle ligne dans son site de Sira en Inde le 3 juin 2026, augmentant la capacité d'emballage de santé pour les contenants ophtalmiques, les flacons injectables et d'autres applications. L'investissement a introduit des systèmes de vision en ligne entièrement automatisés destinés à améliorer la qualité et la cohérence. Amcor a identifié une base de clients allant des entreprises pharmaceutiques mondiales aux entreprises locales émergentes. L'association de la capacité supplémentaire de Sira avec l'inspection visuelle en ligne automatisée offre aux clients pharmaceutiques, des entreprises mondiales aux acteurs locaux émergents, les mêmes contrôles de qualité et de cohérence.
Par canal de distribution :
contrats d'approvisionnement direct et portée des intermédiairesLes ventes directes constituaient le segment le plus important, représentant 64,25 % du marché en 2026. Le 5 juin 2025, les actionnaires indépendants de Tingyi, le groupe chinois d'alimentation et de boissons derrière la marque Master Kong, ont approuvé un accord proposé pour 2026-2028 visant à acheter des matériaux d'emballage plastique souple et des produits plastiques auprès du fabricant Tingzheng et de ses filiales. Tingzheng est un fournisseur lié, détenu en bénéficiaire par des membres de la famille et des proches des dirigeants de Tingyi. L'accord approuvé prévoit une durée de 3 ans du 1er janvier 2026 au 31 décembre 2028 pour les achats auprès du fabricant et de ses filiales, une voie directe acheteur-producteur plutôt qu'une vente par distributeur.
Les ventes indirectes devraient être le segment à la croissance la plus rapide, avec un CAGR de 4,78 % entre 2027 et 2032. Le grossiste belge GAASCH PACKAGING NV/SA estimait 541 clients B2B en 2025, ce fichier clients couvrant 83 % de ses dépenses d'achats déclarées. Son portefeuille d'emballages primaires comprenait des bouteilles en plastique pour boissons et des bocaux alimentaires en plastique aux côtés d'emballages en verre. Proposer du verre aux côtés du plastique fait de la sélection des matériaux une partie de l'offre de distribution de GAASCH, de sorte que l'accès à ses clients professionnels ne réserve pas leurs commandes d'emballages au plastique.
Analyse géographique
Marché de l'emballage plastique en Asie-Pacifique
L'Asie-Pacifique, la région la plus grande et à la croissance la plus rapide, représentait 42 % de la taille du marché de l'emballage plastique en 2026 et devrait enregistrer un CAGR de 6,9 % entre 2027 et 2032. La Chine a exporté des produits d'emballage plastique d'une valeur de 19,41 milliards USD en 2025, en baisse de 1,6 % par rapport à 2024, illustrant une base d'approvisionnement à l'exportation bien établie. En septembre 2025, Mainetti a ouvert une usine de 5 000 mètres carrés dans la province de Hung Yen, au Vietnam, décrite comme élargissant l'offre d'emballages souples pour les marques de distribution régionales et internationales. La production vietnamienne crée une option d'approvisionnement régional pour les marques de distribution, de sorte que les nouvelles capacités peuvent servir les clients d'Asie du Sud-Est aux côtés de l'activité d'exportation établie de la région.
En février 2025, Evertis a annoncé un projet d'usine de films multicouches PET de 100 millions USD à Columbia, en Caroline du Sud, pour servir les acheteurs d'emballages nord-américains. Le projet était prévu pour démarrer ses opérations au deuxième trimestre 2028, avec les premières ventes commerciales anticipées plus tard en 2028. En Europe, le producteur néerlandais d'emballages plastiques Royal Hordijk a réservé en juin 2025 un accès pluriannuel aux futurs volumes de polyéthylène furanoate (PEF) sous licence d'Avantium pour des barquettes et des emballages moulés par injection. Aucun de ces arrangements n'ajoute de capacité avant que l'usine respective ne soit opérationnelle, puisque l'usine d'Evertis était prévue pour le deuxième trimestre 2028 et que les volumes PEF de Hordijk dépendent de futures usines sous licence.
Au Moyen-Orient et en Afrique, l'activité Plastiques de Mpact a fabriqué des bacs, des caisses et des emballages plastiques rigides en Afrique australe en 2025. Sa couverture de marché comprenait les applications dans les boissons, les soins personnels, l'entretien ménager, les produits pharmaceutiques, l'agriculture et la distribution, reliant la base de fabrication à plusieurs secteurs d'utilisation finale. En Amérique du Sud, la demande brésilienne d'emballages plastiques souples pour l'agro-industrie a progressé de 9,7 % pour atteindre 316 000 tonnes métriques en 2025. La demande d'emballages souples de l'industrie alimentaire brésilienne a reculé de 3 % la même année. L'expansion régionale dépend autant de l'exposition aux utilisations finales que de la localisation, puisque la demande de l'agro-industrie brésilienne a augmenté tandis que la demande de l'industrie alimentaire a diminué et que la production d'Afrique australe servait plusieurs secteurs.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
Cette comparaison évalue certaines juridictions du point de vue d'un fabricant d'emballages plastiques à usage unique, les États-Unis étant évalués à travers le programme SB 54 de Californie. Ces producteurs font face à des obligations de financement de fin de vie, d'enregistrement, de recyclabilité et de contenu recyclé qui diffèrent selon les juridictions, de sorte que chaque évaluation reflète les modifications de conception et les coûts qu'un fabricant doit absorber. Le Verpackungsrecht-Durchführungsgesetz allemand est entré en vigueur le 12 août 2026, remplaçant l'ancienne loi sur les emballages et soutenant le règlement de l'Union européenne sur les emballages et les déchets d'emballages (PPWR). Les objectifs de contenu producteur en Inde font référence à la fabrication annuelle d'emballages, les calculs multicouches de catégorie III étant limités au poids de la couche plastique et les exemptions documentées s'appliquant lorsque le plastique recyclé est légalement interdit.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Inde | Brésil |
|---|---|---|---|---|
| Autorité principale | CalRecycle pour la Californie | Registre central des emballages (obligations d'enregistrement) ; Umweltbundesamt (supervision) | Portail du Conseil central de contrôle de la pollution ; Conseils ou comités d'État de contrôle de la pollution pour les enregistrements dans 1 ou 2 États | Ministère de l'Environnement et du Changement climatique |
| Instruments ou orientations clés | SB 54 de Californie ; réglementations permanentes en vigueur depuis le 1er mai 2026 | PPWR ; Verpackungsrecht-Durchführungsgesetz ; limites pour les emballages alimentaires couverts contenant des PFAS | Règles de gestion des déchets plastiques et lignes directrices sur la responsabilité élargie des producteurs ; amendement de contenu 2026 | Décret 12 688/2025 sur la logistique inverse et les objectifs de récupération des emballages plastiques |
| Effet commercial | Responsabilité du producteur en fin de vie et objectifs de réduction de 2032 pour les emballages à usage unique | Restrictions de contact alimentaire ; l'accès futur au marché exige des grades de recyclabilité A, B ou C | Objectifs de producteur spécifiques par catégorie ; les demandes d'exemption nécessitent des instruments ou normes justificatifs dans les déclarations annuelles | Les participants couverts de la chaîne d'approvisionnement doivent exploiter et financer la logistique inverse |
| Attractivité actuelle de la politique | Faible | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||||
L'évaluation des États-Unis reflète la responsabilité du producteur en fin de vie selon le SB 54 de Californie et la réduction requise de 25 % des ventes ou de la distribution d'emballages plastiques à usage unique et d'articles de service alimentaire en plastique d'ici 2032 par rapport à 2023. L'évaluation Moyen de l'Allemagne combine une administration d'enregistrement définie et des restrictions de contact alimentaire avec un accès basé sur les grades à partir du 1er janvier 2030, ou 24 mois après l'entrée en vigueur des actes délégués pertinents, la date la plus tardive étant retenue, sous réserve de l'article 6(10). L'évaluation Moyen de l'Inde reflète des responsabilités d'enregistrement définies et des objectifs de producteur spécifiques par catégorie qui augmentent de 2026-27 à 2027-28, avec des preuves dans les déclarations annuelles requises pour les demandes d'exemption légale. L'évaluation Faible du Brésil reflète une logistique inverse financée et des objectifs nationaux de récupération passant de 32 % en 2026 à 37 % en 2030 par rapport à la masse d'emballages mis sur le marché au cours de l'exercice précédent.
Étapes de la chaîne de valeur
La comparaison suit l'approvisionnement en polymères, la transformation des emballages et la récupération en résine recyclée, en séparant les sources de revenus des fournisseurs. Le 14 octobre 2026, Plastipak Packaging Inc., filiale de Plastipak Holdings Inc., a ouvert son Centre de matériaux PET à Verbania, en Italie, qui fabrique de la résine PET avec 30 % de contenu recyclé. Cet investissement illustre comment la composition des matériaux peut être définie en amont du produit d'emballage fini.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de résine polymère | Producteurs de résines tels que LyondellBasell et Plastipak Packaging Inc. | Ventes de résines polymères | Sélection des grades pour les applications de contenants et de films | Qualifier les grades de résine pour l'application d'emballage prévue |
| Transformation des emballages | Transformateurs d'emballages tels que Amcor PLC et Plastipak Packaging Inc. | Ventes d'emballages finis | Expertise spécifique en formage et transformation des emballages | Développer conjointement la conception des emballages et les procédés de production |
| Récupération en résine recyclée | Producteurs de résines recyclées tels que Plastipak Packaging Inc. | Ventes de résines recyclées et d'emballages à contenu recyclé | Contrôle du mélange de contenu recyclé choisi | Intégrer la récupération des matériaux à la formulation des résines |
| Source: Mordor Intelligence | ||||
L'intégration du contenu recyclé dans la production de résines crée une exigence d'entrée technique différente de la maîtrise du formage des emballages ou de la conversion barrière. L'expertise d'Amcor en matière de revêtement haute barrière et de conversion constitue un exemple de différenciation par le processus de production. L'intégration relie la récupération des matériaux à une spécification de résine commercialisable, tandis que les capacités de transformation spécialisées créent une base distincte pour les revenus des produits d'emballage.
Paysage concurrentiel
Concentration du Marché
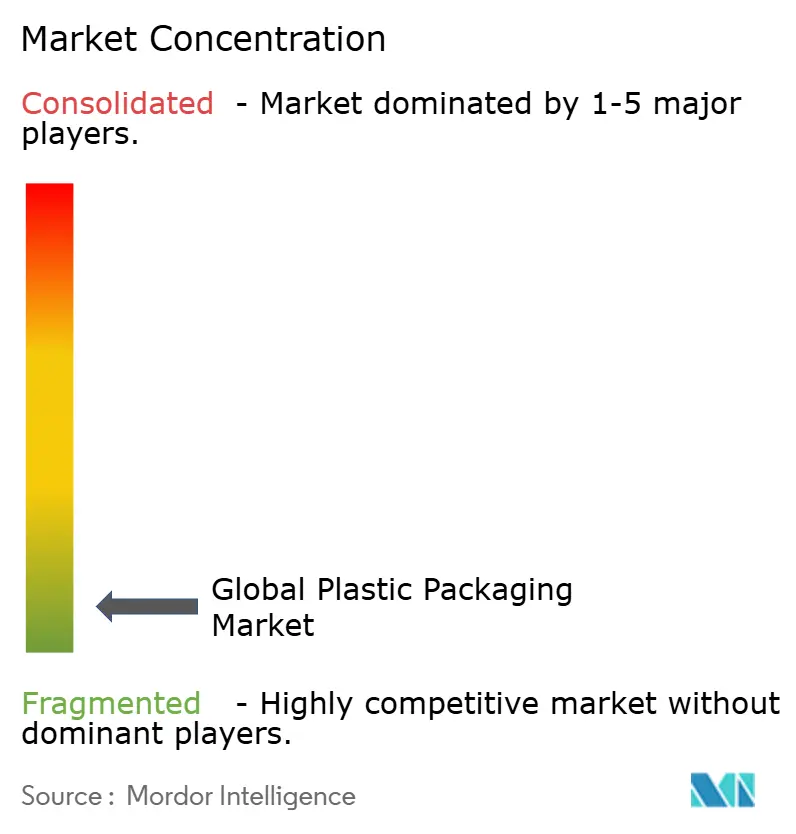
La concurrence est modérément fragmentée dans les applications d'emballage, avec des groupes diversifiés opérant aux côtés de capacités plus spécialisées dans les produits plastiques. Mondi PLC propose des emballages souples à base de polymères, et Huhtamaki Oyj exploite une activité d'emballages souples. Amcor PLC a finalisé sa combinaison entièrement en actions avec Berry Global le 30 avril 2025, réunissant leurs activités d'emballages grand public et de santé. Sealed Air Corporation, détenue par des fonds affiliés à Clayton, Dubilier & Rice (CD&R), fournit des emballages alimentaires et de protection, tandis que Sonoco Products Company propose des produits plastiques industriels et spéciaux, notamment des contenants étiquetés dans le moule. Les contenants spéciaux de Sonoco, les gammes alimentaires et de protection de Sealed Air et le portefeuille combiné grand public et santé d'Amcor s'adressent à différentes applications d'acheteurs.
Le segment d'emballages souples de Huhtamaki Oyj a enregistré une croissance comparable des ventes nettes de 5 % au premier semestre 2026. Son résultat avant intérêts et impôts (EBIT) ajusté, qui excluait les éléments affectant la comparabilité, a augmenté de 25 % par rapport au premier semestre 2025. Pour le deuxième trimestre 2026, la société a indiqué que la croissance des volumes avait soutenu les ventes nettes du segment tandis qu'elle répercutait les hausses des coûts des matières premières, et que les économies de coûts ainsi que la croissance des volumes avaient stimulé la croissance de l'EBIT ajusté. Ensemble, la répercussion des coûts et les économies créent une voie opérationnelle vers des résultats concurrentiels plus solides, une capacité distincte de l'élargissement de la gamme de produits par une combinaison de portefeuilles d'emballages.
Le 15 octobre 2026, Sealed Air a annoncé qu'elle avait étendu sa capacité de fabrication de mousse de polyéthylène à cellules fermées à Madera, en Californie, pour soutenir les fabricants, distributeurs et utilisateurs finaux en Amérique du Nord et en Amérique latine. Mondi a lancé re/loop FlowWrap avec 35 % de contenu recyclé post-consommation pour l'emballage de lingettes humides le 2 juin 2026. Les minimums de contenu recyclé post-consommation de l'UE pour les emballages plastiques couverts débutent le 1er janvier 2030, ou 3 ans après l'entrée en vigueur de l'acte d'exécution pertinent, la date la plus tardive étant retenue. Les minimums varient selon le type et le format, en utilisant des moyennes annuelles par site de fabrication et les exemptions de l'article 7(4) pour les emballages médicaux, alimentaires, pharmaceutiques, en plastique compostable et de transport de marchandises dangereuses spécifiés. Étant donné que les minimums utilisent des moyennes annuelles par site de fabrication, une part au niveau du produit telle que les 35 % de contenu recyclé post-consommation de re/loop FlowWrap ne peut à elle seule établir la conformité, qui dépend de la moyenne applicable par site et par année.
Leaders du Secteur des Emballages en Plastique
-
Mondi PLC
-
Huhtamaki Oyj
-
Amcor PLC
-
Sealed Air Corporation
-
Sonoco Products Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Emballage Plastique Entreprises couvertes dans ce rapport
- Amcor PLC
- Mondi PLC
- Sealed Air Corporation
- ALPLA Group
- International Paper
- Pact Group
- Plastipak Holdings Inc.
- Huhtamaki Oyj
- UFlex Limited
- Constantia Flexibles
- Tetra Pak International SA
- Novolex
- Anchor Packaging LLC
- Liquibox (Sealed Air Corporation)
- Quadpack Industries SA
- Dart Container Corporation
- American Packaging Corporation
- Printpack Inc.
- Winpak Ltd.
- Sigma Plastics Group
- Sonoco Products Company
- Transcontinental Inc.
- Greif, Inc.
- Coveris Group
- Nampak Ltd.
Principales opportunités pour les acteurs du marché
La comparaison évalue les opportunités d'emballages à contenu recyclé pour les fournisseurs au service des acheteurs de l'Union européenne et du Royaume-Uni. Le règlement de l'UE sur les emballages et les déchets d'emballages a commencé à s'appliquer par phases le 12 août 2026 et comprend de futures obligations de contenu recyclé pour les emballages plastiques couverts. À partir de 2027, la politique de taxe sur les emballages plastiques du Royaume-Uni introduira la comptabilisation par bilan massique pour le plastique chimiquement recyclé et exclura les déchets pré-consommation des calculs de contenu recyclé.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Reconception des emballages à contenu recyclé | Exigences progressives de l'UE en matière d'emballages | Acheteurs d'emballages plastiques couverts dans l'UE | Développer des conceptions d'emballages autour d'intrants recyclés qualifiants | Intrants qualifiants pour l'emballage prévu | Transformateurs proposant des emballages à contenu recyclé qualifiants |
| Remplacement des intrants pré-consommation | Modification de l'éligibilité au contenu recyclé au Royaume-Uni | Fabricants d'emballages au Royaume-Uni utilisant des matériaux recyclés pré-consommation | Reformuler les emballages autour d'intrants de remplacement éligibles | Démontrer l'éligibilité du matériau de remplacement | Fabricants d'emballages capables de remplacer les intrants exclus |
| Emballages à contenu chimiquement recyclé | Reconnaissance par le Royaume-Uni de l'attribution par bilan massique | Fournisseurs et acheteurs d'emballages à contenu chimiquement recyclé | Combiner l'approvisionnement en emballages avec l'attribution de contenu spécifique à l'emballage | Établir une attribution par bilan massique qualifiante | Fournisseurs reliant les matières premières recyclées à des déclarations d'emballage documentées |
| Source: Mordor Intelligence | |||||
À partir de 2027, les déchets pré-consommation ne seront plus comptabilisés comme contenu recyclé dans le cadre de la politique fiscale du Royaume-Uni, de sorte que le contenu qualifiant dépendra de l'origine des intrants ainsi que de leur quantité. Le remplacement d'un intrant exclu représente une tâche commerciale différente de l'attribution de contenu chimiquement recyclé aux emballages. L'opportunité la plus immédiate concerne les fabricants d'emballages orientés vers le Royaume-Uni capables de documenter des intrants éligibles, y compris des matériaux chimiquement recyclés attribués par bilan massique, car les changements d'éligibilité au Royaume-Uni débutent en 2027 et les minimums de l'UE commencent au plus tôt en 2030.
Développements industriels récents dans Marché de l'Emballage Plastique
- Oct 2026 : Le 15 octobre, Sealed Air Corporation, détenue par des fonds affiliés à CD&R, a annoncé l'expansion de sa capacité de fabrication de mousse de polyéthylène à cellules fermées à Madera, en Californie. L'expansion soutient les fabricants, distributeurs et utilisateurs finaux en Amérique du Nord et en Amérique latine.
- Juil 2026 : Le producteur d'emballages plastiques Plastikpack Maroc a inauguré une unité de production par injection plastique à Sidi Bou Othmane, au Maroc, le 7 juillet.
- Juin 2026 : Le 3 juin, Amcor a inauguré une nouvelle ligne de production dans son site de Sira en Inde, augmentant la capacité pour les contenants ophtalmiques, les flacons injectables et d'autres emballages de santé.
Marché de l'Emballage Plastique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'emballage plastique mesure les dépenses annuelles en produits d'emballage fabriqués principalement à partir de polymères plastiques et vendus pour protéger, stocker ou transporter des marchandises. Il couvre les ventes mondiales par types d'emballage, matériaux, secteurs d'utilisation finale, canaux de distribution et régions.
Exclusions du périmètre : les emballages en papier, en verre et en métal, les résines et granulés plastiques vendus avant transformation en emballages, les machines d'emballage et les services d'emballage autonomes, ainsi que les produits plastiques non destinés à l'emballage, notamment les matériaux de construction, le mobilier et les biens durables, sont exclus.
Aperçu de la segmentation
- Par type d'emballage
- Emballage rigide
- Bouteilles et bocaux
- Bouchons et fermetures
- Barquettes et contenants
- Autres types de produits
- Emballage souple
- Sachets et sacs
- Films et enveloppes
- Autres types de produits
- Emballage rigide
- Par matériau
- Polyéthylène (HDPE, LDPE, LLDPE)
- Polyéthylène téréphtalate (PET)
- Polypropylène (PP)
- Polystyrène et EPS
- Polychlorure de vinyle (PVC)
- Autres (EVOH, bioplastiques, etc.)
- Par secteur d'utilisation final
- Alimentation
- Boissons
- Santé et produits pharmaceutiques
- Cosmétiques et soins personnels
- Autres secteurs d'utilisation final
- Par canal de distribution
- Ventes directes
- Ventes indirectes
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les données d'Eurostat sur les déchets d'emballages et la publication sur le recyclage des emballages plastiques, les orientations de la Commission européenne sur les déchets d'emballages, le règlement (UE) 2025/40 et l'étude d'Agriculture et Agroalimentaire Canada sur les coûts des produits frais fournissent des indicateurs d'utilisation des matériaux, de récupération, d'exigences en matière de contenu recyclé et d'économie de substitution. Ces sources encadrent les données probantes sur les résines, les types de produits, les utilisations finales, les canaux et la géographie sans traiter les tonnages de déchets comme des ventes de producteurs. Pour distinguer les ventes réelles des producteurs des mesures de déchets et repérer les évolutions politiques qui affectent les spécifications des emballages, les analystes utilisent ces publications comme vérifications contextuelles distinctes.
Les dépôts de documents d'entreprises, les présentations aux investisseurs et les rapports spécialisés réputés sur l'emballage peuvent recouper les revenus des producteurs, les capacités, le mix produits, les investissements et la répercussion des résines par rapport aux indicateurs de demande. Ces sources sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le plan de recherche primaire utilise des entretiens et des enquêtes structurées auprès de producteurs et transformateurs d'emballages, de spécialistes des résines et des matériaux, de distributeurs et de grands acheteurs d'emballages en Asie-Pacifique, en EMEA et dans les Amériques. Les répondants testeraient les estimations secondaires pour les valeurs de vente des producteurs, les formats d'emballage, le mix matériaux et utilisations finales, les voies de distribution et les évolutions de la répercussion des résines, tandis que des relances ciblées traiteraient les lacunes de couverture par entreprise ou par pays. Les analystes compareraient ces témoignages avec les dépôts de documents, les indicateurs commerciaux et les données des producteurs ou des associations, puis documenteraient une fourchette ou appliqueraient un proxy comparable lorsque les données probantes restent incomplètes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Un modèle de revenus annuels descendant estime les ventes mondiales d'emballages plastiques finis aux valeurs départ usine des producteurs ou transformateurs, puis répartit la valeur par type d'emballage, matériau polymère, secteur d'utilisation finale, voie de vente et région en utilisant le mix produits observé, les revenus des producteurs et les données d'expédition. Les données historiques comprennent les tendances des prix des résines, la production et la capacité d'emballage, l'activité dans les marchés de l'alimentation, des boissons, de la santé et des soins personnels, les volumes de colis liés au commerce électronique et les changements réglementaires affectant le choix des matériaux ou des formats. Chaque indicateur renseigne la valeur de vente, le volume de la demande ou le mix probable de produits. Une régression multivariée peut relier les revenus historiques du marché à ces indicateurs et prolonger les relations jusqu'en 2032, avec des scénarios pour les variations des coûts des résines, de la demande des marchés finaux et des règles d'emballage. Les parts de segments sont construites à partir des revenus par catégorie, des volumes d'expédition et du mix produits, les catégories résultantes étant réconciliées avec le total du marché. Les entretiens peuvent remettre en question les hypothèses au niveau des variables et expliquer les changements de conversion, de répercussion et de préférence des acheteurs. Des vérifications ascendantes sélectives utilisent des agrégations de revenus de fournisseurs ou des prix de vente moyens échantillonnés multipliés par les volumes estimés pour tester le résultat descendant. Lorsqu'une agrégation de fournisseurs ou une série d'expéditions est incomplète, les analystes utilisent un indicateur d'entreprise comparable ou une fourchette d'estimation et la testent par rapport au total descendant.
Cycle de validation des données et de mise à jour
Les analystes triangulent les ventes et dépôts de documents des producteurs par rapport aux signaux indépendants de commerce, de production, d'utilisation finale et de réglementation, puis vérifient les évolutions d'une année sur l'autre, les parts de segments, les totaux régionaux et les données d'entrée des prévisions pour détecter les anomalies ou les écarts inexpliqués. Un second examen retrace chaque ajustement jusqu'à sa source et vérifie si les données probantes correspondent au périmètre du marché, tandis qu'un examen senior résout les différences restantes avant la validation finale. Les analystes recontactent les répondants lorsque les réponses sont matériellement contradictoires, qu'une donnée d'entrée clé change ou qu'un segment manquant pourrait modifier l'estimation. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements importants et réexaminé lors d'une nouvelle passe préalable à la livraison.
Comparaison de la taille du marché de l'emballage plastique de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché de l'emballage plastique mesure les dépenses annuelles en produits d'emballage fabriqués principalement à partir de polymères plastiques et vendus pour protéger, stocker ou transporter des marchandises.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les données historiques comprennent les tendances des prix des résines, la production et la capacité d'emballage, l'activité dans les marchés de l'alimentation, des boissons, de la santé et des soins personnels, les volumes de colis liés au commerce électronique et les changements réglementaires affectant le choix des matériaux ou des formats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 509,4 milliards USD (2027) | |
| Consultance mondiale A | 416,5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 20,8 % à la valeur de ce rapport pour 2027 de 525,9 milliards USD, 2 ans plus tard. Son estimation de revenus pour les années intermédiaires reste inférieure au point de comparaison de ce rapport, et sa trajectoire de croissance publiée est plus lente, contribuant directionnellement à l'estimation inférieure. |
| Consultance mondiale B | 413,4 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 21,4 % à la valeur de ce rapport pour 2027 de 525,9 milliards USD, 2 ans plus tard. Son estimation de revenus pour les années intermédiaires reste inférieure au point de comparaison, tandis que sa trajectoire de croissance publiée plus rapide réduirait l'écart. L'année de base antérieure est le facteur baissier documenté. |
Les analystes de Mordor Intelligence triangulent les ventes et dépôts de documents des producteurs par rapport aux signaux indépendants de commerce, de production, d'utilisation finale et de réglementation, puis vérifient les évolutions d'une année sur l'autre, les parts de segments, les totaux régionaux et les données d'entrée des prévisions pour détecter les anomalies ou les écarts inexpliqués.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'emballage plastique et ses prévisions de croissance ?
La taille devrait progresser de 509,4 milliards USD en 2026 et 525,9 milliards USD en 2027 à 623,4 milliards USD d'ici 2032, avec un CAGR de 3,46 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande d'emballages plastiques ?
Les aliments de commodité et les expéditions liées au commerce électronique soutiennent la demande. En 2026, la FMI, l'association de l'industrie alimentaire, a indiqué que 56 % des ménages américains combinaient la préparation à domicile avec des aliments préparés à l'extérieur pour le dîner au moins une fois par semaine.
Quel format d'emballage plastique détient la plus grande part ?
L'emballage souple détenait 54,66 % du marché en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,54 % entre 2027 et 2032.
Quelles entreprises sont les principaux fournisseurs d'emballages plastiques ?
Mondi PLC, Huhtamaki Oyj, Amcor PLC, Sealed Air Corporation et Sonoco Products Company sont les principaux fournisseurs.
Quel défi réglementaire en matière de coûts affecte les fournisseurs d'emballages plastiques ?
Le Royaume-Uni taxe les composants d'emballages plastiques finis contenant moins de 30 % de plastique recyclé lorsqu'ils sont adaptés au transport de marchandises du fabricant à l'utilisateur final ou utilisés une seule fois par les consommateurs, sous réserve d'exonérations et d'exemptions.
Quelle région est en tête du secteur de l'emballage plastique ?
L'Asie-Pacifique détenait 42 % du marché en 2026 et devrait croître à un CAGR de 6,9 % entre 2027 et 2032, ce qui en fait la région la plus grande et à la croissance la plus rapide.