
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 86.36 Milliards de dollars |
| Taille du Marché (2031) | 141.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.31 % |
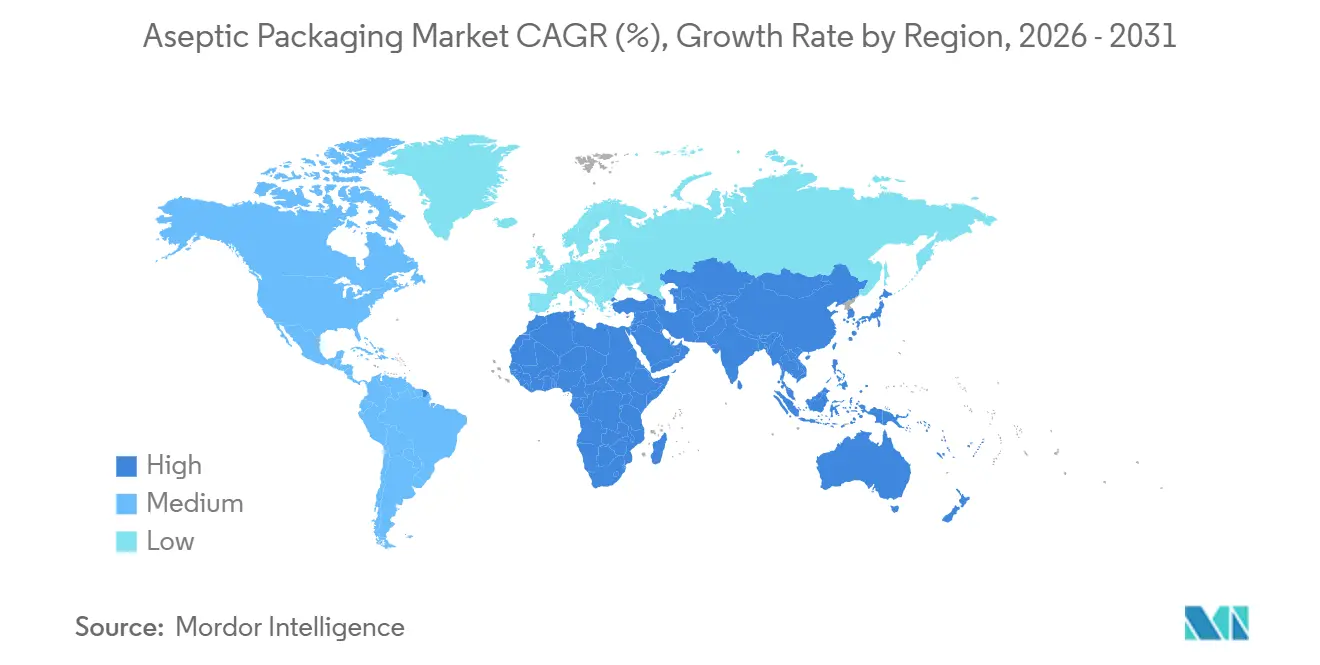
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage aseptique par Mordor Intelligence
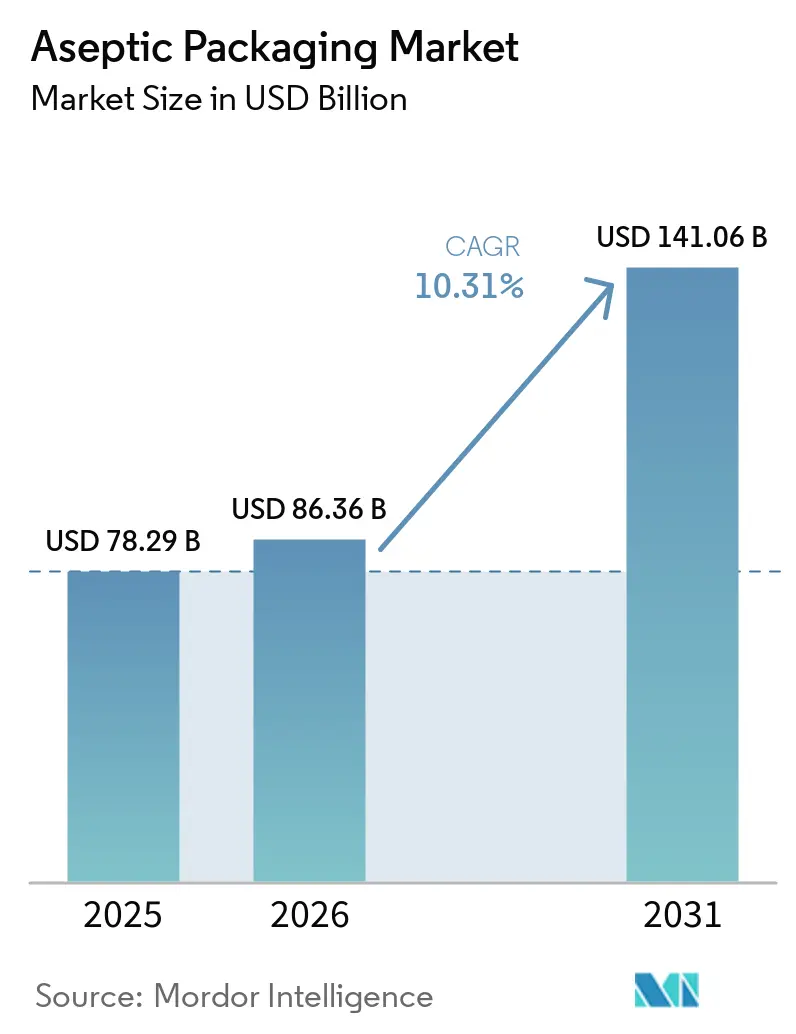
La taille du marché de l'emballage aseptique devrait croître de 78,29 milliards USD en 2025 à 86,36 milliards USD en 2026 et devrait atteindre 141,06 milliards USD d'ici 2031, à un CAGR de 10,31 % sur la période 2026-2031. La dynamique est portée par la hausse des coûts logistiques qui favorise la distribution à température ambiante, les évolutions réglementaires qui récompensent les formats stériles à longue conservation, et les investissements dans des emballages souples à impression numérique qui réduisent les quantités minimales de commande pour les marques émergentes en vente directe aux consommateurs. Les cartons ont continué d'ancrer les volumes de produits laitiers et de jus en 2025, mais les sachets et poches gagnent des parts de marché, leur efficacité volumétrique permettant de réduire les coûts de fret de 20 à 30 %. Les stratifiés composites se développent également, car les structures à base de fibres avec des revêtements haute barrière contournent les complications de recyclage du papier d'aluminium. Sur le plan régional, l'Asie-Pacifique est en tête en volume, tandis que l'Afrique enregistre la croissance la plus rapide en raison de la hausse des coûts énergétiques liés à la chaîne du froid. L'intensité concurrentielle reste modérée, les cinq plus grands fournisseurs contrôlant environ 45 % du chiffre d'affaires, et les transformateurs régionaux utilisant la flexibilité des petites séries pour remporter des commandes locales.
Principaux enseignements du rapport
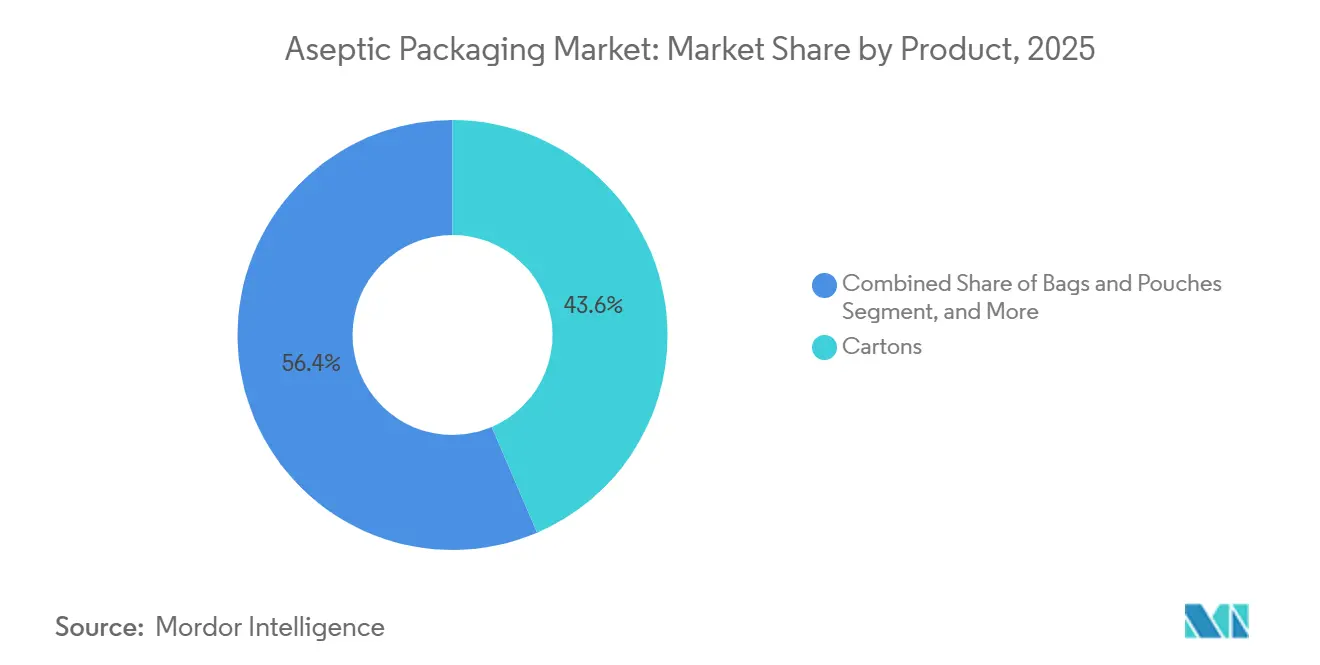
- Par produit, les cartons ont représenté 43,56 % du chiffre d'affaires en 2025, tandis que les sachets et poches devraient progresser à un CAGR de 11,31 % jusqu'en 2031.
- Par composition des matériaux, le papier et le carton ont représenté 47,13 % du marché de l'emballage aseptique en 2025, tandis que les stratifiés composites devraient croître à un CAGR de 11,39 % jusqu'en 2031.
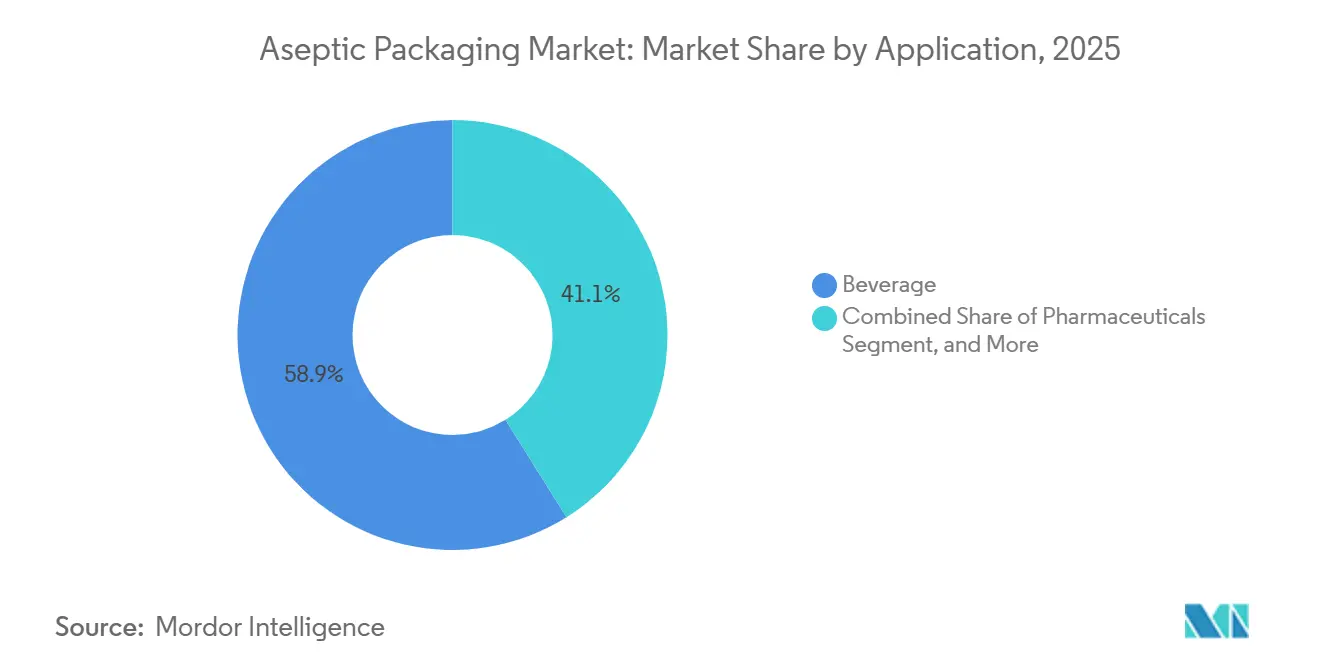
- Par application, les boissons ont représenté 58,89 % de la part du marché de l'emballage aseptique en 2025, et les produits pharmaceutiques devraient enregistrer un CAGR de 11,13 % entre 2026 et 2031.
- Par technologie de remplissage, le formage-remplissage-scellage a capté 42,36 % du chiffre d'affaires en 2025, tandis que les systèmes par injection sont en voie d'atteindre un CAGR de 11,17 % d'ici 2031.
- Par géographie, l'Asie-Pacifique a représenté 35,67 % des ventes en 2025, tandis que l'Afrique devrait afficher un CAGR de 11,34 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide des boissons fonctionnelles prêtes à boire | +2.1% | Mondial, plus visible en Amérique du Nord, en Europe et dans les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion de la distribution de produits laitiers ambiants dans les pays émergents d'Asie | +1.8% | Inde, Indonésie, Vietnam, avec des répercussions au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de sécurité alimentaire favorisant l'adoption d'emballages stériles | +1.5% | Amérique du Nord et UE, avec des effets en cascade en Amérique latine et au Moyen-Orient | Court terme (≤ 2 ans) |
| Passage lié à l'inflation de la logistique à chaîne du froid à la logistique à longue conservation | +1.9% | Mondial, particulièrement aigu en Afrique, en Amérique latine et en Asie du Sud | Moyen terme (2 à 4 ans) |
| Évolution vers des mandats d'emballage durable et allégé | +1.3% | UE, Amérique du Nord, premiers adoptants : Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Essor des références courtes activées par l'impression numérique pour les marques en vente directe aux consommateurs | +0.9% | Amérique du Nord et UE, émergent dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des boissons fonctionnelles prêtes à boire
Les boissons prêtes à consommer, les boissons probiotiques et les laits végétaux enrichis se tournent vers les cartons et les pochettes à température ambiante, permettant une distribution nationale sans réfrigération et soutenant la croissance du marché de l'emballage aseptique. Des exemples de marques, tels que des boissons protéinées en Amérique du Nord, ont réduit leurs coûts logistiques d'environ un quart en passant de la chaîne du froid à l'emballage aseptique.[1] Les dépenses d'investissement reflètent cette évolution, les producteurs de boissons fonctionnelles représentant 40 % des nouvelles installations de remplisseuses de cartons en 2025. Les nouveaux entrants de plus petite taille s'appuient sur des co-packeurs qui produisent des pochettes aseptiques en lots de 10 000 à 25 000 unités, accélérant les tests de saveurs et limitant l'exposition aux stocks. La volonté des consommateurs de payer des prix plus élevés pour des allégations liées à l'immunité, à la santé intestinale et à la récupération soutient le coût matériel plus élevé des solutions aseptiques.
Expansion de la distribution de produits laitiers ambiants dans les pays émergents d'Asie
Le lait et le yaourt traités à ultra-haute température atteignent désormais les consommateurs ruraux qui ne disposent pas d'une réfrigération fiable. Les coopératives indiennes ont augmenté leur capacité en cartons d'environ un cinquième au cours de la période 2024-2025 pour pénétrer les villes de deuxième et troisième rang. Les formats ambiants réduisent les pertes dues aux moussons, stabilisent la demande et permettent d'obtenir de modestes primes de prix par rapport au lait frais, tout en restant abordables par rapport aux poudres importées. Les incitations fiscales gouvernementales pour les équipements aseptiques en Indonésie et au Vietnam ont renforcé l'argumentaire d'investissement, et les transformateurs multinationaux ont enregistré une croissance à deux chiffres de leurs portefeuilles de produits laitiers ambiants.[2]
Réglementations strictes en matière de sécurité alimentaire favorisant l'adoption d'emballages stériles
La Food and Drug Administration des États-Unis a mis à jour ses directives sur le traitement aseptique en 2024, renforçant les exigences de validation pour les aliments peu acides.[3] L'Europe a suivi en signalant des risques de migration dans certains systèmes adhésifs. Ensemble, ces mesures ont poussé les entreprises agroalimentaires vers des procédés aseptiques qui évitent les conservateurs chimiques et atteignent la stérilité commerciale grâce à un traitement à ultra-haute température associé à un remplissage stérile. Les grands transformateurs absorbent les coûts de conformité sur de grands volumes, tandis que les entreprises plus petites externalisent de plus en plus vers des co-packeurs aseptiques, soutenant ainsi la croissance du marché de l'emballage aseptique.
Passage lié à l'inflation de la logistique à chaîne du froid à la logistique à longue conservation
La hausse des prix du diesel et de l'électricité depuis 2024 a creusé l'écart de coûts entre la distribution réfrigérée et la distribution ambiante. Sur plusieurs corridors d'Afrique subsaharienne, l'entreposage réfrigéré peut absorber 18 à 22 % des coûts livrés, contre 8 à 10 % pour les produits à longue conservation. Les multinationales des boissons ont réagi en reformulant leurs gammes de jus et de produits laitiers pour un traitement aseptique, augmentant leur portée commerciale d'environ 40 % dans des marchés africains pilotes. Un schéma similaire apparaît dans les chaînes d'approvisionnement pharmaceutiques émergentes, où les flacons aseptiques ambiants réduisent les pertes dues à une réfrigération incohérente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des polymères multicouches | -1.4% | Mondial, plus marquée en Afrique et en Amérique latine dépendantes des importations | Court terme (≤ 2 ans) |
| Investissement initial élevé pour les lignes de remplissage aseptique | -1.6% | Afrique, Amérique latine, Asie du Sud | Moyen terme (2 à 4 ans) |
| Infrastructure de recyclage limitée pour les stratifiés en feuille d'aluminium | -0.8% | Mondial, avec un focus réglementaire sur l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Incertitude réglementaire autour des revêtements barrières PFAS | -0.7% | Amérique du Nord et UE, avec des répercussions potentielles en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des polymères multicouches
La fluctuation des prix du polyéthylène et du polypropylène a réduit les marges des transformateurs et forcé des réalignements trimestriels des prix avec les propriétaires de marques. Les petits transformateurs en Afrique et en Amérique latine, dépourvus d'options de couverture, ont absorbé l'intégralité du choc de coûts, compromettant leur compétitivité face aux poches préfabriquées importées. Les fournisseurs tournés vers l'avenir investissent dans des flux de résines recyclées pour sécuriser les matières premières, mais le polyéthylène recyclé se négocie actuellement à une prime notable par rapport aux grades vierges, limitant le soulagement à court terme.
Investissement initial élevé pour les lignes de remplissage aseptique
Les systèmes d'entrée de gamme de formage-remplissage-scellage de poches coûtent environ 2 millions USD, tandis que les remplisseuses rotatives de cartons à grande vitesse atteignent 15 millions USD. Les difficultés de financement en Afrique subsaharienne et dans certaines parties de l'Amérique latine font monter les taux d'emprunt effectifs au-dessus de 12 %, concentrant les capacités parmi les grandes coopératives et les multinationales. Les marques plus petites s'appuient donc sur des co-traitants qui facturent des primes pour les petites séries, tandis que les lignes vieillissantes en Asie du Sud-Est fonctionnent avec une efficacité moindre en raison du report des mises à niveau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les poches gagnent du terrain sur les cartonsLes sachets et pochettes devraient afficher un CAGR de 11,31 % jusqu'en 2031, le plus rapide parmi les formats d'emballage aseptique, car les marques de boissons et de sauces en vente directe aux consommateurs ont besoin d'emballages légers adaptés aux graphismes numériques. Les cartons ont conservé 43,56 % du chiffre d'affaires en 2025, mais leur taux de croissance se modère à mesure que les distributeurs récompensent les pochettes avec des économies d'espace en entrepôt de 20 à 30 %. Les bouteilles continuent de servir les cafés haut de gamme et les boissons probiotiques qui justifient des coûts d'emballage plus élevés, tandis que les canettes s'adressent aux cocktails énergisants, tirant parti de la barrière et de la recyclabilité du métal.
Les facteurs de coût et d'image de marque sous-tendent la trajectoire des pochettes. Chaque emballage souple réduit le poids d'expédition de près de moitié par rapport à un carton de volume similaire, ce qui se traduit par une réduction des émissions liées au fret, un avantage mis en avant par les distributeurs dotés de tableaux de bord de durabilité. Les avancées en matière d'impression numérique permettent désormais des illustrations en couleurs pour des tirages de moins de 50 000 exemplaires, évitant les frais de clichés qui pénalisaient historiquement les cartons en petites séries. Les canettes et les bouteilles dominent encore les circuits café ou salle de sport où la refermeture et la qualité perçue sont importantes, mais les pochettes à bec verseur refermables réduisent cet écart fonctionnel, indiquant une migration continue des parts vers les emballages souples sur le marché de l'emballage aseptique.



Par composition des matériaux :
les stratifiés composites dépassent le papierLe papier et le carton ont représenté 47,13 % du chiffre d'affaires en 2025, reflétant la domination des cartons dans les produits laitiers et les jus, mais les stratifiés composites sont en voie d'atteindre un CAGR de 11,39 % à mesure que les transformateurs superposent des couches de polyéthylène et d'alcool éthylène-vinylique pour obtenir des performances de barrière équivalentes à la feuille d'aluminium tout en respectant les règles de recyclabilité. Les plastiques ont une large utilité dans les poches et les bouteilles, tandis que le verre reste une niche dans les cold brews ultra-premium, et le métal se concentre sur les boissons énergisantes.
L'innovation dans les structures de stratifiés réduit la dépendance à la feuille d'aluminium. Le stratifié polyéthylène plus oxyde de silicium d'Amcor atteint une transmission d'oxygène inférieure à 0,5 cc avec 20 % de poids en moins. Les objectifs de recyclabilité 2030 de l'Union européenne orientent les transformateurs vers des solutions mono-matériau, notamment le polyéthylène. Ces évolutions suggèrent que les structures composites continueront de supplanter les cartons doublés de feuille d'aluminium sur le marché de l'emballage aseptique, en particulier dans les régions dotées de régimes actifs de responsabilité élargie des producteurs.
Par application :
les produits pharmaceutiques en forte progressionEn 2025, les boissons représentaient 58,89 % du chiffre d'affaires total. Cependant, les produits pharmaceutiques devraient afficher un CAGR de 11,13 % jusqu'en 2031, portés par les approbations de médicaments biologiques nécessitant des emballages stériles sans oxygène. Parallèlement, à mesure que les consommateurs évitent de plus en plus les conservateurs, les catégories alimentaires comme les soupes et sauces ambiantes sont appelées à en bénéficier. Les soins personnels, quant à eux, continuent d'occuper un segment de niche.
Les lignes de soufflage-remplissage-scellage, qui moulent, remplissent et scellent des doses unitaires sans contact humain, réduisent les coûts unitaires jusqu'à 40 % par rapport aux flacons et bouchons traditionnels. Cette efficacité des coûts représente un avantage considérable pour la production de vaccins à grand volume. En conséquence, le marché de l'emballage aseptique pour les produits biologiques connaît une croissance rapide. En réponse à cette montée en puissance, les leaders du secteur des flacons en verre intègrent désormais des capacités en polymère pour répondre à la demande croissante de formats légers et incassables.

Par technologie de remplissage :
les systèmes par injection gagnent des partsLe formage-remplissage-scellage a maintenu une part de 42,36 % en 2025, mais le remplissage par injection devrait afficher un CAGR de 11,17 % à mesure que les co-traitants premium dans les produits laitiers et pharmaceutiques installent des têtes modulaires permettant des changements de format en moins d'une heure. La technologie de soufflage-remplissage-scellage reste en tête dans les formats pharmaceutiques stériles. Pendant ce temps, dans les grandes laiteries, les systèmes rotatifs s'avèrent indispensables, leur capacité à produire 20 000 unités par heure justifiant l'investissement initial plus élevé.
Les principaux fournisseurs d'équipements ont introduit des modèles à servomoteurs qui s'intègrent parfaitement aux tunnels aseptiques existants, réduisant les défis de modernisation. Ces avancées répondent au problème des yaourts visqueux et des smoothies qui obstruent les systèmes à bande continue. De plus, des capteurs de maintenance prédictive ont été mis en place, réduisant considérablement les temps d'arrêt imprévus et améliorant l'efficacité globale des équipements sur le marché de l'emballage aseptique.
Analyse géographique
Marché de l'emballage aseptique en Asie-Pacifique
L'Asie-Pacifique représentait 35,67 % du chiffre d'affaires mondial en 2025, portée par l'expansion de la demande en produits laitiers en Inde et par la croissance du thé prêt-à-boire en Chine. Le lait traité à ultra-haute température en Inde a enregistré une croissance à deux chiffres, les emballages à température ambiante atteignant les villes de deuxième rang dépourvues de réfrigération fiable. Le Japon et la Corée du Sud affichent une adoption croissante de produits premium dans les yaourts en portion individuelle, tandis que les jeunes entreprises d'Asie du Sud-Est adoptent les sachets souples pour pénétrer les circuits de distribution ruraux.
Marché de l'emballage aseptique en Afrique
De 2026 à 2031, l'Afrique devrait enregistrer un CAGR robuste de 11,34 %. Au Nigeria, au Kenya et en Afrique du Sud, la flambée des coûts du diesel et de l'électricité rend les opérations de chaîne du froid économiquement non viables. En conséquence, les coopératives laitières et les transformateurs de jus de fruits de ces pays réorientent leur attention vers des formats de produits à longue conservation à température ambiante. Bien que la production locale de cartons et de sachets en soit encore à ses débuts, entraînant des pressions accrues sur les coûts à l'arrivée, les multinationales nouent proactivement des partenariats avec des transformateurs régionaux afin de renforcer les chaînes d'approvisionnement locales.
Marché de l'emballage aseptique en Europe, en Amérique du Nord, en Amérique latine et au Moyen-Orient
L'Europe et l'Amérique du Nord connaissent une croissance plus lente mais imposent des exigences en matière de durabilité. Le règlement européen sur les emballages et les déchets d'emballages accélère l'adoption de stratifiés mono-matériaux. La croissance en Amérique du Nord se concentre autour des boissons fonctionnelles et des conditionnements stériles de produits biologiques, tandis que l'Amérique latine équilibre la volatilité des devises face à une forte demande en produits laitiers à température ambiante. Le Moyen-Orient offre des opportunités en Arabie saoudite et aux Émirats arabes unis, où les températures ambiantes élevées favorisent naturellement le marché de l'emballage aseptique.
Éditions régionales
Toutes les régions
Paysage réglementaire
La réglementation relative à l'emballage aseptique couvre à la fois le contrôle des processus de sécurité alimentaire et les exigences de durabilité des emballages. Aux États-Unis, le traitement et l'emballage aseptiques des aliments peu acides sont régis par les exigences de la FDA en vertu du 21 CFR Part 113, incluant le dépôt de dossier de procédé, la validation des paramètres de stérilisation et la documentation de l'intégrité de l'emballage, ce qui renforce les exigences de conformité pour les propriétaires de marques et les sous-traitants d'emballage exploitant des lignes aseptiques.
Dans l'Union européenne, la conformité au contact alimentaire continue d'être encadrée par le cadre européen relatif aux matériaux destinés à entrer en contact avec les denrées alimentaires et la surveillance connexe des risques de migration, tandis que les exigences de durabilité des emballages se durcissent. Le règlement (UE) 2025/40 sur les emballages et les déchets d'emballages est entré en vigueur le 11 février 2025 et s'applique à compter du 12 août 2026, introduisant de nouvelles obligations en matière de recyclabilité et d'autres exigences de performance des emballages, ainsi que des exemptions spécifiques pour certaines boissons périssables où la technologie aseptique est essentielle à la sécurité et à la durée de conservation. Le règlement d'exécution (UE) 2024/3190 de la Commission restreint le bisphénol A (BPA) dans les matériaux en contact avec les denrées alimentaires, la transition pour les articles à usage unique se terminant le 20 juillet 2026, ce qui accroît le contrôle des structures multi-matériaux, des adhésifs et des revêtements utilisés dans les cartons, poches et fermetures aseptiques.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage aseptique relie l'approvisionnement en matériaux, la transformation, les équipements et les opérations de remplissage stérile. Les intrants en amont comprennent le carton, les polymères (PE, PP, PET), les couches barrières spéciales telles que l'EVOH, les encres et adhésifs homologués pour le contact alimentaire, et le papier aluminium dans certaines structures, alimentant des transformateurs qui laminent, impriment (de plus en plus via l'impression numérique pour les petites séries) et fabriquent des cartons, poches, bouteilles et fermetures. Les équipementiers fournissent des systèmes de remplissage et de scellage aseptiques (FFS, BFS, injection, rotatif), ainsi que des services de validation, de maintenance et de surveillance numérique, tandis qu'en aval, les propriétaires de marques et les sous-traitants d'emballage assurent le traitement UHT/stérilisation, le remplissage stérile, l'emballage secondaire et la distribution, qui bénéficient d'une logistique à température ambiante.
Les principaux goulots d'étranglement comprennent les longs délais de livraison des lignes de remplissage aseptique sur mesure et la dépendance à l'égard des composants importés de haute précision. Les contraintes de capacité dans les laboratoires de test de contact alimentaire et de migration ralentissent également la commercialisation de nouvelles structures barrières. La chaîne se régionalise davantage grâce aux investissements dans la capacité de matériaux d'emballage plus proches des centres de demande, comme en témoignent les expansions et nouvelles usines de 2025 en Inde et au Vietnam, ainsi que par l'évolution vers des structures sans couche d'aluminium et à teneur recyclée, qui réduisent l'exposition aux contraintes de recyclage liées à l'aluminium. Les groupes industriels, notamment la Food and Beverage Carton Alliance et les associations de technologie d'emballage, servent de points de coordination pour les initiatives de circularité et l'alignement technique entre transformateurs, fournisseurs d'équipements et propriétaires de marques.
Paysage concurrentiel
Concentration du Marché
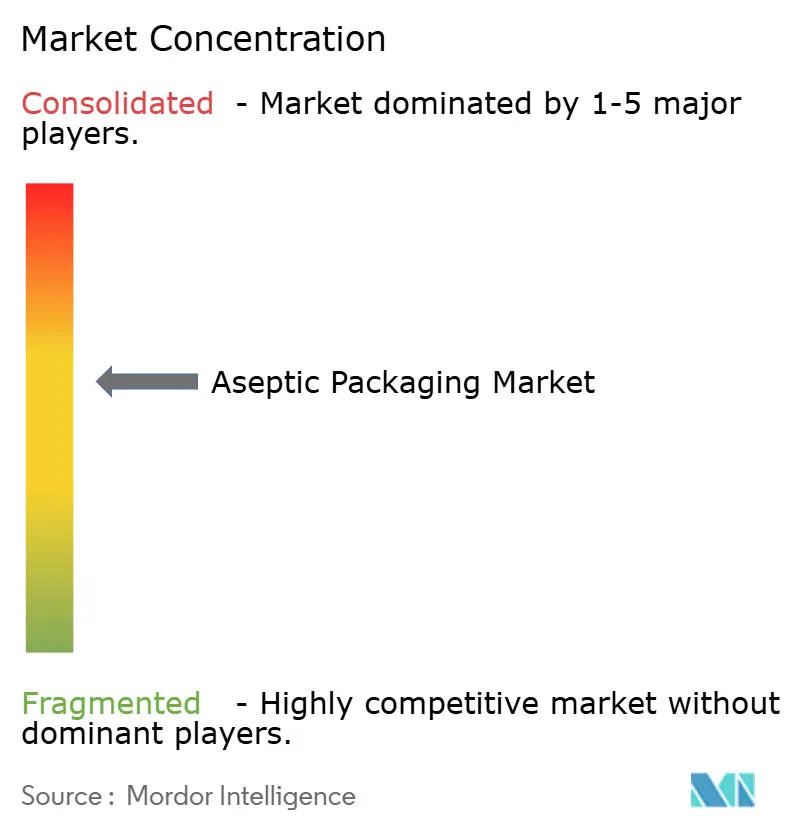
Tetra Pak, SIG Combibloc et Amcor détiennent ensemble environ 40 à 45 % du chiffre d'affaires mondial, combinant matériaux, équipements et contrats de service. Les transformateurs régionaux en Chine, en Inde et au Brésil ciblent quant à eux le marché de l'emballage aseptique avec des poches économiques et une flexibilité pour les petites commandes. Les nouveaux investissements comprennent la technologie d'intégrité de scellage à capteurs de Tetra Pak, déposée auprès de l'Organisation mondiale de la propriété intellectuelle.
Pour fidéliser leurs clients et augmenter leurs revenus récurrents, les multinationales regroupent désormais des abonnements de surveillance numérique avec leurs machines. En réponse, les acteurs régionaux s'adressent aux marques de boissons artisanales en proposant des commandes minimales allant de 10 000 à 50 000 unités. Pendant ce temps, les sous-traitants pharmaceutiques s'aventurent sur un territoire lucratif, utilisant des lignes de soufflage-remplissage-scellage pour fournir des doses unitaires à environ un tiers du coût de l'assemblage conventionnel de flacons.
À mesure que la différenciation des fournisseurs s'intensifie, les références en matière de durabilité occupent le devant de la scène. Elopak a introduit un carton à base de fibres doté d'une barrière à base d'eau, éliminant avec succès les couches de feuille d'aluminium et garantissant une recyclabilité complète dans le flux papier. De plus, les fabricants de poches chinois, forts des certifications ISO 22000 et FSSC 22000, ont commencé à exporter vers l'Europe avec des remises de 20 à 25 %, exerçant une pression supplémentaire sur les prix des leaders mondiaux dans le domaine de l'emballage aseptique.
Leaders du secteur de l'emballage aseptique
-
Tetra Pak International SA
-
SIG Combibloc Group
-
Amcor PLC
-
Elopak ASA
-
Greatview Aseptic Packaging
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage aseptique Entreprises couvertes dans ce rapport
- Tetra Pak International SA
- SIG Combibloc Group
- Amcor PLC
- Elopak ASA
- IPI SRL (Coesia Group)
- DS Smith PLC
- Smurfit Kappa Group
- Mondi PLC
- Uflex Limited
- Schott AG
- Gerresheimer AG
- Toyo Seikan Group
- CDF Corporation
- BIBP Sp. z o.o.
- Nampak Ltd
- Greatview Aseptic Packaging
- OPLATEK Group
- Sealed Air Corporation
- ProAmpac Holdings Inc.
Opportunités de marché et perspectives d'avenir
Une opportunité majeure émerge à l'intersection de la sécurité alimentaire, de l'économie de la distribution à température ambiante et de la refonte des matériaux qui améliore la recyclabilité sans compromettre la performance barrière. Le règlement (UE) 2025/40 sur les emballages et les déchets d'emballages, applicable à compter du 12 août 2026, offre un calendrier de conformité qui récompense les transformateurs et les marques disposant de structures monomatériau homologuées ou à teneur réduite en aluminium et de performances de contact alimentaire validées, tout en préservant les cas d'usage aseptique pour les boissons périssables grâce à des exemptions prévues lorsque la réutilisation n'est pas pratique. Parallèlement, l'échéance de transition du 20 juillet 2026 prévue par le règlement d'exécution (UE) 2024/3190 de la Commission relatif au BPA dans les matériaux en contact avec les denrées alimentaires accroît la demande à court terme d'adhésifs, de revêtements et de fermetures audités et conformes pour les formats aseptiques multi-matériaux.
La localisation des capacités et les mises à niveau technologiques créent également des espaces exploitables dans les régions où les limitations de la chaîne du froid et les longs corridors logistiques augmentent les coûts de livraison. En 2025, l'usine agrandie de Tetra Pak à Binh Duong, au Vietnam, a fait passer sa capacité de 12 milliards à 30 milliards d'emballages par an, et SIG a ajouté une capacité de production de cartons à grande échelle en Chine grâce à son usine de cartons aseptiques de Suzhou (4 milliards d'emballages par an). Cette approche s'étend à d'autres pôles émergents, notamment Asepto (UFlex Limited), qui établit une usine de fabrication en Égypte d'une capacité de 12 milliards d'emballages par an afin de répondre à la demande du Moyen-Orient et de l'Afrique tout en réduisant les délais de livraison et la dépendance aux importations. L'investissement du côté de la demande se concentre également sur des lignes aseptiques flexibles à changement rapide et des matériaux barrières sans couche d'aluminium, favorisant les fournisseurs capables de qualifier rapidement de nouvelles structures et de les déployer à grande échelle dans des applications multi-doses et mono-dose.
Développements industriels récents dans Marché de l'emballage aseptique
- Juin 2026 : SIG a lancé commercialement le matériau d'emballage SIG Terra Alu-free + Full barrier pour les cartons aseptiques multi-doses, permettant une durée de conservation allant jusqu'à 12 mois sans couche d'aluminium. Le produit élargit les voies de réduction de l'aluminium pour les structures en carton tout en maintenant une performance barrière adaptée aux besoins de distribution à température ambiante. Il intensifie également la différenciation concurrentielle autour du positionnement en matière de recyclabilité et des allégations de réduction de l'empreinte carbone dans l'emballage aseptique à base de carton.
- Mai 2026 : SIG et PulPac ont conclu un partenariat stratégique pour développer des fermetures en fibre moulée sèche à base de papier pour les cartons aseptiques. Cela cible un point sensible clé dans la circularité des cartons, le système de bouchon et de fermeture en polymère, en accélérant une alternative adaptée aux stratégies d'emballage orientées fibres. Le partenariat aligne l'innovation en matière de matériaux sur la fabricabilité à grand volume, ce qui est essentiel pour l'adoption dans les lignes de produits laitiers et de boissons grand public.
- Avril 2026 : Tetra Pak et Sterilgarda Alimenti ont lancé un carton aseptique de 1 litre avec une barrière à base de papier, portant la teneur en contenu renouvelable à environ 90 %. En validant une approche de barrière à base de papier dans un contexte de marque commerciale, ce lancement soutient une évolution vers l'abandon des couches barrières conventionnelles tout en maintenant les exigences de performance aseptique. Il montre également comment les grands fournisseurs utilisent les partenariats avec les producteurs alimentaires pour réduire les risques liés à la qualification de nouveaux matériaux et à la compatibilité des lignes.
Marché de l'emballage aseptique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'emballage aseptique couvre les formats d'emballage et les approches de remplissage associées utilisées pour conditionner des produits dans des conditions stériles, afin de prolonger la durée de conservation sans recourir à des conservateurs en grande quantité.
Exclusions du périmètre : Nous excluons les emballages conventionnels non aseptiques et les emballages ordinaires de chaîne du froid qui ne nécessitent pas de remplissage stérile ni de manipulation aseptique validée.
Présentation de la segmentation
- Par produit
- Cartons
- Bouteilles
- Boîtes
- Sachets et poches
- Flacons et ampoules
- Par composition des matériaux
- Papier et carton
- Plastiques (PP, PE, PET)
- Verre
- Métal (aluminium, acier)
- Stratifiés composites
- Par application
- Boissons
- Boissons prêtes à boire
- Boissons à base de produits laitiers
- Alimentation
- Aliments transformés
- Fruits et légumes
- Produits laitiers alimentaires
- Produits pharmaceutiques
- Soins personnels et cosmétiques
- Boissons
- Par technologie de remplissage
- Formage-remplissage-scellage (FFS)
- Soufflage-remplissage-scellage (BFS)
- Remplissage aseptique par injection
- Remplissage aseptique rotatif
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a d'abord été utilisée pour définir les limites du marché et rassembler les indicateurs publics les plus fiables qui influencent la demande en emballage aseptique. Pour la direction des formats d'emballage et des matériaux, nous nous sommes appuyés sur des sources telles que les références de la FDA américaine en matière d'emballage et de sécurité alimentaire, la documentation de la Commission européenne sur le contact alimentaire et la sécurité, ainsi que des organismes de normalisation tels que l'ISO, qui définissent le vocabulaire de stérilité et de validation utilisé dans l'industrie.
Pour ancrer le côté demande, nous avons également examiné des sources telles que les flux commerciaux d'UN Comtrade pour les matériaux et formats d'emballage pertinents, les données de la FAO et des statistiques nationales sur la production laitière et de boissons, ainsi que des articles évalués par des pairs traitant du traitement aseptique, de la durée de conservation et des matériaux barrières. Les dépôts de sociétés, les présentations aux investisseurs, les communiqués de presse et les sites d'associations d'emballage de confiance ont été utilisés pour confirmer les ajouts de capacité, les évolutions technologiques et les tendances d'application. Le cas échéant, des abonnements à des bases de données payantes ont été utilisés pour les données financières des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions afin de réduire les lacunes dans les données. Ces sources documentaires ne sont pas exhaustives, et nous avons également examiné de nombreuses autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires les plus importantes, telles que l'adoption par application, les fourchettes de prix pratiques et la manière dont les choix de technologie de remplissage modifient les coûts et les délais de conversion. Nous avons échangé avec un ensemble de fournisseurs d'emballages, de convertisseurs, de parties prenantes en matière d'équipements et de technologies, ainsi que d'utilisateurs finaux dans les secteurs des boissons, de l'alimentation, de la pharmacie et des applications médicales. Les discussions régionales ont couvert l'APAC, l'EMEA et les Amériques afin qu'une seule géographie ne détermine pas la vision finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux : 14 % | APAC : 47 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Responsables : 47 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, dans laquelle les bassins de demande en emballage ont été reconstitués à partir de la production par application et du comportement de conversion des emballages, puis croisés avec les signaux des fournisseurs et des circuits de distribution. La logique descendante part des marchés finaux à forte composante aseptique (comme les produits laitiers, les boissons prêtes à consommer et les aliments à longue conservation), applique la pénétration aseptique et le mix d'emballage, puis les convertit en valeur à l'aide de fourchettes de prix observables par format et matériau.
Pour maintenir le modèle ancré dans la réalité, des approximations ascendantes sélectives ont ensuite été utilisées, telles que des agrégations de signaux de chiffre d'affaires provenant des principales catégories de formats, des vérifications de prix de vente moyen par volume dans les pays clés, et des échanges avec les circuits sur les tailles de commandes typiques et les renouvellements de contrats. Les données utilisées dans le modèle comprenaient les tendances de production de produits laitiers et de boissons conditionnés, les lancements de produits à longue conservation, les évolutions des prix des matériaux d'emballage (carton, polymères, aluminium), les ajouts de lignes de remplissage et les prévisions d'utilisation, ainsi que l'évolution du mix entre cartons, bouteilles, canettes et pochettes. Lorsque des lacunes apparaissaient dans les données de pays plus petits, nous les avons comblées par des indicateurs de substitution tels que la consommation par habitant, l'intensité des échanges et les schémas d'adoption des marchés voisins, puis nous avons revérifié ces hypothèses avec les données issues des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les changements dans l'adoption aseptique, les prix des matériaux et les ajouts de capacité puissent être reflétés sans surajuster le modèle. La trajectoire de prévision finale a été guidée par les fourchettes de consensus entendues lors des discussions primaires, et elle a été ajustée lorsque des indicateurs avancés, tels que la croissance des produits à longue conservation dans les boissons ou la demande en emballage pharmaceutique et médical, évoluaient différemment des hypothèses de base.
Validation des données et cycle de mise à jour
La validation a été effectuée par de multiples recoupements, avant que les chiffres ne soient finalisés. Les résultats du modèle ont été comparés à des signaux indépendants tels que la croissance des marchés finaux, la direction des échanges de matériaux d'emballage, et les expansions de capacité ou de lignes annoncées, ce qui permet de détecter les doubles comptages et les demandes manquées.
Tout écart important par région, format ou application déclenche un examen approfondi, et les hypothèses sont retestées par des contacts de suivi si nécessaire. Avant validation finale, l'analyse est examinée étape par étape afin que la logique de calcul, les conversions d'unités et le calendrier des devises soient cohérents dans toutes les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des variations soudaines des prix des matériaux, des changements réglementaires affectant les emballages au contact des aliments, ou des modifications majeures de capacité. Avant la livraison, une dernière mise à jour est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché de l'emballage aseptique selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur l'emballage aseptique diffèrent souvent parce que le périmètre n'est pas toujours aligné, et parce que les hypothèses concernant le mix de formats et les prix peuvent varier selon les régions. Des différences apparaissent également lorsqu'une étude présente une vision de la demande basée sur la production d'aliments et de boissons conditionnés, et qu'une autre présente une vision de l'offre basée sur les expéditions d'emballages ou l'activité des équipements.
Certaines estimations incluent des emballages conventionnels adjacents qui sont à longue conservation mais pas véritablement aseptiques, et certaines appliquent une courbe de prix de vente moyen mondiale unique même lorsque les évolutions des coûts du carton, des polymères et de l'aluminium diffèrent selon les géographies. L'écart est également dû au choix de l'année de base et au calendrier de mise à jour, car les taux de change et les prix des matériaux peuvent rapidement modifier la vision en valeur. Chez Mordor Intelligence, seuls les emballages remplis de manière stérile conformes au périmètre du traitement et de la technologie de remplissage aseptiques sont comptabilisés, et les emballages conventionnels à longue conservation non aseptiques sont exclus du total afin que la valeur reste liée aux véritables signaux d'adoption aseptique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 86,36 milliards USD (2026) | |
| Éditeur sectoriel A | 76,56 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre plus courte, et la description du périmètre est plus large en termes de formats et d'applications, ce qui peut faire varier les totaux si les emballages à longue conservation non aseptiques sont intégrés dans la demande comptabilisée. |
| Éditeur mondial B | 63,42 milliards USD (2024) | Part d'une année de base différente et peut appliquer des progressions d'adoption et de prix plus prudentes selon les régions, ce qui tend à réduire l'estimation de valeur lorsque les cycles de prix des matériaux et les évolutions du mix de formats ne sont pas actualisés fréquemment. |
Des trois chiffres, la principale conclusion est que le choix de l'année, les types d'emballages inclus et la manière dont le prix de vente moyen et le mix sont projetés peuvent faire varier la valeur du marché dans une large mesure. En maintenant la demande comptabilisée liée aux cas d'usage du traitement aseptique et en vérifiant les totaux par rapport à la production des marchés finaux et aux signaux d'emballage, le chiffre final peut être retracé selon des étapes claires et reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'emballage aseptique et à quelle vitesse croît-il ?
La taille du marché de l'emballage aseptique était de 78,29 milliards USD en 2025, est de 86,36 milliards USD en 2026 et devrait atteindre 141,06 milliards USD d'ici 2031 à un CAGR de 10,31 %.
Quel type de produit se développe le plus rapidement dans les applications aseptiques ?
Les sachets et poches affichent la croissance la plus rapide, avec un CAGR projeté de 11,31 % jusqu'en 2031, les marques privilégiant les emballages souples légers à impression numérique.
Pourquoi les produits pharmaceutiques adoptent-ils les emballages aseptiques à un rythme rapide ?
Les approbations de médicaments biologiques et les avantages en termes de coûts de la technologie de soufflage-remplissage-scellage propulsent la demande pharmaceutique à un CAGR attendu de 11,13 %.
Comment les réglementations en matière de durabilité influencent-elles les choix de matériaux ?
Les règles européennes et nord-américaines qui privilégient la recyclabilité accélèrent le passage vers les stratifiés de polyéthylène mono-matériau et les cartons en fibres sans feuille d'aluminium.
Quelle région devrait afficher la croissance la plus élevée jusqu'en 2031 ?
L'Afrique est en tête de la croissance avec un CAGR prévu de 11,34 %, les transformateurs cherchant des formats à longue conservation pour contourner les infrastructures limitées de chaîne du froid.
Quel est le principal obstacle pour les petits transformateurs souhaitant passer au remplissage aseptique ?
Les dépenses d'investissement élevées, allant de 2 millions à 15 millions USD par ligne, limitent l'accès au financement dans de nombreux marchés émergents.