
Taille et parts du marché des anti-malwares mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
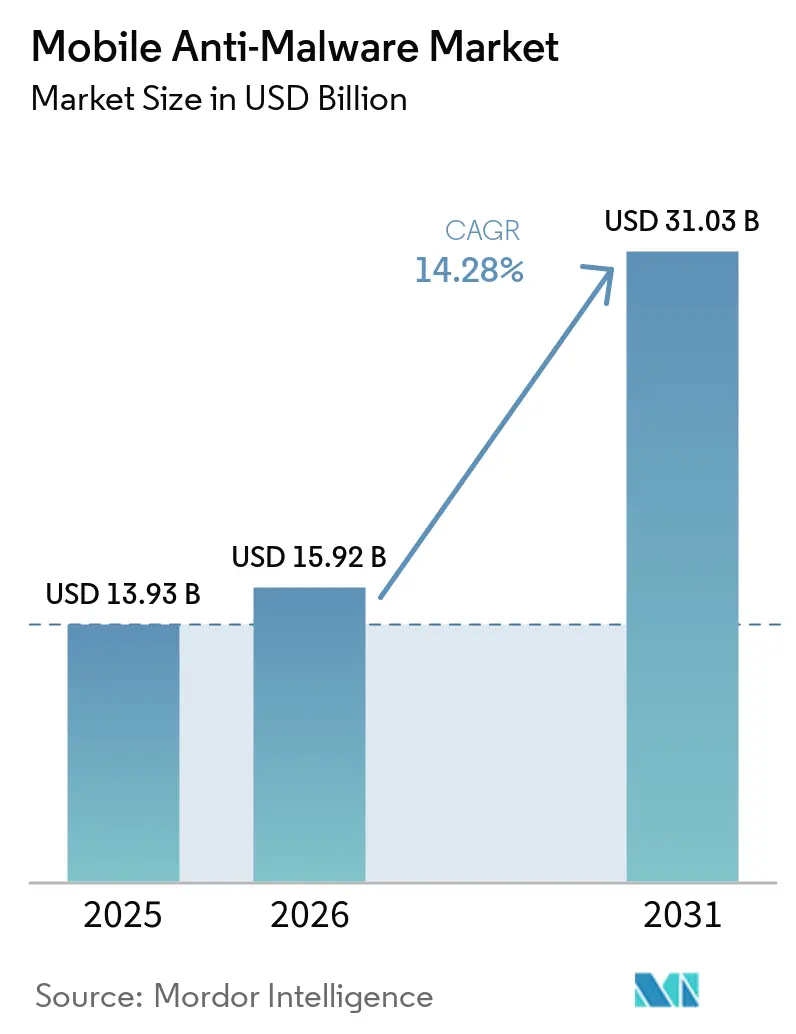
| Taille du Marché (2026) | 15.92 Milliards de dollars |
| Taille du Marché (2031) | 31.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.28 % |
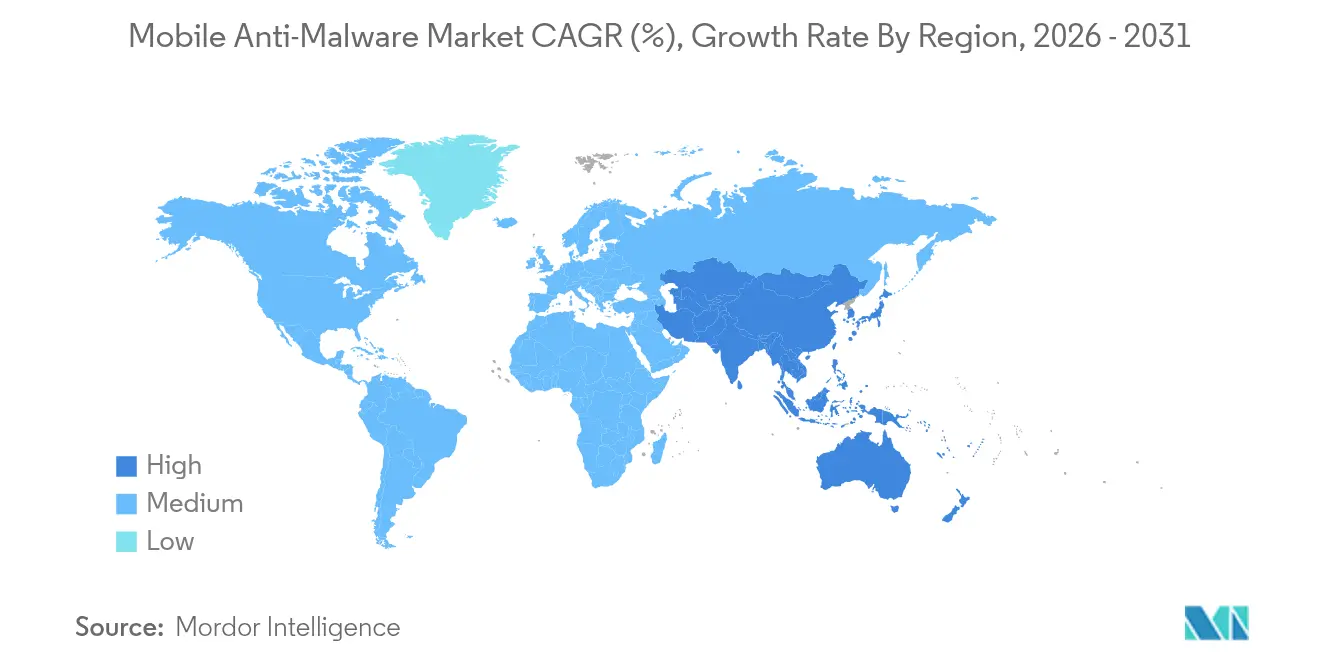
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
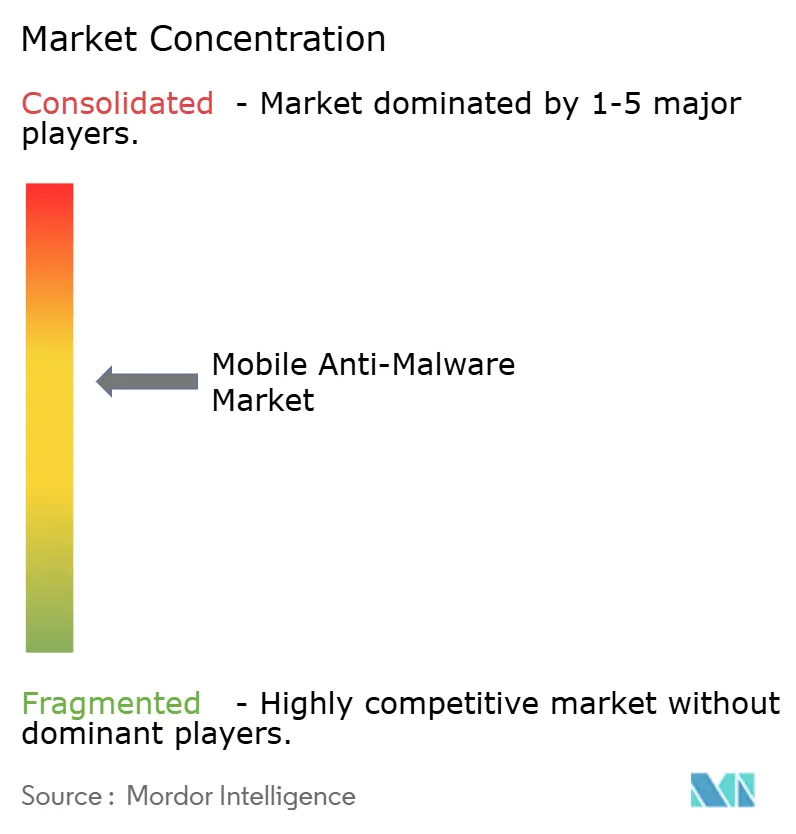
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des anti-malwares mobiles par Mordor Intelligence
La taille du marché des anti-malwares mobiles en 2026 est estimée à 15,92 milliards USD, en hausse par rapport à la valeur de 2025 de 13,93 milliards USD, avec des projections pour 2031 affichant 31,03 milliards USD, croissant à un CAGR de 14,28 % sur la période 2026-2031. La numérisation rapide des entreprises, la création de logiciels malveillants pilotée par l'IA générative et les mandats de confiance zéro ont transformé les terminaux mobiles en surfaces d'attaque principales pour les acteurs malveillants. Les grandes organisations traitent désormais la sécurité mobile comme une infrastructure essentielle, investissant dans des analyses comportementales qui détectent les intentions malveillantes plutôt que de s'appuyer sur des analyses de signatures héritées. L'intelligence sur les menaces fournie par le cloud, les restrictions géopolitiques imposées aux fournisseurs et les nouvelles puces d'IA intégrées aux appareils influencent également les schémas d'adoption, donnant aux fournisseurs disposant de solides pipelines de recherche et d'offres de services gérés un avantage clair sur le marché des anti-malwares mobiles[1]Verizon Business, "Indice de sécurité mobile 2025," verizon.com.
Principaux enseignements du rapport
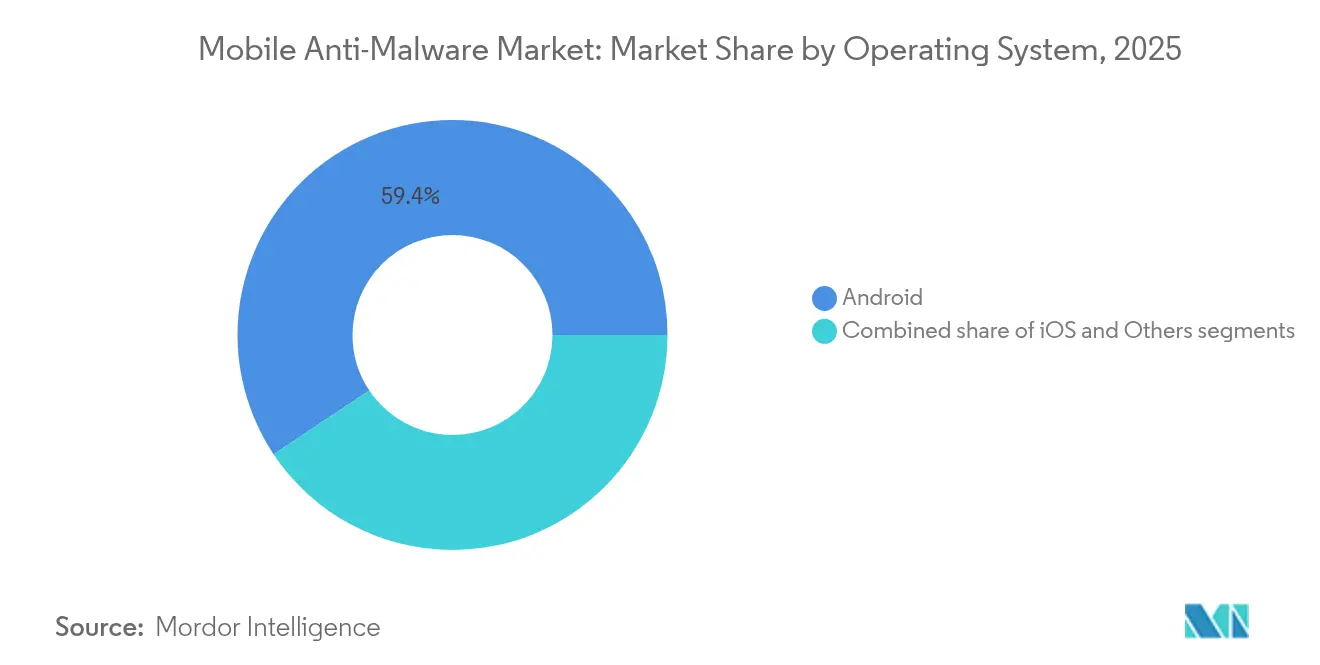
- Par système d'exploitation, Android a dominé avec 59,35 % des parts du marché des anti-malwares mobiles en 2025, tandis qu'iOS devrait se développer à un CAGR de 15,02 % jusqu'en 2031.
- Par mode de déploiement, les installations sur site ont contrôlé 69,90 % de la taille du marché des anti-malwares mobiles en 2025, tandis que les plateformes cloud devraient croître à un CAGR de 15,76 % jusqu'en 2031.
- Par type de solution, les suites de protection des terminaux intégrées ont représenté 55,60 % des parts de revenus en 2025 et la sécurité en tant que service devrait progresser à un CAGR de 14,72 % jusqu'en 2031.
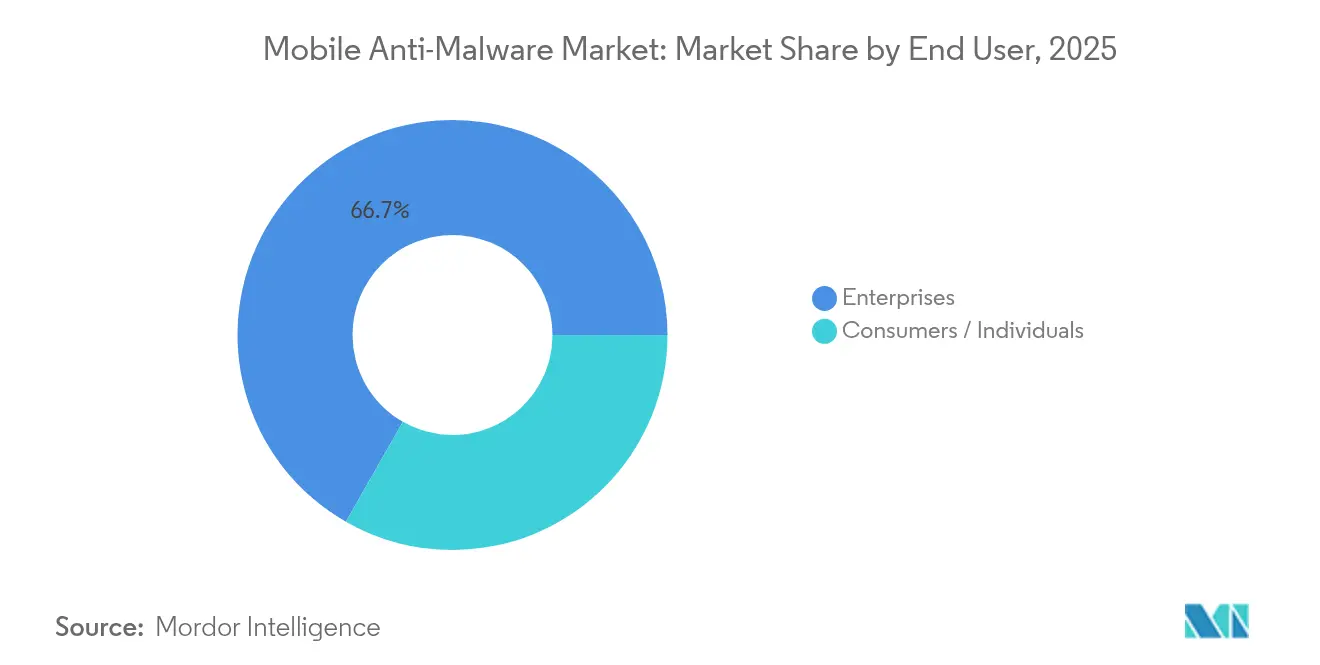
- Par utilisateur final, les clients entreprises ont détenu 66,74 % des parts du marché des anti-malwares mobiles en 2025 ; ce même segment est prévu d'afficher le CAGR le plus rapide de 15,40 % jusqu'en 2031.
- Par secteur vertical, le BFSI a représenté 43,85 % des parts de la taille du marché des anti-malwares mobiles en 2025, tandis que la santé progresse à un CAGR de 14,32 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 37,75 % des parts de revenus en 2025 ; l'Asie-Pacifique est positionnée pour le CAGR le plus rapide de 14,46 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Explosion des variantes de logiciels malveillants spécifiques aux mobiles à l'ère post-IA générative | +2.8% | Mondial, concentré en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| BYOD 2.0 et travail hybride stimulant la demande des entreprises | +3.2% | Amérique du Nord et UE en cœur, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Expansion des écosystèmes de paiement mobile dans les économies émergentes | +2.1% | APAC en cœur, débordement vers le MEA et l'Amérique latine | Long terme (≥ 4 ans) |
| Mandats réglementaires de confiance zéro sur les appareils appartenant aux employés | +2.4% | Amérique du Nord et UE, adoption précoce en Australie | Moyen terme (2-4 ans) |
| Montée des attaques sur la chaîne d'approvisionnement par clonage d'applications dans les boutiques Android tierces | +1.7% | Mondial, impact plus élevé dans les régions à dominance Android | Court terme (≤ 2 ans) |
| Prolifération des puces de sécurité IA embarquées dans les appareils permettant une analyse en temps réel | +1.3% | Amérique du Nord et UE initialement, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des variantes de logiciels malveillants spécifiques aux mobiles à l'ère post-IA générative
Les outils d'IA générative automatisent désormais la création de code polymorphe qui mute à chaque installation, produisant 560 000 menaces mobiles uniques chaque jour en 2025. Ces campagnes combinent l'obscurcissement du code avec des écrans de hameçonnage générés par GAN qui imitent des applications de confiance sur les boutiques publiques et privées. Les bases de données de signatures ne peuvent plus suivre le rythme, ce qui pousse les fournisseurs à intégrer des modèles d'apprentissage automatique côté appareil qui évaluent le comportement en quelques millisecondes. Les fournisseurs qui combinent la corrélation à l'échelle du cloud avec des heuristiques sur l'appareil gagnent la préférence des entreprises car ils identifient l'intention avant l'exécution. Ce changement structurel place la capacité continue de R&D et d'ingénierie des données au cœur de l'avantage concurrentiel sur le marché des anti-malwares mobiles.
BYOD 2.0 et travail hybride stimulant la demande des entreprises
La mobilité d'entreprise a évolué de la commodité à l'accès critique pour la mission. En 2024, 84 % des grandes entreprises nord-américaines ont augmenté leurs budgets de sécurité mobile pour sécuriser les appareils appartenant aux employés qui gèrent désormais les flux de travail CRM, ERP et de données confidentielles[2]Verizon Business, "Indice de sécurité mobile 2025," verizon.com. Les politiques BYOD 2.0 prescrivent une surveillance en temps réel des applications, des appels réseau et de l'état matériel, comblant les lacunes laissées par les outils MDM conventionnels. Les équipes de sécurité préfèrent les suites consolidées qui appliquent une politique unique sur les téléphones, les ordinateurs portables et les tablettes, ce qui renforce la demande pour les plateformes intégrées. En conséquence, les niveaux d'abonnement premium qui regroupent la chasse aux menaces et la réponse automatisée stimulent la résilience des revenus sur le marché des anti-malwares mobiles.
Expansion des écosystèmes de paiement mobile dans les économies émergentes
Les programmes sans espèces en Asie-Pacifique génèrent d'importants volumes de transactions sur les smartphones, créant des opportunités de monétisation directe pour les chevaux de Troie bancaires et les attaques par superposition. Les régulateurs financiers en Inde, en Indonésie et aux Philippines exigent désormais la vérification de l'intégrité des applications et l'attestation des appareils avant d'autoriser les transferts de grande valeur, faisant de la sécurité mobile robuste une condition d'exploitation pour les prestataires de paiement. Les fournisseurs qui intègrent la télémétrie anti-fraude et la notation des risques en temps réel captent de nouveaux projets auprès des banques et des fintechs. La même tendance à la numérisation portée par les paiements alimente également l'adoption par les petites entreprises, élargissant le marché total adressable des anti-malwares mobiles dans les économies sensibles aux prix.
Mandats réglementaires de confiance zéro sur les appareils appartenant aux employés
Le Département de justice des États-Unis a introduit des mesures de protection des transferts de données en avril 2025 qui obligent tout contractant traitant des dossiers sensibles à prouver une évaluation continue des risques liés aux appareils. La directive B-13 du BSIF canadien impose des contrôles d'identité basés sur les risques dans le secteur financier, étendant les concepts de confiance zéro à tous les terminaux. Des directives similaires sont en cours de consultation en Allemagne et en Australie. Étant donné que les pénalités pour non-conformité comprennent des amendes et des restrictions d'accès aux données, les dépenses en matière de défense avancée contre les menaces mobiles restent à l'abri des cycles budgétaires. L'alignement réglementaire simplifie également l'administration transfrontalière des appareils, encourageant les multinationales à déployer des consoles cloud unifiées pour toutes les régions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Faible propension persistante des consommateurs à payer pour un antivirus mobile | -1.8% | Mondial, impact plus élevé dans les marchés sensibles aux prix | Long terme (≥ 4 ans) |
| Durcissement de la sécurité au niveau du système d'exploitation réduisant la surface de menace | -1.2% | Mondial, iOS en tête et Android suivant | Moyen terme (2-4 ans) |
| Méfiance géopolitique envers les fournisseurs de cybersécurité étrangers | -0.9% | Principalement États-Unis et UE, débordement vers les nations alliées | Court terme (≤ 2 ans) |
| Fonctionnalités du système d'exploitation axées sur la confidentialité réduisant la visibilité des antivirus | -0.7% | Marchés à dominance iOS initialement, expansion vers Android | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faible propension persistante des consommateurs à payer pour un antivirus mobile
Les utilisateurs grand public considèrent les protections intégrées comme suffisantes et ignorent souvent les niveaux premium qui manquent d'utilité visible. Les taux de conversion sur les applications freemium restent à un chiffre même lors de cycles de violations très médiatisées, limitant la scalabilité des revenus en dehors des contrats d'entreprise. Les fournisseurs expérimentent des versions financées par la publicité, des offres groupées de protection de l'identité et des forfaits familiaux, mais la monétisation reste difficile. Cet écart plafonne les revenus des consommateurs, rendant le segment entreprise essentiel pour la croissance à long terme sur le marché des anti-malwares mobiles.
Durcissement de la sécurité au niveau du système d'exploitation réduisant la surface de menace
Apple et Google continuent de mettre en bac à sable les applications, de restreindre l'accès au noyau et d'appliquer des régimes d'autorisation stricts. Bien que ces améliorations rehaussent la sécurité de base, elles réduisent également l'avantage incrémental dérivé des outils tiers. Les fournisseurs doivent donc démontrer leur valeur dans la détection des failles zero-day, des chargements latéraux malveillants ou des exploits d'ingénierie sociale plutôt que des logiciels malveillants généraux. Ceux qui ne parviennent pas à innover risquent la banalisation et l'érosion des prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système d'exploitation :
l'intérêt des entreprises se tourne vers la prime de sécurité iOSAndroid a conservé 59,35 % de la part de marché des anti-malwares mobiles en 2025, en grande partie grâce à sa vaste base installée et au coût moyen inférieur de ses appareils. Parallèlement, les appareils iOS affichent une croissance à un CAGR de 15,02 %, soutenue par l'attestation matérielle et des contrôles de signature de code plus stricts qui simplifient la conformité dans les secteurs réglementés. La taille du marché des anti-malwares mobiles pour les terminaux iOS devrait presque doubler d'ici 2031, à mesure que les groupes hospitaliers, les assureurs et les institutions financières standardisent leurs équipements sur les appareils Apple afin de réduire les coûts liés aux incidents de sécurité. La taille du marché de l'analyse des malwares pour les méthodes hybrides devrait dépasser 25 milliards USD d'ici 2030, soulignant le virage vers les algorithmes d'apprentissage. Android demeure incontournable dans les économies à forte croissance où les téléphones d'entrée de gamme dominent, ce qui pousse les fournisseurs à positionner des moteurs comportementaux alimentés par l'IA pour compenser la fragmentation et les mises à jour irrégulières.
Les entreprises comparent de plus en plus le coût total de possession plutôt que le seul prix d'achat. Les responsables de la sécurité constatent que la réduction des incidents critiques sur iOS se traduit par une diminution des dépenses en investigation numérique et des temps d'arrêt. Cependant, l'écosystème ouvert d'Android stimule l'innovation dans les appareils durcis et les outils spécialisés pour la logistique et les services de terrain, garantissant une demande soutenue pour les agents de protection de nouvelle génération. Les systèmes d'exploitation de niche — principalement des versions Linux durcies pour le secteur de la défense — représentent des volumes marginaux, mais affichent des prix élevés par poste en raison d'exigences d'accréditation strictes.


Par mode de déploiement :
la dynamique du cloud dépasse le déploiement sur site héritéLes installations sur site ont représenté 69,90 % de la taille du marché des anti-malwares mobiles en 2025, car de nombreuses banques et agences publiques stockent encore la télémétrie à l'intérieur des frontières nationales. Néanmoins, les abonnements cloud s'accélèrent à un CAGR de 15,76 % à mesure que les conseils d'administration approuvent des budgets de sécurité en tant que dépenses d'exploitation qui s'adaptent au nombre d'appareils. Les grandes entreprises citent une réduction de 40 % des frais administratifs une fois que les mises à jour de signatures, le réentraînement des modèles et les flux d'intelligence sur les menaces sont transférés vers des clouds gérés par les fournisseurs.
La connectivité réseau de qualité opérateur et les points de présence en périphérie réduisent davantage la latence, rendant les consoles cloud viables pour une validation permanente même dans de mauvaises conditions Wi-Fi. Les fournisseurs assurent la conformité via des centres de données régionaux et des politiques granulaires de conservation des données. En conséquence, les déploiements hybrides combinant le sur site pour les actifs stratégiques avec le cloud pour le personnel distant sont désormais la norme. Cette transition débloque des revenus supplémentaires car les clients élargissent les volumes de licences plutôt que d'effectuer des mises à niveau matérielles ponctuelles.
Par type de solution :
les suites intégrées dominent tandis que le SECaaS se développe rapidementLes suites de terminaux intégrées ont capturé 55,60 % des revenus de 2025 car les équipes de sécurité préfèrent une gestion à panneau unique pour les ordinateurs de bureau et les téléphones. Les fournisseurs de suites intègrent la défense contre les menaces mobiles, l'EDR et les vérifications de posture d'identité dans un seul agent, réduisant la duplication dans les flux de travail de politique. Cette consolidation favorise la fidélisation et des taux de renouvellement plus élevés sur le marché des anti-malwares mobiles.
La sécurité en tant que service est l'offre à la croissance la plus rapide avec un CAGR de 14,72 %, propulsée par une pénurie mondiale d'analystes qualifiés. Les organisations confient le triage des alertes et la chasse proactive aux SOC des fournisseurs tout en conservant le contrôle des politiques. Les applications antivirus mobiles autonomes persistent principalement dans les canaux grand public, où les empreintes légères satisfont les besoins de base. Sur l'horizon de prévision, la parité des fonctionnalités entre les suites et le SECaaS s'estompera, aboutissant à des modèles de tarification basés sur la consommation qui combinent des métriques de volume d'appareils et de données.
Par utilisateur final :
les revenus des entreprises ancrent la croissance à long termeLes comptes entreprises ont produit 66,74 % des revenus en 2025 et devraient croître à un CAGR de 15,40 %, garantissant qu'ils restent le socle du marché des anti-malwares mobiles. Ces acheteurs acceptent des contrats pluriannuels avec des SLA basés sur les résultats qui pénalisent les fournisseurs pour les détections manquées. Ils orientent également les feuilles de route des fonctionnalités vers la remédiation automatisée, la corrélation des identités et les rapports prêts pour l'audit exigés par les auditeurs.
Les consommateurs représentent encore une base installée importante mais offrent un ARPU limité. Beaucoup s'appuient sur des niveaux gratuits regroupés avec des offres complémentaires VPN ou gestionnaire de mots de passe. Les petites entreprises se situent entre les deux extrêmes, préférant la sécurité mobile fournie par les MSP qui s'intègre au support informatique plus large. L'écart des exigences conduit à des gammes de produits segmentées et à des canaux marketing divergents.
Par secteur vertical :
leadership du BFSI associé à un potentiel de croissance dans la santéLes banques, les assureurs et les entreprises des marchés de capitaux ont contrôlé 43,85 % de la taille du marché des anti-malwares mobiles en 2025, car les régulateurs insistent sur l'attestation des appareils et les canaux sécurisés pour la banque mobile. Les attaquants ciblent les mots de passe à usage unique, les jetons de session et les astuces de notification push pour vider les comptes, de sorte que les institutions financières investissent dans l'enrichissement de la télémétrie et l'IA comportementale.
La santé se développe le plus rapidement à un CAGR de 14,32 % car les cliniciens utilisent désormais des téléphones pour accéder aux dossiers de santé électroniques, aux diagnostics compagnons et à la télésanté. La loi HIPAA et les règles mondiales comparables imposent de lourdes amendes pour les fuites de données, motivant les conseils d'administration des hôpitaux à adopter l'analyse en temps réel, la détection de jailbreak et les fonctions d'effacement à distance. Les secteurs gouvernemental, des télécommunications et de l'éducation constituent le reste, chacun avec des exigences de conformité uniques qui façonnent les critères d'approvisionnement.
Analyse géographique
Marché des Anti-Malwares Mobiles en Amérique du Nord
L'Amérique du Nord a capturé 37,75 % des revenus de 2025. Cette position dominante découle de budgets importants alloués aux entreprises, de programmes de mobilité bien établis et de lois strictes telles que les mesures de protection des transferts de données du DOJ américain, qui exigent une évaluation continue des risques sur chaque terminal. Les banques canadiennes se conforment à la directive OSFI-B-13, ce qui renforce davantage la demande de plateformes certifiées capables de communiquer la posture des appareils aux régulateurs. Les fournisseurs locaux bénéficient également d'un filtrage géopolitique qui écarte certains fournisseurs étrangers, réorientant les dépenses vers des écosystèmes nationaux de confiance.
Marché des Anti-Malwares Mobiles en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 14,46 % d'ici 2031. Le commerce sans espèces, les écosystèmes de super-applications et les effectifs axés sur le mobile élargissent le parc total d'appareils plus rapidement que dans les marchés matures. Les entreprises en Inde, en Indonésie et au Viêt Nam adoptent des agents de défense contre les menaces pour satisfaire aux mandats de sécurité des paiements, tandis que les organisations japonaises et australiennes se modernisent pour répondre aux directives de confiance zéro. Les partenaires de distribution régionaux regroupent les services de détection gérée avec les offres de connectivité, accélérant ainsi la pénétration auprès des entreprises du marché intermédiaire.
Marché des Anti-Malwares Mobiles en Europe, au Moyen-Orient et en Amérique Latine
L'Europe se classe troisième par les revenus, mais demeure incontournable car les amendes liées au RGPD associent les violations de données à des pénalités financières significatives. Les multinationales exigent des centres de données locaux et des clauses contractuelles strictes sur l'exportation des données, incitant les fournisseurs à ouvrir des nœuds de renseignement sur les menaces basés dans l'UE. En Europe du Sud et au Moyen-Orient, l'adoption augmente à mesure que les déploiements de la 5G intègrent davantage les flux de travail mobiles dans les secteurs du pétrole, de la logistique et des projets de villes intelligentes. L'Amérique latine suit des tendances similaires, bien que la volatilité macroéconomique maintienne certains déploiements en phase pilote plutôt qu'en production complète.

Paysage réglementaire
La réglementation formalise de plus en plus la défense contre les menaces mobiles comme mesure de conformité, à la fois pour les fabricants et pour les opérateurs d'entreprise. Dans l'Union européenne, le Cyber Resilience Act, Règlement (UE) 2024/2847, établit des exigences de cybersécurité horizontales pour les produits comportant des éléments numériques, incluant des obligations relatives à la gestion des vulnérabilités et aux configurations sécurisées par défaut. Cela influe sur la manière dont les appareils mobiles et les services de traitement à distance associés sont sécurisés et surveillés.
Aux États-Unis, les recommandations du NIST telles que SP 800-124r2 (2023) présentent la défense contre les menaces mobiles comme une capacité fondamentale des entreprises pour détecter les applications malveillantes, les attaques réseau et les vulnérabilités des plateformes sur les terminaux mobiles. L'Executive Order 14028 élargit également l'attention fédérale portée aux contrôles de la chaîne d'approvisionnement logicielle, y compris le traitement de la gestion des appareils mobiles comme un logiciel critique. Ensemble, ces cadres de référence renforcent la valeur d'audit de la posture continue, de la vulnérabilité et de la télémétrie des menaces provenant des terminaux mobiles, consolidant la demande pour des plateformes anti-malware qui s'intègrent aux plans de contrôle d'entreprise et aux référentiels de sécurité normalisés.
Analyse de la chaîne de valeur
La chaîne de valeur des anti-malwares mobiles commence avec les plateformes et les ancres de confiance contrôlées par les éditeurs de systèmes d'exploitation (Android/AOSP et Apple) et les fabricants d'appareils (OEM), puis s'étend à la distribution d'applications (magasins propriétaires et tiers), aux opérateurs de réseaux mobiles et aux piles de mobilité d'entreprise (MDM/UEM, identité et accès). Les fournisseurs de sécurité développent des agents et des analyses cloud au-dessus de ces couches, en s'appuyant sur des données telles que le renseignement sur les menaces, l'apprentissage automatique embarqué, la détection comportementale, l'obfuscation de code et la protection applicative en temps réel (RASP) pour la protection intra-application, ainsi que des intégrations au niveau des API qui relient les signaux de risque mobile à des flux de travail plus larges liés aux terminaux et à l'identité.
La mise sur le marché est déterminée par les achats d'entreprise, la fourniture par les MSP/MSSP et les offres groupées des opérateurs, les intégrations et l'alignement des politiques constituant des points de passage clés pour la commercialisation. La fragmentation d'Android et la dépendance aux mises à jour de micrologiciel par voie hertzienne créent des frictions, tandis que les acheteurs pèsent les compromis entre inspection approfondie, contrôles de confidentialité, performance et autonomie de la batterie. À mesure que les acheteurs consolident leurs outils, les fournisseurs passent d'un antivirus ponctuel à des plateformes combinant posture des appareils, corrélation de télémétrie et réponse automatisée, soutenues par des partenariats avec les OEM, les opérateurs et les prestataires de services managés qui influencent la vitesse de déploiement.
Paysage concurrentiel
Le secteur des anti-malwares mobiles affiche une concentration modérée. Les principales plateformes intègrent des capacités EDR avancées, des analyses cloud et des contrôles d'identité, mais des innovateurs de niche perturbent encore le marché avec des modèles d'IA spécialisés ou des architectures préservant la confidentialité. Sophos a finalisé son acquisition de Secureworks pour 859 millions USD en février 2025 afin d'élargir la couverture de détection gérée et d'ajouter la télémétrie XDR de 500 000 terminaux. CrowdStrike a accepté d'acquérir Adaptive Shield pour 300 millions USD en novembre 2024 afin d'intégrer la gestion de la posture SaaS dans sa plateforme Falcon.
La différenciation technologique repose désormais sur trois piliers. Premièrement, les lacs de données propriétaires enrichissent les algorithmes d'apprentissage automatique qui détectent les failles zero-day plus rapidement que la dépendance aux flux publics. Deuxièmement, le déploiement sans friction via les API MDM ou la liaison SIM opérateur facilite les déploiements à grande échelle. Troisièmement, l'étendue de l'écosystème est importante car les clients souhaitent une console unique pour les terminaux, les charges de travail cloud et les identités. Les fournisseurs incapables d'offrir une télémétrie unifiée risquent la marginalisation.
La géopolitique façonne également le comportement d'achat. L'interdiction de 2024 du logiciel Kaspersky aux États-Unis a redirigé les contrats gouvernementaux et d'infrastructure critique vers les fournisseurs occidentaux[3]Département du commerce des États-Unis, "Avis de décision finale concernant Kaspersky Lab," commerce.gov. Des débats similaires sur la sécurité de l'approvisionnement influencent les achats de défense de l'UE. Les partenariats entre opérateurs de réseau et entreprises de sécurité, comme le lancement SASE T-Mobile / Palo Alto Networks en 2025, illustrent la convergence entre les couches de connectivité et de protection. Les fournisseurs émergents se concentrant sur des cas d'usage verticaux — comme l'analyse des dispositifs médicaux ou l'isolation des systèmes de contrôle industriel — attirent du capital-risque, signalant une perturbation concurrentielle continue sur le marché des anti-malwares mobiles.
Leaders du secteur des anti-malwares mobiles
AO Kaspersky Lab
Avast Software SRO
BitDefender LLC
Lookout Inc.
Malwarebytes Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Anti-Malwares Mobiles
- AO Kaspersky Lab
- Avast Software
- Bitdefender
- Lookout
- Malwarebytes
- McAfee
- Sophos
- Broadcom (Symantec)
- Trend Micro
- ESET
- Check Point Software
- CrowdStrike
- Cisco Secure Endpoint
- Quick Heal Technologies
- Zimperium
- F-Secure
- NortonLifeLock
- Panda Security
- Qihoo 360
- Tencent Mobile Manager
- Dr.Web

Opportunités de marché et perspectives d'avenir
La conformité des gouvernements et des entreprises réglementées crée un espace clair pour les déploiements continus de défense contre les menaces mobiles capables de répondre à des référentiels prescriptifs et de soutenir un reporting de posture prêt pour l'audit. Les référentiels DISA STIG pour les plateformes mobiles évoluent vers des exigences explicites de défense contre les menaces mobiles sur les appareils gérés, ce qui accroît la demande pour des produits s'intégrant aux contrôles UEM/MDM, appliquant les politiques en temps réel et générant des preuves à destination des organismes de contrôle.
Du côté des menaces, les outils des opérateurs malveillants et la commercialisation des logiciels malveillants poussent les acheteurs vers une détection comportementale embarquée qui reste efficace lorsque les signatures accusent un retard. En 2026, les ajouts de sécurité de la plateforme Android (par exemple, les fonctionnalités de sécurité et d'antivol d'Android 17) et les initiatives menées par Google, telles que le déploiement progressif de la vérification des développeurs, mettent en évidence une évolution du marché vers des contrôles basés sur l'identité et l'intégrité autour des applications. Cela crée des opportunités pour les fournisseurs d'anti-malware de compléter les protections du système d'exploitation avec une télémétrie de niveau entreprise, une défense contre la fraude et les escroqueries, et une corrélation multicanal. Au niveau des canaux, les offres de bordure de service d'accès sécurisé pilotées par les opérateurs télécoms, y compris le lancement du SASE de T-Mobile et Palo Alto Networks en 2025, élargissent la distribution par les opérateurs comme moyen de regrouper la sécurité des terminaux mobiles avec la connectivité et l'application des politiques.
Recent Industry Developments in Marché des Anti-Malwares Mobiles
- Juin 2026 : Google a lancé Android 17 avec des fonctionnalités de sécurité étendues, notamment une détection des menaces améliorée et des contrôles antivol renforcés. Ces mises à niveau au niveau de la plateforme relèvent le niveau de référence pour les appareils grand public tout en poussant les fournisseurs d'anti-malware à se différencier grâce à l'analyse comportementale, au reporting d'entreprise et aux flux de travail de réponse qui se situent au-dessus des protections natives du système d'exploitation.
- Juin 2025 : Malwarebytes a lancé Scam Guard au sein de son application Mobile Security, ajoutant une assistance en temps réel basée sur l'IA pour les scénarios d'escroquerie. Ce développement reflète l'investissement des fournisseurs dans la défense contre l'ingénierie sociale sur les terminaux mobiles, étendant l'anti-malware mobile au-delà de la simple détection de logiciels malveillants vers la prévention de la fraude et des escroqueries orientée utilisateur.
- Novembre 2024 : CrowdStrike a accepté d'acquérir Adaptive Shield afin d'ajouter des capacités de gestion de la posture de sécurité SaaS à la plateforme Falcon. Cet accord favorise un lien plus étroit entre les signaux de risque des terminaux mobiles et la gestion plus large de l'exposition au cloud et au SaaS, renforçant l'évolution du marché vers des plateformes consolidées plutôt que vers des outils antivirus mobiles autonomes.


Marché des Anti-Malwares Mobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les logiciels et services associés qui préviennent, détectent et suppriment les activités malveillantes sur les appareils mobiles, principalement les smartphones et les tablettes. Il inclut les dépenses liées aux capacités anti-malwares axées sur le mobile, délivrées via des applications, des outils d'entreprise ou des services de sécurité basés sur le cloud.
Exclusions du périmètre : Nous excluons les anti-malwares généraux pour ordinateurs de bureau et serveurs, ainsi que les outils de gestion des appareils mobiles purs qui n'intègrent pas de fonctionnalités de prévention et de remédiation des malwares.
Aperçu de la Segmentation
- Par système d'exploitation
- Android
- iOS
- Autres
- Par mode de déploiement
- Sur site
- Cloud
- Par type de solution
- Applications antivirus mobiles autonomes
- Suites de protection des terminaux intégrées
- Sécurité en tant que service (SECaaS) pour mobile
- Par utilisateur final
- Entreprises
- Consommateurs / Particuliers
- Par secteur vertical
- BFSI
- Santé
- Technologies de l'information et télécommunications
- Gouvernement et défense
- Éducation
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement du périmètre de la demande en terminaux mobiles protégés et de l'environnement de risque qui stimule les dépenses. Nous avons examiné des sources publiques telles que les avis de l'Agence américaine de cybersécurité et de sécurité des infrastructures (CISA), les recommandations du National Institute of Standards and Technology (NIST), les publications de la FCC sur la sécurité de l'écosystème mobile, ainsi que les publications statistiques de l'Union internationale des télécommunications (UIT) sur la connectivité et la pénétration des smartphones.
Pour traduire ce contexte en données d'entrée pour le modèle, nous avons également consulté les dépôts publics des entreprises, les présentations aux investisseurs, la documentation produit et la couverture presse de référence afin d'analyser la logique de tarification et les évolutions de l'offre. Le cas échéant, nous avons utilisé des bases de données payantes pour les données financières et le renseignement sur les entreprises, et nous avons consulté des bases de données de brevets pour suivre les techniques de détection des menaces mobiles et l'évolution des fonctionnalités. Ces sources de recherche documentaire sont données à titre illustratif, et d'autres documents publics ont été utilisés pour collecter des données, valider les données d'entrée et clarifier les questions en suspens.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses relatives à l'allocation des budgets de sécurité mobile, aux structures contractuelles types et à la manière dont les acheteurs répartissent leurs dépenses entre les applications grand public et les déploiements en entreprise. Nous avons échangé avec des parties prenantes issues des fournisseurs de solutions, des partenaires de distribution, des équipes de sécurité d'entreprise et des administrateurs de la mobilité. La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques afin de normaliser les différences d'adoption régionale et les niveaux de prix.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs (CXO) : 12 % | APAC : 39 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Managers : 58 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à partir d'une reconstruction de la demande descendante dans laquelle la base d'appareils, l'utilisation des données mobiles et l'adoption de la mobilité en entreprise sont traduites en un périmètre adressable pour la protection payante contre les menaces mobiles. Ce périmètre est ensuite filtré par les taux d'adoption selon le système d'exploitation et le type d'acheteur (grand public ou entreprise) afin d'éviter de comptabiliser les appareils couverts uniquement par des outils de protection des terminaux généraux.
Les totaux sont corroborés par des approximations sélectives ascendantes, principalement des échantillons de tarification et de logique de volume des fournisseurs, des vérifications des canaux sur la composition des abonnements, et des contrôles de cohérence à partir des répartitions déclarées des dépenses en cybersécurité pour les terminaux mobiles. Les principales données d'entrée utilisées dans le modèle comprennent la base installée de smartphones et de tablettes, les tendances d'incidence des malwares et du hameçonnage mobile, la part des déploiements cloud par rapport aux déploiements sur site, la progression du prix moyen des abonnements et le comportement de renouvellement dans les comptes d'entreprise (à titre illustratif, liste non exhaustive). Les prévisions utilisent une analyse de scénarios étayée par le consensus d'experts sur l'intensité de la réglementation, les déploiements de la confiance zéro et le rythme d'adoption de la sécurité cloud, et les résultats sont vérifiés pour s'assurer d'une évolution réaliste d'une année sur l'autre. Lorsque les signaux ascendants sont incomplets pour les géographies de plus petite taille, les lacunes sont comblées par une mise à l'échelle basée sur la pénétration, ancrée à la base d'appareils et vérifiée par les retours des entretiens.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par triangulation entre des indicateurs indépendants, où les niveaux de dépenses modélisés sont comparés à la croissance des appareils, aux tendances des incidents de sécurité et à l'évolution observée des prix. Si le modèle produit des variations inattendues pour une région ou un type d'acheteur, les hypothèses sont revérifiées et l'équipe réexamine les données publiques pertinentes et les notes d'entretien avant validation.
Un processus de révision en plusieurs étapes est suivi afin que la logique de calcul, la cohérence des unités et le traitement des devises soient vérifiés par un autre analyste. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de politique des systèmes d'exploitation, des épidémies de malwares mobiles à grande échelle ou des évolutions importantes dans la composition des abonnements de sécurité. Avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du Marché des Anti-Malwares Mobiles par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les chiffres de marché publiés pour les anti-malwares mobiles peuvent varier car les entreprises comptabilisent différentes offres groupées de produits, utilisent des années de référence différentes et appliquent des hypothèses de tarification et d'adoption différentes pour les cas d'usage grand public et entreprise.
L'écart principal provient de la question de savoir si les suites de sécurité mobile plus larges et les services de protection des terminaux adjacents sont intégrés dans le total, Mordor Intelligence ne comptabilisant que les dépenses liées aux fonctions anti-malwares mobiles, puis calibrant l'adoption par la composition des systèmes d'exploitation et le mode de déploiement avant de projeter vers l'avenir. Des différences apparaissent également lorsque les estimations utilisent une hausse de prix agressive, appliquent un taux de pénétration mondial unique, ou ne normalisent pas le calendrier des devises et les niveaux de prix régionaux, ce qui peut gonfler la taille apparente du marché pour les années antérieures.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,592 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 5,70 milliards USD (2024) | Utilise une année de base antérieure et une vision plus étroite de la monétisation dans les points saillants publics, et la couverture des suites de mobilité d'entreprise par rapport aux anti-malwares mobiles autonomes n'est pas clairement séparée, ce qui peut modifier ce qui est comptabilisé comme dépense dans le périmètre. |
| Cabinet de Conseil Mondial B | 6,90 milliards USD (2024) | Rapporte une valeur pour 2024 et semble mélanger des catégories de sécurité axées sur les fonctionnalités, de sorte que la distinction entre les anti-malwares purs et les fonctions de sécurité mobile plus larges n'est pas énoncée de manière cohérente, et les hypothèses de progression des prix ne sont pas transparentes. |
Le tableau montre que le choix de l'année et la clarté du périmètre expliquent la majeure partie de l'écart, notamment en ce qui concerne l'inclusion ou non des fonctions de sécurité mobile groupées et la manière dont les prix sont échelonnés dans le temps. Notre approche reste traçable car le total est construit à partir d'un périmètre d'appareils protégés défini, est ajusté avec des vérifications réalistes de l'adoption et des prix, et est revalidé lorsque les signaux du marché ne s'alignent pas.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des anti-malwares mobiles d'ici 2031 ?
Le marché devrait atteindre 31,03 milliards USD d'ici 2031 à un CAGR de 14,28 %.
Quel système d'exploitation offre la plus grande opportunité de croissance pour les fournisseurs ?
Les terminaux iOS devraient afficher un CAGR de 15,02 % jusqu'en 2031, car les entreprises adoptent ses avantages de sécurité ancrés dans le matériel.
Pourquoi les modèles de déploiement cloud gagnent-ils du terrain sur les systèmes sur site ?
Les plateformes cloud simplifient les mises à jour, fournissent des analyses d'apprentissage automatique évolutives et réduisent les frais administratifs d'environ 40 % par rapport à la maintenance de serveurs locaux.
Quel secteur vertical dépense le plus en anti-malwares mobiles aujourd'hui ?
Les entités bancaires, de services financiers et d'assurance détiennent 43,85 % des revenus de 2025 en raison de mandats réglementaires stricts et de la valeur élevée des transactions mobiles.
Comment les réglementations de confiance zéro affectent-elles la croissance du marché ?
Les nouvelles lois du Département de justice des États-Unis et du BSIF canadien exigent une évaluation continue des risques mobiles, rendant la défense avancée contre les menaces incontournable pour les organisations conformes.
Quels mouvements stratégiques les principaux fournisseurs effectuent-ils pour rester compétitifs ?
Les acquisitions récentes telles que Sophos-Secureworks et CrowdStrike-Adaptive Shield illustrent un virage vers l'intégration de la détection gérée, de la posture d'identité et de la sécurité SaaS dans des plateformes unifiées.
Dernière mise à jour de la page le:



