
Taille et part du marché des portefeuilles mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
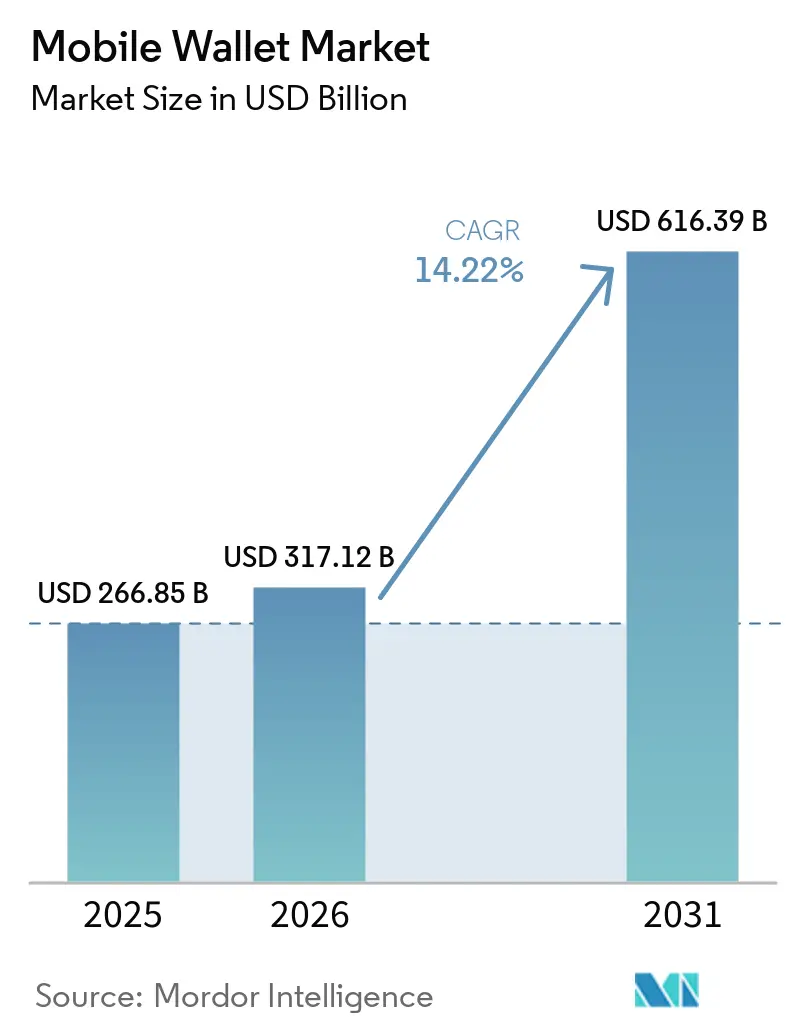
| Taille du Marché (2026) | 317.12 Milliards de dollars |
| Taille du Marché (2031) | 616.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.22 % |
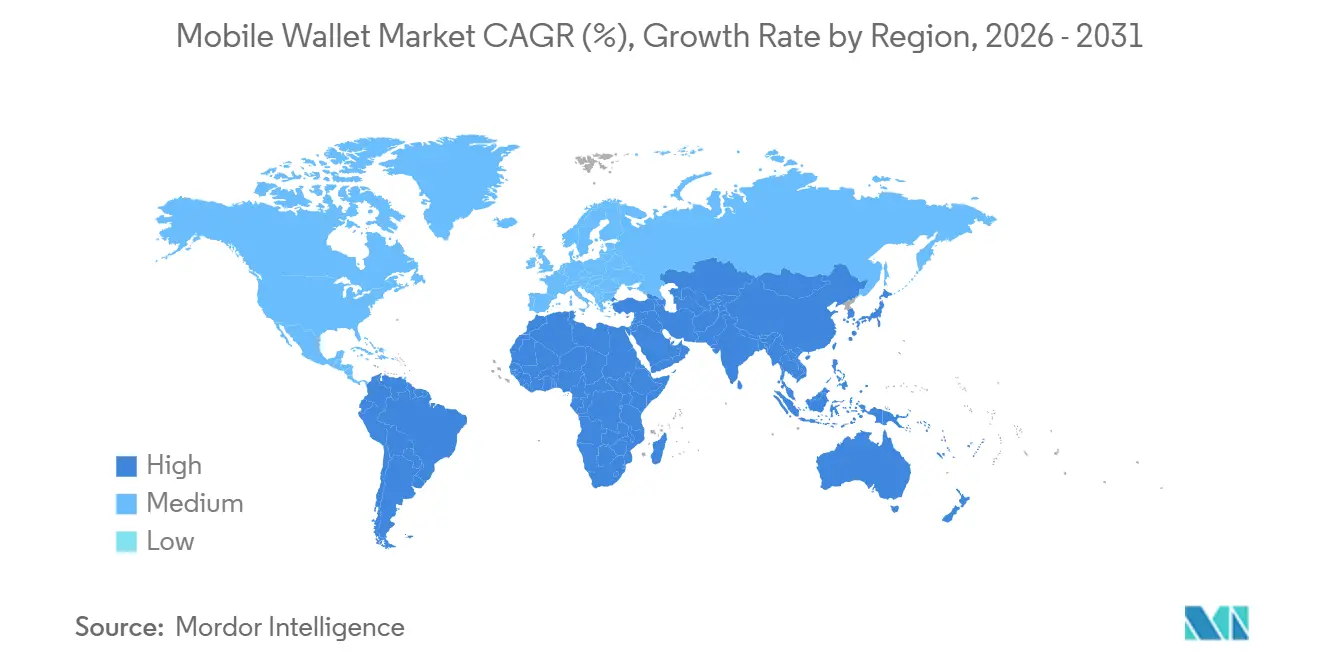
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des portefeuilles mobiles par Mordor Intelligence
La taille du marché des portefeuilles mobiles devrait s'étendre de 266,85 milliards USD en 2025 et 317,12 milliards USD en 2026 à 616,39 milliards USD d'ici 2031, enregistrant un TCAC de 14,2 % entre 2026 et 2031. Les infrastructures nationales de paiement instantané qui règlent les transactions en quelques secondes, l'acceptation par les commerçants de codes QR à faible coût dans les économies émergentes, et les écosystèmes de super-applications qui associent les paiements au commerce, au crédit et à la logistique constituent les principaux moteurs. L'Asie-Pacifique domine actuellement les revenus grâce au duopole WeChat Pay et Alipay en Chine et à l'Interface de Paiements Unifiés de l'Inde, tandis que l'Afrique enregistre la progression régionale la plus rapide à mesure que les soldes de monnaie mobile migrent vers des portefeuilles interopérables. L'innovation produit s'est déplacée de la simple acquisition d'utilisateurs vers l'approfondissement des écosystèmes grâce à l'authentification biométrique, à l'interopérabilité transfrontalière et aux services à valeur ajoutée tels que la distribution d'assurances. Dans le même temps, les opérateurs de portefeuilles recalibrent leurs modèles de revenus en réponse aux plafonds de frais d'interchange, aux règles fragmentées de connaissance du client et à la fraude biométrique croissante.
Principaux enseignements du rapport
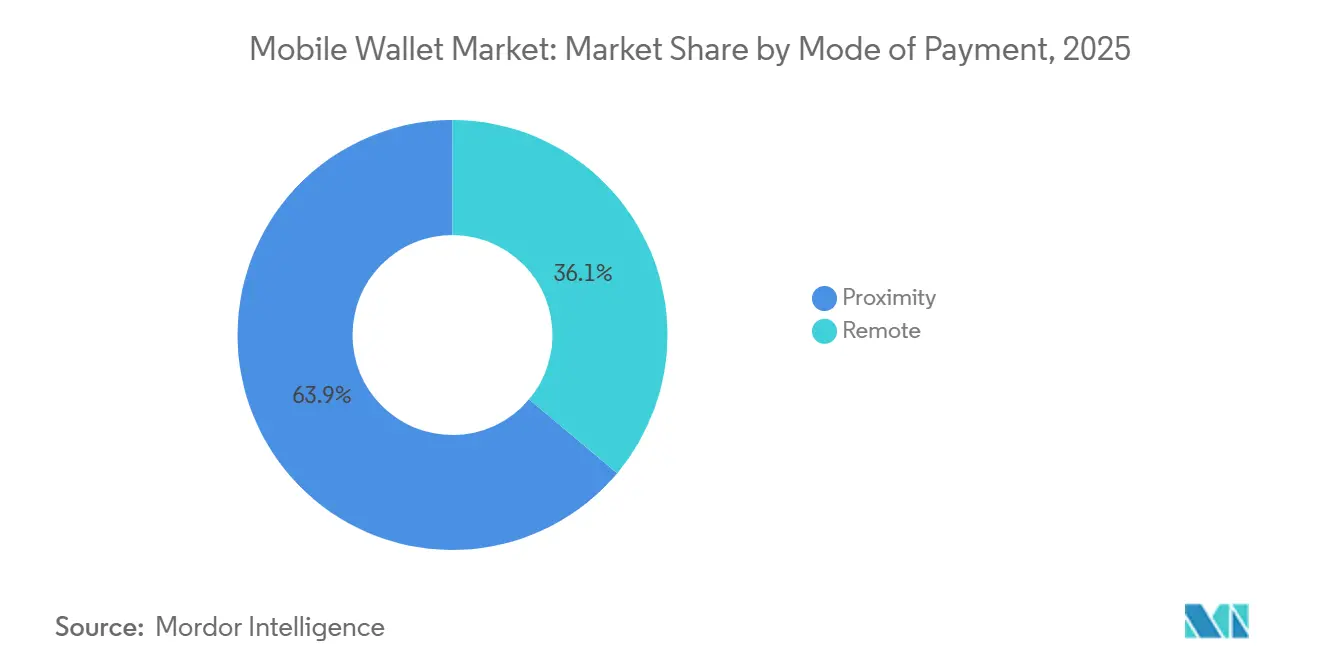
- Par mode de paiement, les transactions de proximité ont représenté 63,89 % des revenus en 2025, tandis que les paiements à distance progressent à un TCAC de 16,37 % jusqu'en 2031.
- Par type de portefeuille, les portefeuilles fermés détenaient 45,67 % de la part du marché des portefeuilles mobiles en 2025, tandis que les portefeuilles ouverts devraient se développer à un TCAC de 15,14 % sur la période 2026-2031.
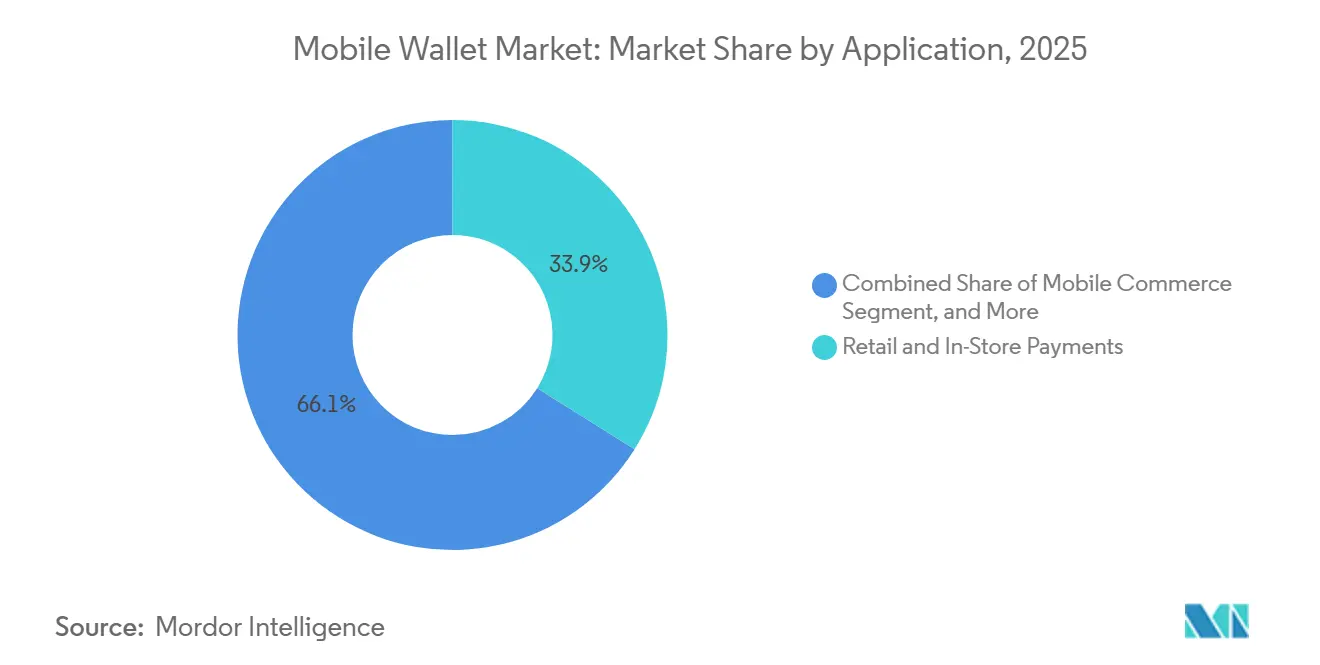
- Par application, les paiements au détail et en magasin représentaient 33,92 % des revenus de 2025, et les paiements de factures constituent le sous-segment à la croissance la plus rapide avec un TCAC de 17,27 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 48,59 % des revenus en 2025, tandis que l'Afrique devrait afficher la croissance régionale la plus élevée avec un TCAC de 18,16 % sur l'horizon de prévision.
- Par utilisateur final, les portefeuilles personnels ont dominé avec 81,59 % du volume de transactions en 2025, tandis que les portefeuilles professionnels devraient progresser à un TCAC de 16,46 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des portefeuilles à code QR par les commerçants en Asie du Sud-Est | +2.8% | Asie du Sud-Est, Inde, Amérique latine | Court terme (≤ 2 ans) |
| Croissance des écosystèmes de super-applications intégrant les paiements en Chine et en Inde | +2.5% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Les rails de paiement en temps réel imposés par les gouvernements stimulent l'adoption des portefeuilles | +3.1% | Mondial, avec des gains précoces en Inde, au Brésil et aux États-Unis | Moyen terme (2-4 ans) |
| Les autorités de transport adoptent la collecte de tarifs sans contact | +1.6% | Europe, Amérique du Nord, centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Les API d'open banking permettent des portefeuilles alimentés par compte en Europe et au Royaume-Uni | +2.0% | Europe, Royaume-Uni, extension vers l'Australie et Singapour | Moyen terme (2-4 ans) |
| Essor de la finance intégrée dans les plateformes SaaS B2B intégrant des portefeuilles | +1.4% | Amérique du Nord, Europe, pôles d'entreprises Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les rails de paiement en temps réel imposés par les gouvernements stimulent l'adoption des portefeuilles
Les systèmes de paiement instantané qui règlent les transactions en moins de trois secondes reconfigurent les attentes des consommateurs et réduisent les coûts pour les commerçants. L'Interface de Paiements Unifiés de l'Inde a enregistré 16,58 milliards de transactions en décembre 2025, plus que doublant d'une année sur l'autre, car les transferts entre pairs sans frais maintiennent les fonds dans les portefeuilles plutôt que dans les dépôts bancaires. Le PIX brésilien a enregistré 42,5 milliards de paiements en 2025 après que la banque centrale a exigé que chaque portefeuille agréé prenne en charge les transferts PIX, érodant la domination des réseaux de cartes. Le déploiement de FedNow aux États-Unis a intégré 900 banques sur un rail disponible en permanence d'ici janvier 2026, permettant à PayPal et Cash App de fournir des virements instantanés de compte à compte. Le mandat de règlement des paiements instantanés TARGET de l'Europe accélère un comportement similaire en faisant des transferts en temps réel un droit universel dans la zone euro.[1] Des frais de transfert de fonds plus faibles et un règlement plus rapide renforcent la préférence pour la conservation des soldes dans les portefeuilles, augmentant la fréquence des transactions et la fidélisation.
Adoption rapide des portefeuilles à code QR par les commerçants en Asie du Sud-Est
Les cadres nationaux de codes QR, tels que le QRIS indonésien et le PromptPay thaïlandais, permettent à n'importe quel portefeuille de scanner n'importe quel code commerçant, supprimant les coûts matériels qui dissuadaient autrefois les micro-entreprises. Le QRIS a traité 18,2 milliards de paiements d'une valeur de 621 000 milliards IDR (39,4 milliards USD) en 2025, soit une hausse de 47 % sur l'année.[2] PromptPay comptait 74 millions d'utilisateurs en décembre 2025 et prend désormais en charge les scans transfrontaliers dans tout le corridor de connectivité des paiements de l'ASEAN. Comparés aux terminaux de communication en champ proche dont le prix est compris entre 150 et 300 USD, les autocollants QR imprimés ne coûtent presque rien, rendant l'acceptation viable pour les commerçants réalisant moins de 500 USD de ventes mensuelles. La même logique économique se déplace vers l'ouest, les codes QR PIX du Brésil ayant dépassé le volume des cartes de débit en 2025. À mesure que l'omniprésence des commerçants s'approfondit, les consommateurs acquièrent la confiance qu'un seul portefeuille fonctionne partout, renforçant l'adoption sans subventions coûteuses.
Croissance des écosystèmes de super-applications intégrant les paiements en Chine et en Inde
WeChat Pay et Alipay ont transformé les services de paiement en plateformes multi-verticales où les soldes de portefeuilles financent la mobilité à la demande, la livraison de repas, les investissements et la micro-assurance. Alipay hébergeait à lui seul plus de 3 millions de mini-programmes fin 2025.[3] PhonePe en Inde a réalisé 6,9 milliards de transactions via l'Interface de Paiements Unifiés en décembre 2025 en intégrant l'épargne en or et les achats de fonds communs de placement dans le portefeuille. À mesure que les portefeuilles s'étendent au commerce et au crédit, le taux d'attrition des utilisateurs diminue car la vie quotidienne converge vers une seule super-application. Les opérateurs incapables d'égaler cette ampleur connaissent des revenus stagnants malgré un nombre de paiements satisfaisant, un schéma évident dans le revenu moyen par utilisateur plus faible de Paytm par rapport à PhonePe.
Les API d'open banking permettent des portefeuilles alimentés par compte en Europe et au Royaume-Uni
Les directives révisées sur les services de paiement obligent les émetteurs de portefeuilles à exposer des interfaces de programmation d'applications pour les informations de compte et l'initiation de paiement, permettant à des logiciels tiers de retirer ou de déposer des fonds sans passer par les réseaux de cartes. Des banques challengers telles que Revolut accordent déjà des licences sur leurs rails de portefeuilles à des plateformes de commerce électronique souhaitant intégrer la finance sans licence bancaire. Au Royaume-Uni, la feuille de route d'open banking de l'Autorité de la concurrence et des marchés a aidé les détaillants à réduire les taux d'escompte commerçant de 1,8 % pour les cartes à moins de 0,5 % pour les paiements par portefeuille alimenté par compte, stimulant l'adoption. L'Australie, Singapour et le Canada importent des normes similaires, créant un cadre commun qui favorise les portefeuilles capables de connectivité bancaire en temps réel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les plafonds de frais d'interchange en Europe compriment les modèles de revenus des portefeuilles | -1.2% | Europe, Royaume-Uni | Court terme (≤ 2 ans) |
| Faible pénétration des terminaux NFC en Amérique latine | -0.9% | Amérique latine, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Base Android de milieu de gamme | -0.6% | Asie du Sud, Asie du Sud-Est, Afrique | Moyen terme (2-4 ans) |
| Règles KYC fragmentées retardant l'intégration au Moyen-Orient | -0.7% | Moyen-Orient, Afrique du Nord | Court terme (≤ 2 ans) |
| La fraude biométrique par hypertrucage croissante sape la confiance dans le KYC numérique | -0.8% | Mondial, concentré dans les marchés à forte fraude | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les plafonds de frais d'interchange en Europe compriment les modèles de revenus des portefeuilles
Les frais d'interchange sur les cartes grand public dans l'Union européenne sont plafonnés à 0,2 % pour le débit et 0,3 % pour le crédit, laissant aux opérateurs de portefeuilles une économie inférieure à 0,15 % une fois les frais de réseau payés. Revolut, qui a traité 200 milliards GBP (253 milliards USD) de volume en 2025, ne tire désormais qu'un cinquième de ses revenus de l'interchange et monétise à la place les abonnements et les marges sur les changes. La prochaine Directive sur les services de paiement 3 pourrait restreindre davantage les frais payés par les commerçants pour les transferts instantanés de compte à compte, poussant les portefeuilles vers des niveaux freemium facturant des modules de budgétisation ou de cryptomonnaies. Des fournisseurs d'infrastructure comme Adyen ont déjà réorienté leurs investissements vers des marchés où les taux mixtes dépassent 1,2 %, tandis que les acteurs plus petits opérant uniquement en Europe se débattent avec des marges opérationnelles négatives.
Faible pénétration des terminaux NFC en Amérique latine
Seulement un tiers des smartphones en Amérique latine possèdent des éléments sécurisés de communication en champ proche requis pour les paiements tokenisés par simple contact.[4] Les modèles Android de milieu de gamme sont souvent livrés avec la puce mais sans certification, obligeant les portefeuilles à s'appuyer sur des codes QR qui ajoutent 8 à 12 secondes au moment du paiement. La banque centrale du Mexique a signalé une pénétration sans contact de seulement 22 % au point de vente en janvier 2026, soulignant le déficit matériel. Le cycle de remplacement des appareils qui s'allonge en Argentine ralentit encore davantage les progrès, les téléphones portables ayant en moyenne 3,8 ans d'ancienneté en 2025. Tant que les opérateurs et les fabricants de téléphones n'auront pas comblé ce fossé de fonctionnalités, l'adoption réelle des portefeuilles basés sur le contact restera en retrait par rapport aux gains observés en Asie-Pacifique et en Europe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de paiement :
la proximité conserve son échelle, le paiement à distance s'accélèreLes transactions de proximité ont représenté 63,89 % des revenus de 2025, confirmant leur statut d'ancre du marché des portefeuilles mobiles. Les caisses de commerce de détail, les portiques de transit et les distributeurs automatiques bénéficient tous d'une authentification en moins de deux secondes grâce aux puces de communication en champ proche ou aux codes QR imprimés. Les flux à distance, couvrant le commerce électronique, les achats intégrés et les transferts entre particuliers, s'étendent à un CAGR de 16,37 % jusqu'en 2031, les marchands favorisant le paiement intégré qui remplit automatiquement les identifiants du portefeuille, réduisant l'abandon de panier de plusieurs points de pourcentage à deux chiffres. Les rails de paiement en temps réel en boucle ouverte tels que PIX et l'Interface de Paiement Unifié ont réduit les frais des marchands en ligne de plus de 2 % à moins de 0,5 %, incitant les plateformes à préférer les portefeuilles aux cartes.
La proximité a progressé à mesure que le commerce vocal et les appareils connectés intègrent des jetons de portefeuille dans les enceintes intelligentes et les réfrigérateurs. Néanmoins, les stations-service, les restaurants à service rapide et les systèmes de métro continueront de rendre la proximité indispensable, car la capacité hors ligne et la confirmation immédiate restent essentielles dans ces lieux.


Par type de portefeuille :
les réseaux fermés dominent encore, les portefeuilles ouverts interopérables progressent fortementLes portefeuilles fermés détenaient 45,67 % de la part du marché des portefeuilles mobiles en 2025 grâce à de solides programmes de fidélité qui augmentent la valeur vie client. Les modèles semi-fermés, acceptés uniquement dans les réseaux de commerçants contractuels, représentaient 31 % supplémentaires mais font face à des vents contraires structurels là où les régulateurs favorisent l'accès ouvert. Les portefeuilles ouverts, autorisés à transférer de l'argent vers des banques, des pairs ou des distributeurs automatiques, devraient croître à un TCAC de 15,14 % à mesure que les gouvernements interdisent le verrouillage des plateformes. L'Interface de Paiements Unifiés de l'Inde traite chaque portefeuille comme un point d'adressage, une mesure qui a aidé les portefeuilles ouverts à s'emparer de 92 % du volume de transactions de décembre 2025.
Le Brésil a suivi en 2024, imposant la connectivité PIX à tous les émetteurs, tandis que les règles d'open banking européennes ont inscrit l'interopérabilité dans la loi. Les écosystèmes fermés continuent de s'imposer dans les micro-achats à haute fréquence tels que les chaînes de café ou la mobilité à la demande, où les soldes stockés réduisent la friction d'authentification. Pourtant, leur part collective devrait glisser à 38 % d'ici 2031 à mesure que les consommateurs rechignent à gérer plusieurs soldes cloisonnés.
Par application :
le commerce de détail domine, les paiements de factures prennent de l'élanLes paiements au détail et en magasin représentaient 33,92 % des revenus de 2025, soutenus par les chaînes d'épicerie, les stations-service et les restaurants à service rapide qui ont réduit les coûts de gestion des espèces jusqu'à 30 %. Le commerce mobile représentait 28 % du volume des portefeuilles, le paiement en un clic réduisant le passage en caisse à moins de huit secondes. La tranche à la croissance la plus rapide est cependant celle des paiements de factures et des recharges, progressant à un TCAC de 17,27 % à mesure que les services publics et les opérateurs de télécommunications intègrent des liens de portefeuille dans les factures numériques. Le Système de paiement de factures Bharat de l'Inde a traité 1,2 milliard de factures d'une valeur de 1 800 milliards INR (21,6 milliards USD) en 2025.
Les transferts d'argent, nationaux et transfrontaliers, s'appuient sur les rails en temps réel pour enregistrer une croissance à deux chiffres, tandis que les paiements de transport et de péage, bien que représentant seulement 6 % du volume, favorisent des habitudes d'utilisation quotidienne qui débordent sur les achats au détail. La livraison de repas et l'hôtellerie ont progressé de 13,6 % à mesure que des plateformes comme DoorDash proposaient des remises exclusives aux portefeuilles pour réduire les dépenses d'acquisition de clients.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
le volume personnel prévaut, les portefeuilles professionnels se développent grâce à la finance intégréeLes utilisateurs personnels ont généré 81,59 % des transactions de 2025 car les transferts entre pairs, le commerce de détail et le paiement de factures sont nés dans le domaine grand public. L'adoption par les entreprises progresse à un TCAC de 16,46 % jusqu'en 2031, les fournisseurs de logiciels en tant que service intégrant des modules de portefeuille dans les achats, la paie et la facturation. Stripe Treasury avait inscrit plus de 4 000 plateformes en décembre 2025, permettant à chacune d'intégrer des portefeuilles en marque blanche pour les paiements aux travailleurs indépendants.
Cash App Pay for Business a supprimé les coûts matériels de point de vente pour les travailleurs indépendants et a traité 228 milliards USD de volume en 2025. Bien que les portefeuilles personnels génèrent plus de transactions, 18 à 24 par mois contre 8 à 12 pour les entreprises, les montants moyens dans le segment professionnel sont plus élevés, augmentant le revenu par paiement. Les entreprises coûtent également moins cher à acquérir car les inscriptions se font via des intégrations logicielles plutôt que par la publicité grand public.
Analyse géographique
Marché des Portefeuilles Mobiles en Asie-Pacifique
L'Asie-Pacifique représentait 48,59 % des revenus de 2025, les super-applications chinoises et l'infrastructure de paiement en temps réel de l'Inde établissant des records mondiaux d'utilisation. Dans la Chine rurale, les paiements mobiles ont progressé de 29 % en 2025, les agriculteurs et les bénéficiaires de prestations sociales ayant troqué les espèces contre les codes QR. L'Inde a enregistré une hausse de 38 % des transactions via l'Interface de Paiements Unifiés, soutenue par les obligations d'acceptation des codes QR dans les épiceries et les chaînes de pharmacies. Le taux de pénétration des portefeuilles mobiles au Japon reste faible, à 42 %, en raison d'habitudes d'utilisation des espèces bien ancrées, mais il s'améliore grâce à un mandat de 2024 obligeant les petites entreprises à accepter les paiements numériques. Kakao Pay et Naver Pay en Corée du Sud ont conjointement traité 186 billions de KRW (140 milliards USD) en 2025, après que les règles d'open banking ont permis les virements directs.
Marché des Portefeuilles Mobiles en Afrique
L'Afrique est la région à la croissance la plus rapide, avec un CAGR de 18,16 % jusqu'en 2031. M-Pesa au Kenya a enregistré 33,6 millions d'utilisateurs actifs ayant effectué 38,5 billions de KES (298 milliards USD) en paiements en 2025. MTN MoMo a servi 68 millions d'utilisateurs et a traité 146 milliards USD à travers son réseau de 15 pays. Le mandat nigérian d'interopérabilité des portefeuilles a catalysé une hausse de 67 % des transferts de portefeuille à portefeuille en 2025. L'Afrique du Sud, malgré des règles de licences plus strictes, a tout de même enregistré une croissance annuelle de 19 % à mesure que les grandes enseignes de distribution ont déployé l'acceptation des codes QR.
Marché des Portefeuilles Mobiles en Amérique du Nord, en Europe, en Amérique Latine et au Moyen-Orient
L'Amérique du Nord et l'Europe affichent une adoption élevée mais en ralentissement, avec des plateaux de pénétration à 68 % et 61 %. Apple Pay a traité 48 % des transactions par portefeuille mobile aux États-Unis en 2025, et l'arrivée de FedNow encourage des transferts supplémentaires basés sur les portefeuilles. L'Interac e-Transfer du Canada a traité 612 milliards CAD (450 milliards USD) en 2025 après l'intégration des rails de portefeuilles dans les applications bancaires. MobilePay au Danemark atteint un taux de pénétration de 68 %, tandis que la part des portefeuilles mobiles en Allemagne n'est que de 22 % en raison d'une forte culture du prélèvement automatique. En Amérique latine, le Brésil domine grâce à PIX, tandis que l'inflation à trois chiffres en Argentine pousse les consommateurs vers les portefeuilles mobiles comme protection contre l'érosion de la valeur des espèces. Les Émirats arabes unis affichent un taux de pénétration de 58 %, mais les délais d'intégration au sein du Conseil de coopération du Golfe varient de 14 à 21 jours en raison de règles de connaissance du client fragmentées.
Paysage réglementaire
La réglementation se durcit autour de l'identité, de l'authentification et de l'interopérabilité alors que les portefeuilles mobiles s'intègrent à l'infrastructure de paiement grand public. Dans l'Union européenne, le cadre du portefeuille européen d'identité numérique (EUDI) est passé du stade politique à celui de la mise en œuvre détaillée grâce à plusieurs règlements d'exécution adoptés en novembre 2024, portant sur l'intégrité, la certification et les protocoles/interfaces. Le règlement d'exécution (UE) 2026/798 de la Commission (adopté le 7 avril 2026) fixe les spécifications relatives à l'intégration à distance au niveau de garantie élevé, et les États membres de l'UE sont tenus, en vertu du règlement (UE) 2024/1183, de rendre disponibles les portefeuilles EUDI d'ici fin 2026. Cette exigence pousse les opérateurs de portefeuilles et les plateformes marchandes à aligner leurs processus d'intégration, d'authentification et de services de confiance sur des mécanismes normalisés et certifiés.
En Inde, la Reserve Bank of India (RBI) continue de consolider sa supervision des instruments assimilables à des portefeuilles et des contrôles de paiement numérique. La RBI a publié le Digital Payments E-mandate Framework, 2026 (21 avril 2026) afin de consolider les règles relatives aux transactions récurrentes sur les cartes, les instruments de paiement prépayés (PPI) et l'UPI, et elle a introduit de nouvelles exigences de sécurité via les Commercial Banks Digital Payment Security Controls Directions, 2026, qui affectent les rails de portefeuilles gérés par les banques et les intégrations avec les partenaires. Avec de nouvelles initiatives de Master Directions pour les PPI en 2026, les exigences de conformité augmentent en matière d'intégration, d'authentification et de gestion des risques transactionnels, en particulier pour les fournisseurs de portefeuilles non bancaires opérant via des sponsorships bancaires ou de vastes écosystèmes marchands.
Analyse de la chaîne de valeur
La chaîne de valeur des portefeuilles mobiles couvre l'approvisionnement en identifiants, l'autorisation des transactions, la compensation/le règlement, les contrôles de fraude et de risque, ainsi que l'acceptation marchande, avec des parcours différents pour les portefeuilles basés sur des cartes par rapport aux portefeuilles de compte à compte (A2A). Pour les portefeuilles basés sur des cartes (notamment Apple Pay, Google Pay et Samsung Wallet), les émetteurs et les réseaux de cartes se situent en amont, tandis que les fournisseurs de services de jetons permettent le stockage sécurisé des identifiants et la gestion de leur cycle de vie via des normes de tokenisation, en se connectant aux acquéreurs, aux processeurs de paiement et aux marchands pour l'autorisation et le règlement. Pour les portefeuilles A2A construits sur des rails de paiement instantané (comme UPI, PIX et les portefeuilles connectés à FedNow), la chaîne peut contourner les réseaux de cartes et comprimer les couches intermédiaires, déplaçant l'économie vers l'accès en temps réel aux rails, les services d'annuaire et d'adressage, et les opérations de conformité des établissements de paiement.
En aval, les marchands, les opérateurs de transport et les émetteurs de factures favorisent l'acceptation via les rails NFC et QR-code. Le QR réduit les coûts d'acceptation pour les micro-marchands, tandis que le NFC améliore la rapidité et l'expérience client là où des appareils et terminaux certifiés sont largement disponibles. Les données, les outils antifraude et les fournisseurs d'identité et de KYC jouent un rôle de facilitateurs à mesure que l'authentification biométrique et l'intégration à distance se développent, et la distribution par plateforme (OS mobile, éléments sécurisés OEM et écosystèmes de super-applications) influence le pouvoir de négociation via le positionnement par défaut du portefeuille et les parcours utilisateurs. La captation de revenus varie selon le modèle, les portefeuilles à cartes conteneurisées façonnant le routage et l'expérience utilisateur, tandis que les portefeuilles à valeur stockée et ouverts peuvent capter davantage d'économie transactionnelle et vendre de manière croisée des services adjacents comme le prêt, l'assurance et les abonnements, à condition de pouvoir répondre aux obligations de sécurité, d'intégration et de réglementation dans différentes géographies.
Paysage concurrentiel
Concentration du Marché
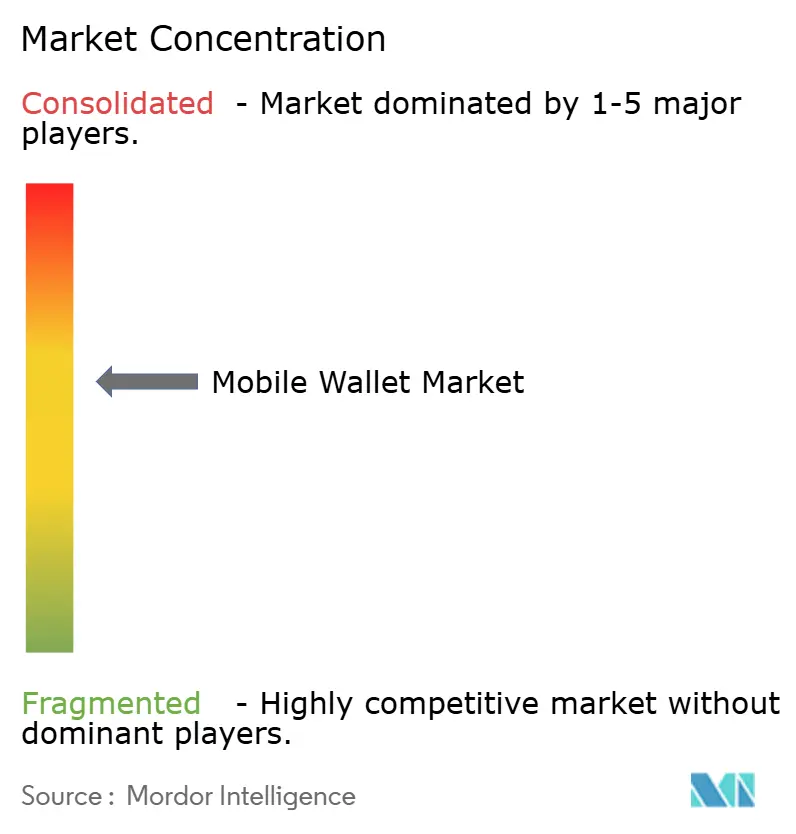
La concentration du marché est modérée. Les cinq premiers acteurs ont traité 42 % du volume mondial en 2025, mais des spécialistes régionaux tels que GrabPay en Asie du Sud-Est et M-Pesa en Afrique de l'Est conservent des niches défendables. La concurrence a évolué des courses au nombre d'utilisateurs vers la profondeur des écosystèmes. L'écosystème fermé d'Apple a généré environ 8,2 milliards USD de revenus en 2025, mais fait désormais face aux règles du Règlement sur les marchés numériques européen qui obligent iOS à ouvrir l'accès à la communication en champ proche d'ici mars 2026. Google Pay a traité 1 300 milliards USD sans revenus directs significatifs, exploitant plutôt les données de paiement pour vendre de la publicité. Tencent et Ant Group contrôlent toujours plus de 90 % du volume en Chine, mais un plafonnement des frais QR commerçants en 2024 a comprimé les marges à 0,38 %.
Les mouvements stratégiques continuent de remodeler les frontières. Visa a tokenisé 12,3 milliards d'identifiants en décembre 2025, dont 68 % alimentent des portefeuilles mobiles. Le Click to Pay de Mastercard a enregistré 4,2 milliards de paiements en un clic, réduisant l'abandon de près d'un cinquième. Revolut a obtenu une licence bancaire européenne, lui permettant de détenir des dépôts et d'accorder des crédits sans dépositaires tiers. Cash App Pay for Business de Block a lancé un règlement sans frais pour attirer les micro-commerçants loin des lecteurs de cartes. Des perturbateurs émergents tels que PhonePe lèvent des tours de financement proches du milliard de dollars pour financer leur expansion internationale.
Les priorités technologiques se concentrent sur la tokenisation, la biométrie et les défenses anti-fraude par apprentissage automatique qui maintiennent les taux de pertes en dessous de 0,08 %. Face ID d'Apple authentifie désormais en moins d'une seconde, égalant la vitesse des cartes sans contact tout en renforçant la sécurité. Les modèles d'apprentissage automatique d'Adyen et de Stripe ont fait baisser les faux positifs en dessous de 2 %, préservant l'expérience client sans sacrifier les contrôles de risque. À mesure que les paiements transfrontaliers se resserrent, le partenariat de Visa de janvier 2026 avec la banque centrale du Brésil relie PIX à Visa Direct, réduisant les marges sur les envois de fonds à 1,2 %.
Leaders du secteur des portefeuilles mobiles
-
Apple Inc
-
Tencent Holdings Ltd.
-
PayPal Holdings Inc.
-
Samsung Electronics Co. Ltd.
-
Visa Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Portefeuilles Mobiles Entreprises couvertes dans ce rapport
- Apple Inc.
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- PayPal Holdings Inc.
- Tencent Holdings Ltd.
- Ant Group
- Visa Inc.
- Mastercard Inc.
- JPMorgan Chase and Co.
- Adyen NV
- Block Inc. (formerly Square)
- Revolut Ltd.
- Grab Holdings Ltd.
- Paytm Payments Bank Ltd.
- One97 Communications Ltd.
- PhonePe Pvt. Ltd.
- MobiKwik Systems Ltd.
- Mercado Libre Inc. (Mercado Pago)
- MTN Group Ltd. (MoMo)
- Orange SA
- Kakao Corp. (Kakao Pay)
- Klarna Bank AB
Opportunités de marché et perspectives d'avenir
L'utilisabilité transfrontalière et les paiements des voyageurs entrants constituent un espace blanc identifiable où les écosystèmes QR domestiques et les portefeuilles internationaux sont activement connectés. Tencent, via TenPay Global, a annoncé en mai 2026 une collaboration permettant aux utilisateurs américains de PayPal de payer chez les marchands Weixin Pay en Chine par scan de QR code, associée à des initiatives visant à réduire les frictions pour les visiteurs internationaux à l'occasion de l'APEC 2026. Cette approche élargit la couverture marchande sans exiger que les voyageurs ouvrent des comptes de portefeuille entièrement locaux, et elle offre aussi aux PSP, fournisseurs de tokenisation, et partenaires de change et de règlement un moyen de packager une acceptation transfrontalière conforme des portefeuilles.
Un second domaine d'opportunité est la conception de portefeuilles multi-rails combinant carte, paiements en temps réel et dépenses en actifs numériques réglementés là où cela est permis, soutenue par des cadres de confiance et d'intégration plus clairs. En Europe, l'obligation de fin 2026 concernant la disponibilité du portefeuille européen d'identité numérique et le règlement d'exécution (UE) 2026/798 d'avril 2026 sur l'intégration à distance au niveau de garantie élevé fournissent des normes concrètes sur lesquelles les émetteurs de portefeuilles et les marchands peuvent s'appuyer, en particulier pour les cas d'usage à forte confiance tels que l'ouverture de compte, les mandats récurrents et les services réglementés. Parallèlement, de nouveaux facteurs de forme grand public et des produits de paiement liés aux stablecoins apparaissent dans l'écosystème des portefeuilles, notamment Inter and Co lançant des wearables NFC aux États-Unis (juillet 2026) et MiniPay (Opera) lançant une carte de débit Visa avec Gnosis Pay (juin 2026) pour permettre de dépenser des soldes de stablecoins dans les lieux acceptant Visa, créant un espace blanc supplémentaire pour les émetteurs et processeurs capables de prendre en charge la conformité, la tokenisation et des équivalents de litiges ou de rétrofacturation sur les rails de portefeuilles émergents.
Développements industriels récents dans Marché des Portefeuilles Mobiles
- Juillet 2026 : Inter and Co a lancé Inter Ring et Inter Wristband aux États-Unis, permettant des paiements sans contact basés sur la technologie NFC via un format de wearable. Ce lancement étend l'usage du portefeuille mobile au-delà des smartphones et cible les transactions de proximité quotidiennes où la rapidité et la commodité stimulent la fréquence.
- Mai 2026 : Tencent Financial Technology a annoncé une collaboration entre TenPay Global et PayPal permettant aux utilisateurs américains de PayPal de payer chez les marchands Weixin Pay en Chine en scannant des QR codes. Cette collaboration réduit les frictions pour les voyageurs entrants et renforce l'interopérabilité transfrontalière des portefeuilles entre une marque de portefeuille mondiale et le réseau d'acceptation QR dominant en Chine.
- Janvier 2026 : Visa s'est associé à la Banque centrale du Brésil pour permettre des transferts PIX transfrontaliers réglés en moins de 30 secondes, avec des écarts de change plafonnés à 1,2 %. Le fait de lier une capacité majeure de paiement de réseau de cartes à un rail de paiement instantané national soutient les cas d'usage de remises menées par portefeuille et de règlement marchand construits sur la connectivité PIX.
Marché des Portefeuilles Mobiles Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des portefeuilles mobiles couvre les fonctionnalités de portefeuille numérique utilisées sur un appareil mobile pour stocker des identifiants de paiement et permettre des paiements et des transferts sur les canaux en magasin et à distance, présenté comme un marché en valeur en USD au niveau mondial.
Exclusions du périmètre : Nous excluons les fonctionnalités purement bancaires mobiles qui ne permettent pas les paiements par portefeuille, ainsi que le matériel de point de vente marchand autonome et les services à valeur ajoutée sans lien avec le sujet.
Aperçu de la Segmentation
- Par mode de paiement
- Proximité
- À distance
- Par type de portefeuille
- Fermé
- Semi-fermé
- Ouvert
- Par application
- Paiements au détail et en magasin
- Commerce mobile
- Transfert d'argent et envois de fonds
- Paiements de factures et recharges
- Transport public et péage
- Alimentation et hôtellerie
- Par utilisateur final
- Particulier
- Entreprise
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'alignement de la définition du portefeuille mobile entre les régions où la terminologie diffère, puis par la cartographie de ce qui peut être mesuré de manière cohérente. Nous avons utilisé des sources publiques telles que les publications des banques centrales sur les systèmes de paiement, les documents de la Banque des Règlements Internationaux sur les innovations en matière de paiement, les données de connectivité de l'Union Internationale des Télécommunications et les indicateurs de la Banque Mondiale qui signalent l'adoption numérique.
À partir de là, nous avons examiné les mises à jour publiées par les écosystèmes de portefeuilles en utilisant des sources telles que les avis des régulateurs sur les règles KYC et de monnaie électronique, les notes des associations professionnelles sur les normes QR et sans contact, ainsi que les dépôts de sociétés et les présentations aux investisseurs qui expliquent les leviers de monétisation. Un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour vérifier l'échelle des activités, et une base de données de brevets a été consultée pour suivre l'orientation des fonctionnalités en matière de sécurité et d'authentification. Ces sources sont données à titre illustratif uniquement, et nous avons également utilisé des références publiques supplémentaires pour confirmer et clarifier des points de données spécifiques.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester sous pression les flux de revenus effectivement comptabilisés comme valeur de portefeuille mobile dans les cas d'utilisation de proximité et à distance, et pour confirmer la manière dont les types de portefeuilles sont traités dans différents marchés. Nous avons échangé avec un ensemble de participants à l'écosystème (rôles côté plateforme, opérations de paiement, conformité et responsables de la mise sur le marché) dans les principales zones géographiques, afin que les hypothèses sur les taux de commission, la répartition des usages et le calendrier réglementaire puissent être ajustées avant la finalisation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 12 % | APAC : 51 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 48 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le modèle central utilise une construction descendante dans laquelle les indicateurs d'adoption des paiements sont traduits en un bassin de demande activé par les portefeuilles, puis convertis en valeur à l'aide de répartitions par type de portefeuille et par cas d'utilisation. Pour rester ancré dans la réalité, nous recoupons les totaux avec des approximations ascendantes sélectives, telles que le volume échantillonné multiplié par la monétisation implicite, les vérifications de canaux sur les prix typiques et les agrégations à partir d'un ensemble limité d'économies de portefeuilles divulguées.
Les données d'entrée sont maintenues pratiques et reproductibles, notamment la pénétration des smartphones et d'Internet mobile, la part des paiements numériques initiés par portefeuille, la répartition entre proximité et distance, les plages de fréquence d'utilisation et de transactions des utilisateurs actifs, et la diffusion de l'acceptation des codes QR et de la communication en champ proche. Lorsqu'un pays présente une faible divulgation, nous comblons les lacunes en utilisant des marchés de référence ayant une réglementation et une infrastructure similaires, puis nous ajustons en fonction des retours d'experts sur les comportements locaux.
Pour les prévisions, une analyse de scénarios est appliquée autour d'un chemin de base, car la réglementation, les plafonds de frais et les contrôles de fraude peuvent modifier rapidement l'économie des portefeuilles. La vision prospective est guidée par le rythme de déploiement attendu des rails de paiement instantané, la croissance de l'acceptation par les marchands et les changements d'interopérabilité des portefeuilles, qui ont été validés par consensus lors des entretiens, puis reflétés dans les hypothèses annuelles.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la croissance des paiements numériques, les tendances de connectivité et les changements signalés dans l'acceptation des portefeuilles, puis les écarts sont examinés avant validation. Lorsqu'un facteur majeur évolue fortement (par exemple, une nouvelle règle KYC, un plafond de frais ou une hausse soudaine des usages), nous recontactons certains répondants pour confirmer si le changement est structurel ou temporaire.
Un processus de révision interne en plusieurs étapes est suivi afin que les calculs, les hypothèses et le traitement du périmètre soient cohérents entre les régions et les cas d'utilisation. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient sensiblement les perspectives à court terme. Avant la livraison, une dernière vérification par un analyste est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du Marché des Portefeuilles Mobiles selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres publiés sur le marché des portefeuilles mobiles ne correspondent souvent pas entre eux, car les éditeurs mélangent différentes définitions de valeur et appliquent ensuite des hypothèses différentes sur la manière dont les portefeuilles génèrent des revenus. L'année utilisée, le calendrier des devises et la manière dont l'activité de proximité par rapport à l'activité à distance est traitée contribuent également à l'écart entre les totaux.
Les portefeuilles cryptographiques et les portefeuilles pour l'Internet des Objets se situent en dehors du périmètre de Mordor Intelligence pour ce marché des portefeuilles mobiles, ce qui explique en partie pourquoi notre valeur pour 2026 est inférieure à certaines estimations qui comptabilisent ces catégories adjacentes. Un autre écart provient de la question de savoir si un chiffre reflète la valeur des transactions transitant par les portefeuilles par rapport à la valeur captée par les services pilotés par les portefeuilles, et si un double comptage se produit lorsque la même activité est déclarée dans le cadre des paiements mobiles plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 317,12 milliards USD (2026) | |
| Consultance Mondiale A | 3 635,30 milliards USD (2026) | Comptabilise les revenus des portefeuilles cryptographiques et des portefeuilles pour l'Internet des Objets adjacents dans le total, et applique une définition large des revenus qui peut élargir le bassin adressable au-delà des portefeuilles mobiles activés pour les paiements. |
| Analytique Sectorielle B | 329,03 milliards USD (2025) | Utilise une année de base différente et une approche de segment plus étroite par technologie et quelques applications, ce qui peut modifier les pondérations régionales et la répartition entre l'activité de proximité et l'activité à distance. |
Sur les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme portefeuille par rapport à un paiement numérique voisin ou à un type de portefeuille, et par la question de savoir si la valeur représente l'argent transitant par les portefeuilles ou la valeur attribuée aux services de portefeuille. En liant chaque étape à des indicateurs d'adoption observables, puis en validant les répartitions par des entretiens, nous maintenons une estimation équilibrée qui peut être reproduite et mise à jour à mesure que de nouveaux signaux de paiement émergent.
Questions clés auxquelles répond le rapport
Quelle sera la taille des paiements mondiaux par portefeuille d'ici 2031 ?
La taille du marché des portefeuilles mobiles devrait atteindre 616,39 milliards USD d'ici 2031, progressant à un TCAC de 14,22 % à partir de 2026.
Quelle région connaît la croissance la plus rapide ?
L'Afrique devrait enregistrer le TCAC régional le plus élevé à 18,16 % jusqu'en 2031, portée par les conversions de monnaie mobile et les incitations réglementaires en faveur de l'interopérabilité.
Quels facteurs accélèrent le plus l'adoption ?
Les rails de paiement instantané soutenus par les gouvernements, l'omniprésence des codes QR chez les commerçants et les écosystèmes de super-applications qui associent les paiements au crédit et au commerce sont les principaux catalyseurs de croissance.
Pourquoi les portefeuilles ouverts gagnent-ils du terrain ?
Les mandats réglementaires en Inde, au Brésil et dans l'Union européenne exigent l'interopérabilité, permettant aux utilisateurs de déplacer librement leurs soldes et entraînant un TCAC de 15,14 % pour les portefeuilles ouverts.
Comment les modèles de revenus évoluent-ils en Europe ?
Les plafonds de frais d'interchange ont comprimé les taux de prélèvement en dessous de 0,15 %, poussant les opérateurs de portefeuilles européens vers des frais d'abonnement, des modules premium et des services basés sur les données.
Quelles sont les perspectives pour les portefeuilles professionnels ?
L'adoption par les entreprises devrait croître à un TCAC de 16,46 % à mesure que les plateformes de finance intégrée intègrent des comptes de portefeuille dans les achats, la paie et les paiements de places de marché.