
Taille et Part du Marché du Lait et de la Crème de Coco
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
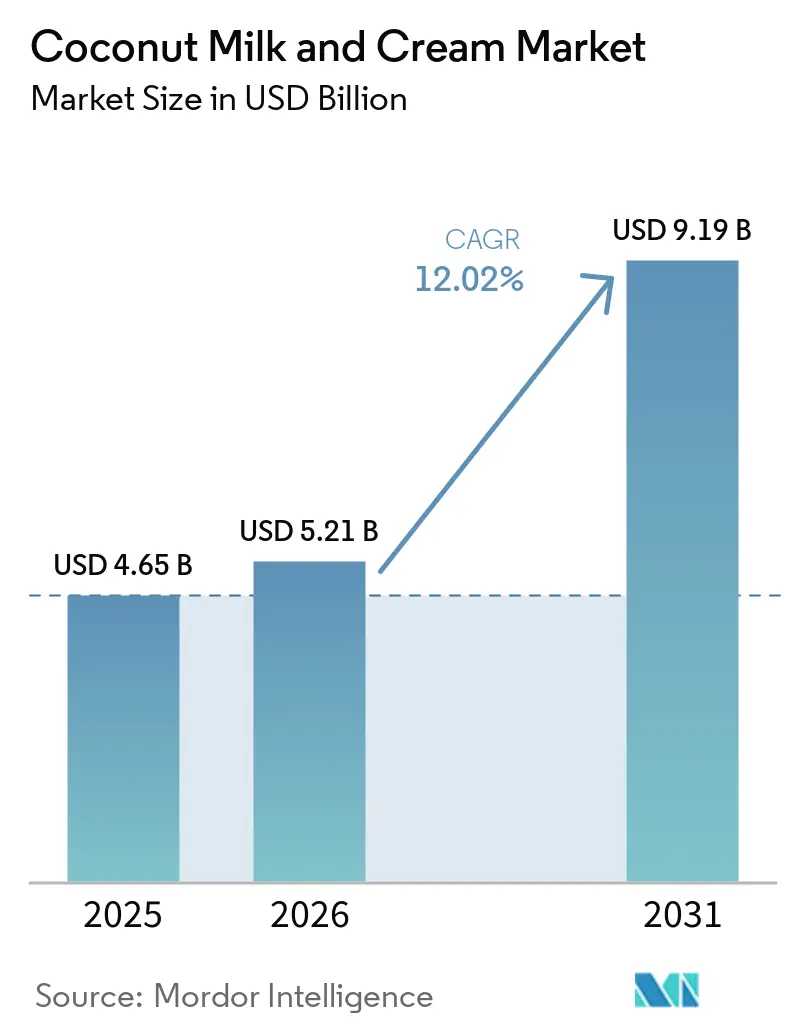
| Taille du Marché (2026) | 5.21 Milliards de dollars |
| Taille du Marché (2031) | 9.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.02 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
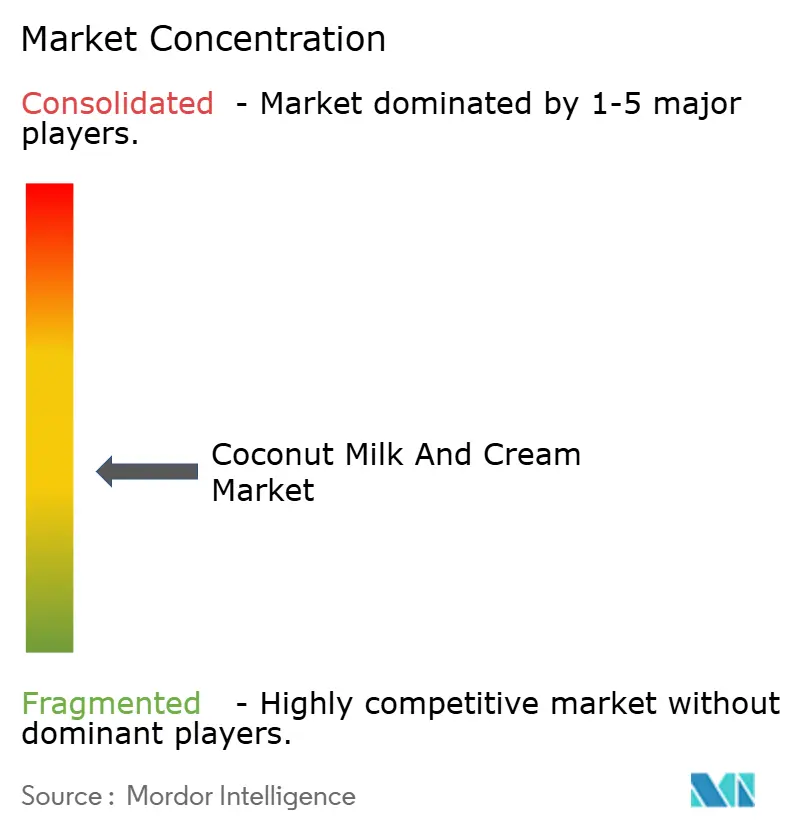
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Lait et de la Crème de Coco par Mordor Intelligence
La taille du marché du lait et de la crème de coco en 2026 est estimée à 5,21 milliards USD, en croissance par rapport à la valeur de 2025 de 4,65 milliards USD, avec des projections pour 2031 indiquant 9,19 milliards USD, progressant à un CAGR de 12,02% sur la période 2026-2031. La croissance du marché est portée par la demande croissante pour une nutrition d'origine végétale, des applications culinaires plus larges et l'expansion des circuits de distribution organisés. Les bénéfices fonctionnels des produits, notamment les triglycérides à chaîne moyenne, les électrolytes naturels et des profils d'ingrédients propres, contribuent à leur attrait sur le marché. Les aspects liés à la durabilité de la culture du coco, caractérisée par des palmiers à longue durée de vie productive et des besoins d'irrigation minimaux, soutiennent davantage la croissance du marché. L'expansion du marché est également soutenue par l'augmentation des capacités de production parmi les transformateurs intégrés et la mise en œuvre de certifications de traçabilité et d'approvisionnement éthique, conduisant à une présence accrue dans la distribution premium. Malgré les perturbations de récoltes liées au phénomène El Niño entraînant des fluctuations de prix, l'association par les consommateurs de prix plus élevés avec la qualité et l'origine a influencé positivement la croissance en valeur du marché.
Principaux enseignements du rapport
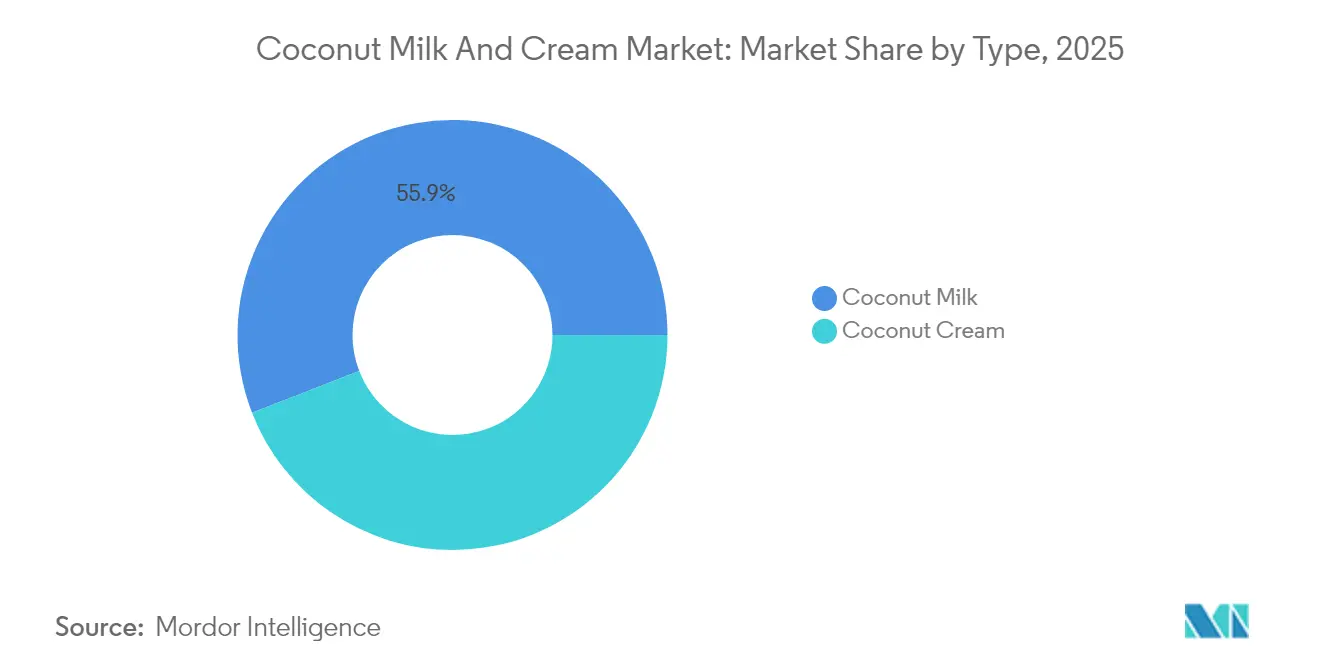
- Par type de produit, le lait de coco détenait 55,88% des parts du marché du lait et de la crème de coco en 2025, tandis que la crème de coco devrait progresser à un CAGR de 13,05% entre 2026 et 2031.
- Par catégorie, les offres conventionnelles représentaient 65,92% de la taille du marché du lait et de la crème de coco en 2025, tandis que les gammes biologiques devraient croître à un CAGR de 16,18% jusqu'en 2031.
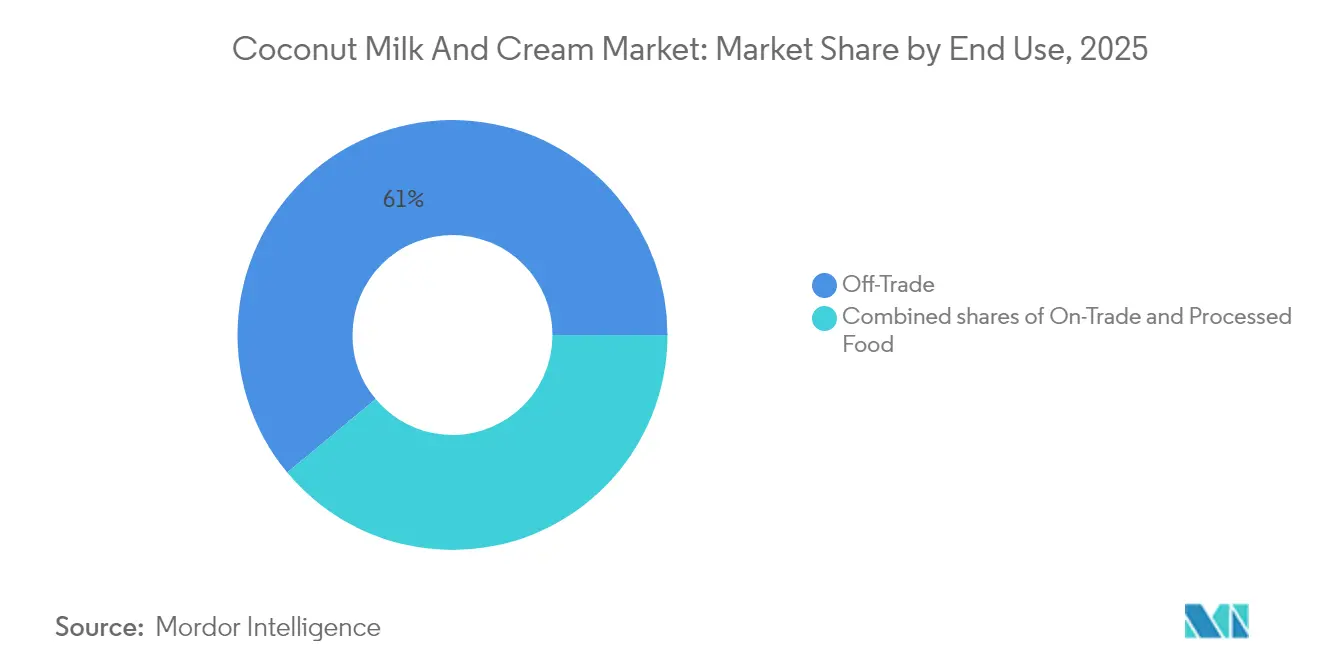
- Par utilisation finale, les circuits de distribution hors commerce ont capté 61,05% des parts de revenus en 2025, et les applications dans les aliments transformés sont positionnées pour le CAGR le plus élevé de 13,52% sur la période de prévision.
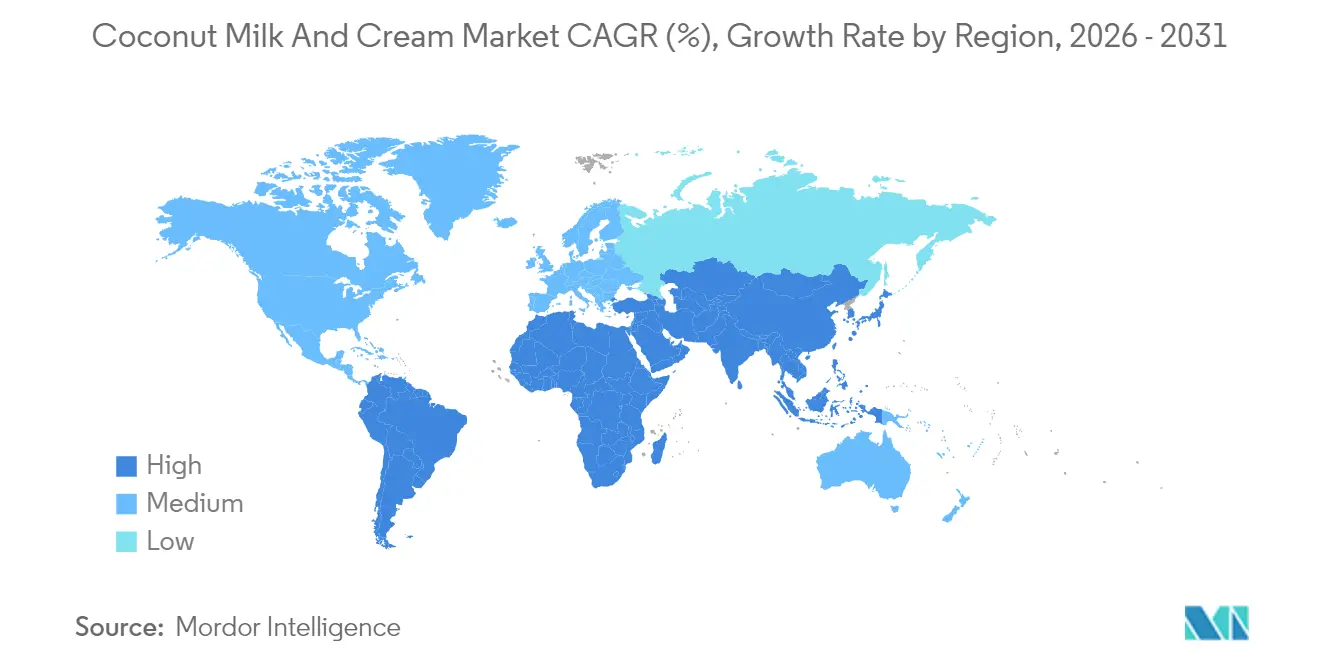
- Par géographie, l'Asie-Pacifique était en tête avec une part en valeur de 54,62% en 2025, mais l'Amérique du Nord devrait afficher le CAGR le plus rapide de 13,72% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption des régimes végétaux et véganes | +2.1% | Amérique du Nord, Europe, Mondial | Moyen terme (2-4 ans) |
| Prévalence croissante de l'intolérance au lactose | +1.8% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Préférence pour les ingrédients à étiquette propre | +1.5% | Amérique du Nord, UE, APAC | Moyen terme (2-4 ans) |
| Accent mis sur l'approvisionnement éthique et durable | +1.2% | UE, Amérique du Nord, APAC urbain | Long terme (≥ 4 ans) |
| Formats d'emballage prolongeant la durée de conservation | +0.9% | Marchés développés à l'échelle mondiale | Court terme (≤ 2 ans) |
| Certifications alimentaires établies | +0.8% | UE, Amérique du Nord, APAC émergent | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les régimes végétaux et véganes
Le marché du lait de coco a connu une transformation remarquable, évoluant d'un produit de santé spécialisé vers une alternative laitière largement adoptée dans le secteur mondial de l'alimentation et des boissons. Ce changement reflète l'évolution des préférences des consommateurs, les individus accordant de plus en plus de valeur aux attributs fonctionnels distinctifs et aux caractéristiques sensorielles du produit. La texture riche et crémeuse du lait de coco, combinée à ses performances exceptionnelles dans les applications de cuisson à haute température, l'a établi comme un ingrédient polyvalent dans les cuisines commerciales et domestiques. L'acceptation par le marché s'est étendue au-delà des consommateurs traditionnellement végétaux pour englober un public plus large, comprenant les flexitariens et les personnes soucieuses de leur santé qui cherchent à réduire leur consommation de produits laitiers tout en maintenant des expériences gustatives et texturales familières. Cette tendance est particulièrement visible sur les marchés européens, comme le souligne le rapport 2024 de GFI Europe, qui documente une croissance constante dans les principaux pays, notamment la France, l'Allemagne, l'Italie, l'Espagne, les Pays-Bas et le Royaume-Uni. L'expansion du marché a été notamment soutenue par l'introduction de produits à marque propre abordables, en particulier dans la catégorie des laits végétaux et des boissons, rendant ces alternatives plus accessibles à une base de consommateurs plus large [1].
Prévalence croissante de l'intolérance au lactose stimulant la demande d'alternatives laitières
L'intolérance au lactose touche une part significative de la population adulte mondiale, créant un marché substantiel pour les alternatives laitières à base de coco. Contrairement à une consommation motivée par les tendances, la nécessité médicale des personnes intolérantes au lactose garantit une demande constante dans différentes catégories de produits. Le lait de coco offre des avantages par rapport aux alternatives à base de soja et de fruits à coque en raison de sa composition enzymatique naturelle et de l'absence d'allergènes courants, en particulier sur les marchés où les sensibilités alimentaires multiples sont répandues. La région Asie-Pacifique présente un fort potentiel de marché en raison des taux élevés d'intolérance au lactose d'origine génétique et des habitudes de consommation de lait de coco bien établies. La reconnaissance médicale croissante et le diagnostic de l'intolérance au lactose comme cause de troubles digestifs continuent d'élargir le marché au-delà des segments de consommateurs traditionnels, les professionnels de santé recommandant de plus en plus des alternatives laitières adaptées à leurs patients. Cette validation médicale renforce les perspectives de croissance du marché, car les consommateurs recherchent des solutions à long terme à leurs besoins alimentaires plutôt que de suivre des tendances alimentaires temporaires. Selon le Boston Children's Hospital, environ 30 à 50 millions d'Américains sont intolérants au lactose. Cela inclut 80% des Afro-Américains et des Amérindiens, et plus de 90% des Américains d'origine asiatique [2].
Préférence des consommateurs pour les ingrédients naturels et les produits à étiquette propre
La composition simple en ingrédients du lait de coco et ses exigences minimales en matière de transformation lui confèrent un avantage concurrentiel distinct sur le marché des alternatives végétales. Sa formulation reste simple et non compliquée, contrastant fortement avec les alternatives qui dépendent de stabilisants, d'émulsifiants et d'agents masquant les saveurs. Les études auprès des consommateurs démontrent que les produits à base de coco reçoivent systématiquement des évaluations de naturalité plus élevées, principalement parce que les consommateurs reconnaissent et font confiance au coco en tant qu'ingrédient alimentaire entier familier. Cette perception positive du marché permet aux entreprises de mettre en œuvre des stratégies de prix premium, car les consommateurs manifestent une forte propension à payer davantage pour des produits qu'ils considèrent comme peu transformés. En réponse à cette dynamique de marché, les grandes marques ont commencé à mettre en place des systèmes complets de traçabilité pour documenter l'approvisionnement en coco depuis les exploitations agricoles et les installations de transformation, répondant à la demande croissante des consommateurs en matière de transparence sur les ingrédients.
Intérêt croissant pour les produits alimentaires durables et d'approvisionnement éthique
L'accent croissant mis sur la durabilité est passé d'un objectif aspirationnel à un facteur d'achat clé, la culture du coco offrant des avantages environnementaux par rapport à la production laitière et aux autres alternatives à base de fruits à coque. Les cocotiers présentent des avantages environnementaux grâce à leur durée de vie productive multigénérationnelle et leur contribution à la préservation des écosystèmes tropicaux, contrairement aux cultures annuelles qui nécessitent des perturbations fréquentes du sol et des intrants agricoles. Le profil de durabilité est toutefois confronté à des défis liés aux problèmes de travail des enfants dans les principaux pays producteurs, notamment aux Philippines, où le secteur met en œuvre des programmes de certification et des partenariats avec les agriculteurs pour améliorer l'éthique de la chaîne d'approvisionnement. Le Règlement européen sur la déforestation offre des opportunités aux fournisseurs de coco conformes pour accéder aux marchés européens premium, tout en créant des barrières pour les sources non conformes. L'impact des certifications de durabilité sur le comportement des consommateurs varie selon les régions, les marchés européen et nord-américain montrant le lien le plus fort entre les certifications environnementales et les décisions d'achat.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Défis réglementaires en matière d'étiquetage et de normes de sécurité alimentaire | -1.2% | UE et Amérique du Nord principalement, en expansion mondiale | Moyen terme (2-4 ans) |
| Disponibilité limitée de noix de coco brutes de haute qualité dans certaines régions | -0.8% | Chaîne d'approvisionnement mondiale, critique dans les régions de transformation | Court terme (≤ 2 ans) |
| Coût élevé du lait et de la crème de coco par rapport aux produits laitiers conventionnels | -0.6% | Mondial, en particulier dans les marchés émergents sensibles aux prix | Long terme (≥ 4 ans) |
| Difficultés à garantir un approvisionnement durable et éthique tout au long de la chaîne logistique | -0.4% | Marchés de conformité UE et Amérique du Nord, régions de production APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Défis réglementaires en matière d'étiquetage et de normes de sécurité alimentaire
La complexité réglementaire entourant la nomenclature des laits végétaux crée des barrières à l'entrée sur le marché et des coûts de conformité qui pèsent de manière disproportionnée sur les petits producteurs de lait de coco, tandis qu'elle profite aux acteurs établis disposant d'une expertise réglementaire et de ressources adéquates. Les restrictions de l'Union européenne sur l'utilisation de la terminologie laitière pour les alternatives végétales exigent des stratégies d'étiquetage soigneuses afin d'éviter la confusion des consommateurs tout en maintenant l'attrait du produit, générant des dépenses juridiques et marketing continues qui réduisent les marges de rentabilité. Les variations des normes de sécurité alimentaire selon les juridictions nécessitent des protocoles de production et des régimes de tests multiples, ce qui est particulièrement difficile pour les produits à base de lait de coco qui requièrent des contrôles spécifiques des agents pathogènes en raison de leur pH neutre et de leurs profils nutritionnels pouvant favoriser la croissance microbienne. L'évolution des orientations de la FDA concernant les exigences d'étiquetage nutritionnel des laits végétaux crée une incertitude pour les calendriers de développement des produits et les stratégies marketing, les entreprises devant trouver un équilibre entre conformité réglementaire et besoins de positionnement concurrentiel. Les exigences de certification biologique ajoutent des niveaux de complexité supplémentaires, car l'approvisionnement en coco doit satisfaire à des normes biologiques nationales variées qui peuvent être contradictoires ou nécessiter des systèmes de gestion de chaîne d'approvisionnement distincts pour différents marchés d'exportation.
Disponibilité limitée de noix de coco brutes de haute qualité dans certaines régions
La concentration des chaînes d'approvisionnement dans les régions tropicales productrices de noix de coco expose le secteur à des risques liés aux perturbations météorologiques, à l'instabilité politique et aux épidémies de maladies agricoles, pouvant limiter la production mondiale de lait de coco. Les phénomènes météorologiques El Niño en 2024 ont affecté les rendements de noix de coco aux Philippines, en Indonésie et au Sri Lanka, entraînant des hausses des prix des matières premières qui réduisent les marges des transformateurs et freinent la croissance du marché dans les segments sensibles aux prix. L'exigence de variétés premium de noix de coco pour la production de lait crée des contraintes d'approvisionnement, la fabrication de lait de coco destiné à l'alimentation nécessitant des niveaux de maturité, des teneurs en matières grasses et des profils aromatiques spécifiques provenant de noix de coco sélectionnées. Les défis liés au transport et à la conservation des noix de coco fraîches limitent les emplacements des installations de transformation et présentent des risques de dégradation de la qualité, affectant particulièrement les petits transformateurs dépourvus de systèmes avancés de gestion de la chaîne d'approvisionnement. La stabilité de l'approvisionnement à long terme est menacée par les effets du changement climatique sur la productivité des cocotiers, la montée du niveau des mers et l'évolution des régimes de précipitations affectant les régions de culture traditionnelles, tandis que les nouvelles zones de culture nécessitent des décennies pour devenir productives. En 2025, le secteur du coco est confronté à une disponibilité limitée de noix de coco brutes de haute qualité dans certaines régions, ce qui freine la croissance du marché. Des défis tels que la baisse de la productivité, les conditions météorologiques extrêmes, le vieillissement des plantations et les mauvaises pratiques agronomiques limitent l'offre, affectant la capacité du secteur à répondre à la demande croissante de produits diversifiés à base de coco, limitant ainsi le potentiel d'expansion [3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le segment de la crème de coco stimule la croissance premiumLe lait de coco maintient sa position dominante dans la segmentation par type de produit, captant 55,88 % de part de marché en 2025. Cette présence substantielle sur le marché découle de son application répandue dans diverses préparations culinaires et de sa forte acceptation par les consommateurs en tant qu'alternative fiable au lait de vache. La polyvalence du lait de coco dans les cuisines domestiques et commerciales en a fait un ingrédient essentiel dans de multiples catégories alimentaires.
Par ailleurs, la crème de coco démontre un potentiel de croissance remarquable, progressant à un CAGR de 13,05 % jusqu'en 2031. Cette croissance est principalement portée par son adoption croissante dans les environnements professionnels de restauration et par ses caractéristiques fonctionnelles supérieures dans les applications de cuisine et de pâtisserie. Les chefs professionnels choisissent systématiquement la crème de coco pour ses performances exceptionnelles en cuisson à haute température, dans la préparation de sauces et la confection de desserts, là où les alternatives standard au lait de coco sont souvent insuffisantes. Les fabricants alimentaires intègrent de plus en plus la crème de coco dans leurs formulations de produits haut de gamme, notamment dans les glaces, le chocolat et les articles de confiserie, où sa texture riche et ses propriétés d'émulsification stables améliorent significativement la qualité du produit final. L'évolution du segment se poursuit avec des développements innovants, illustrés par des entreprises comme Whole Moon, qui a introduit des formulations à base de chair de coco entière offrant des profils protéiques complets tout en maintenant le positionnement haut de gamme qui alimente l'expansion de la catégorie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par catégorie :
le segment biologique capte la prime des consommateurs soucieux de leur santéLes produits de coco conventionnels détiennent 65,92% des parts de marché en 2025, portés par des chaînes d'approvisionnement établies et une tarification compétitive qui permet une adoption généralisée par les consommateurs de tous niveaux économiques. Le segment biologique devrait croître à un CAGR de 16,18% jusqu'en 2031, les consommateurs manifestant une propension à payer des primes de 30 à 50% pour les produits de coco certifiés biologiques répondant à leurs préférences sanitaires et environnementales. Ce schéma de croissance met en évidence une division du marché entre les consommateurs grand public sensibles aux prix et les acheteurs du segment premium.
La croissance de la consommation de lait de coco biologique découle de l'amélioration de l'efficacité des chaînes d'approvisionnement, qui a renforcé la disponibilité des produits et réduit les écarts de prix par rapport aux options conventionnelles. L'expansion du segment est en outre soutenue par une plus grande allocation d'espace en rayon dans les grandes surfaces de distribution, la demande des consommateurs validant un positionnement premium au-delà des magasins d'alimentation naturelle traditionnels.
Par utilisation finale :
prédominance du commerce de détail avec une croissance de l'innovation B2BLe segment hors commerce représente une part de marché substantielle de 61,05% en 2025, englobant un réseau diversifié de circuits de distribution incluant les supermarchés, les hypermarchés, les magasins de proximité et les détaillants en ligne. Cette position dominante reflète la transformation réussie du lait de coco, passé d'un ingrédient de niche à un article ménager essentiel, soutenu par des stratégies d'expansion commerciale complètes et des initiatives ciblées d'éducation des consommateurs. La large disponibilité dans de multiples points de vente a permis aux consommateurs d'intégrer facilement le lait de coco dans leurs habitudes culinaires quotidiennes, tandis que les détaillants ont optimisé le placement en rayon et les activités promotionnelles pour stimuler à la fois les achats d'essai et la fidélisation des clients.
Le segment des aliments transformés présente un remarquable potentiel de croissance avec un CAGR projeté de 13,52% jusqu'en 2031, soulignant l'adoption croissante du lait de coco par les fabricants alimentaires en tant que solution d'ingrédient polyvalente. Cette trajectoire de croissance est portée par les initiatives stratégiques des fabricants visant à reformuler les gammes de produits existantes, en remplaçant les additifs conventionnels et les composants laitiers par des alternatives à base de coco. Ce virage s'aligne sur les préférences des consommateurs pour des ingrédients naturels reconnaissables tout en maintenant les standards de fonctionnalité et de performance des produits. Dans le paysage de la distribution, les supermarchés et hypermarchés traditionnels maintiennent leur position de leader, tandis que les plateformes de vente en ligne continuent de capter des parts de marché croissantes grâce à des offres innovantes telles que des modèles par abonnement et des programmes d'achats en volume conçus pour les consommateurs réguliers de lait de coco.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Lait et de la Crème de Coco en Asie-Pacifique
La région Asie-Pacifique détient une part substantielle de 54,62 % du marché mondial en 2025, s'appuyant sur ses solides bases en matière de culture du cocotier et sur des habitudes de consommation profondément ancrées. Le leadership de la région sur ce marché est le résultat direct de ses avantages concurrentiels en termes de coûts de production et de réseaux de chaîne d'approvisionnement bien établis, soutenus par des générations d'expertise dans la culture et la transformation du cocotier.
Marché du Lait et de la Crème de Coco dans les Amériques, en EMEA et en Asie-Pacifique
L'Amérique du Nord s'est imposée comme le marché le plus dynamique, affichant un CAGR remarquable de 13,72 % jusqu'en 2031. Cette croissance est principalement portée par des consommateurs qui adoptent de plus en plus les régimes à base de plantes et leur volonté d'investir dans des produits de lait de coco haut de gamme, créant ainsi des conditions favorables permettant aux fabricants de maintenir des marges bénéficiaires saines. Les marchés européens continuent d'évoluer avec des exigences strictes en matière de produits biologiques et durables, notamment avec la mise en œuvre du Règlement européen sur la déforestation en 2024-2025. Pendant ce temps, l'Amérique du Sud affiche des développements prometteurs malgré des contraintes infrastructurelles, tandis que le Moyen-Orient et l'Afrique représentent des opportunités émergentes portées par l'urbanisation et l'évolution des préférences des consommateurs. Les activités récentes sur le marché, notamment l'introduction par Dehusk de lait de coco enrichi aux Philippines, illustrent la réponse du secteur à la demande régionale croissante tout en développant des capacités d'exportation.
Paysage réglementaire
Le commerce international et la conformité des produits pour le lait de coco et la crème de coco s'appuient sur le Codex Alimentarius, notamment la Norme pour les produits aqueux de coco (CXS 240-2003, modifiée en 2024). Elle définit les exigences de composition utilisées pour étayer les spécifications des acheteurs dans les circuits d'exportation.
Les exigences d'étiquetage s'appuient sur les principes généraux d'étiquetage du Codex (CXS 1-1985), qui influencent la façon dont les ingrédients sont déclarés et dont l'identité du produit est décrite pour les produits reconstitués. Sur le plan de la conformité commerciale, les États-Unis ont adopté en septembre 2025 la déclaration obligatoire du code HTS complet à 10 chiffres pour les expéditions à base de coco, renforçant la rigueur documentaire.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la culture du cocotier, qui reste dominée par la petite exploitation agricole dans les principaux pays d'origine. Elle se poursuit par l'agrégation et la manutention primaire (décorticage, écalage et dessiccation), avant les étapes de transformation industrielle telles que le broyage, le pressage, la standardisation, l'homogénéisation et le traitement thermique (UHT/aseptique ou en autoclave), qui permettent une distribution à température ambiante pour les clients de détail comme les clients B2B.
Les transformateurs orientés export et les propriétaires de marques coordonnent l'assurance qualité, l'emballage (boîtes de conserve et briques aseptiques) et la logistique pour les réseaux de vente au détail hors domicile, tout en approvisionnant également les aliments transformés et la restauration. Dans ces applications, la constance de la teneur en matière grasse et du profil sensoriel devient une contrainte clé pour la reformulation et la performance culinaire. Les points de blocage sont les plus visibles en amont et au niveau des opérations en usine, notamment le vieillissement des plantations qui limite la disponibilité en noix de coco brutes, la variabilité des rendements liée aux conditions météorologiques (y compris la période El Niño jusqu'en mai 2024 dans les principaux pays d'origine), et la concurrence pour les noix de coco provenant d'autres circuits d'exportation. Les transformateurs sont également confrontés à l'intensité énergétique et aux lacunes d'infrastructure, ce qui a encouragé des pratiques circulaires telles que l'utilisation des bourres et des coques pour la biomasse énergétique, comme l'illustre l'initiative de Chaokoh visant à alimenter ses opérations de transformation avec de la biomasse valorisée. La résilience opérationnelle est un autre enjeu récurrent, des événements comme le tremblement de terre de juin 2026 dans le sud des Philippines ayant entraîné des interruptions temporaires de transformation pour des contrôles de sécurité.
Paysage concurrentiel
Le marché du lait et de la crème de coco présente une fragmentation modérée, offrant d'importantes opportunités tant aux entreprises établies cherchant à consolider leurs parts de marché qu'aux nouveaux entrants visant à se développer par des stratégies de différenciation. Les grands acteurs du secteur tels que Thai Coconut, Vita Coco et Goya Foods maintiennent leurs positions sur le marché grâce aux avantages de l'intégration verticale et à des réseaux de distribution bien établis. En revanche, les marques émergentes ont réussi à capter des parts de marché en se concentrant sur des offres de produits premium, en obtenant des certifications biologiques et en mettant en place des canaux de vente directe aux consommateurs qui contournent les barrières traditionnelles de la distribution.
Les partenariats stratégiques entre les transformateurs de coco et les grandes entreprises alimentaires continuent de remodeler le paysage concurrentiel du secteur. Un exemple notable est l'accord étendu de Century Pacific avec Vita Coco, qui comprend un investissement substantiel de 40 millions USD dans les capacités de production annoncé en juillet 2024, visant à sécuriser des relations d'approvisionnement à long terme. Le marché a évolué au-delà de la concurrence traditionnelle basée sur les prix et la distribution, des entreprises comme Nestlé investissant dans l'innovation produit, développant des formulations spécialisées à base de matières grasses de fruits qui améliorent à la fois les caractéristiques sensorielles et les performances fonctionnelles dans les applications de lait végétal.
Le marché présente de nombreuses opportunités dans des segments spécialisés, notamment dans le développement de formulations de lait de coco de qualité barista, la création de produits enrichis répondant à des besoins nutritionnels spécifiques, et la mise en place de solutions d'emballage durable équilibrant les préoccupations environnementales avec la protection des produits. Les entreprises qui investissent dans des systèmes avancés de traçabilité des chaînes d'approvisionnement et des mécanismes de vérification de l'approvisionnement durable acquièrent des avantages concurrentiels, à mesure que les exigences réglementaires et les préférences des consommateurs exigent une plus grande transparence dans l'approvisionnement en ingrédients et les méthodologies de production.
Leaders du Secteur du Lait et de la Crème de Coco
-
Thai Coconut Public Co. Ltd.
-
Theppadungporn Coconut Co., Ltd.
-
Goya Foods Inc.
-
Danone S.A.
-
McCormick & Company Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Lait et de la Crème de Coco Entreprises couvertes dans ce rapport
- Thai Coconut Public Co. Ltd.
- Theppadungporn Coconut Co., Ltd.
- Goya Foods Inc.
- Danone S.A.
- McCormick & Company Inc.
- Sambu Group
- Axelum Resources Corp.
- Vita Coco Company, Inc.
- GraceKennedy Ltd.
- Pacific Foods of Oregon, LLC
- Renuka Agri Foods PLC
- Kapar Coconut Industries Sdn Bhd
- Cardinal Agri Products Inc.
- Adamjee Lukmanjee & Sons (Pvt.) Ltd.
- Greenville Agro Corporation
- Betrimex Coconut JSC
- Nestlé S.A. (Nature’s Charm, Maggi)
- PT Sari Segar Husada
- Fraser and Neave Ltd. (F&N)
- Cocos (Keeling) Islands Co-op.
Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et la modernisation sur les marchés d'origine créent des opportunités pour le lait de coco et la crème de coco de qualité export, en particulier lorsque les investissements relient l'approvisionnement agricole à des capacités aseptiques ou en autoclave permettant une distribution à plus longue durée de conservation. Les annonces d'installations et les avancées soutiennent également les contrats de marque de distributeur et de sous-traitance (OEM), notamment une installation de transformation du coco d'1 milliard de pesos à Misamis Oriental, conçue pour traiter 500 000 noix de coco par jour pour l'export, ainsi qu'une usine philippine développant la production de lait de coco à 93 % d'achèvement.
Les programmes gouvernementaux visent également à améliorer la stabilité des matières premières et la promotion commerciale, ce qui soutient les transformateurs et exportateurs dépendants d'un débit prévisible. En février 2026, l'Inde a annoncé un programme de promotion du coco axé sur le remplacement des arbres non productifs par des variétés à haut rendement dans les principaux États producteurs, tandis qu'en mai 2026, le Comité sectoriel national philippin sur le coco a demandé un accès plus complet à un compte spécial pour soutenir la promotion commerciale et l'expansion des marchés. Sur le plan technologique, les travaux publiés sur les prétraitements non thermiques et la filtration par membrane enrichissent le pipeline de procédés visant à améliorer les rendements, réduire les dommages thermiques et permettre des formats de produits plus larges pour les boissons et les aliments transformés.
Développements industriels récents dans Marché du Lait et de la Crème de Coco
- Mai 2026 : des améliorations en matière de durabilité et de gestion de l'énergie ont été divulguées pour les opérations de Chaokoh, avec les certifications ISO 14001:2015 et ISO 50001:2018. Cette divulgation témoigne de l'intégration continue des programmes environnementaux et de gestion de l'énergie que fournisseurs et distributeurs utilisent comme critères de sélection pour le lait de coco et la crème de coco produits au sein de l'écosystème Chaokoh.
- Juin 2025 : le lancement d'une boisson étend l'usage du lait de coco aux formats prêts à boire, avec l'introduction de ChaSiam au SIAL China 2025. Cette extension élargit le portefeuille de boissons adressable pouvant être produit via des lignes de transformation intégrées du coco et soutient les circuits de marque de distributeur et de sous-traitance (OEM).
- Juillet 2024 : un investissement dans une ligne de production de boisson avec pulpe a été annoncé afin de porter la capacité d'eau de coco de 360 000 à 398 000 tonnes par an. Cette mise à niveau renforce le débit et soutient l'approvisionnement intégré des circuits de lait de coco et de crème de coco.
Marché du Lait et de la Crème de Coco Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Pour cette étude, le marché couvre la valeur des ventes de produits à base de lait de coco et de crème de coco commercialisés via les circuits de distribution au détail et de restauration, comptabilisés au point où ils sont vendus en tant que produits conditionnés destinés à la consommation ou à une utilisation culinaire ultérieure.
Exclusions du périmètre : Nous excluons la valeur de la production de noix de coco au niveau agricole ainsi que les dérivés en aval de la noix de coco tels que l'huile, l'eau, la noix de coco desséchée et les alternatives végétales non issues de la noix de coco.
Aperçu de la Segmentation
- Par type de produit
- Lait de coco
- Crème de coco
- Par catégorie
- Biologique
- Conventionnel
- Par utilisation finale
- Aliments transformés
- Circuit de restauration hors domicile
- Circuit hors commerce
- Supermarché/Hypermarché
- Magasins de proximité et épiceries
- Détaillants en ligne
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des signaux d'offre et de demande pouvant être vérifiés dans le temps, puis par leur alignement sur le périmètre du lait de coco et de la crème de coco conditionnés. Des sources publiques telles que FAOSTAT, UN Comtrade, les offices nationaux des douanes et des statistiques, ainsi que les bases de données de l'USDA nous aident à comprendre la disponibilité de la noix de coco, les flux commerciaux et les tendances pertinentes des catégories alimentaires.
Nous utilisons également des documents tels que les rapports annuels et les présentations aux investisseurs, la couverture presse de référence, ainsi que les sites web des organismes sectoriels et des agences de normalisation alimentaire pour confirmer les normes d'étiquetage et les limites des catégories. Le cas échéant, nous avons eu recours à des abonnements payants permettant d'accéder aux données financières et aux renseignements sur les entreprises, à la couverture des brevets relatifs aux tendances de transformation et d'emballage, ainsi qu'aux enregistrements d'importation et d'exportation au niveau des expéditions afin de vérifier la cohérence directionnelle des mouvements. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'analyse.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est effectivement comptabilisé comme lait de coco et crème de coco dans différentes régions, et sur la manière dont les volumes et les prix évoluent dans les circuits de distribution au détail et de restauration. Nous avons échangé avec un panel de fabricants, de distributeurs, de responsables de catégorie et de parties prenantes de la restauration en APAC, EMEA et dans les Amériques, afin de combler les lacunes issues des recherches documentaires et de corriger les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 13 % | APAC : 53 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 51 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante, en partant de bassins de demande au niveau régional pouvant être reconstitués à partir d'indicateurs de consommation, de la disponibilité commerciale et de la présence dans les circuits de distribution, puis en les affinant pour cibler les formats d'emballage de lait de coco et de crème de coco vendus pour un usage alimentaire et de boissons. Les totaux ont été corroborés par des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés par type d'emballage multipliés par les volumes estimés, ainsi que par des recoupements avec les perspectives des fournisseurs et des distributeurs, avant que les valeurs finales ne soient arrêtées.
Les principaux paramètres utilisés dans le modèle comprennent la disponibilité de l'approvisionnement en noix de coco et la dépendance aux importations par région, les évolutions observées entre la demande au détail et en restauration, le mix biologique par rapport au conventionnel, les tailles d'emballage typiques et les préférences de format (liquide par rapport à la poudre), ainsi que les mouvements de prix liés aux conditions du marché de la noix de coco brute et du fret. Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une couche de régression multivariée simple lorsque cela était pratique, car des variables telles que les flux commerciaux, la pénétration de la catégorie dans l'usage des alternatives laitières et le mix de circuits évoluent souvent conjointement et doivent rester cohérentes. Lorsque des lacunes sont apparues dans les approximations ascendantes, elles ont été comblées par une interpolation prudente guidée par les tendances des années adjacentes, puis revérifiées par des entretiens afin que les valeurs aberrantes ne faussent pas le total mondial.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par des recoupements répétés entre les régions, incluant des vérifications des écarts par rapport à la direction des échanges commerciaux, la raisonnabilité de la consommation par habitant, ainsi que les mouvements de prix et de mix qui devraient se refléter dans la tendance de valeur. Les anomalies sont examinées par étapes, d'abord par l'analyste qui construit le modèle, puis par un examinateur distinct qui vérifie les hypothèses, les calculs arithmétiques et la cohérence d'application du périmètre.
Si un paramètre clé évolue de manière significative (par exemple, un mouvement de prix marqué ou une perturbation des échanges commerciaux), des appels de suivi sont déclenchés pour confirmer l'impact sur les volumes, les prix et le mix de circuits. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et avant la livraison nous effectuons une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché Mondial du Lait et de la Crème de Coco par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour le lait de coco et la crème de coco peuvent sembler très éloignées les unes des autres, car les périmètres et les points de comptabilisation ne sont pas toujours identiques, même lorsque le nom du marché est le même. Les différences proviennent également du traitement des prix selon les régions, et de la question de savoir si l'estimation est ancrée sur des signaux de consommation ou sur des bassins d'ingrédients et de dérivés de la noix de coco plus larges.
La direction des flux commerciaux, les vérifications du mix de formats d'emballage et la validation de la répartition par circuit sont les éléments probants qui permettent à Mordor Intelligence de rester ancré sur la demande de lait de coco et de crème de coco conditionnés, plutôt que d'être gonflé par des catégories de dérivés de la noix de coco plus larges ou par des boissons végétales se chevauchant.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,21 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 4,30 milliards USD (2026) | La valeur publiée semble appliquer une tarification plus prudente et peut sous-estimer l'utilisation en restauration dans les régions où la pénétration des menus à base de noix de coco est élevée, ce qui peut tirer vers le bas la valeur de 2026. |
| Livre Blanc Sectoriel B | 3,46 milliards USD (2025) | Ce chiffre est présenté dans un contexte plus large de dérivés du noyau de noix de coco, de sorte que la limite de la catégorie et la base annuelle peuvent être différentes, et il peut ne pas séparer entièrement le lait de coco et la crème de coco conditionnés vendus via les circuits grand public. |
Pour les trois chiffres, l'écart s'explique en grande partie par les limites du périmètre, le traitement des prix et des circuits, et l'année utilisée pour la valeur actuelle. L'utilisation de vérifications reproductibles telles que les signaux commerciaux et de disponibilité, ainsi que la confirmation par entretiens de ce qui est comptabilisé comme lait de coco et crème de coco, contribue à maintenir l'estimation traçable par rapport à des moteurs de demande clairs.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du lait et de la crème de coco en 2026 ?
La taille du marché du lait et de la crème de coco est évaluée à 5,21 milliards USD en 2026 et devrait atteindre 9,19 milliards USD d'ici 2031.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché devrait enregistrer un CAGR de 12,02% entre 2026 et 2031, porté par l'adoption des régimes végétaux et la demande d'étiquettes propres.
Quelle région est en tête des ventes mondiales ?
L'Asie-Pacifique détient la plus grande part à 54,62% des revenus de 2025 grâce à des chaînes d'approvisionnement intégrées et à une consommation traditionnelle.
Quel segment connaît la croissance la plus rapide ?
La crème de coco devrait croître à un CAGR de 13,05% jusqu'en 2031 en raison de ses applications premium dans la restauration professionnelle et la confiserie.
Comment les entreprises répondent-elles aux préoccupations en matière de durabilité ?
Les principaux transformateurs investissent dans un approvisionnement traçable, la certification commerce équitable et la surveillance par satellite pour se conformer aux nouvelles règles européennes sur la déforestation.