
Taille et Part du Marché de la Crème de Coco
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.04 Milliards de dollars |
| Taille du Marché (2031) | 1.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Crème de Coco par Mordor Intelligence
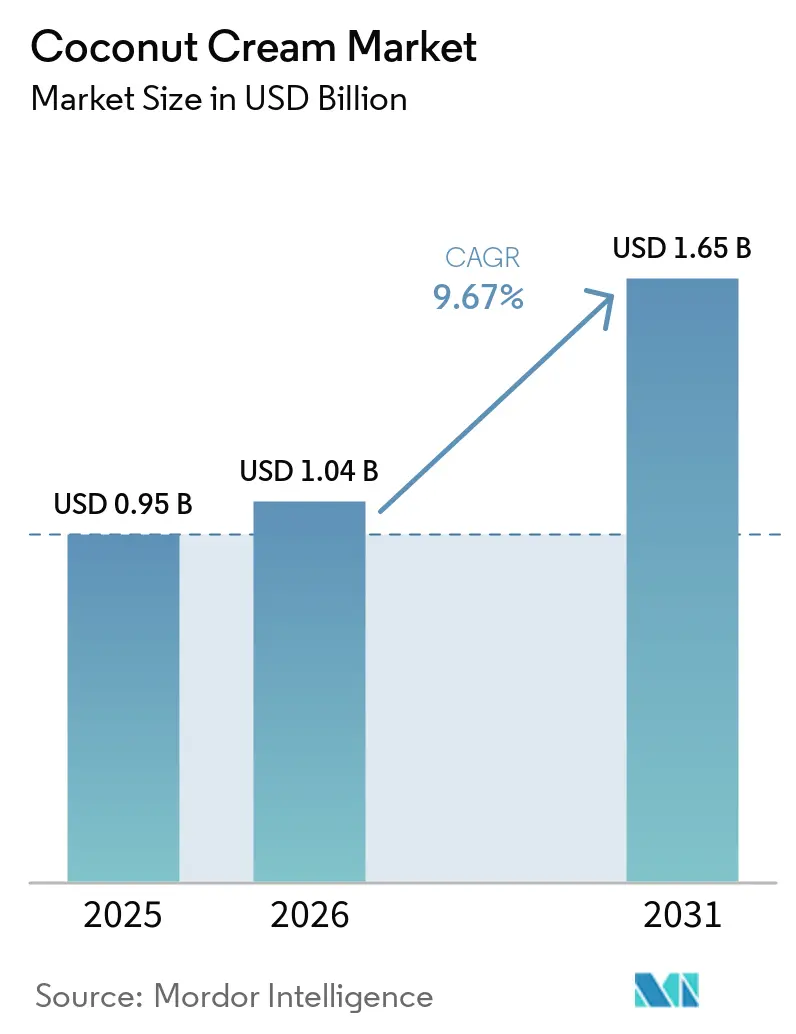
Le marché de la crème de coco était évalué à 0,95 milliard USD en 2025 et devrait atteindre 1,04 milliard USD en 2026, avec une projection de croissance à 1,65 milliard USD d'ici 2031, à un CAGR de 9,67 % sur la période 2026-2031. Trois forces structurelles alimentent cette croissance : la demande croissante d'alternatives végétales et sans produits laitiers dans la distribution et la restauration, la popularité grandissante des cuisines asiatiques et tropicales en Amérique du Nord et en Europe, ainsi que la préférence des consommateurs pour des ingrédients peu transformés et à étiquette propre. À mesure que les changements alimentaires s'accélèrent sur les marchés développés, la crème de coco a dépassé son rôle traditionnel d'ingrédient ethnique de niche pour devenir un intrant culinaire et agroalimentaire grand public. Son adoption s'étend aux produits de grande consommation emballés, aux menus de restauration et à la transformation industrielle des aliments, témoignant d'une demande généralisée plutôt que d'une tendance à canal unique. La crème de coco se distingue des autres alternatives végétales par ses propriétés fonctionnelles, sa teneur en matières grasses, sa stabilité à la chaleur et son comportement émulsifiant, que les crèmes sans produits laitiers n'ont pas reproduits de manière constante. Ces propriétés la rendent particulièrement adaptée à des applications telles que les soupes, les currys, les sauces, les desserts et les boissons, où la texture et la stabilité sont essentielles. Cet avantage fonctionnel soutient une tarification premium même avec des coûts d'intrants plus élevés et positionne la crème de coco comme une catégorie durable sur le marché des ingrédients végétaux.
Principaux Enseignements du Rapport
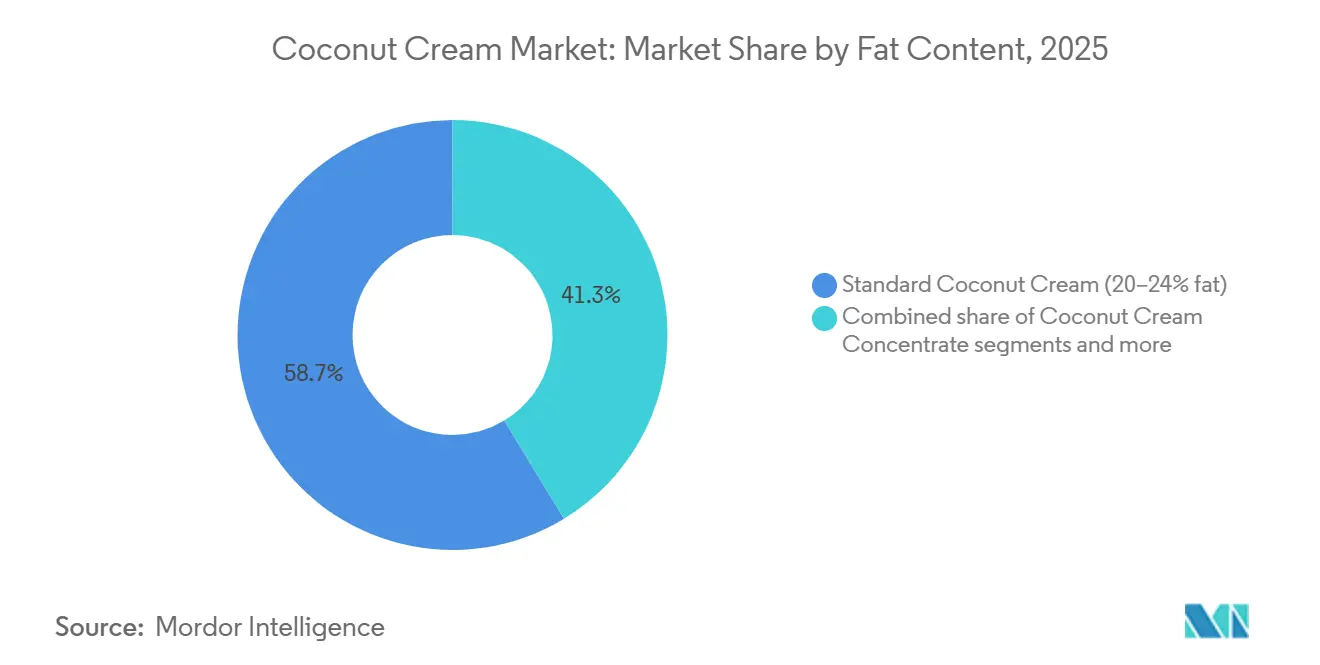
- Par teneur en matières grasses, la crème de coco standard a détenu une part de 58,68 % en 2025, tandis que le concentré de crème de coco devrait croître à un CAGR de 10,79 % jusqu'en 2031.
- Par édulcoration, la crème de coco non sucrée a détenu une part de 53,34 % en 2025, tandis que la crème de coco sucrée devrait croître à un CAGR de 10,88 % jusqu'en 2031.
- Par nature, la crème de coco conventionnelle a détenu une part de 72,89 % en 2025, tandis que la crème de coco biologique devrait croître à un CAGR de 11,91 % jusqu'en 2031.
- Par format d'emballage, le Tetra Pak a détenu une part de 58,19 % en 2025, tandis que les boîtes de conserve devraient croître à un CAGR de 10,71 % jusqu'en 2031.
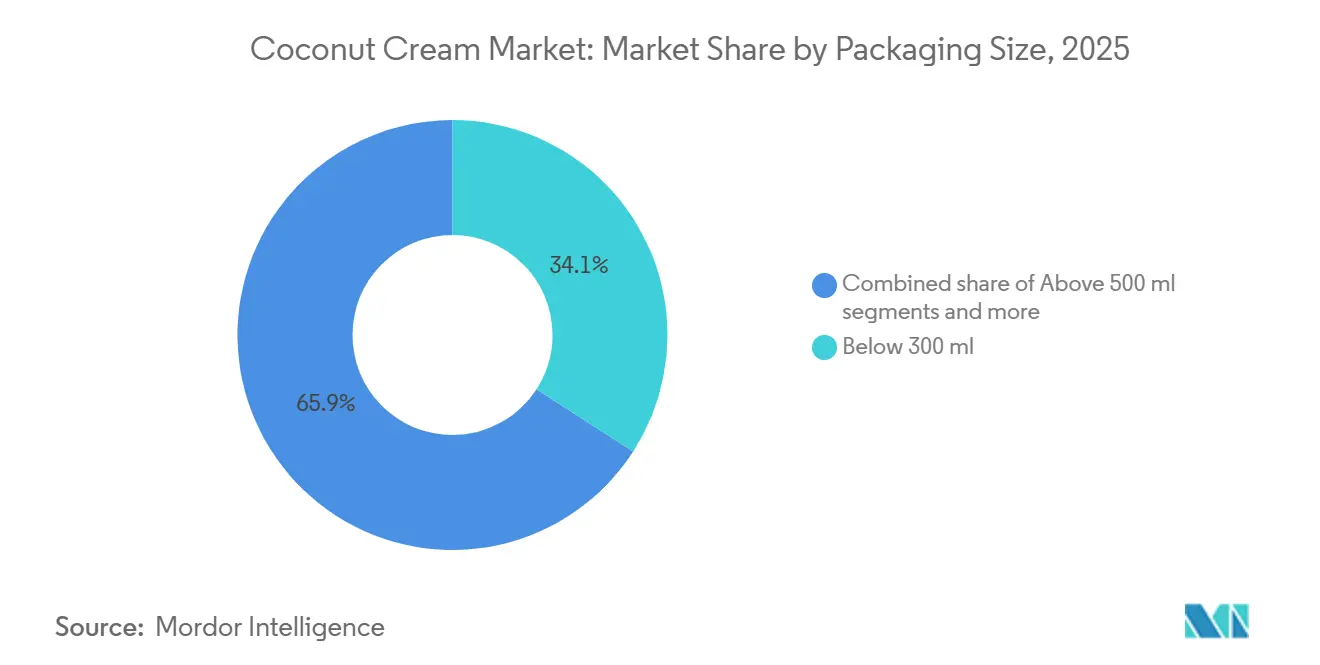
- Par taille d'emballage, les formats inférieurs à 300 ml ont détenu une part de 34,12 % en 2025, tandis que les formats supérieurs à 500 ml devraient croître à un CAGR de 10,92 % jusqu'en 2031.
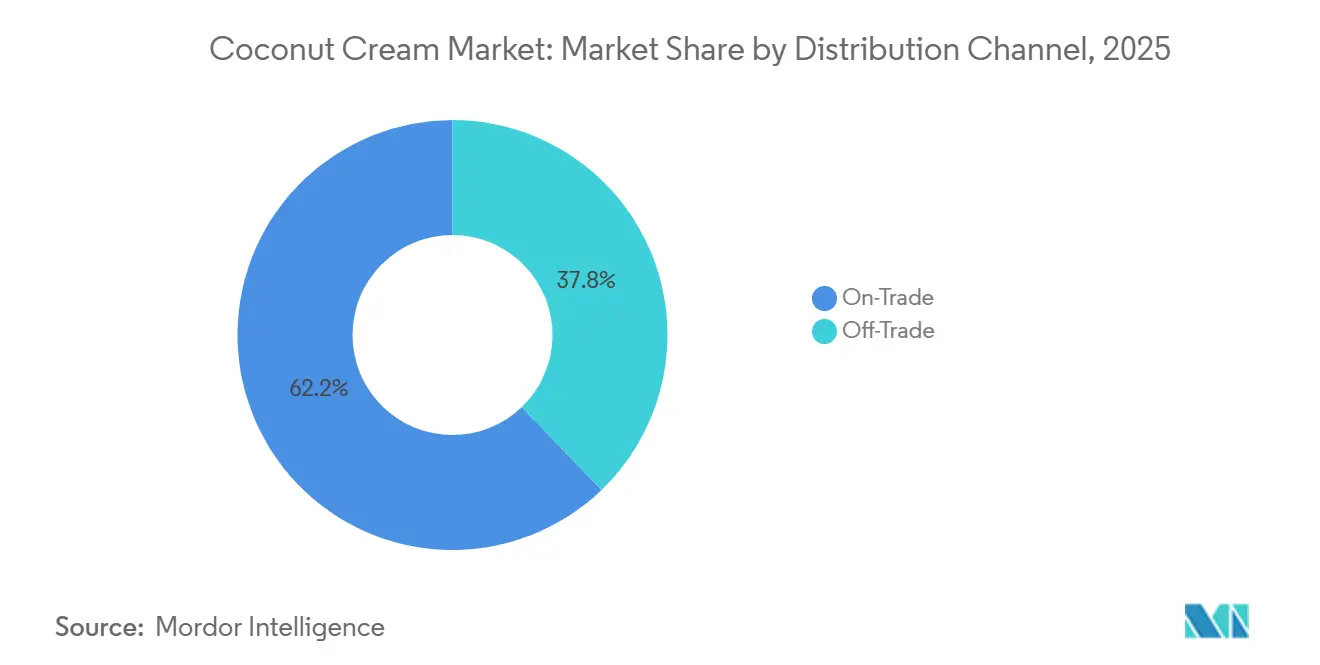
- Par canal de distribution, le circuit on-trade a détenu une part de 62,18 % en 2025, tandis que le circuit off-trade devrait croître à un CAGR de 11,15 % jusqu'en 2031.
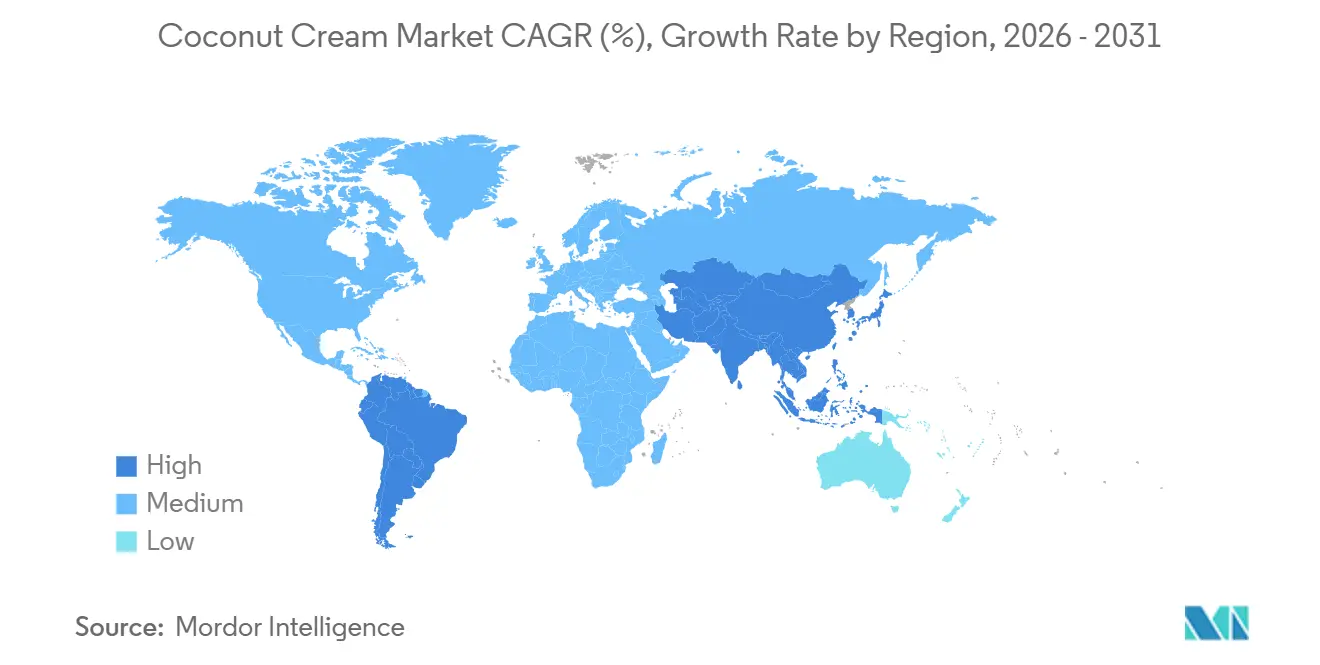
- Par géographie, l'Amérique du Nord a détenu une part de 35,22 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance des formulations végétales et sans produits laitiers | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des cuisines asiatiques, d'Asie du Sud-Est et tropicales à l'échelle mondiale | +1.9% | Amérique du Nord et Europe, extension au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Demande croissante d'ingrédients à étiquette propre et d'origine naturelle | +1.5% | Amérique du Nord et Europe, segment premium Asie-Pacifique | Moyen terme (2–4 ans) |
| Premiumisation par les formulations biologiques et à haute teneur en matières grasses | +1.0% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Emballage aseptique prolongeant la durée de conservation sans chaîne du froid | +0.7% | Mondial (origines d'approvisionnement Asie-Pacifique, Moyen-Orient et Afrique ; marchés d'importation Amérique du Nord, Union Européenne) | Court terme (≤ 2 ans) |
| Standardisation de la crème de coco pour la reformulation en restauration | +0.5% | Amérique du Nord, cœur Asie-Pacifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Croissance des Formulations Végétales et Sans Produits Laitiers
L'adoption croissante des régimes à base de plantes stimule la demande d'ingrédients sans produits laitiers, notamment la crème de coco en tant que substitut à la crème laitière conventionnelle dans la cuisine, la pâtisserie, les desserts, les sauces et les boissons. Aux États-Unis, l'enquête Food & Health 2025 du Conseil international d'information sur l'alimentation (IFIC) a révélé que 14 % des consommateurs recherchent des mentions « à base de plantes » lors de leurs achats de produits alimentaires et de boissons, indiquant que le positionnement végétal est devenu une considération pertinente dans les achats de produits alimentaires emballés[1]. La crème de coco bénéficie de ce changement car il s'agit d'un ingrédient naturellement d'origine végétale qui peut remplacer ou compléter la crème laitière tout en s'intégrant aux formulations véganes et sans produits laitiers. À mesure que les fabricants élargissent leurs gammes de produits à base de plantes, la crème de coco est de plus en plus utilisée comme ingrédient polyvalent pour créer des textures crémeuses et une saveur riche sans recourir aux ingrédients laitiers conventionnels.
Expansion des Cuisines Asiatiques, d'Asie du Sud-Est et Tropicales à l'Échelle Mondiale
La popularité croissante des cuisines asiatiques, d'Asie du Sud-Est et tropicales dans la restauration internationale et la cuisine domestique élargit l'utilisation de la crème de coco comme ingrédient culinaire de base. La crème de coco est largement incorporée dans les currys, soupes, sauces, desserts, boissons et marinades, notamment dans les cuisines thaïlandaise, indonésienne, malaisienne, indienne et autres cuisines tropicales. À mesure que les restaurants, les fabricants de produits alimentaires emballés et les consommateurs expérimentent de plus en plus les saveurs mondiales, les formulations à base de coco deviennent plus courantes au-delà des marchés de consommation traditionnels. Cette adoption plus large crée des applications supplémentaires pour la crème de coco dans les plats préparés, les sauces, les desserts, les produits de boulangerie et les préparations de restauration, soutenant la demande pour cet ingrédient à mesure que les préférences culinaires mondiales se diversifient.
Demande Croissante d'Ingrédients à Étiquette Propre et d'Origine Naturelle
La préférence croissante des consommateurs pour des ingrédients reconnaissables, peu transformés et d'origine naturelle soutient la demande de crème de coco dans les applications alimentaires et de boissons. La crème de coco s'aligne sur le positionnement à étiquette propre car elle est dérivée directement de la noix de coco et offre une texture crémeuse et une saveur riche sans recourir aux ingrédients laitiers conventionnels. Selon les données 2026 d'Ingredion sur l'étiquette propre, environ 49 % des consommateurs recherchent activement des produits à étiquette propre, tandis que 65 % déclarent avoir augmenté leurs achats de produits à étiquette propre au cours des cinq dernières années[2]. Cette tendance encourage les fabricants alimentaires à incorporer des ingrédients d'origine naturelle tels que la crème de coco dans les sauces, desserts, produits de boulangerie, boissons et aliments préparés, où les références à l'étiquette propre et la transparence des ingrédients sont des considérations d'achat de plus en plus importantes.
Premiumisation par les Formulations Biologiques et à Haute Teneur en Matières Grasses
L'intérêt croissant des consommateurs pour les ingrédients alimentaires de qualité supérieure soutient la demande de formulations de crème de coco biologiques et à haute teneur en matières grasses. Les consommateurs et les fabricants alimentaires associent de plus en plus une crème de coco de meilleure qualité à une texture plus riche, une saveur plus pleine et de meilleures performances culinaires, notamment dans les desserts, sauces, currys, boissons et applications de boulangerie. Les formulations biologiques renforcent davantage ce positionnement en séduisant les consommateurs qui recherchent des produits alignés sur des préférences d'ingrédients naturels et responsables. Cette tendance encourage les fabricants à élargir leurs offres de crème de coco différenciées au-delà des formulations standard, créant des opportunités pour des produits à plus haute valeur ajoutée dans les circuits de distribution au détail et en restauration.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité de la disponibilité des noix de coco et des prix des matières premières | -1.8% | Mondial (origines d'approvisionnement Asie-Pacifique ; tous les marchés importateurs) | Court terme (≤ 2 ans) |
| Disponibilité des substituts laitiers et autres substituts végétaux | -0.9% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Teneur en matières grasses et performances sensorielles incohérentes selon les origines | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Coût plus élevé de la crème de coco premium et biologique | -0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la Disponibilité des Noix de Coco et des Prix des Matières Premières
Les fluctuations de la disponibilité des noix de coco et des prix des matières premières peuvent créer des défis en termes de coûts et d'approvisionnement pour les fabricants de crème de coco, car la production dépend fortement d'un accès régulier aux noix de coco matures. La variabilité météorologique, les maladies des cultures, l'évolution des rendements agricoles et les schémas de production saisonniers peuvent affecter la disponibilité et la qualité des noix de coco. Les variations de l'offre des agriculteurs, les coûts de main-d'œuvre, les frais de transport et la concurrence de la demande peuvent également influencer les prix des matières premières. Ces fluctuations peuvent augmenter les coûts de fabrication et compliquer la planification des achats, en particulier pour les producteurs opérant dans le cadre de contrats à prix fixe. Les fabricants peuvent subir des pressions pour absorber des coûts d'intrants plus élevés ou ajuster les prix des produits, ce qui peut affecter les marges et créer une incertitude sur les prix tout au long de la chaîne d'approvisionnement en crème de coco.
Teneur en Matières Grasses et Performances Sensorielles Incohérentes Selon les Origines
Les variations de la variété de noix de coco, des conditions de culture, de la maturité, des méthodes de transformation et de l'origine géographique peuvent entraîner des différences dans la teneur en matières grasses, la crémosité, la couleur, l'arôme et la saveur de la crème de coco. Ces incohérences créent des défis pour les fabricants qui recherchent des performances produit constantes, notamment dans les applications où la crème de coco apporte une texture riche et un goût distinctif, comme les sauces, currys, desserts, boissons et produits de boulangerie. Ce problème est renforcé par le comportement d'achat plus large des aliments végétaux : les données 2024 de la Plant Based Foods Association ont identifié le goût et la saveur comme une raison de diminuer la consommation d'aliments végétaux pour 27 % des consommateurs, tandis que 53 % ont cité un meilleur goût et une meilleure texture comme facteur susceptible d'augmenter la probabilité d'achat[3]. Des performances sensorielles incohérentes peuvent donc réduire les achats répétés et rendre plus difficile pour les fournisseurs de crème de coco et les fabricants alimentaires le maintien d'un goût, d'une texture et de résultats de formulation constants entre les lots et les applications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Teneur en Matières Grasses :
Les Formats Concentrés Gagnent du Terrain en RestaurationLa crème de coco standard (20–24 % de matières grasses) a détenu une part de valeur de 58,68 % en 2025, reflétant sa large compatibilité avec les applications de distribution au détail et de restauration. Cette domination reflète l'efficacité commerciale de la plage de 20–24 % de matières grasses, qui équilibre le rendement de production, la compatibilité avec l'emballage et les performances culinaires dans un large éventail de catégories de plats. La crème de coco épaisse (24–30 % de matières grasses) capture le segment premium de la distribution au détail, notamment en Amérique du Nord et en Europe, où les consommateurs sont prêts à payer un supplément pour une texture plus riche dans les desserts et les boissons.
Le concentré de crème de coco (>30 % de matières grasses) est le sous-segment à la croissance la plus rapide par teneur en matières grasses, avec une prévision d'expansion à un CAGR de 10,79 % de 2026 à 2031, les opérateurs de restauration recherchant des formats qui réduisent les coûts de manipulation par portion et l'espace de stockage. Une cuisine d'hôtel utilisant du concentré peut le reconstituer aux pourcentages de matières grasses requis pour différents types de plats, éliminant ainsi la nécessité de stocker plusieurs références, un avantage pratique qui accélère l'adoption institutionnelle. Renuka Agri Foods PLC fournit de la crème de coco aseptique dans des plages de teneur en matières grasses de 17 % à 30 %, avec un traitement de stérilisation UHT qui préserve l'intégrité des matières grasses pour la reconstitution en aval par les établissements.



Par Édulcoration :
Les Produits Non Sucrés Conservent une Large Utilisation CulinaireLa crème de coco non sucrée représentait 53,34 % de la valeur du marché en 2025. Elle convient aux currys, soupes, marinades et autres applications salées où le sucre ajouté limiterait la flexibilité des recettes. Les cuisiniers professionnels apprécient le contrôle qu'elle offre sur la douceur et l'assaisonnement. Le format convient également aux achats en restauration, car il peut être utilisé dans un large éventail de plats au menu. Les acheteurs particuliers utilisent des options non sucrées pour préparer des plats spécifiques à une cuisine à domicile. Cette large fonctionnalité a maintenu les produits non sucrés en tête sur le marché de la crème de coco.
La crème de coco sucrée devrait croître à un CAGR de 10,88 % de 2026 à 2031. La demande est portée par les mélanges pour cocktails, les sauces pour desserts et les bases de boissons tropicales prêtes à l'emploi. Ces produits réduisent les étapes de préparation dans les bars et les cuisines de pâtisserie. Les formats sucrés gagnent du terrain dans les ventes off-trade et en ligne, où la commodité est une priorité pour les utilisateurs à domicile. Les variétés naturellement sucrées utilisant du sucre de coco ou des édulcorants à base de fruits s'alignent également sur les préférences d'étiquette propre. Cela crée une distinction claire entre la demande de restauration pour le contrôle des ingrédients et la demande de distribution au détail pour la commodité.
Par Nature :
Les Produits Biologiques Croissent à Partir d'une Base Plus PetiteLa crème de coco conventionnelle représentait 72,89 % de la valeur du marché en 2025. Les grandes chaînes d'approvisionnement en restauration s'appuient sur des produits conventionnels pour un volume constant, des prix compétitifs et des niveaux de matières grasses standard. Thai Coconut Public Company a déclaré des exportations vers plus de 100 pays, avec près de 90 % du chiffre d'affaires provenant des activités internationales, reflétant l'ampleur des relations d'approvisionnement orientées vers l'exportation. Ces contrats dépendent généralement de spécifications standard et d'achats répétés. Les produits conventionnels restent importants pour les acheteurs axés sur la valeur et un approvisionnement fiable, et ils continuent de répondre aux exigences de volume les plus importantes de la catégorie.
La crème de coco biologique devrait croître à un CAGR de 11,91 % de 2026 à 2031. Les distributeurs européens et nord-américains allouent davantage d'espace en rayon aux produits répondant aux exigences biologiques et d'étiquette propre. Les producteurs sri-lankais, dont Renuka Agri Foods, fournissent des produits de coco aseptiques aux fabricants alimentaires internationaux. Les fournisseurs biologiques nécessitent une certification appropriée et un approvisionnement traçable pour accéder aux circuits de distribution premium. Leurs produits ciblent généralement les acheteurs prêts à payer davantage pour la transparence des ingrédients et les références d'origine. Cela crée une structure de marché où les produits conventionnels répondent à la demande de volume tandis que les produits biologiques répondent à une demande à plus haute valeur ajoutée.
Par Format d'Emballage :
Les Boîtes de Conserve Progressent dans la Distribution PremiumLe Tetra Pak détenait 58,19 % de la valeur en 2025. Sa position reflète une forte utilisation en restauration, où les cartons à température ambiante peuvent réduire la fréquence de réapprovisionnement pour les cuisines à fort volume. Les cartons soutiennent également le stockage à température ambiante et réduisent la dépendance à la manutention en chaîne du froid. Ces caractéristiques sont précieuses pour les distributeurs travaillant sur de longues distances. Les grands acheteurs en restauration apprécient également les formats de cartons standardisés dans les achats courants. Le format reste étroitement lié aux besoins opérationnels des restaurants, hôtels et prestataires de restauration collective.
Les boîtes de conserve devraient croître à un CAGR de 10,71 % de 2026 à 2031. Les marques premium de distribution au détail utilisent des boîtes sans BPA pour présenter des produits biologiques et à ingrédient unique. Cocofina propose un produit de crème de coco biologique en boîte contenant 90 % de coco. Le joint hermétique soutient des formulations plus simples avec moins de stabilisants. Les boîtes sont également largement reconnues par les consommateurs qui achètent des ingrédients de cuisine. Les sachets et pochettes souples soutiennent des utilisations plus petites et portables, mais représentent une part plus faible de la valeur.
Par Taille d'Emballage :
Les Grands Formats Bénéficient de la Demande en RestaurationLes produits inférieurs à 300 ml détenaient une part de valeur de 34,12 % en 2025. Les formats plus petits conviennent à l'usage domestique, car les consommateurs achètent souvent de la crème de coco pour des recettes spécifiques. Ils soutiennent également les achats d'essai en Amérique du Nord et en Europe. Leur taille pratique contribue à réduire le gaspillage de produits dans les foyers qui utilisent la crème de coco occasionnellement. Les petits cartons et boîtes maintiennent leur visibilité dans les épiceries et supérettes. La tarification unitaire premium aide ce format à conserver sa valeur même lorsque la croissance des volumes est plus lente.
Les formats supérieurs à 500 ml devraient s'étendre à un CAGR de 10,92 % de 2026 à 2031. Les restaurants, cafés, hôtels et fabricants alimentaires utilisent des emballages plus grands pour réduire la fréquence de manipulation et les coûts unitaires. Lucky Coco Asia promeut des cartons de restauration d'un litre et des solutions personnalisées plus grandes pour les utilisateurs commerciaux. Les grands formats sont également associés à la croissance continue des achats on-trade. Le commerce électronique soutient cette tendance grâce aux achats en multipacks de boîtes de 400 ml et de cartons d'un litre. Ces tendances donnent aux formats en vrac une trajectoire de croissance plus forte que les petits emballages ménagers.

Par Canal de Distribution :
Les Circuits Off-Trade s'Étendent via les Ventes en LigneLes circuits on-trade représentaient 62,18 % de la valeur du marché en 2025. Les restaurants, hôtels et entreprises de restauration collective nécessitent un approvisionnement régulier, une teneur en matières grasses constante et des prix en gros, et leurs décisions d'achat tendent à favoriser les fournisseurs établis disposant d'une logistique fiable. La crème de coco est largement utilisée dans les cuisines professionnelles pour des recettes spécifiques à une cuisine, des desserts et des boissons, donnant au segment de la restauration un rôle important dans le maintien de la valeur actuelle de la catégorie. La taille du marché du circuit on-trade reste étroitement liée aux exigences opérationnelles des cuisines commerciales.
Les circuits off-trade devraient croître à un CAGR de 11,15 % de 2026 à 2031. La distribution en ligne et les épiceries fines naturelles spécialisées offrent aux petites marques premium un accès aux consommateurs qui ne dépend pas d'une large distribution en supermarché. The Coconut Collab a utilisé Ocado et Amazon pour son lancement de crème de coco sans additifs en juillet 2026. Les supermarchés et hypermarchés continuent d'offrir une large portée pour les produits grand public, tandis que les magasins d'alimentation naturelle et les plateformes en ligne portent une plus grande part de produits premium et biologiques. La croissance des marques distributeurs en Europe pourrait élargir l'espace en rayon mais est également susceptible d'accroître la pression sur les prix des marques de milieu de gamme.
Analyse Géographique
Marché de la Crème de Coco en Amérique du Nord
L'Amérique du Nord représentait 35,22 % de la valeur en 2025. La région combine l'adoption des produits d'origine végétale, la tarification premium en grande distribution et une demande établie dans la restauration. Les restaurants thaïlandais et caribéens, les cafés spécialisés et les services de kits repas utilisent la crème de coco dans des applications variées. Les produits biologiques et à étiquette propre exercent une influence plus grande sur les marges de la catégorie dans cette région que dans beaucoup d'autres. Les exigences d'importation et les règles d'étiquetage des États-Unis restent pertinentes pour les fournisseurs desservant ce marché. La Food and Drug Administration des États-Unis fournit des orientations sur l'étiquetage des alternatives végétales au lait et aux aliments d'origine animale.
Marché de la Crème de Coco en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 11,34 % de 2026 à 2031. La région joue à la fois le rôle de base de production et de marché avec une consommation locale en hausse. Les exportations de crème de coco préparée de la Thaïlande ont atteint 341,1 millions USD au cours des 10 premiers mois de 2024, les produits prêts à l'emploi représentant 93,13 % des volumes exportés. La Chine, la Corée du Sud et Singapour accroissent leur utilisation du santan en cuisine et dans la fabrication alimentaire. L'Inde et l'Australie représentent des canaux de demande supplémentaires, respectivement à travers la consommation d'aliments végétariens et la distribution de produits naturels. La part de marché de la crème de coco détenue par les producteurs d'Asie-Pacifique est également façonnée par leur capacité d'exportation et leur infrastructure de transformation.
Marché de la Crème de Coco en EMEA et en Amérique du Sud
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent chacun à des schémas de demande distincts. L'Europe est une destination à haute valeur ajoutée pour les produits biologiques certifiés et à étiquette propre, l'Allemagne, le Royaume-Uni, les Pays-Bas et la France servant de marchés clés, tandis que la Pologne et l'Espagne offrent une croissance supplémentaire en grande distribution. Le Brésil et la Colombie utilisent les ingrédients à base de coco dans la cuisine locale et bénéficient du développement du commerce de détail organisé. Les Émirats arabes unis et l'Arabie saoudite soutiennent la demande par le biais des importations hôtelières et de restauration. Le Nigeria et l'Afrique du Sud offrent un potentiel de volume grâce à une activité étendue dans la distribution alimentaire.
Paysage Concurrentiel
Concentration du Marché
Segment 300-500 ml sur le Marché de la Crème de Coco
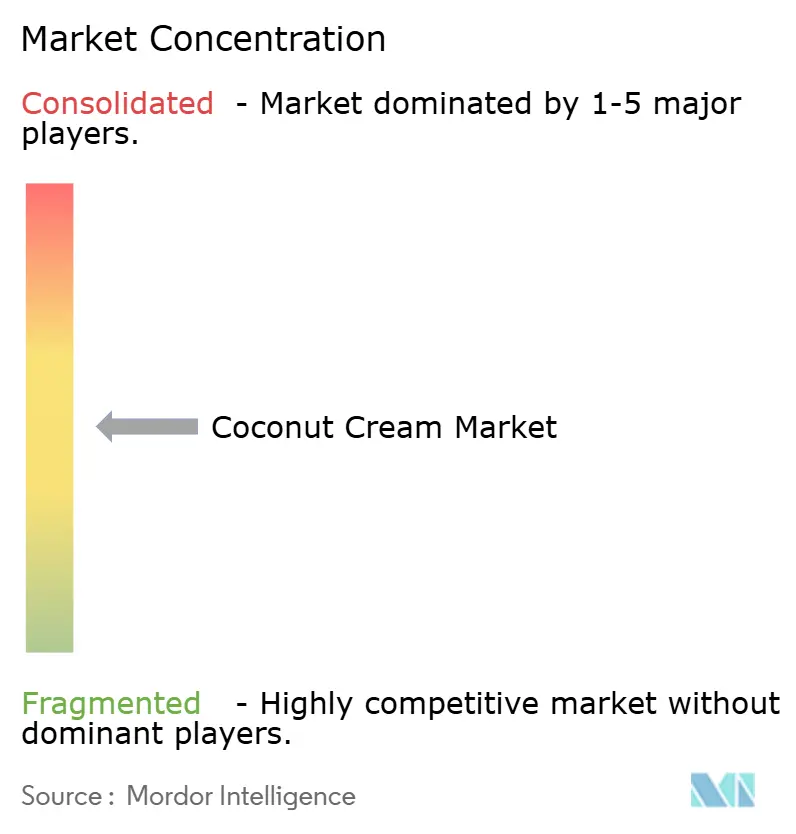
Le marché de la crème de coco présente une structure modérément consolidée sans part divulguée des principaux acteurs qui indiquerait un contrôle fort à l'échelle du marché. Thai Coconut Public Company, Theppadungporn Coconut, Thai Agri Foods et Sambu Group se font concurrence sur le volume de production, l'efficacité de la transformation et l'accès à l'exportation. Ces acteurs opèrent principalement dans les pôles de production d'Asie du Sud-Est, où la proximité de l'approvisionnement en matières premières et l'infrastructure de transformation établie soutiennent leurs positions concurrentielles. Malgré leur envergure, aucun acteur unique ne détient une part dominante sur tous les principaux marchés d'exportation, ce qui contribue au caractère fragmenté du marché.
Les fournisseurs se différencient de plus en plus par le traitement aseptique, la capacité d'emballage, la certification biologique et les services de marques distributeurs. Thai Coconut Public Company a investi dans une capacité aseptique en PET pour soutenir la distribution internationale de produits stables à température ambiante pour les clients à l'exportation. Renuka Holdings, Betrimex et Kapar Coconut Industries poursuivent l'éligibilité à l'exportation grâce à des certifications de sécurité alimentaire, Halal, Casher et de qualité, qui aident les transformateurs à répondre aux exigences des marchés d'importation réglementés. Les entreprises de marque telles que GraceKennedy et Pacific Foods of Oregon maintiennent leur notoriété dans leurs circuits de distribution régionaux respectifs, distinguant leur position sur le marché des transformateurs axés principalement sur les marques distributeurs ou l'approvisionnement en ingrédients.
The Coconut Company et The Coconut Collab se concentrent sur des produits sans additifs ciblant les acheteurs d'étiquette propre. Le lancement de produit de The Coconut Collab en juillet 2026 a utilisé une formulation à 100 % coco distribuée via des circuits de distribution en ligne. Les fournisseurs identifient également des opportunités de croissance dans les produits incorporant de l'huile MCT, des protéines végétales ou des vitamines, ainsi que dans les formats de qualité barista qui nécessitent une émulsification stable sous vapeur. Ces applications exigent des performances produit constantes au-delà du positionnement à étiquette propre. La consolidation dans la transformation aux Philippines pourrait renforcer la position de négociation des plus grands transformateurs locaux, permettant potentiellement un plus grand investissement dans les normes de qualité et la capacité d'exportation.
Leaders du Secteur de la Crème de Coco
-
Nestle SA
-
Edward & Sons Trading Co.
-
Windmill Organics Limited
-
McCormick & Company, Inc.
-
Greenfield Products, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Crème de Coco Entreprises couvertes dans ce rapport
- Thai Coconut Public Company Limited
- Theppadungporn Coconut Co., Ltd.
- Sambu Group
- Greenfield Products, LLC
- Edward & Sons Trading Co., Inc.
- McCormick & Company, Inc.
- Nestle S.A.
- Danone S.A.
- Windmill Organics Limited
- GraceKennedy Limited
- Pacific Foods of Oregon, LLC
- Renuka Holdings PLC
- Axelum Resources Corp.
- Celebes Coconut Corporation
- Thai Agri Foods Public Co., Ltd.
- The Coconut Company (UK) Ltd.
- Greenville Agro Corporation
- Kapar Coconut Industries Sdn Bhd
- Betrimex Coconut JSC
- Franklin Baker Company of the Philippines
Développements industriels récents dans Marché de la Crème de Coco
- Juillet 2026 : The Coconut Collab a lancé une Crème de Coco à 100 % coco, sans additifs, ne contenant ni émulsifiants, ni conservateurs, ni stabilisants. Le produit est vendu via Ocado et Amazon et est approvisionné depuis le Triangle du Coco du Sri Lanka.
- Décembre 2025 : Metro Pacific Coconut Holdings a finalisé l'acquisition de Franklin Baker Company of the Philippines. Metro Pacific a déclaré que ses entités coconut combinées représentent 70 % des exportations philippines de coco de qualité alimentaire et traitent plus de 2 millions de noix de coco par jour.
- Mai 2025 : Thai Coconut Public Company a présenté un programme d'expansion mondiale, identifiant le Moyen-Orient, les États-Unis, la Chine, le Japon et la Corée du Sud comme marchés prioritaires.
Périmètre du Rapport sur le Marché Mondial de la Crème de Coco
La crème de coco est produite en broyant ou en pressant la chair de noix de coco mûre et en l'extrayant avec de l'eau, ce qui donne une émulsion de graisse de coco, d'eau et de solides de coco naturellement présents. Elle a une teneur en matières grasses plus élevée et une consistance plus épaisse que le lait de coco, offrant une saveur de coco riche et une texture crémeuse. La crème de coco est largement utilisée dans les currys, sauces, soupes, desserts, produits de boulangerie, boissons et formulations alimentaires végétales, où elle fonctionne à la fois comme ingrédient aromatisant et comme source de crémosité sans produits laitiers.
Le marché mondial de la crème de coco est segmenté par teneur en matières grasses, édulcoration, nature, format d'emballage, taille d'emballage, canal de distribution et géographie. Par teneur en matières grasses, le marché est segmenté en crème de coco standard (20–24 % de matières grasses), crème de coco épaisse (24–30 % de matières grasses) et concentré de crème de coco (>30 % de matières grasses). Par édulcoration, le marché est segmenté en crème de coco non sucrée et sucrée. Par nature, le marché est segmenté en crème de coco conventionnelle et biologique. Par format d'emballage, le marché est segmenté en boîtes de conserve, Tetra Pak et autres types d'emballage. Par taille d'emballage, le marché est segmenté en moins de 300 mL, 300–500 mL et plus de 500 mL. Par canal de distribution, le marché est segmenté en on-trade et off-trade ; le segment off-trade est en outre segmenté en supermarchés/hypermarchés, épiceries/supérettes, magasins de distribution en ligne et autres circuits off-trade. Par géographie, le marché est segmenté en Amérique du Nord, Asie-Pacifique, Europe et autres régions. Le rapport fournit la taille du marché et les prévisions en valeur (USD) et en volume (litres) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Biologique |
| Conventionnel |
| Boîtes de Conserve |
| Emballage Tetra Pack |
| Autres Types d'Emballage |
| Moins de 300 ml |
| 300-500 ml |
| Plus de 500 ml |
| Commerce de Proximité | |
| Commerce de Détail | Supermarchés/Hypermarchés |
| Épiceries/Magasins de Proximité | |
| Magasins de Vente au Détail en Ligne | |
| Autres Canaux de Commerce de Détail |
| Amérique du Nord |
| Europe |
| Asie-Pacifique |
| Amérique du Sud |
| Moyen-Orient et Afrique |
| Catégorie | Biologique | |
| Conventionnel | ||
| Type d'Emballage | Boîtes de Conserve | |
| Emballage Tetra Pack | ||
| Autres Types d'Emballage | ||
| Taille d'Emballage | Moins de 300 ml | |
| 300-500 ml | ||
| Plus de 500 ml | ||
| Canal de Distribution | Commerce de Proximité | |
| Commerce de Détail | Supermarchés/Hypermarchés | |
| Épiceries/Magasins de Proximité | ||
| Magasins de Vente au Détail en Ligne | ||
| Autres Canaux de Commerce de Détail | ||
| Géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la croissance sur le marché de la crème de coco ?
La demande de formulations végétales, l'utilisation plus large des cuisines asiatiques et tropicales, les achats à étiquette propre et le traitement à longue conservation soutiennent la croissance. La catégorie devrait croître à un CAGR de 9,67 % de 2026 à 2031.
Quelle est la valeur prévisionnelle des ventes de crème de coco d'ici 2031 ?
La catégorie devrait atteindre 1,65 milliard USD d'ici 2031, en hausse par rapport à 1,04 milliard USD en 2026.
Quel type de crème de coco détient la plus grande part ?
La crème de coco standard détenait 58,68 % de la valeur en 2025 car elle est compatible avec un large éventail de recettes de distribution au détail et de restauration.
Quel segment par nature se développe le plus rapidement ?
La crème de coco biologique devrait croître à un CAGR de 11,91 % jusqu'en 2031, soutenue par la demande d'étiquette propre et de distribution premium.
Quelles années couvre ce Marché de la Crème de Coco, et quelle était la taille du marché en 2024 ?
En 2024, la taille du Marché de la Crème de Coco était estimée à 0,84 milliard USD. Le rapport couvre la taille historique du Marché de la Crème de Coco pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché de la Crème de Coco pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.