
Taille et part du marché de l'impression fonctionnelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
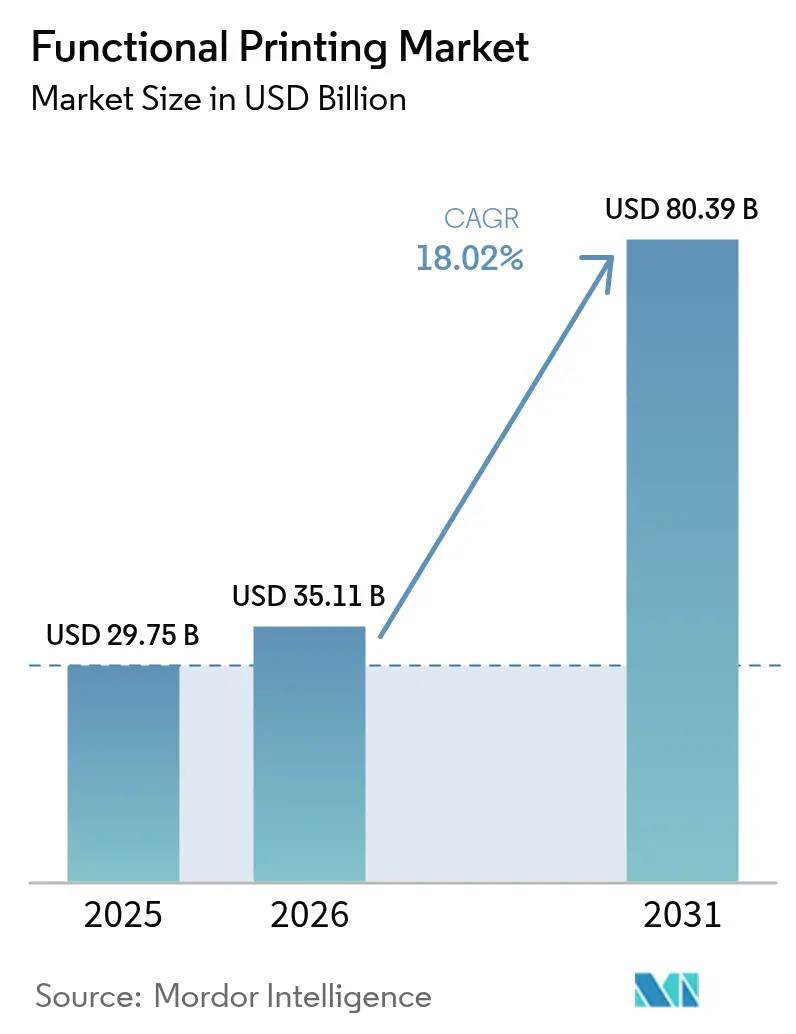
| Taille du Marché (2026) | 35.11 Milliards de dollars |
| Taille du Marché (2031) | 80.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.02 % |
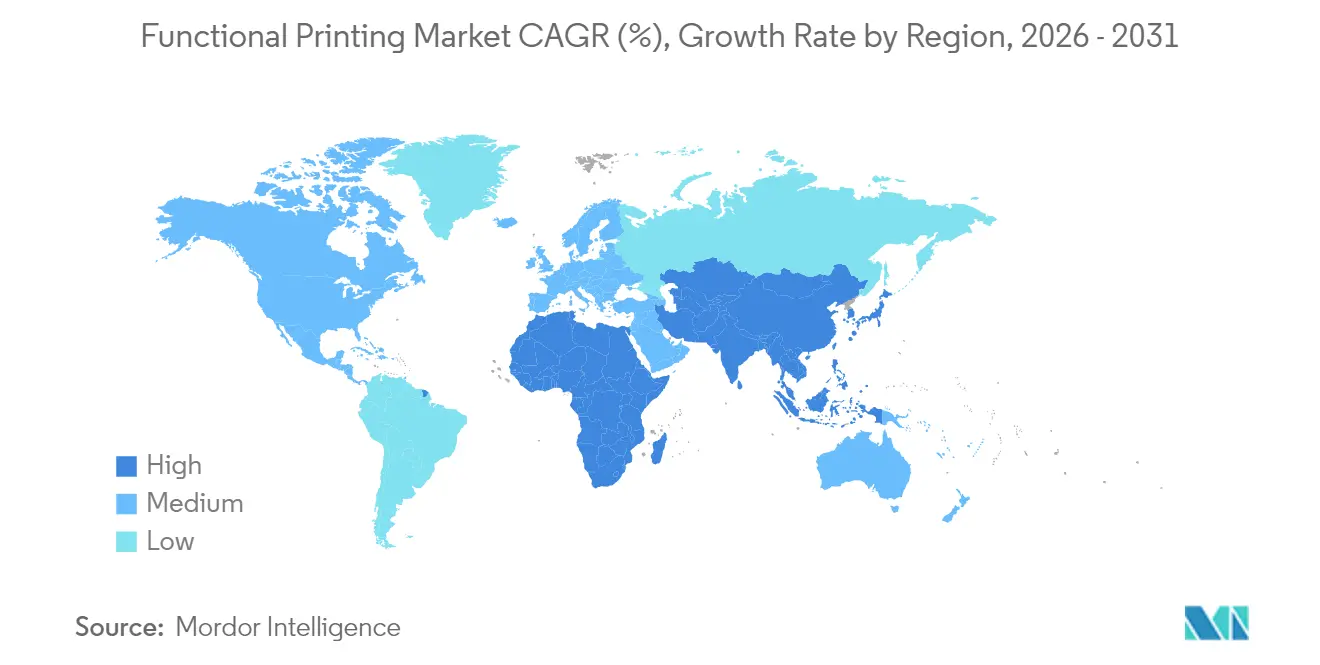
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
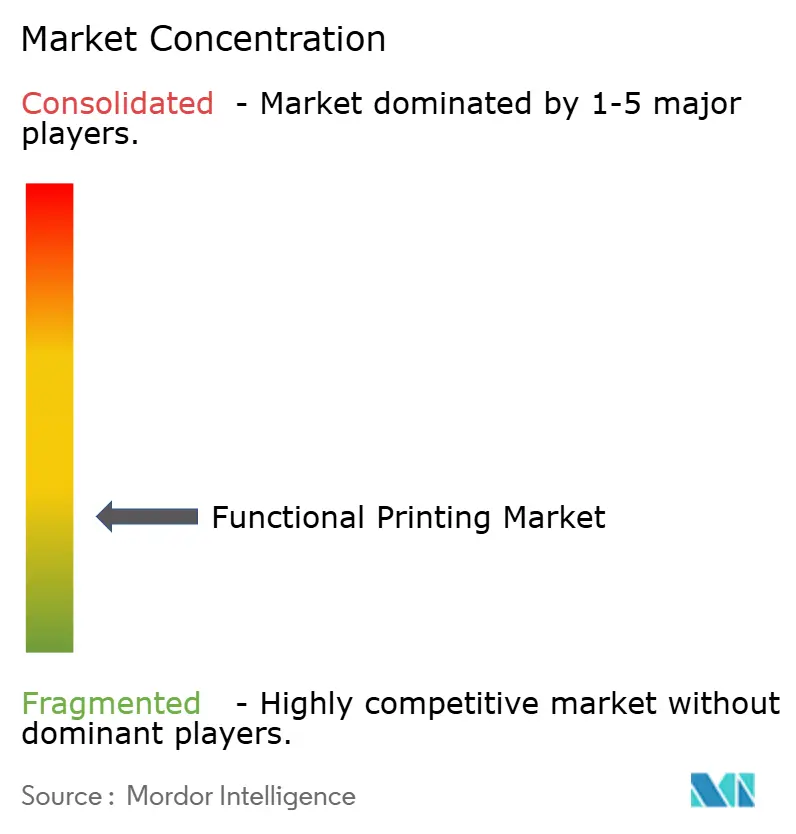
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'impression fonctionnelle par Mordor Intelligence
La taille du marché de l'impression fonctionnelle en 2026 est estimée à 35,11 milliards USD, en croissance par rapport à la valeur de 2025 de 29,75 milliards USD, avec des projections pour 2031 indiquant 80,39 milliards USD, progressant à un TCAC de 18,02 % sur la période 2026-2031. À cette trajectoire, la taille du marché de l'impression fonctionnelle est positionnée pour plus que doubler en cinq ans, en grande partie parce que les avancées en chimie des encres conductrices ont permis d'atteindre des largeurs de lignes inférieures à 10 µm tout en maintenant les coûts des matériaux à un niveau accessible pour la production de masse. La demande s'accélère dans les secteurs automobile, de l'emballage et des dispositifs médicaux, où les facteurs de forme flexibles, les assemblages légers et le traitement à basse température confèrent à l'électronique imprimée un avantage de coût par rapport à la technologie silicium traditionnelle. Les fabricants se tournent de plus en plus vers des équipements de type rouleau à rouleau qui soutiennent une production régionale à haut volume, ce qui réduit l'intensité capitalistique et raccourcit les chaînes d'approvisionnement pour les produits émergents tels que les patchs de diagnostic et les étiquettes intelligentes. Les flux d'investissement accrus dans la production de nanofils d'argent et l'optimisation des procédés par jet d'encre indiquent que les économies d'échelle évoluent régulièrement en faveur des solutions imprimées pour les capteurs, les antennes et les films de gestion de l'énergie. Les risques du marché demeurent liés à la volatilité des matières premières en métaux précieux et à l'évolution des réglementations en matière de gestion des déchets, qui pourraient orienter les choix de substrats préférés vers des papiers recyclables ou des céramiques.
Points clés du rapport
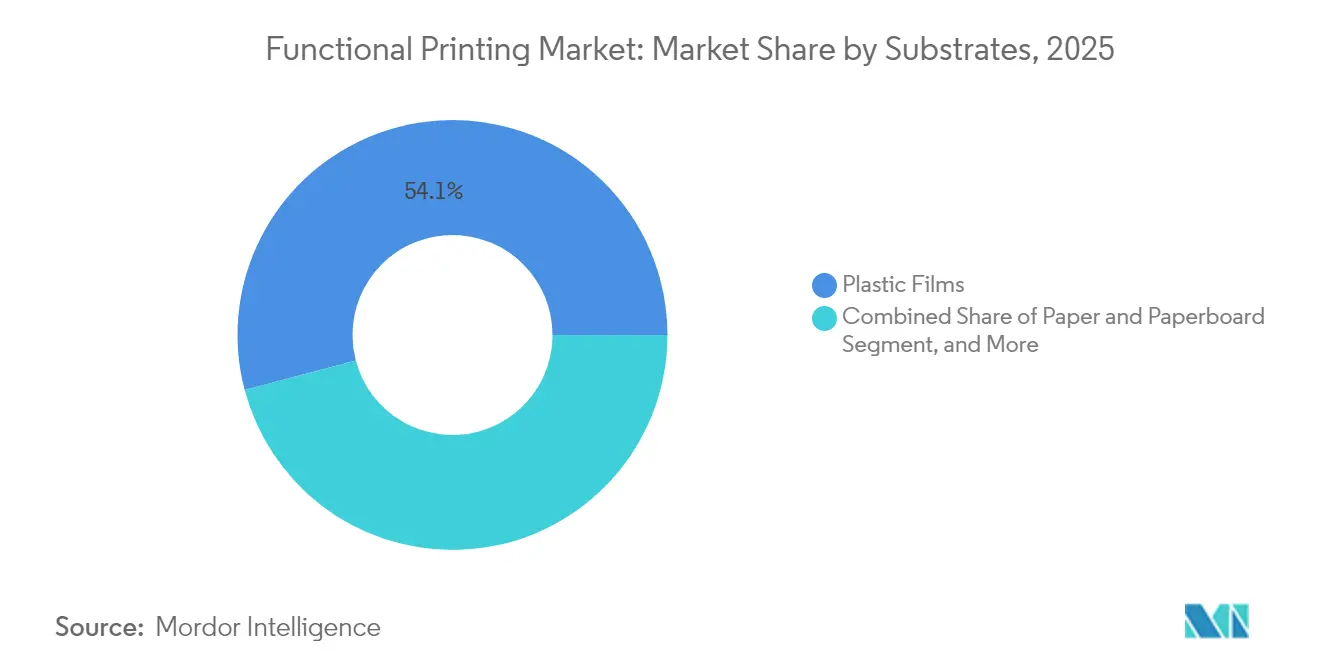
- Par substrat, les films plastiques ont dominé avec 54,12 % de la part du marché de l'impression fonctionnelle en 2025.
- Par type d'encre, la taille du marché de l'impression fonctionnelle pour les encres à base de nanoparticules progresse à un TCAC de 22,12 % entre 2026 et 2031.
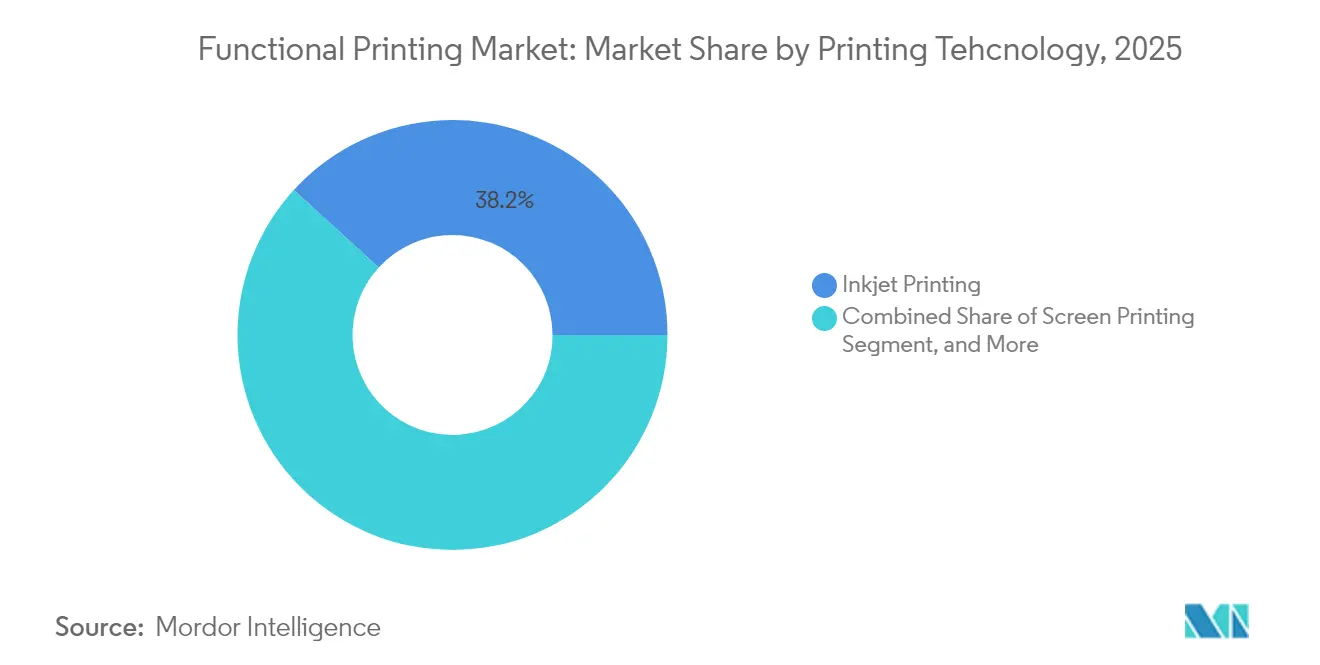
- Par technologie d'impression, le jet d'encre a capturé 38,21 % de la part du marché de l'impression fonctionnelle en 2025.
- Par application, la taille du marché de l'impression fonctionnelle pour les étiquettes RFID/NFC affiche le TCAC le plus rapide de 19,96 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a représenté 32,12 % de la part du marché de l'impression fonctionnelle en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de production électronique à faible coût et à haute vitesse | +3.2% | Mondial, avec concentration dans les pôles de fabrication Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption rapide de l'électronique flexible et portable | +4.1% | Amérique du Nord et UE pour l'innovation, APAC pour l'échelle de fabrication | Court terme (≤ 2 ans) |
| Avancées en chimie des encres conductrices et diélectriques | +2.8% | Mondial, porté par les centres de recherche aux États-Unis, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Volumes d'emballages intelligents portés par l'IoT | +3.5% | Mondial, avec adoption précoce dans les secteurs alimentaire et pharmaceutique | Moyen terme (2 à 4 ans) |
| Électronique structurelle 3D rouleau à rouleau dans la mobilité électrique | +2.9% | Corridors automobiles européens et chinois, en expansion vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Patchs de diagnostic cutané pour la télésanté | +1.9% | Approbation réglementaire en Amérique du Nord et dans l'UE, fabrication en APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande de production électronique à faible coût et à haute vitesse
La pression sur les coûts dans les secteurs de la consommation et de l'automobile incite les équipementiers à remplacer la photolithographie par des circuits fonctionnels traités en rouleau ne nécessitant aucune infrastructure de salle blanche. Les systèmes de gestion de batterie automobile intègrent désormais des capteurs de température et de courant imprimés qui réduisent le coût de l'électronique jusqu'à 60 % tout en respectant les seuils de précision non critiques. Les usines régionales équipées de lignes rouleau à rouleau peuvent localiser la production en moins de six mois, permettant une réponse plus rapide aux itérations de conception que les fonderies silicium traditionnelles. Cette flexibilité aide les sous-traitants asiatiques à remporter de nouveaux projets pour des inserts d'emballages intelligents et des antennes Bluetooth en associant le support à la conception à une production à faible marge et à haut volume. À mesure que les plafonds de performance s'élèvent grâce à un meilleur frittage des encres, le marché de l'impression fonctionnelle gagne des parts dans l'électronique de milieu de gamme précédemment réservée aux circuits imprimés rigides.
Adoption rapide de l'électronique flexible et portable
La santé numérisée adopte des dispositifs cutanés qui s'adaptent naturellement aux mouvements du corps, un domaine où les substrats silicium rigides sont peu performants. Le patch de santé cutanée de l'Université Northwestern capture des données d'hydratation et de pH sans inconfort pour l'utilisateur. Les cliniques de cardiologie européennes testent des autocollants ECG imprimés qui permettent un port de 96 heures sans irritation, améliorant l'observance des patients. L'impression à haut rendement de circuits extensibles permet une adoption de masse, car chaque unité est expédiée entièrement fonctionnelle depuis la presse, réduisant les étapes d'assemblage coûteuses. Les fabricants asiatiques capitalisent sur les économies d'échelle pour expédier des dizaines de millions de patchs de surveillance de la glycémie chaque année, alimentant une base installée mondiale qui génère une demande récurrente pour des analyses complémentaires basées sur le cloud.
Avancées en chimie des encres conductrices et diélectriques
Les percées dans la dispersion de nanofils d'argent et la réduction de l'oxyde de cuivre abaissent la résistance de feuille tout en réduisant la teneur en métaux précieux de 70 %. Les encres à base de carbone utilisant des liants écologiques permettent des jauges de contrainte sur des substrats biodégradables sans sacrifier la conductivité[1]Source : J.O. Akindoyo et al., "Encre conductrice écologique à base de carbone," sciencedirect.com . Les formulations diélectriques se réticulen désormais en dessous de 120 °C, compatibles avec les films PET sensibles à la température. Les impressions multicouches avec des couches conductrices et isolantes alternées créent des circuits complexes en un seul passage de presse, poussant les applications du marché de l'impression fonctionnelle vers les modules RFID et les antennes haute fréquence.
Volumes d'emballages intelligents portés par l'IoT
Le mandat européen sur le passeport numérique des produits oblige les entreprises de biens de consommation à intégrer la traçabilité dans les emballages, stimulant la demande d'étiquettes RFID imprimées qui coûtent bien moins cher que leurs homologues en silicium. Les chaînes logistiques alimentaires ajoutent des capteurs de température et d'humidité imprimés pour suivre les denrées périssables tout au long du stockage frigorifique, réduisant les taux de gaspillage à deux chiffres. L'intégration par Qualcomm de lecteurs RAIN-RFID dans les smartphones fournit une interface prête à l'emploi pour les étiquettes interactives, ouvrant des voies marketing qui favorisent l'adoption des emballages intelligents. Les convertisseurs asiatiques exploitant des lignes jet d'encre à grande laize remportent des contrats sur la base de prix en volume, accélérant davantage la pénétration du marché de l'impression fonctionnelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Écart de performance par rapport à l'électronique silicium | -2.1% | Mondial, en particulier dans les applications haute performance | Long terme (≥ 4 ans) |
| Absence de normes de fabrication mondiales | -1.4% | Mondial, avec des cadres réglementaires régionaux variables | Moyen terme (2 à 4 ans) |
| Volatilité de l'approvisionnement en nanoparticules d'argent | -1.8% | Chaînes d'approvisionnement mondiales, concentrées dans les régions minières | Court terme (≤ 2 ans) |
| Réglementations sur les déchets électroniques ciblant les substrats non recyclables | -1.2% | UE en tête, en expansion vers d'autres marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Écart de performance par rapport à l'électronique silicium
Les transistors IGZO imprimés restent en deçà des références de mobilité du silicium, limitant leur adoption dans les dispositifs informatiques et de télécommunications à haute vitesse. Le point de fusion du carbure de silicium à 2 700 °C dépasse largement le plafond thermique de l'électronique imprimée inférieur à 200 °C, excluant les circuits imprimés des zones automobiles à haute température. Les applications aérospatiales critiques et les implants médicaux restent liés au silicium éprouvé, car la dérive à long terme des encres polymères risque de provoquer des défaillances sur le terrain. Ce plafond confine le marché de l'impression fonctionnelle aux segments où la flexibilité ou le prix prime sur la performance ultime.
Absence de normes de fabrication mondiales
Les normes de qualité pour les circuits imprimés résident dans des directives IPC fragmentées ou régionales, augmentant la variabilité dans les chaînes d'approvisionnement. Les régulateurs médicaux exigent une documentation des processus que les sous-traitants d'impression de plus petite taille peinent à fournir, ralentissant les approbations pour les diagnostics portables. Les fournisseurs automobiles de premier rang imposent des normes propriétaires, obligeant chaque imprimeur à passer plusieurs audits, ce qui gonfle les coûts de qualification. L'écart de normes affecte les déploiements mondiaux, en particulier pour les composants qui franchissent les frontières avant l'assemblage final.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par substrats :
les vitrocéramiques stimulent les applications haut de gammeLes substrats en verre et en céramique devraient croître à un TCAC de 21,98 %, dépassant le marché plus large de l'impression fonctionnelle jusqu'en 2031. Leur stabilité thermique et leur clarté optique conviennent aux affichages HUD automobiles et aux capteurs de pression à haute température. Les films plastiques ont conservé 54,12 % de la part du marché de l'impression fonctionnelle en 2025 en supportant des lignes rouleau à rouleau ultrarapides et à faible coût qui alimentent les étiquettes intelligentes et les objets connectés portables grand public. Malgré des coûts de manipulation plus élevés, le verre améliore la stabilité dimensionnelle aux pas microniques, permettant des plans arrière OLED multicouches que le plastique ne peut pas atteindre avec un rendement suffisant.
Les fabricants optimisent le choix de chaque substrat en fonction des profils de réticulation ; le PET permet le frittage photonique de l'argent en quelques secondes, tandis que les voies céramiques utilisent le frittage thermique pour obtenir une conductivité élevée sans déformation du substrat. Les cartons en papier et en nanocellulose gagnent du terrain pour les patchs de biodispositifs jetables, en accord avec les réglementations sur l'économie circulaire. Les feuilles métalliques restent une niche pour le blindage CEM et les barres omnibus à fort courant où leur conductivité compense le poids supplémentaire. La diversification des substrats offre aux équipementiers une palette pour associer performance et objectifs de durabilité, favorisant une croissance équilibrée dans tous les segments du marché de l'impression fonctionnelle.


Par encres :
les formulations à base de nanoparticules redéfinissent les performancesLes encres conductrices ont capturé 64,89 % du chiffre d'affaires en 2025 et restent le socle de la plupart des circuits imprimés. Pourtant, les encres fonctionnelles à base de nanoparticules devraient progresser à un TCAC de 22,12 %, soulignant leur capacité à réduire la résistance de ligne sans élever la température de réticulation. Les pâtes de nanoparticules d'argent atteignent désormais une conductivité de 10^5 S/m après frittage photonique, un chiffre autrefois réservé aux métaux massifs. Les encres à base de cuivre réduisent les dépenses en matériaux mais nécessitent des stations de réticulation sous atmosphère inerte pour prévenir l'oxydation, ce qui incite à des lignes d'impression hybrides qui changent d'atmosphère en cours de production.
Les encres diélectriques évoluent parallèlement aux conducteurs ; les formulations organosilicatées à faibles pertes permettent des antennes en gamme GHz sur du PET fin, remplaçant le FR-4 gravé dans les nœuds IoT à faible consommation. Les systèmes d'encres photovoltaïques et thermoélectriques élargissent les cas d'usage adressables du marché de l'impression fonctionnelle en permettant aux fabricants de revêtir de grandes couches solaires ou de récupération d'énergie en quelques minutes. À mesure que l'innovation chimique s'accélère, les fournisseurs d'encres se différencient sur la géométrie des flocons, la biologie des liants et la compatibilité de frittage, approfondissant la R&D collaborative avec les équipementiers d'impression.
Par technologie d'impression :
la domination du jet d'encre s'accélèreLe jet d'encre a capturé 38,21 % de la part de marché en 2025 et maintient le TCAC le plus rapide de 20,88 %. Son architecture à la demande minimise le gaspillage d'encre et prend en charge les données variables sans changement d'outillage, idéale pour les tirages d'étiquettes intelligentes individualisées. En revanche, la sérigraphie maintient sa domination dans les lignes de métallisation solaire où l'épaisseur de la pâte, et non la largeur de ligne, détermine l'efficacité des cellules. Les systèmes à jet d'aérosol occupent un terrain à haute valeur ajoutée, projetant des circuits sur des carrosseries automobiles courbes et des cathéters médicaux où les procédés planaires échouent.
Les imprimantes 3D multiphotoniques ouvrent des voies pour l'électronique organique empilée sur une seule plateforme de construction, intégrant capteurs, circuits et encapsulation en une seule opération. La héliogravure et la flexographie restent les solutions privilégiées pour les codes d'emballage à haute vitesse, imprimant des millions d'antennes RFID quotidiennement. Comme aucune méthode unique ne domine tous les usages, les fabricants d'équipements proposent désormais des presses hybrides combinant le jet d'encre pour les lignes fines, le dépôt en fente pour les revêtements et le découpage laser pour le contrôle du rendement, élargissant l'adoption dans les diverses applications du marché de l'impression fonctionnelle.
Par application :
les étiquettes RFID dépassent la croissance des écransLes plans arrière d'affichage ont représenté 25,21 % du chiffre d'affaires en 2025 grâce à la demande soutenue des liseuses électroniques et des tableaux de bord automobiles. Cependant, les étiquettes RFID/NFC devraient croître à un TCAC de 19,96 %, dépassant les écrans comme principal moteur de croissance. Ce bond découle des mandats sur la transparence des chaînes d'approvisionnement et la précision des inventaires de détail, où chaque expédition peut nécessiter plusieurs identifiants à faible coût. Les étiquettes à papier électronique s'appuient sur ce déploiement, apportant une tarification dynamique aux supermarchés sans la forte consommation d'énergie de la signalétique LED.
Les modules de capteurs représentent des volumes unitaires croissants dans l'agriculture et la surveillance des infrastructures, avec des détecteurs d'humidité, de contrainte et de gaz imprimés intégrés directement sur les murs ou les ponts lors de la construction. Les batteries à couche mince imprimées à côté de ces capteurs fournissent une alimentation intégrée, transformant des étiquettes autonomes en nœuds autonomes. Les films photovoltaïques améliorent les déploiements hors réseau, mais les limitations d'efficacité les maintiennent dans un rôle d'énergie complémentaire plutôt que primaire. Collectivement, l'expansion des cas d'usage renforce une boucle de rétroaction positive de volumes plus élevés et de coûts unitaires plus faibles dans l'ensemble du marché de l'impression fonctionnelle.
Analyse géographique
Marché de l'impression fonctionnelle en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a maintenu son leadership avec une part de 32,12 % en 2025, portée par l'avionique de défense et les intérieurs automobiles haut de gamme qui intègrent des films imprimés de pointe. La taille du marché de l'impression fonctionnelle en Amérique du Nord est appelée à croître régulièrement grâce aux cycles élevés de remplacement des équipements dans les lignes de circuits imprimés flexibles. L'Asie-Pacifique, quant à elle, devrait afficher le CAGR le plus rapide, à 21,09 %, soutenue par les incitations chinoises et japonaises qui remboursent les dépenses en capital pour la production rouleau à rouleau. La levée de fonds de 20,1 millions USD en Série E d'Elephantech témoigne de l'appétit national pour les circuits imprimés durables.
Marché de l'impression fonctionnelle en EMEA et en Amérique du Sud
Les fournisseurs européens se concentrent sur les segments premium tels que les dispositifs médicaux portables et les boîtiers lidar automobiles, tirant parti des obstacles réglementaires stricts comme avantage concurrentiel. Des initiatives telles que le projet Reform visent à sécuriser une chaîne d'approvisionnement locale pour les encres et substrats critiques, atténuant ainsi les risques géopolitiques. Le Moyen-Orient et l'Afrique investissent dans des feuilles solaires imprimées pour l'éclairage hors réseau, tandis que l'agro-industrie sud-américaine déploie des étiquettes d'humidité du sol à faible coût pour optimiser l'irrigation. Ces priorités divergentes soulignent pourquoi la spécialisation régionale plutôt que des solutions universelles sera le moteur de l'adoption du marché de l'impression fonctionnelle.

Paysage réglementaire
Le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages (PPWR) entre en application le 12 août 2026. Ce cadre renforce les règles de conception des emballages, avec des restrictions sur les PFAS dans les emballages en contact avec les aliments et des exigences accrues en matière de documentation concernant la minimisation et la recyclabilité des emballages. Ces changements poussent les transformateurs et les fournisseurs d'encres vers des dossiers de conformité plus formels pour les couches fonctionnelles utilisées dans les étiquettes intelligentes, les étiquettes RFID/NFC et les emballages équipés de capteurs.
L'ordonnance suisse révisée (SR 817.023.21) est entrée en vigueur le 1er février 2026, exigeant une déclaration de conformité pour les couches d'encre d'impression à toutes les étapes de commercialisation (sauf au détail), renforcée par des directives actualisées de la SVI. L'EuPIA a publié en avril 2026 une note d'information sur les PFAS et les encres d'impression afin de faciliter l'interprétation des valeurs limites et d'accélérer l'adoption des déclarations de composition et de la traçabilité tout au long de la chaîne d'approvisionnement.
Paysage concurrentiel
Le marché de l'impression fonctionnelle reste modérément fragmenté. Les acteurs historiques de premier plan s'intègrent verticalement dans la formulation des encres, le revêtement des substrats et l'assemblage en aval pour sécuriser les marges et raccourcir les cycles de développement. L'acquisition par DuPont de l'activité nanofils d'argent de C3Nano en août 2024 a renforcé sa position sur les films conducteurs transparents utilisés dans les panneaux tactiles et le blindage CEM. TOPPAN tire parti d'un traitement de qualité semiconducteur pour fournir des interposeurs sans noyau qui concurrencent directement les substrats CI traditionnels, élargissant sa portée dans les interconnexions haute densité.[4]Source : TOPPAN Security, "Acquisition du groupe dzcard," holdings.toppan.com
Dracula Technologies apporte des couches de récupération d'énergie imprimées aux étiquettes IoT passives, tandis que Sakuu s'associe à SK On pour commercialiser des batteries imprimées sans solvant qui contournent les lignes de dépôt humide conventionnelles. Les accords de licence se multiplient à mesure que les équipementiers intègrent des modules de frittage propriétaires dans des presses clés en main, aidant les développeurs d'encres à étendre leur portée sans lourdes dépenses d'investissement. Les dépôts de brevets se concentrent sur les mélanges de nanoparticules alliées et les paramètres de réticulation photonique rapide, signalant des avantages concurrentiels basés sur la technologie plutôt que sur la seule échelle.
La concurrence par les prix s'intensifie dans les antennes RFID de commodité, où les convertisseurs asiatiques exploitent des presses héliogravure entièrement amorties à des marges très faibles. En revanche, les fournisseurs de capteurs biomédicaux commandent des prix premium en raison des exigences de validation réglementaire et d'intégrité des données. Les contrats automobiles de premier rang intègrent de plus en plus des services à vie et des analyses logicielles, déplaçant la rivalité des ventes de matériel vers la propriété de l'écosystème. Dans l'ensemble, l'équilibre des forces penche vers les entreprises qui combinent une chimie propriétaire avec une connaissance des applications d'utilisation finale, ancrant la création de valeur dans le marché de l'impression fonctionnelle.
Leaders du secteur de l'impression fonctionnelle
Avery Dennison Corporation
BASF SE
Altana AG
Mark Andy Inc.
AGFA-Gevaert Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'impression fonctionnelle
- Avery Dennison Corp.
- BASF SE
- Blue Spark Technologies
- E Ink Holdings Inc.
- Eastman Kodak Co.
- Enfucell Oy
- GSI Technologies LLC
- Isorg SA
- Mark Andy Inc.
- ALTANA AG
- Agfa-Gevaert NV
- Ceradrop – MGI Group
- DuPont de Nemours Inc.
- Samsung Electronics (Printed Solutions)
- LG Display Co.
- Molex LLC
- Thinfilm Electronics ASA
- Toppan Forms Co.
- Toyo Ink SC Holdings
- Optomec Inc.
- Xaar PLC
- Xennia Technology Ltd.
- Kateeva Inc.
- NovaCentrix
- Cambrios Advanced Materials
- Nano Dimension Ltd.

Opportunités de marché et perspectives d'avenir
L'impression fonctionnelle liée à l'emballage gagne du terrain là où les exigences de conformité et de recyclabilité peuvent être satisfaites par la substitution de couches fonctionnelles plutôt que par des structures complexes. À l'approche de la date d'application du PPWR, les propriétaires de marques cherchent à simplifier les formats d'emballage et à réduire les chimies problématiques, ce qui soutient la demande d'encres et de revêtements offrant plusieurs fonctions en moins de couches. Les feuilles de route de Siegwerk mettent en avant CIRKIT OXYBAR WHITE (barrière à l'oxygène intégrée dans la couche d'encre blanche) en juin 2026, et UniLEAF, une encre flexo à base d'eau sans acrylique pour le papier et le carton en avril 2026, soulignant un accent mis sur la performance barrière, une complexité matérielle réduite et une conformité à la conception en vue du recyclage.
Les investissements des transformateurs dans des capacités d'impression haute performance soutiennent les voies de commercialisation des emballages intelligents et fonctionnels pour les étiquettes et les cartons, en particulier lorsque des séries courtes à moyennes et des données variables sont nécessaires pour la traçabilité et l'emballage interactif. L'investissement d'Amcor en avril 2026 dans une ligne d'impression flexographique haute performance à Hardenberg, aux Pays-Bas, ajoute 6 000 tonnes de capacité annuelle, et le déploiement en mars 2026 de la presse hybride Gallus Five chez Artes Etichette illustre la manière dont les plateformes hybrides et modernisées sont utilisées pour réduire les déchets de préparation tout en maintenant un débit industriel. Ensemble, ces initiatives soutiennent les opportunités pour les RFID/NFC imprimées, les capteurs pour étiquettes intelligentes et les emballages barrières à base de fibres alignés sur les filières de recyclage.
Recent Industry Developments in Marché de l'impression fonctionnelle
- Avril 2026 : Amcor a annoncé l'installation d'une ligne d'impression flexographique haute performance à Hardenberg, aux Pays-Bas, ajoutant 6 000 tonnes de capacité annuelle. Cette annonce signale une évolution vers une impression à la demande évolutive pour les substrats barrières et les emballages intelligents. Elle témoigne également d'un investissement continu dans des capacités permettant une fonctionnalité intégrée à grande échelle.
- Juin 2025 : Avery Dennison a annoncé une première dans le secteur avec une étiquette RFID reconnue par l'Association of Plastic Recyclers (APR) pour sa compatibilité avec la filière de recyclage du PET nord-américaine. Cette mise à jour répond aux contraintes de conception en vue du recyclage et soutient une adoption plus large de la RFID au niveau des articles.
- Août 2024 : DuPont a finalisé l'acquisition de l'activité nanofils d'argent de C3Nano, élargissant son portefeuille de films conducteurs utilisés dans les écrans tactiles et le blindage EMI. Cette transaction renforce l'intégration verticale dans les encres et films fonctionnels.


Marché de l'impression fonctionnelle Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, l'impression fonctionnelle est définie comme des procédés d'impression qui déposent des matériaux conducteurs, diélectriques ou d'autres matériaux fonctionnels sur un substrat, de sorte que la couche imprimée remplisse une fonction électronique ou de détection, et non uniquement graphique.
Exclusions du périmètre : nous excluons l'impression graphique conventionnelle et l'impression d'étiquettes décoratives lorsqu'aucune performance électrique, optique ou de détection fonctionnelle n'est délivrée.
Aperçu de la segmentation
- Par substrats
- Papier et carton
- Films plastiques
- Verre et céramiques
- Feuilles métalliques et métaux flexibles
- Par encres
- Encres conductrices
- Encres diélectriques et isolantes
- Encres semi-conductrices et photovoltaïques
- Encres fonctionnelles à base de nanoparticules
- Par technologie d'impression
- Impression par jet d'encre
- Jet d'encre à la demande
- Jet d'encre continu
- Sérigraphie
- Impression en héliogravure
- Impression flexographique
- Impression par jet d'aérosol
- Autre technologie d'impression
- Impression par jet d'encre
- Par application
- Capteurs
- Capteurs de température et d'humidité
- Capteurs de pression et de force
- Biocapteurs et dispositifs portables
- Écrans
- Écrans à papier électronique
- Écrans OLED
- Panneaux d'éclairage OLED
- Batteries à couche mince flexibles
- Photovoltaïque
- Photovoltaïque organique
- Photovoltaïque pérovskite
- Étiquettes RFID et NFC
- Autre application
- Capteurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et ancrer des hypothèses difficiles à confirmer uniquement à partir des documents des entreprises. Nous nous sommes appuyés sur des sources publiques telles que les statistiques douanières et commerciales, les bases de données de brevets, les revues à comité de lecture sur l'électronique imprimée et les matériaux, ainsi que les normes ou directives des organismes de l'électronique et de l'emballage.
Pour garder le modèle pratique, nous avons également utilisé des sources telles que les rapports annuels, les présentations aux investisseurs, les communiqués de presse et les sites web d'associations afin de comprendre les lancements de produits, les ajouts de capacité et les signaux d'adoption dans les cas d'usage liés à la RFID, aux capteurs et aux écrans. En outre, des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les finances, ainsi que la couverture des brevets ont été utilisés pour recouper les chronologies, les structures de propriété et les trajectoires technologiques. Les sources de recherche documentaire mentionnées ne sont données qu'à titre indicatif, et d'autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la part de la demande en électronique imprimée réellement satisfaite par des procédés d'impression fonctionnelle, ainsi que sur la rapidité d'adoption dans chaque marché final majeur. Nous avons échangé avec un ensemble de fournisseurs de matériaux, d'acteurs des équipements d'impression, de transformateurs et d'adoptants en aval en Asie-Pacifique, en EMEA et dans les Amériques, afin de combler les lacunes de la recherche documentaire et de tester la robustesse des hypothèses avant de finaliser les totaux.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 12 % | Asie-Pacifique : 46 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 35 % |
| Petits acteurs : 16 % | Managers : 57 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante du pool de demande à partir des signaux d'adoption de l'électronique imprimée, puis le total est reconstruit en cartographiant la demande par application vers les couches fonctionnelles imprimables et la valeur typiquement captée dans la chaîne de traitement. Pour rester ancré dans la réalité, le modèle s'appuie sur des données telles que la croissance de la surface imprimée par application, la pénétration des formats RFID et capteurs, l'évolution des coûts des encres conductrices et des substrats, le passage à la fabrication en continu (roll-to-roll) et l'intensité de fabrication régionale.
Une fois la première passe construite, des approximations ascendantes sélectives sont utilisées comme vérification. Celles-ci comprennent une logique de PMV x volume échantillonnée pour les principaux cas d'usage, des contrôles de canaux avec les transformateurs, et des vérifications de cohérence basées sur l'exposition des revenus des fournisseurs aux encres fonctionnelles, aux substrats et aux services de procédé associés. Si un sous-segment présente une visibilité limitée, l'écart est traité à l'aide d'indicateurs proxy tels que l'activité d'installation, les taux d'adoption partagés par les personnes interrogées, et des courbes d'adoption prudentes qui sont ensuite revisitées lors de la validation.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vue de régression multivariée simple sur les moteurs les plus stables, tels que les perspectives de production électronique, la numérisation des emballages et le rythme d'adoption des capteurs dans les cas d'usage industriels et de santé. Les plages d'hypothèses ont été examinées avec des experts primaires afin que la volatilité à court terme des prix des matériaux ne soit pas confondue avec un changement de demande à long terme.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation à partir de signaux indépendants, puis les écarts sont examinés avant de figer les chiffres. Nous comparons les totaux modélisés à des indicateurs connexes tels que les tendances d'expédition de l'électronique imprimée, les commentaires sur l'adoption au niveau des applications, et l'activité de fabrication régionale, puis des revues internes d'analystes se concentrent sur les valeurs aberrantes et les changements brusques.
En cas d'écart majeur, nous recontactons les sources pour confirmer s'il s'agit d'un véritable changement de marché ou d'un problème de calendrier des données, par exemple des déploiements de programmes retardés ou une réinitialisation des prix des matériaux conducteurs. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent. Avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché de l'impression fonctionnelle de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'impression fonctionnelle peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent couvrir une technologie similaire. Les différences proviennent généralement de ce qui est comptabilisé comme valeur fonctionnelle, de la rapidité d'adoption supposée dans les principaux usages finaux, et de la manière dont les prix des encres, des substrats et des couches imprimées sont traités.
Certaines estimations intègrent également la valeur du dispositif fini pour des éléments tels que les capteurs, les écrans ou les inlays RFID, et elles peuvent reporter des hypothèses d'adoption agressives qui ne sont pas vérifiées par rapport aux déploiements à court terme. Ces ajouts se situent en dehors du marché comptabilisé ici, et Mordor Intelligence limite le calcul aux couches fonctionnelles imprimées et à la valeur de procédé associée, avec des prix de vente moyens des encres et substrats actualisés à partir des prix récents des matériaux et des retours des transformateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 29,75 milliards USD (2025) | |
| Revue commerciale A | 21,12 milliards USD (2025) | Utilise une construction plus restreinte qui met l'accent sur un ensemble limité d'applications et une liste plus courte de méthodes d'impression, et applique des attentes d'adoption plus conservatrices en dehors des cas d'usage électroniques principaux. |
| Cabinet de conseil mondial B | 30,19 milliards USD (2025) | Applique probablement une inclusion plus large qui intègre davantage de valeur liée à l'électronique imprimée et aux dispositifs, et peut également supposer une montée en puissance plus rapide dans les années ultérieures, ce qui augmente la valeur moyenne implicite captée par application. |
Dans l'ensemble, l'écart s'explique principalement par des choix de périmètre et par la rapidité d'adoption supposée dans les cas d'usage liés à la RFID, aux capteurs et aux écrans, suivis par des différences dans la manière dont les prix des encres et des substrats sont projetés dans le temps. En reliant le chiffre à des indicateurs de demande reproductibles et en effectuant des vérifications croisées avec les retours des fournisseurs et des transformateurs, le dimensionnement reste traçable et plus facile à reproduire d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'impression fonctionnelle d'ici 2031 ?
Le marché devrait atteindre 80,39 milliards USD d'ici 2031, progressant à un TCAC de 18,02 %.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 21,09 %, dépassant toutes les autres géographies grâce aux incitations à la fabrication et aux solides chaînes d'approvisionnement en électronique.
Pourquoi l'impression par jet d'encre gagne-t-elle une part aussi importante ?
Le jet d'encre combine une résolution en lignes fines avec un gaspillage minimal de matériaux, lui permettant de sécuriser 38,21 % de la part de chiffre d'affaires en 2025 tout en affichant le TCAC le plus élevé de 20,88 %.
Quelle est l'importance des encres conductrices au sein du marché ?
Les formulations conductrices ont représenté 64,89 % du chiffre d'affaires 2025, constituant le socle de la plupart des circuits et antennes imprimés.
Quels facteurs freinent actuellement l'adoption plus large de l'électronique imprimée ?
Les écarts de performance électrique par rapport aux dispositifs silicium, les normes de fabrication fragmentées et la volatilité du prix de l'argent exercent tous une pression à la baisse sur la croissance, réduisant collectivement le TCAC potentiel jusqu'à 6,5 points de pourcentage.
Quel segment d'application affiche la croissance la plus rapide ?
Les étiquettes RFID et NFC sont en tête avec un TCAC de 19,96 %, portées par les mandats de numérisation des chaînes d'approvisionnement et l'expansion de l'infrastructure de lecture sur smartphones.
Dernière mise à jour de la page le:



