
Taille et part de marché des liseuses électroniques
Analyse du marché des liseuses électroniques par Mordor Intelligence
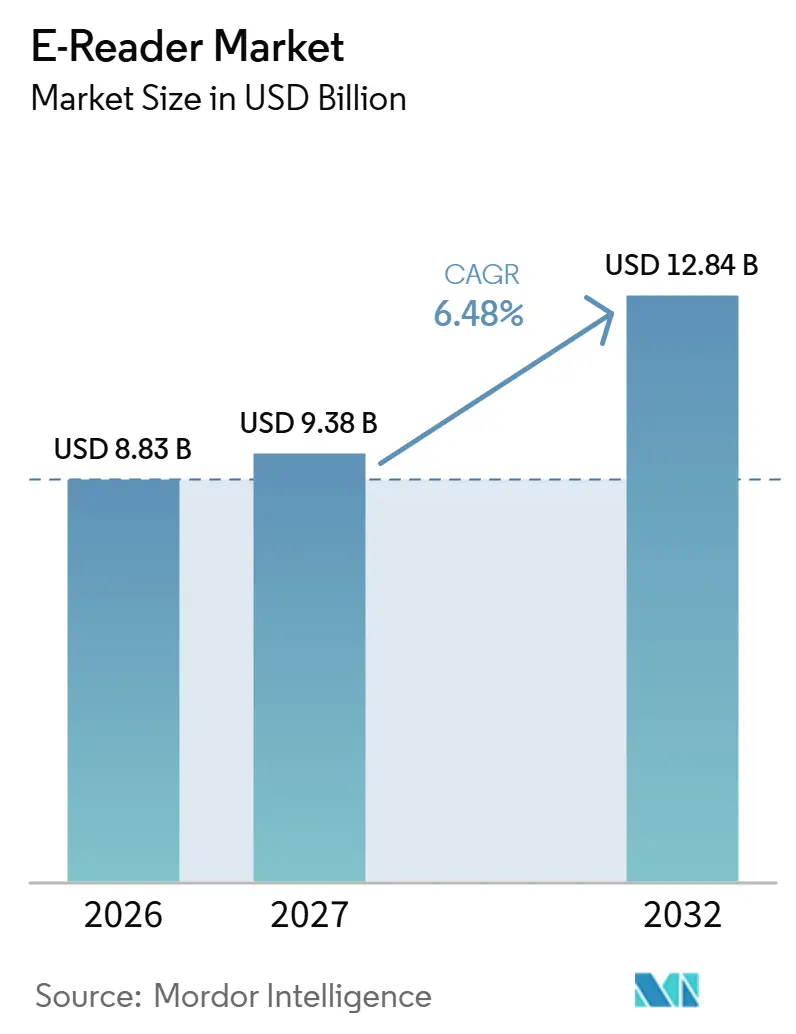
La taille du marché des e-readers est estimée à 8,83 milliards USD en 2026 et devrait atteindre 9,38 milliards USD en 2027, pour atteindre 12,84 milliards USD d'ici 2032, avec un CAGR de 6,48 % de 2027 à 2032.
La croissance dépend de la capacité à rendre le matériel de lecture dédié suffisamment précieux pour mériter une place aux côtés des autres écrans numériques. Les formats couleur et les collections de lecture définies peuvent élargir cette proposition, tandis que les gammes d'entrée de gamme réduisent l'engagement lié à un premier appareil. Aux États-Unis, l'accès à la vente au détail physique peut aider les marques concurrentes à démontrer l'expérience de lecture. Les autorisations de contenu influencent également la facilité avec laquelle un livre acheté peut accompagner le prochain choix matériel du lecteur. Face aux tablettes et aux smartphones à grand écran, la demande peut provenir d'appareils d'entrée de gamme à bas prix et de modèles couleur qui donnent aux propriétaires existants une raison de remplacer leur appareil.
Points clés du rapport
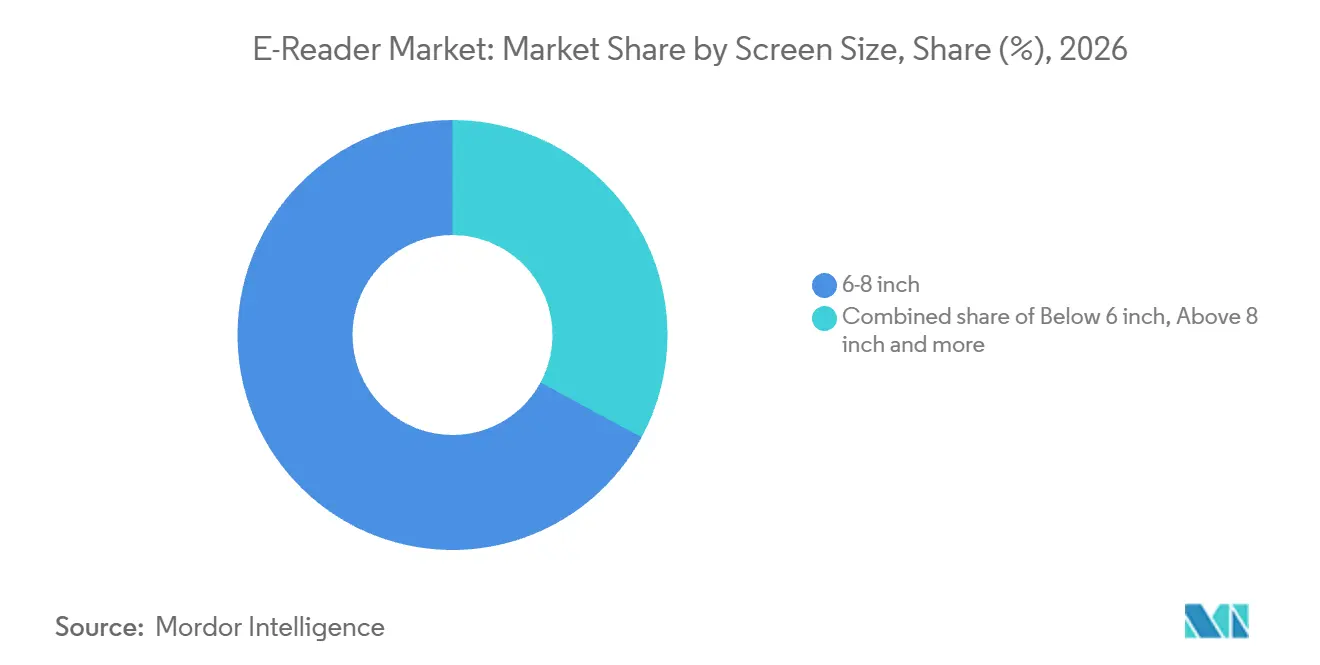
- Par taille d'écran, les appareils de 6 à 8 pouces détenaient une part de marché des e-readers de 67,11 % en 2026, tandis que les appareils de plus de 8 pouces devraient connaître la croissance la plus rapide avec un CAGR de 8,6 % de 2027 à 2032.
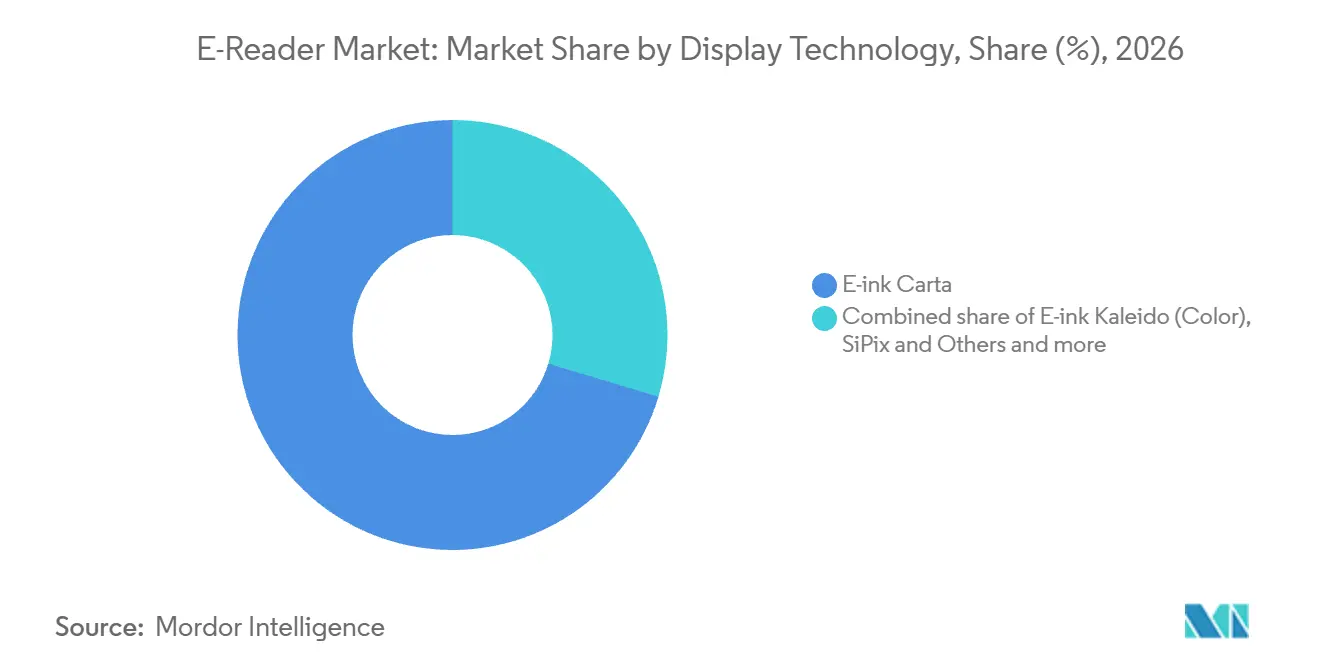
- Dans la technologie d'affichage, l'E-ink Carta était en tête avec une part de 70,37 % de la taille du marché des e-readers en 2026, l'E-ink Kaleido (couleur) devant connaître la croissance la plus rapide avec un CAGR de 9,8 % de 2027 à 2032.
- Pour la connectivité, les appareils Wi-Fi uniquement représentaient 58,13 % du chiffre d'affaires des appareils en 2026, tandis que les appareils Wi-Fi plus cellulaire devraient connaître la croissance la plus rapide avec un CAGR de 9,6 % de 2027 à 2032.
- La vente au détail en ligne a dominé la distribution avec 77,77 % du chiffre d'affaires des appareils en 2026, et les achats institutionnels et en gros devraient connaître la croissance la plus rapide avec un CAGR de 9,1 % de 2027 à 2032.
- Parmi les utilisateurs finaux, le segment loisirs et grand public représentait 51,1 % du chiffre d'affaires des appareils en 2026, le segment étudiants et éducation devant connaître la croissance la plus rapide avec un CAGR de 9,75 % de 2027 à 2032.
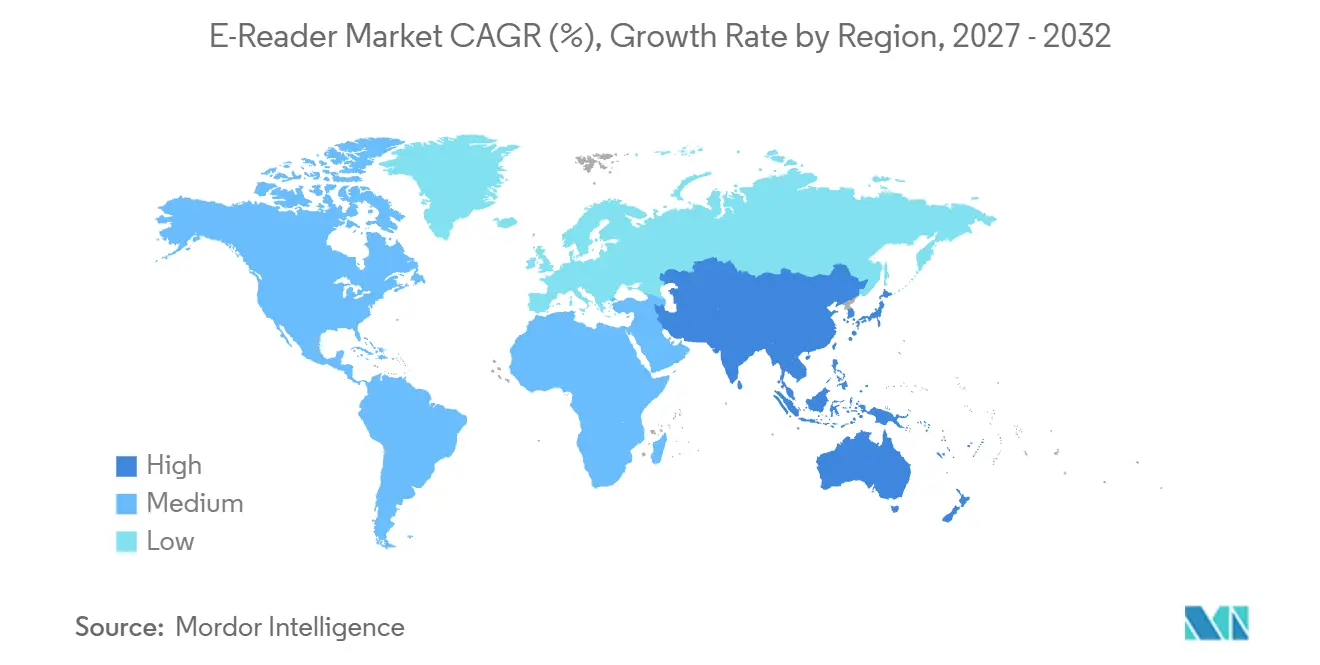
- Sur le plan géographique, l'Amérique du Nord était en tête avec 45,79 % du chiffre d'affaires des appareils en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,1 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des inscriptions à l'apprentissage en ligne | +2.2% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Appareils d'entrée de gamme abordables | +2% | Dans la Fédération de Russie | Court terme (≤ 2 ans) |
| Expansion de l'auto-édition et des titres numériques en priorité | +1.7% | Aux États-Unis | Moyen terme (2-4 ans) |
| Commercialisation de l'e-ink couleur pour les contenus de la maternelle au lycée | +1.5% | États-Unis et Taïwan | Moyen terme (2-4 ans) |
| Mandats institutionnels de développement durable pour la réduction du papier | +0.6% | Dans l'État de Washington | Long terme (≥ 4 ans) |
| Offres groupées appareil-contenu-abonnement par les opérateurs de télécommunications | +0.4% | Sur l'île de Taïwan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des inscriptions à l'apprentissage en ligne
La croissance de l'apprentissage en ligne crée un public potentiel pour le matériel de lecture dans les cours nécessitant une utilisation soutenue de textes numériques. La plateforme en ligne de l'Académie de l'OMS pour la formation des personnels de santé et de soins comptait plus de 80 000 apprenants inscrits fin 2025, soit une multiplication par 11 par rapport à 2024. Le périmètre de la plateforme, axé sur les personnels de santé et de soins, place ce public en expansion dans le cadre de la formation professionnelle. Le matériel dédié n'aurait un rôle que si les textes de cours étaient diffusés dans des formats lisibles sur l'appareil. Pour les fournisseurs, cette condition favorise le ciblage de cours particuliers plutôt que la commercialisation d'un lecteur auprès de l'ensemble du public de la plateforme.
Appareils d'entrée de gamme abordables
La tarification d'entrée de gamme réduit l'engagement financier requis pour qu'un acheteur essaie un appareil dédié à la lecture numérique. PocketBook.ru a annoncé la mise en vente du PocketBook 619 Verse Lite en Russie le 24 juin 2025, le décrivant comme le modèle le plus abordable de la famille Verse. Ce positionnement offre aux lecteurs sensibles aux prix un point d'entrée en dessous des alternatives plus coûteuses de la marque. Pour les fournisseurs, un niveau d'entrée plus bas peut élargir le bassin d'acheteurs potentiels tout en préservant une proposition distincte pour les modèles premium. À ce niveau, l'argument d'achat repose sur la valeur de la lecture dédiée elle-même, laissant aux fonctionnalités supplémentaires le soin de justifier le passage à des appareils plus coûteux.
Expansion de l'autoédition et des titres numériques en priorité
Une offre d'autoédition plus large augmente la valeur potentielle d'un lecteur dédié pour les personnes à la recherche de contenus de lecture spécialisés. Les enregistrements d'ISBN américains pour les titres imprimés et numériques autoédités enregistrés par Bowker ont augmenté de 38,7 %, passant à 3,53 millions en 2025 contre 2,55 millions en 2024.[1] Les éditions numériques peuvent élargir la proposition de lecture lorsqu'elles relient les centres d'intérêt d'un acheteur à des contenus disponibles pour l'appareil. Pour les fournisseurs de matériel, cela fait de l'accès aux titres pertinents un mécanisme de demande au même titre que les améliorations apportées à l'appareil lui-même. Un catalogue spécialisé peut soutenir la demande au fil des parutions successives, de sorte que le déclencheur d'achat n'a pas à coïncider avec le lancement d'un nouveau matériel.
Commercialisation de l'e-ink couleur pour les contenus de la maternelle au lycée
Le papier électronique couleur peut étendre la proposition de lecture dédiée aux contenus illustrés destinés aux jeunes lecteurs. En 2025, E Ink et 21 partenaires de l'écosystème ont fait don de 1 040 e-readers couleur, chacun préchargé avec 164 livres sélectionnés, à 42 écoles primaires du comté de Miaoli, à Taïwan. Ce déploiement de bibliothèque mobile a associé l'écran à une collection de lecture prête à l'emploi. Par ailleurs, Amazon a lancé le Kindle Colorsoft Kids aux États-Unis le 24 juillet 2025, pour accéder à des livres, des bandes dessinées et des romans graphiques en couleur. Ces exemples illustrent conjointement une application éducative et un format commercial destiné aux jeunes lecteurs, avec des voies d'accès distinctes aux utilisateurs. Pour les fournisseurs dans le domaine de l'éducation, l'offre la plus solide associe un matériel couleur adapté à une collection que les enfants peuvent commencer à lire immédiatement.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence des tablettes et des smartphones à grand écran | -0.9% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Capacité multifonction limitée du matériel e-ink | -0.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Dépendance au film E Ink pour les modules d'affichage e-ink | -0.3% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Écosystèmes DRM restrictifs freinant l'adoption régionale | -0.2% | Montpellier Méditerranée Métropole en France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence des tablettes et des smartphones à grand écran
Les lecteurs qui peuvent lire leurs livres sur une tablette existante ou un smartphone à grand écran ont moins de raisons d'acheter un appareil séparé. Le lecteur dédié doit alors justifier son prix par l'expérience de lecture elle-même, car l'accès au texte seul offre peu de différenciation. Un acheteur recherchant à la fois la lecture numérique et d'autres applications peut accorder plus de valeur aux fonctions combinées dans un seul écran. La fréquence de lecture et la valeur d'un format dédié deviennent ainsi décisives pour l'achat supplémentaire. Les lecteurs occasionnels peuvent estimer que l'engagement matériel supplémentaire l'emporte sur la proposition de lecture spécialisée et reporte l'achat d'un premier appareil.
Capacité multifonction limitée du matériel e-ink
Le passage de la lecture de pages à un travail interactif fait de la réactivité de l'affichage une partie de la proposition de valeur du lecteur dédié. Le 4 décembre 2025, BOOX a indiqué que le rafraîchissement lent des écrans e-ink pouvait perturber la concentration lors du travail ou des études. De telles interruptions affaiblissent l'argument en faveur de l'utilisation d'un écran axé sur la lecture comme seul appareil pour un flux de travail interactif. Cela limite les fonctions supplémentaires pouvant justifier un prix d'appareil plus élevé pour ces acheteurs. BOOX propose un mode de rafraîchissement fluide sur sa tablette e-paper Note Air5 C avec le firmware V4.1.2 ou ultérieur pour accélérer le rafraîchissement et réduire le fantôme d'image. Les acheteurs ayant besoin à la fois d'une lecture soutenue et d'une interaction réactive peuvent donc faire face au coût d'équipements séparés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'écran :
les écrans de taille moyenne dominent tandis que les grands formats se développentLe segment 6-8 pouces représentait une part de 67,11 % de la taille du marché des e-readers en 2026. En octobre 2026, Amazon a introduit un Kindle 6 pouces disponible dans le commerce avec une construction d'affichage à empilement inversé, qu'il a décrit comme une première pour la catégorie des e-readers.[2] Cet exemple montre que les changements de construction d'affichage peuvent être commercialisés dans un format d'écran compact. Pour les acheteurs choisissant un matériel de lecture quotidien, le compromis utile est la surface de lecture que l'appareil offre dans son format portable. L'innovation dans le format 6 pouces permet donc aux marques de renouveler la tranche de taille dominante par la construction de l'affichage plutôt que par un écran plus grand.
Les lecteurs avec des écrans de plus de 8 pouces constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 8,6 % de 2027 à 2032. NEIKER, Instituto Vasco de Investigación y Desarrollo Agrario, S.A., a attribué à Amazon EU S.a.r.l. un contrat de fourniture pour un Amazon Kindle Scribe 16 Go à Araba/Álava, en Espagne, le 9 décembre 2025. L'achat a été enregistré comme un contrat finalisé avec un délai de 15 jours. Amazon identifie le Kindle Scribe comme un e-reader de 10,2 pouces. Cet achat montre une institution spécifiant un modèle à grand écran, illustrant une voie de vente basée sur les exigences d'un acheteur nommé plutôt que sur la mise à niveau d'un lecteur individuel.



Par technologie d'affichage :
les affichages établis font face à la différenciation couleurL'E-ink Carta représentait une part de marché des e-readers de 70,37 % en 2026. Les appareils construits autour de la technologie dominante ont besoin d'une offre de lecture claire qui reste utile lorsque les acheteurs les comparent à des alternatives capables d'afficher des couleurs. Lorsque les livres dépendent principalement du texte, la couleur ajoutée peut peu contribuer à l'objectif pour lequel un lecteur dédié est choisi. La comparaison pertinente est de savoir si la couleur ajoute de l'information aux livres de l'acheteur, plutôt que simplement si un affichage plus récent est disponible. Pour les fournisseurs au service des acheteurs axés sur le texte, un lecteur monochrome peut être un choix de produit continu plutôt qu'une simple étape avant une mise à niveau couleur.
L'E-ink Kaleido (couleur) est le segment à la croissance la plus rapide, avec un CAGR projeté de 9,8 % de 2027 à 2032. E Ink a signalé une demande stable en 2025 pour les e-readers couleur et les eNotes. Il a lié l'adoption du Kaleido 3 et du Gallery 3 à une différenciation qui a stimulé la demande de remplacement et de nouveaux produits. Pour les marques, cela crée une proposition de mise à niveau potentielle pour les propriétaires existants ainsi qu'une voie vers de nouveaux acheteurs d'appareils. Un appareil couleur a une proposition de remplacement plus forte lorsque les propres livres du lecteur contiennent des informations qu'un affichage couleur peut rendre plus utiles.

Par connectivité :
accès réseau planifié et indépendance mobileLes appareils Wi-Fi uniquement constituaient le plus grand segment de connectivité, représentant 58,13 % du chiffre d'affaires des appareils en 2026. Un lecteur dont l'accès au contenu peut être organisé autour d'un réseau sans fil connu a moins besoin d'une connexion de données mobiles indépendante. La connectivité devient ainsi une question de savoir quand de nouveaux contenus doivent parvenir à l'appareil, plutôt qu'une exigence de fonctions supplémentaires en permanence. Une fois ce besoin défini, la proposition Wi-Fi uniquement peut se concentrer sur un accès correspondant aux lieux de lecture habituels de l'acheteur. Sa force commerciale réside dans la satisfaction d'un besoin d'accès au contenu planifié sans faire de l'accès mobile indépendant une partie du matériel requis par l'acheteur.
Les appareils combinant l'accès Wi-Fi et cellulaire constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 9,6 % de 2027 à 2032. BOOX a annoncé le Palma 2 Pro en précommande le 20 octobre 2025, avec un accès 5G données uniquement. Son accès au réseau mobile fonctionne en dehors du Wi-Fi, offrant une capacité en dehors de la catégorie Wi-Fi uniquement. Cette différence peut être importante pour un lecteur qui doit synchroniser sa progression de lecture en se déplaçant entre des endroits avec différents accès réseau. Lorsque les précommandes du Palma 2 Pro ont ouvert, les lecteurs Kindle et Kobo grand public n'offraient pas de connectivité cellulaire intégrée, de sorte que le modèle offrait aux lecteurs qui synchronisent leur progression en dehors du Wi-Fi une option que ces marques ne proposaient pas.
Par canal de distribution :
leadership en ligne et livraison institutionnelleLa vente au détail en ligne était le plus grand segment de distribution, représentant 77,77 % du chiffre d'affaires des appareils en 2026. Amazon a rapporté que les ventes d'appareils Kindle lors du Prime Day 2025 avaient augmenté de près de 40 % d'une année sur l'autre. Lors de l'événement Prime Day 2025 de 3 jours en Inde, Amazon a indiqué que le dernier Kindle Paperwhite était l'e-reader le plus acheté sur Amazon.in. Un événement de shopping en ligne peut concentrer l'attention sur un appareil de lecture spécifique tout en donnant au vendeur une occasion concentrée de présenter sa proposition. Cela favorise les marques capables de faire du lecteur lui-même une cible d'achat reconnaissable dans le cadre d'un grand événement de vente au détail.
Les achats institutionnels et en gros constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 9,1 % de 2027 à 2032. La bibliothèque régionale de Williamsburg en Virginie prête des e-readers Kindle Kids chargés avec des titres de la Battle of the Books, y compris des titres de 2025. L'accès au Web et à la boutique Amazon est restreint sur ces e-readers Battle. La combinaison crée une offre institutionnelle dans laquelle l'emprunt d'un appareil physique donne accès à un programme de lecture prédéfini. Une bibliothèque peut servir des emprunteurs successifs avec le même matériel, liant son besoin d'achat à la capacité de prêt plutôt qu'à un appareil par participant.
Par utilisateur final :
les achats grand public et les programmes éducatifs répondent à des besoins différentsLe segment loisirs et grand public était le plus grand segment d'utilisateurs finaux, représentant 51,1 % du chiffre d'affaires des appareils en 2026. Le baromètre SOFIA/SNE/SGDL 2026 en France a révélé que 16 % des lecteurs de livres numériques avaient acquis un e-reader dédié dans les 12 mois précédant l'enquête du début 2026. Pour les marques grand public, l'opportunité inclut l'entrée dans un format dédié par des personnes qui lisent déjà numériquement. L'offre grand public peut donc se concentrer sur la façon dont un appareil dédié change la lecture numérique, plutôt que sur l'introduction de l'acheteur aux livres numériques.
Les étudiants et l'éducation constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 9,75 % de 2027 à 2032. L'opportunité commerciale est centrée sur la lecture de cours qui peut être assignée de manière cohérente à une classe entière et servie via du matériel dédié. Une école choisissant des lecteurs peut séparer l'accès à ces textes des fonctions informatiques supplémentaires requises pour d'autres cours. Pour les fournisseurs dans le domaine de l'éducation, l'unité de vente pertinente peut être l'exigence de lecture commune d'une classe plutôt que la mise à niveau de l'appareil d'un étudiant individuel.
Analyse géographique
Marché des Liseuses Électroniques en Amérique du Nord
L'Amérique du Nord détenait une part de marché des e-readers de 45,79 % en 2026. Le district de bibliothèque régionale de Basalt a acheté un Amazon Kindle Paperwhite 16 Go avec un écran de 7 pouces à Basalt, Colorado, aux États-Unis, le 20 mars 2025. Cet achat montre un modèle grand public existant, le Paperwhite 7 pouces, servant un acheteur institutionnel sans conception d'appareil séparée. Pour les fournisseurs, les bibliothèques publiques dans la région dominante constituent une catégorie d'acheteurs pouvant être servie à partir de la gamme grand public standard.
Marché des e-readers en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 8,1 % de 2027 à 2032. En août 2026, les ventes unitaires en ligne tous canaux confondus de lecteurs e-paper en Chine ont augmenté de 57,9 % d'une année sur l'autre, selon le suivi de RUNTO. La part des lecteurs dans ce marché en ligne de tablettes e-paper est passée de 52,9 % à 77,0 % sur la même période. RUNTO a attribué la baisse du prix moyen des lecteurs à la vente en volume de modèles d'entrée de gamme à bas prix. Des prix moyens de lecteurs plus bas signifient que la croissance dans la catégorie des lecteurs en ligne en Chine dépend du volume unitaire plutôt que du positionnement premium.
En Europe, 34 % des lecteurs français de livres numériques utilisaient un e-reader en 2025, tandis que Kobo vend directement et via des détaillants dont Allegro et Magazyn Empik en Pologne. Amazon a lancé le Kindle Colorsoft aux Émirats arabes unis et en Arabie saoudite en juillet 2025, tandis que Teqane vend des lecteurs Kindle en ligne avec livraison dans toute la Jordanie. L'Afrique combine l'invitation à soumissionner du Protecteur public d'Afrique du Sud de février 2026 pour 22 Kindles et des stations de verrouillage de bibliothèque avec le magasin de détail de Mascom International à Nairobi et la livraison de Kindle dans tout le Kenya. Amazon a rendu le Colorsoft disponible au Brésil le 24 juillet 2025, tandis que les détaillants Kobo au Chili comprennent Falabella et Ripley. Ces offres de vente au détail font de la distribution le point d'accès des consommateurs, tandis que l'appel d'offres sud-africain ajoute la responsabilité de la garde des appareils au périmètre de livraison du fournisseur.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'une marque mettant en vente des e-readers sans fil dédiés. L'attractivité dépend de l'homologation des équipements, des restrictions d'approvisionnement et des responsabilités en matière de cybersécurité lorsque l'appareil entre dans le champ d'application de la réglementation concernée. Ces obligations peuvent affecter la sélection des composants et les ressources nécessaires pour obtenir l'accès au marché, faisant de la planification de la conformité une partie de la proposition de l'appareil.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale des communications | Bundesnetzagentur | Autorité de gestion des radiocommunications du MIIT | Anatel | Commission des communications, de l'espace et de la technologie | ICASA |
| Instruments ou orientations clés | Règles d'autorisation des équipements couverts de la FCC | Directive sur les équipements radio et règles de cybersécurité applicables | Règlement sur les radiocommunications, article 44, avec exemption pour les appareils à courte portée à faible puissance | Amendements à la résolution 715 et à la résolution 780 | Règlement sur les télécommunications et les technologies de l'information, article 89 | Processus d'homologation standard pour les équipements non préalablement approuvés |
| Effet commercial | Autorisation refusée pour les configurations de transmetteurs modulaires couverts | Conformité en matière de sécurité, de spectre et de cybersécurité applicable | Certificat d'approbation pour le dédouanement des importations couvertes | Vérifications d'homologation et de code vendeur/plateforme pour les produits couverts | Tests financés par le demandeur via un laboratoire ou une entité agréé | Rapports de test, frais, photographies et dossier technique pour l'approbation standard |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
Les propositions de composants de la FCC d'octobre 2025 soutiennent le durcissement américain. L'Allemagne fait face à une transition européenne le 11 décembre 2027, lorsque l'abrogation prévue par la Commission européenne du règlement délégué de cybersécurité de la directive sur les équipements radio coïncide avec l'entrée en vigueur des principales obligations du règlement sur la cyberrésilience. L'homologation de type en Chine et l'homologation au Brésil soutiennent la continuité de l'accès au marché fondé sur l'approbation, les vérifications de plateforme au Brésil faisant déjà partie de la charge opérationnelle. Les exigences de tests financés par le demandeur en Arabie saoudite et les exigences de soumission technique en Afrique du Sud font également de la préparation à la conformité une considération commerciale continue. Pour une marque d'appareils, la distinction décisive est de savoir si les preuves de conformité peuvent garantir l'accès ou si une configuration de composant particulière ne peut pas être autorisée.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en modules d'affichage, la commercialisation des appareils et la distribution au détail selon leurs rôles dans la livraison d'un lecteur dédié. E Ink Holdings fournit des modules d'affichage ePaper pour des applications incluant la lecture et l'écriture. Les étapes capturent de la valeur à travers différentes transactions, de sorte qu'une marque d'appareils performante doit coordonner l'adéquation des composants avec sa propre proposition de produit et sa voie vers le client.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en modules d'affichage | Fournisseurs de modules tels que E Ink Holdings | Ventes de modules | Adapter la configuration de l'affichage à la tâche de lecture prévue | Qualifier l'affichage par rapport aux tâches de lecture prévues avant de fixer la conception de l'appareil |
| Commercialisation des appareils | Propriétaires et vendeurs de marques d'appareils tels que Amazon et BOOX | Ventes d'appareils de marque | Transformer un module en une proposition d'appareil différenciée | Séparer les exigences de lecture essentielles des fonctionnalités premium optionnelles |
| Distribution au détail | Détaillants physiques tels que Best Buy | Ventes d'appareils au détail | Accès en personne pour comparer les lecteurs dédiés | Combiner les opportunités de prise en main des appareils avec des explications claires sur les produits |
| Source: Mordor Intelligence | ||||
Les marques d'appareils relient le choix d'affichage en amont à une proposition de lecture commercialisable et peuvent capturer de la valeur sur plus d'une voie de vente au détail. En octobre 2026, Amazon a commencé à vendre son nouveau Kindle et la version en aluminium de ce modèle dans 19 pays, dont les États-Unis, le Japon et l'Australie. Cette portée fait de la commercialisation coordonnée une capacité distincte de l'approvisionnement en composants, tandis que les détaillants physiques ajoutent un endroit pour découvrir l'appareil avant l'achat. La portée géographique et l'accès au détail peuvent donc différencier une marque d'appareils même lorsqu'elle achète l'affichage de lecture auprès d'un spécialiste en amont.
Paysage concurrentiel
Concentration du Marché
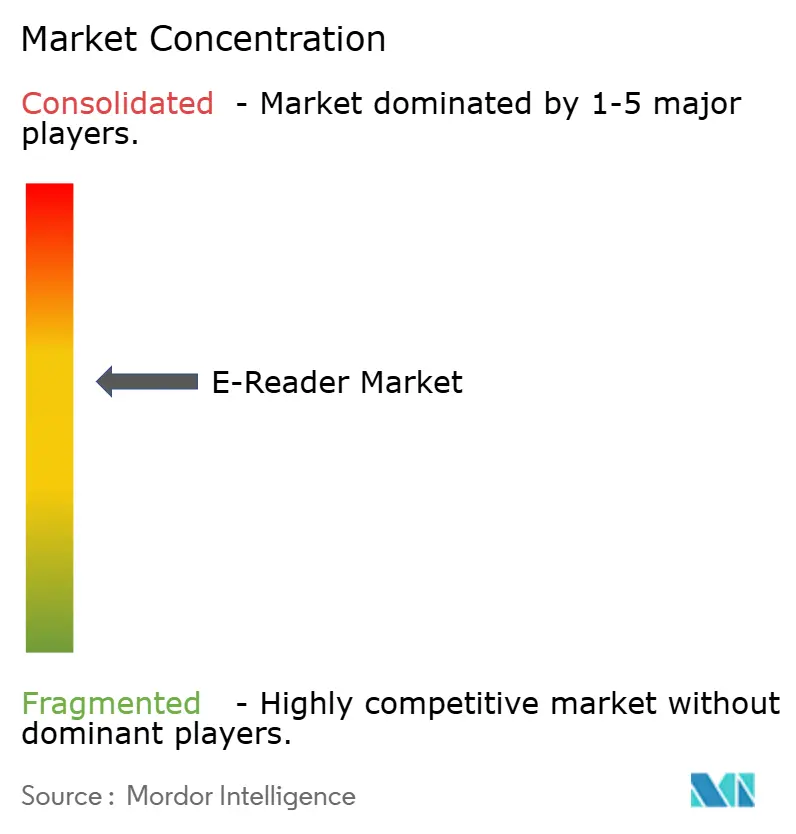
La concurrence combine des écosystèmes de lecture établis avec des fournisseurs d'appareils spécialisés, créant un noyau concentré aux côtés d'alternatives différenciées pour les lecteurs. Amazon.com, Inc. et Rakuten Kobo Inc. (Kobo) se font concurrence via des lecteurs de marque et des plateformes de lecture associées. Parmi les autres grands fournisseurs de lecteurs figurent Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) et Barnes and Noble, LLC. Le PDG de Kobo a rapporté que les ventes aux États-Unis avaient doublé en 2025 et en 2026. Ce résultat d'entreprise fait de l'acquisition de clients aux États-Unis un objectif concurrentiel crédible aux côtés de la défense des écosystèmes de lecture établis, avec de la place pour que des marques alternatives développent leurs propres relations avec les clients.
L'expansion de la distribution offre un moyen de défier une marque de lecture familière là où les acheteurs peuvent comparer l'expérience physique des appareils concurrents. Au 27 août 2026, les e-readers Kobo étaient disponibles dans plus de 500 emplacements Best Buy aux États-Unis. La disponibilité en magasin permet aux lecteurs de parcourir et de manipuler les appareils avant d'acheter, de sorte que le format d'écran et la prise en main entrent dans le choix. Pour Kobo, l'opportunité commerciale est de transformer cet accès en considération par des lecteurs qui pourraient autrement ne rencontrer des alternatives que via des descriptions de produits en ligne.
Les autorisations de contenu peuvent affaiblir le lien entre un livre acheté et le prochain appareil choisi par un lecteur. À partir du 20 janvier 2026, Amazon a rendu les téléchargements EPUB et PDF disponibles pour les acheteurs vérifiés de livres Kindle confirmés comme étant sans DRM.[3] Les auteurs ou éditeurs choisissent le paramètre pour chaque livre, avec une confirmation explicite nécessaire pour les titres publiés avant le 9 décembre 2025. Les abonnés à Kindle Unlimited et autres services d'emprunt ne peuvent pas télécharger ces fichiers, et les mises à jour en masse des paramètres DRM ne sont pas disponibles. L'ouverture concurrentielle réside dans les appareils capables de servir ces fichiers autorisés, tandis que les abonnés aux services d'abonnement bénéficient de moins de flexibilité inter-appareils grâce à ce changement.
Leaders du secteur des liseuses électroniques
-
Amazon.com, Inc.
-
Rakuten Kobo Inc. (Kobo)
-
Hanvon Technology Co., Ltd.
-
Onyx International Inc. (BOOX)
-
Barnes and Noble, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des e-readers Entreprises couvertes dans ce rapport
- Amazon.com, Inc.
- Rakuten Kobo Inc. (Kobo)
- Barnes and Noble, LLC
- PocketBook International SA
- Onyx International Inc. (BOOX)
- Hanvon Technology Co., Ltd.
- Vivlio SAS
- ECTACO Inc.
- Sony Group Corporation
- Apple Inc.
- reMarkable AS
- Boyue Shenzhen Technology Co., Ltd.
- Fujitsu Client Computing Limited
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- Bigme Corporation
- Dasung Tech Co., Ltd.
- tolino media GmbH and Co. KG
- Energy Sistem Technology, S.A.
- Arta Tech sp. z o.o.
Principales opportunités pour les acteurs du marché
Les opportunités comparent la lecture de texte compact, la lecture illustrée et l'usage familial selon la proposition d'appareil que chaque acheteur peut justifier. Les configurations capables d'afficher des couleurs et axées sur les enfants offrent différentes façons de servir les lecteurs dont les besoins vont au-delà du texte brut. Les offres couleur et familiales doivent justifier un achat d'appareil séparé via des titres illustrés ou une lecture axée sur les enfants, donnant aux fournisseurs un argument de vente spécifique à l'usage au-delà du prix d'entrée plus bas du lecteur compact.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Lecture de texte portable dédiée | Prix de départ américain d'octobre 2026 de 150 USD pour le Kindle 6 pouces repensé | Lecteurs de loisirs à la recherche de matériel portable | Mettre en avant une proposition de lecture compacte avec des fonctions essentielles | Engagement envers un achat d'appareil de lecture séparé | Amazon |
| Lecture de loisirs illustrée | Le Colorsoft repensé prend en charge les guides de voyage, les bandes dessinées et les romans graphiques | Loisirs et grand public | Démontrer la valeur de la couleur pour des titres illustrés spécifiques | Prix de départ américain d'octobre 2026 de 290 USD pour le Colorsoft 16 Go | Amazon |
| Appareils de lecture couleur familiaux | Précommandes du Kids Colorsoft d'octobre 2026 aux États-Unis, au Canada, au Royaume-Uni, en Allemagne et au Japon | Familles achetant pour de jeunes lecteurs | Associer un appareil axé sur les enfants à une routine de lecture claire | Engagement envers un appareil de lecture séparé | Amazon |
| Source: Mordor Intelligence | |||||
Le Kindle compact 6 pouces offre l'ouverture la plus claire pour les acheteurs minimisant le coût d'un lecteur dédié. Son prix de départ américain d'octobre 2026 était de 150 USD, contre 290 USD pour le Kindle Colorsoft 16 Go. La différence de 140 USD fait de la lecture de texte compact le moindre engagement initial, tandis qu'une proposition couleur doit donner aux lecteurs de livres illustrés une raison de payer la prime.
Développements industriels récents dans Marché des e-readers
- Oct 2026 : Amazon a renouvelé sa gamme Kindle au Japon, mettant en vente le Kindle 16 Go, le Kindle 32 Go et le Amazon Kids Kindle le 1er octobre. Il a ouvert les précommandes pour les modèles Paperwhite et Colorsoft, avec une expédition prévue pour le 11 novembre.
- Août 2026 : Les e-readers Rakuten Kobo sont devenus disponibles dans plus de 500 emplacements Best Buy aux États-Unis, élargissant la présence en magasin de la marque.
- Juin 2026 : BOOX a annoncé son e-reader Go 6 de deuxième génération de 6 pouces et a ouvert les précommandes le 11 juin.
Marché des e-readers Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des e-readers mesure les dépenses annuelles en appareils e-readers dédiés vendus aux consommateurs et aux institutions au point de vente. Il couvre les ventes mondiales, classées par configuration d'appareil, canal de vente, utilisateur final et géographie.
Exclusions du périmètre : les tablettes PC, les smartphones, les ordinateurs portables à usage général et les ventes de contenus de lecture numérique autonomes sont exclus.
Aperçu de la segmentation
- Par taille d'écran
- Moins de 6 pouces
- 6-8 pouces
- Plus de 8 pouces
- Par technologie d'affichage
- E-Ink Carta
- E-Ink Kaleido (couleur)
- SiPix et autres
- Par connectivité
- Wi-Fi uniquement
- Wi-Fi + cellulaire
- Bluetooth uniquement / Synchronisation hors ligne
- Par canal de distribution
- Vente au détail en ligne
- Vente au détail hors ligne
- Approvisionnement institutionnel / en volume
- Par utilisateur final
- Étudiants et éducation
- Professionnels / Entreprises
- Loisirs et grand public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques telles que les indicateurs d'éducation de l'Institut de statistique de l'UNESCO et les séries démographiques de la Banque mondiale aident à décrire les bassins de demande géographiques, tandis que les statistiques de numérisation d'Eurostat fournissent des mesures transnationales des achats en ligne et de l'activité de lecture en ligne qui donnent un contexte au comportement lié aux contenus numériques en Europe. Les rapports StatShot de l'Association des éditeurs américains suivent l'édition de livres numériques et l'activité des canaux de vente au détail aux États-Unis, ce qui aide à interpréter les conditions de contenu et de canal pertinentes pour la demande d'appareils.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les annonces de produits et la presse commerciale et technologique réputée peuvent clarifier les portefeuilles d'appareils, les prix, la portée des canaux et les programmes institutionnels. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens devraient couvrir les responsables de marques et d'appareils e-readers, les spécialistes des affichages et des composants, les détaillants en ligne et physiques, les distributeurs et les acheteurs institutionnels tels que les équipes d'approvisionnement en éducation et en bibliothèques. Ces répondants peuvent tester les preuves secondaires sur la composition des modèles, les prix réalisés des appareils, les délais de remplacement, les marges des canaux et les commandes institutionnelles, tandis que les lacunes sont comparées entre les rôles des répondants et vérifiées par rapport aux preuves indépendantes du marché et des entreprises.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires annuel mondial au point de vente pour les appareils e-readers dédiés, comptant un ensemble indissociable appareil et contenu une seule fois à son prix de transaction. Une estimation de marché descendante est construite à partir de la demande et des dépenses en appareils, puis vérifiée sélectivement par rapport aux cumuls de ventes des fournisseurs, aux preuves des canaux et au prix de vente moyen échantillonné multiplié par le volume unitaire. Les principaux indicateurs explicatifs sont les expéditions d'appareils et les cycles de remplacement, les prix de vente au niveau de la configuration, l'activité de vente au détail en ligne et en magasin, les achats institutionnels, et la population géographique, la participation à l'éducation et l'utilisation des livres numériques. Chaque indicateur aide à expliquer la demande totale, la valeur par unité, la composition des canaux ou les parts régionales et par utilisateur final. Les parts par taille d'écran, technologie d'affichage, connectivité, distribution, utilisateur final et géographie sont construites à partir des compositions de produits et de ventes rapportées et réconciliées avec le total. Des modèles de prix et de volume distincts distinguent les changements dans la composition des appareils des changements dans les unités vendues. Lorsque les séries historiques soutiennent l'estimation, la régression multivariée relie le chiffre d'affaires et la demande par segment à ces indicateurs, avec une analyse de scénarios pour l'adoption des affichages couleur, l'accessibilité financière et les programmes éducatifs ou institutionnels. Des experts examinent les choix de variables et remettent en question les trajectoires de prévision par rapport aux plans de produits, aux prix et aux preuves d'approvisionnement. Lorsque les séries sources sont contradictoires ou incomplètes, les analystes comparent les définitions et les périodes, utilisent l'indicateur le plus proche disponible, enregistrent l'écart et ne conservent l'estimation que lorsque les vérifications indépendantes des canaux ou des fournisseurs restent directionnellement cohérentes.
Validation des données et cycle de mise à jour
Les analystes triangulent les preuves des entreprises et des canaux avec des indicateurs indépendants tels que l'activité d'édition, les achats en ligne, la demande éducative et la population régionale, puis examinent les écarts dans les définitions, les délais, les prix et les volumes unitaires implicites avant la validation. Un second analyste examine les calculs et la réconciliation des segments, les changements importants déclenchent une reprise de contact ciblée avec les sources, et le modèle est actualisé annuellement, réexaminé entre les cycles lorsque des événements importants surviennent, et vérifié à nouveau lors d'un nouvel examen avant livraison.
Taille du marché des e-readers de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des e-readers mesure les dépenses annuelles en appareils e-readers dédiés vendus aux consommateurs et aux institutions au point de vente.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les principaux indicateurs explicatifs sont les expéditions d'appareils et les cycles de remplacement, les prix de vente au niveau de la configuration, l'activité de vente au détail en ligne et en magasin, les achats institutionnels, et la population géographique, la participation à l'éducation et l'utilisation des livres numériques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,38 milliards USD (2027) | |
| Consultance mondiale A | 12,11 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 29,1 % à la valeur de ce rapport pour 2027 de 9,38 milliards USD, 1 an plus tard. Son total inclut les catégories de lecteurs sur smartphones et tablettes aux côtés des lecteurs dédiés. |
| Consultance mondiale B | 3,4 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 63,8 % à la valeur de ce rapport pour 2027 de 9,38 milliards USD, 2 ans plus tard. Son année de base antérieure et sa prévision publiée positive placent l'estimation avant l'année de comparaison actuelle. |
Les analystes de Mordor Intelligence triangulent les preuves des entreprises et des canaux avec des indicateurs indépendants tels que l'activité d'édition, les achats en ligne, la demande éducative et la population régionale, puis examinent les écarts dans les définitions, les délais, les prix et les volumes unitaires implicites avant la validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des e-readers et ses perspectives de croissance ?
La taille est estimée à 8,83 milliards USD en 2026 et projetée à 9,38 milliards USD en 2027. Elle devrait atteindre 12,84 milliards USD d'ici 2032, avec un CAGR de 6,48 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'e-readers dédiés ?
La tarification d'entrée de gamme et les formats couleur élargissent la demande potentielle. PocketBook.ru a annoncé la mise en vente du PocketBook 619 Verse Lite en Russie en juin 2025, le décrivant comme le modèle le plus abordable de la famille Verse.
Quel segment de taille d'écran domine les lecteurs dédiés ?
Le segment 6-8 pouces détenait 67,11 % du chiffre d'affaires des appareils en 2026. Les appareils de plus de 8 pouces devraient connaître la croissance la plus rapide, avec un CAGR de 8,6 % de 2027 à 2032.
Quelles entreprises sont les principaux fournisseurs de lecteurs dédiés ?
Les principaux acteurs comprennent Amazon.com, Inc., Rakuten Kobo Inc. (Kobo), Hanvon Technology Co., Ltd., Onyx International Inc. (BOOX) et Barnes and Noble, LLC.
Qu'est-ce qui limite les perspectives des appareils de lecture dédiés ?
La concurrence des écrans multifonctions et les limitations de rafraîchissement peuvent affaiblir l'argument en faveur d'un appareil séparé. En décembre 2025, BOOX a indiqué que le rafraîchissement lent de l'e-ink pouvait perturber le travail ou les études.
Quelle région domine le chiffre d'affaires des lecteurs dédiés et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 45,79 % du chiffre d'affaires des appareils en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 8,1 % de 2027 à 2032.