
Taille et parts du marché de la transformation numérique (DX)
Analyse du marché de la transformation numérique (DX) par Mordor Intelligence
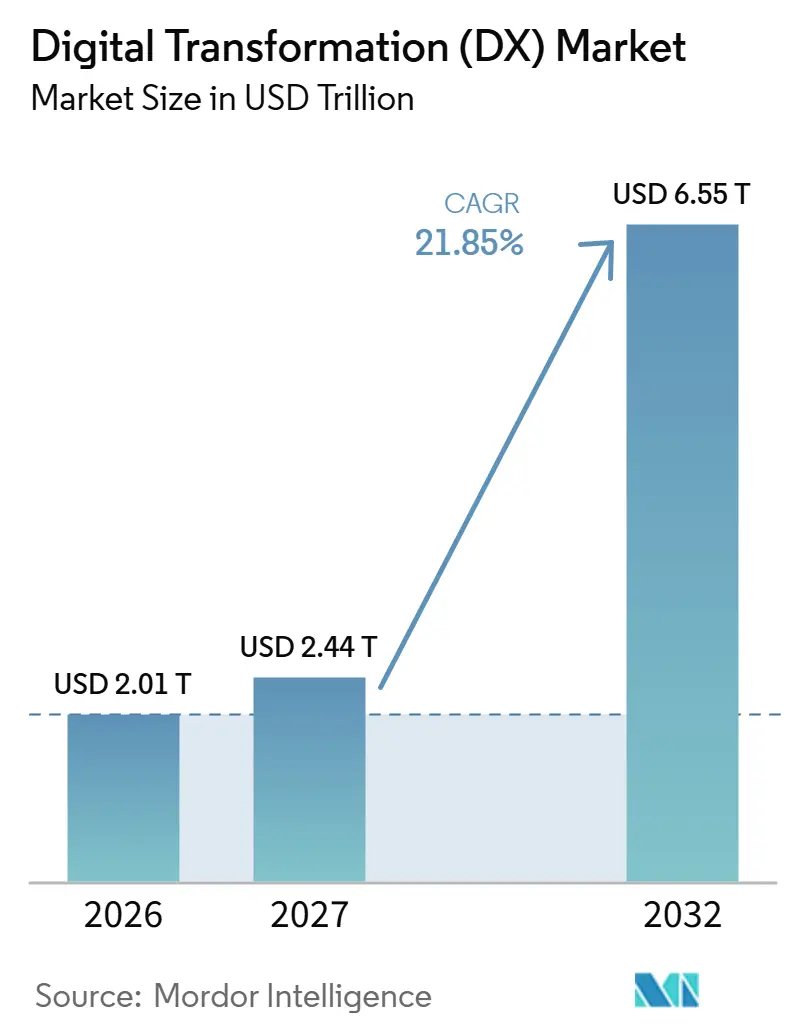
La taille du marché de la transformation numérique (DX) est estimée à 2,01 billions USD en 2026 et devrait atteindre 2,44 billions USD en 2027, pour atteindre 6,55 billions USD d'ici 2032, avec un CAGR de 21,85 % de 2027 à 2032.
L'adoption du cloud en entreprise et l'utilisation plus large de l'IA élargissent la demande de services qui connectent les capacités numériques aux flux de travail métier. La demande du secteur public allemand pour un cloud souverain fait du contrôle du déploiement une considération commerciale au même titre que la fonctionnalité des applications. Les réponses concurrentielles combinent des partenariats de mise en œuvre avec l'intégration industrielle et l'automatisation des infrastructures, élargissant les services associés à un achat technologique. Les applications héritées et les pénuries de compétences en cybersécurité peuvent ralentir le déploiement, faisant de la migration et de la protection des coûts permanents pour transformer la technologie en capacité opérationnelle.
Points clés du rapport
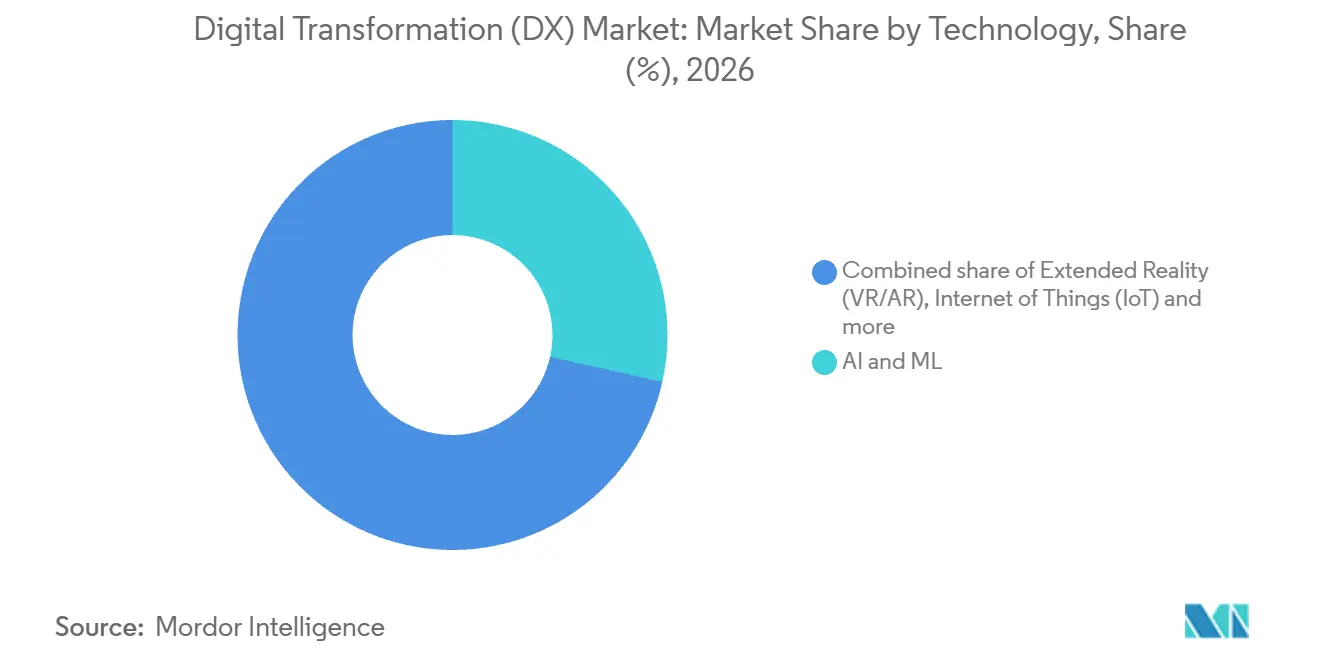
- Par technologie, l'IA et le ML ont mené avec une part de marché de la transformation numérique (DX) de 28,5 % en 2026 et affichent également le CAGR prévisionnel le plus rapide de 24,3 % de 2027 à 2032.
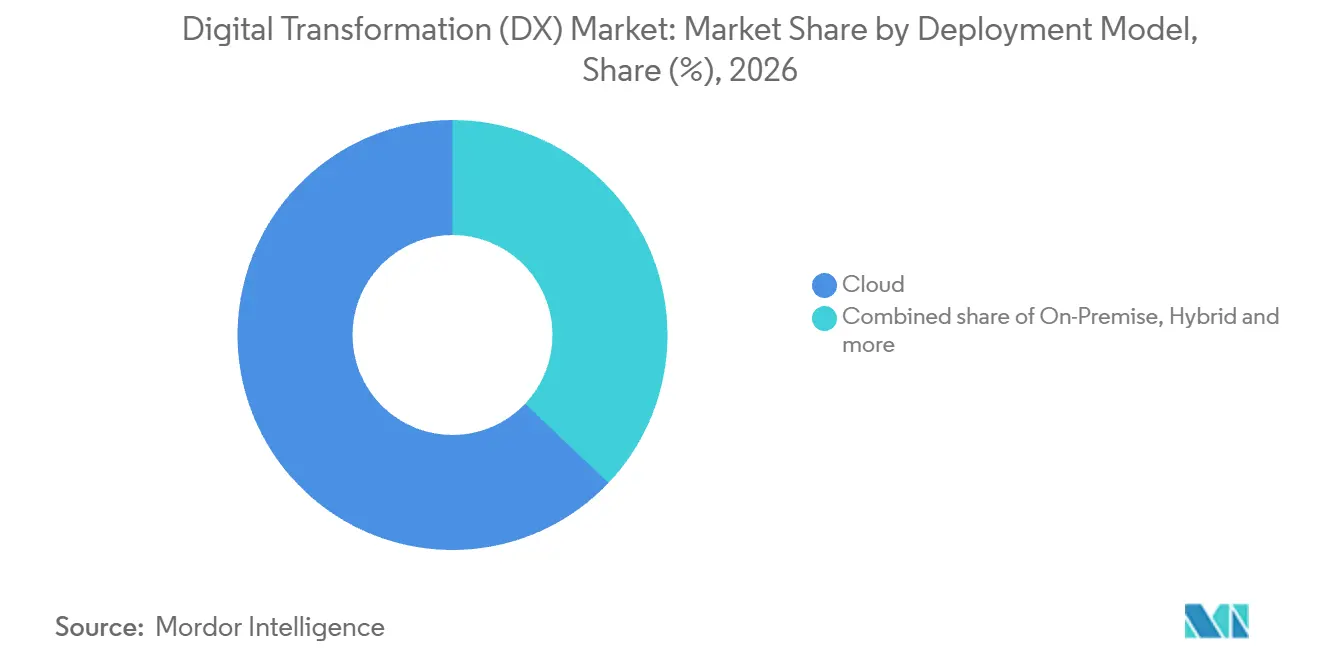
- Par modèle de déploiement, le cloud a détenu une part de 62,93 % de la taille du marché de la transformation numérique (DX) en 2026, tandis que le modèle hybride devrait connaître la croissance la plus rapide avec un CAGR de 23 % de 2027 à 2032.
- En termes de taille d'organisation, les grandes entreprises ont mené avec une part de 72,29 % en 2026 et devraient également connaître la croissance la plus rapide avec un CAGR de 22,9 % de 2027 à 2032.
- Parmi les secteurs verticaux, le BFSI a mené avec une part de 23,42 % en 2026, et la santé et les sciences de la vie devrait connaître la croissance la plus rapide avec un CAGR de 22,2 % de 2027 à 2032.
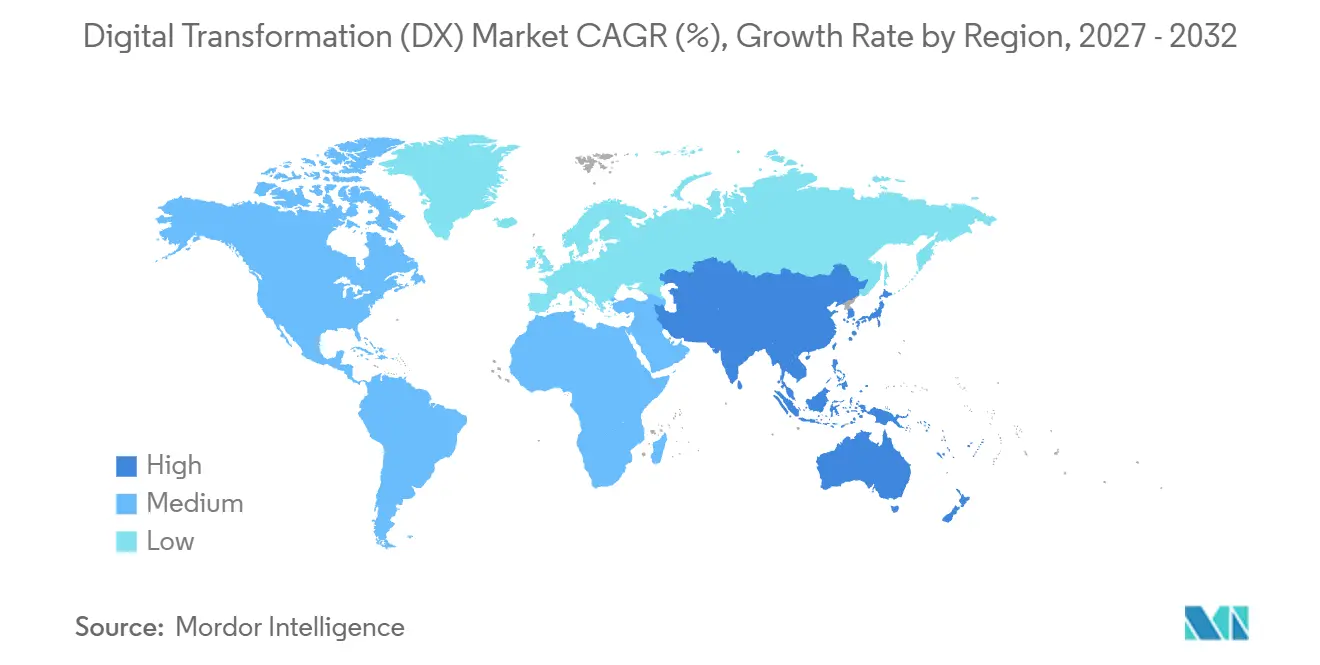
- Par géographie, l'Amérique du Nord a détenu la plus grande part à 31,95 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 22,5 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des dépenses informatiques d'entreprise axées sur le cloud en premier lieu | +10% | États membres de l'Union européenne | Court terme (≤ 2 ans) |
| Intégration croissante de l'IA/ML dans les fonctions métier | +11% | Indonésie, Malaisie, Philippines, Singapour, Thaïlande et Viêt Nam | Court terme (≤ 2 ans) |
| Cas d'usage de données en temps réel activés par la 5G | +4% | États-Unis et Thaïlande | Moyen terme (2-4 ans) |
| Numérisation obligatoire des rapports ESG | +2.5% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| Vagues de financement public pour la « souveraineté numérique | +1.8% | Union européenne, notamment l'Allemagne | Moyen terme (2-4 ans) |
| Plateformes low-code / no-code démocratisant la transformation numérique | +1.2% | Argentine et Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Boom des dépenses informatiques d'entreprise axées sur le cloud
L'expansion des services cloud crée des travaux de transformation autour des applications prises en charge par une activité de plateforme en croissance. Microsoft a déclaré un chiffre d'affaires Azure supérieur à 100 milliards USD au cours de l'exercice 2026, en hausse de 41 % d'une année sur l'autre.[1] Pour les acheteurs en entreprise, une relation de service cloud en expansion peut constituer un canal de livraison pour des processus numériques supplémentaires. L'opportunité de mise en œuvre associée réside dans la connexion de ces processus aux opérations existantes et dans l'établissement de la responsabilité de leur fonctionnement continu. Cela confère aux fournisseurs d'intégration un rôle aux côtés du fournisseur de plateforme, notamment lorsque l'acheteur a besoin d'un processus métier opérationnel plutôt que d'une simple capacité informatique. Cette responsabilité continue peut faire évoluer les revenus d'un fournisseur vers des frais d'exploitation récurrents, modifiant ainsi l'économie de la remportée d'un projet de migration.
Intégration croissante de l'IA/ML dans les fonctions métier
L'adoption de l'IA dans plusieurs fonctions élargit l'opportunité de transformation, des outils individuels aux connexions entre les processus métier. L'enquête 2026 de McKinsey a révélé que 44 % des organisations avaient déployé l'IA à l'échelle de l'entreprise, contre 38 % en 2025. La part des entreprises utilisant l'IA dans 3 domaines métier ou plus est passée de 51 % à 56 %. À mesure que la couverture fonctionnelle s'élargit, les fournisseurs peuvent répondre au besoin de coordination lorsque des applications d'IA distinctes dépendent d'informations partagées. Cela crée une demande d'intégration et de gouvernance en complément des modèles eux-mêmes, avec une portée commerciale plus grande qu'une installation départementale isolée. Pour un acheteur en entreprise, la décision qui en résulte est de savoir qui contrôle la réutilisation des données lorsque plusieurs départements étendent simultanément l'IA.
Cas d'usage de données en temps réel permis par la 5G
En septembre 2025, Celanese avait déployé le réseau 5G privé entièrement géré de NTT DATA dans 2 sites de fabrication au Texas. NTT DATA a indiqué que le réseau fournissait une connectivité sécurisée et fiable ainsi que des informations logistiques métier en temps réel pour la transformation industrielle. Pour un producteur chimique, des informations logistiques opportunes peuvent connecter les mouvements de matériaux aux décisions nécessaires pour maintenir l'approvisionnement des processus de fabrication. Cela crée une opportunité d'application autour du réseau, car une connectivité utile doit alimenter un flux de travail opérationnel pour soutenir les décisions métier. L'accord de service géré lie également la livraison du réseau à la responsabilité de son exploitation. Une application logistique construite sur cette connexion peut par conséquent se développer sans que le producteur chimique n'ait à assumer l'exploitation du réseau privé comme fonction interne supplémentaire.
Numérisation obligatoire des rapports ESG
Les déclarations de durabilité obligatoires créent une demande pour une connexion reproductible entre les informations environnementales et les rapports d'entreprise. La directive européenne sur les rapports de durabilité des entreprises (CSRD) exige des entreprises concernées qu'elles publient des déclarations de durabilité selon une application progressive. La préparation en XHTML et le balisage numérique dépendent de l'adoption de la taxonomie numérique. Les rapports de la deuxième et de la troisième vague ont été reportés, tandis que les normes ESRS révisées adoptées en juillet 2026 attendaient un examen avant d'entrer en vigueur. Pour les entreprises concernées, cette combinaison favorise une préparation des données pouvant servir les obligations de reporting tout en s'adaptant aux modifications du résultat requis. La condition de taxonomie fait de la collecte et de la consolidation la priorité initiale, permettant aux entreprises concernées de préparer les données de reporting avant de finaliser la conception du dépôt lisible par machine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Blocages liés à la dette technique héritée | -4% | Amérique du Nord, Royaume-Uni, France, Allemagne et Australie | Long terme (≥ 4 ans) |
| Pénurie de talents en cybersécurité et inflation salariale | -2.7% | Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Fragmentation réglementaire de l'identité numérique | -1% | Allemagne, Espagne, Italie et Pays-Bas | Moyen terme (2-4 ans) |
| Lacunes dans la qualité des données de portée 3 pour les audits ESG | -1% | Europe, Moyen-Orient, Afrique, Asie-Pacifique et Amériques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Blocages liés à la dette technique héritée
Les applications héritées peuvent rendre la valeur d'une nouvelle plateforme conditionnelle à des travaux extérieurs à la plateforme elle-même. Dans l'enquête 2025 de Pega, 68 % des décideurs informatiques d'entreprise en Amérique du Nord, au Royaume-Uni, en France, en Australie et en Allemagne ont déclaré que les systèmes et applications hérités empêchaient leur organisation d'adopter pleinement les technologies modernes. Pour ces acheteurs, l'acquisition d'un remplacement ne supprimerait pas en soi les dépendances qui connectent les applications existantes aux opérations quotidiennes. Une proposition de transformation doit donc tenir compte de la transition entre l'ancien environnement et son remplacement. Cette exigence peut favoriser un travail par étapes plutôt qu'un déploiement unique, répartissant l'opportunité commerciale sur plusieurs jalons de migration. La contrainte résiduelle est le coût et le temps nécessaires pour libérer chaque processus dépendant en toute sécurité.
Pénurie de talents en cybersécurité et inflation salariale
L'accessibilité financière des effectifs en sécurité peut contraindre la transformation même lorsque les organisations peuvent financer de nouveaux outils numériques. Dans l'enquête mondiale 2025 d'ISC2, 29 % des répondants ont déclaré que leurs organisations ne pouvaient pas se permettre d'embaucher du personnel en cybersécurité disposant des compétences nécessaires pour les sécuriser.[2] Parmi les répondants dont les équipes de sécurité avaient au moins un besoin en compétences, 36 % ont cité la sécurité du cloud computing. Dans la même enquête, 24 % des professionnels de la cybersécurité ont déclaré que les pénuries de compétences empêchaient le personnel de tirer parti des technologies de cybersécurité émergentes. Pour les acheteurs confrontés à la barrière d'accessibilité financière signalée, la sécurisation d'un parc cloud en expansion peut faire des coûts de personnel qualifié une limite au déploiement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'adoption de l'IA élargit la demande de mise en œuvreL'IA et le ML représentaient une part de 28,5 % de la taille du marché de la transformation numérique (DX) en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 24,3 % de 2027 à 2032. Dans l'enquête 2026 de McKinsey, 89 % des organisations ont déclaré utiliser l'IA dans au moins une fonction métier. L'utilisation dans au moins une fonction laisse une marge entre l'adoption organisationnelle et l'intégration de l'IA dans l'ensemble des décisions métier. Le segment le plus important peut donc se développer grâce à une couverture fonctionnelle plus large au sein des organisations adoptantes, rendant le nombre de tâches servies plus déterminant qu'une nouvelle première vente.
La robotique industrielle s'adresse à la production physique, avec plus de 600 000 robots installés dans des usines du monde entier en 2025, soit une augmentation de 11 % par rapport à 2024.[3] Cet équipement crée des travaux de mise en œuvre axés sur la relation entre les décisions logicielles et les actifs de production. L'adoption de l'Internet des objets (IoT) chez Solvay comprenait plus de 5 000 capteurs connectés sur 25 sites dans 11 pays, comme indiqué en avril 2026, avec IMI comme fournisseur privilégié. Les appareils mesurent les vibrations et la température sur les équipements critiques pour soutenir le suivi des actifs et la planification de la maintenance. Pour les équipes de maintenance de Solvay, des relevés de capteurs supplémentaires sont importants lorsqu'ils modifient les équipements qui reçoivent de l'attention et le moment où ils sont entretenus.



Par modèle de déploiement :
l'échelle du cloud soutient l'expansion hybrideLe cloud représentait une part de marché de la transformation numérique (DX) de 62,93 % en 2026, ce qui en fait le segment le plus important. En 2025, 52,74 % des entreprises de l'UE comptant au moins 10 employés ou travailleurs indépendants utilisaient des services de cloud computing payants. Cette base d'acheteurs substantielle soutient le cloud comme voie établie pour fournir des capacités numériques supplémentaires aux utilisateurs en entreprise. La même lecture laisse près de la moitié des entreprises de l'UE interrogées comptant au moins 10 employés ou travailleurs indépendants en dehors de l'utilisation payante du cloud en 2025, marquant une ouverture pour les primo-acheteurs au sein du segment le plus important.
Le modèle hybride devrait être le segment à la croissance la plus rapide, avec un CAGR de 23 % de 2027 à 2032. L'enquête hivernale 2025 de Flexera auprès de 753 professionnels techniques et dirigeants exécutifs dans le monde a révélé que 73 % des organisations interrogées utilisaient un modèle de cloud hybride, en hausse de 3 points de pourcentage d'une année sur l'autre. Le déploiement sur site a un rôle distinct, l'enquête 2026 de l'Uptime Institute décrivant les centres de données d'entreprise comme centraux dans les stratégies informatiques hybrides des entreprises. Ensemble, ces résultats soutiennent une opportunité de mise en œuvre couvrant plus d'un environnement d'exploitation. Le maintien de l'infrastructure d'entreprise laisse par conséquent l'acheteur exploiter cet environnement après l'ajout de services cloud, limitant la quantité de travail opérationnel interne qu'une expansion cloud peut supprimer.

Par taille d'organisation :
l'adoption en entreprise crée une capacité d'expansionLes grandes entreprises constituaient le segment le plus important avec une part de 72,29 % en 2026 et devraient être le segment à la croissance la plus rapide, avec un CAGR de 22,9 % de 2027 à 2032. Parmi les grandes entreprises de l'UE, 84,67 % ont déclaré avoir acheté des services de cloud computing payants en 2025, en hausse de 6,9 points de pourcentage par rapport à 2023. En 2025, 89 % des grandes entreprises de l'UE comptant au moins 250 employés ou travailleurs indépendants utilisaient des applications de planification des ressources d'entreprise et 69 % utilisaient des logiciels de veille stratégique. Une participation plus faible à la veille stratégique laisse une ouverture de première utilisation plus distincte dans l'analytique que dans les applications de planification, précisant où les fournisseurs peuvent rechercher des utilisateurs en entreprise supplémentaires.
Les petites et moyennes entreprises (PME) comptant entre 10 et 249 personnes employées ont enregistré un taux d'achat cloud de 52 % dans l'enquête 2025 d'Eurostat sur les entreprises de l'UE. Dans la même enquête, 71 % des PME ont atteint au moins une intensité numérique de base, définie comme l'utilisation d'au moins 4 des 12 technologies sélectionnées. Ces mesures décrivent un groupe disposant d'une base numérique établie et d'une adoption incomplète de services particuliers. Les mises en œuvre packagées peuvent répondre à cette ouverture en étendant un processus métier défini à la fois, avec un lien clair avec les outils que l'acheteur utilise déjà. Les fournisseurs pour PME peuvent par conséquent distinguer les primo-acheteurs cloud des entreprises étendant un service existant, offrant à ces groupes différents points d'entrée dans une offre packagée.
Par secteur vertical :
l'échelle bancaire rencontre l'interopérabilité des soins de santéLe BFSI était le plus grand segment vertical avec une part de 23,42 % en 2026. La plateforme bancaire grand public de Bank of America a enregistré 4,3 milliards de connexions numériques au premier trimestre 2026. Cette mesure comptabilise les sessions bancaires sur ordinateur de bureau et mobile sur la plateforme grand public, illustrant le volume de service récurrent au sein du plus grand segment vertical. Les connexions sur cette plateforme sont passées de 4 milliards au premier trimestre 2025 à 4,3 milliards au premier trimestre 2026, montrant une croissance du volume de sessions sur le canal grand public de la banque.
La santé et les sciences de la vie devrait être le segment à la croissance la plus rapide, avec un CAGR de 22,2 % de 2027 à 2032. En 2025, 76 % des hôpitaux américains de soins aigus non fédéraux participaient aux 4 domaines d'échange d'informations de santé mesurés, contre 70 % en 2023. Ces domaines couvrent l'envoi, la réception, la recherche et l'intégration des informations de santé. Les taux d'envoi, de réception et de recherche ont augmenté de 2023 à 2025, tandis que l'intégration est restée stable. Ce progrès inégal fait de l'intégration des dossiers de synthèse des soins reçus dans les systèmes hospitaliers une cible d'expansion plus spécifique que l'ajout d'un autre canal de transmission.
Analyse géographique
Marché de la Transformation Numérique (DX) en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la transformation numérique (DX) de 31,95 % en 2026, ce qui en fait la plus grande géographie. L'enquête 2026 de KPMG a révélé que les organisations américaines investissaient en moyenne 190 millions USD par an dans la technologie numérique. Un tel investissement annuel peut soutenir des programmes substantiels combinant achats technologiques, mise en œuvre et livraison coordonnée dans l'environnement opérationnel d'un acheteur, créant un rôle commercial pour les fournisseurs capables d'assumer des responsabilités de livraison claires. La même enquête a établi la moyenne annuelle mondiale à 174 millions USD, plaçant les organisations américaines interrogées au-dessus de leurs homologues mondiaux en termes d'investissement par organisation.
Marché de la Transformation Numérique (DX) en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 22,5 % de 2027 à 2032. Dans l'enquête 2025 de la Singapore Business Federation auprès de 553 entreprises, 4 répondants sur 5 avaient entrepris une forme de transformation numérique. L'échantillon couvrait les secteurs clés, reflétait largement l'adhésion à la fédération et était pondéré en faveur des PME. Les répondants ont identifié l'IA, l'automatisation et la cybersécurité parmi leurs principales préoccupations pour les 12 mois suivants. Une demande supplémentaire au sein de cette base d'entreprises singapouriennes engagées peut donc provenir de l'extension des travaux numériques existants vers ces priorités, liant des projets supplémentaires à des besoins opérationnels spécifiques.
En Amérique du Sud, le gouvernement de l'État brésilien du Piauí gérait des portails répertoriant 577 services numériques aux citoyens Gov.pi Cidadão et 313 services au secteur productif Gov.pi Empresas en juin 2026, offrant aux fournisseurs un acheteur public. En Europe, ABRO 2026 fixe des exigences d'assurance pour les contrats cloud du gouvernement central néerlandais et de la police impliquant un risque de sécurité nationale au niveau TBB 4 / Confidentiel Départemental. Les fournisseurs cloud doivent fournir des rapports SOC 2 Type 2 à périmètre complet NBIV couvrant tous les critères de services de confiance ou des rapports d'assurance équivalents approuvés par NBIV, maintenus tout au long du contrat. Au Moyen-Orient et en Afrique, Abou Dhabi a signalé 3,8 millions d'utilisateurs TAMM et plus de 1,9 million de cas cumulés traités via l'IA conversationnelle en janvier 2026. Étant donné que TAMM comptabilise les cas traités via l'IA conversationnelle plutôt que les conversations, les résultats lient la technologie aux demandes de service accomplies, plaçant le travail des fournisseurs dans les processus de back-office qui finalisent chaque demande.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées porte sur les fournisseurs de services cloud et d'IA en entreprise traitant des données personnelles. La comparaison pour les États-Unis se concentre sur les exigences de la Californie pour les entreprises concernées. Les principales différences commerciales portent sur quel acteur supporte une obligation, quand la conformité commence et comment le traitement transfrontalier est autorisé. Ces différences déterminent comment un fournisseur peut connecter les contrôles techniques aux propres responsabilités de conformité du client.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Inde | Brésil |
|---|---|---|---|---|
| Autorité principale | Agence californienne de protection de la vie privée | Autorités fédérales et étatiques de protection de la vie privée ; Bundesnetzagentur et autres autorités compétentes en matière d'IA | Conseil de protection des données de l'Inde, établi le 13 novembre 2025 | Autorité nationale de protection des données (ANPD) |
| Instruments clés ou orientation | Réglementations de la loi californienne sur la protection de la vie privée des consommateurs (CCPA) en vigueur le 1er janvier 2026, avec conformité progressive | Loi nationale de mise en œuvre de la loi sur l'IA en vigueur le 29 juillet 2026 ; supervision fédérale/étatique de la vie privée | Loi sur la protection des données personnelles numériques de 2023 et règlements de 2025, avec entrée en vigueur progressive | Résolution n° 19/2024 sur les transferts internationaux de données personnelles et Résolution d'adéquation UE n° 32/2026 |
| Effet commercial | Évaluations des risques concernées à partir de janvier 2026 ; exigences relatives aux technologies de prise de décision automatisée pour les décisions importantes à partir de janvier 2027 | Obligations de transparence applicables à partir d'août 2026 ; règles sur les risques élevés de l'Annexe III à partir du 2 décembre 2027 et règles sur les risques élevés des produits réglementés à partir du 2 août 2028 | Garanties de la règle 6 pour les données personnelles détenues ou contrôlées par les fiduciaires de données, y compris le travail des sous-traitants en leur nom, prévu le 13 mai 2027 | Adéquation UE sauf transferts exclusifs de sécurité publique, défense, sécurité d'État et justice pénale ; garanties contractuelles ou d'entreprise applicables ailleurs |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||
Les travaux d'évaluation de la Californie et les règles sur les décisions importantes de janvier 2027 augmentent le soutien à la conformité nécessaire lorsque les fournisseurs servent des entreprises concernées. L'Allemagne combine une supervision divisée de la vie privée avec une application progressive de l'IA, rendant l'identification du superviseur et la classification du système importantes avant que les obligations ultérieures de risque élevé ne s'appliquent. Le Conseil établi de l'Inde et les garanties fiduciaires prévues pour mai 2027 offrent une fenêtre de préparation avant que ces contrôles ne s'appliquent aux données personnelles traitées pour le compte du fiduciaire. L'attractivité plus élevée du Brésil reflète la voie d'adéquation de janvier 2026 pour les transferts UE concernés, tandis que son mécanisme en vigueur, la surveillance continue et la réévaluation dans les 4 ans soutiennent la continuité de ces conditions de transfert.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les fournisseurs génèrent des revenus depuis l'approvisionnement en infrastructure jusqu'aux logiciels, à la mise en œuvre et à l'exploitation continue. AWS (Amazon) fournit des ressources informatiques à la demande sur la base d'un paiement à l'utilisation, liant les revenus d'infrastructure à l'utilisation des services. La mise en œuvre crée une tâche commerciale distincte car la disponibilité de la plateforme doit être convertie en un processus métier opérationnel. La chaîne résultante offre à la fois des revenus de livraison initiale et un rôle continu pour les fournisseurs responsables de l'exploitation de l'environnement finalisé.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en ressources cloud | Fournisseurs d'infrastructure cloud tels qu'AWS (Amazon) | Frais de service cloud basés sur l'utilisation | Allocation de capacité inadaptée à la demande de charge de travail | Mesurer l'utilisation et ajuster les ressources allouées |
| Fourniture de logiciels industriels et d'automatisation | Fournisseurs de logiciels industriels et d'automatisation tels que Siemens | Ventes de logiciels et d'automatisation | Adéquation entre les modèles logiciels et les processus d'usine | Valider les exigences opérationnelles avant la configuration |
| Mise en œuvre et intégration des systèmes | Intégrateurs de systèmes tels qu'Accenture ; partenariats de migration cloud tels qu'AWS (Amazon) avec DXC | Frais de mise en œuvre et d'intégration | Dépendances entre les plateformes et les flux de travail métier | Tester les interfaces et séquencer les migrations dépendantes |
| Infrastructure et applications gérées | Fournisseurs de services gérés tels qu'Accenture | Frais de gestion d'infrastructure et d'applications | Perte de connaissance opérationnelle lors du transfert de projet | Maintenir la propriété du service et la documentation dans l'exploitation |
| Source: Mordor Intelligence | ||||
La capture de valeur peut se poursuivre après la mise en œuvre car l'exploitation de l'environnement est une responsabilité de service distincte. Accenture gère l'infrastructure et les applications grâce à une surveillance continue, une optimisation et une résolution des problèmes dans des environnements cloud publics, privés et hybrides. Le maintien des connaissances lors du transfert peut réduire la nécessité de reconstruire les dépendances des applications en cas de problèmes. Cela fait du transfert lui-même une partie de la proposition de service, car la documentation des dépendances préserve ce que le client paie l'opérateur pour gérer.
Paysage concurrentiel
Concentration du Marché
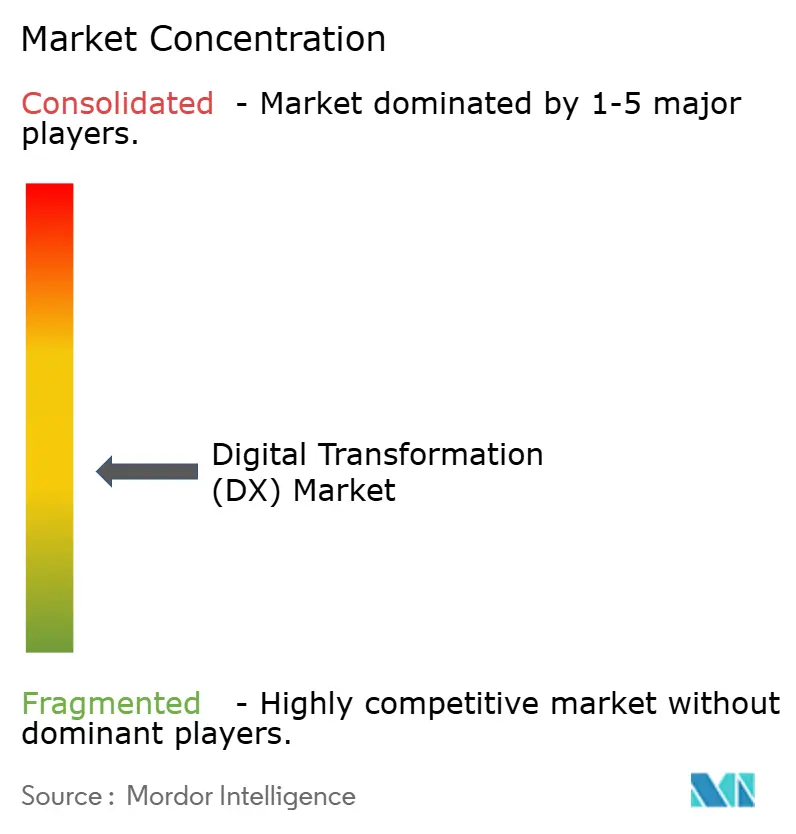
La concurrence est répartie entre les prestataires de services et les plateformes technologiques, avec des participants majeurs incluant Accenture, Google (Alphabet), Siemens, IBM et Microsoft. Les services de conseil et de mise en œuvre sont en concurrence aux côtés des plateformes cloud et d'IA en entreprise et des logiciels industriels, créant plusieurs voies vers le même acheteur de transformation. En décembre 2025, Accenture et OpenAI ont annoncé une collaboration pour introduire l'IA agentique dans les flux de travail d'entreprise. L'accord comprenait un programme d'adoption client et des plans pour équiper des dizaines de milliers de professionnels d'Accenture avec ChatGPT Enterprise. Ce couplage peut transformer la familiarité de la main-d'œuvre avec la technologie en une capacité de livraison client reproductible, faisant de la préparation professionnelle un atout concurrentiel.
La fabrication crée un test concurrentiel distinct car la transformation en entreprise doit connecter les informations de production aux systèmes métier qui agissent sur elles. En septembre 2025, Siemens et Snowflake ont annoncé une collaboration mondiale reliant les données opérationnelles de l'atelier via Siemens Industrial Edge aux données informatiques dans Snowflake AI Data Cloud. L'architecture annoncée associait la connectivité de périphérie et le prétraitement des données de Siemens, y compris les modèles travaillant avec l'automatisation de la production, à la plateforme de données cloud de Snowflake pour l'analytique. Les fabricants peuvent ainsi répartir le travail entre le traitement à proximité de l'automatisation de la production et l'analyse à l'aide des données cloud, faisant de l'emplacement de chaque décision une partie du choix du fournisseur.
L'expansion du portefeuille d'IBM couvre les contrôles d'infrastructure et les données fournies aux applications d'IA. Son acquisition de HashiCorp en février 2025 a ajouté Terraform et Vault pour l'automatisation des infrastructures et la sécurité, tandis que son acquisition de Confluent a été finalisée en mars 2026. IBM a décrit des intégrations immédiates de Confluent avec watsonx.data, IBM Z, IBM MQ et IBM webMethods Hybrid Integration pour la diffusion en temps réel, l'analytique et l'automatisation. Ces liens peuvent aider les entreprises à alimenter les événements opérationnels dans les flux de travail d'IA tout en conservant les systèmes de transaction. La combinaison de ces voies avec l'automatisation des infrastructures offre aux acheteurs une alternative plus large à l'assemblage de fournisseurs de données et de déploiement distincts.
Leaders du secteur de la transformation numérique (DX)
-
Accenture
-
Google (Alphabet)
-
Siemens
-
IBM
-
Microsoft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Transformation Numérique (DX) Entreprises couvertes dans ce rapport
- Accenture
- Microsoft
- IBM
- Google (Alphabet)
- AWS (Amazon)
- SAP
- Oracle
- Adobe
- Salesforce
- Cisco Systems
- Dell Technologies
- Siemens
- Hewlett Packard Enterprise
- Cognex
- Apple
- ServiceNow
- Infosys
- Capgemini
- Wipro
- Schneider Electric
- Honeywell
- Hitachi
- Fujitsu
- Huawei
Opportunités clés pour les acteurs du marché
Les opportunités comparent les voies d'accès au développement de plateformes énergétiques, aux opérations d'infrastructure gouvernées et à la mise en œuvre du cloud souverain. Le système d'administration des ressources informatiques du Brésil (SISP) et le plan de cloud souverain du Portugal connectent la modernisation du secteur public aux exigences de gouvernance ou de qualification. Ces conditions font de la traduction des politiques en exigences de systèmes et de services implémentables une tâche commercialement pertinente. L'appel à propositions européen pour la plateforme énergétique offre une voie distincte par le développement de propositions pour un futur projet pilote.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Développement de plateformes énergétiques pilotées par l'IA | L'appel à propositions pilotes de l'UE a été ouvert le 20 octobre 2026 ; date limite le 16 février 2027 | Développeurs de plateformes de systèmes énergétiques et participants du secteur de l'énergie | Développer une proposition reliant la capacité d'IA à un besoin opérationnel du système énergétique | Démontrer l'adéquation technique et opérationnelle pour un projet pilote à grande échelle | Fournisseurs cloud tels qu'AWS (Amazon), sous réserve d'éligibilité à l'appel |
| Gouvernance de l'IA dans les opérations d'infrastructure | Le modèle mis à jour du Brésil est entré en vigueur le 1er septembre 2026 pour 250 organisations SISP | Organisations du secteur public SISP et contractants des opérations d'infrastructure | Intégrer les contrôles d'utilisation de l'IA spécifiés dans les termes de référence ou la politique de gouvernance de l'IA de l'agence citée | Convertir les règles de l'agence en contrôles de service exécutoires | Intégrateurs tels qu'Accenture, sous réserve des exigences d'approvisionnement |
| Préparation et migration vers le cloud souverain | Le plan 2026-2027 du Portugal prévoit la qualification des processus et des accords-cadres cloud planifiés | Administration publique portugaise | Qualifier les processus et les données avant de concevoir une séquence de migration conforme | Satisfaire aux exigences de souveraineté, de sécurité et de résilience spécifiques aux processus | Fournisseurs cloud répondant aux exigences ; intégrateurs tels qu'Accenture, sous réserve de qualification |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la mise en œuvre qui rend opérationnelles les exigences de gouvernance du secteur public. Un fournisseur peut créer de la valeur en transformant les contrôles requis d'un acheteur public en une conception de service déployable avant d'entreprendre une migration plus large. Une conception de service prête pour la gouvernance peut devenir la base de la proposition d'un fournisseur, reliant l'offre de mise en œuvre aux exigences contractuelles déclarées de l'acheteur.
Développements industriels récents dans Marché de la Transformation Numérique (DX)
- Sep 2026 : Le modèle de contractualisation des opérations d'infrastructure mis à jour du Brésil est entré en vigueur pour 250 organisations SISP, exigeant des règles d'utilisation de l'IA dans les termes de référence ou une politique de gouvernance de l'IA de l'agence identifiée dans la sollicitation.
- Mai 2026 : EY et Microsoft ont annoncé un investissement de plus de 1 milliard USD sur 5 ans dans une initiative associant les praticiens d'EY aux ingénieurs déployés en avant de Microsoft pour aider les entreprises clientes à faire évoluer l'IA en entreprise.
- Mai 2026 : SAP a lancé SAP Business AI Platform, un environnement unifié pour la création, le déploiement et la gouvernance de l'IA en entreprise ancrée dans le contexte métier.
Marché de la Transformation Numérique (DX) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la transformation numérique (DX) mesure les dépenses annuelles mondiales des entreprises et du secteur public en technologies et services connexes qui modernisent les processus, les expériences clients et les opérations informatiques par le biais du changement numérique. La valeur représente la dépense totale annuelle des acheteurs pour ces achats.
Exclusions du périmètre : les gadgets destinés uniquement aux consommateurs achetés en dehors d'un programme de transformation numérique d'entreprise et les déploiements de réseaux de télécommunications autonomes achetés en dehors d'un programme de transformation numérique d'entreprise sont exclus.
Aperçu de la segmentation
- Par technologie
- IA et ML
- Réalité étendue (RV/RA)
- Internet des objets (IoT)
- Robotique industrielle
- Blockchain
- Jumeau numérique
- Fabrication additive / Impression 3D industrielle
- Calcul en périphérie
- Autres
- Par modèle de déploiement
- Cloud
- Sur site
- Hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'activité
- BFSI
- Santé et sciences de la vie
- Fabrication et industrie
- Commerce de détail et commerce électronique
- Énergie et services publics
- Automobile et transport
- Gouvernement et secteur public
- Autres (médias, éducation, etc.)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les statistiques d'entreprise d'Eurostat, les rapports de suivi des progrès numériques de la Banque mondiale, le Rapport sur l'économie numérique de la Conférence des Nations Unies sur le commerce et le développement, et les indicateurs de connectivité de l'Union internationale des télécommunications fournissent des preuves illustratives sur l'utilisation des technologies, les services numériques, la connectivité et les conditions d'adoption. Ces sources aident les analystes à vérifier si les tendances de dépenses signalées s'alignent sur les évolutions du cloud, de l'IA, des opérations connectées et de la numérisation des entreprises dans les régions et les secteurs.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les avis de marchés publics et la presse économique réputée ajoutent du contexte sur les offres des fournisseurs, les programmes clients, les structures contractuelles et les évolutions de la demande signalée, chaque élément étant vérifié par rapport à la limite de dépenses des acheteurs définie. Étant donné que les dépôts d'entreprises peuvent combiner les ventes de transformation avec d'autres lignes d'activité, les analystes isolent les informations pertinentes avant de les utiliser comme recoupements. Lorsque les statistiques d'adoption en entreprise diffèrent dans leur définition ou leur couverture d'enquête, les analystes comparent le libellé des questions et la population avant de les utiliser comme indicateurs de demande. Les sources nommées ne sont pas exhaustives et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées cibleraient les acheteurs de technologies en entreprise, les responsables numériques du secteur public, les fournisseurs de technologies et de services, et les responsables fonctionnels dans les principaux secteurs et régions. Leurs témoignages seraient utilisés pour vérifier les interprétations des sources secondaires concernant les dépenses des acheteurs, les modèles de déploiement, les parts de segment et les moteurs des prévisions, les définitions contradictoires étant réconciliées avec la limite de transaction définie. Lorsque la couverture des sources est mince, les analystes documenteraient l'écart, compareraient les indicateurs adjacents et triangulariseraient l'estimation à l'aide de preuves indépendantes de demande et d'offre avant d'intégrer une hypothèse dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
L'estimation est construite de haut en bas à partir des dépenses annuelles mondiales des acheteurs en technologies de transformation et services connexes, puis vérifiée sélectivement par rapport aux agrégats de revenus des fournisseurs, aux preuves des canaux et aux prix de vente moyens échantillonnés multipliés par les volumes de déploiement. Les analystes utilisent les budgets informatiques des entreprises et du secteur public, l'adoption du cloud et de l'IA, les tendances des revenus des technologies et des services, ainsi que les tendances d'investissement sectorielles et régionales pour dimensionner le total et construire des parts pour la technologie, le déploiement, la taille de l'organisation, le secteur vertical et la géographie à partir de la contribution de chaque groupe aux dépenses dans le périmètre. Une régression multivariée relie ces indicateurs de demande et d'offre aux dépenses dans le temps, tandis que l'analyse de scénarios ajuste la trajectoire prévisionnelle pour l'investissement axé sur le cloud en premier lieu, l'intégration de l'IA, les cas d'usage 5G, les contraintes héritées et la disponibilité des compétences. Les analystes comparent les prévisions pour chaque variable avec les preuves des acheteurs et des fournisseurs, réexaminent les hypothèses lorsque les indicateurs divergent et utilisent le proxy régional, sectoriel ou fournisseur fiable le plus proche lorsque des observations directes sont manquantes, en enregistrant l'ajustement et son effet sur l'estimation.
Cycle de validation et de mise à jour des données
Les analystes triangularisent l'estimation par rapport aux informations indépendantes des entreprises, aux statistiques publiques, aux indicateurs d'adoption et aux preuves des fournisseurs ou des canaux, puis examinent les anomalies et les écarts importants par rapport aux périodes précédentes ou aux indicateurs connexes avant validation. Un second analyste examine la limite, les calculs, les parts de segment et les hypothèses de prévision, avec un examen supplémentaire résolvant les différences signalées. Un nouveau contact est déclenché lorsqu'une source d'entretien modifie une donnée importante ou lorsque de nouvelles preuves contredisent une interprétation antérieure. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement important modifie les dépenses ou l'adoption, et vérifié à nouveau par rapport aux sources actuelles immédiatement avant la livraison.
Comparaison de la taille du marché de la Transformation Numérique de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la transformation numérique (DX) mesure les dépenses annuelles mondiales des entreprises et du secteur public en technologies et services connexes qui modernisent les processus, les expériences clients et les opérations informatiques par le biais du changement numérique.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes comparent les prévisions pour chaque variable avec les preuves des acheteurs et des fournisseurs, réexaminent les hypothèses lorsque les indicateurs divergent et utilisent le proxy régional, sectoriel ou fournisseur fiable le plus proche lorsque des observations directes sont manquantes, en enregistrant l'ajustement et son effet sur l'estimation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,44 billions USD (2027) | |
| Consultance mondiale A | 1,11 billion USD (2025) | À sa base de 2025, cette estimation est inférieure de 54,5 % à la valeur 2027 de ce rapport de 2,44 billions USD, 2 ans plus tard. Sa prévision publiée utilise un taux de croissance annuel déclaré inférieur à celui du rapport, maintenant son total mesuré antérieur sur une trajectoire plus basse. |
| Analyste sectoriel B | 640 milliards USD (2029) | À sa base de 2029, cette estimation est inférieure de 73,8 % à la valeur 2027 de ce rapport de 2,44 billions USD, 2 ans plus tôt. Le total publié couvre uniquement les logiciels de transformation numérique, tandis que la mesure plus large des dépenses de transformation numérique inclut également le matériel et les services. |
Les analystes de Mordor Intelligence triangularisent l'estimation par rapport aux informations indépendantes des entreprises, aux statistiques publiques, aux indicateurs d'adoption et aux preuves des fournisseurs ou des canaux, puis examinent les anomalies et les écarts importants par rapport aux périodes précédentes ou aux indicateurs connexes avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la Transformation Numérique (DX) et ses perspectives de croissance ?
La taille est projetée à 2,44 billions USD en 2027 et 6,55 billions USD d'ici 2032, avec un CAGR de 21,85 % de 2027 à 2032.
Quelles forces stimulent la transformation numérique en entreprise ?
L'expansion du cloud et une intégration plus large de l'IA soutiennent la demande. L'enquête 2026 de McKinsey a signalé un déploiement de l'IA à l'échelle de l'entreprise dans 44 % des organisations.
Quel segment technologique mène les dépenses de transformation ?
L'IA et le ML ont mené avec une part de 28,5 % en 2026 et devraient croître à un CAGR de 24,3 % de 2027 à 2032.
Quelles entreprises sont les principaux fournisseurs de transformation ?
Les principaux fournisseurs comprennent Accenture, Google (Alphabet), Siemens, IBM et Microsoft.
Quelles contraintes peuvent ralentir le déploiement numérique en entreprise ?
Les systèmes hérités et l'accessibilité financière des effectifs en cybersécurité peuvent contraindre le déploiement. Dans l'enquête 2025 d'ISC2, 29 % des répondants ont déclaré que leurs organisations ne pouvaient pas se permettre d'embaucher du personnel en cybersécurité disposant des compétences dont elles avaient besoin.
Quelle région devrait connaître la croissance la plus rapide dans la transformation numérique ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 22,5 % de 2027 à 2032. L'Amérique du Nord a mené avec une part de 31,95 % en 2026.