
Taille et parts du marché de la transformation des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 22.94 Milliards de dollars |
| Taille du Marché (2031) | 34.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.78 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la transformation des centres de données par Mordor Intelligence
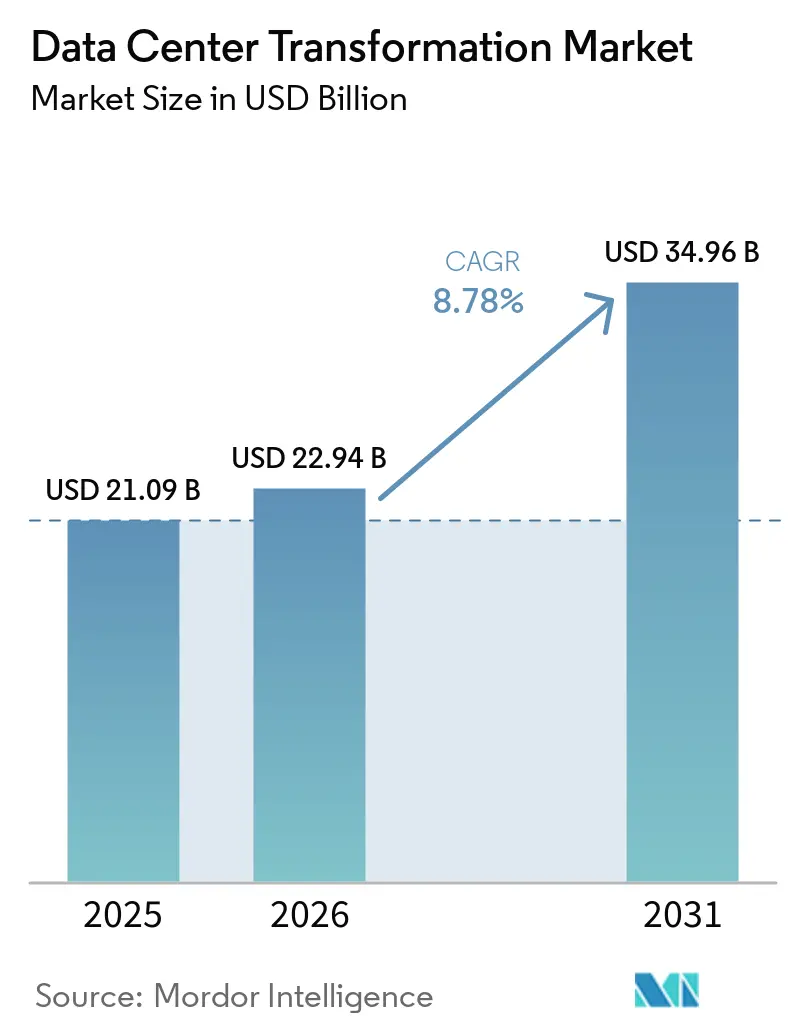
La taille du marché de la transformation des centres de données en 2026 est estimée à 22,94 milliards USD, en croissance par rapport à la valeur de 2025 de 21,09 milliards USD, avec des projections pour 2031 affichant 34,96 milliards USD, progressant à un CAGR de 8,78 % sur la période 2026-2031. L'intensification des charges de travail liées à l'intelligence artificielle (IA), l'escalade des densités de puissance en rack et l'adoption croissante des centres de données définis par logiciel élargissent la demande de services de modernisation dans les domaines de la consolidation, de l'optimisation, de l'automatisation et de la migration. Les entreprises passent du refroidissement par air conventionnel aux technologies liquides, les densités de puissance pour l'IA évoluant de 5 à 10 kW par rack vers 40 à 140 kW. Les principes de conception cloud-native pénètrent les sites de colocation, tandis que les opérateurs hyperscale accélèrent les nœuds de périphérie pour prendre en charge les applications sensibles à la latence. Les flux de capitaux des investisseurs institutionnels et les financements liés à la durabilité compriment les délais de construction des installations de niveau 3 et de niveau 4. L'Asie-Pacifique avance rapidement sur les ajouts de capacité, tandis que l'Amérique du Nord conserve des avantages de précurseur dans les partenariats d'infrastructure IA et l'approvisionnement en énergie renouvelable.
Principaux enseignements du rapport
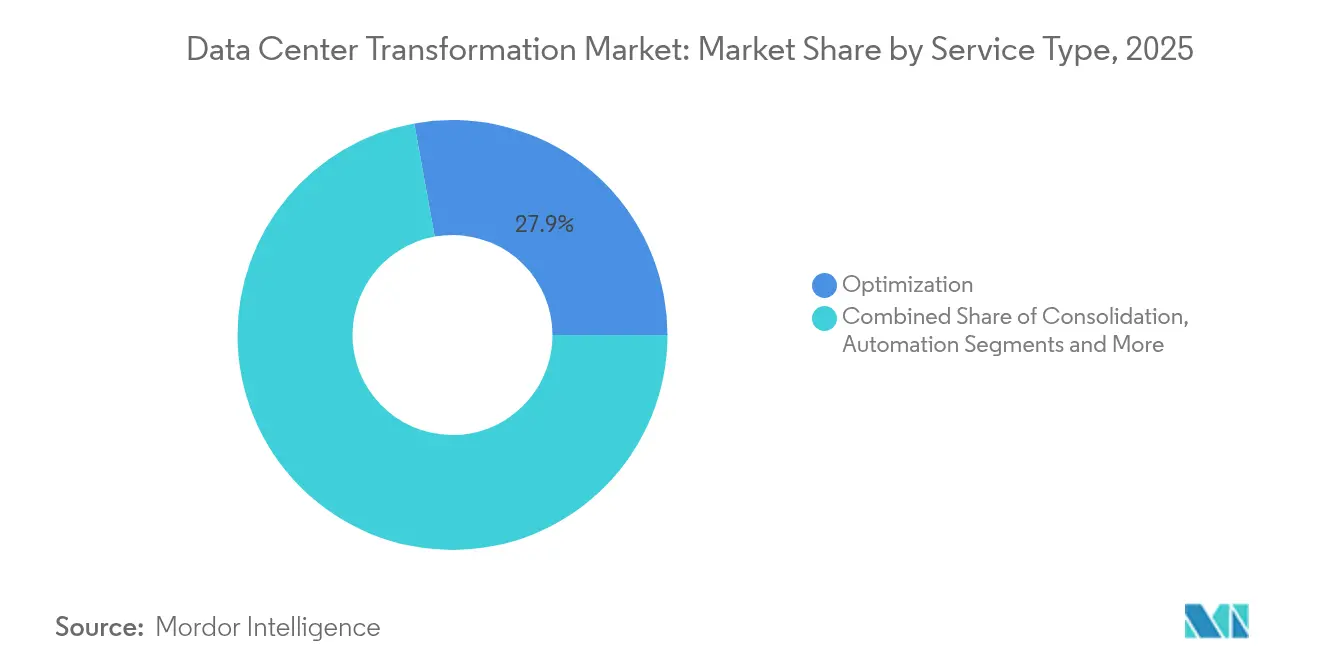
- Par type de service, l'optimisation a dominé avec une part de revenus de 27,85 % en 2025, tandis que l'automatisation devrait se développer à un TCAC de 10,7 % jusqu'en 2031.
- Par niveau de centre de données, le Tier 3 représentait 50,95 % du marché en 2025 ; le Tier 4 devrait connaître la croissance la plus rapide avec un TCAC de 11,6 % jusqu'en 2031.
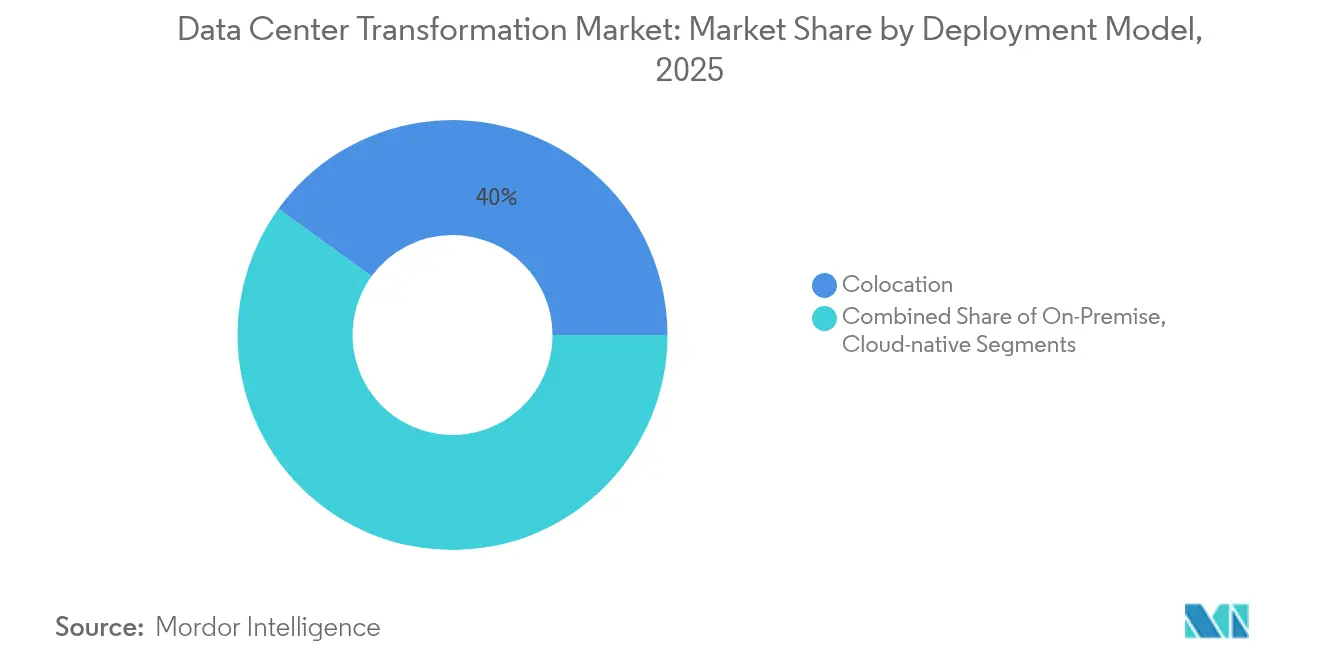
- Par modèle de déploiement, la colocation détenait 40,02 % des parts du marché de la transformation des centres de données en 2025, tandis que les solutions natives du cloud devraient progresser à un TCAC de 12,4 %.
- Par utilisateur final, l'informatique et les télécommunications représentaient 34,25 % des parts en 2025 ; le commerce de détail et le commerce électronique sont en voie d'atteindre un TCAC de 12,6 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé le leadership avec 37,10 % des parts en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 11,9 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de la transformation des centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Nécessité de réduire les coûts et d'améliorer l'efficacité | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Adoption rapide des architectures cloud et cloud hybride | +2.1% | Amérique du Nord et UE, cœur de l'APAC | Moyen terme (2-4 ans) |
| Volumes de transactions de commerce électronique en forte hausse | +1.4% | Mondial avec des gains précoces en APAC et en Amérique du Nord | Court terme (≤ 2 ans) |
| Prolifération de l'informatique en périphérie | +1.6% | Cœur de l'APAC, débordement vers le MEA | Moyen terme (2-4 ans) |
| Optimisation de l'infrastructure pilotée par l'IA | +1.9% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Demande de conception de centres de données prêts pour l'informatique quantique | +0.7% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Nécessité de réduire les coûts et d'améliorer l'efficacité
La réduction du coût total de possession propulse les projets de modernisation qui consolident les serveurs, virtualisent le stockage et optimisent les systèmes de refroidissement. Capital Bank of Jordan a réduit le temps de migration des données de 95 % grâce à IBM Cloud Pak for Data, libérant ainsi le personnel pour des tâches à plus haute valeur ajoutée.[1]IBM, "Capital Bank of Jordan Accelerates Data Migration with IBM Cloud Pak," ibm.com Salling Group a réalisé des économies annuelles substantielles en consolidant son infrastructure tout en continuant à traiter un volume important de transactions de vente au détail quotidiennes, illustrant comment l'efficacité opérationnelle peut coexister avec des gains de performance. La hausse des prix de l'électricité et les mandats de durabilité intensifient l'accent mis sur l'efficacité énergétique, les centres de données représentant une part significative de la demande mondiale en énergie. Les opérateurs évaluent désormais leurs conceptions par rapport à des objectifs stricts d'efficacité d'utilisation de l'énergie (PUE), favorisant l'adoption de refroidisseurs avancés et d'échangeurs de chaleur à porte arrière. Dans toutes les régions, les équipes financières lient de plus en plus l'approbation des projets à des réductions vérifiables de la consommation d'énergie et des frais généraux de main-d'œuvre.
Adoption rapide des architectures cloud et cloud hybride
Les organisations équilibrent agilité et gouvernance en répartissant les charges de travail entre les clouds publics, les clusters sur site et les suites de colocation. Bank of Ayudhya a migré ses systèmes centraux vers une infrastructure hybride Amazon Web Services, améliorant l'observabilité et la sécurité tout en automatisant les pipelines de déploiement.[2] Kyndryl, "Bank of Ayudhya Cloud Migration Case Study," kyndryl.com Au Royaume-Uni, le NHS a mis hors service des salles héritées après avoir transféré les dossiers et les analyses vers une infrastructure cloud, réduisant les coûts fixes et l'empreinte carbone. Le marché des centres de données définis par logiciel devrait se développer de manière significative au cours de la période de prévision, soulignant comment l'automatisation basée sur des politiques et la micro-segmentation sous-tendent les stratégies hybrides. À mesure que les exigences d'inférence IA critiques en termes de latence augmentent, les entreprises adoptent le cloud bursting pour déployer des clusters GPU tout en conservant les bases de données sensibles dans des installations de confiance. Par conséquent, les fournisseurs de services mettent l'accent sur les structures de connexion directe et les liaisons inter-régions à faible latence.
Optimisation de l'infrastructure pilotée par l'IA
L'intelligence artificielle transforme les opérations des centres de données grâce à la maintenance prédictive, à l'allocation automatisée des ressources et à la gestion intelligente du refroidissement, offrant des améliorations opérationnelles mesurables. L'optimisation par l'IA peut améliorer l'utilisation des serveurs jusqu'à 30 % et réduire les temps d'arrêt grâce à la maintenance prédictive, avec 40 % de l'infrastructure des centres de données qui devrait être gérée par l'IA d'ici 2024. Vertiv a annoncé de solides résultats pour le premier trimestre 2025 avec un chiffre d'affaires de 2,04 milliards USD, une augmentation de 25 % portée par la demande en infrastructure IA, soulignant la mise à l'échelle accélérée des déploiements IA dans les centres de données.[3]Equinix, "Equinix Reports First-Quarter 2025 Results," equinix.com La puce quantique Willow de Google représente la convergence de l'IA et de l'informatique quantique dans les centres de données, révolutionnant potentiellement les capacités de calcul et les exigences en matière d'infrastructure. ServerLift. La transformation s'étend aux systèmes de refroidissement, où l'optimisation pilotée par l'IA permet aux centres de données d'atteindre des ratios d'efficacité d'utilisation de l'énergie (PUE) aussi bas que 1,02, améliorant considérablement l'efficacité énergétique.
Prolifération de l'informatique en périphérie
Le déploiement de l'informatique en périphérie s'accélère pour prendre en charge les applications à faible latence, porté par les exigences de l'IoT et de l'IA générative. Les exigences de faible latence représentent une part significative des déploiements en périphérie, tandis que les préoccupations relatives à la sécurité des données représentent une part substantielle des implémentations. Vapor IO et NVIDIA ont lancé une solution IA-RAN 5G privée à Las Vegas, utilisant la technologie NVIDIA AI Aerial pour optimiser les performances en temps réel à travers la ville, avec des plans d'intégration de vastes réseaux de caméras. La croissance de l'informatique en périphérie est particulièrement prononcée en Asie-Pacifique et dans la région MENA, où la modernisation des infrastructures de télécommunications s'aligne sur les initiatives de villes intelligentes. La technologie permet le traitement des données en temps réel pour les véhicules autonomes, la réalité augmentée et les applications IoT industrielles, nécessitant des architectures informatiques distribuées qui complètent les centres de données centralisés traditionnels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX élevé et incertitude sur le retour sur investissement | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Complexité de la sécurité et de la conformité réglementaire | -0.9% | Mondial avec un impact accru dans l'UE | Moyen terme (2-4 ans) |
| Pénurie de compétences en automatisation SDDC | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Dépendance aux fournisseurs historiques et risque de migration | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé et incertitude sur le retour sur investissement
La construction de salles prêtes pour l'IA avec refroidissement liquide, des sous-stations de 100 MW et des routes de fibre redondantes peut dépasser 15 000 USD par téraoctet de données migrées, doublant les coûts d'acquisition de stockage une fois la main-d'œuvre et les temps d'arrêt inclus. Les délais de livraison pour les appareillages de commutation et les générateurs s'étendent désormais à 6-12 mois, obligeant les acheteurs à figer les conceptions bien avant que la demande ne se concrétise. Les pénuries de puces et la concurrence intense pour les GPU augmentent le risque de prix, compliquant les projections de rentabilité. Les structures de financement comportent de plus en plus des prêts liés à la durabilité exigeant des objectifs de réduction des gaz à effet de serre, ajoutant des coûts de conformité. Face à la hausse des taux d'intérêt, les opérateurs plus petits peinent à financer les rénovations de sites existants, ralentissant les ajouts de capacité en dehors des métropoles de niveau 1.
Complexité de la sécurité et de la conformité réglementaire
Les juridictions renforcent les règles sur la cyber-résilience, la souveraineté des données et le reporting énergétique. La directive européenne sur l'efficacité énergétique oblige les installations dont la charge informatique dépasse 100 kW à divulguer la consommation annuelle d'énergie, la capacité de stockage et les indicateurs carbone. Les institutions financières opérant dans le bloc doivent se conformer à la loi sur la résilience opérationnelle numérique, amplifiant les charges d'audit. À l'échelle mondiale, les mandats de localisation des données en Chine et en Inde orientent les nouvelles constructions vers des zones de disponibilité nationales. Les opérateurs jonglent avec de multiples cadres, cartographiant souvent les contrôles d'ISO 27001, SOC 2 et PCI-DSS dans des superpositions spécifiques à chaque pays. Les spécialistes de la conformité sont rares, de sorte que les fournisseurs regroupent les services de conseil dans les projets de transformation, gonflant les factures de services et allongeant les délais de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'automatisation stimule l'efficacité de nouvelle génération
L'optimisation détenait 27,85 % du marché de la transformation des centres de données en 2025, les entreprises tirant une capacité supplémentaire des actifs existants grâce au placement des charges de travail, au dimensionnement adapté et à l'analyse des flux d'air. L'automatisation devrait enregistrer le TCAC le plus rapide de 10,7 %, propulsée par des moteurs d'orchestration pilotés par l'IA qui calibrent les limites de puissance, initient la migration en direct et déclenchent la maintenance prédictive. Les projets de consolidation restent pertinents pour les scissions et les intégrations post-fusion cherchant à réduire l'empreinte des baies. Les contrats de gestion d'infrastructure se développent à mesure que les opérateurs externalisent la surveillance à des experts en services gérés, notamment lorsque le support 24×7 est obligatoire dans le cadre des accords de niveau de service.
La demande de migration et de mise à niveau se renforce lorsque les entreprises pivotent des systèmes monolithiques vers des clusters de conteneurs fonctionnant sur des nœuds à forte densité GPU. La taille du marché de la transformation des centres de données pour les engagements axés sur l'automatisation devrait atteindre 15,47 milliards USD d'ici 2031, contre 9,3 milliards USD en 2026. Les contraintes de main-d'œuvre intensifient l'adoption car 58 % des opérateurs signalent des difficultés de recrutement, les amenant à déployer une automatisation des procédures opérationnelles qui augmente la capacité sans croissance linéaire des effectifs. Les fournisseurs intègrent des jumeaux numériques dans leurs portefeuilles de services afin que les clients puissent modéliser les zones thermiques avant de réorganiser les équipements, réduisant ainsi les dépassements de calendrier.


Par niveau de centre de données : le Tier 4 mène la demande d'infrastructure premium
Les installations de Tier 3 ont offert une disponibilité de 99,982 % et représentaient 50,95 % des parts du marché de la transformation des centres de données en 2025, servant les charges de travail des entreprises qui tolèrent de courtes fenêtres de maintenance. Les salles de Tier 4, cependant, croissent à un TCAC de 11,6 % car l'entraînement des modèles d'IA, le trading à haute fréquence et les plateformes de santé critiques considèrent les pannes imprévues comme inacceptables. Les opérateurs justifient les coûts premium par des accords de niveau de service différenciés, une architecture tolérante aux pannes et des conceptions de campus sécurisées.
Les sites de Tier 1 et Tier 2 restent de niche pour les laboratoires de développement et le stockage d'archives où les contraintes budgétaires priment sur les objectifs de disponibilité. La taille du marché de la transformation des centres de données pour les rénovations de Tier 4 devrait passer de 5,8 milliards USD en 2026 à 10,05 milliards USD d'ici 2031. Les hyperscalers tels qu'Equinix et Digital Realty prolongent la durée de vie des campus plus anciens en ajoutant des chemins d'alimentation N+2 et des collecteurs de refroidissement liquide, les faisant effectivement migrer vers des capacités de Tier 4 sans reconstructions complètes. À mesure que les régulateurs intègrent des seuils de disponibilité dans les directives bancaires numériques, la demande de conceptions premium s'intensifiera davantage.
Par utilisateur final : l'accélération du commerce de détail dépasse les leaders traditionnels
L'informatique et les télécommunications ont conservé une part de marché de 34,25 % en 2025, ancrée par les déploiements 5G, la virtualisation des fonctions réseau et les mises à niveau des réseaux de diffusion de contenu. Le commerce de détail et le commerce électronique affichent un CAGR de 12,6 % pour la période 2026-2031, reflétant les pics de commandes omnicanaux et les moteurs de personnalisation qui sollicitent le traitement des données en temps réel. Par exemple, Etsy a transféré 5,5 pétaoctets vers Google Cloud et a doublé sa vélocité d'expérimentation, prouvant comment l'itération rapide favorise l'avantage concurrentiel.
Les banques transforment leurs systèmes centraux pour répondre aux mandats de paiements instantanés et aux outils de conseil basés sur l'IA générative, tandis que les assureurs adoptent des analyses de fraude par apprentissage profond nécessitant des clusters GPU. Le secteur de la santé modernise les dossiers électroniques et les archives d'imagerie, la Mayo Clinic prévoyant 2,4 millions de pieds carrés de nouvelles installations numériques d'ici 2030. Les fabricants intègrent des capteurs IoT industriels dans les lignes de production, diffusant des données télémétriques vers des passerelles en périphérie qui prétraitent avant la transmission. Les organisations aérospatiales et de défense s'appuient sur des modules isolés à espace d'air pour les charges de travail classifiées, favorisant des constructions de cloud souverain spécialisées.
Par modèle de déploiement : le natif du cloud perturbe les paradigmes traditionnels
La colocation hébergeait 40,02 % des charges de travail en 2025, privilégiée pour le partage des coûts, la scalabilité et la conformité aux exigences d'audit qui valorisent encore le contrôle physique des actifs. Pourtant, les architectures cloud-native devraient enregistrer un CAGR de 12,4 % à mesure que les microservices, les conteneurs et l'informatique événementielle dominent les feuilles de route applicatives. Un grand détaillant de fleurs a décomposé ses monolithes en de nombreux microservices pour raccourcir les cycles de publication et personnaliser les parcours clients.
Les clusters sur site persistent dans les secteurs soumis à des lois sur la souveraineté des données ou à des mandats de latence de niche. Les plans hybrides tissent ensemble des cages de colocation, des clouds privés et des instances hyperscale via des réseaux étendus définis par logiciel. La taille du marché de la transformation des centres de données liée aux déploiements cloud-native devrait passer de 7,08 milliards USD en 2026 à 12,7 milliards USD en 2031. Les fournisseurs de services courtisent ces opportunités avec des structures de connectivité accordant des allers-retours inférieurs à 2 millisecondes vers les principaux points d'accès aux clouds publics, tandis que les campus de colocation intègrent des piles Kubernetes clés en main comme services à valeur ajoutée.
Analyse géographique
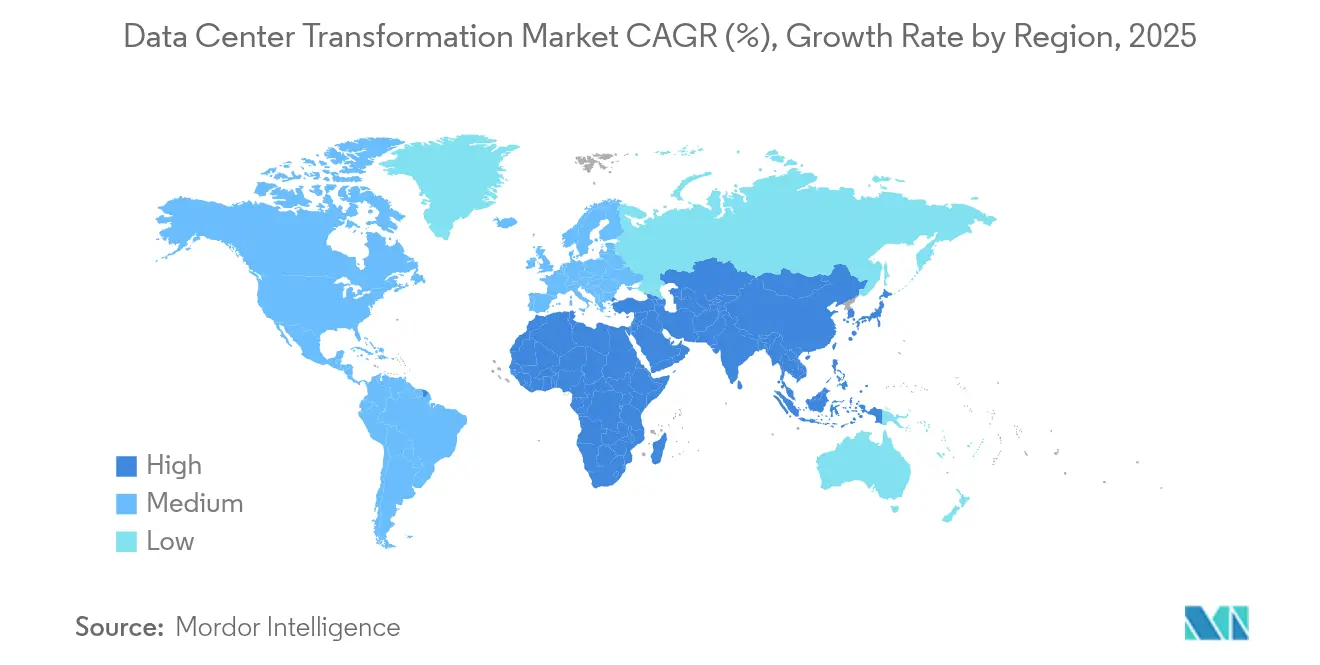
L'Amérique du Nord a représenté 37,10 % du marché de la transformation des centres de données en 2025, soutenue par un écosystème hyperscale bien établi, des crédits d'énergie renouvelable matures et des structures d'interconnexion denses. Le programme de 20 milliards USD d'Amazon en Pennsylvanie et l'injection de capitaux propres de 9,2 milliards USD de Vantage Data Centers signalent une dynamique de construction continue. Le CAGR projeté de 9,15 % de la région d'ici 2031 bénéficie de clusters de puces IA liés à des campus alimentés par l'énergie nucléaire qui atténuent les contraintes du réseau électrique. Les incitations des États en Virginie, au Texas et en Ohio offrent des abattements de taxe foncière liés à des critères d'efficacité énergétique, renforçant l'avantage concurrentiel des opérateurs en place.
L'Asie-Pacifique avance rapidement avec un CAGR de 11,9 %, portée par l'expansion du commerce électronique, la pénétration des smartphones et des cadres politiques favorables. L'Inde prévoit d'ajouter 850 MW de capacité d'ici 2026, alimentée par un engagement d'AWS de 12,7 milliards USD et l'expansion de NTT de 1,5 milliard USD. Le Japon attire des investissements dans le cloud souverain dépassant 8 milliards USD d'Oracle, les entreprises se conformant aux règles de localisation des données et aux objectifs de préparation à l'IA. Le corridor de Johor Bahru en Malaisie émerge comme un hub régional avec 1,6 GW installé, attirant des capitaux de Google, Nvidia et Microsoft.
L'Europe met l'accent sur la durabilité, imposant la transparence de la consommation d'énergie et l'approvisionnement en énergies renouvelables dans le cadre de la Directive sur l'efficacité énergétique. Les opérateurs répondent en intégrant des boucles de réutilisation de la chaleur dans le chauffage urbain et en procurant des contrats d'électricité sans carbone 24h/24 et 7j/7. Vantage Data Centers a récemment alloué 1,4 milliard EUR pour des expansions en EMEA axées sur des matériaux à faible teneur en carbone et des batteries modulaires. Le Moyen-Orient et l'Afrique sont en retard en termes de capacité absolue, mais bénéficient d'agendas numériques soutenus par les gouvernements ; l'Arabie saoudite et les Émirats arabes unis accélèrent les zones greenfield alignées sur les plans de villes intelligentes.

Paysage concurrentiel
La concurrence se concentre sur l'échelle, la stratégie énergétique et l'activation des charges de travail IA. Equinix a approfondi son alliance avec NVIDIA et a porté son chiffre d'affaires du premier trimestre 2025 à 2,225 milliards USD grâce à 56 projets de construction simultanés couvrant 33 métropoles. Digital Realty a affiché une croissance de ses bénéfices de 17 fois après avoir enregistré un carnet de commandes record et sécurisé 7,2 milliards USD en obligations vertes finançant des campus alimentés par des énergies renouvelables. Les opérateurs utilisent leur expertise en refroidissement liquide, le positionnement des nœuds en périphérie et les interconnexions définies par logiciel pour sécuriser des locataires ancres à long terme.
Les flux de capital-investissement accélèrent la consolidation : Vantage a attiré 9,2 milliards USD de DigitalBridge et Silver Lake, tandis que KKR a pris une position de 1,3 milliard USD dans ST Telemedia pour s'étendre en Asie du Sud-Est. Les justifications des transactions incluent des synergies dans les achats, la vente croisée de services gérés et une pénétration plus rapide des villes secondaires qui soutiennent les zones d'inférence IA. Les spécialistes plus petits se différencient par la conformité au cloud souverain, la présence en périphérie régionale ou des certifications sectorielles spécifiques telles que FedRAMP High.
Les alliances technologiques façonnent la mise sur le marché. Vapor IO s'associe à NVIDIA pour délivrer des réseaux d'accès radio 5G améliorés par l'IA à Las Vegas, illustrant comment les nœuds en périphérie intègrent connectivité et calcul edgeir.com. Equinix a investi 25 millions USD dans Oklo pour explorer des micro-réacteurs nucléaires qui pourraient réduire l'intensité carbone des clusters d'entraînement IA denses datacenterfrontier.com. Les fournisseurs dévoilent également des modules clés en main prêts pour l'informatique quantique en anticipation des charges de travail centrées sur les qubits. Les clients évaluent les fournisseurs sur la base de feuilles de route de décarbonisation transparentes, de la résilience de la chaîne d'approvisionnement physique et de l'interopérabilité selon des normes ouvertes.
Leaders du secteur de la transformation des centres de données
-
IBM Corporation
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Schneider Electric SE
-
Dell Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La densité de rack pilotée par l'IA (passant de 5 à 10 kW par rack vers 40 à 140 kW dans les déploiements IA) oriente les budgets de transformation vers la distribution d'énergie, la conception thermique et l'automatisation, ouvrant un espace blanc pour des programmes intégrés de rénovation et d'exploitation qui combinent le refroidissement liquide, la distribution à plus haute tension et les plans de contrôle définis par logiciel. L'activité réelle de construction hyperscale soutient ce changement : en juillet 2026, Meta a révélé un investissement plus approfondi dans son campus de centre de données de Richland Parish, en Louisiane, s'étendant à 5 GW de capacité de calcul, lié à des arrangements de soutien à l'infrastructure avec Entergy Louisiana. Ces mouvements renforcent la demande de services de modernisation capables de coordonner les interconnexions avec les services publics, les mises à niveau des sous-stations, les transitions de refroidissement et la migration des charges de travail dans des contraintes de calendrier strictes.
La diversification géographique crée des opportunités pour les prestataires capables de standardiser les conceptions et de proposer des méthodologies de déploiement reproductibles dans les marchés de niveau 2 et les nouveaux pôles régionaux où l'accès à l'énergie et les autorisations administratives influencent le choix des sites. En Europe, la construction de campus d'IA économes en énergie illustre la même tendance : Pure Data Centres Group a lancé le projet SJK01 à Seinäjoki, en Finlande, en juillet 2026, positionnant un campus de data center pour IA de 550 MW avec un investissement initial de Phase 1 dépassant 1,5 milliard d'EUR. Parallèlement aux obligations de conformité et de reporting en cours (par exemple, les obligations de divulgation de la directive européenne sur l'efficacité énergétique pour les sites de grande taille), cela alimente une demande plus large sur le marché pour des projets de transformation intégrant l'instrumentation de reporting énergétique et carbone, la planification de capacité basée sur des jumeaux numériques, et la gouvernance multi-sites pour les modèles d'exploitation hybrides et de colocation.
Développements récents du secteur
- Juillet 2026 : IBM a annoncé de nouvelles mises à jour de Power Systems et de logiciels, ainsi que des configurations compactes IBM z17 et LinuxONE 5 s'adaptant aux racks standards de 19 pouces, avec une disponibilité générale prévue pour août 2026. La compatibilité en rack et le conditionnement axé sur la densité s'alignent sur les programmes de transformation des data centers centrés sur la réduction de l'encombrement, la modernisation des plateformes existantes et une intégration plus étroite dans des racks de colocation et sur site standardisés.
- Juin 2026 : Cisco a dévoilé une plateforme agentique destinée à exploiter et défendre les infrastructures informatiques critiques. Ce lancement soutient les initiatives de transformation axées sur l'automatisation en transférant davantage de décisions opérationnelles vers le logiciel, ce qui aide les entreprises à gérer des parcs hybrides avec moins de personnel spécialisé et des exigences de sécurité plus strictes.
- Décembre 2024 : Google, Intersect Power et TPG Rise Climate ont réservé 20 milliards d'USD pour des data centers colocalisés avec des fermes solaires et éoliennes afin de desservir des clusters d'IA à forte intensité énergétique. Cet engagement souligne l'importance croissante de l'approvisionnement en énergie et du développement à proximité du réseau électrique dans les feuilles de route de transformation, notamment à mesure que les opérateurs recherchent des conceptions à PUE plus faible et des déploiements de calcul à plus haute densité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Ce marché suit les revenus générés par les travaux de transformation des centres de données qui modernisent les installations et les modèles opérationnels existants, afin que les centres de données puissent fonctionner avec une meilleure agilité, fiabilité et efficacité. Il comprend les services de transformation liés à la consolidation, à l'optimisation, à l'automatisation et à la gestion de l'infrastructure fournis dans les principales régions.
Exclusions du périmètre : Nous excluons la location quotidienne de colocation, les frais de consommation d'infrastructure cloud pure et la maintenance standard de type dépannage qui ne modifie pas l'architecture ou le modèle opérationnel du centre de données.
Aperçu de la Segmentation
-
Par services
- Services de consolidation
- Services d'optimisation
- Services d'automatisation
- Gestion d'infrastructure
-
Par niveau de centre de données
- Tier 1
- Tier 2
- Tier 3
- Tier 4
-
Par utilisateur final
- Fournisseurs de centres de données
-
Entreprises
- Informatique et télécommunications
- BFSI
- Santé
- Commerce de détail
- Fabrication
- Aérospatiale, défense et renseignement
- Autres utilisateurs finaux
-
Par géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par des indicateurs publics montrant la rapidité avec laquelle les empreintes des centres de données se développent et comment les priorités de modernisation évoluent selon les régions. Nous nous sommes appuyés sur des sources telles que les statistiques d'électricité de l'Administration américaine d'information sur l'énergie, les données énergétiques de l'Agence internationale de l'énergie, les indicateurs de connectivité de l'Union internationale des télécommunications, les ensembles de données sur l'économie numérique de l'OCDE et les statistiques commerciales de la Commission américaine du commerce international pour les catégories d'équipements pertinentes.
Nous avons ensuite ajouté du contexte à partir des rapports annuels des entreprises, des présentations aux investisseurs, des notes d'appels de résultats, de la couverture de presse réputée et des publications des associations de centres de données pour cartographier les types de projets typiques et l'orientation des prix. Lorsque disponibles, les bases de données de brevets ont été utilisées pour identifier les thèmes de transformation qui gagnent en traction, tels que l'automatisation et l'efficacité énergétique. Nous avons également utilisé des abonnements payants pour les données financières des entreprises et les actualités afin de valider les calendriers, les annonces de contrats et les changements de stratégie. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données et les vérifications croisées.
Entretiens Primaires et Enquêtes
Des discussions primaires ont été menées avec des fournisseurs de services, des spécialistes de l'infrastructure, des opérateurs de centres de données et des équipes informatiques d'entreprises pour confirmer ce qui est comptabilisé comme dépenses de transformation par rapport aux opérations courantes. Les données ont également été testées dans les principales régions de demande, afin que les hypothèses sur le mix de niveaux, l'intensité de l'automatisation et la cadence des projets puissent être ajustées avant que les totaux finaux ne soient arrêtés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 31 % | Directeurs généraux : 16 % | APAC : 45 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Responsables : 48 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante où le bassin adressable a été reconstitué à partir de l'activité régionale de construction et de mise à niveau des centres de données, puis filtré selon la part qui devient généralement des projets de transformation (par exemple, les programmes de modernisation liés à la consolidation, à l'automatisation et à la gestion de l'infrastructure). Pour maintenir des totaux réalistes, nous avons également effectué des vérifications ascendantes sélectives en utilisant des valeurs de projets échantillonnés, des fourchettes de prix de services, et des retours de fournisseurs et de canaux, puis ajusté le modèle lorsque des écarts apparaissaient.
Quelques données d'entrée qui influencent fortement les résultats ont été suivies attentivement, notamment le mix de niveaux des centres de données, le rythme d'adoption de l'automatisation, les cycles de renouvellement des serveurs et du stockage, les mises à niveau de l'efficacité énergétique et du refroidissement, et le passage vers des architectures hybrides et définies par logiciel. Lorsque certains pays manquaient de divulgations cohérentes, des proxies de marchés voisins et des commentaires d'opérateurs ont été utilisés, et l'hypothèse a été retestée avec des entretiens supplémentaires.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse refléter différentes trajectoires pour la nouvelle demande de charges de travail, la sévérité des contraintes énergétiques et les budgets de modernisation. La trajectoire de croissance finale n'a été acceptée qu'une fois qu'elle s'est alignée sur ce que les praticiens ont décrit comme une capacité et un calendrier de livraison de projets réalisables.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les cycles d'investissement dans les centres de données, les budgets de modernisation informatique des entreprises et les schémas d'expansion régionale des capacités, puis examinés pour détecter des sauts inattendus par année ou par région. Lorsqu'un écart ne pouvait pas être expliqué par un facteur clairement identifiable, l'hypothèse était réexaminée et des appels de suivi étaient déclenchés auprès des groupes de répondants concernés.
Avant la validation finale, le travail passe par plusieurs révisions d'analystes axées sur la cohérence du périmètre, le traitement des devises et la sensibilité aux données d'entrée clés. Le rapport est actualisé annuellement, et les événements importants sont capturés via des mises à jour intermédiaires, suivies d'une révision finale avant livraison afin que les clients reçoivent la vue la plus actuelle possible.
Taille du Marché de la Transformation des Centres de Données selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Il est normal de voir différentes valeurs de marché pour la transformation des centres de données, car les éditeurs ne comptabilisent pas toujours les mêmes services, les mêmes groupes d'acheteurs ou le même calendrier de reconnaissance des revenus. Des différences apparaissent également lorsqu'une étude traite les dépenses adjacentes, comme les services généraux de centres de données, comme faisant partie de la transformation, tandis qu'une autre maintient un périmètre plus étroit.
Les principaux facteurs d'écart dans ce marché proviennent généralement de ce qui est inclus dans les services de transformation, de la façon dont les niveaux des centres de données et les utilisateurs finaux sont cartographiés, et de si les prévisions supposent une adoption agressive de l'automatisation et de la modernisation. Le calendrier de conversion des devises et la cadence d'actualisation importent également, car les valeurs des projets peuvent évoluer rapidement lorsque les contraintes d'énergie et de refroidissement changent. L'écart dans le tableau s'explique principalement par un périmètre plus étroit axé uniquement sur les services, qui sépare les opérations courantes des programmes de transformation, et par l'utilisation d'une année de base plus récente qui reflète mieux l'activité actuelle de mise à niveau pilotée par l'IA. C'est ainsi que l'estimation est construite par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 22,94 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 13,82 milliards USD (2025) | Utilise une année de base antérieure et une approche de reconnaissance des revenus plus étroite qui met l'accent sur le conseil en transformation et la prestation de services, ce qui peut sous-estimer les programmes de modernisation pluriannuels qui montent en charge ultérieurement. |
| Éditeur Sectoriel B | 13,09 milliards USD (2025) | Inclut une logique de valorisation de type prix départ usine et des listes de pays régionaux plus larges, et la définition des services peut mélanger des biens connexes avec des services, ce qui décale les totaux selon ce qui est traité comme des ventes attachées à la transformation. |
En examinant les trois chiffres, la principale leçon est que les décisions de périmètre et de calendrier font davantage bouger le chiffre que les petits choix de modélisation. Notre méthode reste traçable car elle lie la demande aux cycles de mise à niveau, aux schémas de niveaux et à l'intensité des services, puis soumet le résultat à des vérifications pratiques de prix et de volume avant de finaliser les totaux.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la transformation des centres de données ?
Le marché est évalué à 22,94 milliards USD en 2026 et devrait atteindre 34,96 milliards USD d'ici 2031, reflétant un TCAC de 8,78 %.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique se développe à un TCAC de 11,9 %, portée par des investissements à grande échelle en Inde, au Japon et en Malaisie.
Quel segment de services présente le plus fort potentiel de croissance ?
Les services d'automatisation devraient croître à un TCAC de 10,7 % à mesure que l'orchestration pilotée par l'IA et les centres de données définis par logiciel gagnent du terrain.
Pourquoi les centres de données de Tier 4 gagnent-ils en popularité ?
Les charges de travail IA et financières critiques nécessitent une disponibilité de 99,995 %, stimulant la demande pour l'architecture tolérante aux pannes et la fiabilité premium du Tier 4.
Comment les mandats de durabilité influencent-ils la conception des centres de données ?
Des réglementations telles que la directive européenne sur l'efficacité énergétique poussent les opérateurs à adopter l'énergie renouvelable, le refroidissement liquide et les systèmes de réutilisation de la chaleur pour atteindre les objectifs carbone.
Des réglementations telles que la directive européenne sur l'efficacité énergétique poussent les opérateurs à adopter l'énergie renouvelable, le refroidissement liquide et les systèmes de réutilisation de la chaleur pour atteindre les objectifs carbone.
Les architectures natives du cloud, englobant les conteneurs et les microservices, devraient croître à un TCAC de 12,4 % à mesure que les entreprises adoptent des stratégies multi-cloud hybrides.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Refroidissement à l'échelle mondiale, réparti par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) en Allemagne Installations d'IA en Allemagne, réparties par type d'installation, composant et niveau.
- Marché de la consommation d'eau des centres de données en Asie-Pacifique La consommation d'eau en Asie-Pacifique, répartie par source d'approvisionnement en eau, type de centre de données et taille de centre de données.
- Marché de la mise en réseau des centres de données au Nigeria Le réseau au Nigeria, par composant, utilisateur final et type de centre de données.
- Marché de la consommation d'eau des centres de données au Japon Consommation d'eau au Japon, répartie par taille d'installation et niveau.
- Marché des GPU pour centres de données au Canada GPU au Canada, répartis par type de déploiement, type de GPU et interconnexion.
- Marché du refroidissement des centres de données aux Émirats arabes unis Le refroidissement aux Émirats arabes unis, réparti par type d'installation, niveau (tier) et technologie de refroidissement.
- Marché norvégien des centres de données hyperscale Demande de sites hyperscale en Norvège, couvrant le type d'installation, le composant et le niveau (tier).
- Marché des centres de données à intelligence artificielle (IA) des États-Unis Les installations d'IA aux États-Unis, réparties par type d'installation, composant et niveau (tier).
- Marché des racks de centres de données en Nouvelle-Zélande Les baies en Nouvelle-Zélande, par taille de baie, hauteur de baie et type de baie.



